ベトナムにおける多くの企業、特に輸出企業や外資系企業では、還付されていない仕入付加価値税に巨額の資金が拘束されています。この金額は数億から数千億ドンにのぼることもあり、企業のキャッシュフローや事業運営能力に直接的な影響を与えています。
付加価値税の還付を受けることは、企業の正当な権利であるだけでなく、キャッシュフローを最適化するための重要な財務ツールでもあります。しかし、実際には、還付を無事に受領するための要件、手順、書類の準備方法を正確に理解している企業は多くありません。
本記事では、2026年におけるベトナムでの付加価値税還付の取得方法について、還付対象要件、必要書類、段階的な手続き手順、処理期間、および回避すべき一般的な失敗事例を含めて詳細に解説します。このベトナム市場進出ガイドは、準備段階から運用に至るまでの完全なロードマップを提供するよう設計されています。
1. 2026年にベトナムで付加価値税還付の対象となる企業
ベトナムのすべての企業が還付を受けられるわけではありません。2024年付加価値税法第15条の規定に基づき、還付の対象となる最も一般的なケースは以下の通りです。
- Enterprises exporting goods and services (subject to the 0% VAT rate)
- 新規または拡大投資プロジェクトを有する企業、特に投資段階にある外資系プロジェクト
- 四半期または年間の仕入税額控除を行った後も控除未完了の付加価値税超過額が残る企業
- 解散、破産、または事業活動の終了手続きを行っている企業
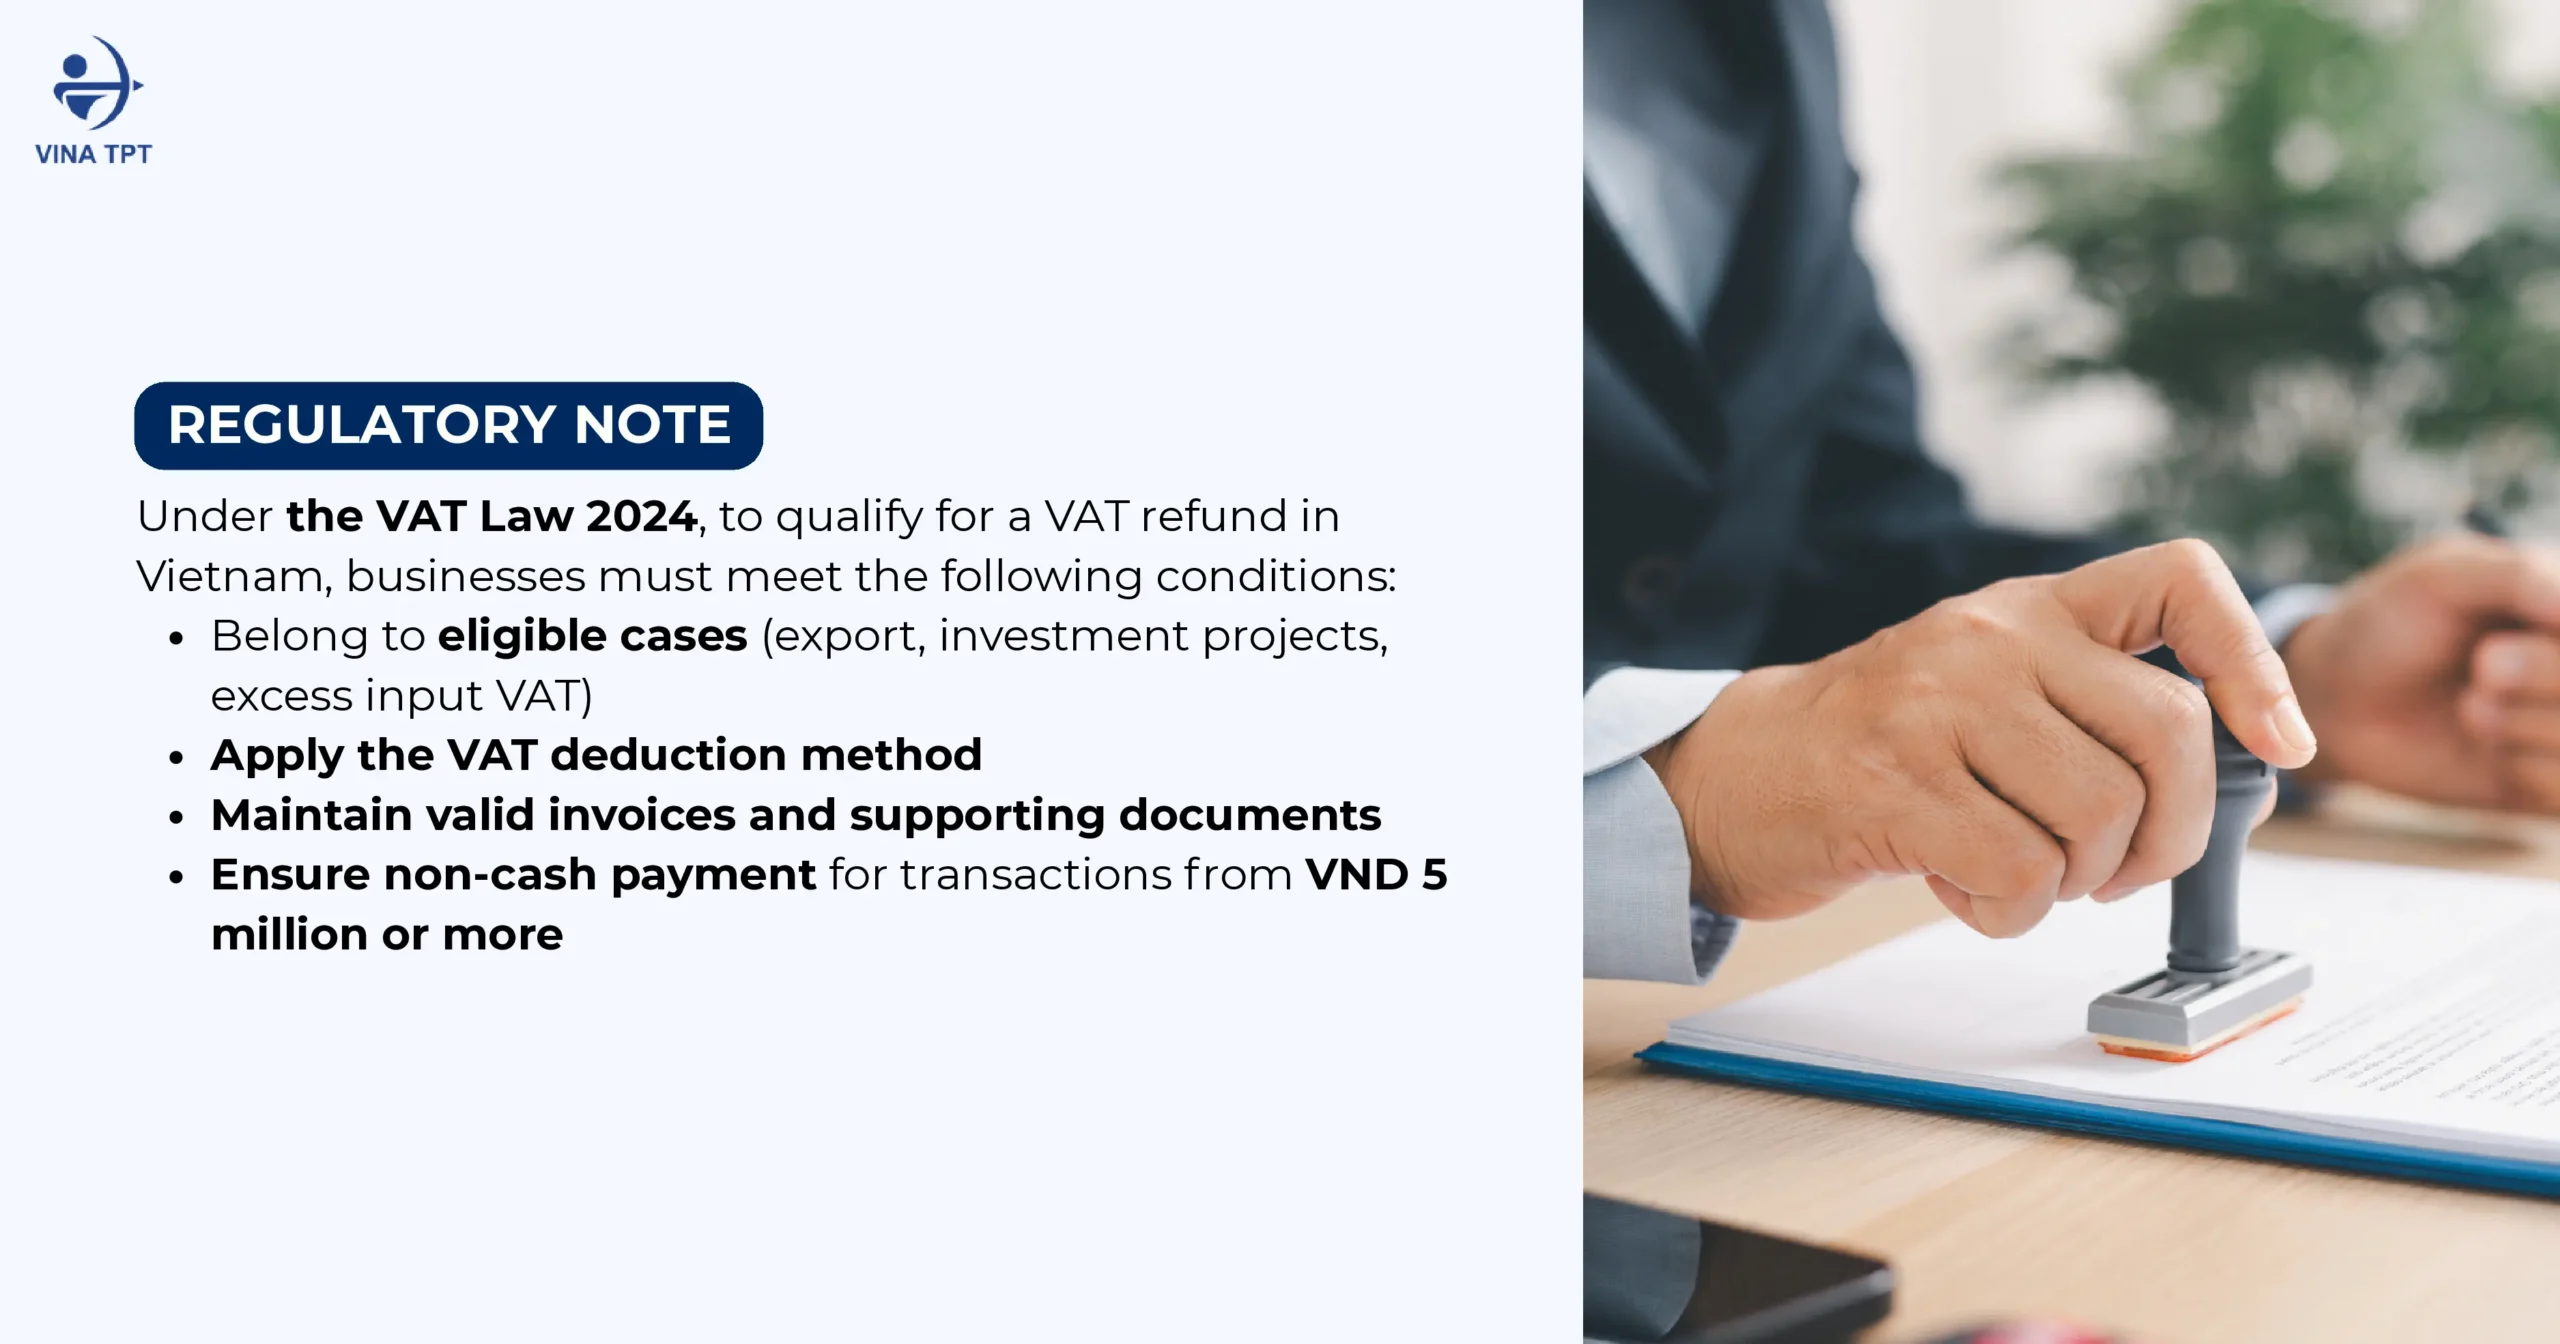
還付を受けるためには、企業は以下の一般的要件も満たす必要があります。
- 税額控除方式により付加価値税の申告および納付を行っていること
- 適正かつ有効な証憑を揃え、完全で正確な会計帳簿を維持していること
- 企業の税務コードに登録された銀行口座を保有していること
- 1回の取引金額が500万ドン以上の場合、銀行振込等による非現金決済を行うこと
輸出企業および外資系投資プロジェクトは、事前還付・事後監査のメカニズムの下で優先的に処理されることが多く、より迅速に還付を受け取り、投資の初期段階におけるキャッシュフローを改善できます。
2. ベトナムで付加価値税還付を受けるための主要要件
2026年にベトナムで還付を受けるためには、企業は以下の2つの主要要件を同時に満たす必要があります。
2.1. 2.1. 2024年付加価値税法第15条第1項、第2項、第3項、第4項で規定する還付対象に該当すること
最も一般的な対象ケースは以下の通りです。The most common eligible cases include:
- 貨物およびサービスを輸出する企業
- 四半期または年間の仕入税額控除後が付加価値税超過額が残る企業
- 解散、破産、または事業活動を終了する企業Enterprises with excess VAT paid after quarterly or annual input tax credits
- 解散、破産、または事業活動の終了手続きを行っている企業
2.2. 税額控除方式により付加価値税を申告および納付し、2024年付加価値税法第14条第2項に基づく仕入税額控除規定を遵守していること
具体的には、企業は以下を満たす必要があります。
- 有効な電子付加価値税インボイスまたは同等の証明書類を保有していること
- 500万ドン以上のすべての取引について銀行振込等による決済を行うこと
- 輸出貨物およびサービスの場合、一般的な要件に加え、外国当事者との契約書、インボイス、非現金決済証明書、輸出税関申告書、パッキングリスト、船荷証券、保険証券などの関連書類が必要です。また、政府は電子商取引プラットフォーム経由の輸出やその他の特殊なケースにおける仕入税額控除要件についても詳細な規定を設けています。
これらの要件をすべて満たして初めて、企業は還付申請書を提出することができます。
こちらの記事が参考になるかもしれません:>>>還付の対象となるケース
3. 付加価値税還付の申請手順
必要書類を把握することは、ベトナムで還付を成功させるための最も重要なステップの1つです。還付を実施するために、企業は以下の手順を進める必要があります。
以下は、2026年におけるベトナムでの還付の詳細な手続き手順です。プロセス全体が電子化されており、従来に比べて処理時間が短縮されています。
ステップ 1: 書類の確認と準備
還付対象となる仕入付加価値税額を慎重に確認し、電子付加価値税インボイス、税関申告書、輸出契約書などの関連書類を取りまとめます。
ステップ 2: 付加価値税の申告
規定に従い、毎月または四半期ごとに正確かつ期限通りに申告を行います。
ステップ 3: 還付申請書の提出
税務総局の電子申告システムを通じて、電子還付申請書類を提出します。これはその後の処理スピードを左右する重要なステップです。
ステップ 4: 税務当局による審査と決定
税務当局が申請書類を審査します。事前還付・事後監査の対象に該当する場合、より迅速に還付決定通知を受け取ることができます。
ステップ 5: 還付金の受領
還付決定通知を受領後、規定の期間内に企業名義の銀行口座へ直接還付金が振り込まれます。
ステップ 6: 追加要求への対応
申請書類について説明を求められた場合、審査期間の長期化を防ぐため、税務当局の要求に応じて迅速に説明資料や補足書類を提出する必要があります。
4. 付加価値税還付に必要な書類
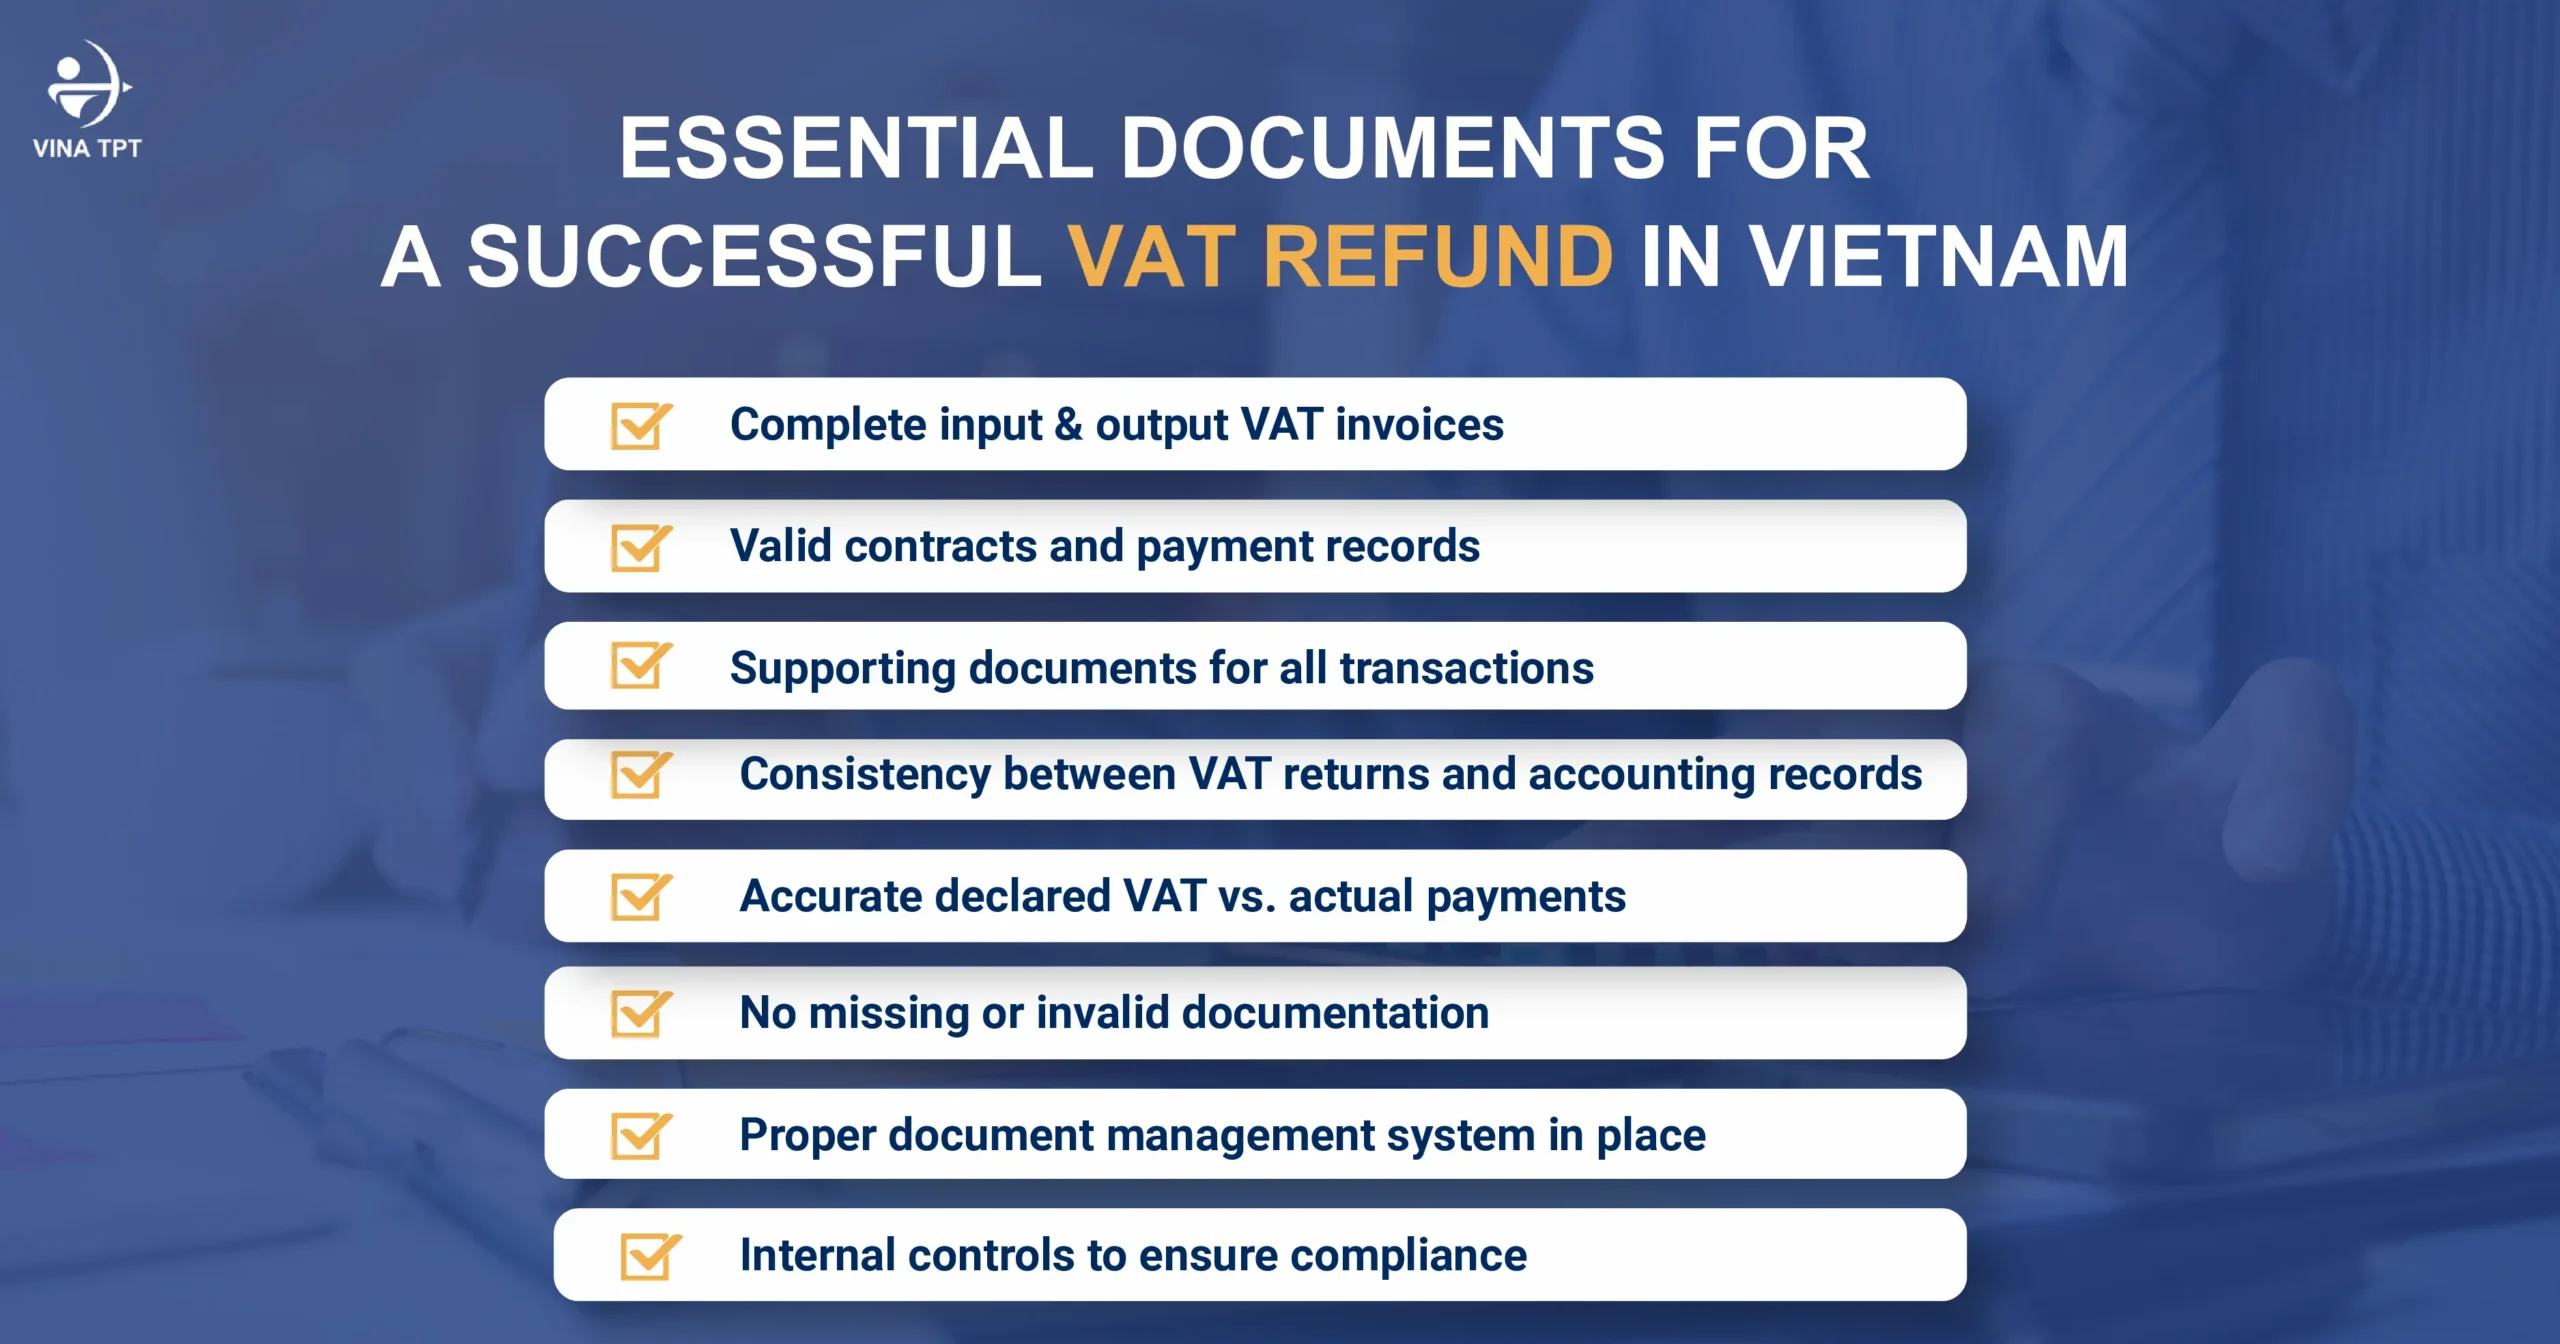
企業が税額控除方式と直接計算方式のどちらを採用しているかにかかわらず、すべての仕入および売上書類を適切に保管することが義務付けられています。これらの書類には通常、売上および費用の正当性を証明するための電子付加価値税インボイス、契約書、決済証憑、および関連記録が含まれます。
さらに、企業は申告されたデータ、納付済み税額、および会計帳簿間の整合性を確保しなければなりません。不一致や有効な書類の不足がある場合、税務再査定、行政罰、または税務当局による審査期間の長期化につながる可能性があります。
実務上、初期段階から書類管理および内部統制システムを構築しておくことで、エラーを最小限に抑え、後の定期的な税務調査や監査における負担を大幅に軽減できます。
処理期間
- 事前還付・事後監査: 約15日間
- 事前監査・事後還付: 約40日間
ただし、2026年の実務においては、書類に不備がある場合や不一致について複数回の説明が必要な場合、処理期間が長引く可能性があります。
5. 申請の遅延や脚下に繋がる一般的な失敗事例
還付プロセスはデジタル化されましたが、多くの企業において、申請の遅延、複数回の追加書類提出の要求、あるいは申請の脚下といった事態が依然として発生しています。ベトナムでの還付において最も重要な課題の1つは、承認を遅らせる書類や申告上のミスを回避することです。
- 無効または不一致のあるインボイスおよび書類最も一般的なエラーです。多くの企業が控除対象外のインボイスや記載情報に誤りのあるインボイスを提出したり、税関申告書や契約書との整合性を完全に確保できていなかったりします。その結果、申請が一時停止されたり、還付リストから除外されたりします。
- 税務申告の遅延または不正確なデータ仕入データの誤申告や、たった1日の申告遅延であっても、ペナルティの対象となり、還付プロセス全体が遅れる要因となります。
- 要求された際の説明資料の準備不足
税務当局から説明を求められた際、企業の対応が遅かったり裏付け書類が不足していたりすると、申請の遅延や脚下につながります。 - 還付方法の選択ミス
事前還付・事後監査の要件を満たしているにもかかわらず、事前監査・事後還付を選択してしまい、還付金受領までの時間を大幅に延ばしてしまうケースがあります。 - その他の納税義務の未完了
個人所得税、法人所得税、その他の税金に未納がある企業は、それらの義務が解消されるまで還付を受けることができません。
実務上のアドバイス: 還付申請書を提出する前に、すべての書類とデータを綿密にチェックしてください。Vina TPTのような専門コンサルティングファームと提携することで、上記のミスの大部分を回避し、還付の成功率を高め、資金受領までの時間を大幅に短縮できます。
6. Vina TPTがより迅速かつ安全な還付をサポート
外資系企業および輸出企業をサポートしてきた20年以上の実績を持つVina TPTは、付加価値税の還付プロセスと税務当局の実務上の要求事項を熟知しています。当社は、クライアントがより迅速、安全、かつ高い成功率で還付を受けられるよう支援いたします。
具体的に、Vina TPTは以下の総合的なサポートを提供します。
- 申請提出前の仕入書類の厳密な確認および精査
- 還付成功率を高めるための書類の完全な準備と最適化
- 電子還付申請書の提出代行および進捗の定期的なモニタリング
- 税務当局から求められる説明資料や補足書類のタイムリーな作成および提出サポート
- 外部委託の財務および会計サービスとの統合による総合的な税務管理とエラー発生の防止
当社の専門的なプロセスにより、追加要求のリスクや申請脚下のリスクを最小限に抑えつつ、企業が還付金を受領するまでの期間を大幅に短縮します。
最も重要な点として、Vina TPTと連携することで、お客様は複雑な行政手続きに時間を費やすことなく、コアビジネス活動に集中することができます。
ベトナムでの付加価値税還付について専門的なサポートが必要な場合は、書類の準備から税務当局への手続きまで、Vina TPTがサポートいたします。