ベトナム市場へ進出する外国人投資家にとって、税務コンプライアンスは単なる国家予算への納税義務にとどまらず、投資プロジェクトの財務的安全性および長期的な持続可能性を直接左右する極めて重要な要素です。言語の壁、現地法制度の複雑さ、さらには政令・通達といった下位法令の頻繁な改正により、税務管理は外資系企業(FDI)の経営における最大の「ボトルネック」となることが少なくありません。
たとえ無効なインボイス(適格請求書)の識別ミス、損金不算入費用の誤計上、あるいは外国契約者税の申告遅延といった小さな過誤であっても、高額な行政罰金や日歩0.03%の延滞税を伴う追徴課税、さらにはサプライチェーン全体を停滞させる長期の税務調査につながる恐れがあります。
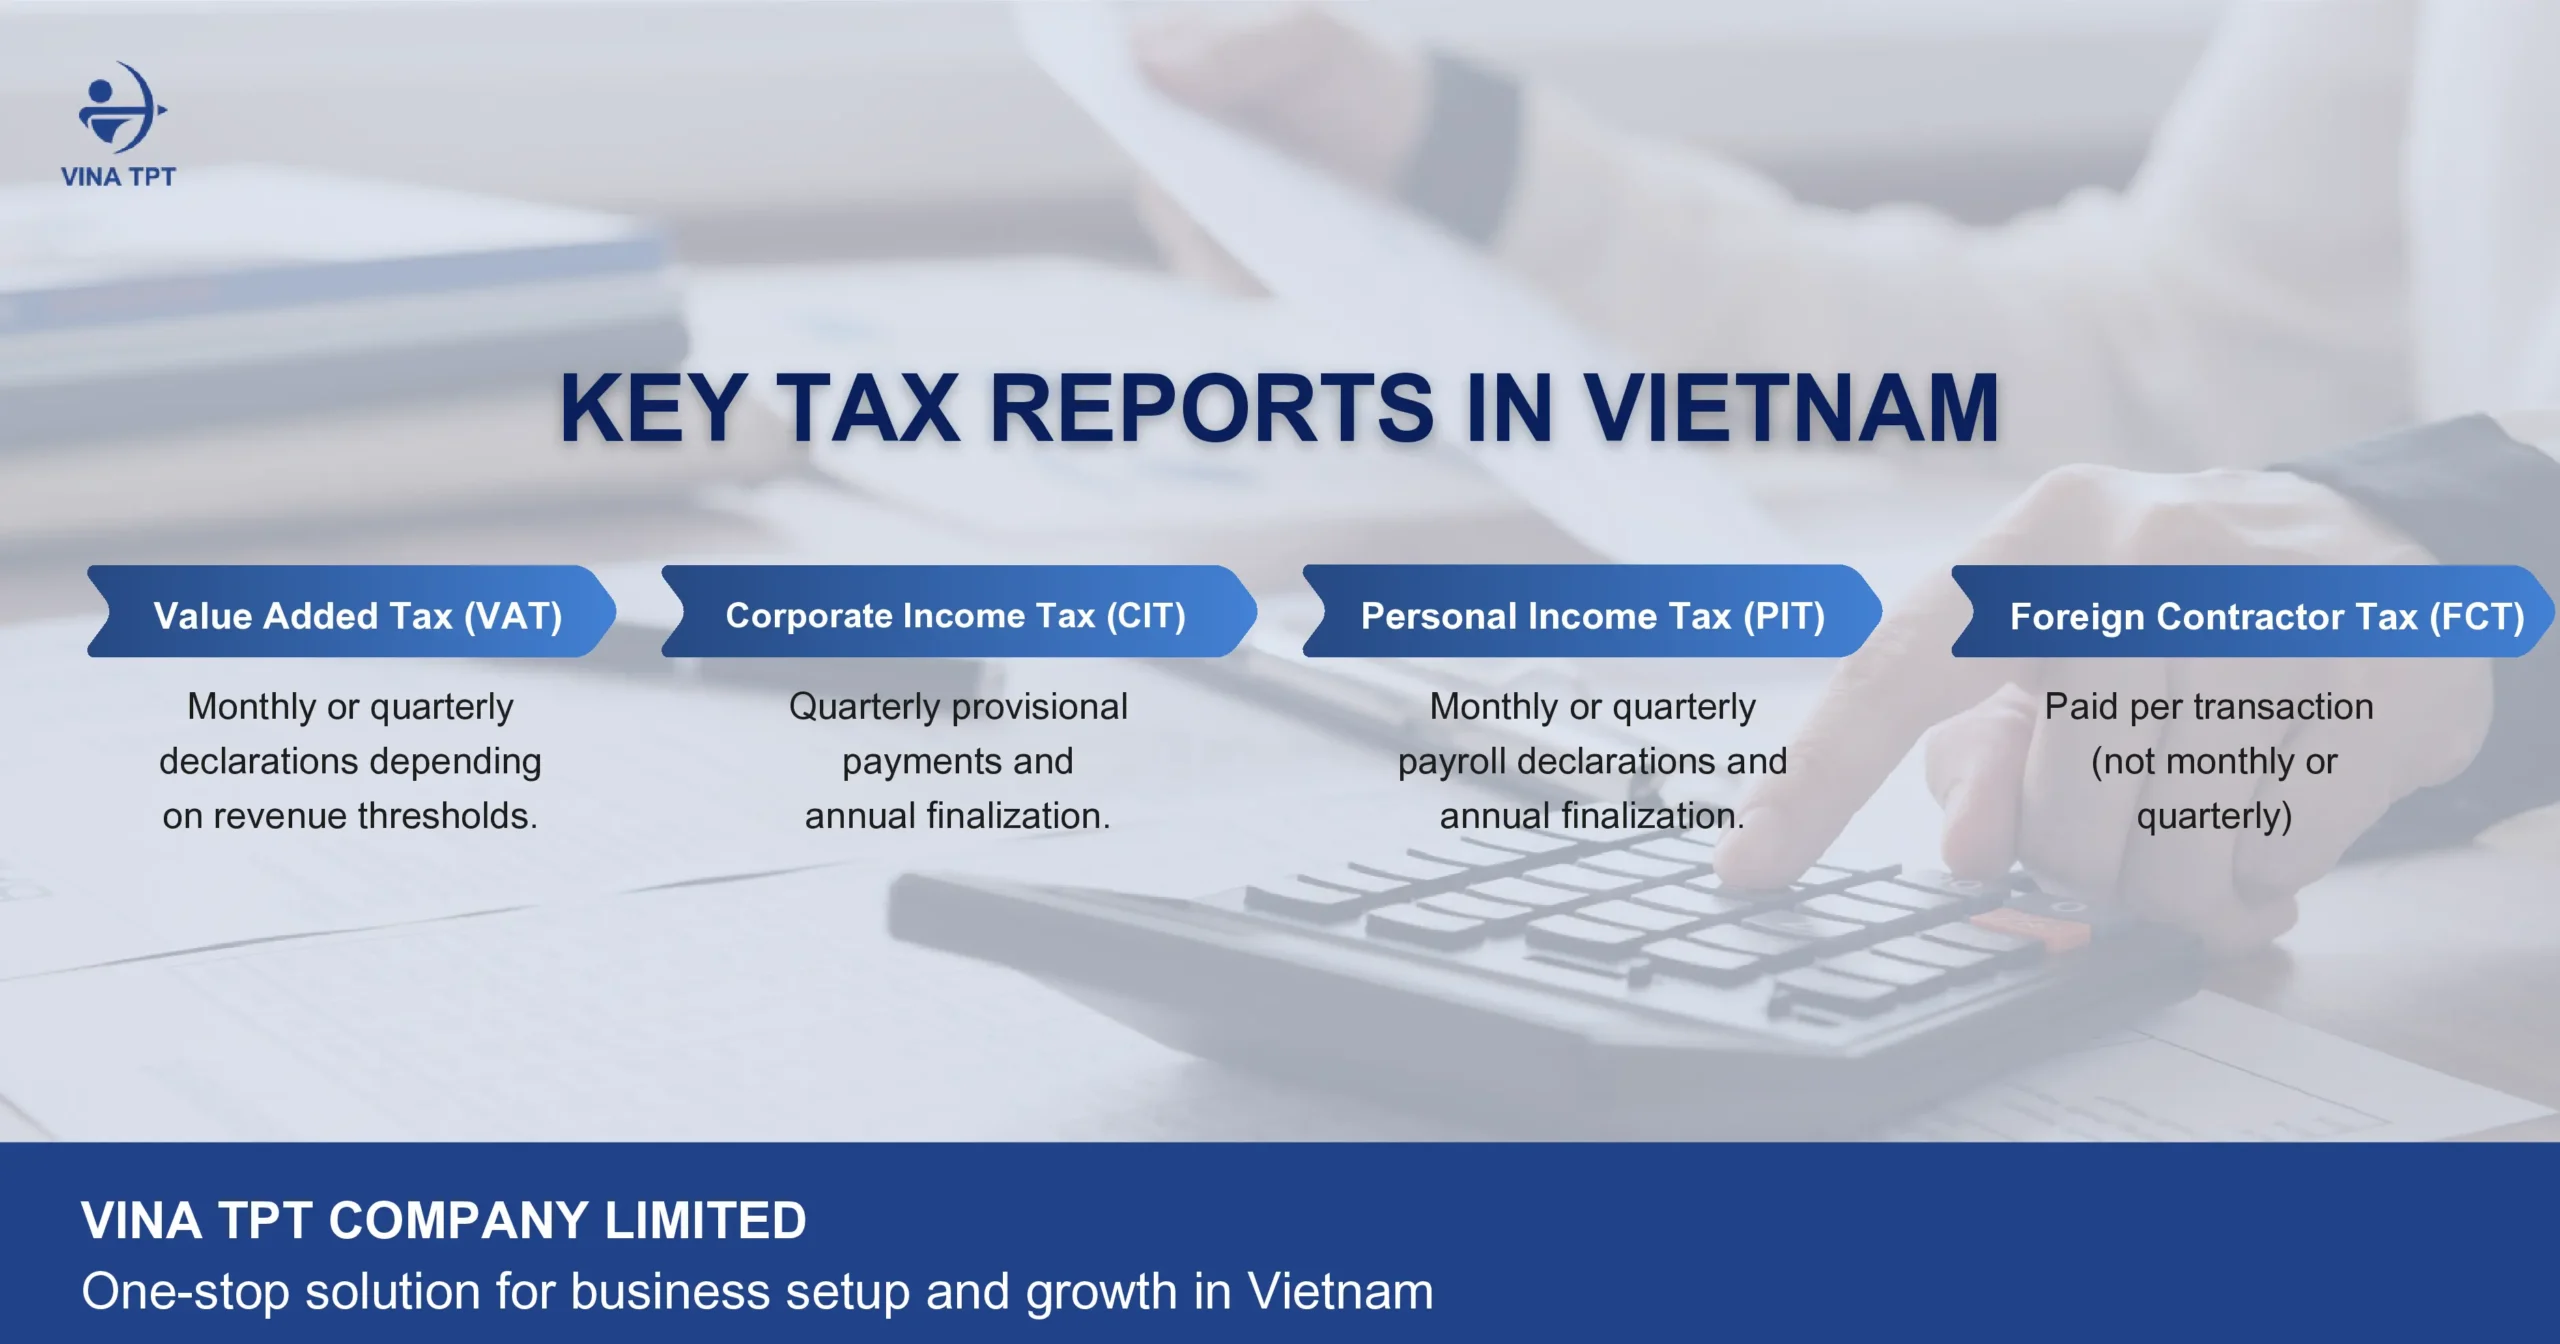
本記事では、ベトナムにおけるFDI企業の税務コンプライアンスの全体像をはじめ、最新の法的義務に基づく4つの主要税目(付加価値税・法人所得税・個人所得税・外国契約者税)の詳細な解説、そして投資家がベトナムでの財務運営を完全に掌握するためのVina TPTによる外資系企業向け専門税務ソリューションをご紹介します。
1. 付加価値税(VAT)― すべての企業にとって最も重要な納税義務
付加価値税(VAT)は、取引頻度が最も高く、現地税務当局による監視が最も厳しい間接税です。商業、製造、サービス、輸出入など、ベトナムにおけるFDI企業のあらゆる事業分野に適用される必須の納税義務です。
1.1. 法的根拠および申告サイクル
2008年付加価値税法(改正・補足版)および政令第181/2025/ND-CP号の最新ガイダンスに基づき、新規設立されたFDI企業、または前年度の年間売上高が500億ベトナムドン(VND)以下の企業は、四半期ごとにVATを申告する必要があります。前年度の年間売上高が500億VNDを超える企業は、月次でのVAT申告が義務付けられています。
1.2. 仕入VAT控除の厳格な要件
仕入VAT(仮払消費税)の控除を受けるためには、FDI企業の経理部門は以下の要件をすべて同時に満たす必要があります。
- 有効なVATインボイスの保有: 政令第123/2020/ND-CP号に基づき税務当局のコードが付与されて発行された適格インボイスであること。
- 非現金決済証憑の保有: VAT込みで500万VND以上の請求書については、買主の口座から売主の口座への銀行振込などの非現金決済による支払い証明書があること。
- 課税対象事業への直接利用: 購入した物品またはサービスが、VAT課税対象となる財・サービスの生産または事業活動に直接供されること。
2. 法人所得税(CIT)― 利益課税および予定納税額の算出
法人所得税(CIT)は、外国人投資家の純利益に直接影響を及ぼします。予定納税ルールおよび税制優遇措置の仕組みを正しく理解することが、資本効率を最適化する鍵となります。
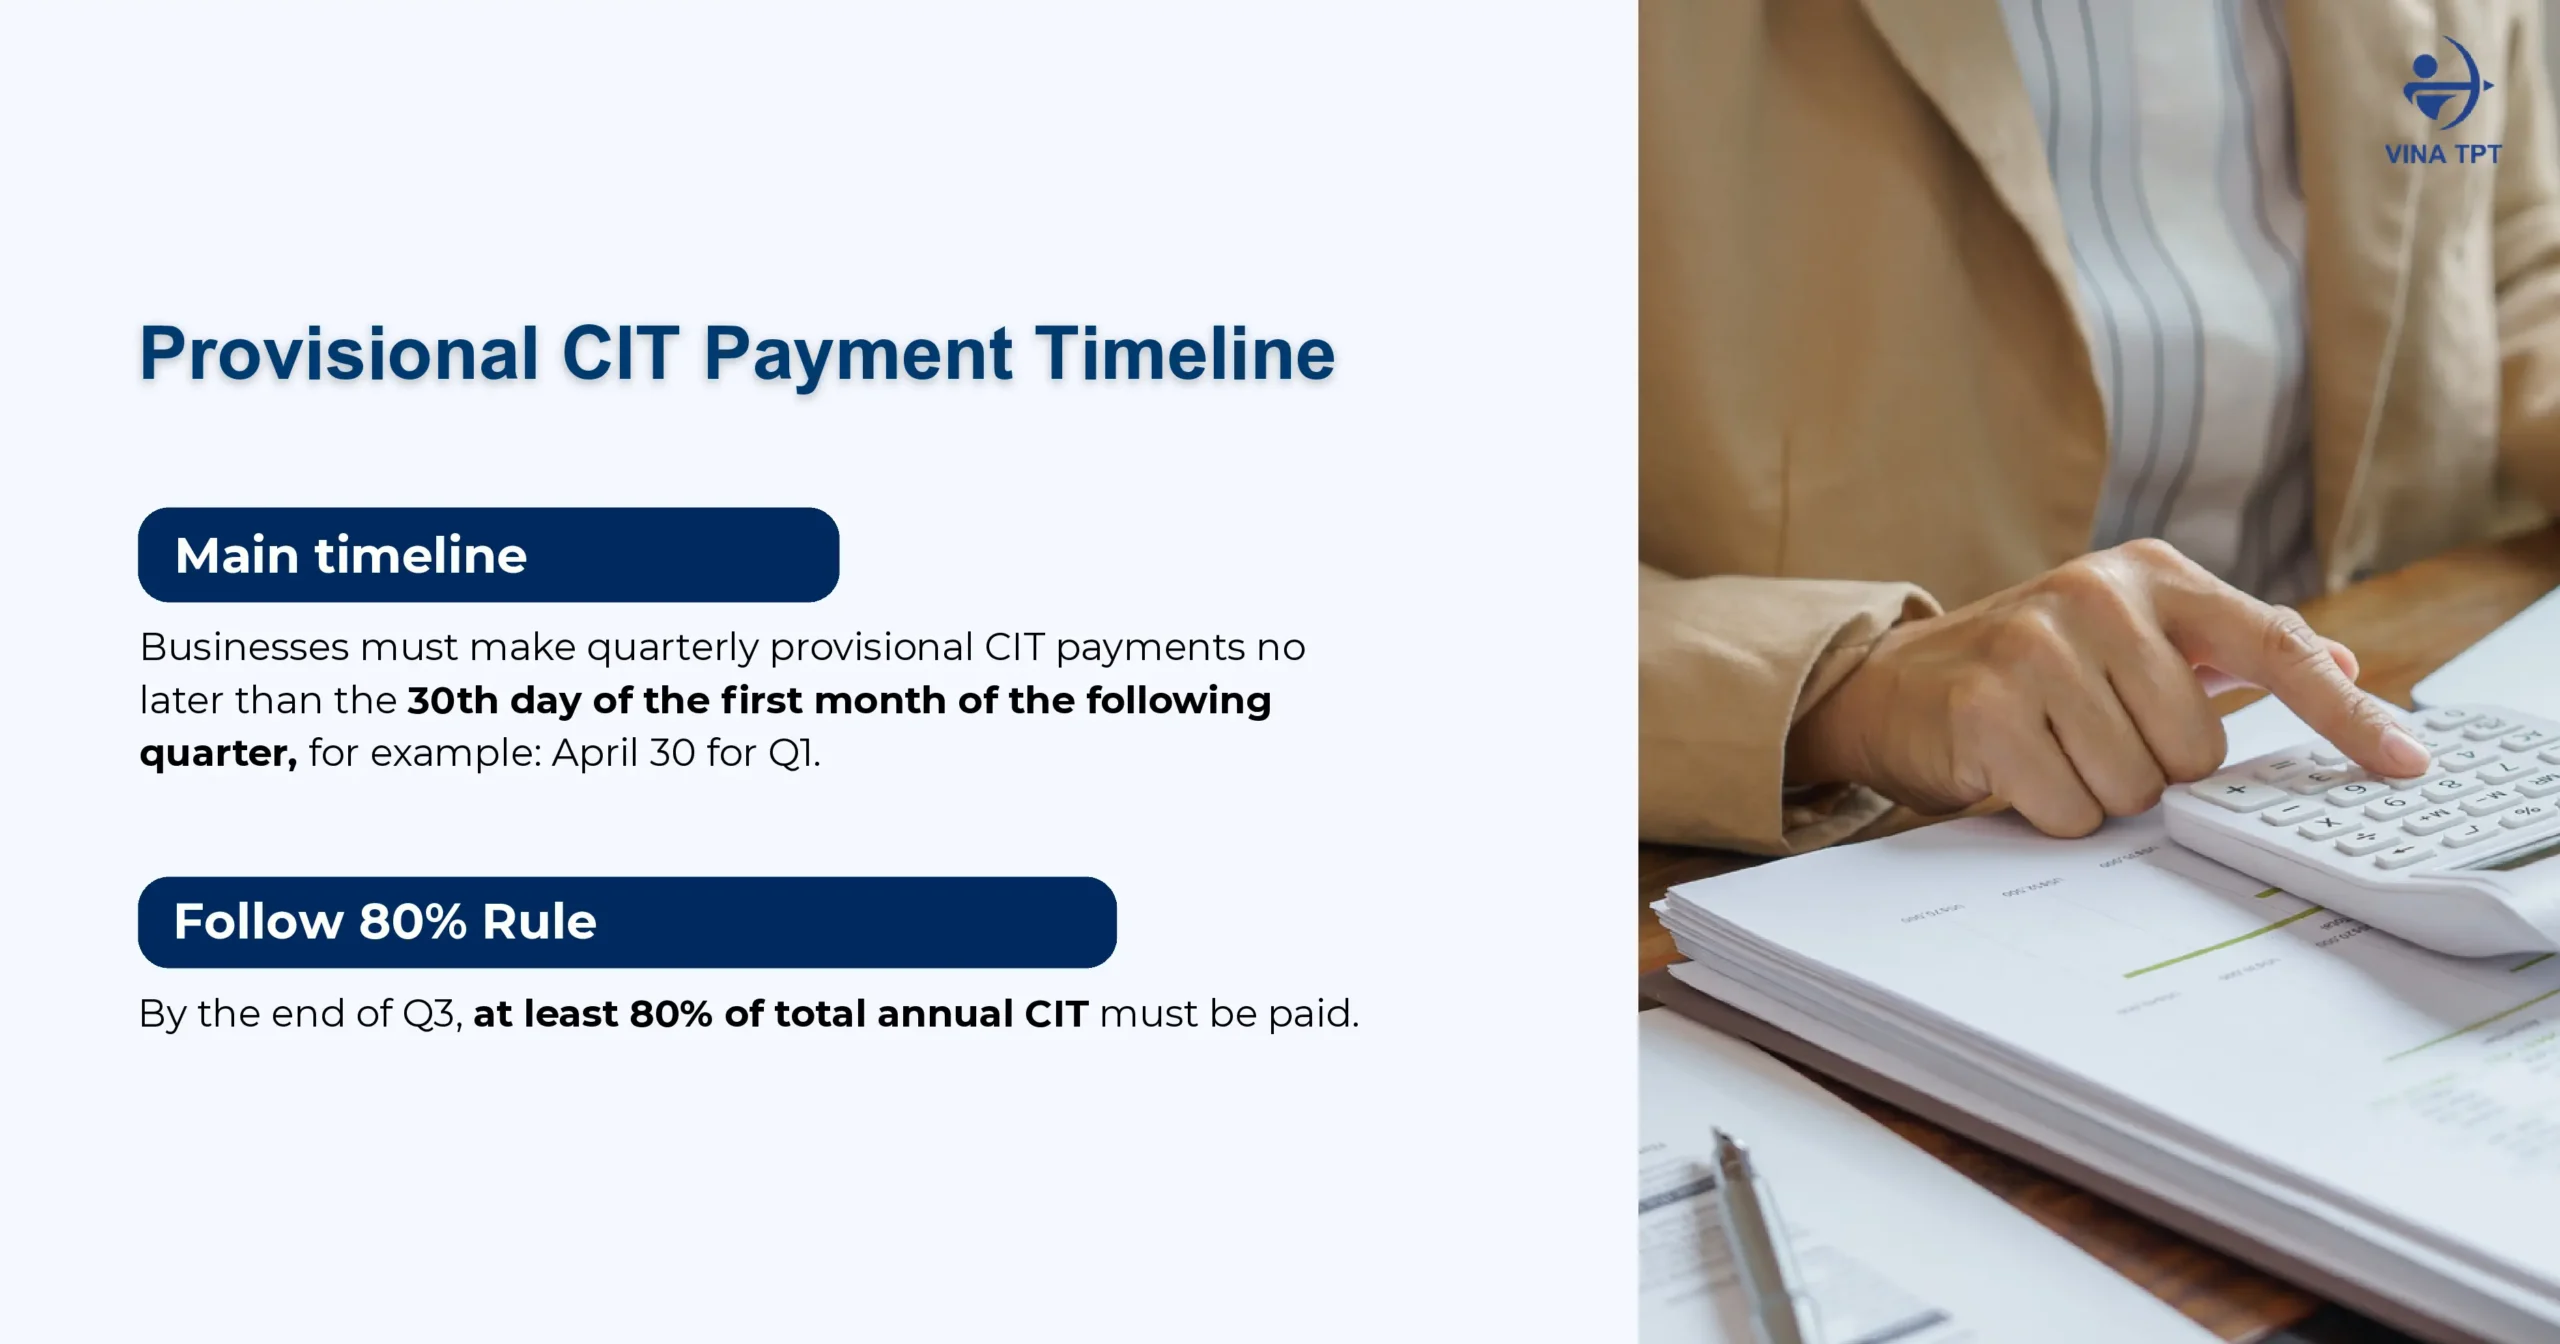
2.1. 標準税率および四半期予定納税ルール(80%ルール)
現在、ベトナムにおける法人所得税(CIT)の標準税率は課税所得に対して20%です。ただし、2025年の新規則により、優遇条件を満たす一定の企業には以下の軽減税率が適用されます。
- 15%: 年間総売上高が30億VND以下の企業に適用。
- 17%: 年間総売上高が30億VND超〜500億VND以下の企業に適用.
80%ルールに関する特記事項::
現行規定により、事業年度の4四半期におけるCIT予定納税額の合計は、年次確定申告時の最終納税額の80%を下回ってはなりません。納税額がこの80%の基準に達しない場合、第4四半期の納付期限の翌日から起算して、不足額に対して日歩0.03%の延滞税が課されます。
2.2. 2020年投資法に基づく税制優遇措置(タックス・インセンティブ)
FDI企業は、政令第31/2021/ND-CP号に定める立地条件または投資奨励分野の要件を満たすことで、魅力的な税制優遇パッケージを活用することができます。
|
優遇措置の種類 |
優遇水準 |
適用条件および対象分野 |
| 10%の優遇税率 | 15年間(最長30年まで延長可能) | ハイテクプロジェクト、ハイテク技術応用、研究開発(R&D)、再生可能エネルギー分野。 |
| 100%免税および50%減税 | 4年間免税、その後9年間50%減税 | 工業団地、経済区、または社会経済条件が特に困難な地域における新規投資プロジェクト。 |
| 15%〜17%の優遇税率 | プロジェクト期間を通じて適用 | 所定の資本規模または大規模雇用創出の基準を満たす企業。 |
2025年の主な改正ポイント:
- 科学研究、デジタルトランスフォーメーション(DX)、新技術実証、排出量削減、および地域社会貢献活動に関連する損金算入費用の範囲拡大が認められました。
- 複数の優遇区分に該当する場合、企業は最も有利な優遇水準を選択する権利を有します。
- 欠損金は最長5年間連続して繰越控除が可能であり、適正な目的に使用される場合に限り、課税所得の最大20%を科学技術開発基金として積み立てることができます。
実例: 韓国の大手テクノロジー企業がホーチミン市ハイテクパークにソフトウェア開発拠点を設立しました。CIT優遇措置を適切に申請したことで、同社は15年間の10%優遇税率に加え、課税所得発生年度から最初の4年間の100%免税、およびその後9年間の50%減税の適用を受け、数百万米ドル規模の節税を実現しました。
>>> 2025年の法人所得税優遇政策に関するより詳細かつ網羅的な最新情報については、こちらの記事をご覧ください:2025年ベトナムの税制優遇措置:新規法人税法の下で利益を最適化するための総合案内
3. 従業員に対する個人所得税(PIT)および社会保険の義務
従業員、とりわけ外国人専門家や駐在員(エクスパット)に対する個人所得税(PIT)および社会保険(BHXH)のコンプライアンスにおいては、居住者・非居住者の区分を誤ると高額な追徴課税リスクを招く恐れがあります。
3.1. PITの源泉徴収および居住性判定ルール
FDI企業は、従業員へ給与・所得を支払う前に、月次または四半期ごとに個人所得税(PIT)を源泉徴収し、申告・納付する義務を負います。
- 居住者:暦年(または連続する12か月間)においてベトナムに183日以上滞在する個人。全世界所得に対して5%〜35%の累進税率が適用されます。
- 非居住者: 居住者の要件を満たさない個人、具体的には課税年度におけるベトナム滞在日数が183日未満であり、かつベトナム国内に恒久的住居を有しない個人を指します。
3.2. 強制社会保険の加入・納付義務
社会保険法および関連規定に基づき、FDI企業は従業員に対して以下の保険料を負担・納付する必要があります。
- ベトナム人従業員: 社会保険、健康保険、失業保険を合わせて合計32%の料率で拠出します(企業負担:21.5%、従業員負担:10.5%)。
- 外国人従業員(駐在員): 労働許可証(ワークパーミット)を保有し、無期雇用契約または1年以上の有期雇用契約を締結している場合、社会保険および健康保険への加入が義務付けられます。
>>> 詳細はこちら:
- Personal Income Tax 2026: Key Changes Directly Affecting Employees
- Vietnam Tax Handbook for investor of Vina TPT
4. 外国契約者税(FCT)および関連する法的義務
外国契約者税(FCT)は、設立間もない多くのFDI企業が見落としがちな特殊な税金であり、申告漏れや罰則の対象となるケースが多発しています。
4.1. FCTの性質と徴収メカニズム
FCTは、ベトナム法に基づかず事業を営む外国の法人および個人に対し、ベトナム国内でのサービス提供またはサービスを伴う物品の供給(ソフトウェア使用料・ロイヤルティ、親会社からの経営コンサルティング料、越境デジタルマーケティングサービスなど)から所得を得る場合に課税されます。
FCTは主に「付加価値税(VAT)」と「法人所得税(CIT、個人の場合は個人所得税)」の2つの要素で構成されます。ベトナム国内のFDI企業は、外国契約者へ対価を送金する前に、契約者に代わってFCTを源泉徴収し、申告・納付する責任を負います。
具体例: FDI企業がシンガポールの親会社に対してソフトウェアロイヤルティとして10万米ドルを支払う場合、同社は適用されるFCT税率(ロイヤルティに対するCITは通常5%)を判定し、外国契約者用の税コードを取得したうえで、支払日から10日以内にFCTを申告・納付しなければなりません。
4.2.2. その他の必須手数料および定期報告義務
上記の4大主要税目に加え、外資系企業に対するベトナムの税務・法務上の義務には、国家投資情報システムを通じたプロジェクト実施状況の定期申告・報告である投資活動報告書(IAR)の提出も含まれます。
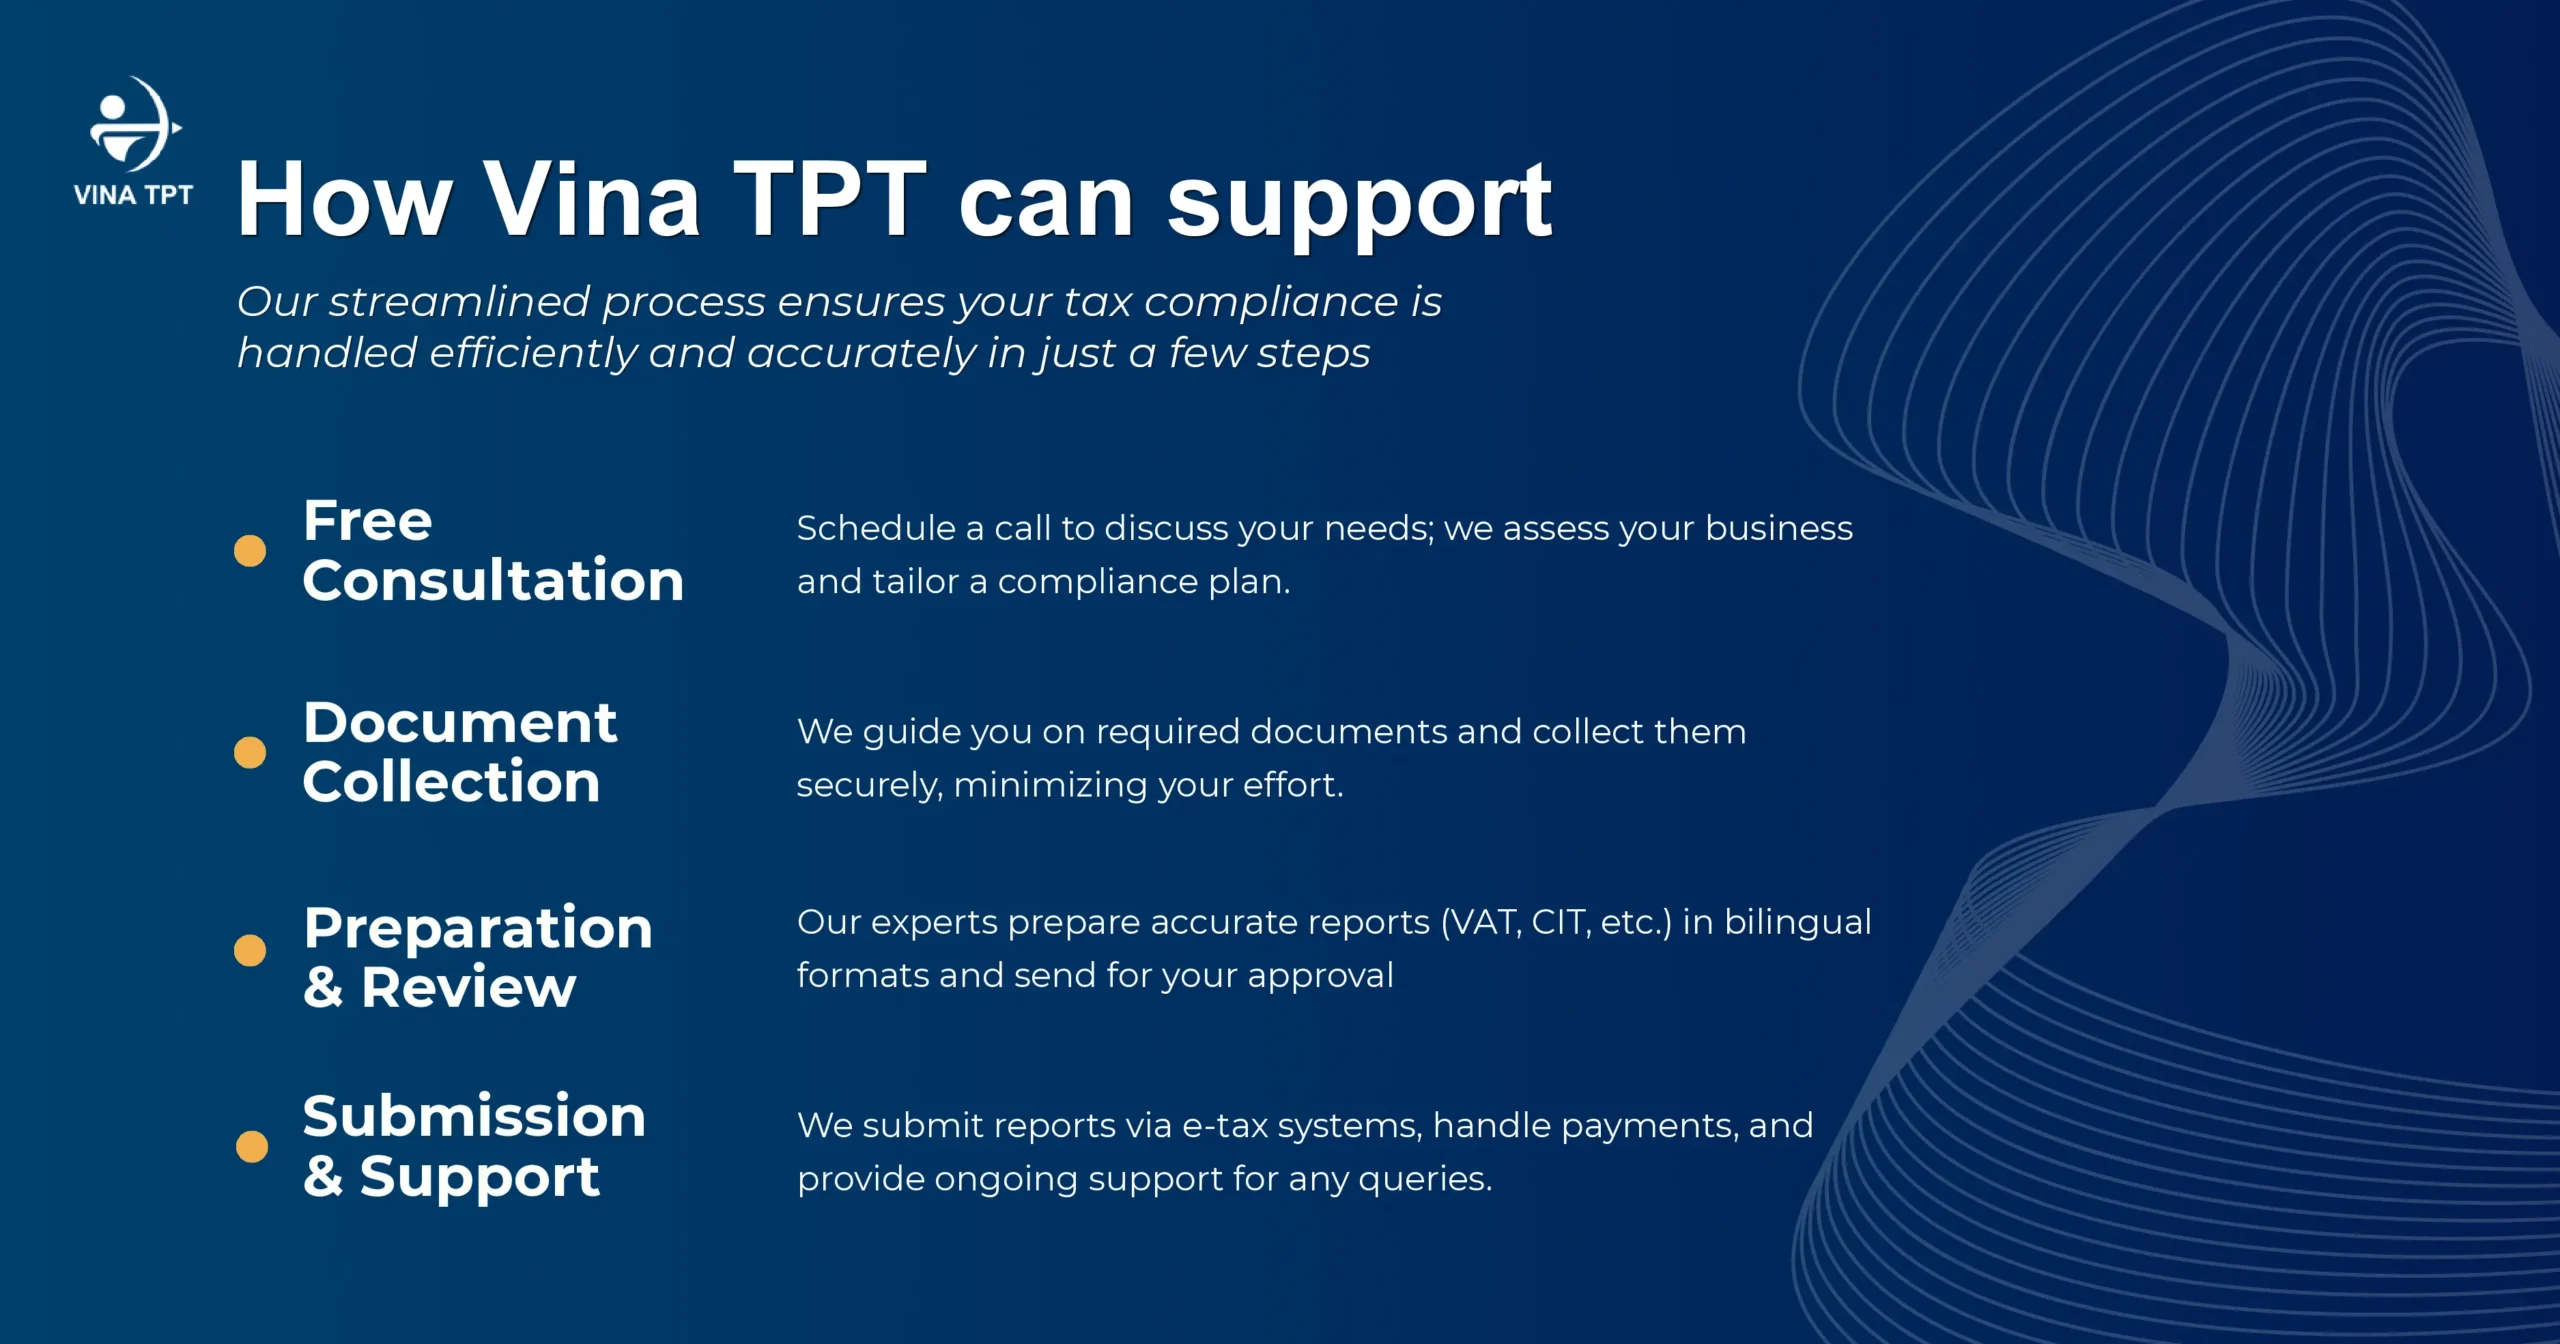
5. Vina TPTの税務コンプライアンス・サービスを利用するメリット
Vina TPTをパートナーとして選ぶことは、単なる税務申告のアウトソーシングにとどまらず、ベトナムにおける事業運営の全プロセスを守る強固な「財務の盾」を自ら備えることを意味します。
高コストで肥大化した社内経理・税務チームを抱えながら、離職リスクや法令改正への対応不足に悩まされる代わりに、Vina TPTと提携することで運営コストを最大40%最適化できます。さらに重要な点として、経験豊富な公認会計士(CPA)およびチーフアカウンタント(会計主任)の専門家による3段階の独立品質管理モデルにより、追徴課税、行政罰金、年次決算時の申告誤りといったリスクを根本から排除します。
法的安全性の確保に加え、Vina TPTは戦略的アドバイザーとして、法人所得税法の趣旨に沿った税制優遇措置の合法的な最大化と損金算入構造の最適化を支援します。同時に、すべての財務データはバイリンガル(英語・ベトナム語)の経営管理レポートへと標準化され、取締役会や海外本社が正確な財務状況をリアルタイムで把握できる透明性の高い情報架橋を構築します。これらすべてが万全の安心感をもたらし、外国人投資家の皆様が市場拡大という本来の経営目標に専念できる環境を実現します。
税務コンプライアンスについてお悩みですか?ぜひ本日、Vina TPTまでお問い合わせください。無料相談および専門の税務コンプライアンス・サービスをご案内いたします。