Đối với các nhà đầu tư nước ngoài khi bước vào thị trường Việt Nam, việc tuân thủ thuế không đơn thuần là nghĩa vụ nộp vào ngân sách nhà nước, mà còn là yếu tố then chốt ảnh hưởng trực tiếp đến an toàn tài chính và sự phát triển bền vững lâu dài của dự án đầu tư. Rào cản ngôn ngữ, sự phức tạp của hệ thống pháp luật địa phương cùng các văn bản dưới luật thường xuyên được cập nhật khiến quản lý thuế trở thành “nút thắt” lớn nhất đối với ban quản trị doanh nghiệp FDI.
Chỉ một sai sót nhỏ trong việc xác định hóa đơn không hợp lệ, hạch toán sai chi phí không được trừ, hay chậm kê khai thuế nhà thầu cũng có thể dẫn đến các khoản phạt hành chính nặng nề, bị truy thu thuế kèm tiền chậm nộp 0,03%/ngày, hoặc đối mặt với các cuộc thanh tra thuế kéo dài làm gián đoạn toàn bộ chuỗi cung ứng.
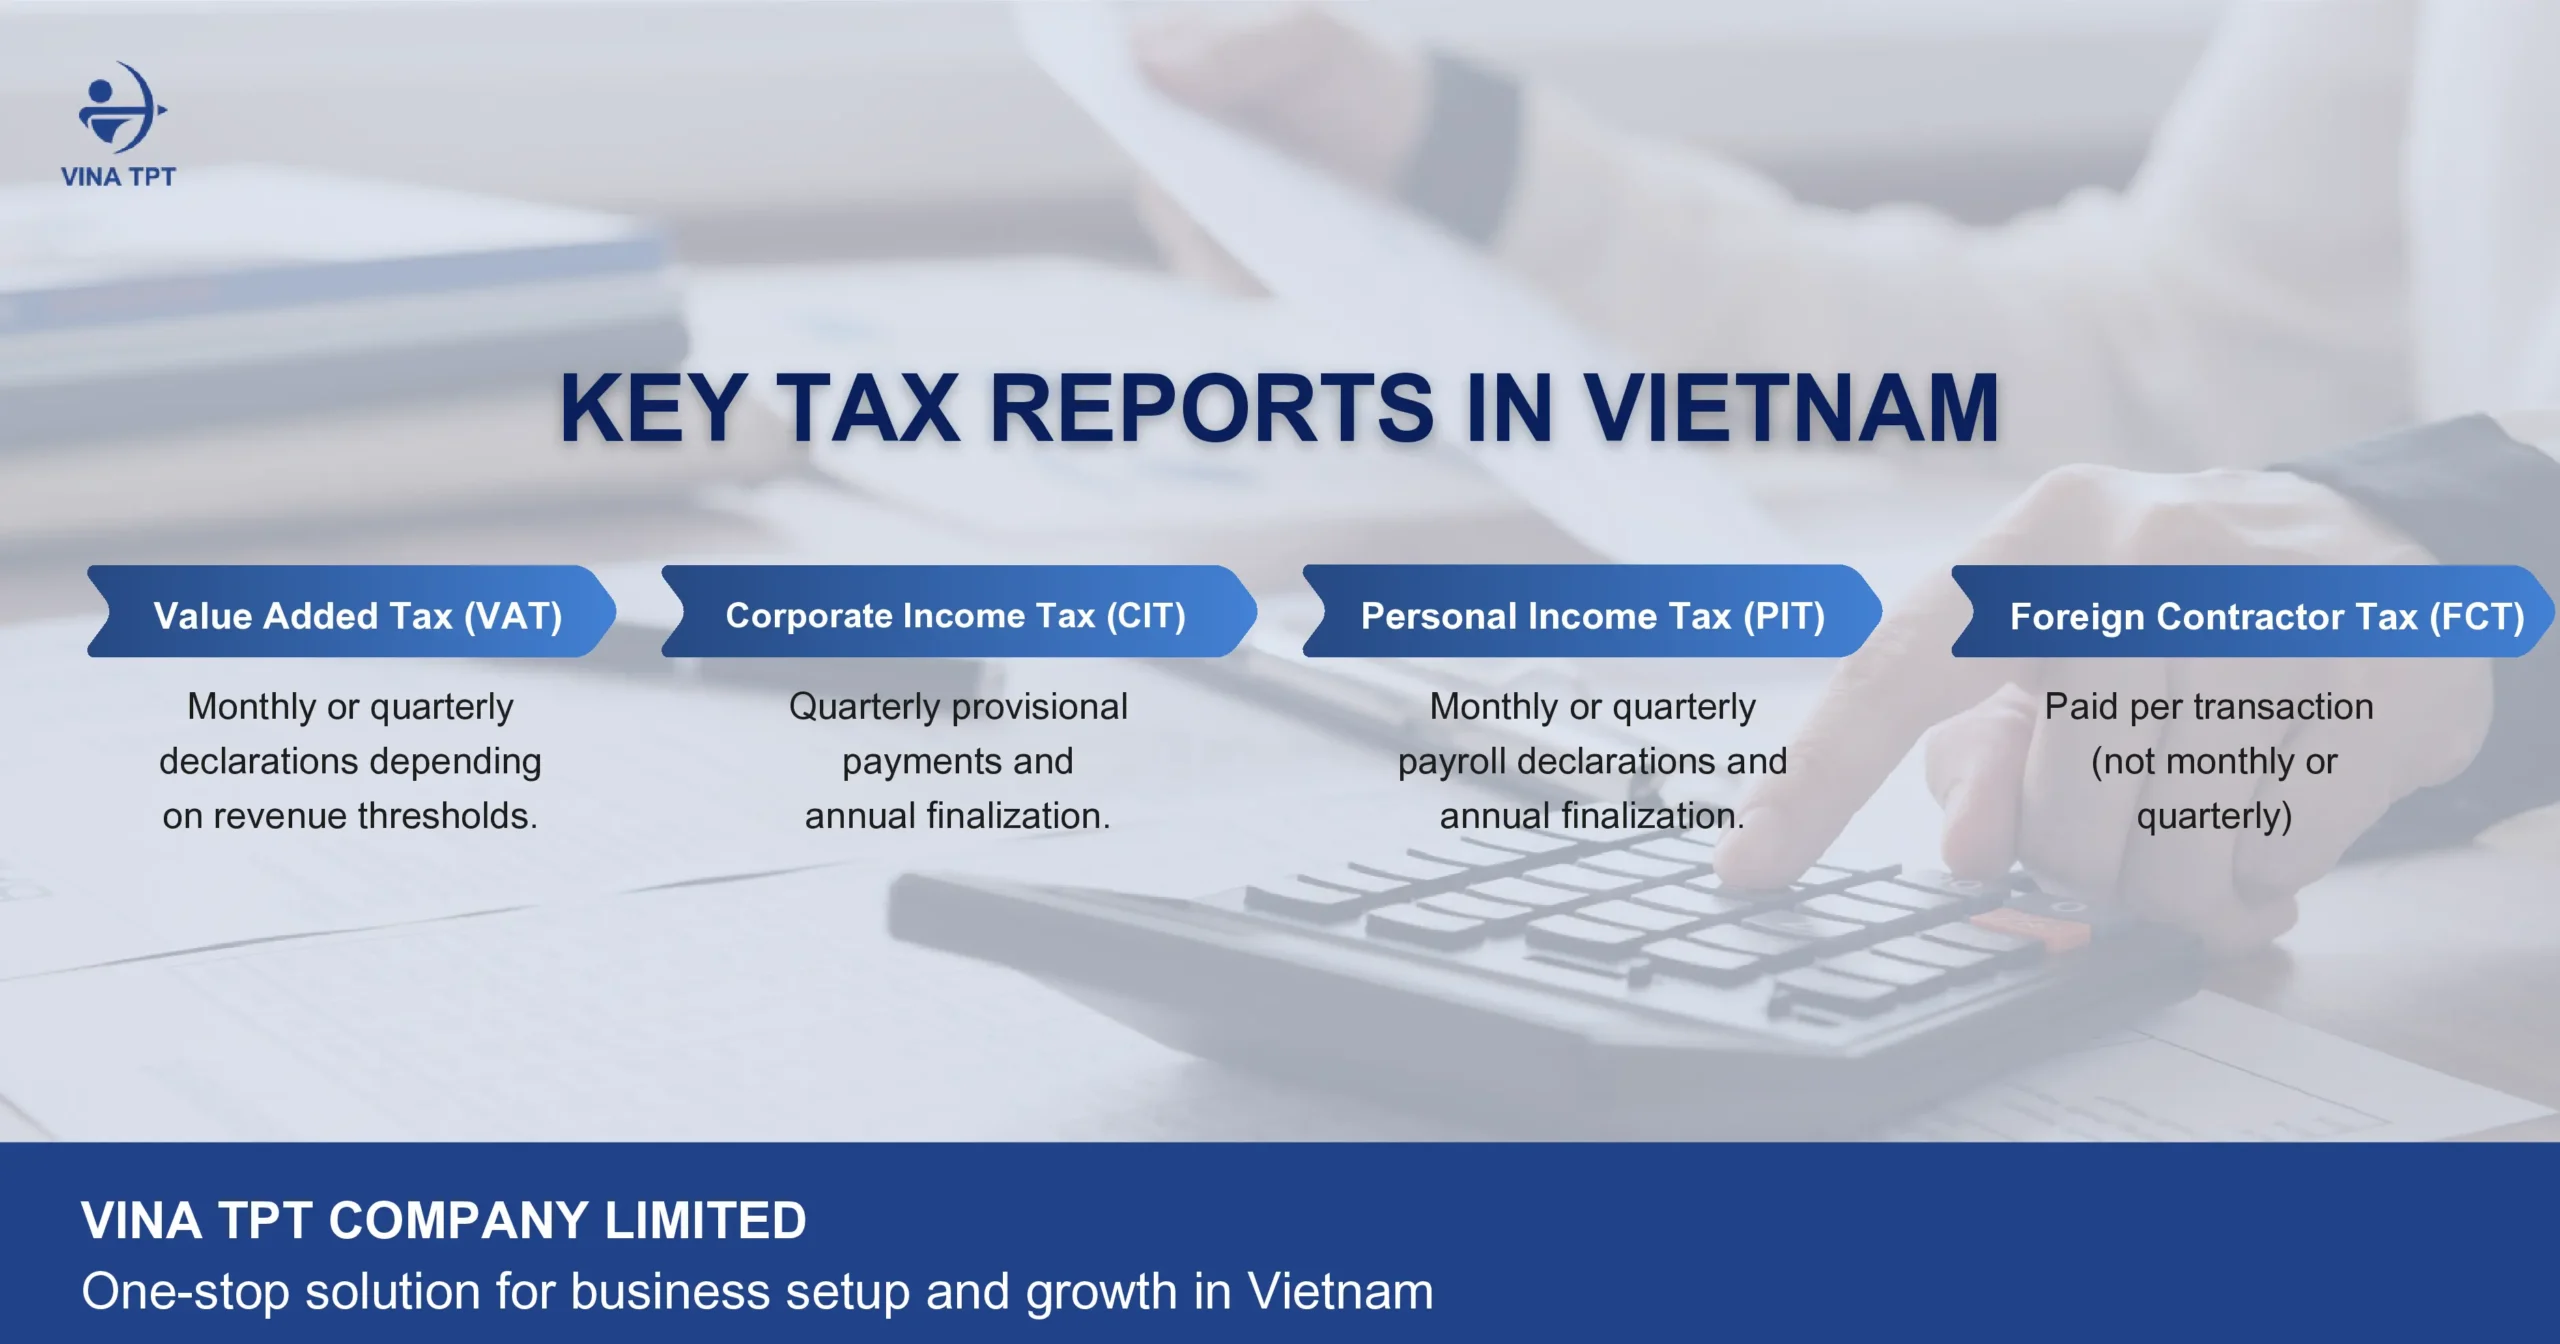
Bài viết này cung cấp cái nhìn tổng quan toàn diện về tuân thủ thuế FDI tại Việt Nam, phân tích chi tiết 4 thuế cốt lõi (GTGT, TNDN, TNCN, FCT) cùng các nghĩa vụ pháp lý mới nhất, đồng thời hé lộ giải pháp chuyên sâu về nghĩa vụ thuế doanh nghiệp nước ngoài của Vina TPT nhằm giúp các nhà đầu tư hoàn toàn chủ động trong bài toán tài chính tại Việt Nam.
1. Thuế Giá trị Gia tăng (GTGT/VAT) – Nghĩa vụ Thuế quan trọng nhất đối với Mọi Doanh nghiệp
Thuế Giá trị Gia tăng (GTGT) là thuế gián thu có tần suất giao dịch cao nhất và chịu sự giám sát chặt chẽ nhất từ cơ quan thuế địa phương. Đây là nghĩa vụ bắt buộc áp dụng cho mọi lĩnh vực hoạt động của doanh nghiệp FDI tại Việt Nam, bao gồm thương mại, sản xuất, dịch vụ, xuất nhập khẩu và các lĩnh vực khác.
1.1. Căn cứ Pháp lý & Chu kỳ Kê khai
Theo Luật Thuế Giá trị Gia tăng 2008 (đã được sửa đổi, bổ sung) và hướng dẫn mới nhất tại Nghị định 181/2025/NĐ-CP, doanh nghiệp FDI mới thành lập hoặc có tổng doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống thực hiện kê khai thuế GTGT theo quý. Doanh nghiệp có doanh thu năm trước liền kề trên 50 tỷ đồng bắt buộc phải kê khai thuế GTGT theo tháng.
1.2. Điều kiện để được khấu trừ Thuế GTGT Đầu vào
Để được khấu trừ thuế GTGT đầu vào, bộ phận kế toán của doanh nghiệp FDI phải đáp ứng đồng thời các điều kiện sau:
- Có hóa đơn GTGT hợp lệ (được cấp mã của cơ quan thuế theo Nghị Định 123/2020/ND-CP).
- Có chứng từ thanh toán không dùng tiền mặt (chuyển khoản từ tài khoản bên mua sang tài khoản bên bán) đối với các hóa đơn có giá trị từ 5 triệu đồng trở lên (đã bao gồm thuế GTGT).
- Hàng hóa, dịch vụ mua vào phải phục vụ trực tiếp cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT.
2. Thuế Thu nhập Doanh nghiệp (TNDN/CIT) – Thuế Trên Lợi nhuận & Quy tắc Tạm nộp
Thuế Thu nhập Doanh nghiệp (TNDN) ảnh hưởng trực tiếp đến lợi nhuận ròng của nhà đầu tư nước ngoài. Việc nắm rõ quy tắc tạm nộp và cơ chế ưu đãi thuế là chìa khóa để tối ưu hóa hiệu quả sử dụng vốn.
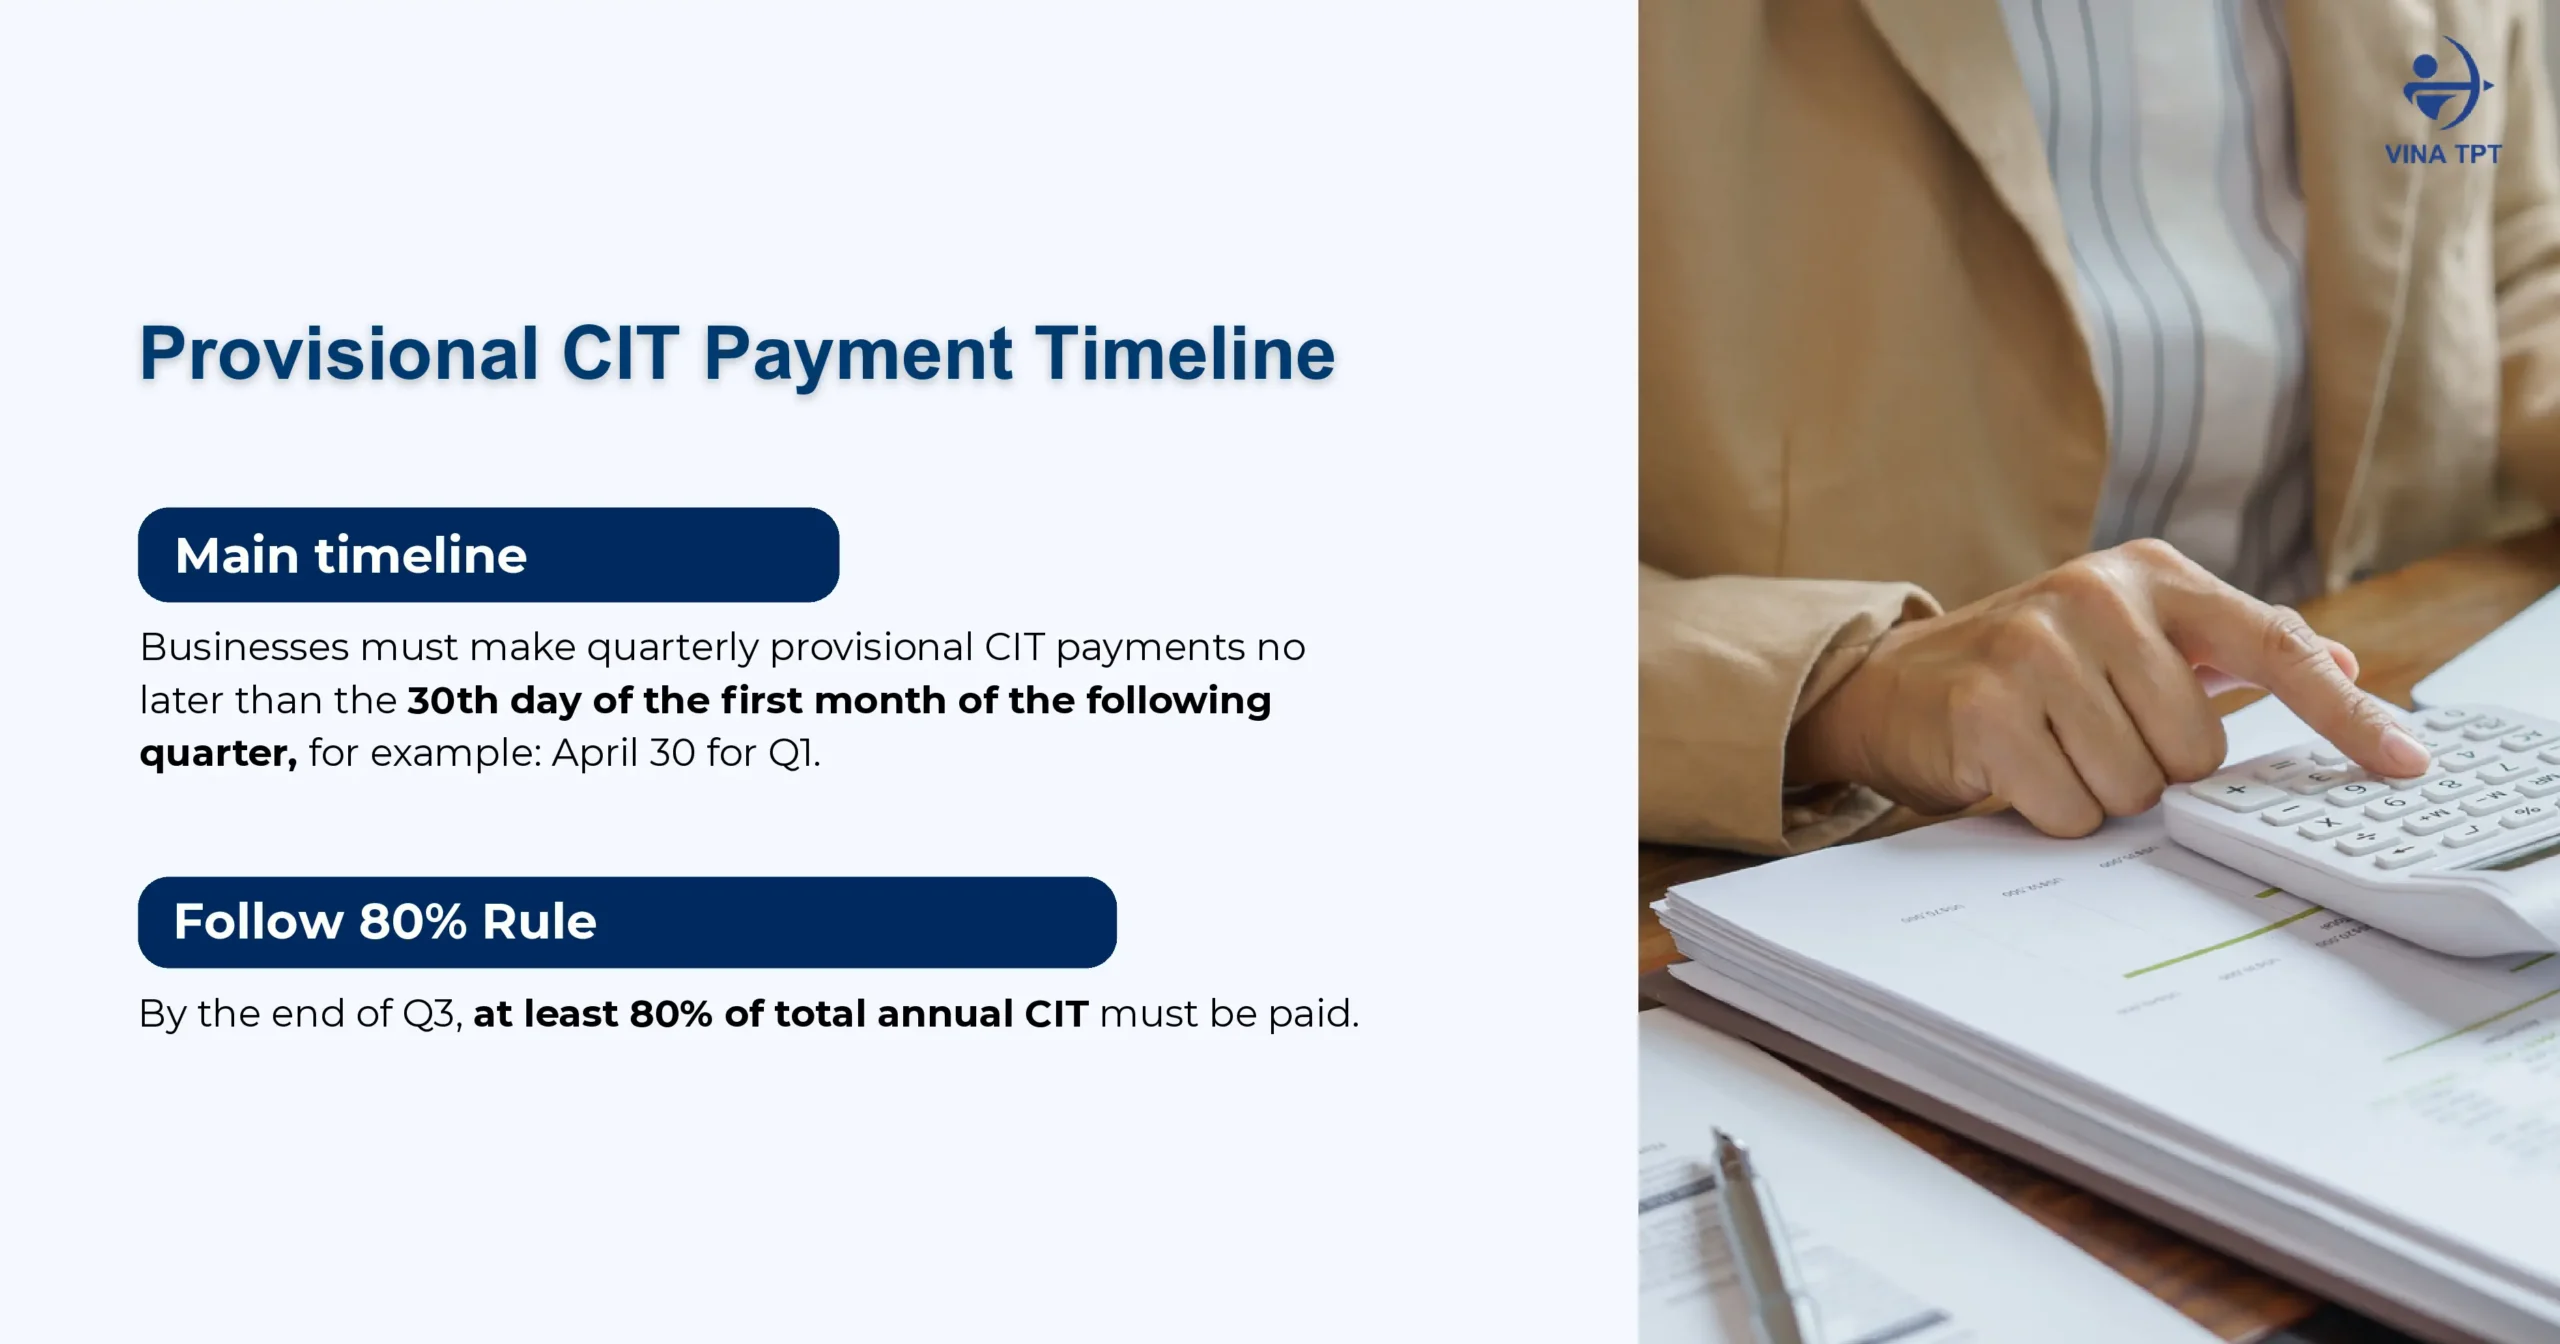
2.1. Thuế suất Chuẩn & Quy tắc Tạm nộp Theo Quý (Quy tắc 80%)
Thuế suất Thuế Thu nhập Doanh nghiệp (TNDN) phổ thông tại Việt Nam hiện nay là 20% trên thu nhập chịu thuế. Tuy nhiên, theo các quy định mới năm 2025, một số doanh nghiệp đáp ứng điều kiện ưu đãi có thể được hưởng mức thuế suất thấp hơn:
- 15%: Áp dụng cho doanh nghiệp có tổng doanh thu năm không vượt quá 3 tỷ đồng.
- 17%: Áp dụng cho doanh nghiệp có tổng doanh thu năm từ trên 3 tỷ đồng đến 50 tỷ đồng.
Lưu ý đặc biệt về Quy tắc 80%:
Lưu ý đặc biệt về Quy tắc 80%: Theo quy định hiện hành, tổng số thuế TNDN tạm nộp của 4 quý trong năm tính thuế không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm. Nếu nộp thiếu so với ngưỡng 80% này, doanh nghiệp sẽ bị tính tiền chậm nộp (0,03%/ngày) trên số thuế nộp thiếu, tính từ ngày tiếp theo ngày hết hạn nộp thuế của quý 4.
2.2. Cơ chế Ưu đãi Thuế theo Luật Đầu tư 2020
Doanh nghiệp FDI có thể tận dụng các gói ưu đãi thuế hấp dẫn nếu đáp ứng các điều kiện về địa bàn hoặc ngành nghề ưu đãi đầu tư theo Nghị định 31/2021/NĐ-CP:
|
Hình thức Ưu đãi |
Mức Ưu đãi |
Điều kiện & Ngành nghề Áp dụng |
| Thuế suất ưu đãi 10% | Trong 15 năm (có thể kéo dài đến 30 năm) | |
| Miễn 100% & Giảm 50% | Miễn 4 năm, giảm 50% trong 9 năm tiếp theo | Dự án mới thành lập tại khu công nghiệp, khu kinh tế, hoặc địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn. |
| Thuế suất ưu đãi 15% – 17% | Áp dụng trong suốt thời gian thực hiện dự án | Doanh nghiệp đáp ứng tiêu chí về quy mô vốn hoặc sử dụng nhiều lao động theo quy định. |
Cập nhật quan trọng trong năm 2025:
- Doanh nghiệp được mở rộng các khoản chi phí được trừ liên quan đến nghiên cứu khoa học, chuyển đổi số, thử nghiệm công nghệ mới, giảm phát thải và các hoạt động cộng đồng.
- Trường hợp đáp ứng nhiều nhóm ưu đãi khác nhau, doanh nghiệp có quyền lựa chọn mức ưu đãi có lợi nhất.
- Các khoản lỗ có thể được chuyển tiếp liên tục tối đa 5 năm, và tối đa 20% thu nhập chịu thuế có thể được dành riêng để thành lập Quỹ Phát triển Khoa học & Công nghệ (nếu sử dụng đúng mục đích).
Ví dụ thực tế: Một tập đoàn công nghệ Hàn Quốc thành lập nhà máy sản xuất phần mềm tại Khu Công nghệ cao TP.HCM. Nhờ áp dụng đúng các ưu đãi thuế TNDN, công ty được hưởng thuế suất 10% trong 15 năm, miễn 100% thuế TNDN trong 4 năm đầu (kể từ năm có thu nhập chịu thuế) và giảm 50% trong 9 năm tiếp theo – tiết kiệm hàng triệu USD tiền thuế.
>>> Để cập nhật chi tiết và đầy đủ nhất về toàn bộ chính sách ưu đãi Thuế Thu nhập Doanh nghiệp năm 2025, vui lòng đọc bài viết: Ưu đãi Thuế tại Việt Nam 2025: Hướng dẫn Toàn diện để Tối ưu hóa Lợi nhuận theo Luật Thuế TNDN Mới
Nhận tư vấn chuyên gia về chính sách ưu đãi thuế
3. Thuế Thu nhập Cá nhân (TNCN) và Trách nhiệm Bảo hiểm Xã hội cho Nhân sự
Việc tuân thủ Thuế Thu nhập Cá nhân (TNCN) và Bảo hiểm Xã hội (BHXH) cho lực lượng lao động – đặc biệt là các chuyên gia và nhà quản lý người nước ngoài (Expats) – luôn tiềm ẩn rủi ro bị truy thu thuế rất lớn nếu không phân loại chính xác tình trạng cư trú.
3.1. Quy tắc Khấu trừ Thuế TNCN & Phân loại Tình trạng Cư trú
Doanh nghiệp FDI có trách nhiệm khấu trừ, kê khai và nộp Thuế Thu nhập Cá nhân (TNCN) theo tháng hoặc quý trước khi trả thu nhập cho người lao động:
- Cá nhân Cư trú: Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch (hoặc 12 tháng liên tục). Áp dụng biểu thuế lũy tiến từng phần từ 5% đến 35% trên thu nhập toàn cầu
- Cá nhân Cư trú: Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch (hoặc 12 tháng liên tục). Áp dụng biểu thuế lũy tiến từng phần từ 5% đến 35% trên thu nhập toàn cầu
3.2. Trách nhiệm Bảo hiểm Xã hội (BHXH) bắt buộc
Theo Luật Bảo hiểm Xã hội và các quy định liên quan, doanh nghiệp FDI phải đóng các khoản sau cho người lao động:
- Lao động Việt Nam: Trích đóng BHXH, BHYT, BHTN với tổng tỷ lệ 32% (Doanh nghiệp đóng 21,5%, Người lao động đóng 10,5%).
- Lao động Nước ngoài (Expats): Bắt buộc tham gia BHXH và BHYT nếu có Giấy phép lao động (Work Permit) và hợp đồng lao động không xác định thời hạn hoặc có thời hạn từ 1 năm trở lên.
>>> Để biết thêm chi tiết:
- Thuế TNCN 2026: Điểm mới đáng chú ý cho người lao động
- Cẩm nang thuế Việt Nam dành cho nhà đầu tư của Vina TPT
4. Thuế Nhà thầu Nước ngoài (FCT) và các nghĩa vụ Pháp lý liên quan
Thuế Nhà thầu Nước ngoài (FCT) là sắc thuế đặc thù mà nhiều doanh nghiệp FDI mới đi vào hoạt động thường bỏ sót, dẫn đến các vi phạm về kê khai và xử phạt.
4.1. Bản chất & Cơ chế Thu Thuế FCT
Thuế FCT áp dụng đối với các tổ chức, cá nhân nước ngoài không hoạt động theo pháp luật Việt Nam nhưng có phát sinh thu nhập từ việc cung cấp dịch vụ hoặc hàng hóa gắn liền với dịch vụ tại Việt Nam (như bản quyền phần mềm, phí tư vấn quản lý từ công ty mẹ, dịch vụ tiếp thị kỹ thuật số xuyên biên giới,…).
Thuế FCT bao gồm 2 thành phần chính: Thuế GTGT và Thuế TNDN (hoặc Thuế TNCN). Doanh nghiệp FDI tại Việt Nam có trách nhiệm khấu trừ, kê khai và nộp thuế FCT thay cho nhà thầu nước ngoài trước khi thực hiện chuyển tiền thanh toán.
Ví dụ: Một công ty FDI thanh toán 100.000 USD phí bản quyền phần mềm cho công ty mẹ tại Singapore. Công ty phải xác định thuế suất FCT áp dụng (thường là 5% thuế TNDN đối với tiền bản quyền), đăng ký mã số thuế nhà thầu, đồng thời kê khai và nộp thuế FCT trong vòng 10 ngày kể từ ngày thanh toán.
4.2.2. Các khoản phí bắt buộc khác & nghĩa vụ báo cáo định kỳ
Ngoài bốn loại thuế chính, nghĩa vụ thuế và pháp lý tại Việt Nam đối với các công ty nước ngoài còn bao gồm Báo cáo Hoạt động Đầu tư (IAR): Kê khai và báo cáo định kỳ tình hình thực hiện dự án trên Hệ thống Thông tin Quốc gia về Đầu tư.
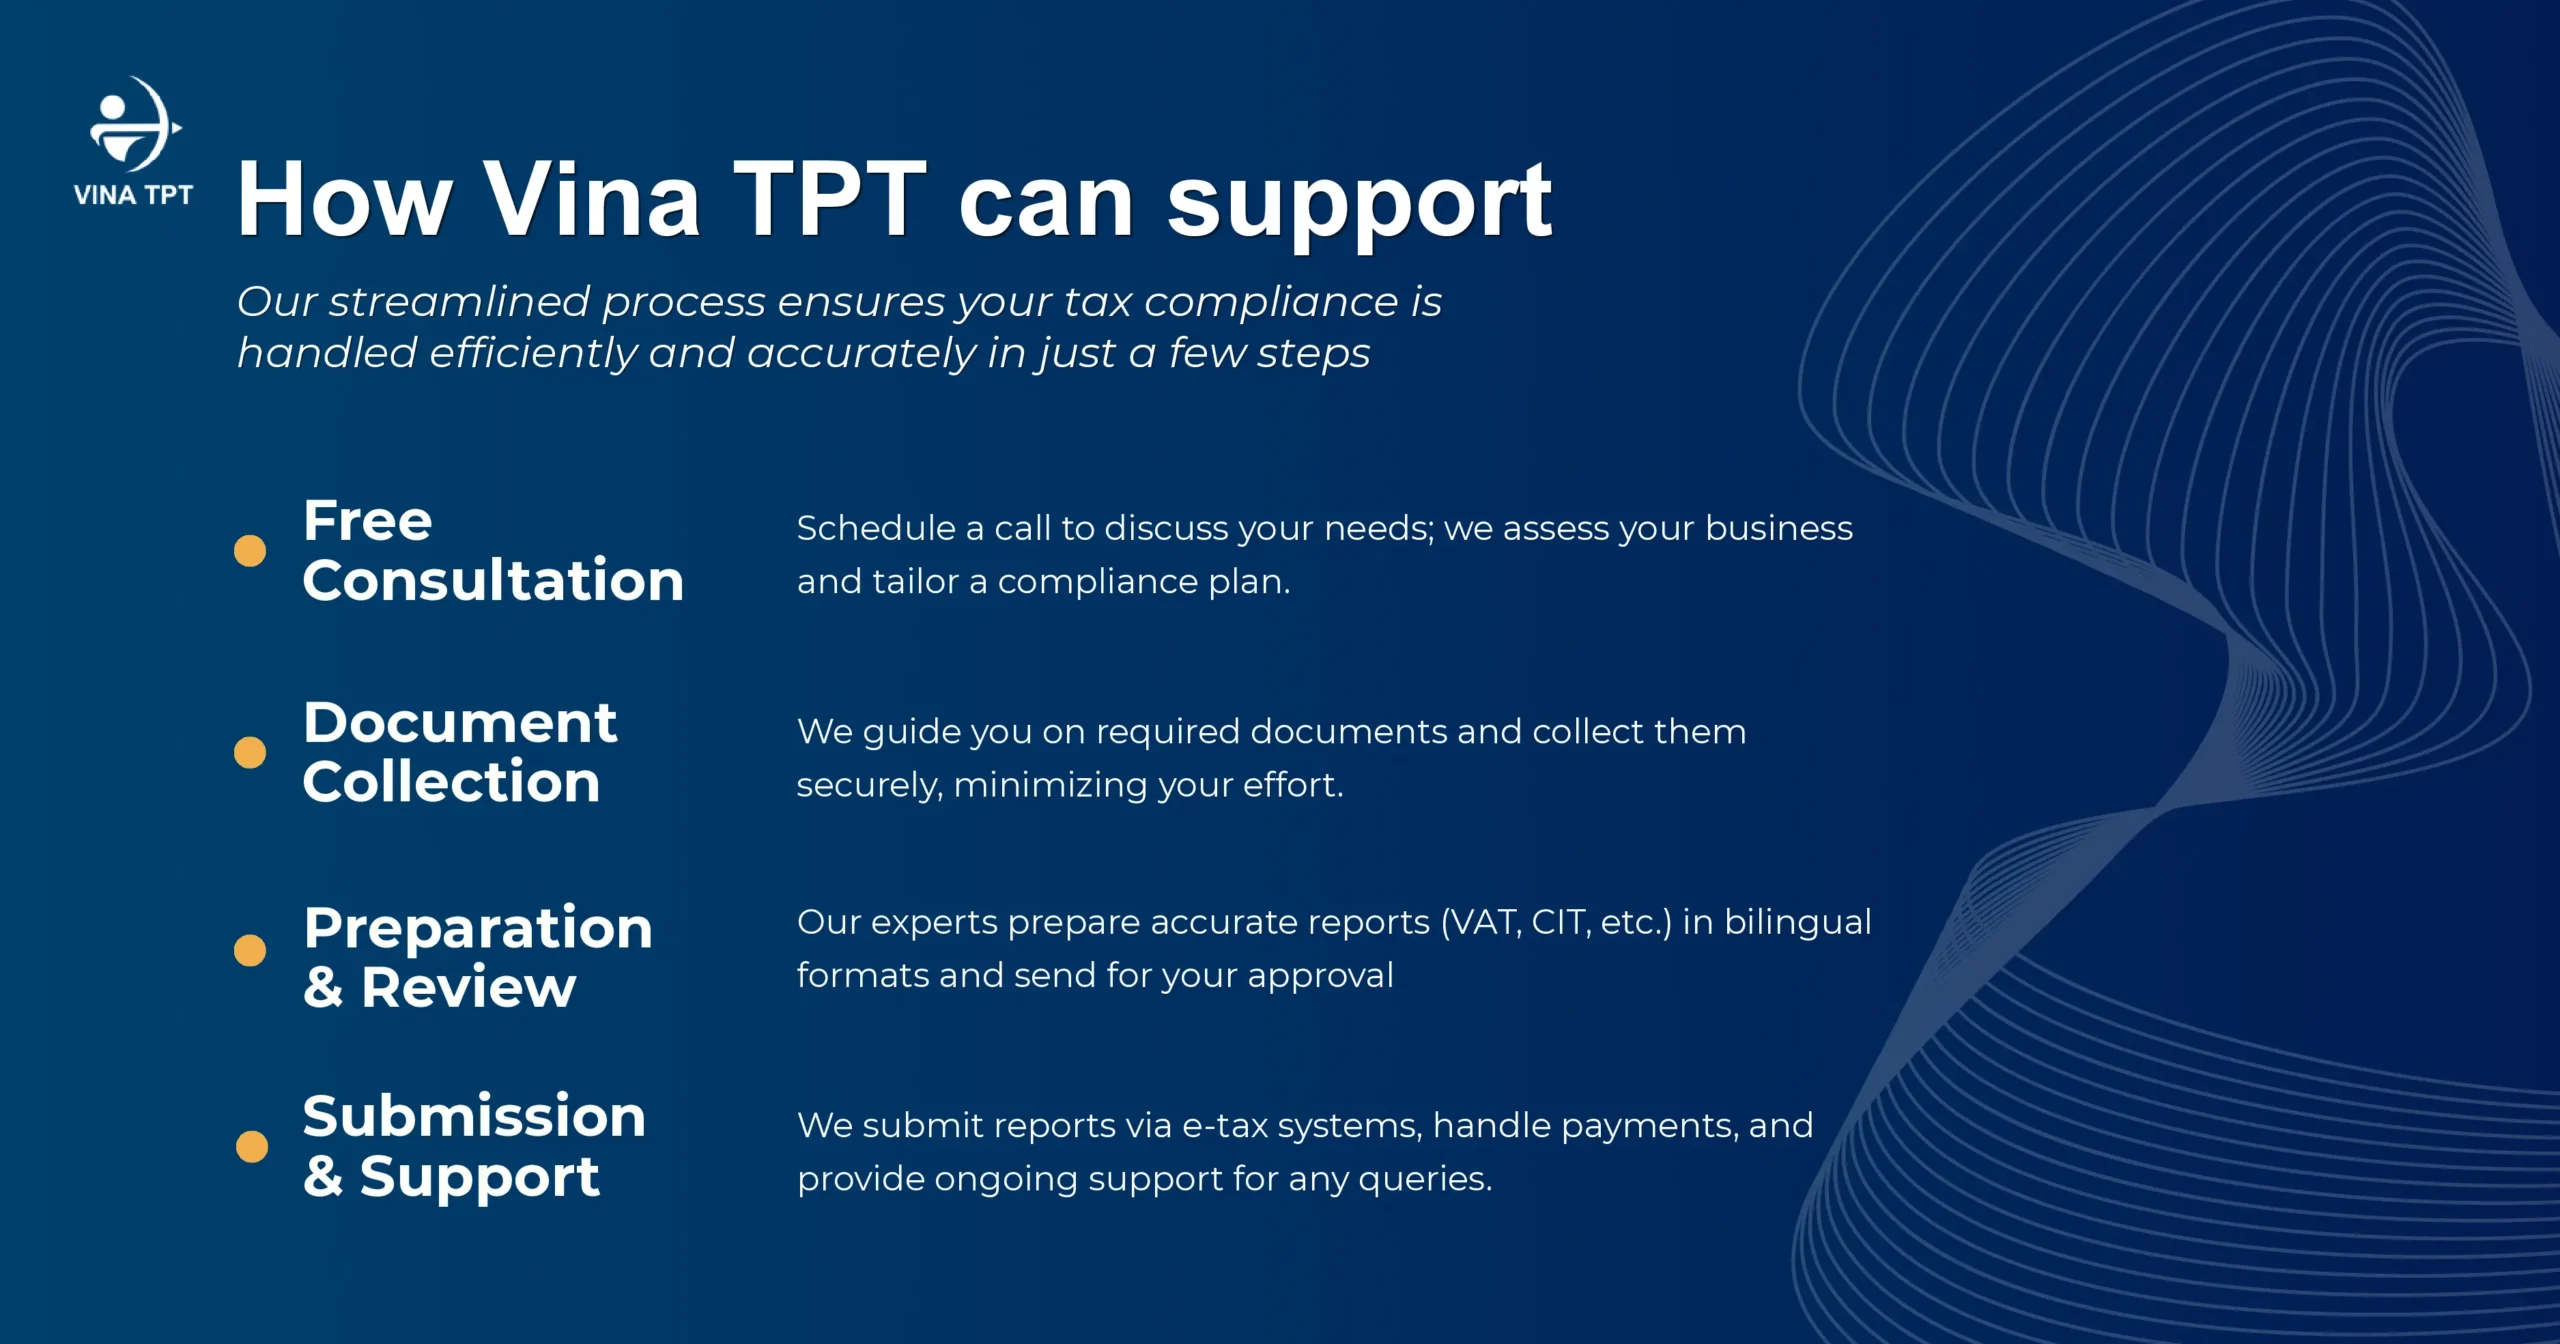
5. Lợi ích khi Sử dụng Dịch vụ Thuế của Vina TPT
Khi lựa chọn hợp tác với Vina TPT, các công ty FDI không chỉ đơn thuần sử dụng dịch vụ khai thuế bên ngoài – họ còn chủ động trang bị cho mình một “lá chắn tài chính” vững chắc cho toàn bộ quá trình hoạt động tại Việt Nam.
Thay vì phải duy trì một bộ máy kế toán – thuế nội bộ cồng kềnh với chi phí đắt đỏ nhưng vẫn đối mặt với rủi ro biến động nhân sự hay hạn chế về khả năng cập nhật luật, việc hợp tác với Vina TPT giúp doanh nghiệp tối ưu hóa chi phí vận hành lên đến 40%. Quan trọng hơn, nhờ mô hình kiểm soát chất lượng độc lập 3 cấp do đội ngũ chuyên gia CPA và Kế toán trưởng giàu kinh nghiệm trực tiếp vận hành, mọi rủi ro về truy thu thuế, xử phạt hành chính hay sai sót khi quyết toán đều được triệt tiêu ngay từ gốc.
Không chỉ dừng lại ở sự an toàn pháp lý, Vina TPT còn đóng vai trò là cố vấn chiến lược, hỗ trợ doanh nghiệp tận dụng tối đa các ưu đãi thuế một cách hợp pháp và tối ưu hóa cơ cấu chi phí được trừ theo đúng tinh thần của Luật Thuế TNDN. Đồng thời, toàn bộ dữ liệu tài chính được chuẩn hóa thành các báo cáo quản trị song ngữ (Anh – Việt), tạo cầu nối thông tin minh bạch giúp Hội đồng Quản trị và Công ty mẹ ở nước ngoài dễ dàng nắm bắt bức tranh tài chính chính xác theo thời gian thực. Tất cả mang lại sự an tâm tuyệt đối, giúp các nhà đầu tư nước ngoài tập trung hoàn toàn vào mục tiêu mở rộng thị trường.
Bạn đang lo lắng về vấn đề tuân thủ thuế? Hãy liên hệ với Vina TPT ngay hôm nay để nhận tư vấn miễn phí và trải nghiệm dịch vụ thuế chuyên sâu.