

Khi phát hiện hóa đơn bán ra hoặc hóa đơn mua vào bị sai sót, không ít nhân sự kế toán băn khoăn về cách kê khai bổ sung thuế GTGT và điều chỉnh tờ khai sao cho vừa đúng quy định vừa tối ưu thời gian xử lý.
Áp dụng cho kỳ quản lý thuế hiện hành năm 2026, quy trình xử lý hóa đơn sai sót thuế GTGT và khai bổ sung thuế GTGT đã được chuẩn hóa chi tiết tại Thông tư 91/2026/TT-BTC cùng Nghị định 252/2026/NĐ-CP. Điểm mấu chốt doanh nghiệp cần lưu ý là không phải mọi trường hợp hóa đơn điều chỉnh hay thay thế đều bắt buộc phải điều chỉnh lại sổ sách của kỳ gốc.
Bài viết dưới đây sẽ hướng dẫn chi tiết các phân loại nghiệp vụ giúp quý vị áp dụng chính xác cho từng tình huống thực tế của doanh nghiệp.
1. Cách Kê Khai Bổ Sung Thuế GTGT Khi Phát Hiện Sai Sót Hóa Đơn
Căn cứ quy định tại Điều 10 Thông tư 91/2026/TT-BTC (về xử lý hóa đơn điện tử đã lập có sai sót) và Điều 12 Nghị định 252/2026/NĐ-CP (về kê khai thuế GTGT bổ sung hồ sơ khai thuế), nguyên tắc quản lý cốt lõi là: Không phải mọi trường hợp sai sót hóa đơn đều bắt buộc phải kê khai bổ sung về kỳ gốc phát sinh hóa đơn.
Cách thức xử lý nghiệp vụ được phân định rõ theo từng nhóm hóa đơn như sau:
1.1. Đối với hóa đơn đầu ra (Doanh nghiệp là bên bán)
- Khi phát hiện sai sót trên hóa đơn đầu ra làm thay đổi căn cứ tính thuế (tăng/giảm doanh thu, tăng/giảm tiền thuế GTGT đầu ra) của kỳ đã kê khai, doanh nghiệp bắt buộc phải thực hiện kê khai bổ sung vào hồ sơ khai thuế của kỳ tính thuế có sai sót (kỳ gốc).
- Trường hợp sai sót không làm thay đổi số tiền thuế GTGT phải nộp (chỉ sai thông tin định danh như tên, địa chỉ người mua nhưng đúng mã số thuế và giá trị), doanh nghiệp chỉ thực hiện thủ tục điều chỉnh/thay thế hóa đơn theo quy định và không cần lập tờ khai bổ sung kỳ gốc.
1.2. Đối với hóa đơn đầu vào (Doanh nghiệp là bên mua)
- Trường hợp bắt buộc khai bổ sung kỳ gốc: Nếu việc phát hiện sai sót trên hóa đơn đầu vào dẫn đến khai sai làm tăng số thuế phải nộp hoặc làm giảm số thuế đã được hoàn của kỳ gốc.
- Trường hợp được kê khai vào kỳ phát hiện sai sót: Nếu việc điều chỉnh/thay thế hóa đơn đầu vào làm giảm số thuế GTGT phải nộp, hoặc chỉ làm tăng/giảm số thuế GTGT còn được khấu trừ chuyển sang kỳ sau, người mua được kê khai thuế gtgt bổ sung trực tiếp vào kỳ tính thuế phát hiện sai sót.
Lưu ý đặc biệt: Đối với hóa đơn điều chỉnh lập theo quy định tại khoản 5 Điều 10 Thông tư 91/2026/TT-BTC (các trường hợp trả lại hàng hóa, hoàn phí bảo hiểm, dịch vụ viễn thông, khí thiên nhiên…):
- Bên bán (người lập hóa đơn): Kê khai giảm doanh thu và thuế đầu ra vào kỳ tính thuế lập hóa đơn điều chỉnh.
- Bên mua (người nhận hóa đơn): Kê khai giảm chi phí và thuế được khấu trừ vào kỳ tính thuế nhận được hóa đơn điều chỉnh.
2. Những Trường Hợp Không Bắt Buộc Khai Bổ Sung Kỳ Gốc
Nắm vững các trường hợp miễn trừ khai bổ sung về kỳ gốc giúp bộ phận kế toán tiết kiệm đáng kể thời gian và tránh gây xáo trộn sổ sách kế toán đã quyết toán:
- Chỉ ảnh hưởng chỉ tiêu thuế khấu trừ chuyển kỳ sau: Trường hợp sai sót hóa đơn đầu vào làm thay đổi số thuế GTGT còn được khấu trừ nhưng không dẫn đến phát sinh thêm số thuế GTGT phải nộp hoặc số thuế GTGT đã hoàn của kỳ gốc.
- Sai sót làm giảm số thuế GTGT phải nộp của kỳ gốc: Đối với hóa đơn đầu vào bị bỏ sót hoặc hóa đơn điều chỉnh tăng thuế đầu vào của người mua, doanh nghiệp được quyền hạch toán bổ sung vào kỳ tính thuế hiện tại (kỳ phát hiện).
- Hóa đơn điều chỉnh do trả lại hàng hóa/giảm giá: Được thực hiện kê khai song phương ở kỳ hiện tại giữa bên bán và bên mua theo đúng thời điểm lập và nhận hóa đơn điều chỉnh.
Xác định đúng bản chất của từng loại sai sót giúp doanh nghiệp tối ưu hóa quy trình kê khai, tránh thực hiện các thủ tục bổ sung không cần thiết.
3. Hóa Đơn Phải Có Những Nội Dung Bắt Buộc Nào?
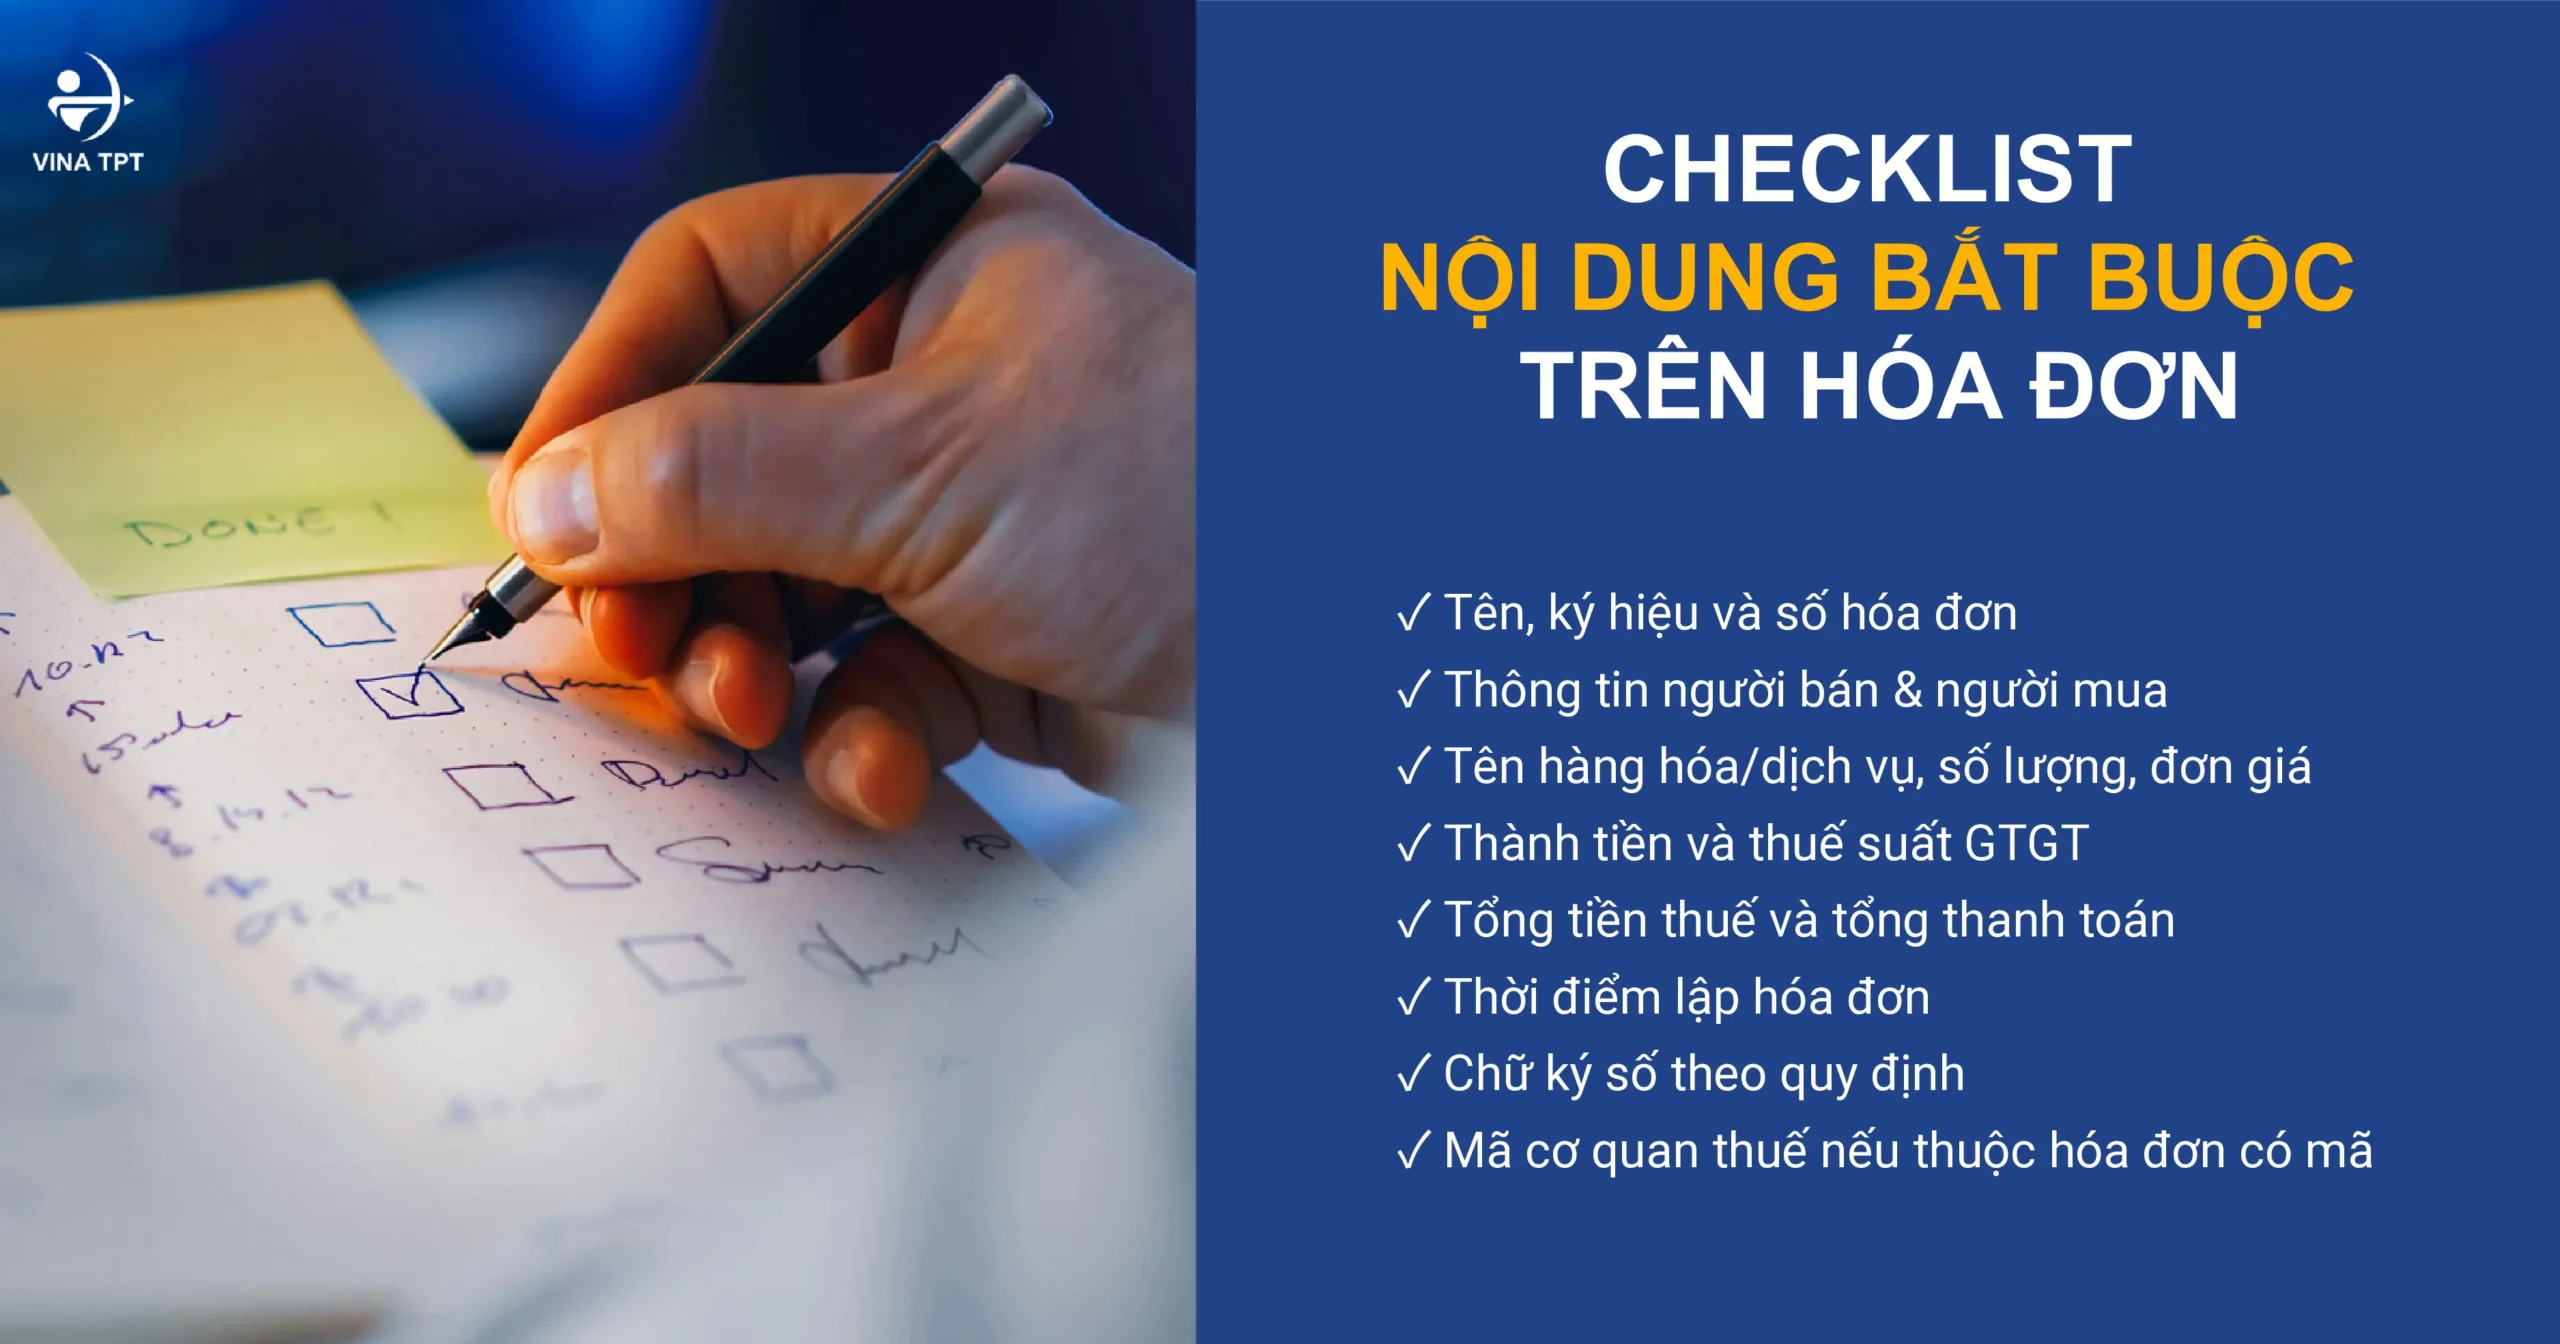
Để hạn chế tối đa rủi ro phải thực hiện xử lý hóa đơn sai sót thuế GTGT, khi lập cũng như kiểm tra hóa đơn đầu vào, doanh nghiệp cần đảm bảo hóa đơn có đầy đủ các nội dung bắt buộc theo khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP:
- Tên hóa đơn, ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn và số hóa đơn.
- Tên, địa chỉ, mã số thuế của người bán; Tên, địa chỉ, mã số thuế của người mua (nếu người mua có mã số thuế).
- Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế GTGT, thuế suất thuế GTGT, tổng số tiền thuế GTGT theo từng loại thuế suất, tổng cộng tiền thuế GTGT, tổng số tiền thanh toán đã có thuế GTGT.
- Chữ ký số của người bán; Chữ ký số của người mua (nếu có thỏa thuận).
- Thời điểm lập hóa đơn điện tử.
- Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế.
- Phí, phụ thu thuộc ngân sách nhà nước và các nội dung khác liên quan (nếu có).
Hóa đơn thiếu hoặc sai lệch bất kỳ chỉ tiêu bắt buộc nào nêu trên đều có nguy cơ bị Cơ quan Thuế từ chối điều kiện khấu trừ thuế GTGT đầu vào.
4. Những lưu Ý Thực Tế Khi Thực Hiện Kê Khai Bổ Sung Thuế GTGT
Trong thực tế vận hành kế toán, khi tiến hành khai bổ sung thuế GTGT, doanh nghiệp cần tuân thủ các quy tắc an toàn sau:
- Rà soát kỹ kỳ gốc: Xác định chính xác kỳ tính thuế gốc bị ảnh hưởng trước khi thực hiện lập Tờ khai bổ sung (Mẫu 01/KHBS).
- Lưu trữ hồ sơ giải trình: Lưu trữ hệ thống chứng từ đi kèm gồm: Hóa đơn điện tử điều chỉnh/thay thế, Biên bản thỏa thuận sai sót (nếu có), Tờ khai bổ sung và Bản giải trình khai bổ sung.
- Đánh giá tiền chậm nộp: Nếu việc kê khai bổ sung làm tăng số thuế phải nộp của kỳ gốc, doanh nghiệp phải chủ động nộp ngay số thuế tăng thêm cùng tiền chậm nộp (nếu có) để tránh bị cưỡng chế thuế.
- Kiểm tra tính liên hoàn của chỉ tiêu [22] và [43]: Khi điều chỉnh chỉ tiêu thuế GTGT còn được khấu trừ chuyển kỳ sau, kế toán cần đảm bảo số liệu được theo dõi chính xác trên chỉ tiêu của tờ khai kỳ hiện tại.
Thực hiện kê khai bổ sung thuế GTGT theo chuẩn mực Thông tư 91/2026/TT-BTC và Nghị định 252/2026/NĐ-CP đòi hỏi kế toán phải hiểu rõ bản chất từng giao dịch điều chỉnh. Việc áp dụng đúng quy định không chỉ giúp doanh nghiệp bảo vệ tối đa quyền lợi khấu trừ thuế mà còn hạn chế rủi ro xử phạt vi phạm hành chính.
Nếu quý doanh nghiệp gặp khó khăn trong việc rà soát hệ thống hóa đơn, xử lý các tình huống hóa đơn sai sót phức tạp hoặc cần dịch vụ kê khai thuế gtgt trọn gói, hãy liên hệ ngay với Vina TPT để được tư vấn và hỗ trợ chuyên sâu.
ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ