Doanh nghiệp FDI của bạn đã nắm hết hệ thống các báo cáo định kỳ báo cáo bắt buộc doanh nghiệp FDI phải nộp theo quy định pháp luật Việt Nam hiện hành chưa?
Nhiều nhà đầu tư nước ngoài và ban quản lý sau khi nhận Giấy chứng nhận đăng ký đầu tư (IRC) cũng như Giấy chứng nhận đăng ký doanh nghiệp (ERC) thường tập trung tối đa vào vận hành kinh doanh mà bỏ sót các mốc nghĩa vụ kê khai. Đến khi doanh nghiệp gặp vướng mắc trong các thủ tục pháp lý, gây ảnh hưởng đến hoạt động kinh doanh, hoặc bất ngờ nhận được thông báo xử phạt, nhiều doanh nghiệp mới nhận ra rằng mình đã bỏ sót các nghĩa vụ quan trọng như tờ khai thuế, báo cáo đầu tư, báo cáo lao động hoặc báo cáo tài chính. Trường hợp nghiêm trọng, doanh nghiệp FDI có thể bị khóa mã số thuế, đình chỉ sử dụng hóa đơn điện tử và gián đoạn các giao dịch ngân hàng.
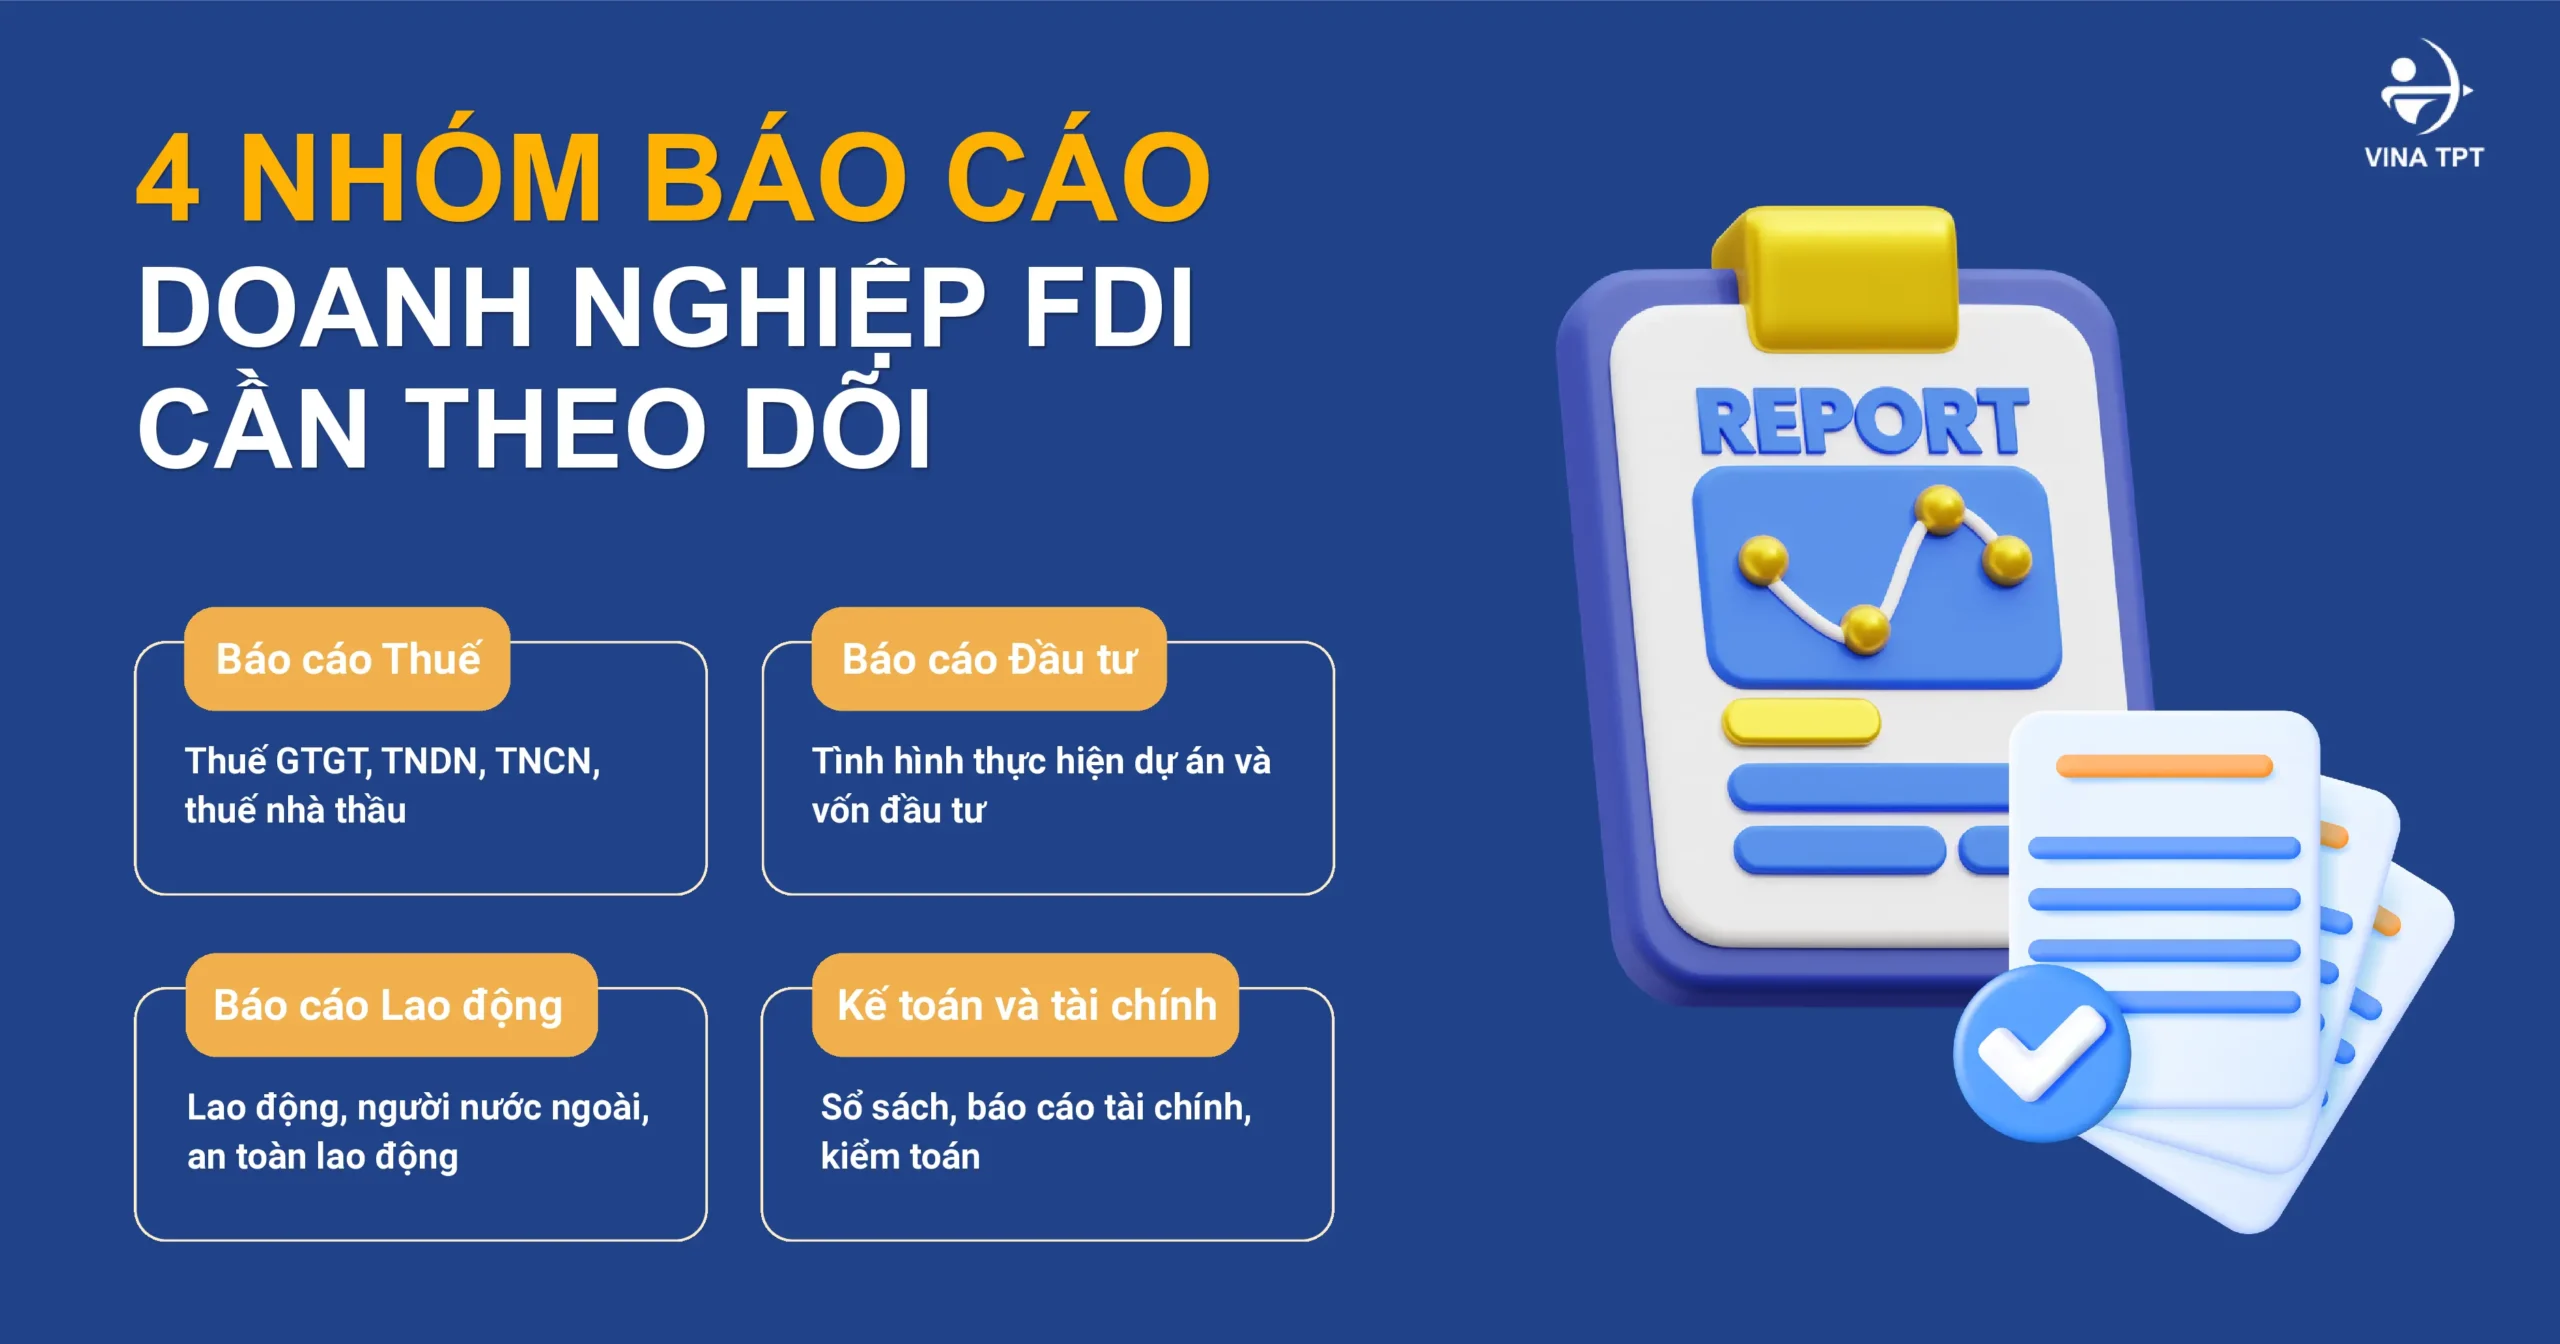
Để hỗ trợ ban lãnh đạo có cái nhìn tổng quan và chủ động tuân thủ pháp lý, Vina TPT tổng hợp toàn bộ các loại báo cáo bắt buộc doanh nghiệp FDI phân chia chi tiết theo 4 phân hệ cốt lõi: Thuế, Đầu tư, Lao động và Kế toán.
1. Nhóm Báo Cáo Thuế Bắt Buộc Đối Với Doanh Nghiệp FDI
Nghĩa vụ kê khai thuế công ty FDI về bản chất tuân thủ theo hệ thống pháp luật thuế chung áp dụng cho toàn bộ các thành phần kinh tế tại Việt Nam. Tuy nhiên, tính chất phức tạp ở các khối doanh nghiệp FDI thường phát sinh từ giao dịch liên kết, chi trả thu nhập cho chuyên gia nước ngoài và nghĩa vụ thuế nhà thầu.
Các loại thuế GTGT, TNDN, TNCN và Thuế nhà thầu nước ngoài là những nhóm nghĩa vụ trọng yếu doanh nghiệp phải thực hiện:
- Thuế Giá trị gia tăng (GTGT): Doanh nghiệp thực hiện lập tờ khai GTGT theo tháng (dành cho doanh nghiệp có doanh thu năm trước liền kề trên 50 tỷ đồng) hoặc theo quý (doanh nghiệp mới thành lập hoặc doanh thu dưới 50 tỷ đồng). Doanh nghiệp bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền hoặc hóa đơn điện tử có mã/không mã của cơ quan thuế, đồng thời phải lưu trữ chứng từ thanh toán không dùng tiền mặt để đáp ứng điều kiện khấu trừ thuế GTGT đầu vào.
- Thuế Thu nhập doanh nghiệp (TNDN): Doanh nghiệp có nghĩa vụ tự xác định và tạm nộp tiền thuế TNDN theo quý (tổng số thuế tạm nộp 04 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm). Kết thúc năm tài chính, doanh nghiệp tiến hành nộp Bảng quyết toán thuế TNDN (Mẫu 03/TNDN) kèm theo các Phụ lục kê khai giao dịch liên kết (nếu có).
- Thuế Thu nhập cá nhân (TNCN): Doanh nghiệp tiến hành khấu trừ thuế TNCN trên tiền lương, tiền công của người lao động (cả nhân sự Việt Nam và nhân sự nước ngoài), nộp tờ khai khấu trừ theo quý và nộp Tờ khai quyết toán thuế TNCN năm. Đối với chuyên gia nước ngoài (Expat), kế toán cần xác định kỹ tình trạng cư trú để áp dụng biểu thuế toàn phần hoặc biểu lũy tiến đúng quy định.
- Thuế Nhà thầu nước ngoài (FCT): Phát sinh khi doanh nghiệp FDI phát sinh giao dịch thanh toán cho các tổ chức, cá nhân nước ngoài không hoạt động theo Luật Đầu tư Việt Nam (chi phí bản quyền, phần mềm, dịch vụ tư vấn, bản quyền thương hiệu, lãi vay nước ngoài…). Doanh nghiệp phải kê khai thuế nhà thầu FCT theo từng lần phát sinh thanh toán hoặc theo tháng.
Rủi ro cảnh báo: Việc nộp chậm, kê khai sai kỳ hoặc thiếu hồ sơ giải trình chi phí không chỉ dẫn đến số tiền phạt chậm nộp cao mà còn có nguy cơ bị Cơ quan Thuế đưa vào danh sách rủi ro cao, khóa mã số thuế và cưỡng chế hóa đơn.
2. Báo Cáo Đầu Tư (Investment Activity Report – IAR)
Báo cáo hoạt động đầu tư là nghĩa vụ đặc thù riêng biệt dành cho các doanh nghiệp FDI có Giấy Chứng nhận đăng ký đầu tư (IRC), không áp dụng đối với các công ty trong nước.
Căn cứ theo quy định của Luật Đầu tư và các Văn bản hướng dẫn thi hành, doanh nghiệp có vốn đầu tư nước ngoài bắt buộc phải thực hiện báo cáo tình hình thực hiện dự án đầu tư trực tuyến thông qua Hệ thống thông tin quốc gia về đầu tư.
Dưới đây là các mốc báo cáo đầu tư bắt buộc:
- Báo cáo giám sát đầu tư định kỳ Quý: Nộp trước ngày cuối cùng của tháng đầu quý sau.
- Báo cáo giám sát đầu tư định kỳ Năm: Nộp trước ngày 31/03 của năm sau.
- Báo cáo đột xuất: Thực hiện theo yêu cầu của Cơ quan quản lý đầu tư (Sở Kế hoạch & Đầu tư hoặc Ban Quản lý Khu công nghiệp/Khu kinh tế).
Nội dung báo cáo tập trung vào các chỉ tiêu: Tình hình thực hiện vốn đầu tư đăng ký, vốn thực hiện/giải ngân; doanh thu, xuất nhập khẩu; tình hình sử dụng lao động; việc thực hiện các nghĩa vụ thuế và tài chính; tiến độ triển khai dự án so với Giấy chứng nhận đăng ký đầu tư (IRC).
Lưu ý pháp lý: Việc chậm nộp hoặc báo cáo không trung thực dữ liệu IAR sẽ khiến doanh nghiệp FDI gặp trở ngại lớn khi thực hiện thủ tục điều chỉnh dự án đầu tư, gia hạn thời hạn hoạt động, mở rộng quy mô hoặc đăng ký xin cấp các giấy phép con kinh doanh sau này.
3. Báo Cáo Lao Động Bắt Buộc
Nhiều doanh nghiệp FDI tập trung tối đa vào mảng Thuế nhưng lại thường xuyên bỏ quên các nghĩa vụ báo cáo định kỳ về quản lý lao động. Doanh nghiệp FDI cần lên lịch hoàn thành các báo cáo bắt buộc doanh nghiệp FDI về nhân sự như sau:
|
Loại báo cáo |
Kỳ hạn |
Cơ quan nhận |
| Báo cáo tình hình sử dụng lao động | Trước 05/06 và trước 05/12 | Sở Nội vụ / Ban quản lý KCN, KKT, KCNC |
| Báo cáo tham gia bảo hiểm thất nghiệp | Trước 15/01 năm sau | Sở Nội vụ |
| Báo cáo tai nạn lao động | Trước 05/07 và trước 10/01 năm sau | Sở Nội vụ |
| Báo cáo công tác an toàn, vệ sinh lao động | Trước 10/01 năm sau | Sở Nội vụ và Sở Y tế |
| Báo cáo y tế lao động | Trước 05/07 và trước 10/01 năm sau | Trung tâm Y tế phường |
Các báo cáo trên phải đi kèm với việc hoàn thiện đầy đủ hồ sơ pháp lý nhân sự: Hợp đồng lao động, Giấy phép lao động (Work Permit) hoặc Giấy xác nhận không thuộc diện cấp giấy phép lao động, Thẻ tạm trú (TRC) cho chuyên gia nước ngoài, và hồ sơ trích nộp BHXH/BHYT/BHTN bắt buộc.
4. Nhóm Báo Cáo Kế Toán Và Tài Chính
Doanh nghiệp FDI hoạt động tại Việt Nam bắt buộc phải áp dụng Chế độ kế toán Việt Nam (VAS) để ghi sổ kế toán và lập Báo cáo tài chính, kể cả khi doanh nghiệp tuân thủ thêm hệ thống chuẩn mực Báo cáo tài chính quốc tế (IFRS) theo yêu cầu của tập đoàn mẹ.
Hồ sơ Báo cáo tài chính năm của doanh nghiệp FDI bao gồm:
- Bảng cân đối kế toán.
- Báo cáo kết quả hoạt động kinh doanh.
- Báo cáo lưu chuyển tiền tệ.
- Bản thuyết minh Báo cáo tài chính.
Điều kiện bắt buộc về Kiểm toán: Căn cứ Luật Kiểm toán độc lập, 100% doanh nghiệp FDI thuộc đối tượng bắt buộc phải kiểm toán Báo cáo tài chính hàng năm. BCTC năm của doanh nghiệp FDI phải được kiểm toán bởi công ty kiểm toán độc lập hoạt động hợp pháp tại Việt Nam trước khi nộp cho Cơ quan Thuế, Cơ quan Thống kê và Cơ quan Đăng ký đầu tư. Thời hạn nộp BCTC đã kiểm toán muộn nhất là 90 ngày kể từ ngày kết thúc năm tài chính.
5. Lịch Báo Cáo Doanh Nghiệp FDI
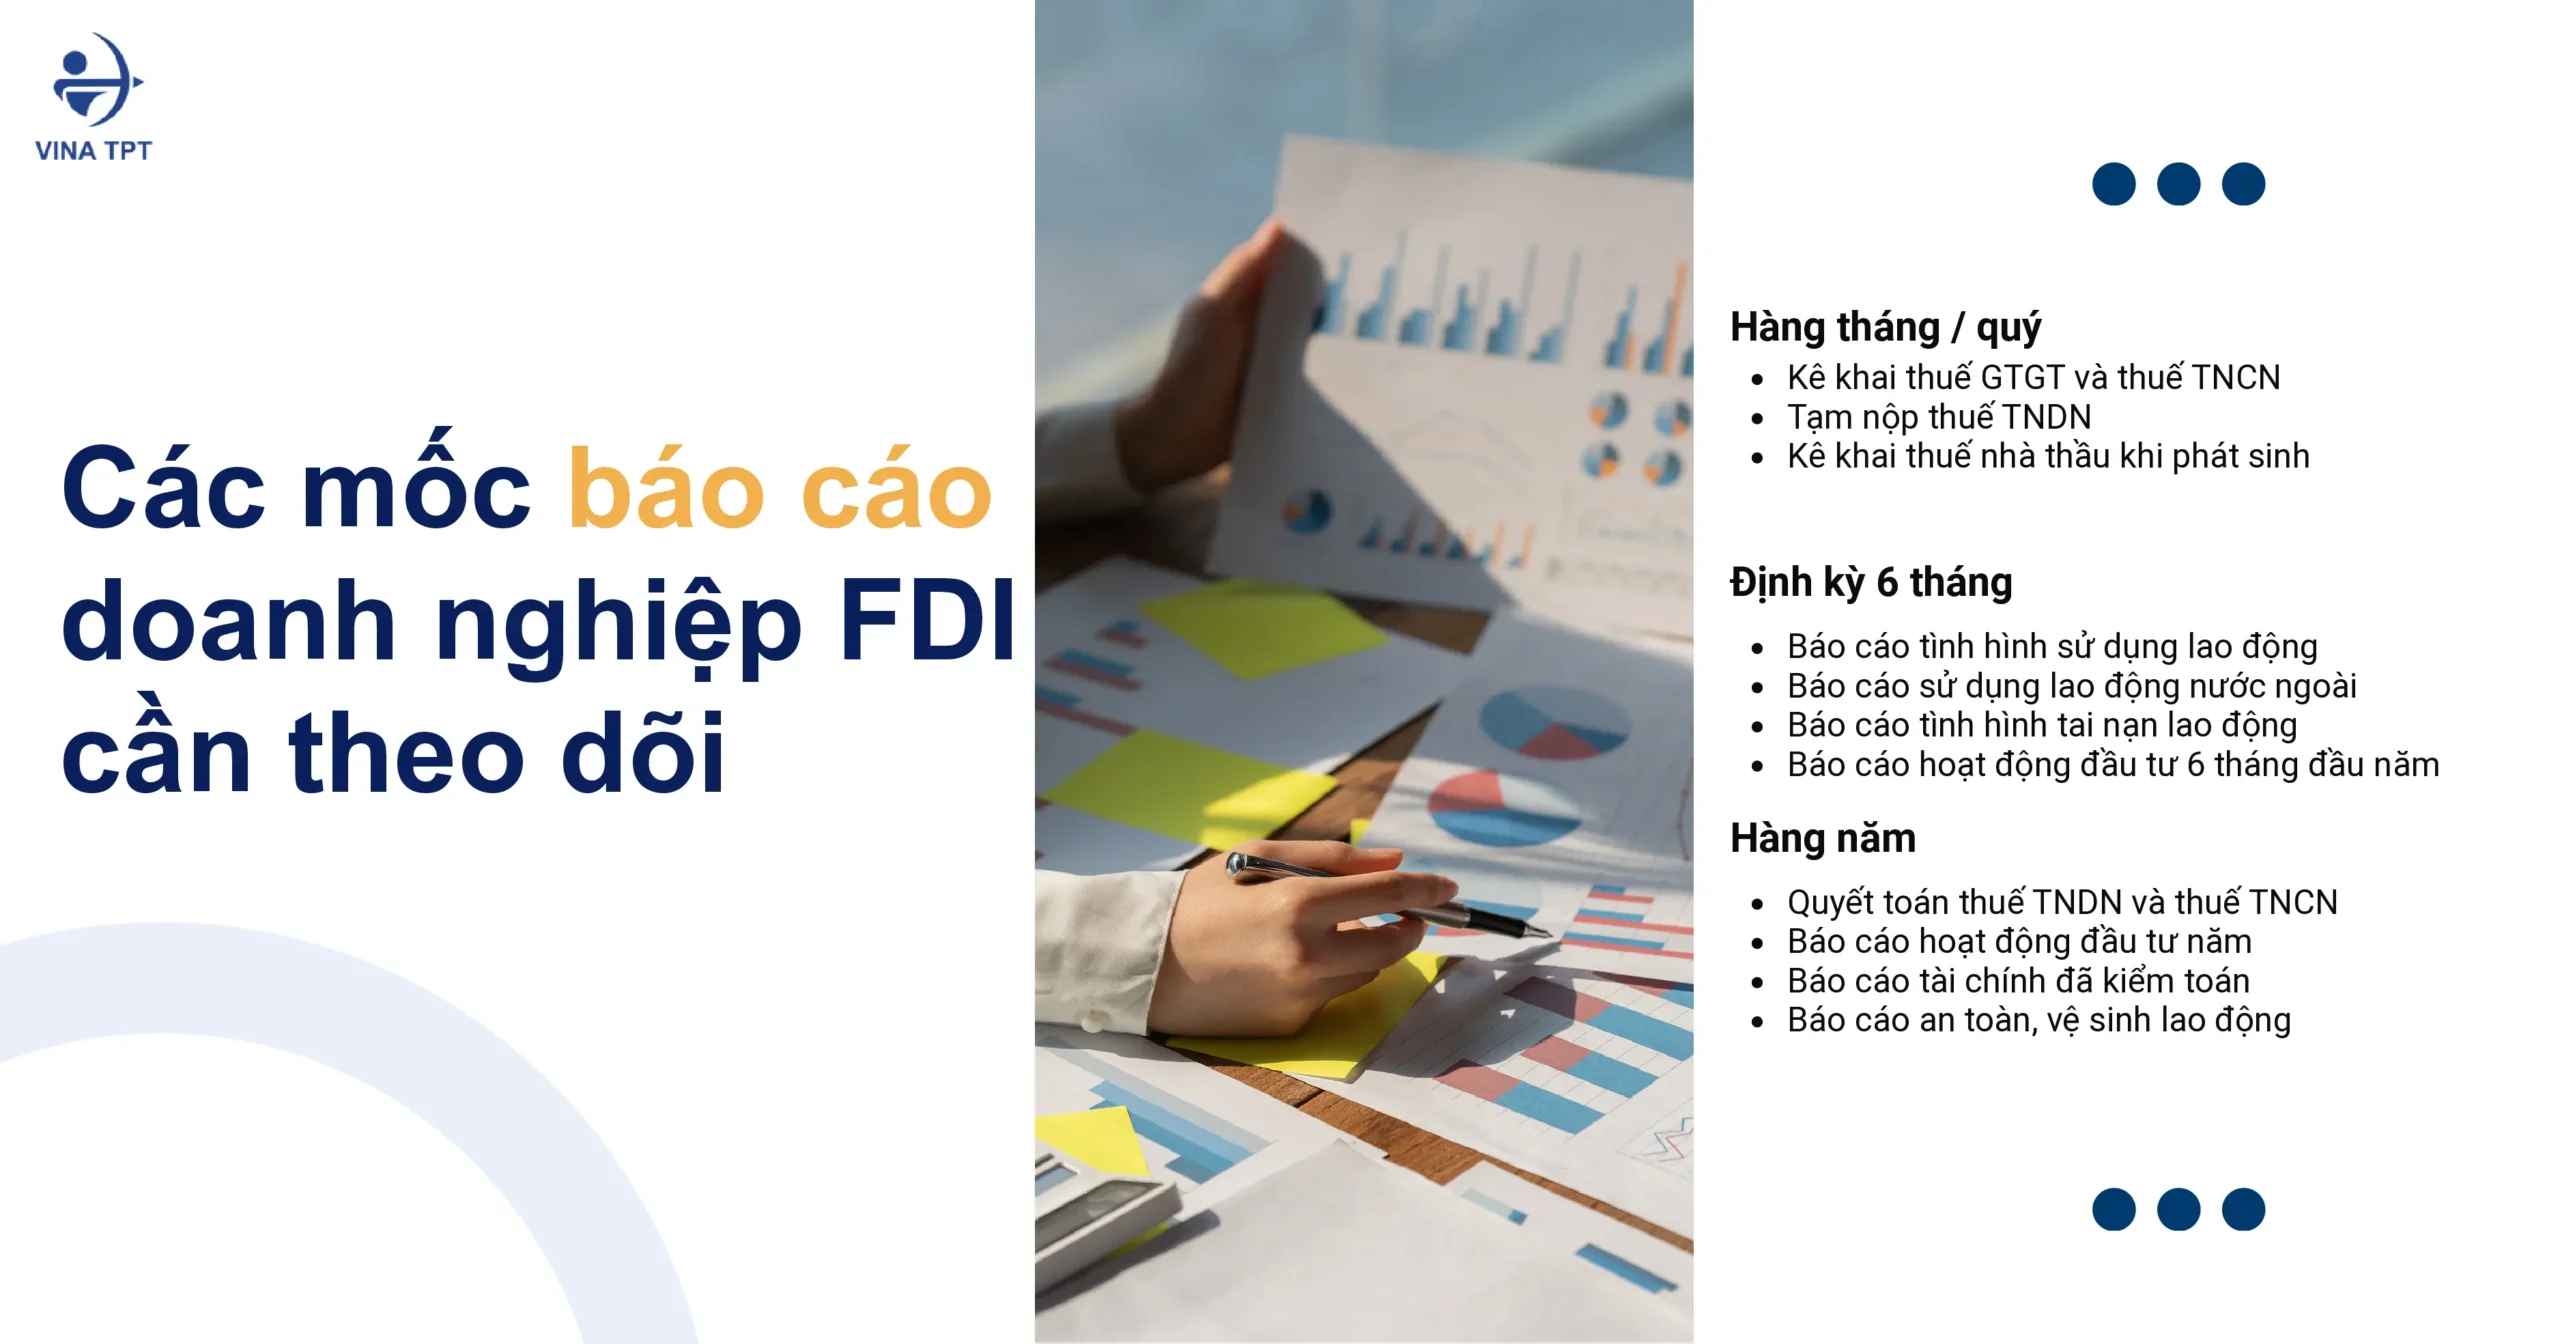
Để tránh việc bỏ sót các mốc thời gian dẫn đến nguy cơ phạt hành chính, Vina TPT tóm tắt bảng niên biểu tuân thủ báo cáo dành cho doanh nghiệp FDI:
|
Phân hệ báo cáo |
Tên loại báo cáo | Kỳ hạn nộp |
Cơ quan tiếp nhận |
| Thuế | Tờ khai thuế GTGT, TNCN | Tháng (ngày 20 tháng sau) / Quý (ngày cuối tháng đầu quý sau) | Chi cục/Cục Thuế quản lý |
| Thuế | Tạm nộp thuế TNDN | Định kỳ quý (ngày cuối tháng đầu quý sau) | Chi cục/Cục Thuế quản lý |
| Thuế | Quyết toán thuế TNDN, TNCN | Năm (ngày cuối cùng của tháng thứ 3 kể từ khi kết thúc năm tài chính) | Chi cục/Cục Thuế quản lý |
| Thuế | Tờ khai thuế nhà thầu (FCT) | Trong 10 ngày kể từ ngày phát sinh thanh toán / kê khai tháng | Chi cục/Cục Thuế quản lý |
| Đầu tư | Báo cáo giám sát đầu tư IAR | Quý (ngày cuối tháng đầu quý sau) / Năm (trước 31/03 năm sau) | Sở Tài chính và Bộ Tài chính |
| Lao động | Báo cáo tình hình sử dụng lao động | 6 tháng (trước 05/06) và năm (trước 05/12) | Sở Nội vụ; Ban quản lý KCN, KKT, KCNC nếu người lao động làm việc trong khu |
| Lao động | Báo cáo tình hình tham gia bảo hiểm thất nghiệp | Năm (trước 15/01 năm sau) | Sở Nội vụ |
| Lao động | Báo cáo tai nạn lao động | 6 tháng (trước 05/07) và năm (trước 10/01 năm sau) | Sở Nội vụ |
| Lao động | Báo cáo công tác an toàn, vệ sinh lao động | Năm (trước 10/01 năm sau) | Sở Nội vụ và Sở Y tế |
| Lao động | Báo cáo y tế lao động | 6 tháng (trước 05/07) và năm (trước 10/01 năm sau) | Trung tâm Y tế phường |
| Kế toán | Báo cáo tài chính (đã kiểm toán, nếu thuộc đối tượng) | Trong 90 ngày kể từ ngày kết thúc năm tài chính | Cơ quan thuế, thống kê, cơ quan đầu tư |
Khuyến nghị: Ngay từ tháng đầu tiên sau khi được cấp ERC, doanh nghiệp nên chủ động xây dựng một “Lịch tuân thủ nội bộ” (Compliance Calendar) để theo dõi các mốc nộp báo cáo chính xác nhất.
6. Vina TPT Hỗ Trợ Doanh Nghiệp FDI Hoàn Thành Báo Cáo Như Thế Nào?
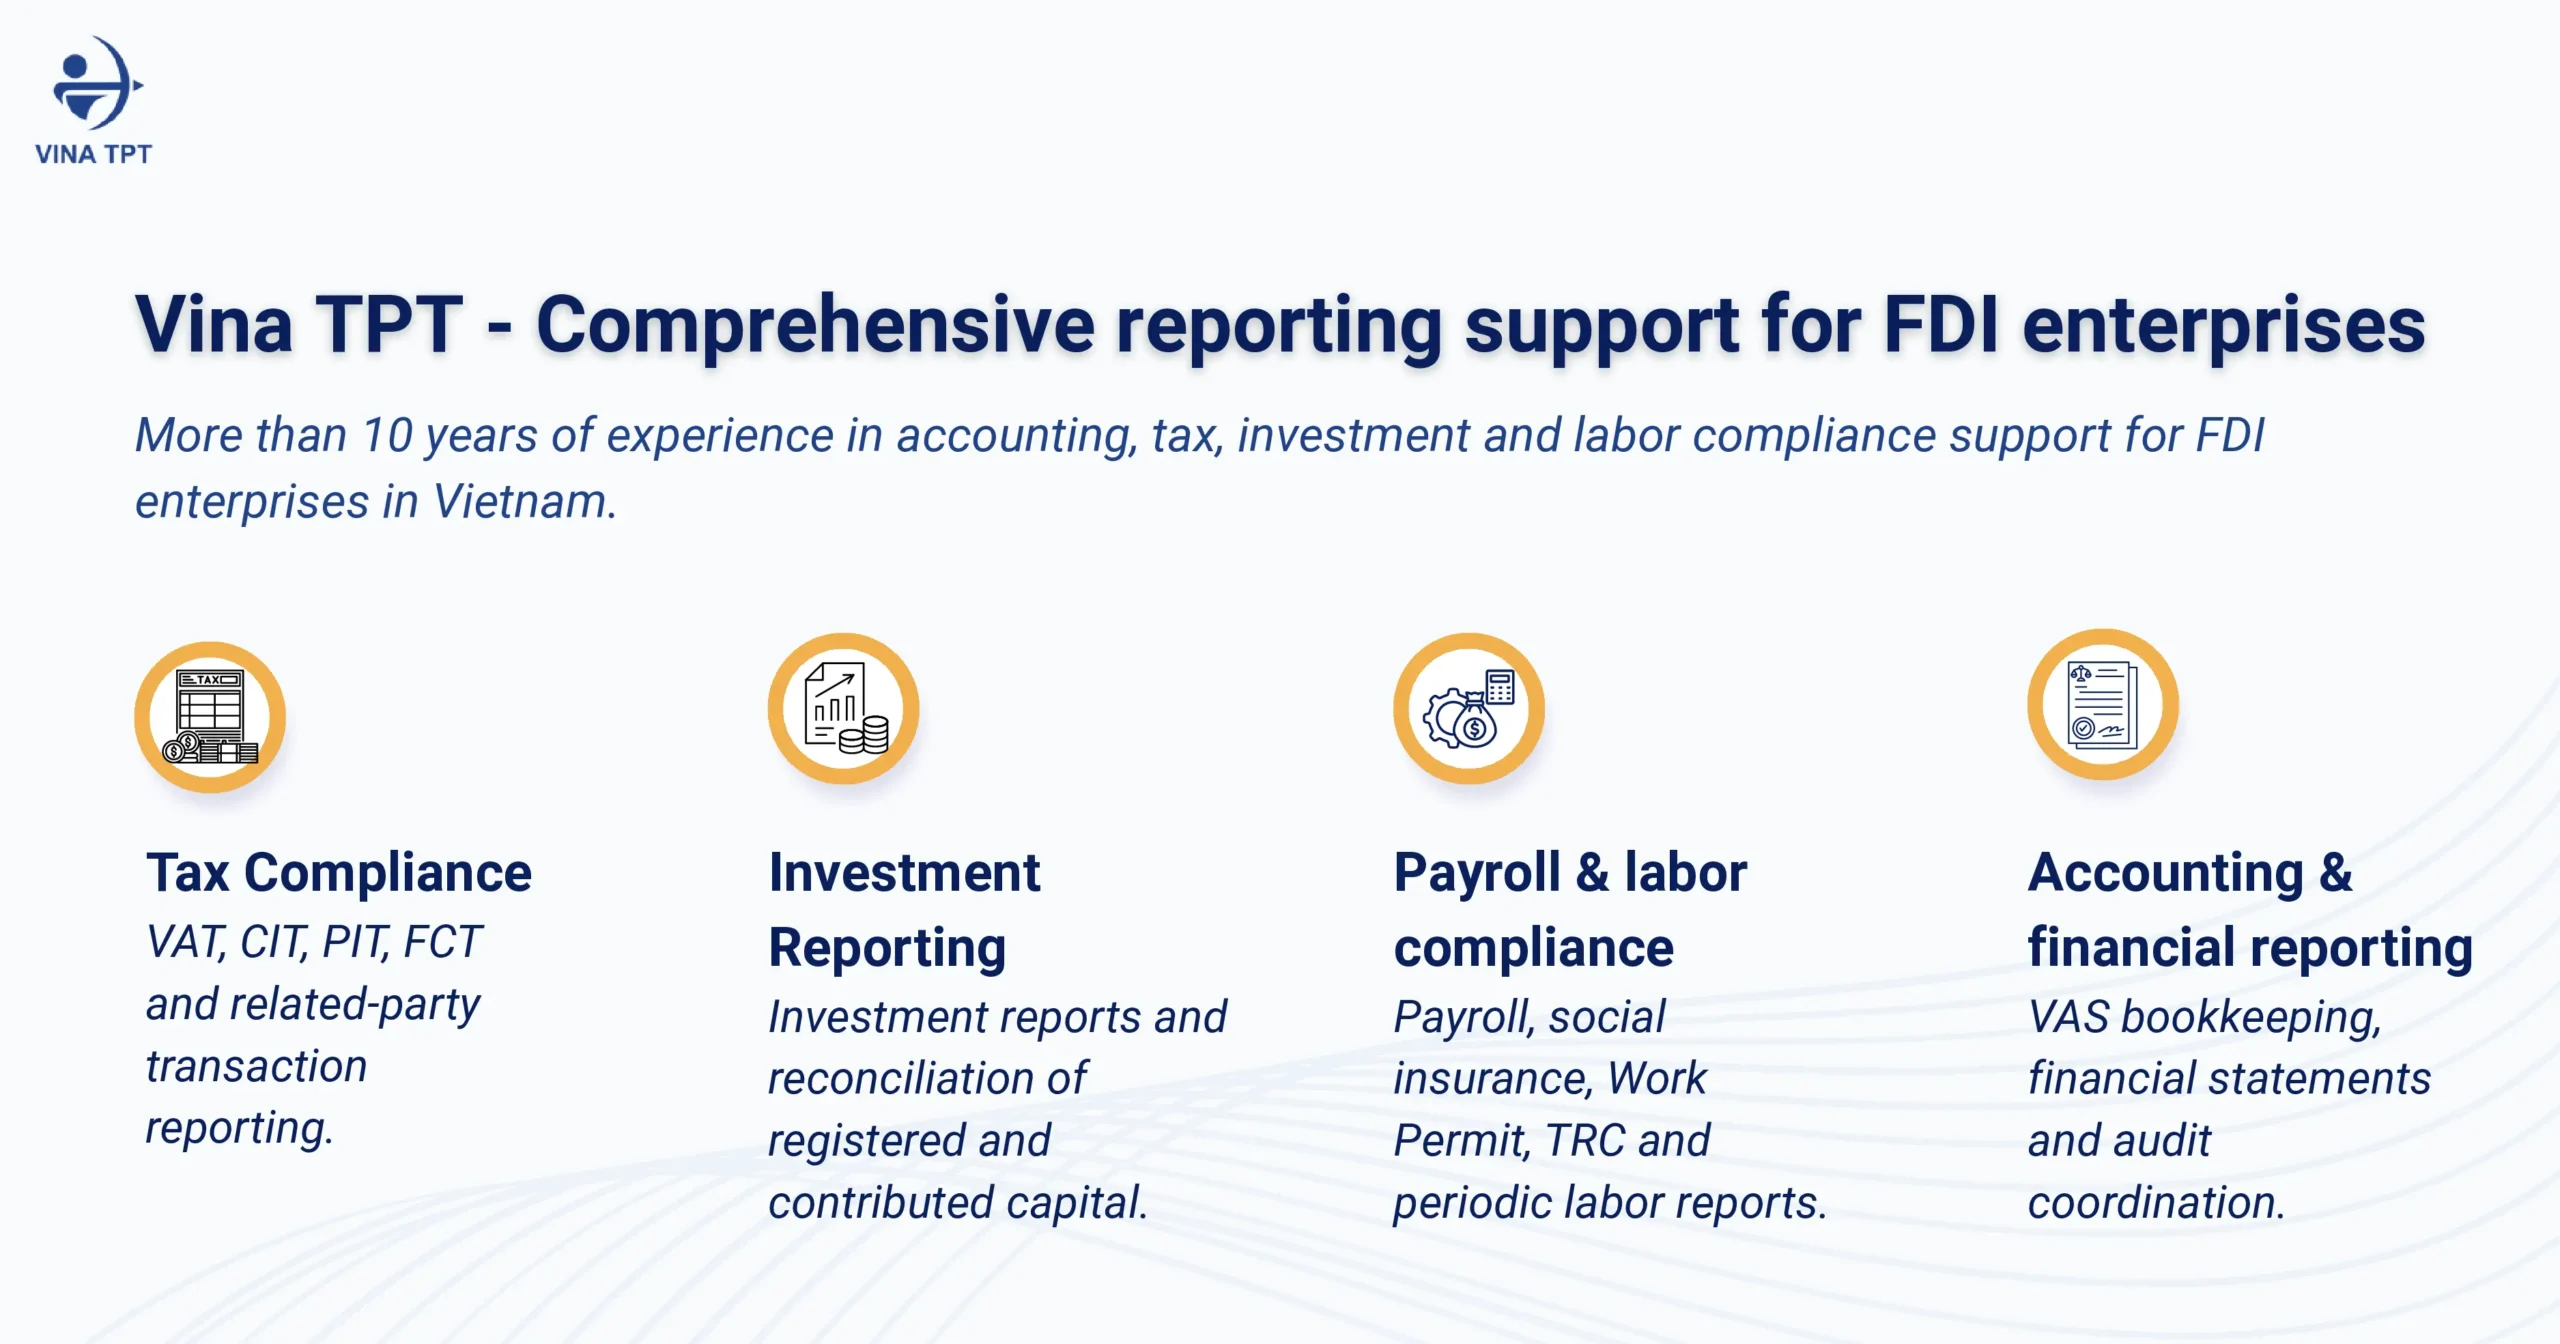
Thực hiện toàn bộ hệ thống báo cáo trên đòi hỏi bộ phận kế toán nội bộ phải am hiểu chuyên sâu cả Luật Thuế, Luật Đầu tư và Luật Lao động Việt Nam. Vina TPT mang đến giải pháp hỗ trợ trọn gói cho doanh nghiệp FDI nhằm đảm bảo tính chính xác và tuân thủ tuyệt đối:
- Dịch vụ kê khai thuế công ty FDI trọn gói: Đảm nhận lập và nộp tờ khai VAT, CIT, PIT, FCT, báo cáo giao dịch liên kết đúng hạn, tối ưu chi phí thuế hợp pháp.
- Tư vấn và thực hiện Báo cáo đầu tư (IAR): Kê khai chuẩn xác dữ liệu đầu tư trên Cổng thông tin quốc gia, đối chiếu khớp đúng giữa vốn đăng ký, vốn thực hiện và BCTC.
- Quản trị Lao động & Payroll: Thực hiện dịch vụ tính lương, trích nộp BHXH, xin Work Permit/TRC cho Expat và nộp đầy đủ các báo cáo lao động định kỳ.
- Dịch vụ Kế toán VAS & Lập BCTC: Thực hiện ghi sổ kế toán chuẩn VAS, lập BCTC, hỗ trợ kết nối làm việc với các đơn vị kiểm toán độc lập.
Doanh nghiệp FDI của quý vị đang thiếu nhân sự chuyên trách hoặc lo ngại các rủi ro pháp lý về chậm nộp báo cáo? Hãy liên hệ ngay với đội ngũ chuyên gia của Vina TPT để được tư vấn giải pháp quản trị kế toán – thuế – đầu tư toàn diện.
ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ