Cập nhật Thuế Việt Nam tháng 7/2026: Thay đổi về Thuế GTGT, TNCN, Giao dịch liên kết và Hóa đơn điện tử
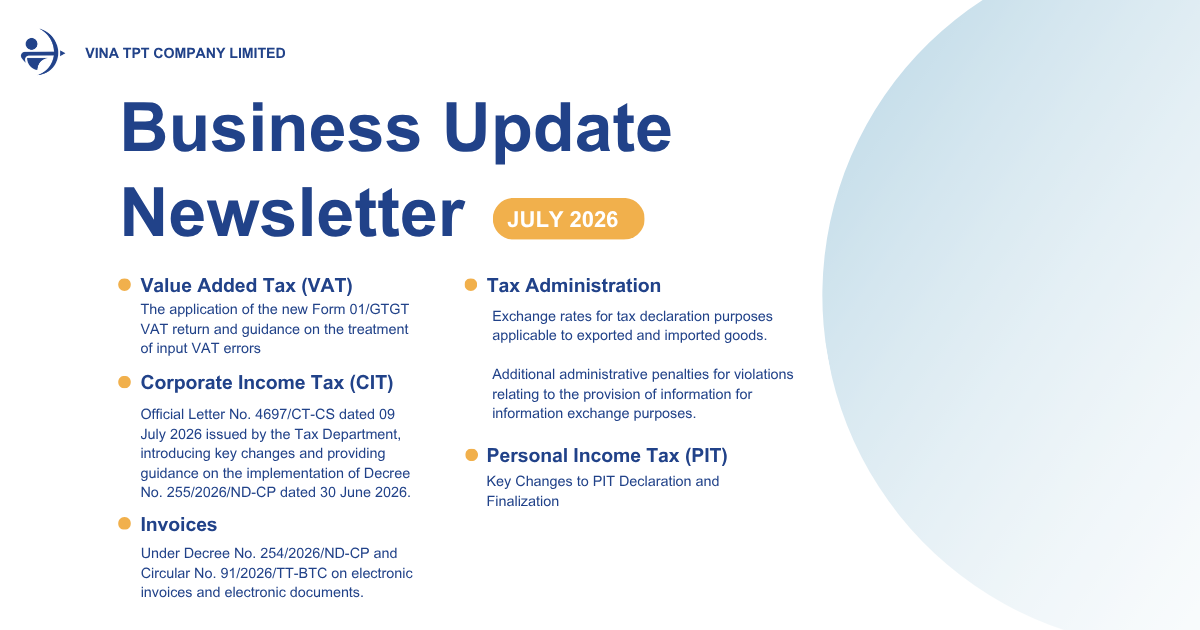
Cập nhật Thuế Việt Nam tháng 7/2026 giới thiệu một số thay đổi và các điểm cần làm rõ liên quan đến khai thuế GTGT, điều chỉnh thuế GTGT đầu vào, giao dịch liên kết, hồ sơ xác định giá giao dịch liên kết (chuyển giá), Thuế Thu nhập cá nhân (TNCN), tỷ giá tính thuế, xử phạt vi phạm cung cấp thông tin thuế và hóa đơn điện tử.
Các doanh nghiệp cần lưu ý kỹ các quy định mới này nhằm đảm bảo kê khai chính xác, tuân thủ đúng nghĩa vụ báo cáo và quản lý tối ưu chi phí thuế.
1. Về việc áp dụng Mẫu Tờ khai thuế GTGT 01/GTGT mới và hướng dẫn xử lý sai sót thuế GTGT đầu vào tại Chỉ tiêu [37] và [38]
Thông tư số 89/2026/TT-BTC ngày 30/06/2026, áp dụng từ kỳ tính thuế tháng 7/2026 hoặc Quý 3/2026.
1.1 Tờ khai thuế GTGT Mẫu 01/GTGT:
– Bổ sung Chỉ tiêu [32b]: Hàng hóa, dịch vụ bán ra không tính vào giá tính thuế giá trị gia tăng
– Bổ sung khoản mục [34a]: Hàng hóa và dịch vụ bán rakhông thuộc phạm vi quy định về thuế giá trị gia tăng.
1.2 Hướng dẫn xử lý sai sót thuế GTGT đầu vào thông qua Chỉ tiêu [37] và [38]:
– Đối với hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị từ 5 triệu đồng trở lên: Doanh nghiệp thực hiện kê khai giảm số thuế GTGT đầu vào được khấu trừ tương ứng với phần giá trị không có chứng từ thanh toán không dùng tiền mặt vào Chỉ tiêu [37] của kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng hoặc phụ lục hợp đồng, mà không phải nộp hồ sơ khai bổ sung. Sau khi điều giảm, nếu doanh nghiệp thu thập được chứng từ thanh toán không dùng tiền mặt thì được kê khai khấu trừ bổ sung số thuế GTGT tương ứng vào Chỉ tiêu [38] của kỳ tính thuế phát sinh chứng từ.
– Trường hợp phát hiện sai sót, sót hóa đơn thuế GTGT đầu vào đã kê khai khấu trừ trước đó: Người nộp thuế kê khai điều chỉnh vào Chỉ tiêu [37] hoặc Chỉ tiêu [38] của tháng/quý phát hiện sai sót, nếu việc điều chỉnh tại thời điểm phát sinh sai sót làm giảm số thuế phải nộp hoặc chỉ làm tăng/giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau, mà không phải nộp hồ sơ khai bổ sung.
– Trường hợp người mua nhận được hóa đơn điều chỉnh hoặc hóa đơn thay thế theo quy định tại Khoản 5 Điều 10 Thông tư số 91/2026/TT-BTC ngày 30/06/2026 của Bộ Tài chính: Việc kê khai điều chỉnh được thực hiện vào Chỉ tiêu [37] hoặc Chỉ tiêu [38] của kỳ tính thuế nhận được hóa đơn điều chỉnh/thay thế, không phải nộp hồ sơ khai bổ sung.
– Trường hợp chuyển đổi phương pháp tính thuế GTGT từ phương pháp khấu trừ sang phương pháp trực tiếp trên doanh thu: Người nộp thuế kê khai giảm toàn bộ số thuế GTGT đầu vào chưa được khấu trừ hết vào Chỉ tiêu [37] của kỳ tính thuế cuối cùng trước khi chuyển đổi phương pháp, không phải nộp hồ sơ khai bổ sung.
2. Về quản lý giao dịch liên kết và chuyển giá
Một nội dung quan trọng khác trong bản Cập nhật Thuế tháng 7/2026 là quy định về giao dịch liên kết và xác định giá giao dịch liên kết.
Công văn số 4697/CT-CS ngày 09/07/2026 của Cục Thuế đã giới thiệu những thay đổi quan trọng và hướng dẫn về việc thực hiện Nghị định số 255/2026/NĐ-CP ngày 30/06/2026.
2.1 Các bên có quan hệ liên kết (Điều 5)
Các bên liên kết đã được mở rộng đối với các giao dịch vay và cho vay tương tự như giao dịch vốn góp tại Điểm l Khoản 2 Điều 5 Nghị định, cụ thể:
“Doanh nghiệp có phát sinh các giao dịch nhượng, nhận chuyển nhượng vốn góp ít nhất 25% vốn góp của chủ sở hữu của doanh nghiệp trong kỳ tính thuế; vay, cho vay ít nhất 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch trong kỳ tính thuế với cá nhân điều hành, kiểm soát doanh nghiệp hoặc với cá nhân thuộc trong một các mối quan hệ theo quy định tại điểm g khoản này.”
2.2 Miễn lập Hồ sơ xác định giá giao dịch liên kết (Điểm c Khoản 2 Điều 20)
– Nghị định nâng ngưỡng doanh thu được miễn lập Hồ sơ xác định giá giao dịch liên kết lên dưới 500 tỷ đồng, đồng thời bỏ điều kiện người nộp thuế phải có “chức năng kinh doanh đơn giản”.
Trước đây, người nộp thuế phải đáp ứng đồng thời cả 4 điều kiện mới được miễn: (i) Thực hiện chức năng kinh doanh đơn giản; (ii) Không phát sinh doanh thu, chi phí từ việc khai thác, sử dụng tài sản vô hình; (iii) Doanh thu dưới 200 tỷ đồng; (iv) Đạt tỷ suất lợi nhuận thuần theo quy định cho từng lĩnh vực.
– Việc nâng ngưỡng doanh thu và bãi bỏ tiêu chí “chức năng kinh doanh đơn giản” nhằm mở rộng đối tượng người nộp thuế có rủi ro thuế thấp được hưởng ưu đãi, cắt giảm thủ tục hành chính và giảm chi phí tuân thủ cho doanh nghiệp.
3. Các thay đổi quan trọng về Kê khai và Quyết toán Thuế TNCN
Thông tư số 89/2026/TT-BTC ngày 30/06/2026 cũng mang đến những điểm mới trong công tác kê khai và quyết toán Thuế Thu nhập cá nhân.
3.1 Thay đổi biểu mẫu khai thuế, đặc biệt là Mẫu 05/KK-TNCN
– Bổ sung các khoản thu nhập được miễn thuế:
Chỉ tiêu [26]: Thu nhập từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
Chỉ tiêu [27]: Thu nhập của chuyên gia hỗ trợ khởi nghiệp đổi mới sáng tạo theo quy định.
Chỉ tiêu [28]: Thu nhập miễn thuế khác.
– Bổ sung Chỉ tiêu [32]: Thu nhập chịu thuế = [33] + [34].
– Bổ sung Chỉ tiêu [35]: Số thuế TNCN đã khấu trừ trong kỳ.
– Bổ sung Chỉ tiêu [36]: Số thuế được miễn giảm trong kỳ.
3.2 Quyết toán thuế khi điều chuyển người lao động từ tổ chức cũ sang tổ chức mới
– Trường hợp người lao động được điều chuyển từ tổ chức cũ sang tổ chức mới do chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp hoặc trong cùng hệ thống, tổ chức mới có trách nhiệm quyết toán thuế thừa ủy quyền cho người lao động đối với cả phần thu nhập do tổ chức cũ chi trả. Đồng thời, tổ chức mới phải thu hồi chứng từ khấu trừ thuế TNCN mà tổ chức cũ đã cấp cho người lao động (nếu có).
4. Tỷ giá quy đổi tính thuế đối với hàng hóa xuất khẩu, nhập khẩu
Căn cứ Điều 14 Nghị định số 252/2026/NĐ-CP ngày 30/06/2026, tỷ giá sử dụng để xác định nghĩa vụ thuế đối với hàng hóa xuất nhập khẩu được thực hiện theo quy định của pháp luật về hải quan.
Theo đó, tỷ giá hối đoái để tính thuế trong lĩnh vực hải quan là tỷ giá mua chuyển khoản do Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam (Vietcombank) niêm yết tại thời điểm cuối ngày Thứ Năm của tuần trước liền kề.
Trường hợp ngày Thứ Năm trùng vào ngày lễ, ngày nghỉ thì lấy tỷ giá cuối ngày của ngày làm việc liền trước đó.
Tỷ giá này áp dụng cho toàn bộ các tờ khai hải quan đăng ký trong tuần.
KHÁM PHÁ DỊCH VỤ TƯ VẤN KINH DOANH VINA TPT
5. Bổ sung chế tài xử phạt vi phạm hành chính liên quan đến việc cung cấp thông tin trao đổi
Nghị định số 291/2026/NĐ-CP ngày 21/07/2026 bổ sung các mức xử phạt vi phạm hành chính đối với hành vi vi phạm nghĩa vụ cung cấp thông tin phục vụ công tác trao đổi thông tin
- Phạt tiền từ 10.000.000 đồng đến 30.000.000 đồng đối với hành vi cung cấp thông tin theo yêu cầu của cơ quan thuế phục vụ trao đổi thông tin theo quy định của pháp luật Việt Nam, điều ước quốc tế hoặc thỏa thuận quốc tế về thuế mà Việt Nam là thành viên chậm từ 05 ngày trở lên so với thời hạn quy định.
- Phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng đối với hành vi cung cấp thông tin không chính xác, không đầy đủ do cơ quan thuế yêu cầu phục vụ mục đích trao đổi thông tin theo luật pháp Việt Nam, các hiệp ước quốc tế hoặc các hiệp định thuế quốc tế mà Việt Nam là thành viên hoặc ký kết.
- Phạt tiền từ 50.000.000 đồng đến 100.000.000 đồng đối với một trong các vi phạm sau:
a) Không cung cấp thông tin sau 15 ngày kể từ ngày hết thời hạn cung cấp thông tin hoặc thời hạn gia hạn cung cấp thông tin theo yêu cầu của cơ quan thuế, nhằm mục đích trao đổi thông tin theo luật pháp Việt Nam, các hiệp ước quốc tế hoặc các hiệp định thuế quốc tế mà Việt Nam là thành viên hoặc bên ký kết.
b) Cấu kết, bao che cho người nộp thuế nhằm cản trở cơ quan thuế thu thập, xác minh thông tin phục vụ công tác trao đổi thông tin theo luật pháp Việt Nam, các hiệp ước quốc tế hoặc các hiệp định thuế quốc tế mà Việt Nam là thành viên hoặc bên ký kết.
- Biện pháp khắc phục hậu quả: Buộc cung cấp thông tin đầy đủ, chính xác đối với các hành vi vi phạm quy định tại Khoản 2 và Điểm a Khoản 3 Điều này.
6. Về việc ban hành các quy định mới theo Nghị định số 254/2026/ND-CP và Thông tư số 91/2026/TT-BTC về hóa đơn, chứng từ điện tử
Bản Cập nhật Thuế tháng 7/2026 đồng thời ghi nhận các quy định mới về hóa đơn, chứng từ điện tử theo Nghị định số 254/2026/NĐ-CP và Thông tư số 91/2026/TT-BTC.
Công văn chính thức số 4831/CT-CS ngày 15/07/2026 đã đưa ra hướng dẫn cụ thể về việc thực hiện các quy định này.
– Bổ sung trường hợp xử lý hóa đơn điện tử đã lập có sai sót: Trường hợp hóa đơn sai sót là hóa đơn điện tử khởi tạo từ máy tính tiền hoặc hóa đơn điện tử bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng, người bán thực hiện lập hóa đơn thay thế cho hóa đơn sai sót.
– Sửa đổi quy định đối với trường hợp hóa đơn có sai sót về thông tin như tên, địa chỉ, số tiền bằng chữ… nhưng không sai mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế, hàng hóa ghi trên hóa đơn: Người bán chỉ cần thông báo cho người mua về sai sót và không phải lập lại hóa đơn.
Kết luận
Bản Cập nhật Thuế Việt Nam tháng 7/2026 mang đến nhiều điều chỉnh quan trọng đối với khai báo thuế GTGT, điều chỉnh thuế GTGT đầu vào, giao dịch liên kết, tài liệu định giá chuyển nhượng, khai báo và hoàn tất thuế TNCN, tỷ giá hối đoái thuế, hóa đơn điện tử và chế tài tuân thủ.
Doanh nghiệp cần chủ động rà soát hệ thống kế toán – thuế để điều chỉnh kịp thời các quy trình kê khai báo cáo.
Nếu Quý doanh nghiệp cần hỗ trợ tư vấn chuyên sâu hoặc đánh giá tác động của các quy định mới này đến hoạt động kinh doanh, hãy liên hệ với Vina TPT. Đội ngũ chuyên gia Tài chính – Kế toán – Thuế của chúng tôi sẵn sàng đồng hành, đưa ra giải pháp thực tiễn giúp doanh nghiệp duy trì sự tuân thủ tối đa và tối ưu hóa nghĩa vụ thuế.