ベトナム市場参入ガイド:外国投資家のための「進出前・進出時・進出後」完全ロードマップ

ベトナムでのVAT(付加価値税)還付の受け方:外国人投資家向け実務ガイド(2026年版)

2026年版ベトナム市場参入ガイド:外国投資家のための参入前・参入中・参入後の完全ロードマップ

ベトナム市場への参入をご検討されている場合、準備から会社設立、実際の事業運営に至るまでの全行程を明確に理解することが成功への鍵となります。

ベトナムは、安定した経済成長、競争力のあるコスト、そして広範な自由貿易協定網を背景に、依然として外国人投資家にとって魅力的な投資先であり続けています。特に、2026年に施行される「2025年投資法」では、多くの前向きな改革が導入されており、投資プロセスがより柔軟かつ透明性の高いものとなっています。

しかし実際には、多くの外国人投資家が依然として困難に直面しています。その理由は機会の不足ではなく、市場調査や会社設立から、実際の事業運営、コンプライアンスに至るまでの明確なロードマップが欠けていることにあります。ベトナム市場への参入に関する体系的なガイドがあれば、投資家は不必要な遅延や法的リスク、運営上の非効率性を回避できるようになるでしょう。

本記事は、ベトナム市場への参入に関する包括的なガイドです。「参入前」「参入中」「参入後」の3つのフェーズに分け、参入の全プロセスを解説します。記事の最後には、より詳細な情報をまとめた「投資家向けハンドブック(無料)」をダウンロードいただけます。

フェーズ1 – ベトナム市場参入前:まず準備しておくべきこと

正式に投資を行う前、調査・準備の段階は、リスクを最小限に抑え、コストを最適化する上で最も重要なステップです。

完了すべき主なタスクには、「ベトナム市場参入ガイド」が含まれます。

  • 市場調査および事業分野の選定:市場の需要、競合他社、消費動向を調査します。特に、計画している事業分野が「2025年投資法」に基づき、条件付きセクターに該当するのか、それとも無条件セクターに該当するのかを確認することが重要です。これにより、追加の専門的な許認可が必要となる事態を回避できます。

>>>

  • 詳細な事業計画を策定する:収益予測、コスト見積もり、資金調達方法、リスク評価を盛り込んだ、明確な事業計画を作成する。
  • リスク評価およびパートナー選定:法務、財務、物流、文化面におけるビジネス上のリスクを分析します。多くの投資家は、現地の法規制要件を正確に把握するため、この段階で現地のコンサルティング会社と連携することを選択します。
  • 資金準備および市場調査のためのビザ:初期資本計画を策定し、現地調査を行うための短期商用ビザを申請する。

現段階で、明確な計画もないまま急いでベトナムへ向かうことは避けるべきです。早い段階でFDI(外国直接投資)を専門とするコンサルティング会社に相談しておけば、後々、多大な時間とコストを節約することにつながります。

フェーズ2 – 進出時:ベトナムにおける会社設立プロセス(ベトナム市場進出ガイド)

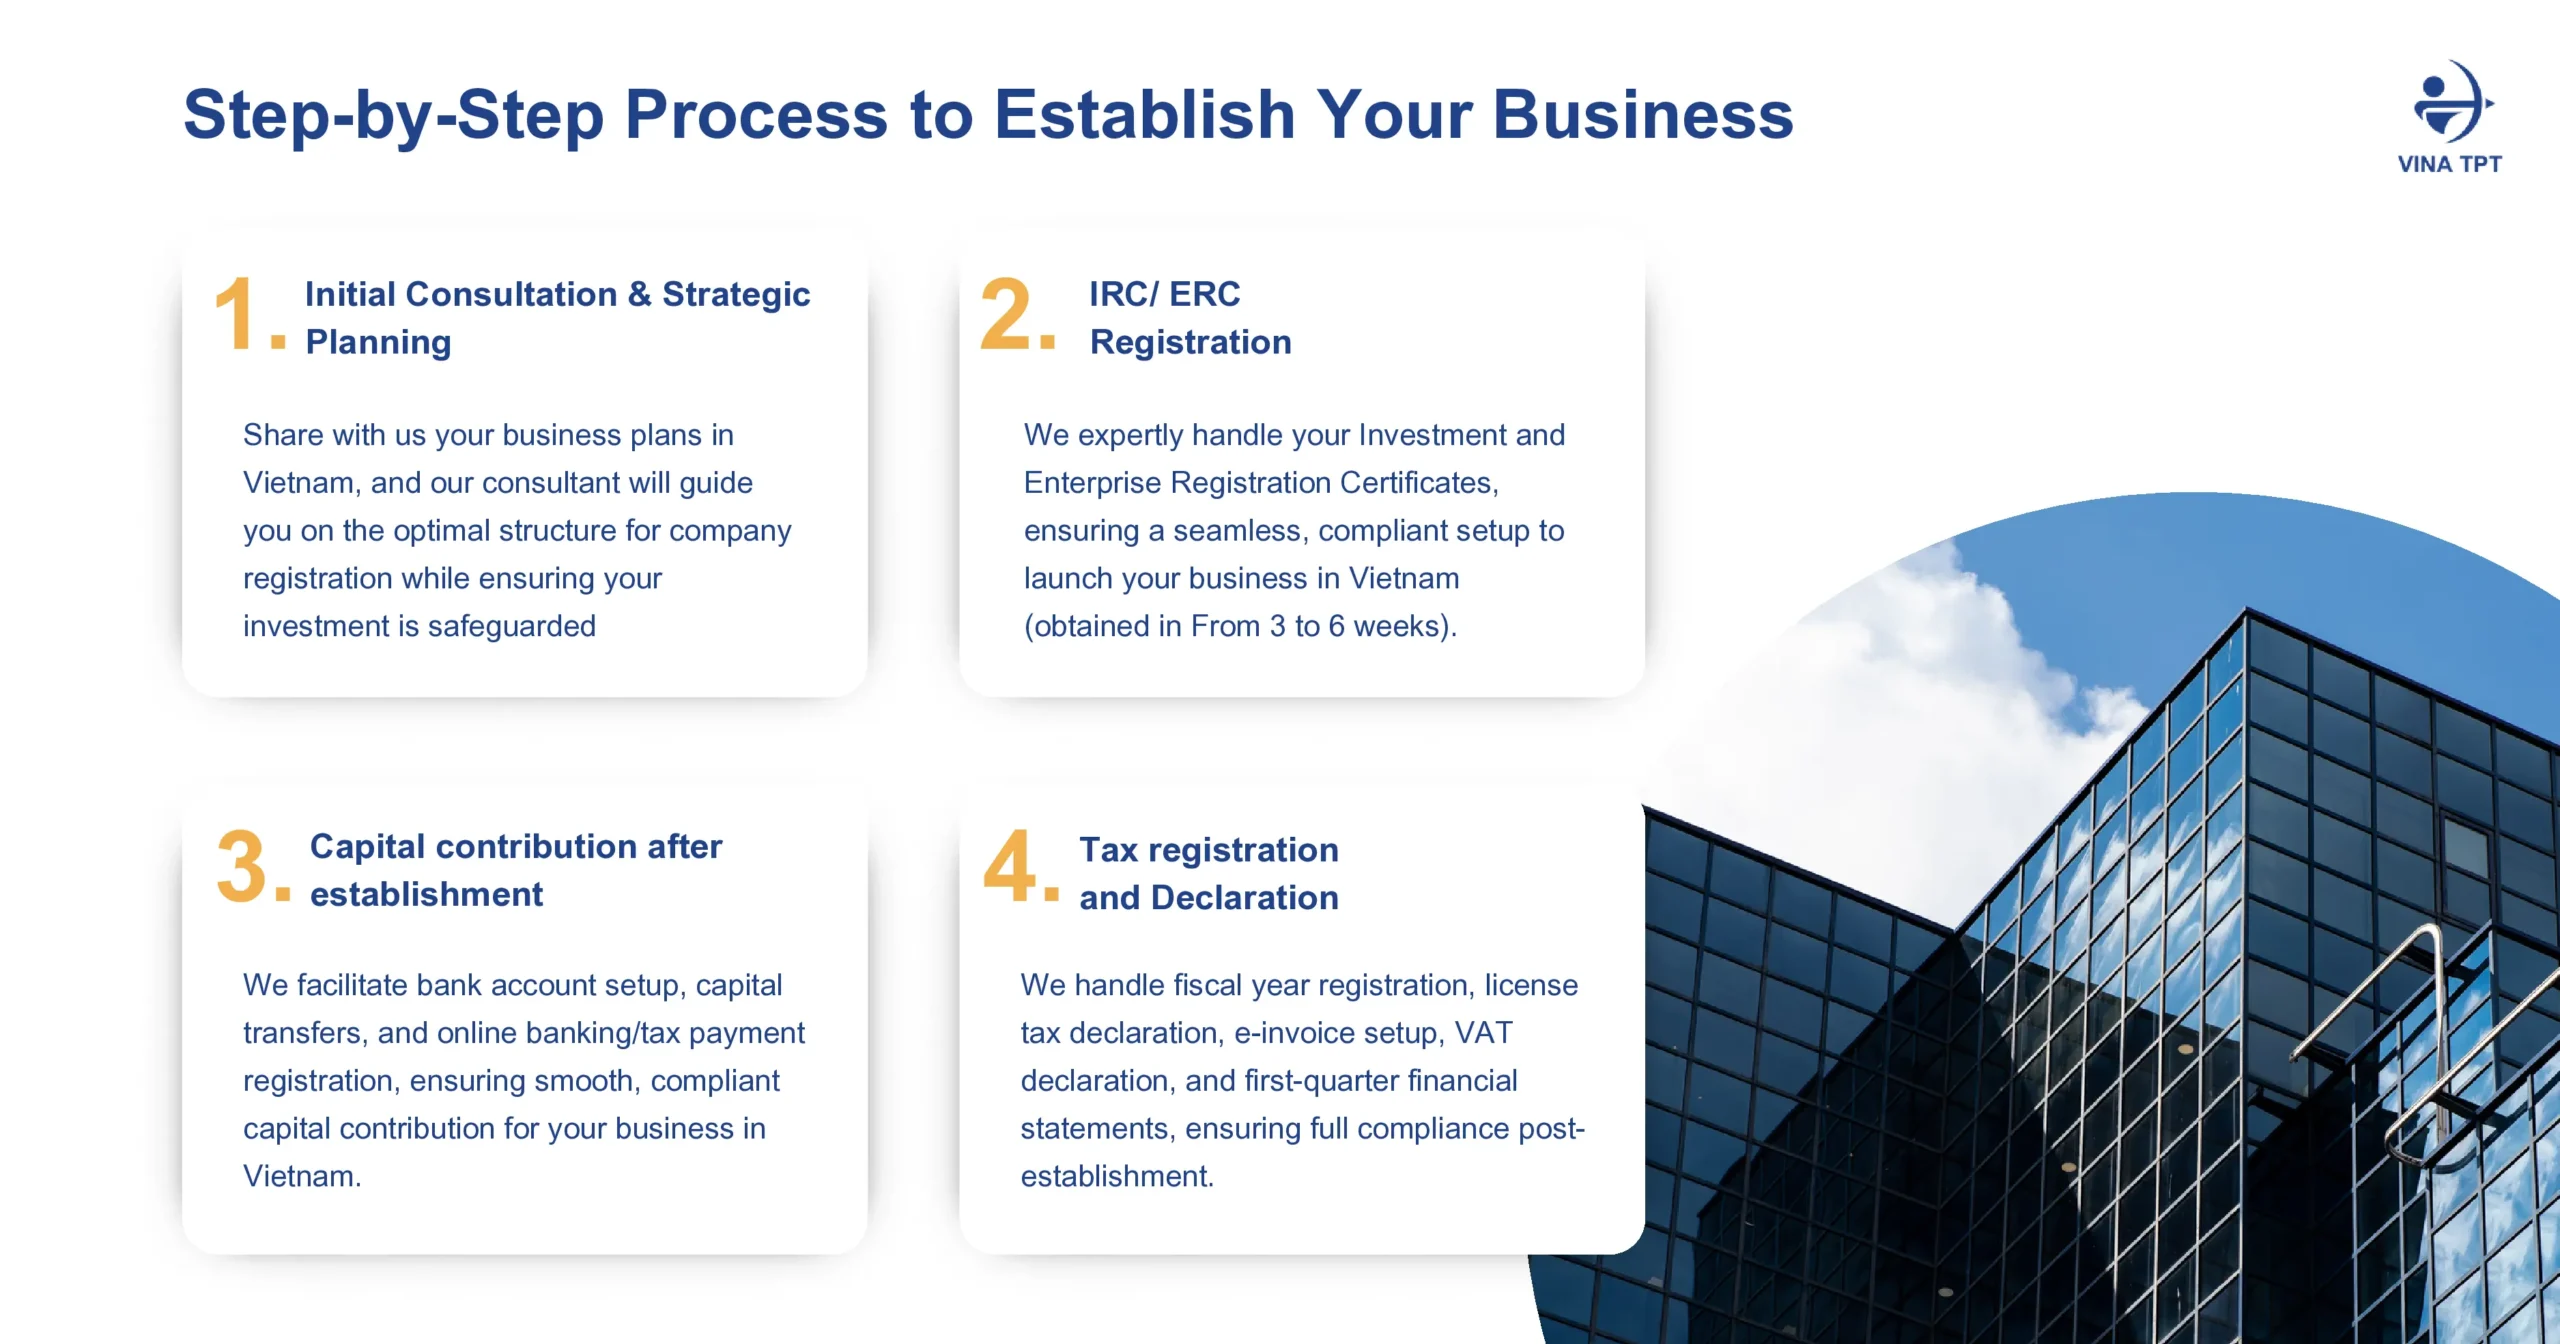
これは、ベトナムにおける外国直接投資(FDI)の立ち上げプロセス全体の中で、最も極めて重要な段階です。フェーズ1での市場調査と計画策定を終えた今、いよいよ正式に会社設立の手続きを進めていくことになります。

このフェーズの主なステップには、以下が含まれます。

  • 適切な事業形態の選択:多くの外国投資家は、外資100%の有限会社(FDI LLC)を選択します。この形態は、ガバナンスが簡素で柔軟性が高く、完全な経営支配権を確保できるのが特徴です。スタートアップから中規模企業まで幅広く適しており、複数の株主が関与するような複雑さを伴うことなく、迅速な意思決定が可能です。ベトナム市場への参入を検討する外国企業にとって、適切な事業形態を選ぶことは、最も重要な意思決定の一つと言えます。
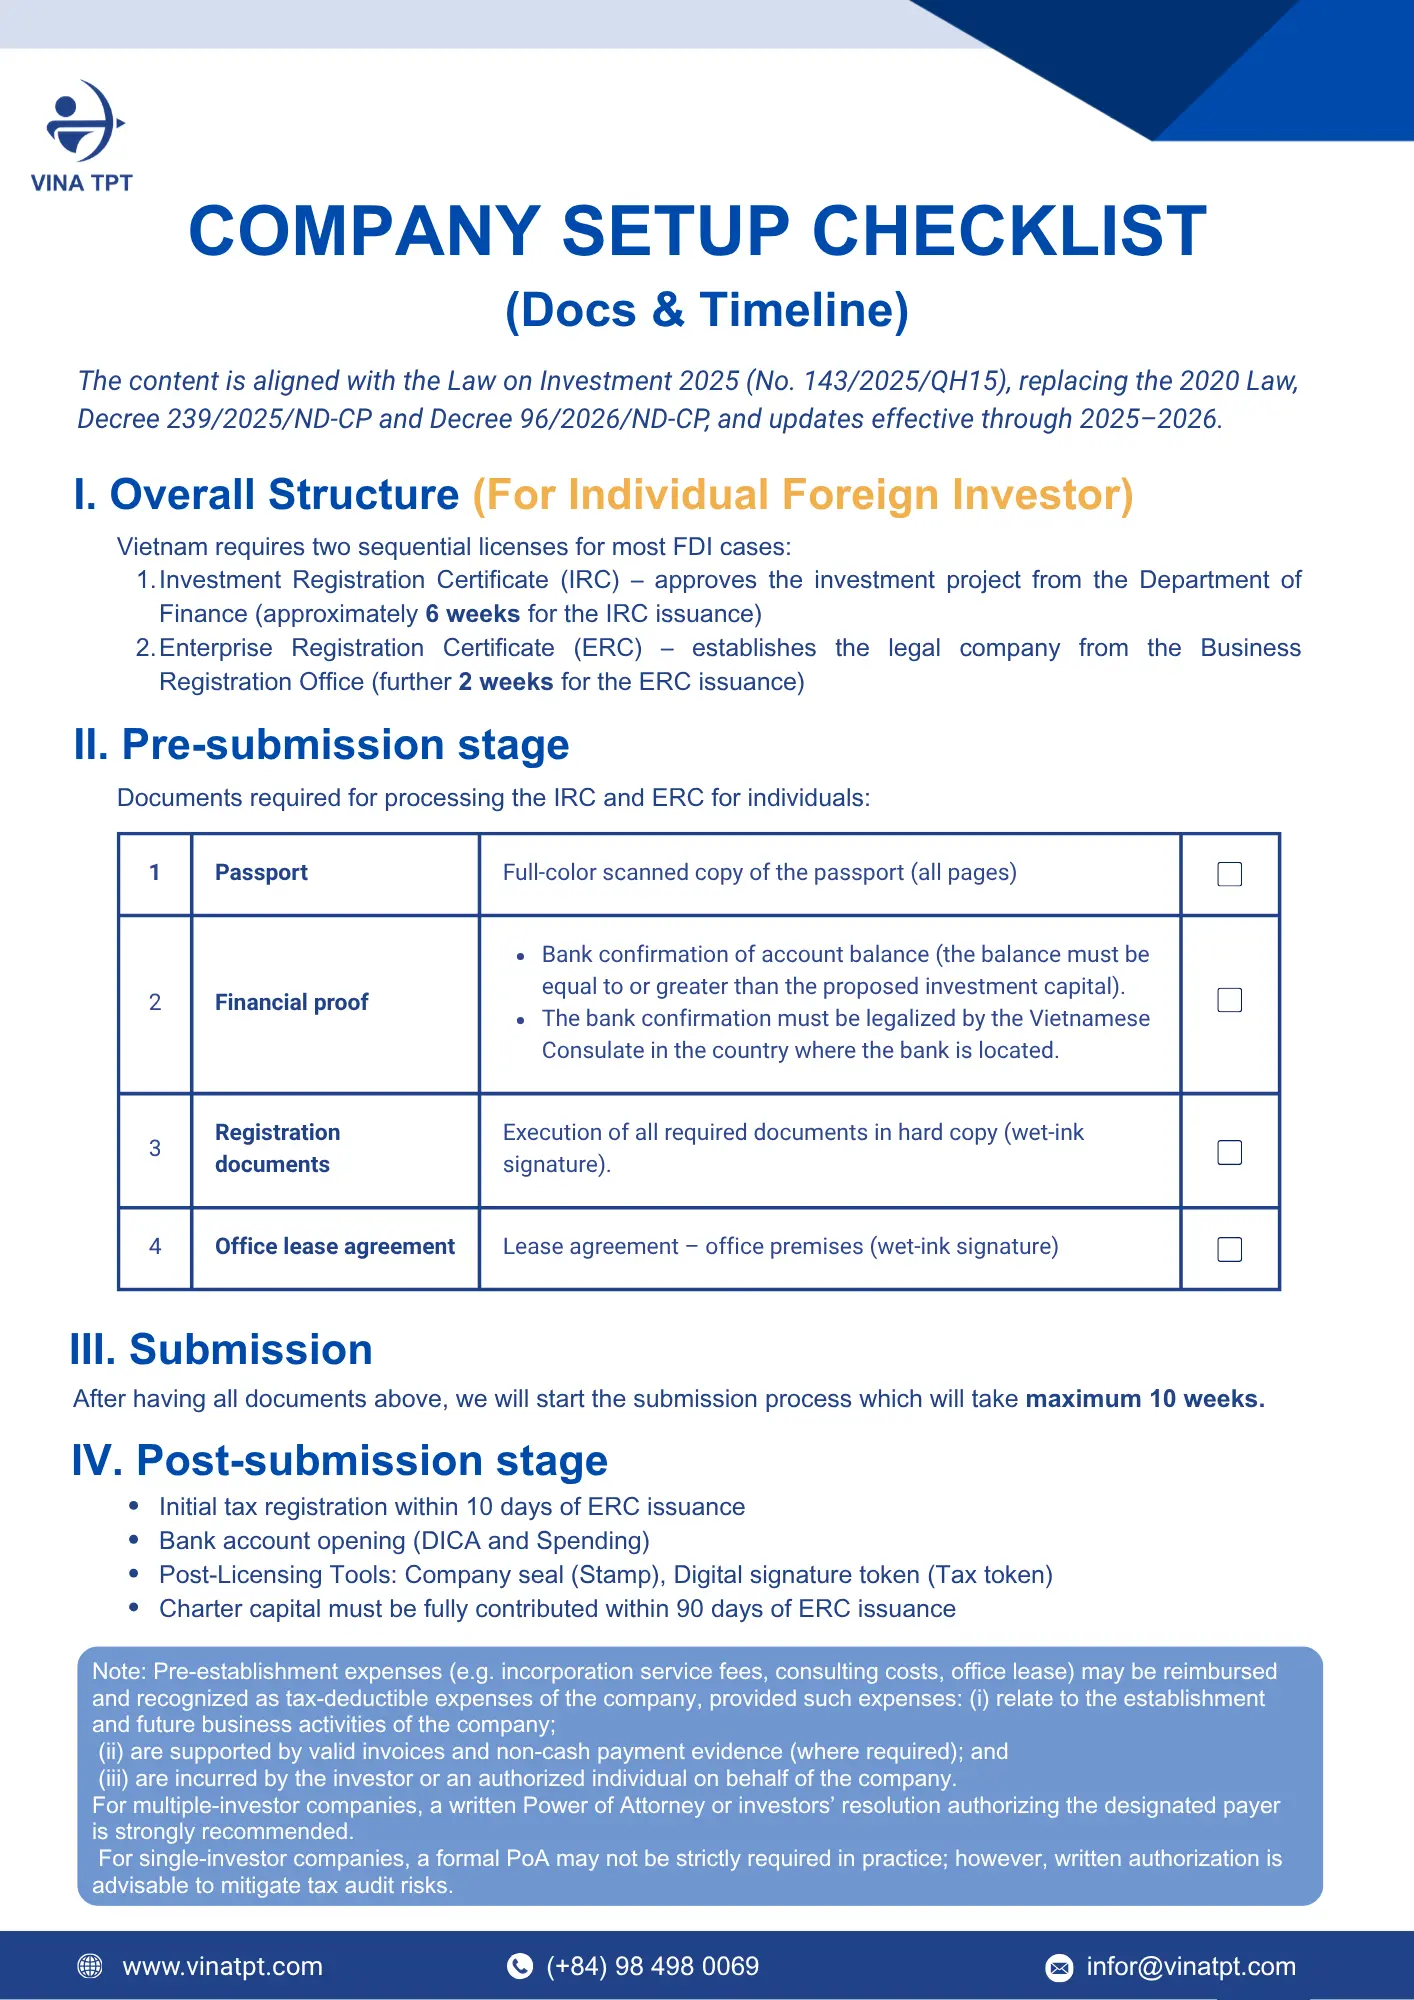
  • IRCおよびERCの登録手続きの完了:ベトナムで適法に事業を行うためには、外国投資家は、法人格を確立する「企業登録証明書(ERC)」と、投資プロジェクトおよび投資活動を記録する「投資登録証明書(IRC)」の双方を取得する必要があります。これら両方の許認可手続きを完了させることは、外資系企業がベトナムの規制を遵守して事業活動を行う上で不可欠なステップです。
  • 完全かつ正確な申請書類一式を準備する必要があります。通常求められる書類には、公証および領事認証を受けたパスポート(または法人の法的書類)、詳細な投資プロジェクト提案書、資金力を証明する書類(銀行残高証明書、財務報告書、または親会社による支援表明書など)、および事業所を使用する法的権利を証明する書類(オフィス賃貸借契約書など)が含まれます。外国語で作成されたすべての書類は、ベトナムの規定に従い、適切に翻訳された上で、公証および領事認証を受ける必要があります。
  • ライセンス取得後の手続き:ライセンスが発行されたら、投資資本口座を開設し、90日以内に授権資本(資本金)を全額払い込む必要があります。また、会社印の登録、電子署名の取得、税務登録、その他行政上の諸手続きを完了させる必要があります。

>>>ベトナム市場への参入をお考えの方へ:ベトナムでの事業立ち上げガイド(2026年版・投資家向け)

2026年版ベトナム市場参入ガイド:外国投資家のための参入前・参入中・参入後の完全ロードマップ

フェーズ3 – セットアップ完了後:運用、コンプライアンス、事業成長

ベトナム市場参入ガイドのこの段階において、企業は立ち上げフェーズから、長期的な運営およびコンプライアンス(法令遵守)のフェーズへと移行します。正式なライセンスを取得した時点で、事業は本格的な運営段階に入ります。この段階こそが、企業が持続可能な成長を遂げられるか、それとも継続的な困難に直面するかを決定づける重要な局面です。ここでは、計画書上のあらゆる構想が現実のものとなります。法的リスクを回避し、ビジネスの効率を最大化するためには、厳格なコンプライアンス体制、専門的なマネジメント、そして細部への綿密な配慮が不可欠です。

ベトナム市場参入後に取り組むべき、最も重要な準備作業には以下のようなものがあります。

  • 税務コンプライアンスおよび定期報告:付加価値税(VAT)、法人所得税(CIT)、個人所得税(PIT)など、該当するすべての税金を正確に申告し、納付しなければなりません。また、外国直接投資(FDI)企業には、投資活動報告書(IAR)を定期的に提出することが義務付けられています。さらに、事業開始初日から電子インボイス制度を導入し、適切に運用・管理する必要があります。
  • 専門的な会計システムの構築:通達99/2025/TT-BTCに基づき、ベトナム会計基準(VAS)に完全に準拠した適切な記帳体制を整備します。これには、厳格なキャッシュフロー管理、正確な内部財務報告、そして経営陣の迅速な意思決定を支える管理会計の導入が含まれます。
  • 採用および人事管理:外国人投資家や海外から派遣された専門家のために、労働許可証や一時滞在許可証(TRC)の手続きを行います。同時に、給与計算システムを整備し、現地従業員に関する社会保険(BHXH)、医療保険(BHYT)、失業保険(BHTN)の拠出が適時適切に行われるようにします。この段階では、紛争や行政罰を回避するため、労働法を遵守することが特に重要です。
  • オフィスおよび倉庫の準備:ビジネスモデルに適したオフィススペースや倉庫施設を選定し、確保してください。登記上の住所に関する法的手続きをすべて完了させ、当該施設が正式な事業登録要件を満たしていることを確認してください。
  • キャッシュフロー管理と成長計画:キャッシュフローを綿密に監視し、長期的な財務計画を策定するとともに、運営コストを最適化します。また、新規拠点の開設、生産規模の拡大、販売チャネルの拡充など、事業拡大に向けた明確な戦略を構築します。

このフェーズは、「準備段階」から「本格的な事業運営」へと移行する重要な節目です。多くの外資系企業がこの段階で大きな困難に直面するのは、現地での経験が不足しているうえ、強固な社内管理体制がまだ構築されていないためです。当初から盤石な運営基盤を築いておくことは、法的リスクの回避やコストの効率的な管理につながるだけでなく、将来にわたる持続的な成長のための確固たる土台となります。

包括的な事業設立支援サービスをチェックする

ベトナム市場参入ガイド:共通の課題

2025年投資法は多くの有益な改革をもたらしましたが、外国投資家がベトナム市場に参入する際には、依然として現実的な課題に直面することが少なくありません。十分な準備を怠ると、こうした困難が事業の進捗を遅らせ、初期コストを増大させる要因となりかねません。そのため、多くの企業が、ベトナムにおける許認可取得やコンプライアンス、運営上の課題に適切に対処できるよう、ベトナム市場参入に関する専門的なガイダンスを活用しています。

最も一般的な課題には、以下のようなものがあります。

  • 行政手続きには依然として時間を要する場合がある。大幅に簡素化されたとはいえ、特に大規模なプロジェクトや、条件付きのセクターにおいては、プロジェクトの承認、専門的な許認可、あるいは立地に関する確認などに、想定以上の時間がかかることがある。
  • ビジネス慣行における言語の壁や文化的な違い――コミュニケーション様式、契約交渉、職場文化の相違――は、初期段階において誤解や遅延を招く原因となり得ます。
  • 初期費用とキャッシュフローの管理:立ち上げの段階では、予期せぬ支出(オフィス、スタッフ、法的手続きなど)が発生することが多いため、当初から厳密なキャッシュフロー管理が求められます。
  • 質の高い人材の確保が困難:専門的なスキルと高い英語力の双方を備えた人材への需要は高いものの、一部の業界では供給が限られている。

この段階において、投資家には第1フェーズからの明確な計画と、信頼できるFDI(外国直接投資)コンサルティング会社との早期の連携が求められます。これにより、リスクを最小限に抑え、進捗を加速させるとともに、全工程を通じて不必要なミスを回避することが可能となります。

『投資家ハンドブック2026』を無料で入手する

Vina TPTが、ベトナム市場参入の全プロセスをいかに簡素化するか

Vina TPTは、ベトナム市場への参入に向けた準備段階から実際の事業運営に至るまで、企業のベトナム市場参入の全プロセスをサポートします。

  • フェーズ1では、市場コンサルティング、事業分野の選定、およびベトナムの法的要件に準拠した計画策定を行います。
  • フェーズ2では、当社の専門チームがFDI企業の設立を直接支援し、IRC/ERC申請書類の処理、および関連するすべての手続きを迅速かつ完全に法令遵守のもとで管理します。
  • フェーズ3において、Vina TPTは財務・経理のアウトソーシング、税務コンプライアンス、給与計算の各サービスを提供し、企業の安定的な運営と、あらゆる規制要件の遵守を支援します。

20年以上の経験を活かし、単に「市場参入」を支援するだけでなく、効率的な運営と持続可能な成長を実現できるようサポートいたします。

ベトナムでの投資をご検討中なら、今すぐVina TPTにご連絡ください。無料相談をはじめ、投資の全工程を網羅した包括的なサポートをご提供いたします。

2026年版ベトナム市場参入ガイド:外国投資家のための参入前・参入中・参入後の完全ロードマップ

無料相談をご予約ください。

ベトナムでのVAT(付加価値税)還付手続き:外国人投資家のための実務ガイド(2026年版)

ベトナムでのVAT(付加価値税)還付の受け方:外国人投資家向け実務ガイド(2026年版)

how-to-get-vat-refund-in-vietnam-a-practical-guide-for-foreign-investors-2026

Many businesses in Vietnam, especially export enterprises and FDI companies, have a large amount of capital stuck in unrefunded input Value-Added Tax (VAT). This amount can reach hundreds of millions or even billions of VND, directly affecting cash flow and operational capabilities.

Obtaining a VAT refund is not only a legitimate right but also an important financial tool that helps businesses optimize their cash flow. However, in practice, not every business clearly understands the conditions, procedures, and how to prepare documents to successfully receive a VAT refund.

This article provides a detailed guide on how to get VAT refund in Vietnam, including eligibility conditions, required documents, step-by-step procedures, processing timeline, and common mistakes to avoid in 2026. This entering Vietnam market guide is designed to give you a complete roadmap from preparation to operation.

1. Who is eligible for VAT Refund in Vietnam in 2026?

Not every business in Vietnam is eligible for a VAT refund. According to Article 15 of the Law on Value-Added Tax 2024, the most common cases that qualify for a VAT refund include: 

  • Enterprises exporting goods and services (subject to the 0% VAT rate)
  • Businesses with new or expanded investment projects, particularly FDI projects that are still in the investment phase
  • Enterprises with excess VAT paid after quarterly or annual input tax credit
  • Companies undergoing dissolution, bankruptcy, or termination of operations

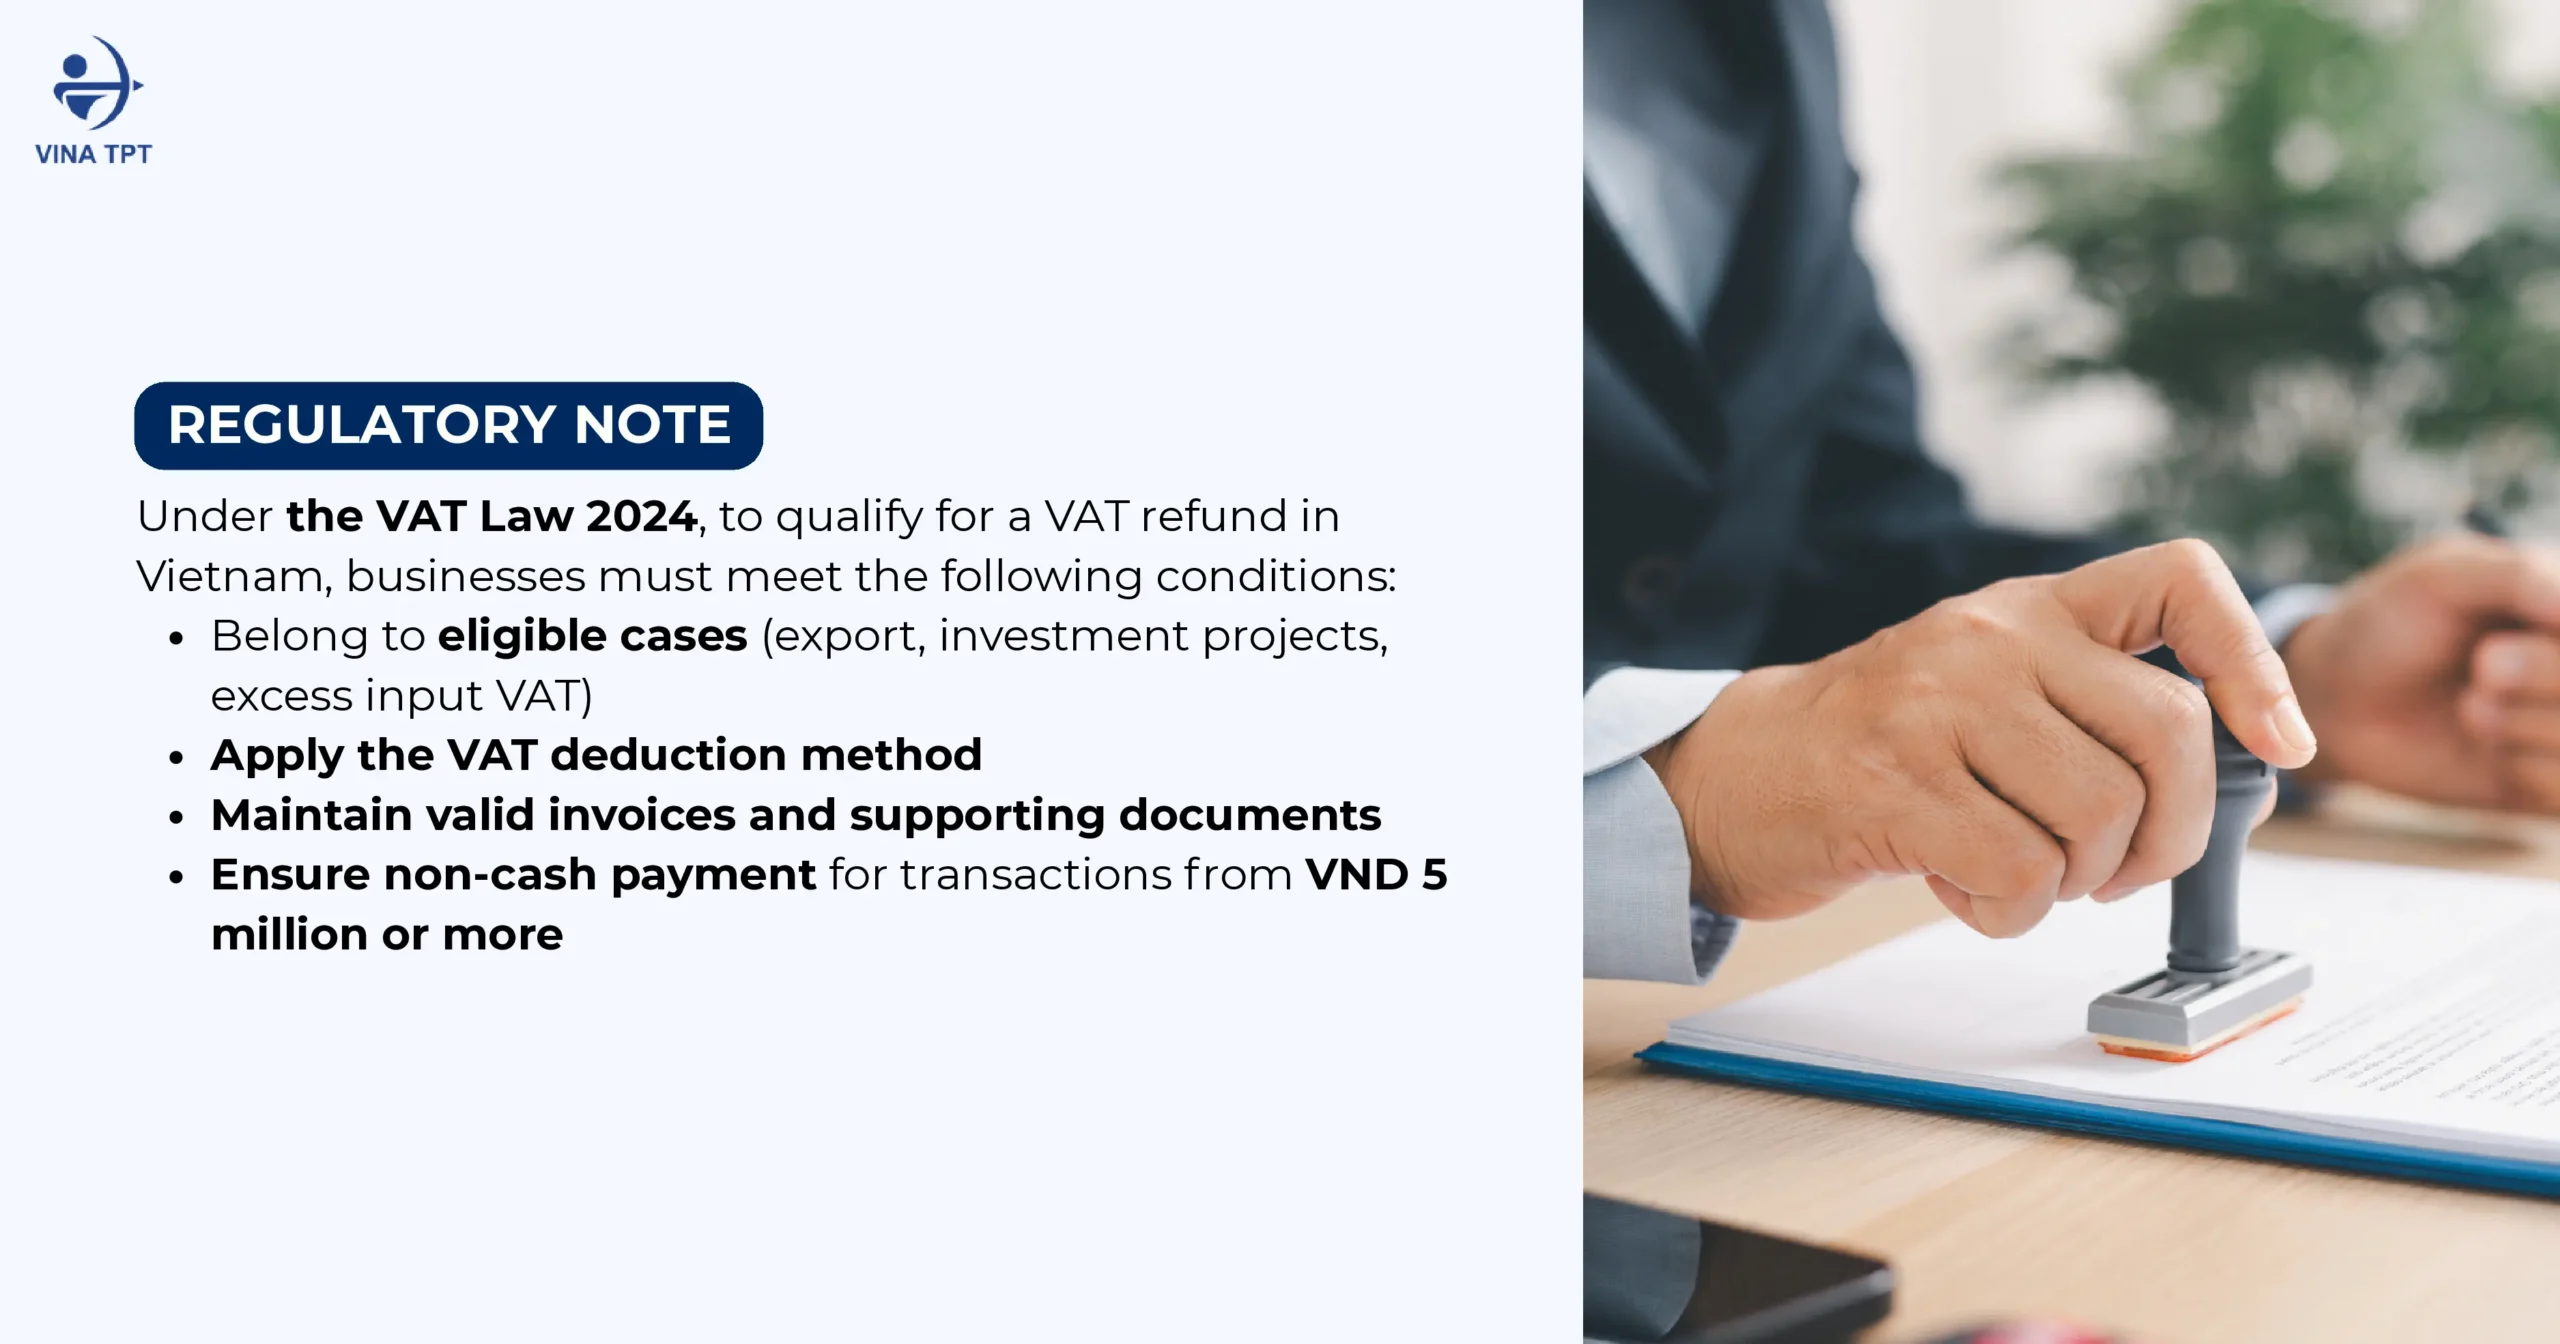
To be eligible for a VAT refund, businesses must also meet several general requirements:

  • Declare and pay VAT using the deduction method
  • Maintain complete and accurate accounting records with valid supporting documents
  • Hold a bank account registered under the company’s tax code
  • For any transaction of VND 5 million or more (VAT inclusive), payment must be made via bank transfer (cash payments are not accepted)

Businesses engaged in exports and FDI investment projects are often given priority under the “refund first, audit later” mechanism. This allows them to receive VAT refunds more quickly, helping improve cash flow during the critical early stages of investment.

2. Key conditions to qualify for VAT Refund in Vietnam (What You Must Meet)

To qualify for a VAT refund in Vietnam in 2026, businesses must simultaneously meet two main conditions:

2.1. Belong to the Eligible Categories under Clauses 1, 2, 3, and 4 of Article 15 of the Law on Value-Added Tax 2024

The most common eligible cases include:

  • Enterprises exporting goods and services (subject to the 0% VAT rate)
  • Businesses undertaking new or expanded investment projects (especially FDI projects)
  • Enterprises with excess VAT paid after quarterly or annual input tax credits
  • Companies undergoing dissolution, bankruptcy, or termination of operations

2.2. Declare and Pay VAT Using the Deduction Method and Comply with Input VAT Deduction Regulations under Clause 2 of Article 14 of the Law on Value-Added Tax 2024

Specifically, businesses must:

  • Possess valid VAT invoices or equivalent supporting documents
  • Make payment via bank transfer for any transaction of VND 5 million or more (VAT inclusive) – cash payments are not accepted
  • For exported goods and services, in addition to the general conditions, the following documents are required: a contract with the foreign party (for sale, processing, or service provision), invoices, non-cash payment proof, customs declaration (for exported goods), and supporting documents such as packing list, bill of lading, and insurance certificate (if any). The Government also provides specific regulations on input VAT credit conditions for exports via overseas e-commerce platforms and other special cases. 

Only when conditions are fully satisfied can a business submit a VAT refund application.
how-to-get-vat-refund-in-vietnam-a-practical-guide-for-foreign-investors-2026

>>> You may find this article helpful: Cases Eligible for VAT Tax Refund in Vietnam in 2026 

3. Step-by-Step guide: How to get VAT Refund in Vietnam

Understanding the required documents is one of the most important steps in learning how to get VAT refund in Vietnam successfully. To carry out a VAT refund, businesses need to go through the following steps:

Below is the detailed procedure for how to get VAT refund in Vietnam in 2026. The entire process is now mainly carried out electronically, helping to shorten the time compared to before.

Step 1: Check and prepare documents

Businesses need to carefully check the eligible input VAT amount and compile all related documents (electronic VAT invoices, customs declarations, export contracts…).

Step 2: Declare VAT

Carry out VAT declaration monthly or quarterly accurately and on time as prescribed.

Step 3: Submit VAT refund application

Submit the electronic VAT refund dossier through the eTax system of the General Department of Taxation. This is an important step that determines the subsequent processing speed.

Step 4: Tax authority review and decision

The tax authority will review the dossier. If it qualifies for “refund first – audit later”, you will receive the refund decision faster.

Step 5: Receive VAT refund

After receiving the refund decision, the money will be transferred directly to the business’s bank account within the prescribed time.

Step 6: Handle additional requests (if any)

In case the dossier needs clarification, businesses must quickly explain or supplement documents as requested by the tax authority to avoid prolonging the processing time.

VAT(付加価値税)還付サービスをチェックする

4. What documents are required for VAT Refund in Vietnam?

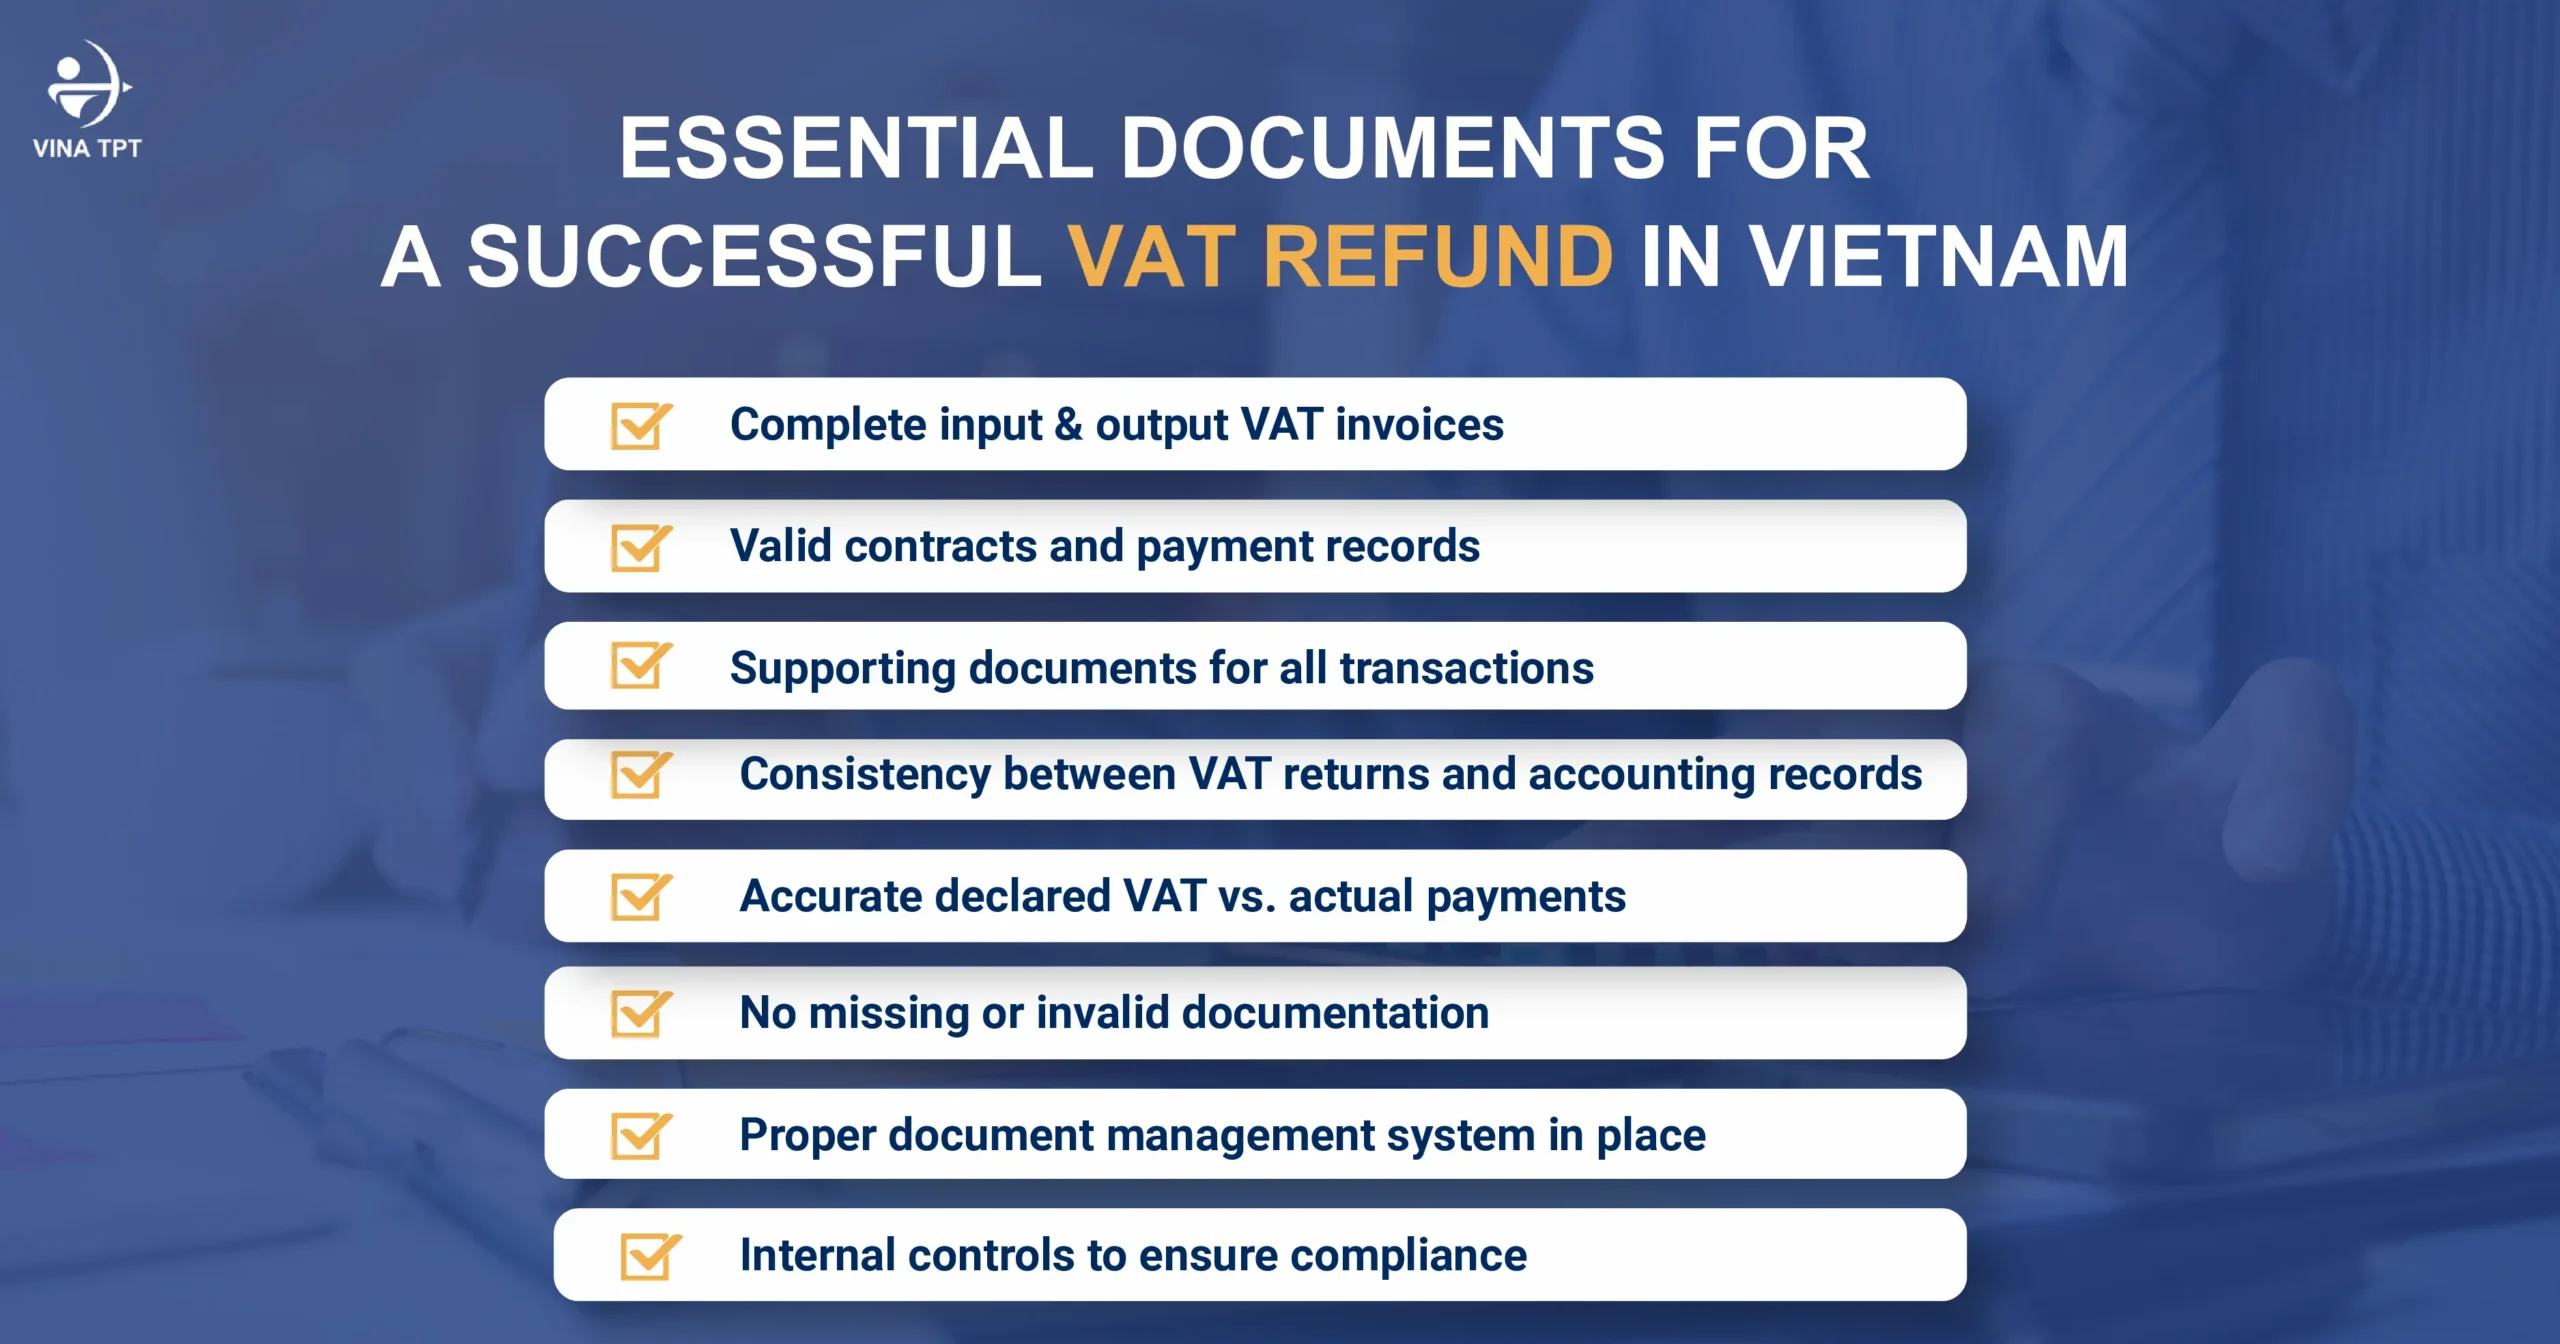
Whether the business uses the deduction method or the direct method, it is mandatory to properly store all input and output documents. These documents usually include electronic VAT invoices, contracts, payment vouchers, and related records to prove the legitimacy of declared revenue and expenses.

In addition, businesses must ensure consistency between the declared VAT data, paid tax amounts, and the accounting books. Any discrepancy or lack of valid documents may lead to tax reassessment, administrative penalties, or prolonged processing time with the tax authority.

In practice, establishing a document management and internal control system from the beginning will help minimize errors and significantly reduce pressure during periodic tax inspections or audits later.

Processing Time

  • Refund first – audit later: approximately 15 days
  • Audit first – refund later: approximately 40 days

However, in practice in 2026, the processing time may be longer if the dossier is incomplete or requires multiple explanations.

5. Common VAT Refund mistakes that delay or reject your application

Although the VAT refund process has been digitized, many businesses (especially FDI enterprises and export companies) still encounter situations where their dossiers are delayed, require multiple additional submissions, or are even rejected. One of the biggest challenges when learning how to get VAT refund in Vietnam is avoiding documentation and declaration mistakes that may delay approval.

  • Invalid or mismatched invoices and documents This is the most common error. Many businesses submit VAT invoices that do not qualify for deduction, invoices with incorrect information, or fail to fully match them with customs declarations and contracts. As a result, the dossier is suspended or removed from the refund list.
  • Late tax declaration or incorrect data Declaring incorrect input VAT data or being late by even one day can lead to penalties and delay the entire refund process.
  • Not preparing sufficient explanation documents when requested When the tax authority requests explanations, many businesses respond slowly or lack supporting documents, causing the dossier to be delayed or rejected.
  • Choosing the wrong refund method Some businesses choose the “audit first – refund later” method even though they qualify for “refund first – audit later”, significantly prolonging the time to receive the money.
  • Not completing other tax obligations Businesses with outstanding PIT, CIT, or other taxes will not be eligible for VAT refund until those obligations are settled.

Practical Advice: Before submitting the VAT refund dossier, carefully check all documents and data. Cooperating with a professional consulting firm like Vina TPT will help you avoid most of the above mistakes, increase the success rate of the refund, and significantly shorten the time to receive the money.

6. How Vina TPT Helps You Get VAT Refund Faster and Safer

With more than 20 years of experience supporting FDI enterprises and export businesses, Vina TPT deeply understands the VAT refund process and the practical requirements of the tax authorities. We help clients get VAT refunds faster, safer, and with a higher success rate.

Specifically, Vina TPT provides comprehensive support as follows:

  • Thorough checking and review of input VAT dossiers before submission
  • Full preparation and optimization of documents to increase the refund success rate
  • Representing clients in submitting electronic VAT refund applications and regularly monitoring progress
  • Timely support for explanations and supplementary documents when requested by the tax authority
  • Integration with outsourced finance & accounting services for overall tax management, avoiding arising errors

Thanks to our professional process, we help businesses significantly shorten the time to receive VAT refunds while minimizing the risk of additional requests or dossier rejection.

Most importantly, when cooperating with Vina TPT, you can focus on your core business activities instead of spending time dealing with complex administrative procedures.

If your business needs professional support on how to get VAT refund in Vietnam, Vina TPT is ready to assist from document preparation to tax authority procedures.
how-to-get-vat-refund-in-vietnam-a-practical-guide-for-foreign-investors-2026

無料相談をご予約ください。

ベトナムのスタートアップ企業向け簿記サービス:ビジネスで絶対に省略してはいけない必須業務

ベトナムのスタートアップ向け簿記サービス:創業者が知っておくべき7つの必須業務

ベトナムのスタートアップ向け簿記サービス:創業者が知っておくべき7つの必須業務

スタートアップの創業者として、時間の大部分は製品開発と顧客獲得に費やされていることでしょう。しかし、会計システムが適切に構築・管理されていない場合、それはすぐに大きなボトルネックとなり、税務上のエラー、財務の透明性欠如、投資家へアプローチする際のデータ不足を引き起こす可能性があります。

現実として、ベトナムの多くのスタートアップは、限られた予算、絶えず変化する税法規制、そして資金調達を支援するための迅速かつ正確なレポートの必要性に直面し苦慮しています。創業初日から優秀な社内会計チームを構築することは、困難であり非常に費用がかかります。

この記事では、ベトナムのすべてのスタートアップが優先すべき7つの重要な記帳業務と、適切な記帳サービスを選択する際の重要な考慮事項について解説します。これが、多くの創業者が強固な財務基盤を築くために早期からスタートアップ向け記帳サービスを探し始める理由です。

スタートアップ向け記帳サービスの重要業務

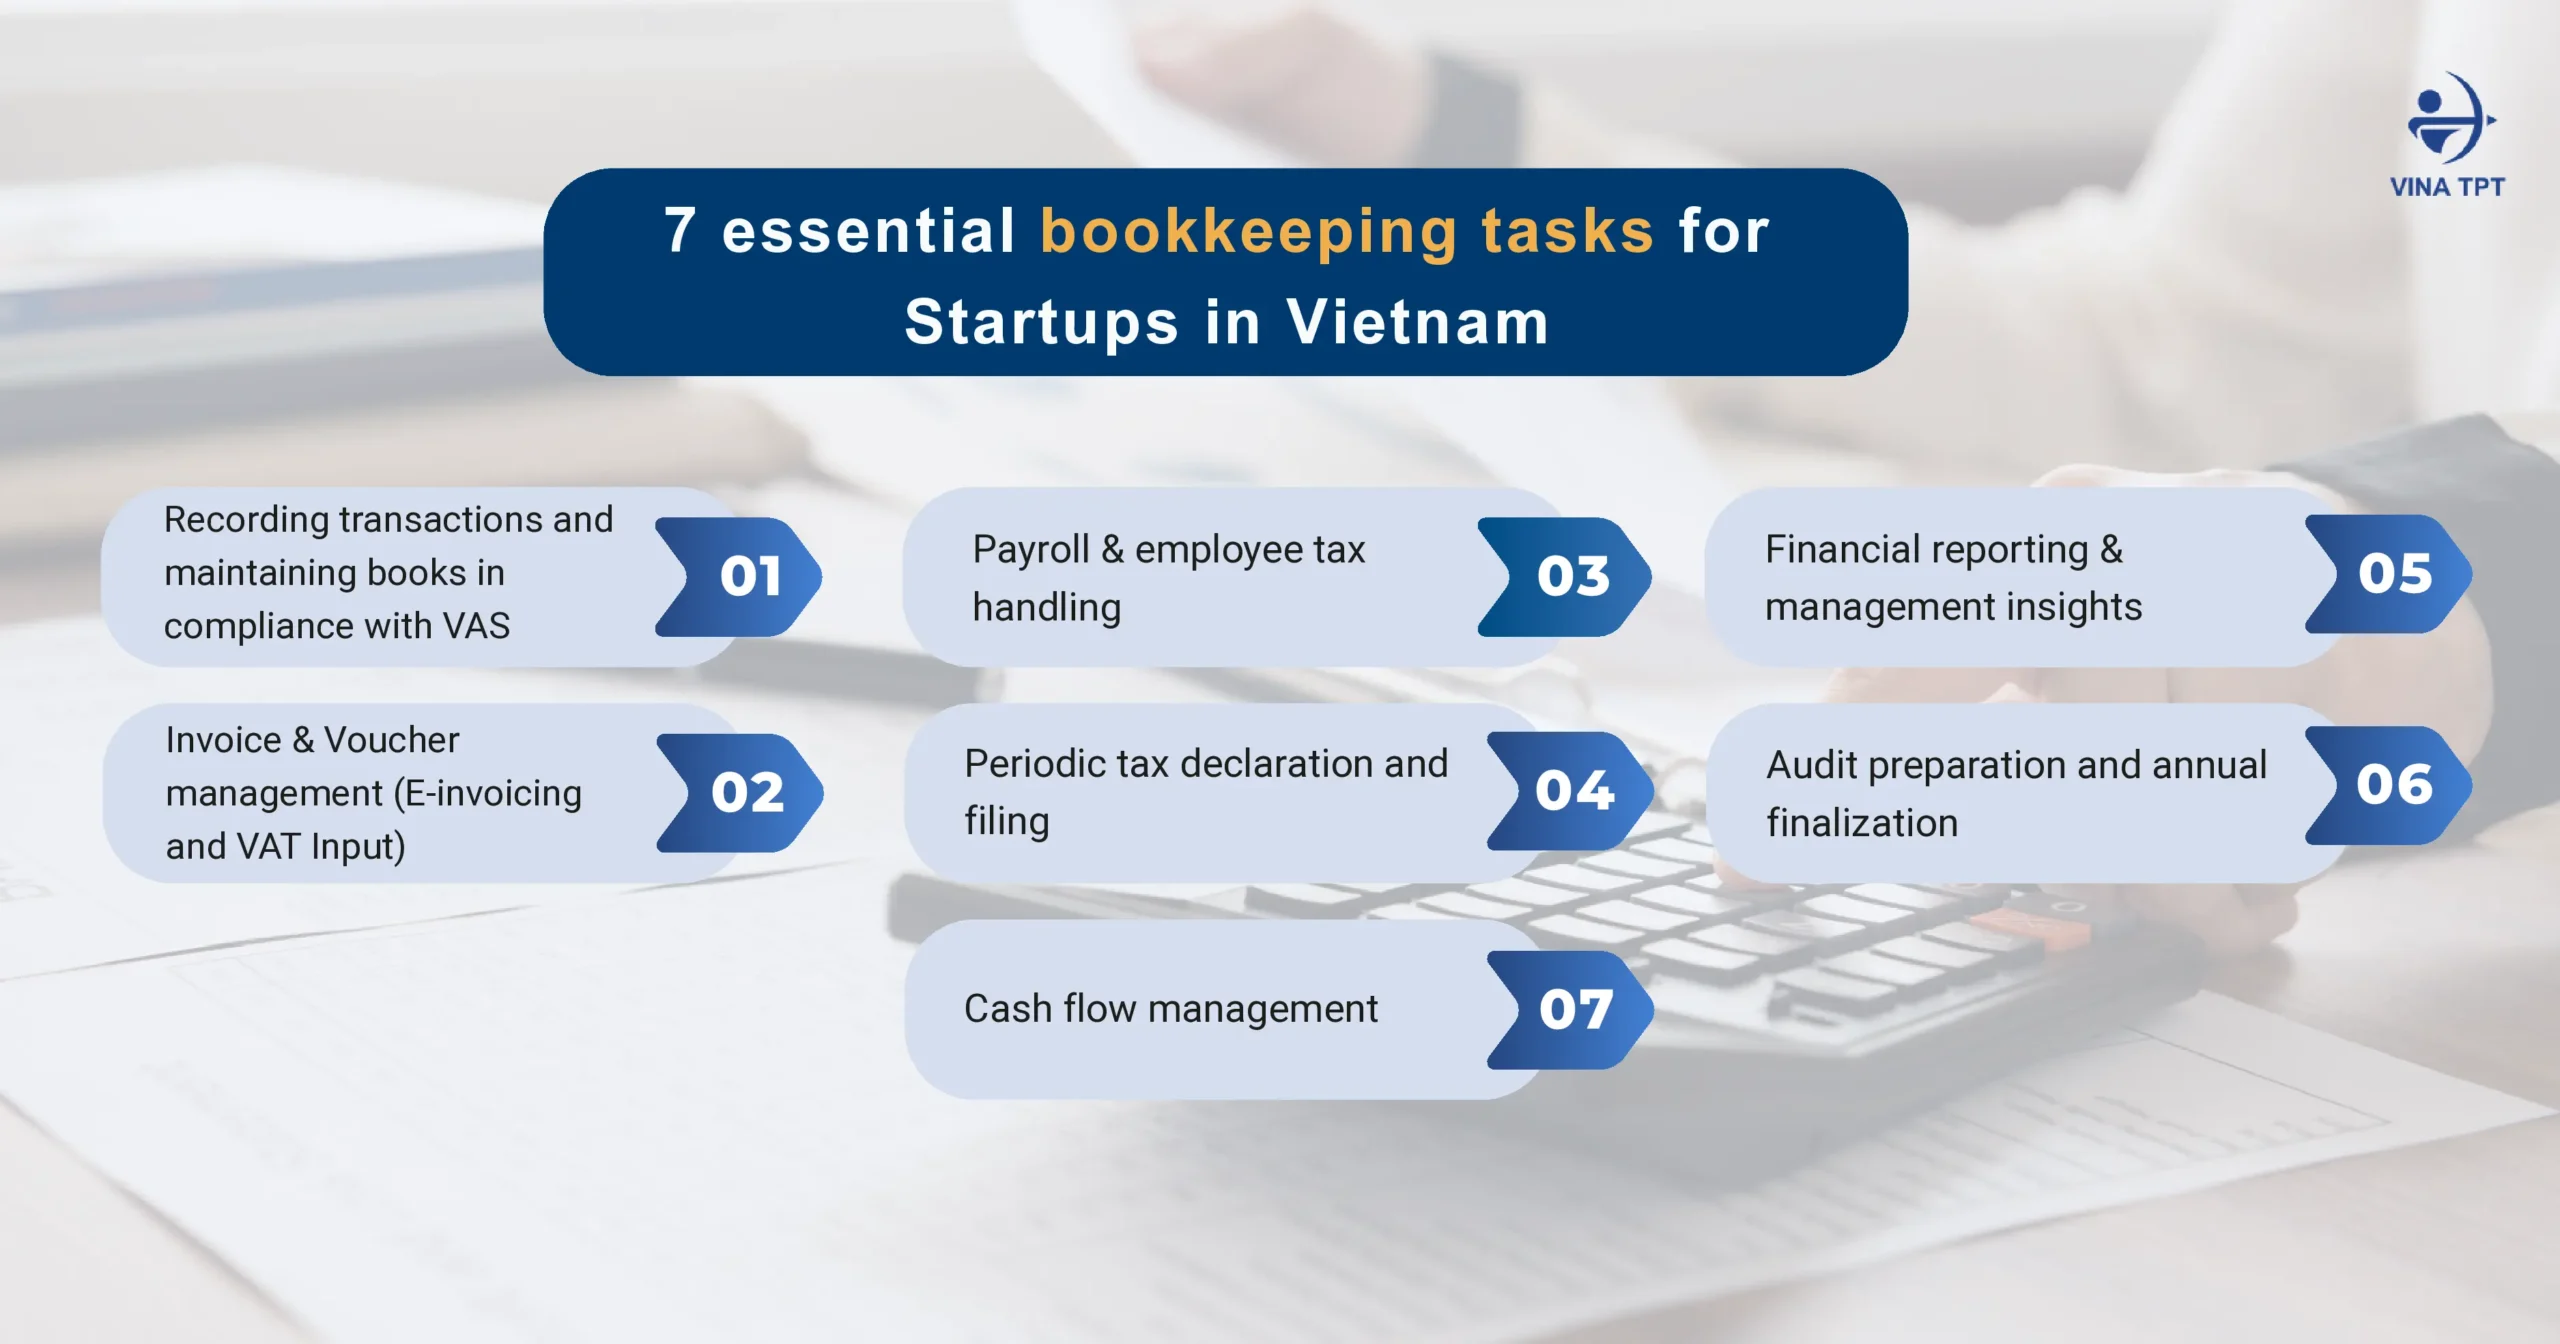
これらの業務を理解することは、アウトソーシングする前にスタートアップ向け記帳サービスの品質を評価する際にも役立ちます。ベトナムでスタートアップ向け記帳を導入する際に、すべてのスタートアップが注力すべき7つのコア業務は以下の通りです:

1.1. 1.1. VASに準拠した取引記録および帳簿の維持

VAS(ベトナム会計基準)は、あらゆる信頼性の高い会計システムの基礎となります。売上、費用、支払などのすべての取引は、現行のベトナム会計基準に完全に準拠し、正確かつ漏れなく記録されなければなりません。

スタートアップにとって、最初からの誤った記録や不完全な記録は、将来のすべてのレポートを歪めることになります。これは意思決定に影響を与えるだけでなく、税務決算時に深刻な税務リスクを生み出します。

プロフェッショナルなスタートアップ向け会計サービスを利用することで、初日からデータが正確に記録され、常に監査に対応できる状態を維持できます。

1.2. 1.2. 請求書および証憑管理(電子請求書と入力VAT)

電子請求書と適切な証憑管理は、ベトナムでは義務付けられています。スタートアップは、正確な控除や還付を確実にするため、入力VAT請求書を厳重に管理しなければなりません。

有効な請求書の紛失や不適切な保管は、損金不認可や税負担の増大につながる可能性があります。

この機能は通常、社内会計担当者で対応可能です。しかし、請求書が規制に完全に準拠して発行・処理されることを確実にするため、多くの企業はエラーを最小限に抑え税務リスクを軽減するスタートアップ向け記帳サービスを選択しています。

1.3. 1.3. キャッシュフロー管理

スタートアップにとって、収益性は二次的なものであり、キャッシュフローがすべてです。

多くのスタートアップが失敗するのは、製品が悪いからではなく、プロダクトマーケットフィットに達する前に資金が底をつくためです。したがって、バーンレート(月間資金消費額)とランウェイ(資金が尽きるまでの残存稼働月数)を綿密にモニタリングすることが極めて重要です。

この業務には以下が含まれます:

  • 週次および月次の資金の入出金の追跡
  • 実際のキャッシュフローと予測との比較
  • バーンレートが予期せず上昇した場合の早期警戒
  • 創業者 timely に資金調達を計画できるよう支援する定期的なランウェイの更新

投資家は通常、月初または月末に明確で最新のキャッシュフローレポートを要求します。これがない場合、資金調達の獲得は著しく困難になります。多くのスタートアップ向け記帳サービスには、資金調達への準備を支援するためのコア機能としてキャッシュフローのモニタリングが含まれています。

簿記サービスを探す

1.4. 1.4. 定期的な税務申告および提出

税務コンプライアンスは義務です。これには、月次または四半期ごとのVAT申告、法人所得税(CIT)の予納申告、年次決算、および従業員の給与からの所得税(PIT)源泉徴収が含まれます。

2026年の頻繁な税法改正に伴い、最新情報を把握しておくことが不可欠です。申告の遅延や誤りは、日々の延滞金(1日あたり0.03%)の発生だけでなく、より深刻な問題として電子請求書の発行停止を引き起こし、売上やキャッシュフローを直ちに阻害する可能性があります。

1.5. 1.5. 財務報告と経営インサイト

財務レポートは税務当局のためだけのものではなく、創業者が自社の経営パフォーマンスを理解するための重要なツールでもあります。

スタートアップにとって、キャッシュフロー、営業費用、収益性に関する経営レポートは、リーダーがより迅速かつ正確な意思決定を下すのに役立ちます。

1.6. 1.6. 監査準備と年次決算

スタートアップが成長し、その後の資金調達ラウンドに向けて準備を進める際、財務監査が投資家からの要件となることがよくあります。特にベトナムの外資系企業(FDI)にとって、年次財務諸表監査は現地法規制により義務付けられています。

会計システムが最初から適切に構造化されていない場合、監査プロセスが長期化し、追加の修正費用が発生したり、資金調達のスケジュールに影響を与えたりすることがあります。

専門的に管理された会計システムは、財務データが常に明確で透明性が高く、十分な証憑が揃っていることを保証します。その結果、監査プロセスと年次税務決算の両方をより効率的に完了でき、コストを削減し投資家からの信頼を高めることができます。

実務において、会計サービスプロバイダーは通常、監査人と直接連携して監査済み財務諸表を仕上げます。これは、企業が監査対応可能なデータを保持できるだけでなく、プロセス全体を通じてエンドツーエンドのサポートを受けられることを意味し、内部の作業負担を大幅に軽減し潜在的なリスクを最小限に抑えます。

これこそが、監査の時期が来たときに常に準備が整っているよう、多くの創業者が早期にアウトソーシング記帳サービスを選択する理由です。

1.7. 1.7. 給与計算と従業員税務処理

給与管理は単に給与を支払う以上のことを含みます。それには、社会保険(BHXH)、医療保険(BHYT)、失業保険、および個人所得税(PIT)の控除が含まれます。

これはスタートアップ向け記帳サービスに共通して組み込まれているサービスでもあり、企業が正確な計算、タイムリーな申請、および労働・税務規制への完全な準拠を確保するのに役立ちます。

ベトナムのスタートアップ向け簿記サービス:創業者が知っておくべき7つの必須業務

ベトナムでスタートアップ向け記帳サービスを選択する際の重要な考慮事項

すべてのスタートアップ向け記帳サービスが同じわけではないため、慎重な評価が必要です。ベトナムで適切なスタートアップ向け記帳サービスを選択することは、安心して成長に集中できるかどうかを左右します。すべての創業者が尋ねるべき主な質問は以下の通りです:

  • プロバイダーはスタートアップとの実務経験を有しているか? スタートアップは通常、限られた予算と比較的少ない取引量で運営されていますが、キャッシュフローや財務パフォーマンスを効果的にモニタリングするためには月次レポートが必要です。
  • クラウドシステムとリアルタイムレポートの強みはどの程度か? 財務状況をいつでもモニタリングできる使いやすいダッシュボードが必要です。
  • 納期やエラー処理に対するコミットメントはどのようなものか? 優良なプロバイダーは、明確なサービスレベル合意(SLA)と迅速な対応メカニズムを備えている必要があります。
  • 税務アドバイザリーや経営レポートを提供しているか? 基本的な記帳だけでなく、節税の最適化や資金調達準備のための戦略的アドバイスが必要です。
  • 隠れた費用がなく料金体系は透明か? 後から予期せぬコストが発生するのを避けるため、明確で予測可能なパッケージを選択してください。

不適切なプロバイダーを選択することは、費用がかさむだけでなく、法的リスクを生み出しスタートアップの発達を遅らせることになります。

多くのスタートアップが記帳サービスにVina TPTを選ぶ理由

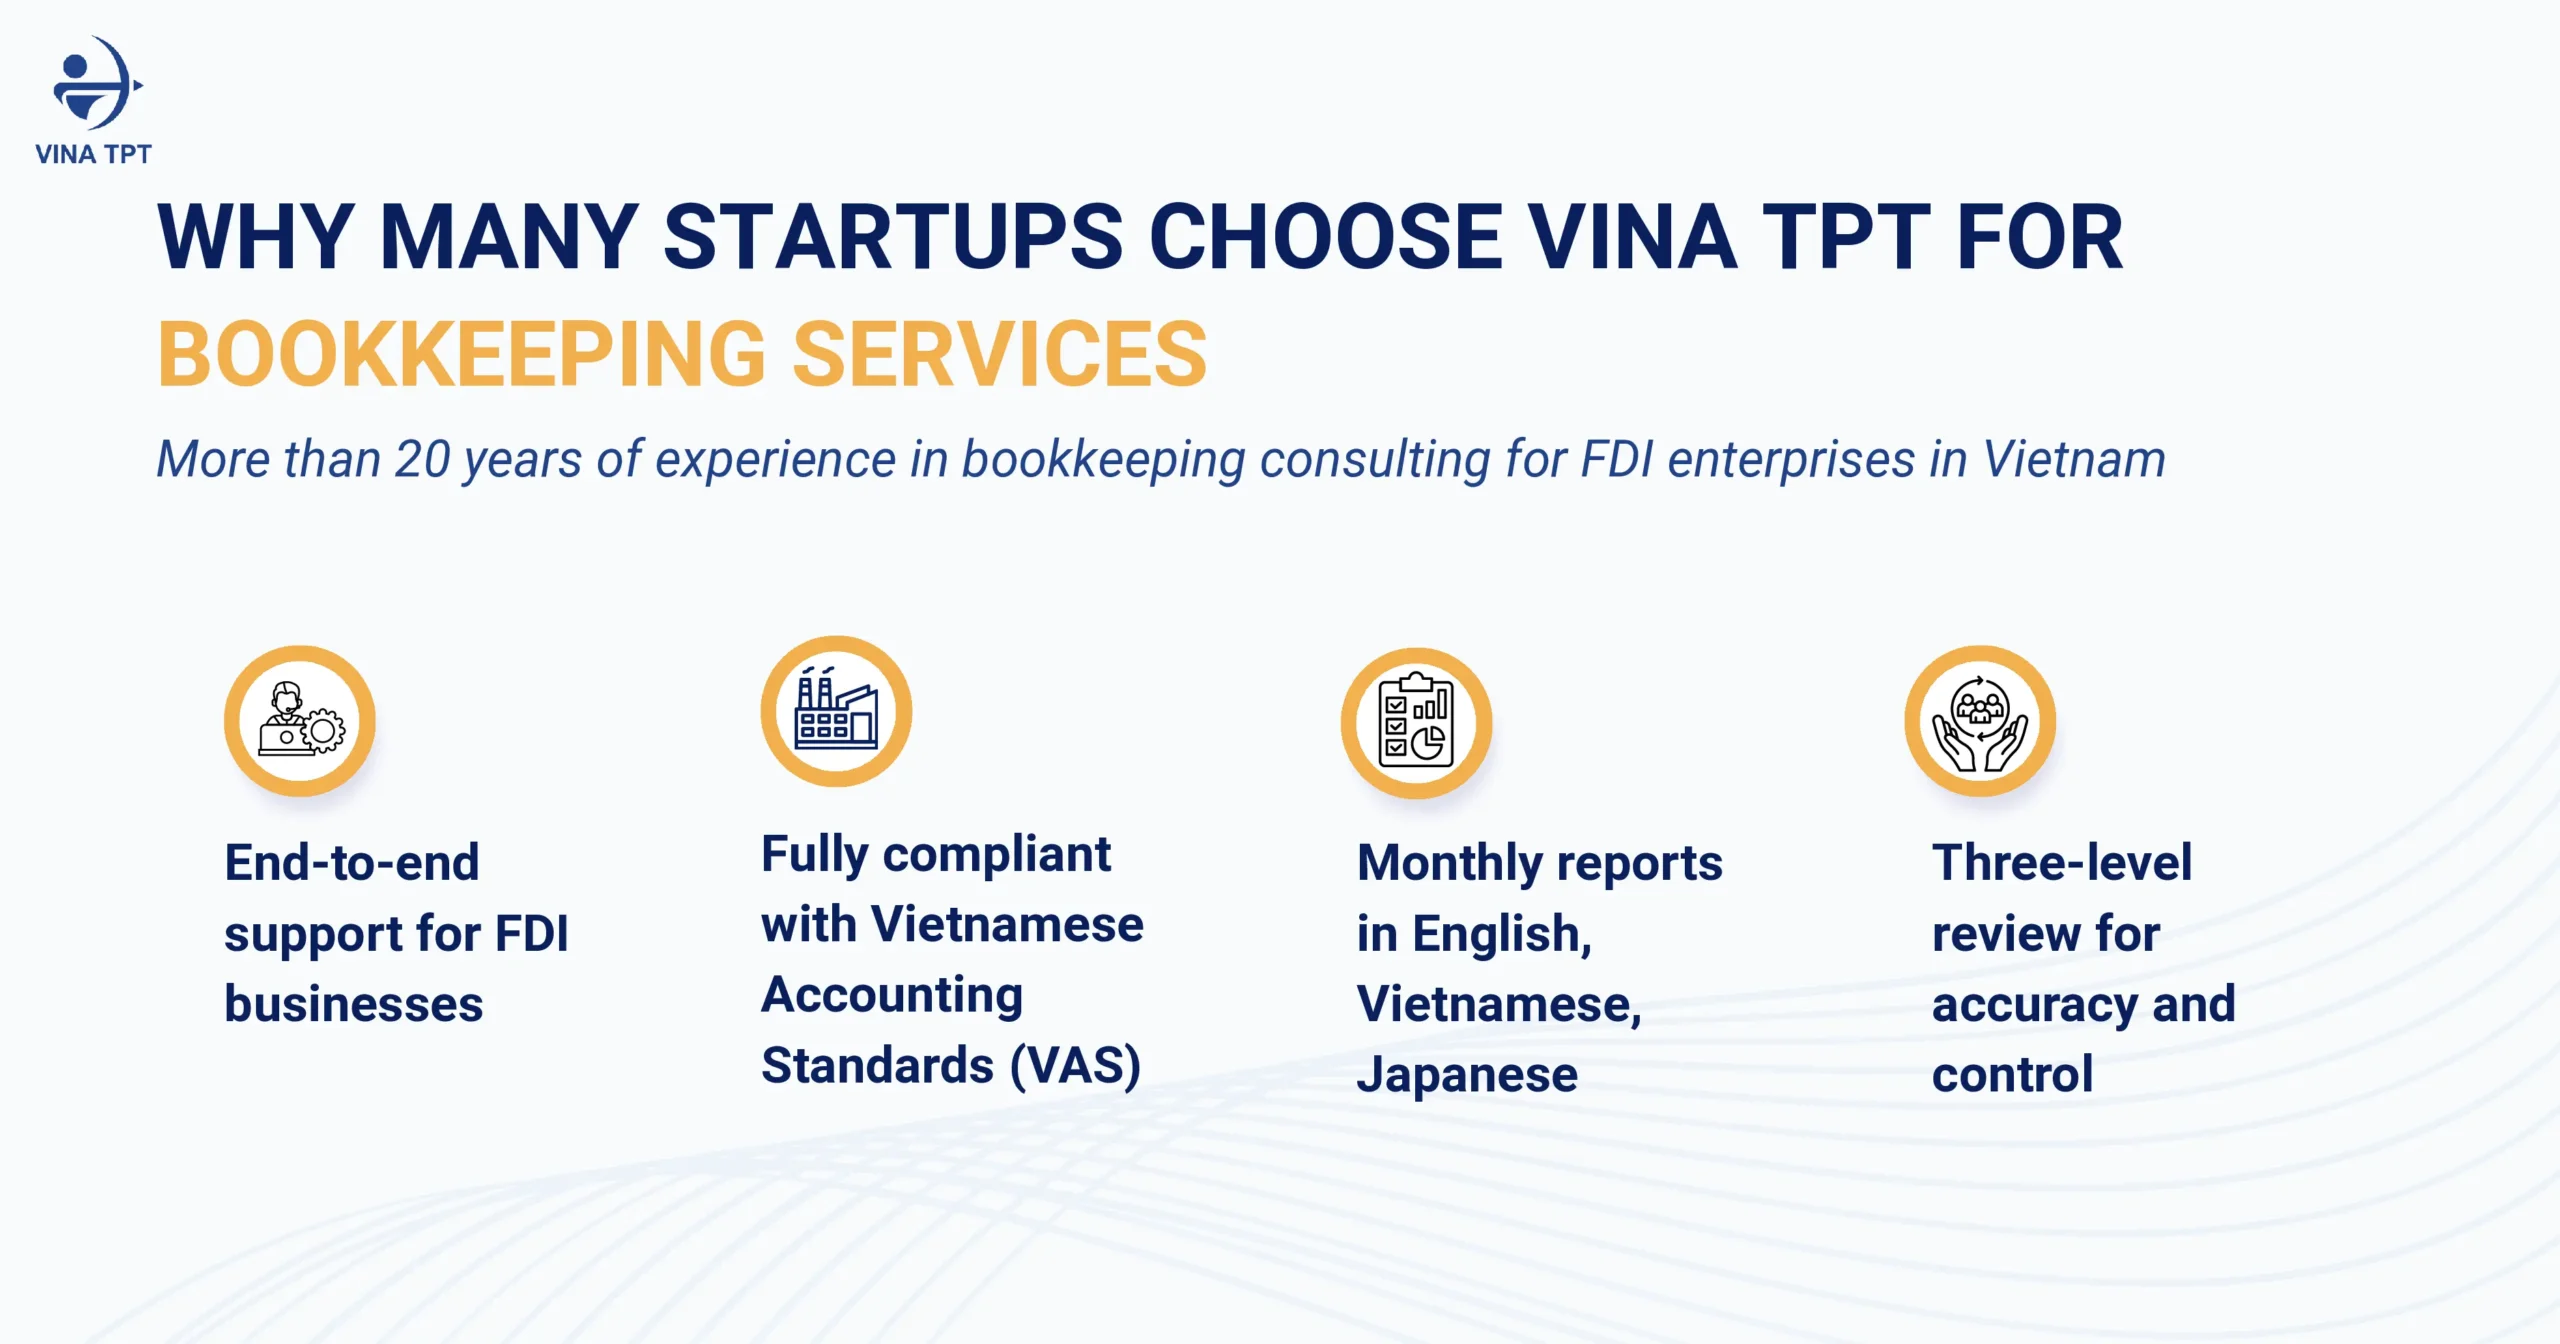
20年以上の経験を持つVina TPTは、ベトナムの数百におよぶFDI企業やスタートアップが効率的な会計システムを構築できるよう支援してきました。

当社は、VAS準拠の記帳、税務申告、給料計算処理、経営報告、Qualified Chief Accountantサービスを含む包括的なソリューションを提供しています。すべてのパッケージは、各スタートアップの成長段階に応じて柔軟に設計されています。

Vina TPTの強みは専門知識だけでなく、多言語サポートと現代的なクラウドベースシステムにもあり、創業者はいつでもどこでも財務状況を追跡できます。これにより、会計問題に気を取られることなく、成長に完全に集中することができます。

適切なスタートアップ向け記帳サービスを選択することは、長期的成長とコンプライアンスに大きく影響します。無料相談について今すぐVina TPTにお問い合わせいただき、現在の発展段階に最も適したスタートアップ向け記帳サービスパッケージを構築しましょう。当社のチームは、創業初日からお客様のスタートアップをサポートする準備が整っています。

ベトナムのスタートアップ向け簿記サービス:創業者が知っておくべき7つの必須業務

無料相談をご予約ください。

ベトナムで起業するにあたって:外国人投資家からよく寄せられる12の質問

ベトナムで起業する - 外国人投資家からよく寄せられる12の質問

ベトナムは、戦略的な立地、競争力のあるコスト、そして絶えず改善されるビジネス環境により、依然としてFDI(海外直接投資)を惹きつける魅力的な国であり続けています。2026年3月1日に「2025年投資法」が施行されたことで、会社設立の手続きはより柔軟になりました。多くの場合、投資家は投資登録証明書(IRC)を取得する前に、企業登録証明書(ERC)を取得することが可能になっています。

しかし、法的手続き、必要書類、スケジュール、そして設立後の継続的なコンプライアンス義務を理解することは、多くの新規外国人投資家にとって依然として大きな課題です。

この記事では、外国人投資家がベトナムで事業を開始する際によくある12の質問をまとめました。準備段階から運用段階まで、プロセス全体の明確な概要を把握できるよう、ステップ順に解説します。

ベトナムでの起業に関するよくある12の質問(2026年最新版)

ベトナムで起業する - 外国人投資家からよく寄せられる12の質問

1. 2026年現在、外国人はベトナムで会社を100%所有できますか?

ベトナムのほとんどの事業セクターでは、外国人による100%の資本所有が認められています。ベトナムのWTOコミットメントおよび2025年投資法に基づき、広告、物流(ロジスティクス)、観光、教育などの一部の特定の分野に限り、所有比率の制限やベトナム人パートナーとの合弁会社設立が求められる場合があります。

ヒント: 審査プロセス中の申請書修正を避けるため、計画段階で事業コードと市場アクセス条件を慎重に確認してください。

2. 外資系企業に必要な最低資本金(法定資本)はいくらですか?

Vietnamese law does not set a universal minimum charter capital for all sectors. However, the registered capital must be appropriate to the project scale and will be reviewed by the licensing authority.

実務上、一般的な目安は以下の通りです:

  • 貿易・流通業: 10,000 ~ 50,000 USD(実務上、10,000 USDが実質的な最低ラインとみなされることが多いです)
  • フィンテック: ビジネスモデルやライセンス要件に応じて、約200万USD
  • 商業銀行: 約1億200万USD(専門規制に基づく)
  • 不動産業: 固定の最低額はありませんが、最低自己資本比率として20%(20ヘクタール未満のプロジェクト)または15%(20ヘクタール以上のプロジェクト)が必要です。

重要な注意点: 資本金は、企業登録証明書(ERC)が発行された日から90日以内に全額を払い込む必要があります。これを怠った場合、行政処分の対象となるほか、当局やパートナーからの会社の信用に影響を及ぼす可能性があります。

3. 外国人投資家が準備すべき書類は何ですか?また、領事認証は必要ですか?

ベトナムでの起業において、書類の準備は極めて重要なステップです。主な必要書類は以下の通りです:

  1. 投資プロジェクト実施申請書
  2. 投資家の法的地位を証明する書類(個人の場合はパスポート、法人の場合は設立証明書/登記簿謄本)
  3. 投資プロジェクト提案書(目的、規模、総投資資本、資金調達計画、場所、スケジュール、社会的・経済的影響の評価を含む)
  4. 財務能力を証明する書類(銀行の残高証明書、または親会社からの財務支援保証書)
  5. プロジェクトの場所を証明する書類(オフィスの賃貸借契約書、または敷地の合法的な使用権を証明する書類)
  6. 技術に関する説明書(プロジェクトに技術審査が必要な場合)
  7. ビジネス協力契約書(BCC)

Important: All foreign documents must be consular legalized, notarized, and officially translated into Vietnamese. This is a mandatory requirement for the application to be accepted.

当社のサービス紹介

4. 外国人投資家にとって、依然として条件付き、または制限されている事業分野は何ですか?

ベトナムの事業分野の約80%には特別な条件がなく、会社登録後に比較的スムーズに業務を開始できます。

しかし、投資家は以下の点に注意する必要があります:

  • 条件付き事業分野: 教育、医療、物流、観光、広告、不動産など(サブライセンス、特定の施設、または専門的な資格・能力が必要です)
  • 市場アクセス制限セクター: 外国人の所有比率が制限されていたり、ベトナム人パートナーとの合弁が求められたりする場合があります。
  • 禁止セクター: ベトナムの法律で明確に禁止されている分野。

2026年7月1日より、2025年投資法に基づく刷新された「条件付き事業分野リスト」が全面的に適用されます。登録前に必ず事業コードと具体的な条件を確認してください。

5. 有限会社(LLC)と株式会社(JSC)のどちらを選ぶべきですか?

選択は、投資目的、プロジェクトの規模、および将来の開発計画によって異なります。

  • 有限会社(LLC): 構造がシンプルで柔軟性が高く、スタートアップや中小企業に適しているため、外国人投資家の間で最も一般的です。
  • 株式会社(JSC): 複数の投資家から資金を調達する計画がある場合や、将来的な株式公開(上場)を見据えている企業に適しています。

ベトナムでの事業立ち上げの初期段階では、通常は有限会社(LLC)をお勧めします。規模を拡大する場合や、より大規模な投資を求める段階で、後から株式会社(JSC)へ組織変更することが可能です。

ベトナムで起業する - 外国人投資家からよく寄せられる12の質問

6. 2026年の新投資法におけるIRCとERCの違いは何ですか?

  • IRC(投資登録証明書): 資本金、事業分野、立地、および優遇処置(ある場合)を含む、投資プロジェクトそのものを承認するものです。
  • ERC(企業登録証明書): 税金コードや企業登録の詳細を含む、会社の「法人格」を設立するものです。

2025年投資法の下では、制限されていないセクターにおいて、投資家はIRCの前にERCを申請できるようになりました。これにより、企業はより早い段階で法人格を取得し、銀行口座の開設、オフィスの賃貸、ビザの申請などを進めることが可能になります。

7. 2026年現在、ベトナムでの会社登録には実際にどれくらいの期間がかかりますか?

スケジュールはプロジェクトの種類と書類の完成度によって異なります。一般的なプロセスは以下の通りです:

  • 投資登録証明書(IRC): 30 ~ 45営業日
  • 企業登録証明書(ERC): IRC承認後、7 ~ 10営業日

不備のない有効な書類が揃っている場合、全プロセスには通常6〜8週間かかります。適切な準備を行い、経験豊富なコンサルタントと連携することで、遅延を大幅に削減できます。

当社のサービス紹介

8. ベトナム人の法的代表者またはディレクター(取締役)を置く必要はありますか?

ベトナムのすべての会社は、ベトナムに居住する少なくとも1人の法的代表者を置く必要があります。この人物は、ベトナム国民、または有効な一時在留カード(TRC)を保持する外国人である必要があります。

外国人投資家自身が居住要件を満たしている場合は、自ら法的代表者を務めることができます。

>>> こちらもおすすめ:ベトナムにおける名義貸しディレクター(Nominee Director):法的リスク、要件、および外国人投資家のためのより安全な代替策(2026年版ガイド)

9. 会社登録中、または登録直後に一時在留カード(TRC)を申請できますか?

はい、可能です。投資家は、会社がERCを受領し、出資額に応じた適切な投資ビザ(出資額に応じてDT1〜DT3)を保有した後、TRCを申請できます。

手続きにかかる期間は通常5〜15営業日です。長期的な滞在を確保するため、多くの投資家が会社設立後すぐにTRCを申請しています。

>>> こちらもおすすめ:2026年版 外国人投資家のためのベトナム一時在留カード(TRC)取得ガイド

ベトナムで起業する - 外国人投資家からよく寄せられる12の質問

10. 企業登録証明書(ERC)を受け取った後、すぐに何をすべきですか?

ERCを受領したら、速やかに以下の手続きを完了する必要があります:

  • 投資資本金口座(DICA)を開設し、90日以内に資本金を全額払い込む。
  • 税務登録を行い、電子署名(デジタルオークション)を取得し、電子インボイスを発行する。
  • 会社の社印(スタンプ)を登録・公告する(必要な場合)。
  • 従業員の登録および社会保険の手続きを行う(スタッフを雇用する場合)。

11. 設立後に継続して発生する主要なコンプライアンス義務(税務、報告、IARなど)は何ですか?

事業が開始されると、ベトナムの企業は以下のような定期的なコンプライアンス義務を果たす必要があります:

  • 付加価値税(VAT)、法人所得税(CIT)、および個人所得税(PIT)の申告と納税。
  • 投資活動報告書(IAR)の提出(FDI企業は四半期および年次での提出が必要です)。
  • 年次財務諸表の作成(一部の企業形態では法定監査が義務付けられています)。
  • 会社の登録内容(資本金、事業分野、法的代表者など)に変更があった場合のアップデート。

12. 財務・会計のアウトソーシングサービスは、いつ、なぜ検討すべきですか?

ベトナム会計基準(VAS)やベトナムの税制に精通した社内チームがまだいない場合は、初期段階から会計アウトソーシングサービスを利用することを強くお勧めします。

アウトソーシングは、コストを抑制し、コンプライアンスリスクを最小限に抑え、経営陣と投資家の両方に対して適時かつ正確な財務報告を保証するのに役立ちます。

信頼できる会計パートナーをお探しですか?お客様のビジネスに最適なソリューションを見つけるために、Vina TPTの会計アウトソーシングサービスをぜひご検討ください。

会計サービスを探す

ベトナムでの起業・事業運営に Vina TPT が選ばれる理由

FDI(外資系)企業のサポートにおいて20年以上の実績を持つVina TPTは、外国人投資家がベトナムで事業を開始する際の包括的なソリューションを提供します:

  • IRC、ERC、TRC、および労働許可証(ワークパーミット)手続きのフルサポート
  • 有資格のチーフアカウンタント(主任会計士)による財務・会計アウトソーシング(記帳、税務、給与計算)
  • バイリンガルおよびマルチリンガルでのレポート作成(ベトナム語・英語・日本語)
  • 会社設立から日々の運営、そして将来の事業拡大までエンドツーエンドでサポート

各クライアントは、アシスタント、シニア、マネージャーからなる複数階層の専門家チームによってサポートされ、正確性と迅速性を担保します。

ベトナムで起業する - 外国人投資家からよく寄せられる12の質問

概要

With the Law on Investment 2025, starting a business in Vietnam has become more transparent and flexible. However, thorough preparation regarding documents, capital, and compliance obligations remains essential for success.

プロフェッショナルなコンサルティングファームとパートナーシップを組むことで、時間を節約し、リスクを軽減し、コアビジネス活動に集中することができます。

ベトナムへの投資計画に合わせた個別のご相談や最適なソリューションについて、今すぐVina TPTまでお問い合わせください。

相談を予約します。

ベトナムにおけるスタートアップ向け会計:最適な会計サービスを選択する方法

ベトナムのスタートアップ向け会計士:創業者なら誰もが知っておくべき主要サービス

ベトナムのスタートアップ向け会計士:創業者なら誰もが知っておくべき主要サービス

ベトナムで事業を立ち上げる外国人投資家にとって、最も集中すべきはプロダクトの開発、顧客の獲得、そして市場の拡大です。その一方で、日々の記帳、税務コンプライアンス、財務報告などの業務は、常に変動するベトナムの税規制も相まって、適切に処理されなければ、すぐに経営の大きな障害(ボトルネック)になり得ます。

スタートアップ向け会計サービスは、主にアウトソーシング(外部委託)の形で提供される専門的な会計ソリューションです。日々の取引記録や税務申告から、戦略的な財務アドバイスに至るまで、柔軟なサポートを提供します。これらのサービスは、企業の成長ステージに合わせて規模を拡大(スケーリング)でき、タイムリーなデータを提供することで、創業者がより洗練された意思決定を行うのを支援します。

Below is essential information every founder should know when choosing accountants for startups in Vietnam in 2026.

1. なぜスタートアップには専門の会計士が必要なのか(単なる記帳代行では不十分な理由)

スタートアップは、急速な成長、高い資金燃焼率(キャッシュバーンレート)、猶予期間(ランウェイ)の厳格なモニタリング、そして投資家向けの財務報告書の用意が必要であるという明確な特徴を持っています。一般的な記帳代行業者(ブックキーパー)は、通常、基本的なデータの入力と書類の保管に終始します。

対照的に、スタートアップ向けの会計サービスは、専門的なアウトソーシングサービスとして提供され、単なる記帳業務にとどまらず、戦略的な財務サポート、税務の最適化、そして創業者が適切な意思決定を行うための実践的な分析(マネジメントインサイト)を提供します。

スタートアップが専門的な会計サービスを必要とする主な理由は以下の通りです:

  • 資金調達(資金集め)に向けた財務モデルおよび報告書の作成
  • 政令20/2026号に基づく税制優遇措置の活用(スタートアップ向けの法人所得税の免除・減税)
  • 会社の成長に伴う、迅速なスケールアップ(規模拡大)への対応能力
  • Distinguishing between simple data entry and strategic financial analysis

したがって、スタートアップ向けの会計は、基本的な記帳業務の枠を遥かに超えています。これは、スタートアップがキャッシュフローをコントロールし、プロダクトマーケットフィット(PMF)を達成する前に資金ショート(黒字倒産や資金枯渇)を起こすのを防ぐための極めて重要なツールとなります。

2. スタートアップ向け会計における5つの必須サービス

To evaluate whether an accounting service is suitable for your startup, founders should consider these 6 key functions:

2.1 記帳 & 日常の取引管理

記帳(ブックキーピング)は、財務システムの基盤となります。これは、ベトナム会計基準(VAS)に従って日々の取引を記録・分類する業務です。

創業期(アーリーステージ)のスタートアップでは、頻繁に小さな取引が発生することがよくあります。これらを正確かつ迅速に記録しないと、誤差が蓄積し、後に深刻な財務管理上の問題を引き起こす可能性があります。

主な業務内容:

  • ベトナム会計基準(VAS)に準拠した取引の記録
  • リアルタイムのデータ入力および銀行照合のためのクラウドベースのソフトウェアの活用
  • 経費の分類(マーケティング費、サーバー費用、人件費など)

クラウドベースのシステムを導入することで、創業者はいつでも財務データにアクセスできるようになり、後から大幅な修正が必要となるような「エラーの蓄積」を最小限に抑えることができます。

会計サービスの詳細をご覧ください

2.2 税務申告

税務申告サービスには、申告や納税をはじめ、法改正への継続的な対応など、すべての税務義務の履行が含まれます。

スタートアップにとって、利用可能な税制優遇措置を理解し活用することは、初期段階のコストを最適化するために極めて重要です。

主な業務内容:

  • 付加価値税(VAT)、法人所得税(CIT)、および個人所得税(PIT)の適時な申告と納税
  • 政令20/2026/NĐ-CP号に基づく税制優遇措置の適用(該当する場合)
  • Handling electronic invoices and monitoring new tax regulations

正確な税務申告は法的要件であるだけでなく、行政処分や罰則を回避するためにも不可欠です。経験豊富な社内チームがまだ存在しない設立直後のスタートアップにとって、税務コンプライアンスをアウトソーシングすることは、最も安全で効率的な選択肢となります。

2.3 給与計算 & 従業員福利厚生

給与管理(ペイロール)は、給与の処理および従業員に関連するすべての義務をカバーします。スタートアップ環境では、チームの構造が急速に変化し、業績連動ボーナスやストックオプション(自社株購入権)などの柔軟なポリシーが伴うことが一般的です。

主な業務内容:

  • 基本給、賞与(ボーナス)、およびインセンティブの計算
  • 社会保険(BHXH)、医療保険(BHYT)、雇用保険(BHTN)、および個人所得税(PIT)の控除処理

効率的な給与管理は、労働紛争のリスクを軽減し、チームの安定性を維持するのに役立ちます。

専門的な給与計算サポートを受けましょう

2.4 財務報告 & 経営分析(マネジメントインサイト)

Financial reporting services both compliance and management purposes. For startups, tracking burn rate and runway is essential for cash flow control.

主な業務内容:

  • 月次の損益計算書(P&L)およびキャッシュフロー計算書の作成
  • グロス/ネットバーンレート(総・純資金燃焼率)およびランウェイのモニタリング
  • 直感的な経営ダッシュボードの提供

バーンレートをリアルタイムで可視化することにより、創業者は現在の資本が正確にあとどれくらい持つのかを把握し、プロアクティブに支出を調整することができます。

2.5 会計監査 & コンプライアンスの即応体制(デューデリジェンス対応)

監査への即応体制(Audit readiness)とは、帳簿やデータがいつでも監査や投資家によるデューデリジェンス(資産査定)に対応できる状態を維持することを意味します。スタートアップが大規模な資金調達ラウンドに進むにつれ、透明性への要求は著しく高まります。

主な業務内容:

  • 会計監査に必要な書類・エビデンスの準備
  • 有資格のチーフアカウンタント(主任会計士)の選任サポート
  • 監査プロセス全体を通じた外部監査人との連携、および監査済み財務諸表の確定
  • すべての法的規制・コンプライアンスの遵守

常に監査を受けられる状態を整えておくことで、スタートアップは資金調達時の遅延を回避し、税務調査をスムーズに通過し、投資家からの強固な信頼を築くことができます。

ベトナムのスタートアップ向け会計士:創業者なら誰もが知っておくべき主要サービス

3. なぜ多くのスタートアップが社内チームを作らずに会計をアウトソーシングするのか

ほとんどのスタートアップは、初期段階で社内に財務・会計チームを構築するよりも、会計業務をアウトソーシングすることを好みます。主なメリットは以下の通りです。

  • コストの最適化: フルセットの社内会計チーム(記帳係、税務会計士、総括会計、主任会計士)を雇用・維持するには、給与、福利厚生、研修、ソフトウェアなどの高い固定費がかかり、売上が不安定な時期には重い負担となります。
  • コンプライアンスリスクの低減: ベトナムの会計および税規制は頻繁に変更されます。経験豊富なアウトソーシングチームは常に最新情報を把握しており、多くのスタートアップで同様のケースを処理してきた実績があります。
  • Timely reporting and better decision-making: Outsourced services deliver not only raw data but also management insights such as burn rate, runway, cash flow forecasts, and investor-ready reports.
  • 成長ステージに応じた柔軟性: スタートアップの成長に合わせて、まずは基本的な記帳から開始し、必要に応じて段階的に戦略的アドバイザリーサービスへと規模を拡大していくことができ、高い固定費に縛られることがありません。
  • コア業務への集中: 創業者やチームは、バックオフィス業務(事務作業)に時間を取られることなく、プロダクトの開発、顧客の獲得、市場の拡大に100%集中することができます。

今日の競争の激しいスタートアップエコシステムにおいて、会計のアウトソーシングは単なるコスト削減の手段ではなく、効率性を高め、リスクを抑え、持続可能な成長のための強固な基盤を築くための「戦略的な決定」となっています。

4. スタートアップ向け会計サービスを選ぶ際の重要な考慮事項

スタートアップ企業の会計士を選ぶ際、創業者は価格だけでなく、より多くの要素を評価すべきです。以下の重要な要素を考慮してください。

  • VAS(通達99号)、現行の税規制、およびスタートアップ向け優遇措置に関する深い知識
  • モダンなクラウドテクノロジーおよびリアルタイムダッシュボードの活用
  • 戦略的アドバイザリーおよび財務分析を提供する能力
  • 柔軟な価格モデル(パッケージ料金、または成長ステージに応じた料金体系)
  • 明確な契約範囲、報告のタイムライン、およびSLA(サービス品質保証)のコミットメント
  • 類似のスタートアップにおける関連するケーススタディ(実績)
  • 類似のスタートアップ企業に関する関連事例研究

ベトナムのスタートアップ向け会計士:創業者なら誰もが知っておくべき主要サービス

5. なぜVina TPTがベトナムのスタートアップから選ばれる会計パートナーなのか

ベトナム国内でFDI企業およびスタートアップを20年以上にわたりサポートしてきた実績を持つVina TPTは、プロフェッショナルかつ拡張性の高いアプローチで、包括的なスタートアップ向け会計サービスを提供しています。

  • VAS(ベトナム会計基準)および税規制に厳格に準拠した記帳業務
  • スタートアップの組織構造に柔軟に対応する給与計算ソリューション
  • バーンレートやランウェイなどの重要指標を網羅した財務報告
  • 財務モデルの構築やコスト最適化を含む戦略的アドバイザリー
  • 会社設立から、監査対応、コンプライアンスの即応体制構築までのトータルサポート
  • Bilingual and multilingual reporting

すべてのお客様に対して、複数レベルの専門家チーム(アシスタント - シニア - マネージャー)がサポートを担当し、最高品質の財務データをスケジュール通りに正確にお届けします。

プロフェッショナルなスタートアップ向け会計サービスを導入することで、透明性の高い財務体質を維持し、リスクを軽減し、2026年の税制優遇措置を活用しながら、バーンレートとランウェイを厳格に監視して、資金調達ラウンドへの効果的な準備を整えることができます。その結果、バックオフィスの問題に足を引っ張られることなく、より迅速かつ持続可能な成長を実現することが可能になります。

貴社の現在の成長ステージに最適な、カスタマイズされたスタートアップ向け会計ソリューションをご提案いたします。今すぐVina TPTにお問い合わせいただき、個別相談をご利用ください。

相談を予約します。

ベトナムにおけるレストラン会計代行サービス:すべての経営者が押さえるべき6つの核心機能

ベトナムにおけるレストラン会計代行サービス:すべての経営者が押さえるべき6つの核心機能

ベトナムにおけるレストラン会計代行サービス:すべての経営者が押さえるべき6つの核心機能

ベトナムでのレストラン経営には、厨房の運営、顧客サービス、スタッフのシフト管理、デリバリープラットフォームなど、多くの流動的な要素の管理が伴います。売上は季節によって変動しやすく、食材費(フードコスト)と人件費が総経費の60〜70%を占めることも珍しくありません。さらに、POSシステムとGrabやShopeeFoodなどのデリバリーアプリの統合により、正確なデータの記録と管理はますます複雑になっています。

レストラン会計代行サービスは、F&B業界に特化した専門的な会計ソリューションです。傷みやすい食材の在庫管理、マルチチャネルの売上管理、シフト制の人件費、そして日々のプライムコスト(主要原価)の追跡に焦点を当てています。この機能をアウトソーシングすることで、レストラン経営者は通達99号に基づくベトナム会計基準(VAS)に準拠した正確かつタイムリーなレポートを取得できると同時に、2026年12月31日まで飲食サービスに適用される8%の付加価値税(VAT)減税措置にも完全に適応することができます。

以下に、ベトナムでプロフェッショナルなレストラン会計代行サービスを選ぶ際に、すべてのレストラン経営者やF&B投資家が求めるべき6つの核心機能を紹介します。

1. 売上&収益の追跡(コントロール)

売上および収益の追跡には、さまざまなソースからのすべての収入を記録、照合、分析し、現場の運営データと会計帳簿の間でデータの正確性と整合性を確保することが含まれます。

主な業務内容:

  • POSシステムおよびデリバリープラットフォーム(Grab、ShopeeFoodなど)との直接連携
  • 決済方法別(現金、カード、銀行振込、電子マネー)の売上照合
  • シフト別、メニュー項目別、日別の売上内訳の分析

F&Bセクターでは、売上は24時間体制(多くの場合、時間単位)で発生します。そのため、現金の過不足、データエラー、注文の処理漏れなどをタイムリーに発見し、損失を最小限に抑えて厳格な売上管理を維持するためには、週単位の照合が不可欠です。

2. 在庫管理 & 売上原価(COGS)管理

レストランにとって、収益性は原材料費の thematic な管理(効果的なコントロール)に大きく依存します。在庫および売上原価(COGS)管理は、在庫水準を追跡し、各料理の実際の原価を計算します。

Because ingredients are constantly received and used, recorded data may not always reflect real consumption. Without regular stocktaking and reconciliation, small discrepancies can lead to significant losses.

Key tasks include:

  • 理論在庫と実在庫の差異分析、およびそれに伴う調整案の提示
  • 売上原価(COGS)および食材費比率(フードコストパーセンテージ)の正確な計算
  • 食材の賞味期限・消費期限のモニタリングと、現場スタッフへのタイムリーな処置のための連携
食材費は通常、総経費の大部分を占めます。記録や在庫データのわずかな誤差であっても、早期に発見して対処しなければ、甚大な損失を招く恐れがあります。

3. 経費の分類 & 仕入先(ベンダー)管理

経費の分類と仕入先管理は、すべてのコストが正確かつ透明性を持って記録されることを保証します。

レストランは多くの場合、多数のサプライヤーと取引を行っています。明確な分類と定期的な照合がなければ、経費の誤記録や二重支払いのリスクが生じます。

主な業務内容:

  • 経費の分類(食材費、飲料費、固定費/一般管理費、マーケティング費、水道光熱費など)
  • 仕入先の管理、請求書の照合、および支払いの管理
  • 契約条件や支払いスケジュールの追跡

正確な経費分類は、サービスの品質を維持しながら、間接費(オーバーヘッドコスト)を最適化するのに役立ちます。

ベトナムにおけるレストラン会計代行サービス:すべての経営者が押さえるべき6つの核心機能

4. 給与計算 & 人件費処理

この機能には、従業員の給与計算、人件費管理、および税金や保険の義務の履行が含まれます。

多くのレストランスタッフは、シフト制、残業、顧客からのチップなど、柔軟な形態で働いています。明確な給与システムがなければ、収入の分配に誤りが生じやすく、スタッフとのトラブルや税務申告の不備につながる可能性があります。

主な業務内容:

  • シフト、残業、賞与、およびチップの分配に基づく給与計算
  • 2026年の規制に基づく社会保険(BHXH)、医療保険(BHYT)、雇用保険(BHTN)、および個人所得税(PIT)の控除処理
  • 休暇、産休、および人員変動の管理
  • 各従業員向けの機密給与レポートおよび給与明細(明細書)の作成

正確な給与管理は、人件費をコントロールすると同時に、ベトナムの労働法および税法への完全な準拠を確実にします。

給与計算サービスの詳細を見る

5. 財務報告 & 経営分析(マネジメントインサイト)

Financial reporting and management insights involve preparing financial statements and analyzing data to provide timely information that supports operational and strategic decision-making.

レストランによっては、売上が高くても、食材費や人件費がコントロールできていないために利益が低くなることがあります。日別やシフト別の詳細なレポートがなければ、経営者は問題を特定し、タイムリーに調整することが困難になります。

主な業務内容:

  • VAS基準に準拠した日別、週別、月別の損益計算書(P&L)の作成
  • プライムコスト(主要原価)レポート、キャッシュフロー予測、メニュー別収益性分析などの経営レポートの提供
  • Providing bilingual (Vietnamese – English) or multilingual reports (including Japanese if needed)
  • ダッシュボードを通じたリアルタイムのデータ視覚化

目標は、明確でタイムリーな財務データを提供し、レストラン経営者が業績を監視するだけでなく、プロアクティブに運営を最適化できるようにすることです。

6. 税務コンプライアンス & 申告

この機能は、ベトナムの法律で求められる申告、納税、報告を含む、企業のすべての税務義務の履行を確実にします。

主な業務内容:

  • 付加価値税(VAT)の申告
  • 法人所得税(CIT)および個人所得税(PIT)の確定申告
  • 電子請求書(e-invoice)の処理・管理
  • 税務調査や監査が入った際の対応サポート

適切な税務コンプライアンスは、罰則のリスクを最小限に抑え、長期的な安定運営を支えます。

>>> >>> こちらの記事も読まれています:

7. Why outsourcing Restaurant Bookkeeping services Is a game changer

レストラン会計サービスをアウトソーシングすることで、F&B企業は法的コンプライアンスを確保しながら、運営効率と財務管理を大幅に向上させることができます。売上の変動が激しく、食材コストが高く、シフト制での運営という特徴を持つこの業界において、正確でタイムリーな会計システムを持つことは不可欠です。

主なメリット:

  • コストの最適化と時間の節約: 社内に専門の会計チームを組織する必要がなくなり、採用・研修、ソフトウェア、人事管理にかかるコストを削減できます。
  • 高い正確性とコンプライアンス: データはVAS基準および最新の税制に基づいて処理されるため、エラーや罰則リスクを最小限に抑えられます。
  • 管理体制の強化と意思決定の迅速化: タイムリーな財務レポートにより、経営者は業績を監視し、コストを抑制し、運営を柔軟に調整できます。
  • F&B業界の専門知識の活用: レストラン特有のコスト管理や運営のベストプラクティスを熟知した専門家と連携できます。
  • 多店舗展開(チェーン展開)のサポート: 標準化された会計システムにより、一貫性を維持しながら規模の拡大(スケーリング)が容易になります。
  • リアルタイムテクノロジー: クラウドベースのツールにより、いつでもどこでもデータにアクセスでき、データ紛失のリスクを軽減し、リアルタイムでの財務監視が可能になります。

Vina TPTの会計代行サービス:ベトナムのレストラン向けにカスタマイズ

F&Bセクター特有の運営ニーズを深く理解しているVina TPTは、ベトナムにおけるレストラン企業および外資系(FDI)企業向けの専門的な会計サービスを開発しました。当社のソリューションは、財務および人事管理を簡素化するために、柔軟性、データセキュリティ、そして多言語サポートを重視しています。

当社のレストラン向け専門サービス:

  • 勤怠管理システムと連携した、自動シフト制給与計算
  • パートタイムスタッフ向けの電子請求書発行、税務申告、および個人所得税(PIT)処理
  • 本社のグローバル基準に合わせた、多言語(英語・ベトナム語・日本語)財務レポートの作成
  • ベトナムにおける最新の労働規制のアップデートと、継続的な法的コンプライアンスのサポート

当社の複数レベルによるレビュープロセス(アシスタント - シニア - マネージャー)により、すべてのデータとレポートは提出前に徹底的にチェックされます。これにより、レストラン経営者は人件費をリアルタイムで監視し、ベトナム会計基準(VAS)を完全に遵守し、エラーを最小限に抑え、処理時間を最適化することができます。

貴社の事業規模や運営モデルに最適なレストラン会計サービスパッケージを構築するため、今すぐVina TPTにお問い合わせいただき、個別相談をご利用ください。当社の専門家チームが、安定した運営と持続可能な成長の実現をサポートいたします。

相談を予約します。

ベトナムにおけるレストラン会計代行サービス:すべての経営者が押さえるべき6つの核心機能

TRC Vietnam 2026:外国人投資家向け一時滞在カード(TRC)申請ガイド

TRC-Vietnam-2026

ベトナムでFDI(外国直接投資)プロジェクトを運営する外国人投資家として、短期ビザの手続きに煩わしさを感じることはありませんか? 頻繁な出入国は、業務の連続性を損なうだけでなく、コストを増大させ、長期的な企業管理にも影響を及ぼします。

一時滞在カード(TRC:Temporary Residence Card)は、こうした課題に対する実質的な解決策となります。TRCを保有することで、外国人投資家は短期ビザの更新を繰り返すことなく、2年から10年という長期間、ベトナムに合法的に滞在することができます。また、柔軟な数次出入国(マルチプルエントリー)の特権が得られるほか、銀行口座の開設、契約の締結、居住の証明といった必須手続きもスムーズになります。

本記事では、ベトナムにおけるTRC取得のための要件、必要書類、申請プロセス、処理期間、費用、および重要な留意点について詳しく解説します。あわせて、Vina TPTが貴社の手続き全体をどのようにサポートできるかについてもご紹介します。

TRC-Vietnam-2026

1. TRC Vietnamとは?

一時滞在カード(TRC Vietnam)は、一定の要件を満たした外国人にベトナム出入国管理局(公安省傘下)が発行する居住証明書です。これはビザに代わるものとして機能し、カードに記載された期間(ビザのカテゴリーに応じて通常2〜10年)にわたり、ベトナムへの継続的な定住を可能にします。

TRC(一時滞在カード)は、「租税確認書(Tax Residency Certificate)」とは完全に異なります。TRCが出入国や滞在の権利に関するものであるのに対し、租税確認書は二重課税防止条約(DTA)を適用するために税務当局が発行するものです。

2. TRC Vietnamを取得するメリット

TRC Vietnamの保有は、外国人投資家に実質的かつ多大な優位性をもたらします。

  • ビジネス上のメリット: 安定した滞在環境が確保されることで、ビザ手続きによる中断を回避し、プロジェクト管理、運営、およびガバナンスに集中できます。
  • 個人的なメリット: ベトナムへの自由な数次出入国が可能になり、家族の帯同(呼び寄せ)手続きも容易になります。
  • 法的・税務上のメリット: 必要に応じて滞在期間を証明する手段となり、特に二重課税防止条約の適用において役立ちます。
  • コスト面のメリット: 短期ビザの更新を繰り返す場合と比較して、費用と時間を大幅に削減できます。

実際、多くのFDI投資家が、TRC取得後に業務効率が大幅に向上し、長期的な事業開発に一層集中できるようになったと報告しています。

3. 外国人投資家としてTRC Vietnamを申請できる対象者は?

すべての外国人投資家がTRCを申請できるわけではありません。一般的に、以下の条件を満たす必要があります。

  • ベトナムの企業への出資または投資を行っていること。
  • 有効な投資ビザ(DT1、DT2、DT3、またはDT4)を保有していること。
  • 13ヶ月以上の有効期間が残っているパスポートを保有していること。
  • 企業の法的書類(企業登録証明書:ERC、および/または投資登録証明書:IRC)を提出できること。
  • 地元警察への有効な一時滞在登録(滞在届)が完了していること。

以下の表は、投資ビザの種類とそれに対応するTRCの申請要件を比較したものです(2025年投資法に準拠した最新情報):

ビザの種類

最低出資額 ビザの最大有効期間 Maximum TRC Duration

備考

DT1

1,000億VND以上、または投資優遇分野 最長10年 最長10年 Highest priority for large-scale projects

DT2

50~1000億ベトナムドン未満、または奨励対象セクター 最長5年 最長5年 投資奨励プロジェクトに適用

DT3

3 – 500億ベトナムドン未満 最長3年 Up to 3 years 中規模投資家に最も一般的な区分

DT4

Under 3 billion VND 12ヶ月 Not eligible Short-term visa only


2025年投資法(2026年3月1日施行)に関する注記: 新法により、運用の柔軟性が高まりました。多くのケース(特に非規制分野)において、外国人投資家は投資登録証明書(IRC)よりも前に企業登録証明書(ERC)を取得することが可能になります。この変更により、出資額、事業所住所、投資状況をより早い段階で証明できるようになり、TRCの申請プロセスがより円滑かつ迅速になります。

当社のサービス紹介

4. TRC Vietnam申請のステップ・バイ・ステップガイド

ベトナムにおけるTRCの申請プロセスは、通常以下の手順で進められます。

  1. 要件の確認: 有効な投資ビザを保有していること、および出資証明を含む会社の法的基準(ERC/IRC)が満たされていることを確認します。
  2. 書類の準備: 必要なすべての書類を収集します。外国籍の書類は、公証、ベトナム語への翻訳、および必要に応じた領事認証(査証印)の手続きが必要です。
  3. 申請書の提出: 会社の本社が所在する管轄の出入国管理局へ、直接またはオンラインで書類を提出します。
  4. 結果の受領: 書類が完全かつ有効であると認められた場合、標準的な処理期間は約5営業日です。書類の追加提出が求められた場合は、さらに日数を要することがあります。
  5. 更新(必要な場合): TRCが失効する前に更新手続きを行います。

TRC-Vietnam-2026

5. TRC Vietnamに関するよくある質問

外国人投資家がTRC Vietnam(一時滞在カード)の申請を準備する際、実務上で多くの疑問が生じます。ここでは、最も一般的な質問に対して、明確かつ簡潔に解説します。

5.1 How long does it take to obtain a TRC in Vietnam?

出入国管理局が不備のない有効な書類一式を受領した日から、公式な処理期間は5営業日です。

実際には:

  • 書類に一切の不備や不足がない場合、通常5〜7営業日以内にTRCを受領できます。
  • 追加の書類提出が必要となった場合、プロセス全体で10〜15営業日かかることがあります。

5.2 TRC Vietnamの申請にはどのような書類が必要ですか?

TRCの申請には詳細な書類一式が必要です。標準的なチェックリストは以下の通りです。

  • 13ヶ月以上の有効期間を残したパスポート原本、および有効な投資ビザ
  • 申請書(法人による保証の場合は様式NA6、個人の場合は様式NA8)
  • 証明写真2枚(2×3 cm、背景白)
  • 地元警察が発行した一時滞在確認書
  • ERC(企業登録証明書)および/またはIRC(投資登録証明書)の公証本
  • 出資を証明する書類
  • 会社の社印に関連する書類(必要な場合)
  • Sponsorship letter from the company

外国で作成された書類はすべて、領事認証、公証、および公式なベトナム語への翻訳が必要です。これらの要件を満たしていないことが、申請の却下や遅延の最も一般的な原因となっています。

5.3 TRC Vietnamの取得費用はいくらですか?

The fee for issuing a TRC depends on the validity period of the card (updated for 2026):

  • 有効期間2年まで:約145 USD
  • From over 2 years to 5 years: approximately 155 USD
  • 有効期間5年超〜10年まで:約165 USD

この手数料は、申請書を提出する際に出入国管理局へ直接支払います。

5.4 What are the most 5.4 TRC Vietnamの申請において避けるべき典型的なミスは何ですか?mistakes to avoid when applying for a TRC Vietnam?

不完全または無効な書類の提出: 領事認証のない外国書類、適切に公証されていない翻訳文、誤って記入されたNA6/NA8様式、あるいは厳格な基準(サイズ、背景、撮影時期)を満たさない写真が提出されるケースが多々あります。

  • 結果: 書類が何度も差し戻され、本来5日で済むプロセスが数週間から数ヶ月の遅延につながります。
  • 対策: 詳細なチェックリストを作成し、提出前に専門家による全書類のレビューを受けてください。

間違った種類の投資ビザ(DTビザ)を使用する

  • 結果として、入国管理局はTRC申請を即座に却下するか、新たなビザの申請を要求する可能性があり、手続き全体が大幅に遅れる可能性があります。
  • 回避方法:投資資本と業界に基づいて、最初から適切なDTビザの種類(DT1、DT2、またはDT3)を決定する。

一時居住確認書の取得の遅延:賃貸契約書の内容が不明確であったり、家主との連携が不十分であったりするため、一時居住確認書(様式NA17)を期日までに取得できなかった。

  • 結果:このステップはしばしば大きなボトルネックとなり、アプリケーション全体の処理を遅らせてしまう。
  • 回避策:法的要件を満たすオフィス住所を早めに準備し、家主と緊密に連携して、仮住まい確認を速やかに完了させる。

資本拠出の証明が不十分:銀行取引明細書、資本拠出議事録の欠落、または実際の拠出額とERC/IRCに登録されている資本金との間の不一致。

  • 結果:申請書は補足資料の提出を求められるか、または経済的能力を証明できないために却下される。
  • 回避策:投資が行われた時点から、すべての資本移転および出資に関する書類を完全かつ明確に記録しておくこと。

ほとんどのミスは、準備不足やベトナムの入国手続きに関する知識不足に起因します。初期段階から経験豊富なコンサルティング会社と協力することで、これらのリスクを回避し、遅延を最小限に抑え、一時滞在許可証(TRC)をスムーズかつ期限内に取得することができます。

6. Vina TPTがTRCの確実な取得をどのようにサポートするか

FDI(外国直接投資)企業を20年以上にわたり支援してきた実績を持つVina TPTは、初期のコンサルティングから最終的な承認に至るまで、TRC申請への包括的なアプローチを提供します。

当社は、ビザやTRCの要件を満たすための投資スキームの構築を支援するとともに、公証、翻訳、領事認証を含むすべての書類作成プロセスを代行します。当社の専門チームが出入国管理局と直接交渉して円滑な審査を確実にするほか、会社設立、労働許可証(ワークパーミット)免除申請、財務・税務サポートなどの関連サービスもワンストップで統合提供いたします。この一気通貫のアプローチにより、投資家の皆様のリスクを最小限に抑え、コンプライアンスを徹底し、手続きに要する時間を大幅に短縮します。

TRC-Vietnam-2026

正確性、迅速性、そして効率性を重視した当社のコミットメントにより、お客様は行政手続きに煩わされることなく、ご自身のビジネスに専念していただけます。

ベトナムにおける貴社の投資ニーズに合わせた、専門的な個別カウンセリングとサポートをご希望の方は、今すぐVina TPTまでお問い合わせください。

相談を予約します。

ベトナムの中小企業が失敗を避けるための税務のヒント

Tax-Tips-Small-business-in-Vietnam

Tax-Tips-Small-business-in-Vietnam

設立手続きの完了後、ほとんどの企業はベトナムの税制運用により焦点を当てるようになります。実際、多くの企業が税務や会計の問題を処理するために、外部委託(アウトソーシング会計サービスやその他の財務・会計サービスなど)を利用することを選択しています。しかし、潜伏するリスクを最小限に抑え、サービス提供事業者とより効果的に連携するためには、企業自身が基礎的な規定を主体的に理解しておくことが不可欠です。

本記事では、ベトナムでの設立・創業初期段階において中小企業が留意すべき3つの重要な税種をまとめています。また、期限遅延、書類不足、不要なコスト発生といったよくある誤りを防ぎ、規定に従って正確に申告・納付を行うための実践的な税務ノウハウについても共有します。

1. 中小企業が遵守すべき3つの重要税種に関する実務ポイント

ベトナムで設立されたすべての企業は、税務義務を完全に履行することが義務付けられています。これらの義務を正確かつ包括的に理解することは、効果的な税務ノウハウを適用し、事業運営において財務・会計サービス事業者とスムーズに連携するための基礎となります。

企業が特に注意すべき3つの重要な税種には、付加価値税(VAT)、法人所得税(CIT)、および従業員に適用される個人所得税(PIT)があります。

Tax-Tips-Small-business-in-Vietnam

1.1. VAT(付加価値税)に関するポイント:申告規定と主な留意事項
付加価値税(VAT)は、企業の事業活動、特に貿易や輸出入活動において最も頻繁に発生する納税義務の一つです。VATの申告頻度は、前年度の売上高によって異なります。

  • 売上高が500億ドン超:月次申告
  • 売上高が500億ドン以下:四半期申告を選択可能

新規設立企業の場合、初期段階では通常、四半期申告が適用されます。正しい申告周期を特定することは、企業がエラーを減らし、コンプライアンス上のリスクを回避するのに役立ちます。

VATに関する重要なノウハウ

ノウハウ1:仕入VAT控除の条件を満たすこと

政令181/2025/NĐ-CPに従い、仕入VAT控除を受けるため、企業は以下を満たす必要があります。

  • 有効なVATインボイスまたは対応する納税証明書を保有していること。
  • 500万ドン以上(VAT込み)の取引については、非現金決済(銀行振込等)が必須であること。

ノウハウ2:正しい申告周期の選択

  • 売上高> > 500億ベトナムドン:月次申告、売上高 ≤ 500億ベトナムドン:四半期申告を選択可能。
  • 月次VAT申告: 月次申告を行う企業は、翌月20日までにVAT申告書を提出し、税金を納付しなければなりません。1月分のVATは2月20日までに申告・納付する必要があります。20日が週末または祝日に当たる場合、期限は翌営業日まで自動的に延長されます。
  • 四半期VAT申告: 四半期申告の条件を満たす企業は、翌四半期の最初の月の最終日までにVAT申告書を提出し、税金を納付しなければなりません。例えば、第1四半期(1月〜3月)のVATは4月30日までに申告・納付する必要があります。期限が週末または祝日に当たる場合は、翌営業日に繰り延べられます。

なお、VATの申告は義務付けられています。実施しなかった場合や申告周期を誤った場合、行政処分を受ける可能性があります。

ノウハウ3:完全かつ一貫性のあるVAT書類の準備

控除法・直接法のいずれを適用する場合でも、仕入・売上の証憑(インボイス、契約書、決済証憑など)の保管は必須です。税務調査時に追徴課税やペナルティを受けないよう、企業は申告データ、納付済税額、および会計帳簿間の整合性を確保しなければなりません。

さらに、企業は申告されたVATデータ、納付済税額、会計帳簿の一貫性を維持する必要があります。有効な書類の差異や欠落は、税務再評価、行政罰、あるいは税務署による長期にわたる再点検につながる恐れがあります。

実際、初期段階から適切な文書管理システムおよび内部統制システムを構築しておくことで、エラーを削減し、定期的な税務調査や監査の負担を大幅に軽減できます。

1.2. CIT(法人所得税)に関するポイント:納税と確定申告

法人所得税(CIT)は、会社の利益に基づいて計算されます。CIT義務には年次の確定申告だけでなく、定期的な報告や中間納付(仮納)も含まれます。

CITに関する重要なノウハウ

ノウハウ1:期限内のCIT中間納付
企業は、翌四半期の最初の月の30日までに(例:第1四半期の場合は4月30日)、四半期ごとのCITを期限内に中間納付しなければなりません。

留意すべき重要なポイントは「80%ルール」です。第3四半期末までに、中間納付したCITの累計額は、年間で納付すべきCIT総額の少なくとも80%に達していなければなりません。納付不足がある場合、遅延利息が課される可能性があります。したがって、企業は定期的に事業業績を再確認し、中間納付額を適切に調整することが推奨されます。

ノウハウ2:期限内のCIT確定申告の完了
事業年度終了後、企業は通達80/2021/TT-BTCに基づく様式03/TNDNを用いて、法人所得税(CIT)の確定申告手続きを完了させる必要があります。提出期限は、事業年度終了後の第3ヶ月の最終日(通常は3月31日)です。

税務手続きの完了は、会計上の利益と課税所得を照合し、追加納付額または還付額を確定するための重要なステップです。提出の遅延や不正確な申告は、罰金や税務監査につながる可能性があります。

ノウハウ3:完全なCIT確定申告書類の準備
企業は、以下を含む申告数値を裏付ける完全な書類を準備する必要があります。

  • CIT確定申告書(様式 03/TNDN)
  • ベトナム会計基準(VAS)に基づいて作成され、事業年度終了後90日以内に提出される年次監査済み財務諸表
  • 税制優遇措置および繰越欠損金に関する書類(該当する場合)
  • 関連当事者間取引がある企業向けの移転価格文書(ローカルファイル等)

その他、企業は税務調査に備えて、中間納付の証憑や委任状(該当する場合)を保管しておく必要があります。

完全かつ一貫した書類を作成しておくことで、税務署からの課税再評価や説明要求のリスクを最小限に抑えることができます。

Tax-Tips-Small-business-in-Vietnam

1.3. PIT(個人所得税)に関するポイント:源泉徴収と使用者(雇主)の義務

定義: ベトナムで事業を行う企業は、従業員の給与、賃金、およびその他の課税所得に対する個人所得税(PIT)を源泉徴収、申告、および納付する責任があります。

ノウハウ1:適切なタイミングでの源泉徴収と申告・確定申告義務の完全な遵守
企業は、従業員に所得を支払う前に個人所得税(PIT)を源泉徴収しなければなりません。これは、給与、賞与、その他の支払いを行う時点で、事後調整を行うのではなく、課税所得と徴収すべき税額を正確に特定しなければならないことを意味します。

税金を源泉徴収した後、企業は現在の申告周期に基づいてPITの申告および納付を行う必要があります。

  • 月次報告の提出:翌月20日まで
  • 四半期報告の提出:翌四半期の最初の月の最終日まで

定期的な申告に加え、企業は従業員に支払われたすべての所得について、会社の納税者番号の下で年次個人所得税確定申告を実施しなければなりません(従業員が会社に代理確定申告を委任した場合を含みます)。

期限内に源泉徴収、申告、納付を行わない場合、規定に基づく税務再評価、遅延利息の計算、および行政罰につながる可能性があります。

ノウハウ2:規定通りのPIT源泉徴収票の発行
企業は、特に対象者が自分で確定申告を行う場合、従業員からの要求に応じてPIT源泉徴収票を発行する責任があります。

規定により、これらの証明書は労働者が以下の手続きを行うための根拠となります。

  • 税務署と直接行う税務確定申告の完了
  • 納付済税額の証明
  • 税還付の請求(該当する場合)

委任された従業員の税務手続きを会社が完了した場合、その所得部分について源泉徴収票を発行する必要はありません。ただし、委任範囲外の所得については、要請があった場合に証明書を提供する必要があります。

証明書を発行しなかったり、不正確な証明書を発行したりすると、労働者の権利に直接影響を与え、企業の法令順守上のリスクを生じさせる可能性があります。

ノウハウ3:PIT規定の変更を常に最新状態に保つこと
ベトナムにおける個人所得税(PIT)に関する政策は、頻繁にアップデートされます。

例えば、2025年12月10日、国会は改正個人所得税法(2026年施行)を可決し、累進税率、基礎控除額、課税所得の範囲に大幅な変更をもたらしました。具体的には以下の通りです。

  • 納税者本人の基礎控除額が、従来の月額1,100万ドンから月額1,550万ドン(年額1億8,600万ドンに相当)に引き上げられました。
  • 扶養控除額は、扶養家族1人当たり月額620万ドンに調整されました。

そのため、企業は給与計算システムにおいてこれらの変更を適時に更新し、課税所得および税額控除の計算方法を再確認しなければなりません。更新が遅れると、税金の過不足徴収が発生し、年末の確定申告時に追加納付や還付手続きが生じる原因となります。

>>> 詳細情報はこちら:

当社のサービス紹介

  1. ベトナムにおける電子税務システム利用時のポイント

現在、ベトナムのすべての企業は、税務署の電子ポータルを通じて税金の申告および納付を行っています。このシステムは、時間の節約、書類手続きの削減、およびコンプライアンスの透明性向上に役立っています。

電子申告・電子納税を行う際、企業は以下の点に注意する必要があります。

  • 正しい電子税務ポータルを使用し、納付後は電子領収書を保管して納税時刻の証明としてください。
  • 電子署名(電子証明書)が有効であり、法定代理人または授権者の名前で正しく登録されていることを確認してください。
  • システムに自動エラーチェック機能がある場合でも、提出前に税務データ、指標、付表を注意深く再確認してください。
  • 電子納税を主体的に完了させ、納付状況を追跡して、期限内に義務を果たしたことを確認してください。
  • 取引コードを用いて処理状態を追跡し、内部監査や必要に応じた説明資料として書類を保管してください。

Tax-Tips-Small-business-in-Vietnam

3. Vina TPTが中小企業の税務コンプライアンスを支援する方法(実践的な税務ノウハウ)

実際、多くの中小企業が、申告周期の誤選択、申告書の提出遅延、有効な証明書類の不足、最新の税務規定の未更新といった一般的なミスにより、法定の税務義務を完全に遵守できていません。これらの問題は、多くの場合、ベトナムの法制度に関する理解不足に起因しており、行政罰、追徴課税、さらには深刻なケースでは納税者番号(コード)の停止を引き起こします。その結果、企業はインボイス(電子伝票)を発行できなくなり、事業活動の中断を余儀なくされ、正常な状態に復帰させるために多大な時間と費用が発生することになります。

したがって、企業に必要なのは単なる申告代行業者ではなく、リスクを管理し、継続的なコンプライアンスを保障し、事業活動全体を通じて問題解決を支援できるパートナーです。

ベトナムの中小企業を支援してきた20年以上の経験を持つVina TPTは、初期コンサルティング、書類収集、報告書の作成および検証、書類の提出、提出後のサポートに至るまで、体系的な業務プロセスを構築しています。このアプローチにより、企業は期限通りに税務義務を果たすだけでなく、主体的にリスクを管理し、エラーを最小限に抑え、安定した事業活動を維持することが可能になります。

Tax-Tips-Small-business-in-Vietnam

貴社が設立段階にあるか、ベトナムでの税務コンプライアンスに課題を抱えている場合、経験豊富なコンサルティングファームと連携することで、リスクを軽減し、当初から事業活動を最適化することができます。貴社のビジネスモデルに最適なソリューションについて、ぜひVina TPTまでお問い合わせください。

無料相談をご予約ください。

ベトナムにおける日本人投資家向け法人設立完全ガイド

財務省によると、2025年1~8月期において、日本からベトナムへの新規FDI(海外直接投資)登録資本金は8億7,790万米ドルに達し、登録投資資本総額の約8%を占めました。さらに、株式会社国際協力銀行(JBIC)の調査では、日本企業にとって最も有望な海外事業展開先として、ベトナムは第2位に位置づけられています。
ベトナムでの法人設立を検討する際、日本人投資家はどのような企業形態を選択できるのでしょうか。また、会社設立のプロセスや、投資家が留意すべき法務上の課題にはどのようなものがあるのでしょうか。本稿では、ベトナムへ進出する日本人投資家に向けて、一般的な企業形態、会社設立の手続き、および重要な留意点について概説します。

a-complete-guide-for-japanese-investors-setting-up-a-business-in-vietnam

1.ベトナムが日本人投資家にとって魅力的な投資先である理由

ベトナムは、以下のようないくつかの利点から、多くの日本企業にとってますます魅力的な投資先となっています。

  • 安定した日越関係:両国は「包括的戦略的パートナーシップ」を維持しており、これが長期的な協力の安定した基盤となり、ベトナムでの法人設立を検討している日本企業にとって信頼できる投資環境を構築しています。
  • 競争力のある生産コストと投資優遇措置:ベトナムは若年労働力を擁し、生産コストに競争力があるとともに、外資誘致を目的とした様々な税制優遇政策を設けています。
  • 地域サプライチェーンにおける戦略的立地:東南アジアの中心に位置し、環太平洋パートナーシップに関する包括的及び先進的な協定(CPTPP)や地域的な包括的経済連携(RCEP)などの主要な自由貿易協定に参加しているベトナムは、日本企業が域内の多くの市場へ製造および輸出活動を拡大する上で有利な条件を備えています。
  • 急速に成長する国内市場:1億人を超える人口と中間所得層の拡大を背景に、ベトナムは、ベトナムでの法人設立を検討する多くの日本企業にとって有望な消費市場となっています。
    では、ベトナムにおける外国人投資家向けの企業形態として、日本人投資家はどのようなものを選択できるのでしょうか。

では、ベトナムにおける外国人投資家向けの企業形態として、日本人投資家はどのようなものを選択できるのでしょうか。

2. ベトナムにおける日本人投資家向けの一般的な企業形態

2020年投資法第21条に基づき、ベトナムでの法人設立に際して、日本人投資家は主に以下の4つの企業形態から選択し、設立することができます。

  • 一人有限責任会社(100%外資):これは単一の個人または組織によって所有される会社形態です。外国投資の場合、所有者(出資者)は通常、外国人投資家または外国企業となります。
  • 複数社員有限責任会社:これはベトナムにおける外国人投資家にとって最も一般的な企業形態の一つであり、2名以上50名以下の出資者が認められています。外国人投資家は、関連する事業分野の法規制で許可された出資持分比率の範囲内で参画することができます。
  • 株式会社:この企業形態は少なくとも3名の株主を有する必要があり、投資家から資金を調達するために株式を発行することが認められています。
  • 駐在員事務所:駐在員事務所は、会社のように直接的な営利活動(営業活動)を行うことはできません。主に市場調査、貿易促進、および現地パートナーとの連絡調整などの業務を担います。

以下は、ベトナムでの法人設立に際して選択可能な各企業形態の主な特徴、メリット、およびデメリットの比較です。

基準

一人有限責任会社 複数社員有限責任会社 株式会社

駐在員事務所

適した対象 100%の所有権および完全な支配権を希望する投資家 合弁事業または共同プロジェクト 資金調達を必要とする大規模企業 市場開拓・調査を目的とする外国企業
社員/株主 1名の個人または法人 2名以上50名以下の社員 最低3名の株主(上限なし) 該当なし
法人格 有り 有り 有り 独立した法人格なし
組織体制 社員総会、社長/総支配人 社員総会、会長、社長/総支配人、監査役会(必要な場合) 株主総会、取締役会、社長/総支配人、監査役会または内部監査 駐在員事務所長(首席代表)
資金調達 限定的(主に所有者からの出資) 社員からの出資 高い(株式の発行が可能) 資金調達機能なし
株式発行権 無し 無し 有り 無し
メリット 組織構造がシンプルで、完全な意思決定権を有する 社員間でリスクと資本を分担できる 資金調達能力が高く、証券取引所への上場が可能 設立手続きが簡便で、市場調査に適している
デメリット 外部からの資金調達が困難 社員数に上限がある(最大50名) 管理体制がより複雑 営利活動(営業活動)を行うことが認められていない

一般的に、ベトナムにおいて外国人投資家が適切な企業形態を選択することは、法人設立後における企業の経営戦略およびガバナンス体制に直接的な影響を及ぼします。どの形態を選択するかは、投資家の進出目的および事業戦略に大きく左右されます。

当社のサービス紹介

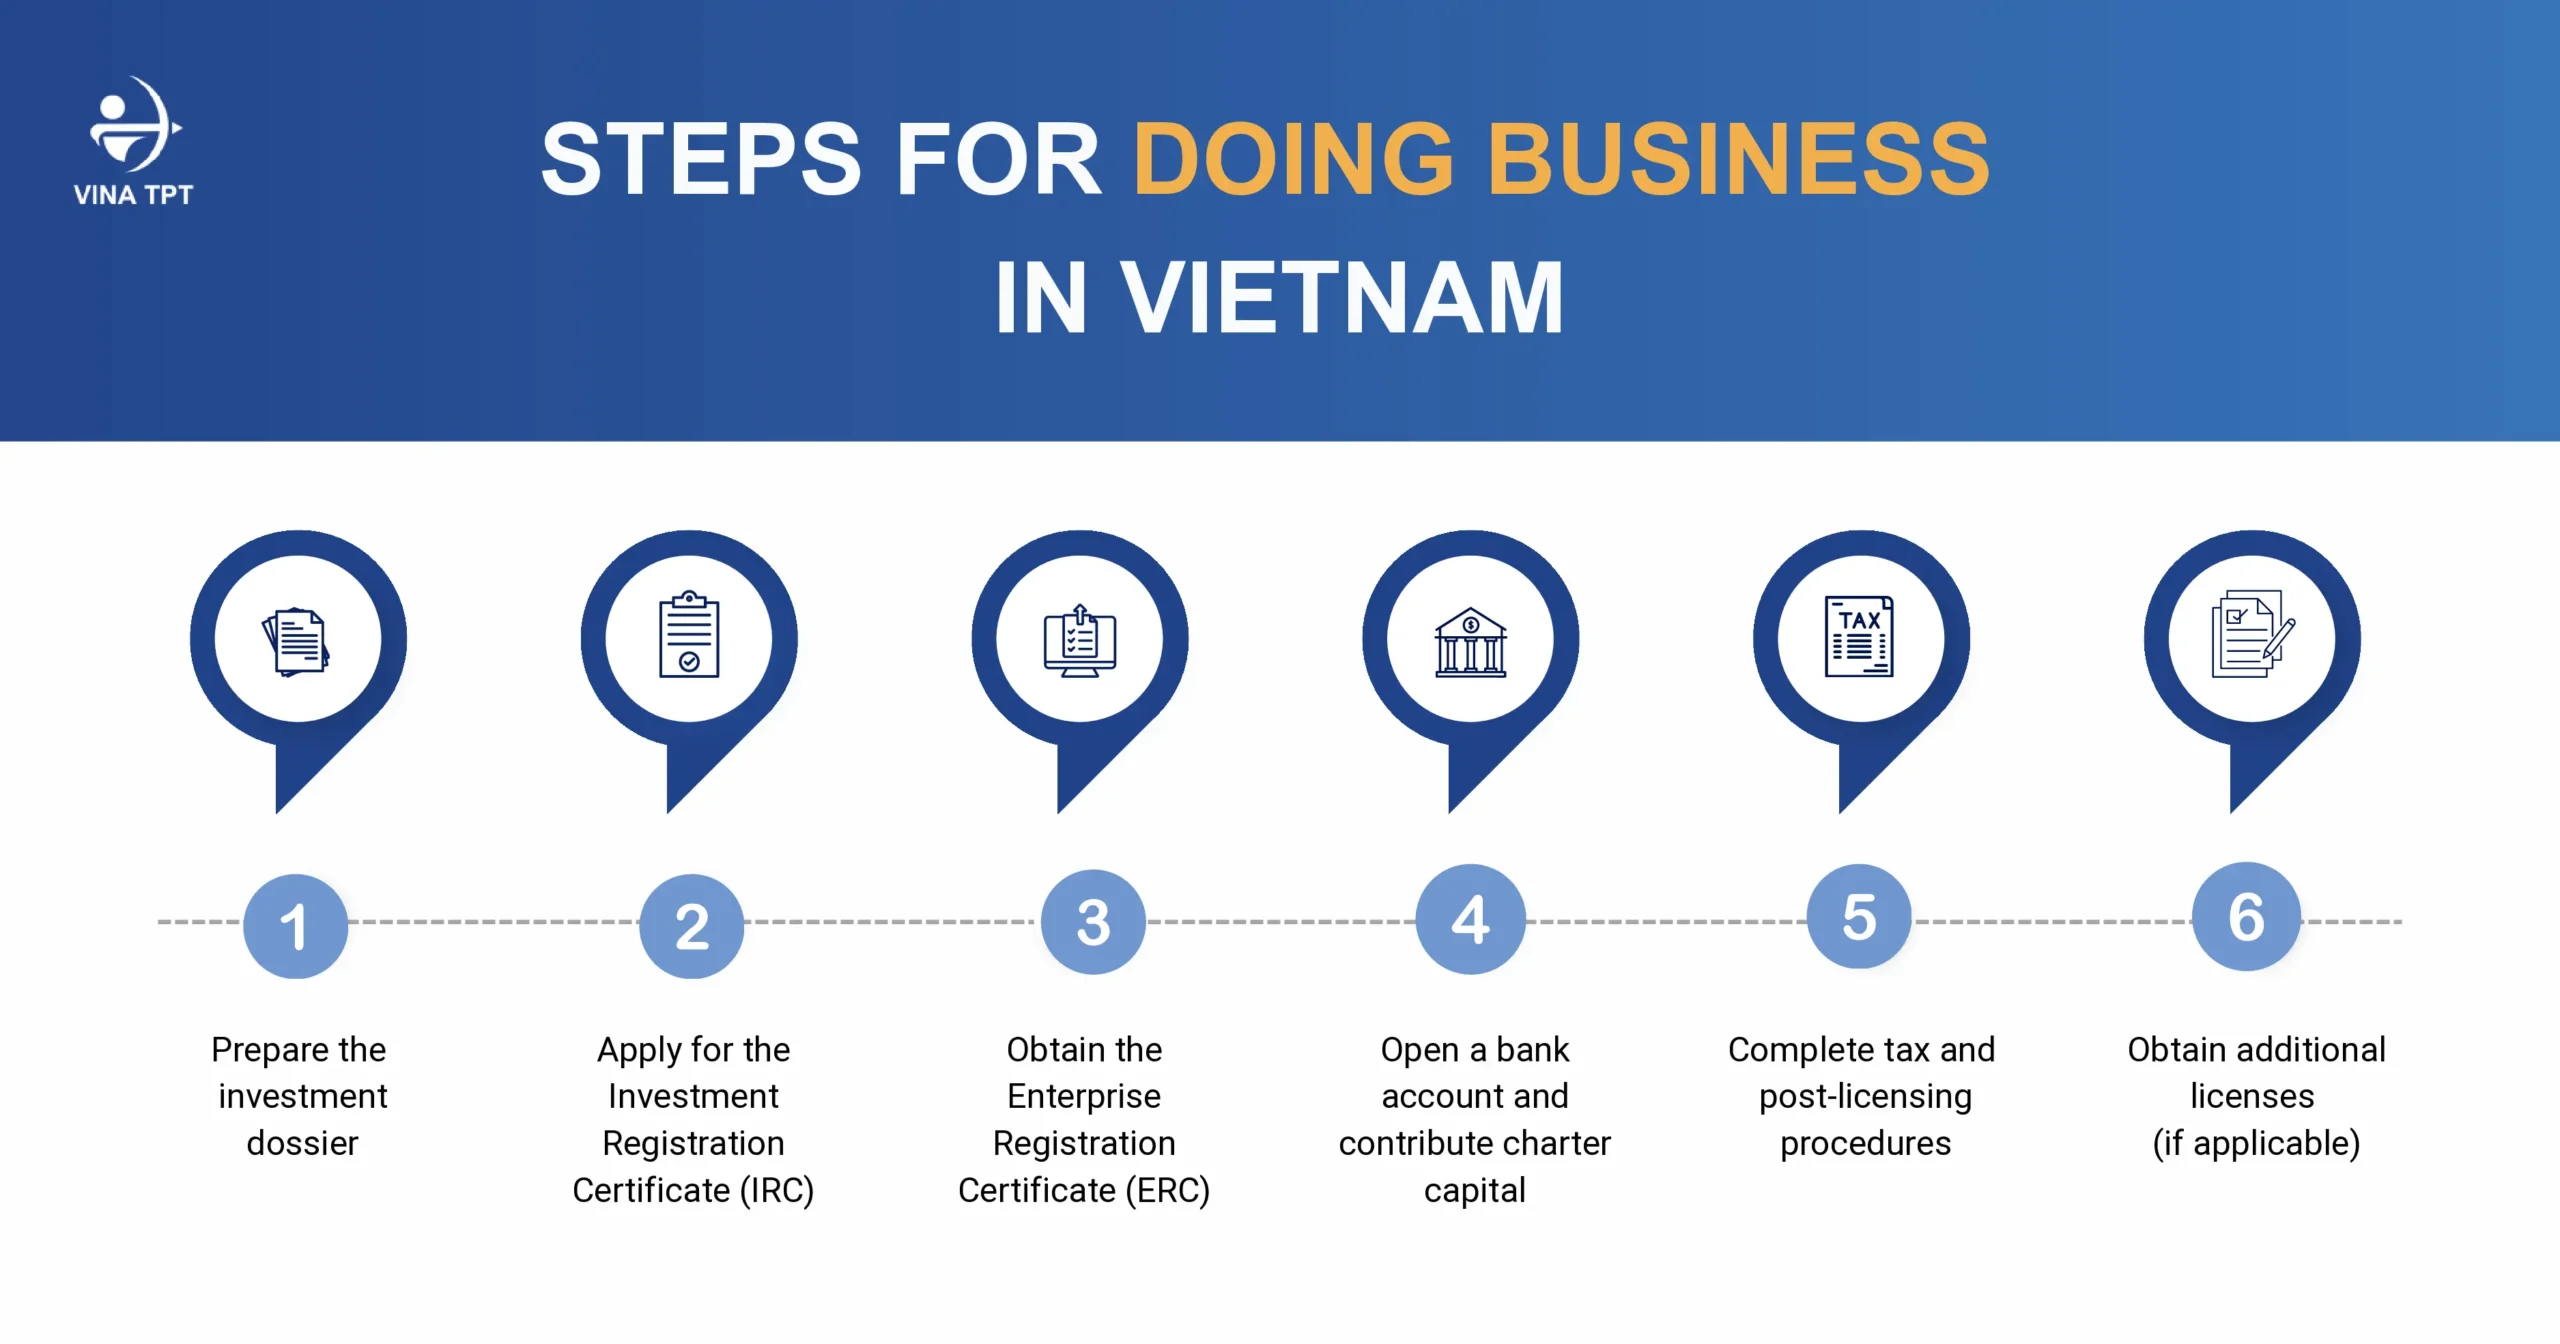
3. ベトナムにおける法人設立の段階的手続き

ステップ1:投資申請書類の作成

これは、ベトナムにおける法人設立手続きにおいて極めて重要な第一歩です。申請書類は、2025年投資法に準拠して作成する必要があります。

  • 投資プロジェクト実施申請書
  • 投資家の法的地位を証明する書類:
    • 個人の場合:身分証明書/パスポート(写し)
    • 組織(法人)の場合:設立証明書または同等の法的書類(写し)
  • 投資プロジェクト提案書(投資家情報、目的、投資資本、規模、資金調達計画、場所、スケジュール、および社会経済的効率性の評価を含む)
  • 財務能力を証明する書類:
    • 個人の場合:預金通帳、銀行残高証明書
    • 法人の場合:直近2年間の財務諸表、親会社または金融機関による財務コミットメント(資金保証)
  • 本社事務所の賃貸借契約書、またはプロジェクト実施場所の使用権を証明する書類
  • 技術説明書(技術審査の対象となるプロジェクトの場合)
  • BCC事業協力契約書(当該形態で投資を行う場合。

申請書類は、プロジェクトの本社所在地を管轄する省・市の財務局(Department of Finance)に提出されます。

ステップ2:投資登録証明書(IRC)の申請・発給

投資登録証明書(IRC)の取得は、ベトナムへ進出する日本人投資家にとって会社設立手続きの重要なステップです。この証明書により、企業の投資プロジェクトが公的に承認・確認されることになります。

必要書類は以下の通りです:

  • 申請書および詳細な投資プロジェクト提案書(目的、規模、投資資本、場所、および実施スケジュールを含む)。
  • 財務能力を証明する書類(銀行残高証明書、監査済み財務諸表、または融資確約書)
  • 法的書類:公証済みのパスポート(個人の場合)、または設立証明書(組織・法人の場合)。なお、いずれも領事認証(リーガライゼーション)が必要です
  • 所在地の証明書類(賃貸借契約書、または土地使用権を証明する書類)
  • 委任状(第三者の代行サービスを利用する場合)

外国語の書類は領事認証(リーガライゼーション)を受け、かつベトナム語へ公認翻訳される必要があります。投資登録証明書(IRC)申請の所要期間は、通常5〜6週間程度ですが、プロジェクトの性質や投資登録機関の審査要件によって異なります。手続きの遅延を避けるため、Vina TPTのような専門的なサービスプロバイダーに依頼することをお勧めします。

ステップ3:企業登記証明書(ERC)の取得

投資登録証明書(IRC)の発給後、ベトナムでの法人設立における次なるステップは、企業の法人格を確立するための企業登録証明書(ERC)の取得です。通常、ERCは申請日から7〜14日以内に発給されます。

ステップ4:法人銀行口座の開設および資本金の払い込み

ベトナムで新会社を設立する外国人投資家は、以下の義務を負います:

  • ベトナムの認可銀行に投資資本専用口座を開設すること。
  • 罰則を回避し、将来のライセンス取得に向けた信頼性を維持するため、企業登録証明書(ERC)の発給日から90日以内に資本金全額を払い込むこと。

ステップ5:税務登録および設立後の諸手続きの完了

正式に営業を開始する前に、企業は以下の手続きを行う必要があります:

  • 税務コード(納税者番号)の登録および電子署名(デジタル署名)の購入
  • 電子請求書(e-invoice)の発行・登録の申請。
  • 労働登録および従業員の社会保険への加入。

税務および労務上の義務は、正式な営業活動を開始する前に行う、ベトナムでの事業立ち上げにおける最終ステップです。

ステップ6:業種別の特定ライセンス(サブライセンス)の申請(該当する場合のみ)

条件付き投資事業分野においては、営業ライセンス(小売業など)、輸出入ライセンス、または環境許認可といった追加のサブライセンスが必要となる場合があります。

これらのステップに従い、常に最新の規制を確認することで、外国人投資家はベトナムでの事業立ち上げを成功させることができます。

4. 日本人投資家がベトナムで法人を設立する際の一般的な課題

ベトナムは魅力的な投資先ではありますが、ベトナムでの法人設立プロセスは、特に初めて市場に参入する外国人投資家にとって、いくつかの課題に直面する可能性があります。

  • 法制度の違い: ベトナムの法制度および許認可手続きは、日本のものとは大きく異なります。例えば、外資系企業は企業登録証明書(ERC)を申請する前に、まず投資登録証明書(IRC)を取得しなければなりません。また、特定の業種では追加のサブライセンスが必要となる場合もあり、これが許認可プロセスをより複雑にする要因となっています。
  • 言語およびビジネス文化の壁: ベトナムでの法人設立に関するほとんどの法的書類や行政手続き(契約書、登記書類、税務申告など)はベトナム語で行われます。通訳を介したとしても、法的書類の詳細を精査することは依然として困難な課題となる場合があります。
  • 複数の機関にわたる行政手続き: ベトナムにおける行政手続きは、多くの場合、複数の規制当局が関与します。例えば、駐在員事務所は「商工局(DOIT)」への登録が必要ですが、外国商人の支店は「商工省(MOIT)」への登録が必要となる場合があります。管轄当局を誤って判断すると、許認可プロセスに遅延が生じる可能性があります。
  • 税務および会計コンプライアンス: ベトナムで法人を設立した後、投資家は付加価値税(VAT)、法人所得税(CIT)、個人所得税(PIT)など、さまざまな納税義務を遵守する必要があります。これらの規制は定期的に更新されます。例えば、個人所得税に関する政策は2025年末に改定され、2026年7月1日からの施行が予定されています。適切な専門知識がない場合、企業はコンプライアンス上のリスクや不必要な財務コストに直面する恐れがあります。

こうした理由から、多くの外国人投資家は、会社設立から法的コンプライアンスの維持、さらには運営管理に至るまで、プロセス全体をサポートする専門のコンサルティング会社と提携することを選択しています。

5. 日本人投資家のためのベトナム進出・法人設立サポートソリューション

ベトナムにおける20年以上のコンサルティングおよび法人設立の実績を持つVina TPTは、これまで数多くの外国人投資家がベトナムで事業を立ち上げ、円滑に運営できるよう支援してまいりました。

特筆すべき点として、Vina TPTのクライアントの80%以上が日本企業です。そのため、当社のチームはベトナムでの法人設立において豊富な実務経験を有しており、日本人投資家の皆様のための事業登録手続きにも精通しております。

当社の専門スタッフは日本語での直接的なコミュニケーションおよび業務遂行が可能であり、意思疎通や書類作成を迅速かつ正確に行うことができます。法人設立サービスに加え、設立後の会計・税務コンサルティングサービスも提供しており、ベトナムの規制に対する完全なコンプライアンス維持をサポートいたします。特に、月次の財務報告書は3言語(日本語、英語、ベトナム語)で提供されるため、投資家の皆様は事業のパフォーマンスを容易に把握・管理することが可能です。

さらに、Vina TPTは、ビザ、労働許可証(ワークパーミット)、および一時居住カード(TRC)を含む、外国人投資家や専門家向けのあらゆる関連手続きをサポートしています。その結果、投資家の皆様は複数のサービスプロバイダーとやり取りする手間を省くことができ、ベトナムでの事業運営をスムーズかつ効率的に進めることが可能となります。

If you are planning setting up a business in Vietnam, contact Vina TPT today for professional consultation and step-by-step support, from investment licensing to post-establishment compliance.

無料相談のご予約はこちら

2026年ベトナムにおける付加価値税(VAT)還付の対象ケース

cases-eligible-for-vat-tax-refund-in-vietnam-in-2026

実際には、企業が受け取ることができる付加価値税(VAT)の還付額はかなり高額になることが多く、特に控除対象となる仕入VATが3億ドン以上に達する場合には顕著です。このような理由から、還付手続きは国内企業、外資系企業(FDI)、および経理部門にとって常に重要な関心事となっています。

以下の記事では、2024年付加価値税法に基づくVAT還付の対象ケースを要約するとともに、適用条件および企業が還付手続きを行う際に把握しておくべき重要な留意点を明確にします。

cases-eligible-for-vat-tax-refund-in-vietnam-in-2026

1. 付加価値税(VAT)還付とは何か?

VAT還付とは、法的条件を満たすことを前提に、企業または個人が納付した、あるいは控除される権利を有する税額を税務機関が返還することを指します。これは通常、仕入VATが売上VATを上回る場合や、特別な税制優遇措置がある場合に適用されます。

VAT還付は、企業の財務的負担を軽減し、運転資金を改善するとともに、投資、輸出、およびその他の優遇対象となる経済活動を促進するのに役立ちます。また、徴税における公平性を確保し、税金の過納を防ぐことにも繋がります。

例:H社はファッション製品(Tシャツ)を輸出しており、適用される税率が0%であるため、売上VATを納付する必要がありません。当該期間中、同社は原材料費として7,000万ドンの仕入VATが発生しました。規定に基づき、H社は納付済みの税額と相殺するために、税務機関から7,000万ドンのVAT還付を受けることができます。

2. VAT還付の条件を満たすケース

2024年付加価値税法第15条および関連するガイダンス文書に従い、企業および組織は特定のケースにおいてVAT還付を受けることができます。

以下は、現行規定に基づくVAT還付の条件を満たす一般的な9つのケースです。

ケース1:輸出用の商品およびサービスに対するVAT還付

ケース 条件 税務処理
納税申告期間中に輸出用の商品またはサービスを有する事業施設 未控除の仕入VATが3億ドンを超える場合 毎月または四半期ごとのVAT還付の対象となる
未控除の仕入VAT額が3億ドン未満の場合 引き続き控除を受けるために次期の納税申告に繰り越される

2024年付加価値税法第15条第1項および政令第181/2025/ND-CP号第29条に基づき、輸出活動を行う企業は、以下の場合にVAT還付を受けることができます:企業が輸出品と国内販売品の両方を有する場合、輸出活動に関連する仕入VATを個別に分別計上する必要があります。

個別計上が不可能な場合、輸出商品に対する仕入VATは、課税対象となる総売上高に対する輸出売上高の割合に基づいて算定されます。

国内売上高に対する納付すべきVATと相殺した後、残りの仕入VATが3億ドン以上である場合、企業はVAT還付を受けることができます。ただし、還付額は輸出売上高の10%を超えてはなりません。

還付条件を満たす輸出のケースには以下が含まれます:

ケース 対象者
委託輸出契約に基づく輸出 輸出のために商品を委託する企業
輸出加工 外国企業と加工契約を締結する企業
海外の建設プロジェクト向けの輸出 海外のプロジェクト向けに資材や商品を輸出する企業
現地輸出 現地で商品を輸出する企業

留意点:輸入された商品が、ベトナム国内での加工または生産を経ずに他国へ再輸出される場合、税額還付の対象とはなりません。

ケース2:投資プロジェクトに対するVAT還付

2024年付加価値税法第15条第2項および政令第181/2025/ND-CP号第30条に基づき、投資プロジェクトを有する企業は、以下の条件を満たす場合にVAT還付を受けることができます:

ケース 税務処理
控除方式を適用し、新規または拡張投資プロジェクトを有する企業。 投資期間中に発生した仕入VATは、現在の事業活動から納付すべきVATと相殺される。
相殺後、残りの仕入VATが3億ドン以上である場合 VAT還付の対象となる

投資プロジェクトが完了しているものの、企業が投資期間中に還付申請を行わなかった場合でも、プロジェクト完了日から1年以内であればVAT還付の申請書類を提出することができます。

留意点:以下の場合、VAT還付は受けられません:

  • 企業が登録された規定通りの定款資本金を全額払い込んでいない場合。
  • プロジェクトが条件付きの事業分野に属しているが、必要な条件が未だ満たされていない場合。
  • 企業が事業活動において必要な事業条件を維持していない場合。
  • 法律の規定に基づき、当該プロジェクトが天然資源または鉱物の採掘に関連している場合(石油・ガスの探査・開発プロジェクトを除く)、または採掘された鉱物を使用し他の製品に加工する生産プロジェクトである場合。

Case 3: VAT tax refund for goods and services subject to the 5% VAT rate

2024年付加価値税法第15条第3項および政令第181/2025/ND-CP号第31条に基づき、5%の税率が適用される商品およびサービスのみを生産または提供する企業は、以下の場合に還付を受けることができます:

ケース 条件 税務処理
VAT税率5%が適用される商品およびサービスのみを提供する事業施設 未控除の仕入VAT額が12ヶ月連続または4四半期連続で3億ドン以上に達する場合 VAT還付の対象となる

企業が異なるVAT税率が適用される複数の種類の商品またはサービスを生産または提供している場合、企業は5%の税率が適用される活動の仕入VATを個別に分別計上する必要があります。

個別計上が不可能な場合、当該活動に対する仕入VATは、還付対象期間における課税対象となる総売上高に対する、5%のVATが適用される商品およびサービスの売上高の割合に基づいて算定されます。

他の事業活動から納付すべき仕入VATと相殺した後、残りの仕入VATが3億ドン以上である場合、企業はVAT還付の対象として検討される可能性があります。

ケース4:解散または破産時のVAT還付

2024年付加価値税法第15条第4項および政令第181/2025/ND-CP号第32条に基づき:

控除方式を適用している企業は、解散または破産する際、以下の場合にVAT還付を受けることができます:

  • VATを過納している場合、または
  • 仕入VATが未だ完全に控除されていない場合。

協同組合グループが協同組合に移行する場合、または支店が解散する場合、事業活動を引き継ぐ企業または協同組合は、規定に従って未控除のVAT額の控除を継続する、またはVAT還付を要求することができます。

当社のサービスをご覧ください

ケース5:ベトナムから輸出される商品に対するVAT還付

2024年付加価値税法第15条第5項および政令第181/2025/ND-CP号第33条に基づき:

ケース 税務処理
外国人または海外在住のベトナム人がベトナム国内で商品を購入し、出国時に海外へ持ち出す場合 持ち出す商品の価値に相当するVATの還付を受けることができる

ケース6:ODA資金提供プログラムおよびプロジェクトに対するVAT還付

2024年付加価値税法第15条第6項に基づき:

ケース 税務処理
プログラムの主宰者、プロジェクトの主宰者、元請業者、またはODA資金提供プログラム/プロジェクトを管理するために外国の資金提供者から指定された組織が、プロジェクト実施のためにベトナムで商品やサービスを購入する場合。 ベトナムで購入した商品およびサービスに対して納付したVATについて、還付の対象となる。
ベトナム国内の組織が、外国の組織または個人からの無償援助または人道援助を使用して、プログラムまたはプロジェクトのために商品やサービスを購入する場合。 プロジェクトに使用された商品およびサービスに対して納付したVATについて、還付の対象となる。

ケース7:外交特権および免除を享受する対象者に対するVAT還付

2024年付加価値税法第15条第7項に基づき:

ケース 税務処理
外交特権および免除を享受する対象者がベトナムで商品やサービスを購入する場合 インボイスに記載されたVAT額の還付の対象となる

ケース8:国際条約に基づくVAT還付

2024年付加価値税法第15条第8項に基づき:

組織または事業施設は、所轄官庁の決定、またはベトナムが加盟している国際条約に従って還付が行われる場合、付加価値税の還付を受けることができます。

ケース9:所轄官庁の決定に基づくVAT還付

上記のケースに加え、事業施設は、国家の所轄官庁が法律の規定に基づき還付決定を公布した場合にも、VAT還付を受けることができます。

3. Frequently asked questions about VAT tax refund

質問1:税額還付にはどのくらい時間がかかりますか?

VAT還付の申請書類を受理した後、税務機関はそれらを以下の2つのタイプに分類します:

ケース1:先還付・後調査

税務機関が書類の受理通知を発行した日から6営業日以内に、税務機関は以下のいずれかのアクションを実行します:

  • 書類が条件を満たしている場合、還付決定を下す。
  • 調査が必要な場合、書類を「還付前調査(先調査)」のカテゴリーに移行する。

  • 書類が条件を満たしていない場合、還付不可の通知を発行する。

税務機関が、書類に不明確な情報が含まれていること、または自局のデータとの不一致を発見した場合、納税者に対して説明または書類の追加を要求することができます。

留意点:納税者が説明または書類の追加を行う期間は、還付処理期間には算入されません。

ケース2:先調査・後還付

事前調査が必要な書類については、税務機関は還付されるVAT額を確定するために、納税者の施設において調査または監査を実施します。

この場合の処理期間は、税務機関が書類の受理通知を発行した日から40日を超えてはなりません。

調査完了後、税務機関は還付決定を発行するか、書類が条件を満たさない場合は還付不可の通知を発行します。

質問2:還付決定を受け取った後、資金を受け取るまでにどのくらい時間がかかりますか?

還付決定が発行された後、銀行口座経由で還付が行われる場合、税務機関は3営業日以内に還付金を納税者に送金します。

追加の確認が必要な一部のケースでは、支払い期限が延長される場合がありますが、還付決定日から6営業日を超えてはなりません。

質問3:VAT還付とVAT控除の違いは何ですか?

VAT還付とは、輸出活動、投資プロジェクト、または特別な優遇を受ける対象者など、法律で規定された一定のケースにおいて、完全に控除されていない残りの仕入VATを税務機関が企業に返還することを意味します。

一方、VAT控除とは、企業が仕入VATと納付すべき売上VATを相殺することを意味します。相殺後も未使用の仕入VATが残っている場合、その金額は次期の納税申告に繰り越され、引き続き控除されます。

これも、ベトナムにおいて各具体的なケースでどのようにVAT還付を受けることができるかを知りたい企業がよく調べる一般的な問題です。

質問4:VAT還付を受けるために必要な最低金額はいくらですか?

現行規定に基づき、未控除の仕入VAT額が3億ドン以上になった場合にのみ、企業は仕入VAT還付の検討対象となります。

未控除の残りの仕入VATが3億ドン未満の場合、企業は還付を受けることができず、引き続き次期の申告に繰り越して控除を受けなければなりません。

VAT還付に関する規定は法律に明記されていますが、実際には、申請書類の作成および税務機関との対応プロセスは、特に還付書類の処理経験が少ない企業にとって非常に複雑になることがよくあります。

申請書類、インボイス、または裏付け書類のわずかな間違いであっても、税務機関が追加の書類を要求したり、処理時間を延長したりする原因となる可能性があります。このような理由から、多くの企業は専門的な税務コンサルティング会社と協力して、書類が正しく作成され、還付プロセスが最適化されることを確実にすることを選択しています。

4. Vina TPTにおけるVAT還付サービスのプロセス

通常、VAT還付サポートのプロセスは以下のステップで行われます:

ステップ1:コンサルティングおよび還付条件の評価
Vina TPTは企業と協議し、税務状況、ビジネスモデル、および具体的な還付ケースを正確に把握します。この情報に基づいて、当社の専門家がVAT還付の条件を評価し、適切な実施計画を提案します。

ステップ2:還付申請書類のレビューおよび準備
Vina TPTの専門家は、税務機関に提出する前に、書類が完全であり規定を遵守していることを確認するため、インボイス、証憑、納税申告書、およびその他の関連書類のレビューにおいて企業をサポートします。

ステップ3:申請書類の提出および税務機関との対応
書類は税務機関に送付されます(直接、郵送、または電子提出)。Vina TPTは、追加情報が必要な場合の連絡および説明をサポートします。

Step 4: Monitoring and receiving the refund amount
書類が承認された後、税務機関は還付決定を発行し、企業の銀行口座に還付金を送金します。

VAT還付申請書類の通常の処理時間は以下の通りです:

  • 先還付・後調査のケースの場合、想定される処理期間は約6営業日です。
  • 先調査の処理期間は最大40営業日です(後還付)。

cases-eligible-for-vat-tax-refund-in-vietnam-in-2026

貴社がVAT還付の条件に関する詳細なコンサルティング、または還付申請書類の作成サポートを必要としている場合、Vina TPTの専門家が、貴社が手続きを迅速に完了し、規定を正しく遵守できるようサポートいたします。

無料相談を予約する