Đơn vị cung cấp dịch vụ tính lương tại Việt Nam thực sự làm gì và doanh nghiệp có cần thuê họ không?

don-vi-cung-cap-dich-vu-tinh-luong-tai-viet-nam-thuc-su-lam-gi-va-doanh-nghiep-co-thuc-su-can-thue-ho-khong

Nhiều công ty FDI khi mới thành lập hoạt động tại Việt Nam thường băn khoăn: “Đội ngũ của chúng tôi chỉ có vài chục người, thậm chí dưới 10 nhân viên – liệu chúng tôi có thực sự cần thuê một đơn vị cung cấp dịch vụ tính lương (payroll provider) bên ngoài tại Việt Nam không?”.Đây là bài toán thực tế khi các nhà đầu tư nước tìm cách tối ưu hóa cơ cấu hoạt động trong giai đoạn đầu thâm nhập thị trường mới. Họ thường có xu hướng để nhân viên kiêm nhiệm nhiều vai trò hoặc giao cho một kế toán nội bộ quản lý mọi việc từ kế toán doanh nghiệp đến tính lương.

Tuy nhiên, môi trường pháp lý và các chính sách lao động của Việt Nam có những đặc thù rất riêng và liên tục thay đổi. Dù công ty quy mô nhỏ hay lớn, các nghĩa vụ pháp lý liên quan đến tính lương, đóng Bảo hiểm Xã hội, Bảo hiểm Y tế, Bảo hiểm Thất nghiệp và khấu trừ Thuế Thu nhập Cá nhân (PIT) đều được các cơ quan chức năng giám sát chặt chẽ. Thậm chí một lỗi hệ thống nhỏ trong kê khai, chậm trễ đóng bảo hiểm, hay sai sót khi áp dụng biểu thuế lũy tiến cho nhân viên nước ngoài cũng có thể dẫn đến các khoản phạt hành chính nặng nề, tranh chấp lao động kéo dài, hoặc làm tổn hại nghiêm trọng đến uy tín của công ty với các cơ quan chính quyền địa phương.

Vậy một đơn vị cung cấp dịch vụ tính lương chuyên nghiệp tại Việt Nam sẽ làm gì để bảo vệ doanh nghiệp khỏi những rủi ro này? Và việc thuê ngoài dịch vụ này có thực sự mang lại hiệu quả kinh tế cho các công ty FDI hay không? Bài viết này sẽ phân tích chi tiết từng khía cạnh, nghiệp vụ chuyên môn và chia sẻ cách một đơn vị tính lương chuyên nghiệp tại Việt Nam như Vina TPT giúp các doanh nghiệp FDI tối ưu hoạt động.

1. Đơn vị cung cấp dịch vụ tính lương sẽ làm những công việc gì?

Một đơn vị cung cấp dịch vụ uy tín không chỉ đơn giản là nhập số liệu và xuất bảng lương hàng tháng. Thực tế, họ đóng vai trò như một phòng nhân sự chuyên nghiệp của doanh nghiệp bạn, chịu trách nhiệm hoàn toàn cho các quy trình phức tạp và đảm bảo mọi chính sách nội bộ đều đúng luật.

Cụ thể, phạm vi dịch vụ tính lương bao gồm các hạng mục cốt lõi sau:

  • Tính lương và gửi phiếu lương bảo mật: Tính toán chính xác từ lương tổng (gross) sang lương thực nhận (net), phân bổ rõ các khoản phụ cấp không tính thuế (tiền ăn, điện thoại, đồng phục), tính tiền thưởng và gửi phiếu lương điện tử (Payslip) bảo mật đến từng nhân viên.
  • Kê khai và quyết toán Thuế TNCN: Trực tiếp khấu trừ thuế TNCN, làm tờ khai thuế hàng quý, đăng ký mã số thuế mới, đăng ký giảm trừ gia cảnh và thay mặt doanh nghiệp cũng như nhân viên làm quyết toán thuế cuối năm.
  • Quản lý toàn bộ hồ sơ bảo hiểm bắt buộc: Xử lý thủ tục tăng, giảm nhân sự trên cổng BHXH điện tử, chốt sổ cho người nghỉ việc và trực tiếp làm hồ sơ xin hưởng các chế độ (thai sản, ốm đau, dưỡng sức) cho người lao động.
  • Hoàn thành báo cáo lao động định kỳ: Chuẩn bị hồ sơ và nộp đầy đủ các báo cáo về tình hình sử dụng lao động, an toàn vệ sinh lao động cho Bộ Nội Vụ (MOHA) theo đúng hạn luật định.

2. Doanh nghiệp FDI có nên thuê ngoài dịch vụ tính lương không?

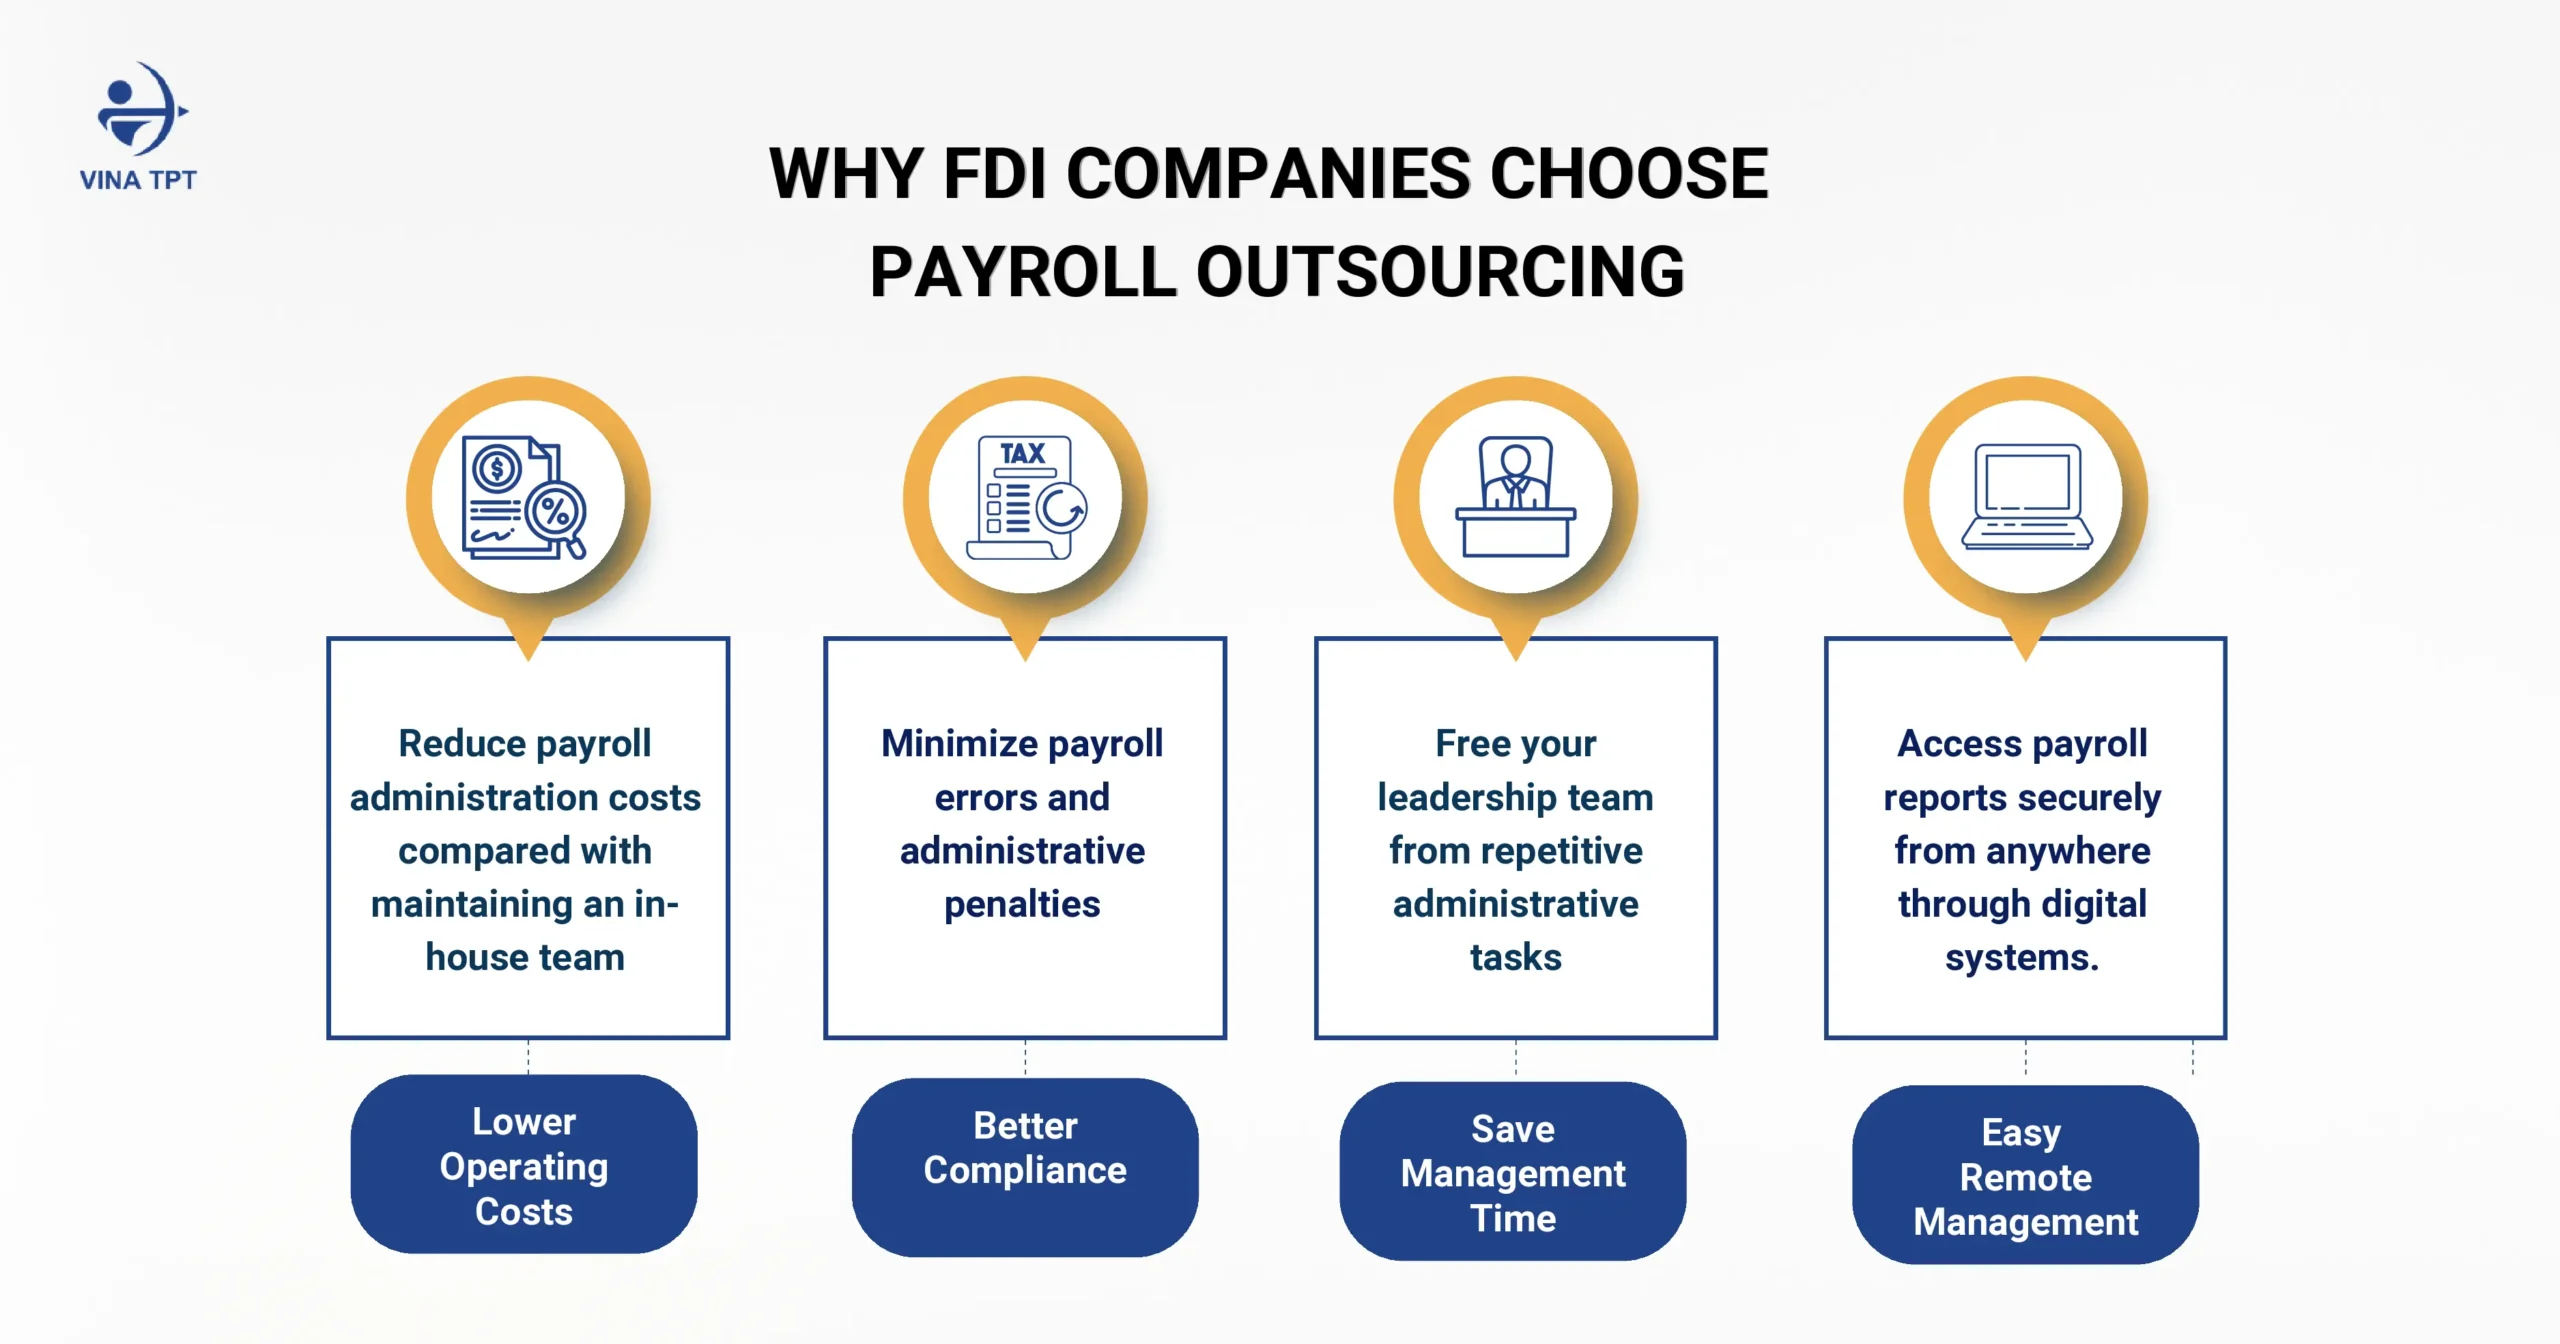
Việc lựa chọn đúng đơn vị cung cấp dịch vụ tính lương thường mang lại hiệu quả chi phí cao hơn so với việc xây dựng một đội ngũ nội bộ. Đối với các doanh nghiệp FDI đầu tư vào Việt Nam, mô hình này mang lại những lợi thế chiến lược và lợi ích kinh tế rất rõ ràng:

  • Tiết kiệm tối đa chi phí vận hành: Các khảo sát cho thấy, thuê ngoài có thể giúp doanh nghiệp giảm 30-40% chi phí so với việc xây dựng một đội ngũ tính lương riêng. Chi phí tự xây dựng đội ngũ nội bộ không chỉ có tiền lương tháng mà còn bao gồm phí tuyển dụng, đào tạo, đóng bảo hiểm, tiền thưởng lễ tết, tiền mua phần mềm nhân sự và chi phí văn phòng. Khi thuê ngoài, bạn chỉ phải trả một khoản phí dựa trên số lượng nhân sự thực tế (headcount) mỗi tháng.
  • Giảm thiểu sai sót và các hình phạt hành chính: Các quy định về lương và thuế ở Việt Nam được cập nhật liên tục. Nếu nhân viên nội bộ thiếu chuyên môn hoặc không cập nhật rất dễ xảy ra lỗi tính sai lương, áp dụng sai lương tối thiểu vùng hoặc sai tỷ lệ đóng bảo hiểm. Các đơn vị cung cấp dịch vụ tính lương có kiến thức chuyên môn sâu sắc và quy trình kiểm tra chéo nghiêm ngặt, cam kết chịu trách nhiệm nếu làm sai, giúp bảo vệ doanh nghiệp khỏi các rủi ro pháp lý.
  • Đảm bảo tuân thủ pháp lý đầy đủ: Mọi thay đổi về chính sách (như tăng lương cơ sở, thay đổi mức giảm trừ gia cảnh, quy định mới về BHXH cho người nước ngoài) đều được tích hợp ngay vào hệ thống tính toán của đơn vị cung cấp dịch vụ. Điều này đảm bảo công ty FDI của bạn luôn tuân thủ pháp lý đầy đủ tại Việt Nam mà không cần cất công tự tìm hiểu tài liệu pháp lý.
  • Tiết kiệm thời gian cho ban lãnh đạo: Thay vì mất hàng giờ mỗi tháng để duyệt giấy tờ, dò số liệu bảo hiểm hay giải đáp lặt vặt về phiếu lương cho nhân viên, các giám đốc và quản lý có thể dành trọn 100% thời gian để phát triển sản phẩm, tìm kiếm khách hàng, mở rộng chuỗi cung ứng và xây dựng chiến lược kinh doanh.
  • Hỗ trợ quản lý linh hoạt từ xa: Hệ thống báo cáo và phiếu lương điện tử giúp các nhà đầu tư và trụ sở ở nước ngoài dễ dàng kiểm tra, phê duyệt chi phí nhân sự từ xa một cách bảo mật, xóa bỏ mọi rào cản về múi giờ hay khoảng cách địa lý.
don-vi-cung-cap-dich-vu-tinh-luong-tai-viet-nam-thuc-su-lam-gi-va-doanh-nghiep-co-thuc-su-can-thue-ho-khong

3. Khi nào doanh nghiệp FDI nên thuê dịch vụ bên ngoài?

  • Doanh nghiệp quy mô nhỏ và vừa (3 đến 20 nhân sự): Ở quy mô này, việc thuê riêng một chuyên viên tiền lương (C&B) thì quá lãng phí, còn giao cho kế toán tổng hợp thì họ lại không rành các thủ tục bảo hiểm và chính sách lao động cụ thể.
  • Doanh nghiệp có lao động là người nước ngoài (Expats): Việc tính thuế TNCN toàn cầu, làm hồ sơ miễn thuế theo Hiệp định tránh đánh thuế hai lần và đóng BHXH cho chuyên gia nước ngoài đòi hỏi chuyên môn pháp lý rất cao mà chỉ các chuyên gia giàu kinh nghiệm mới có thể xử lý trơn tru.
  • Cần sự tinh gọn và bảo mật tuyệt đối: Các doanh nghiệp muốn tối giản bộ máy văn phòng để tập trung mở rộng thị trường, đồng thời muốn bảo mật tuyệt đối mức lương giữa các nhân viên (để ngăn ngừa rò rỉ lương nội bộ có thể gây tổn hại đến sự gắn kết trong nhóm).

Khám phá dịch vụ tính lương Vina TPT

4. Những thắc mắc thường gặp khi chọn đơn vị cung cấp dịch vụ tính lương

Khi lựa chọn đơn vị cung cấp dịch vụ tính lương tại Việt Nam, các nhà đầu tư nước ngoài thường có một số câu hỏi. Dưới đây là những câu hỏi thường gặp và phần giải đáp cụ thể từ các chuyên gia:

4.1. Chi phí dịch vụ có đắt không và được tính như thế nào?

Thực tế, việc thuê ngoài tối ưu chi phí hơn rất nhiều so với vận hành một đội ngũ nội bộ. Phí dịch vụ thường được tính linh hoạt dựa trên số lượng nhân sự thực tế (headcount) hàng tháng. Một đơn vị cung cấp dịch vụ uy tín sẽ công khai bảng giá minh bạch ngay từ đầu và cam kết không phát sinh bất kỳ chi phí ẩn nào trong suốt quá trình hợp tác.

4.2. Dữ liệu lương và thông tin nhân viên có được bảo mật an toàn không?

Đây luôn là mối quan tâm hàng đầu của các doanh nghiệp. Các đơn vị cung cấp dịch vụ chuyên nghiệp bắt buộc phải áp dụng các nền tảng số đạt chứng nhận bảo mật cao, hệ thống lưu trữ đám mây được mã hóa, ký thỏa thuận bảo mật thông tin nghiêm ngặt, đồng thời tuân thủ đầy đủ Luật An ninh mạng và Luật Bảo vệ Dữ liệu Cá nhân của Việt Nam.

4.3. Đơn vị cung cấp dịch vụ có thực sự am hiểu sâu về luật lao động và các quy định thuế liên quan?

Bạn hoàn toàn có thể đánh giá năng lực của họ qua hồ sơ kinh nghiệm, danh sách khách hàng FDI hiện tại và chứng chỉ chuyên môn của đội ngũ nhân sự. Những chuyên viên trực tiếp xử lý hồ sơ của bạn phải có chứng chỉ hành nghề đại lý thuế chính thức, các chứng chỉ chuyên ngành nhân sự và có kinh nghiệm thực tiễn sâu rộng trong việc xử lý các tình huống pháp lý phức tạp cho các công ty đầu tư nước ngoài.

4.4. Quy trình làm việc và phối hợp thường xuyên diễn ra ra sao?

Một quy trình chuẩn thường tuân thủ 5 bước nghiêm ngặt: (1) Khảo sát nhu cầu và tư vấn giải pháp; (2) Thu thập dữ liệu nhân sự và bảng chấm công ban đầu; (3) Chạy bảng lương nháp (chạy song song) để đối chiếu số liệu; (4) Chạy bảng lương chính thức hàng tháng; (5) Báo cáo định kỳ và gửi phiếu lương bảo mật cho nhân viên.

4.5. Điều gì xảy ra nếu xuất hiện sai sót hoặc sự cố?

Các đơn vị cung cấp dịch vụ chất lượng cao luôn ký hợp đồng với những cam kết rõ ràng (SLA) về thời hạn và độ chính xác của dịch vụ. Họ sẵn sàng chịu trách nhiệm pháp lý và bồi thường thiệt hại tài chính (nếu có) phát sinh từ lỗi tính toán hoặc sự chậm trễ từ phía mình, mang lại cho doanh nghiệp sự an tâm tuyệt đối.

5. Vì sao Vina TPT là đơn vị cung cấp dịch vụ tính lương đáng tin cậy tại Việt Nam?

Giữa rất nhiều đơn vị cung cấp dịch vụ tính lương tại Việt Nam hiện nay, Vina TPT luôn nổi bật là đối tác đáng tin cậy của các doanh nghiệp FDI, nhờ những lợi thế cạnh tranh vượt trội:

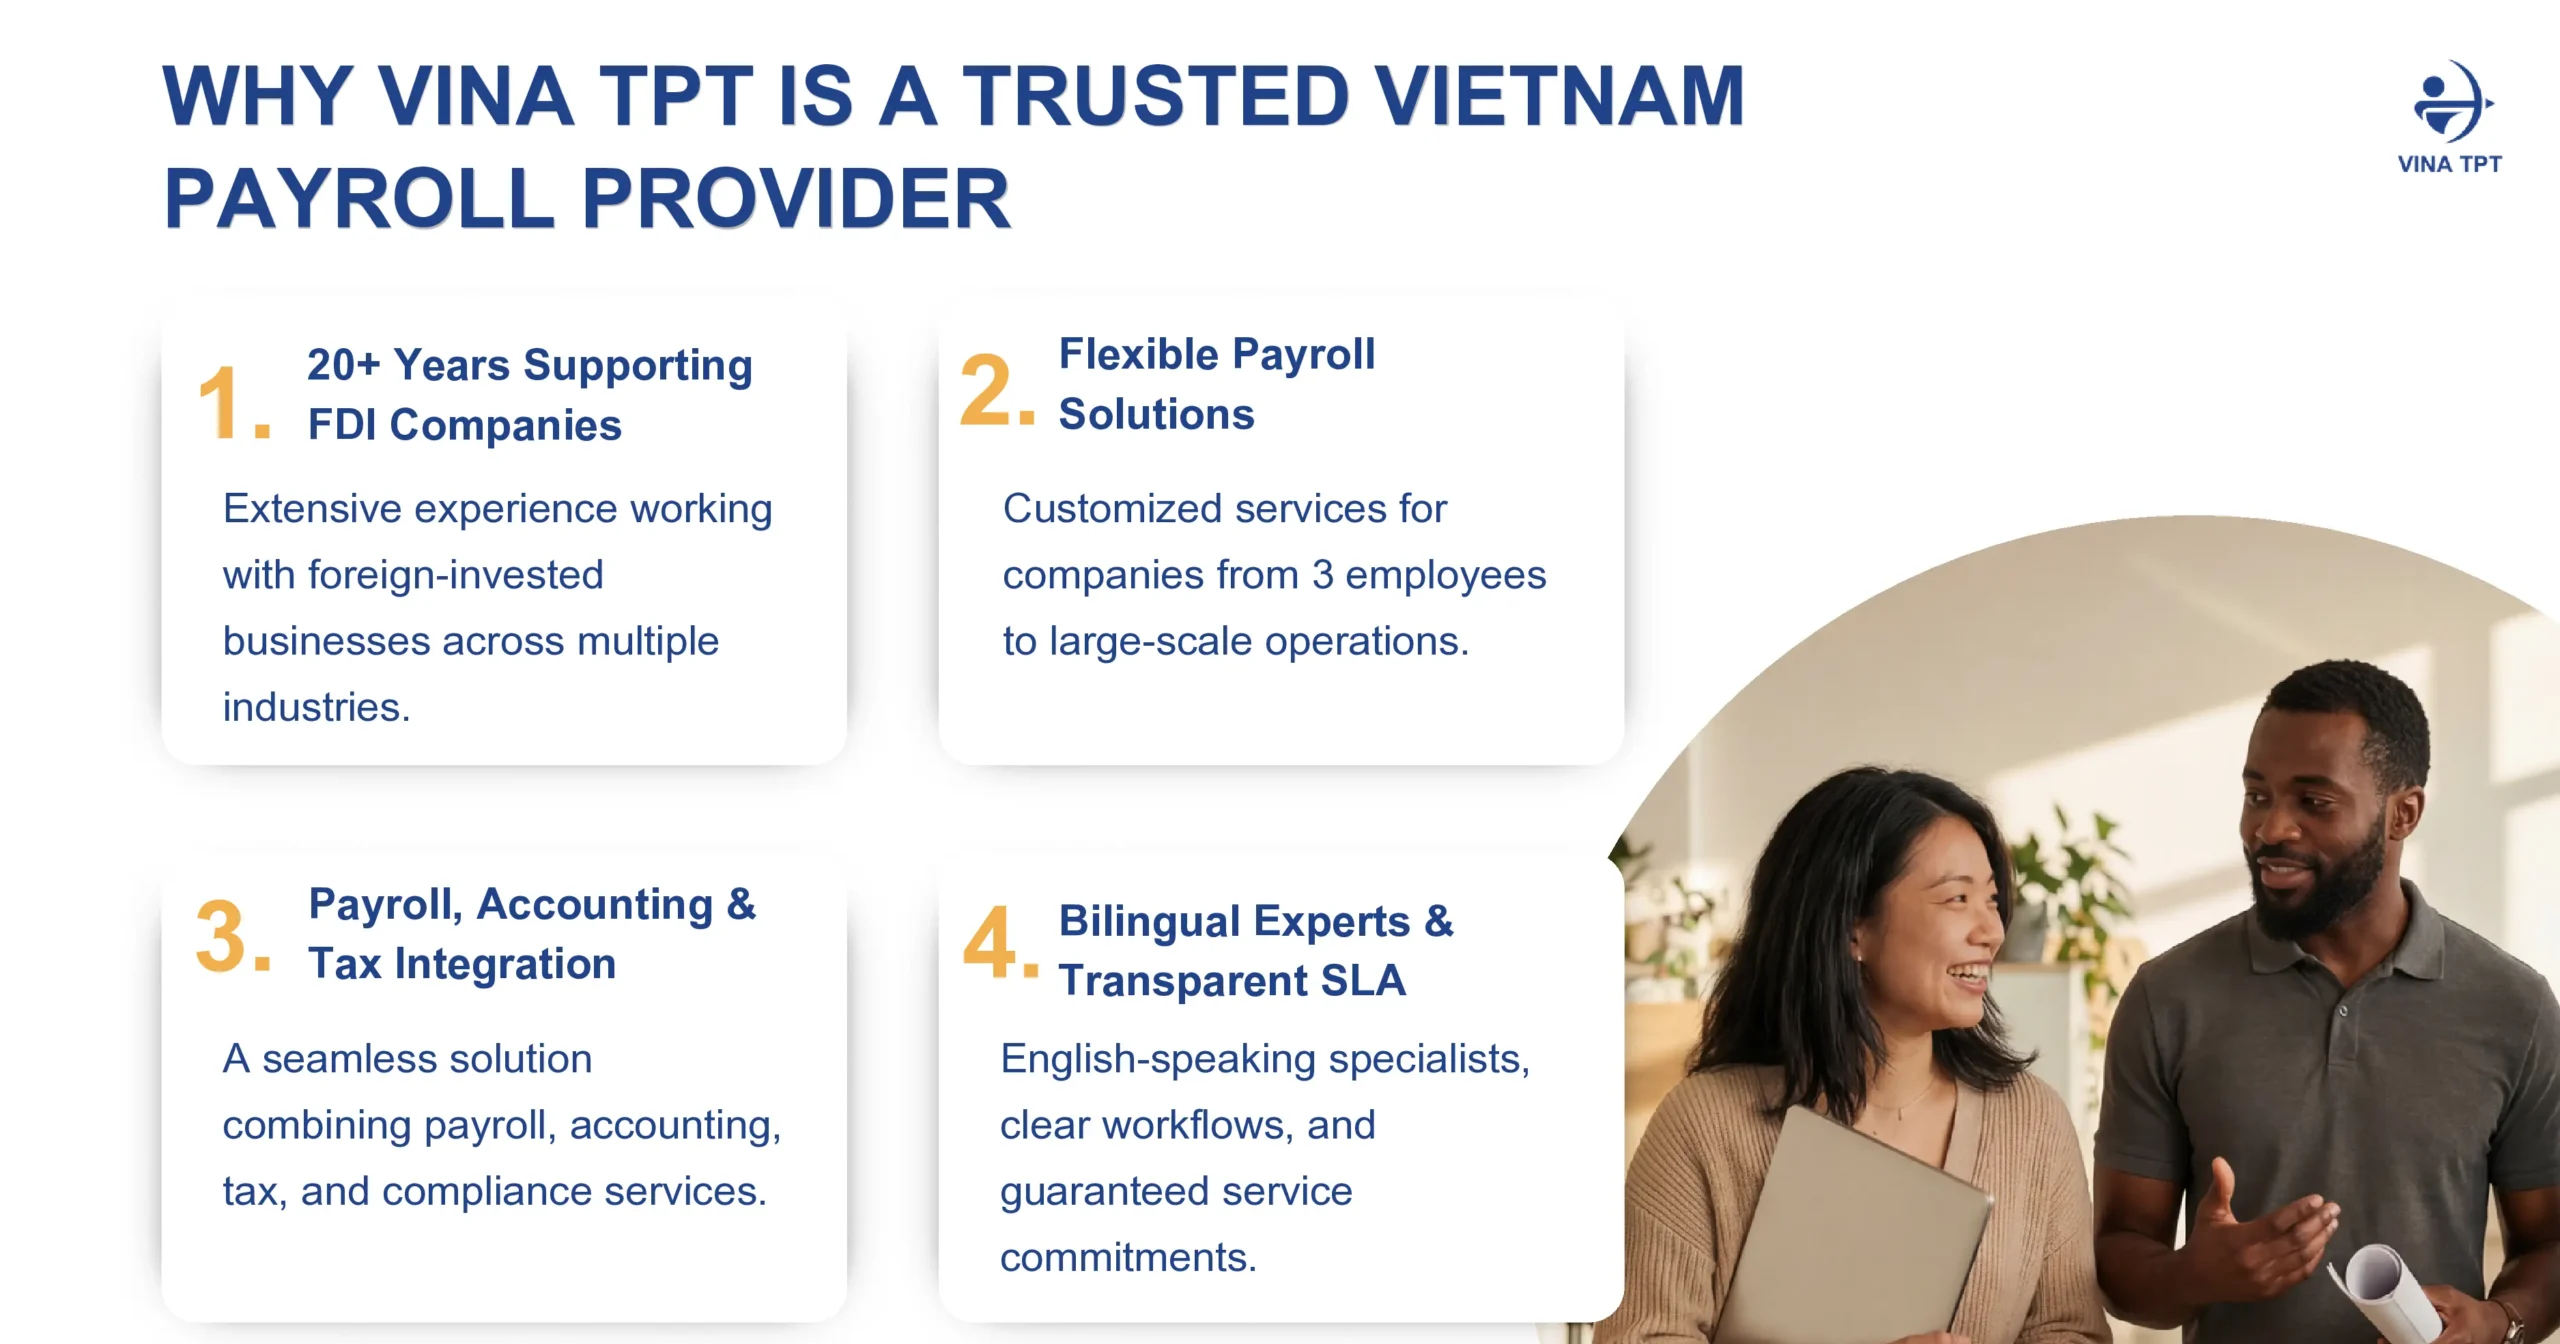
  • Hơn 20 năm kinh nghiệm chuyên môn hỗ trợ doanh nghiệp FDI: Với hơn 20 năm kinh nghiệm thực tế, chúng tôi thấu hiểu sâu sắc tư duy quản lý của nhà đầu tư nước ngoài, văn hóa doanh nghiệp và cả những rào cản đặc thù mà doanh nghiệp FDI hay gặp phải khi làm việc với cơ quan nhà nước Việt Nam.
  • Gói dịch vụ linh hoạt thiết kế riêng cho quy mô nhỏ và vừa: Chúng tôi hiểu rằng mỗi doanh nghiệp đều có lộ trình phát triển riêng. Vina TPT cung cấp các giải pháp linh hoạt, giúp tối ưu chi phí – phù hợp từ một văn phòng đại diện chỉ có 3 – 5 người, cho đến các doanh nghiệp đang mở rộng lên hàng trăm nhân sự.
  • Tích hợp trọn gói Lương – Kế toán – Thuế: Đây là một thế mạnh lớn của Vina TPT. Bằng cách đồng bộ trực tiếp số liệu lương và bảo hiểm vào hệ thống kế toán cũng như tờ khai Thuế Thu nhập Doanh nghiệp (TNDN), chúng tôi hạn chế sai lệch dữ liệu giữa bộ phận nhân sự và kế toán, đồng thời giúp doanh nghiệp tối ưu chi phí liên quan.
  • Đội ngũ chuyên gia sử dụng đa ngôn ngữ và quy trình rõ ràng: Các quản lý phụ trách khách hàng tại Vina TPT có thể giao tiếp và làm việc bằng tiếng Anh, tiếng Nhật, đồng thời nắm vững các thuật ngữ về tài chính và nhân sự. Thời hạn thực hiện việc tính lương và lập báo cáo thuế đều được quy định rõ ràng, giúp thông tin được gửi đến trụ sở chính đúng thời hạn và minh bạch.
  • Phản hồi nhanh và chủ động tư vấn: Đội ngũ của chúng tôi không chỉ xử lý dữ liệu. Đội ngũ chuyên gia sẽ chủ động phân tích cơ cấu nhân sự của doanh nghiệp bạn để gợi ý cách xây dựng thang bảng lương, quy chế thưởng và các chiến lược tối ưu chi phí hợp pháp cho bảo hiểm cũng như Thuế TNCN. Mọi vướng mắc của khách hàng đều được giải quyết nhanh gọn chỉ trong vài giờ làm việc.

Nếu bạn đang tìm kiếm một đơn vị cung cấp dịch vụ tính lương đáng tin cậy tại Việt Nam, hãy liên hệ với Vina TPT ngay hôm nay để nhận tư vấn hoàn toàn miễn phí từ các chuyên gia hàng đầu và trải nghiệm dịch vụ được thiết kế riêng theo quy mô và mô hình kinh doanh của doanh nghiệp bạn.
ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

don-vi-cung-cap-dich-vu-tinh-luong-tai-viet-nam-thuc-su-lam-gi-va-doanh-nghiep-co-thuc-su-can-thue-ho-khong

So sánh Chi phí: Nhân sự Nội bộ và Thuê ngoài Dịch vụ Lương cho doanh nghiệp FDI tại Việt Nam

Vina TPT cung cấp giải pháp thuê ngoài nhân sự tại Việt Nam cho doanh nghiệp nước ngoài.

dịch vụ tư vấn thuê ngoài nhân sự tại Việt Nam

1. Thách thức trong Quản lý Nhân sự của các công ty FDI tại Việt Nam

Khi các công ty FDI mở rộng hoạt động và đầu tư tại Việt Nam, Thuê ngoài Nhân sự (HR Outsourcing) trở thành giải pháp ngày càng phù hợp, bởi một trong những thách thức lớn nhất là tuyển dụng và xây dựng bộ phận nhân sự nội bộ. Hệ thống lao động tại Việt Nam có nhiều quy định đặc thù như bảo hiểm xã hội, bảo hiểm y tế, luật thuế thu nhập cá nhân và các quy định về hợp đồng lao động. Đối với các doanh nghiệp mới thành lập, việc nắm bắt toàn bộ khung pháp lý này thường tiêu tốn nhiều thời gian, nguồn lực và dễ dẫn đến sai sót.

In addition, cultural differences and language barriers also create additional pressure when businesses want to recruit the right people, manage benefits and set up Human Resources Management Challenges for FDI Companies in Vietnam

Khi các công ty FDI mở rộng hoạt động và đầu tư tại Việt Nam, dịch vụ thuê ngoài nhân sự (HR Outsourcing) tại Việt Nam ngày càng trở thành giải pháp quan trọng vì một trong những thách thức lớn nhất là tuyển dụng nhân viên và xây dựng bộ phận Nhân sự nội bộ. Hệ thống lao động tại Việt Nam có nhiều quy định cụ thể như bảo hiểm xã hội, bảo hiểm y tế, luật thuế thu nhập cá nhân và các quy định về hợp đồng lao động. Đối với các doanh nghiệp mới thành lập tại Việt Nam, việc nắm bắt toàn bộ khung pháp lý này thường tốn nhiều thời gian, nguồn lực và dễ xảy ra sai sót.


Bên cạnh đó, sự khác biệt về văn hóa và rào cản ngôn ngữ cũng tạo thêm áp lực khi doanh nghiệp muốn tuyển đúng người, quản lý phúc lợi và thiết lập hệ thống quan hệ lao động. Đây là lý do ngày càng nhiều công ty FDI lựa chọn dịch vụ nhân sự & tiền lương như một giải pháp an toàn, tiết kiệm và hiệu quả hơn so với việc tự xây dựng đội ngũ nhân sự nội bộ ngay từ đầu.

2. Understanding In-House HR Costs

Khi duy trì một bộ phận nhân sự nội bộ, doanh nghiệp FDI phải cân nhắc nhiều chi phí cố định và chi phí ẩn. Đầu tiên là chi phí tuyển dụng, bao gồm quảng cáo, phí săn đầu người (headhunter), phỏng vấn và đào tạo. Tiếp theo là lương và phúc lợi cho đội ngũ nhân sự, vốn thường cao hơn do yêu cầu về kiến thức pháp luật và kỹ năng song ngữ. Hơn nữa, với mỗi nhân viên nội bộ, doanh nghiệp còn phải đóng bảo hiểm xã hội, bảo hiểm y tế và bảo hiểm thất nghiệp bắt buộc, tổng cộng chiếm khoảng 20,5% lương tháng của nhân viên.

Ngoài ra, doanh nghiệp cần đầu tư vào hệ thống phần mềm nhân sự & tiền lương, quản lý hồ sơ nhân viên, chấm công và tính toán bảng lương. Các chi phí vận hành như không gian văn phòng, thiết bị và thời gian quản lý của ban giám đốc cũng không thể bỏ qua. Đặc biệt với các doanh nghiệp tại Việt Nam trong giai đoạn đầu, cấu trúc tổng chi phí này dễ dàng vượt quá ngân sách dự kiến, tạo áp lực tài chính và giảm tính linh hoạt trong vận hành.

Vì vậy, việc áp dụng dịch vụ nhân sự & tiền lương đang trở thành lựa chọn thay thế hiệu quả, giúp doanh nghiệp FDI cân bằng tài chính và tập trung vào phát triển kinh doanh.

KHÁM PHÁ LỢI ÍCH CỦA THUÊ NGOÀI NHÂN SỰ TẠI VIỆT NAM

3. Chi tiết Chi phí Dịch vụ Thuê ngoài Nhân sự & Tiền lương

Khi lựa chọn dịch vụ nhân sự và tính lương, doanh nghiệp chỉ cần trả phí dịch vụ dựa trên số lượng nhân viên, thay vì phải chịu toàn bộ chi phí cố định của bộ phận nhân sự nội bộ. Dịch vụ thuê ngoài nhân sự thường bao gồm nhiều hạng mục: soạn thảo hợp đồng lao động, đăng ký bảo hiểm xã hội, quản lý hồ sơ nhân viên, xử lý bảng lương hàng tháng, kê khai và nộp thuế thu nhập cá nhân. Một số gói dịch vụ cao cấp còn hỗ trợ tư vấn pháp lý, cập nhật thay đổi luật lao động và cung cấp báo cáo nhân sự định kỳ. So với việc duy trì toàn bộ bộ phận nhân sự, thuê ngoài cho phép doanh nghiệp dự đoán và kiểm soát chi phí rõ ràng hơn. Đặc biệt đối với các công ty mới thành lập tại Việt Nam, Dịch vụ Tuyển dụng Nhân sự Vina TPT mang lại nhiều lợi thế nhờ mô hình linh hoạt, dịch vụ trọn gói và chi phí minh bạch, đảm bảo doanh nghiệp chỉ trả tiền cho những dịch vụ cần thiết mà không phát sinh thêm chi phí bất ngờ.

4. Các Yếu tố Quan trọng Ngoài Chi phí

Mặc dù chi phí là một yếu tố quan trọng khi so sánh giữa quản lý nhân sự nội bộ và dịch vụ thuê ngoài, các doanh nghiệp FDI cần xem xét thêm các giá trị dài hạn. Một trong số đó là tuân thủ pháp luật lao động Việt Nam, yếu tố giúp tránh rủi ro pháp lý và bảo vệ uy tín thương hiệu. Tiếp theo là tính linh hoạt, cho phép doanh nghiệp dễ dàng mở rộng hoặc thu hẹp quy mô nhân sự mà không cần phải tuyển dụng hoặc sa thải nhân viên một cách phức tạp. Ngoài ra, thuê ngoài còn mang lại hiệu quả hoạt động, giúp ban quản lý tập trung nguồn lực vào chiến lược phát triển kinh doanh tại Việt Nam thay vì xử lý các thủ tục hành chính.

Với dịch vụ nhân sự và tính lương, doanh nghiệp có thể tiếp cận các chuyên gia am hiểu thị trường, luật pháp và quy trình nhân sự địa phương. Đây là yếu tố mà Dịch vụ Tuyển dụng Nhân sự Vina TPT cung cấp một cách xuất sắc, mang lại sự an tâm cho các nhà đầu tư nước ngoài khi quản lý nguồn nhân lực tại Việt Nam.

5. Phân tích Chi phí – Lợi ích: Nội bộ vs Thuê ngoài

Phân tích một cách tổng thể, chúng ta có thể thấy sự khác biệt rõ rệt:

Bộ phận nhân sự nội bộ:

  • Doanh nghiệp có khả năng trực tiếp kiểm soát nhân sự và các quy trình nội bộ.
  • Tuy nhiên, chi phí tuyển dụng, đào tạo, lương, phúc lợi và duy trì hệ thống quản lý rất cao.
  • Rủi ro sai sót trong việc tuân thủ luật lao động và quy định thuế thường xảy ra, đặc biệt với các doanh nghiệp FDI mới bắt đầu kinh doanh tại Việt Nam.

Dịch vụ Thuê ngoài Nhân sự & Tiền lương:

  • Cung cấp giải pháp tiết kiệm chi phí, dễ dàng mở rộng theo quy mô nhân sự.
  • Giảm chi phí từ 30–50% so với việc duy trì nhân sự nội bộ trong khi vẫn đảm bảo tính minh bạch và quản lý hiệu quả.
  • Giảm thiểu rủi ro pháp lý và hành chính, đồng thời đảm bảo tuân thủ các quy định về lao động và thuế tại Việt Nam.
  • Tạo ra dữ liệu nhân sự minh bạch, hỗ trợ doanh nghiệp trong việc lập kế hoạch phát triển dài hạn.

Nhìn vào cả chi phí và lợi ích, thuê ngoài nhân sự không chỉ là một lựa chọn ngắn hạn mà còn là chiến lược tối ưu cho các công ty FDI muốn phát triển bền vững tại Việt Nam.

6. Lợi thế từ Dịch vụ Tuyển dụng & Nhân sự của Vina TPT

Dịch vụ của Vina TPT được thiết kế đặc biệt cho các doanh nghiệp FDI muốn xây dựng và vận hành kinh doanh tại Việt Nam một cách hiệu quả. Với đội ngũ chuyên gia am hiểu về luật lao động, bảo hiểm và thuế, Vina TPT cung cấp giải pháp nhân sự & tiền lương trọn gói bao gồm: tuyển dụng, soạn thảo hợp đồng, quản lý lương thưởng, bảo hiểm xã hội và kê khai thuế thu nhập cá nhân. Điểm khác biệt lớn của Vina TPT là khả năng tư vấn chiến lược nhân sự song hành với việc tuân thủ pháp luật, đảm bảo doanh nghiệp vừa tiết kiệm chi phí vừa vận hành minh bạch. Thay vì mất nhiều tháng để xây dựng bộ phận nhân sự nội bộ, doanh nghiệp có thể nhanh chóng triển khai hệ thống nhân sự tối ưu chỉ trong vài ngày.

Dịch vụ nhân sự & tiền lương của Vina TPT giúp doanh nghiệp tiết kiệm chi phí, giảm thiểu rủi ro và tập trung phát triển tại Việt Nam. Liên hệ ngay!

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Quản lý Nhân sự - Lương bổng - Việt Nam - VinaTPT

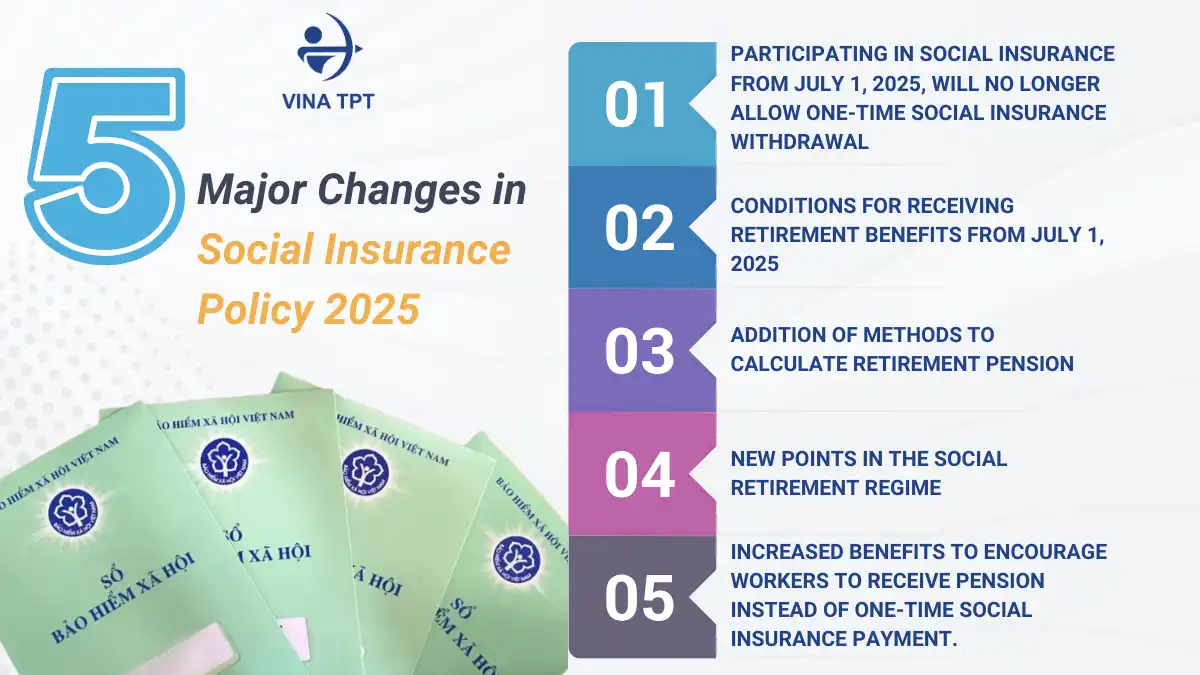
CHÍNH SÁCH BẢO HIỂM XÃ HỘI MỚI NHẤT 2025 – 5 THAY ĐỔI CẦN LƯU Ý

Infographic hiển thị các thay đổi chính trong chính sách BHXH 2025 và lời khuyên tuân thủ cho người sử dụng lao động.

Infographic hiển thị các thay đổi chính trong chính sách BHXH 2025 và lời khuyên tuân thủ cho người sử dụng lao động.

1. Tham gia Bảo hiểm xã hội từ 01/07/2025 sẽ không được rút một lần

Theo chính sách BHXH 2025, người lao động bắt đầu tham gia bảo hiểm từ ngày 01/07/2025 sẽ không được phép rút BHXH một lần, ngoại trừ các trường hợp sau:

  • Đã đến tuổi nghỉ hưu nhưng có thời gian đóng BHXH dưới 15 năm.
  • Ra nước ngoài để định cư.
  • Mắc các bệnh nguy hiểm đến tính mạng như ung thư, bại liệt, xơ gan cổ chướng, lao nặng hoặc AIDS.
  • Người lao động đã đóng BHXH trước ngày 01/07/2025, sau 12 tháng không thuộc diện đóng BHXH bắt buộc hoặc BHXH tự nguyện và có thời gian đóng dưới 20 năm.

Quy định này nhằm hạn chế việc rút BHXH một lần, khuyến khích người lao động duy trì tham gia để hưởng quyền lợi hưu trí dài hạn.

Các điều kiện để nhận lương hưu từ ngày 1 tháng 7 năm 2025 theo quy định của chính sách bảo hiểm xã hội năm 2025.

Theo chính sách BHXH mới nhất, có hiệu lực từ 01/07/2025, điều kiện để người lao động nhận lương hưu hàng tháng đã được điều chỉnh như sau:

  • Thời gian đóng BHXH tối thiểu: Giảm từ 20 năm xuống còn 15 năm.
  • Tuổi nghỉ hưu: Người lao động phải đạt đến tuổi nghỉ hưu theo quy định tại Khoản 2, Điều 169 của Bộ luật Lao động, cụ thể như sau: Từ năm 2025, trong điều kiện làm việc bình thường, tuổi nghỉ hưu là 61 tuổi 3 tháng đối với nam và 56 tuổi 8 tháng đối với nữ; sau đó, mỗi năm tăng thêm 3 tháng đối với nam và 4 tháng đối với nữ.

Quy định này tạo điều kiện cho những người tham gia BHXH muộn hoặc không liên tục có thể tích lũy đủ 15 năm đóng để nhận lương hưu hàng tháng thay vì rút một lần.

Ngoài ra, người lao động đủ tuổi nghỉ hưu và có từ 15 năm đóng BHXH trở lên sẽ được cấp thẻ BHYT miễn phí để chăm sóc sức khỏe trong suốt thời gian hưởng lương hưu.

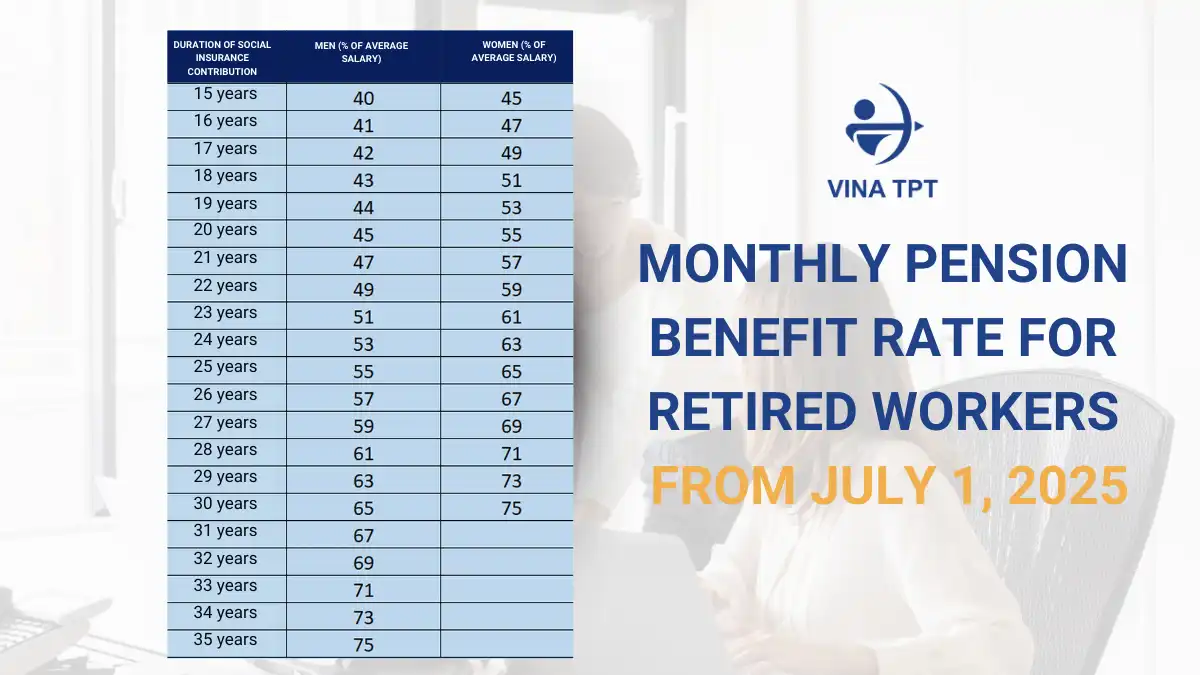
3. Bổ sung phương pháp tính mức hưởng lương hưu năm 2025

Căn cứ Điểm b, Khoản 1, Điều 66 Luật Bảo hiểm xã hội 2024 (có hiệu lực từ 01/07/2025), phương pháp tính mức hưởng lương hưu mới đã được bổ sung cho lao động nam có thời gian đóng BHXH từ 15 năm đến dưới 20 năm.

Infographic hiển thị các thay đổi chính trong chính sách BHXH 2025 và lời khuyên tuân thủ cho người sử dụng lao động.

Accordingly, the monthly pension benefit from July 1, 2025, is stipulated as follows:

Đối với lao động nam:

Đóng đủ 20 năm BHXH: Hưởng 45%.

Sau đó, cứ mỗi năm đóng thêm được tính thêm 2%.

Mức hưởng tối đa là 75%.

– For male employees with a contribution period of 15 to under 20 years, they receive 40%, with an additional 1% for each additional year.

Đối với lao động nữ:

Đóng đủ 15 năm BHXH: Hưởng 45%.

Sau đó, cứ mỗi năm đóng thêm được tính thêm 2%.

Mức hưởng tối đa là 75%.

Trường hợp nghỉ hưu sớm do suy giảm khả năng lao động:

Mỗi năm nghỉ hưu trước tuổi quy định sẽ bị giảm 2% tỷ lệ hưởng.

Nếu thời gian nghỉ hưu sớm dưới 6 tháng thì không bị giảm tỷ lệ; từ 6 tháng đến dưới 12 tháng thì giảm 1%.

4. Những điểm mới trong Chế độ Trợ cấp hưu trí xã hội

Infographic hiển thị các thay đổi chính trong chính sách BHXH 2025 và lời khuyên tuân thủ cho người sử dụng lao động.

Bổ sung trợ cấp hưu trí xã hội cho người không có lương hưu

Theo chính sách 2025, Nhà nước sẽ cung cấp trợ cấp hưu trí xã hội hàng tháng cho người cao tuổi không có lương hưu hoặc không đủ điều kiện hưởng chế độ BHXH, nếu đáp ứng các điều kiện:

(i) Từ đủ 75 tuổi trở lên

(ii) Không hưởng lương hưu hoặc trợ cấp BHXH hàng tháng (trừ trường hợp khác theo quy định của Chính phủ).

(iii) Có văn bản đề nghị hưởng trợ cấp hưu trí xã hội.

Lưu ý: Công dân Việt Nam từ 70 đến dưới 75 tuổi thuộc hộ nghèo, hộ cận nghèo đáp ứng điều kiện (ii) và (iii) cũng được hưởng trợ cấp này.

Giảm độ tuổi hưởng trợ cấp hưu trí xã hội

Chính sách bảo hiểm xã hội năm 2025 (Luật Bảo hiểm xã hội năm 2024) quy định giảm độ tuổi hưởng trợ cấp hưu trí từ 80 xuống 75 tuổi đối với người cao tuổi không có lương hưu. Ngoài ra, những người từ 70 tuổi trở lên thuộc hộ nghèo hoặc cận nghèo cũng sẽ được xem xét hưởng quyền lợi này.

Chính sách bảo hiểm xã hội năm 2025 tăng trợ cấp nhằm khuyến khích người lao động nhận lương hưu thay vì rút tiền một lần.

Chính sách bảo hiểm xã hội năm 2025 tăng trợ cấp nhằm khuyến khích người lao động nhận lương hưu thay vì rút tiền một lần.

Trong trường hợp người lao động đã ngừng tham gia bảo hiểm xã hội, không chọn phương án rút tiền một lần và vẫn giữ nguyên thời gian đóng bảo hiểm để tiếp tục tham gia, họ có cơ hội hưởng các quyền lợi cao hơn như:

  • Trong trường hợp người lao động đã ngừng tham gia bảo hiểm xã hội, không chọn phương án rút tiền một lần và vẫn giữ nguyên thời gian đóng bảo hiểm để tiếp tục tham gia, họ có cơ hội hưởng các quyền lợi cao hơn như:
  • Đủ điều kiện hưởng lương hưu với các điều kiện ưu đãi hơn;
  • Trong thời gian hưởng lương hưu, quỹ bảo hiểm xã hội sẽ chi trả bảo hiểm y tế;
  • Đủ điều kiện nhận trợ cấp hàng tháng nếu không đáp ứng các điều kiện hưởng lương hưu và chưa đến tuổi hưởng trợ cấp an sinh xã hội;
  • Trong thời gian hưởng trợ cấp hàng tháng, ngân sách nhà nước sẽ chi trả bảo hiểm y tế.

KẾT LUẬN

Những thay đổi trong chính sách BHXH 2025 có tác động lớn đến quyền lợi của người lao động và doanh nghiệp. Việc nắm bắt kịp thời các quy định mới sẽ giúp bạn và doanh nghiệp chủ động kế hoạch tài chính và đảm bảo an sinh xã hội.

Nếu bạn cần thêm thông tin hoặc hỗ trợ về các vấn đề bảo hiểm xã hội, vui lòng LIÊN HỆ với chúng tôi để được tư vấn chính xác và kịp thời.

Contact VINA TPT for Support

📞 (+84) 984 980 069
📧infor@vinatpt.com
🌐 https://vinatpt.com
🏢 Tầng 5, Tòa nhà More, 83B Hoàng Sa, Phường Đa Kao, Quận 1, TP.HCM

Vina TPT Tax Consultant Vietnam

Thuế thu nhập cá nhân tại Việt Nam: Hướng dẫn toàn diện cho người bản xứ và người nước ngoài

thuế thu nhập cá nhân tại việt nam là gì?

THUẾ THU NHẬP CÁ NHÂN TẠI VIỆT NAM DÀNH CHO NGƯỜI NƯỚC NGOÀI


Thuế thu nhập cá nhân (TNCN) tại Việt Nam, được quy định bởi Luật Thuế thu nhập cá nhân số 04/2007/QH12 và các văn bản sửa đổi, bổ sung (cập nhật mới nhất năm 2025), là nghĩa vụ quan trọng đối với cá nhân có thu nhập tại Việt Nam. Cho dù bạn là cư dân địa phương hay người nước ngoài, việc hiểu rõ về thuế TNCN sẽ giúp bạn đảm bảo tuân thủ pháp luật và tối ưu hóa kế hoạch tài chính. Hướng dẫn này cung cấp đầy đủ về thuế suất, các khoản giảm trừ, quy trình kê khai và hơn thế nữa, đáp ứng mọi nhu cầu từ tra cứu biểu thuế (thông tin), các bước quyết toán (giao dịch) đến các nguồn lực chính thức (điều hướng).

Tại sao thuế TNCN lại quan trọng? Với sự tăng trưởng của nền kinh tế Việt Nam và việc siết chặt quản lý thuế vào năm 2025, nắm rõ nghĩa vụ thuế sẽ giúp bạn tránh các khoản phạt không đáng có và tối đa hóa các khoản giảm trừ hợp pháp. Bạn đã sẵn sàng tìm hiểu hệ thống thuế Việt Nam chưa?

1. Xác định tình trạng cư trú thuế

Nghĩa vụ thuế của bạn phụ thuộc vào tình trạng cư trú. Theo luật thuế Việt Nam, bạn là cá nhân cư trú nếu đáp ứng một trong các tiêu chí sau:

  • Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch hoặc trong 12 tháng liên tục.
  • Có nơi ở thường xuyên tại Việt Nam (có thẻ thường trú) hoặc có nhà thuê tại Việt Nam với thời hạn từ 183 ngày trở lên.
  • Ngược lại, bạn là cá nhân không cư trú, chỉ bị đánh thuế đối với thu nhập phát sinh tại nguồn Việt Nam.

Trường hợp đặc biệt: Các Digital nomad hoặc Freelancer có thể vô tình trở thành cá nhân cư trú thuế nếu ở quá ngưỡng 183 ngày. Để tránh điều này, hãy lưu giữ minh chứng cư trú tại nơi khác (ví dụ: chứng nhận nộp thuế từ quốc gia khác).

Tình trạng cư trú thuế

So sánh: Cá nhân cư trú vs. Cá nhân không cư trú

Tiêu chí Cá nhân cư trú Cá nhân không cư trú
Phạm vi thu nhập chịu thuế Thu nhập toàn cầu Chỉ thu nhập phát sinh tại Việt Nam
Thuế suất Biểu thuế lũy tiến (5% – 35%) Thuế suất cố định 20% (tiền lương); 0.1% – 20% (thu nhập khác)
Nghĩa vụ kê khai Quyết toán năm, kê khai tháng/quý Khấu trừ tại nguồn hoặc khai báo năm

Bảng này nêu bật tầm quan trọng của tình trạng cư trú đối với việc lập kế hoạch thuế.

2. Các loại thu nhập chịu thuế

Thuế TNCN áp dụng cho nhiều loại thu nhập, bao gồm:

  • Thu nhập từ tiền lương, tiền công: Lương, thưởng, phụ cấp, trợ cấp và các lợi ích bằng tiền hoặc không bằng tiền.
  • Thu nhập ngoài tiền lương: Lợi nhuận kinh doanh, cổ tức, đầu tư vốn, chuyển nhượng bất động sản, bản quyền, thừa kế, quà tặng và trúng thưởng (ví dụ: xổ số).
  • Thu nhập bằng ngoại tệ: Được quy đổi sang VND theo tỷ giá của Ngân hàng Nhà nước Việt Nam tại thời điểm phát sinh.
  • Các danh mục mới nổi: Thu nhập từ dịch vụ kỹ thuật số (sáng tạo nội dung, tư vấn trực tuyến) và làm việc từ xa đang bị giám sát chặt chẽ hơn trong năm 2025.

nguồn thu nhập

3. Biểu thuế thu nhập cá nhân năm 2025

Việt Nam áp dụng thuế suất lũy tiến cho cá nhân cư trú và thuế suất cố định cho cá nhân không cư trú:

  • Cá nhân cư trú: Mức thuế từ 5% (dưới 5 triệu VND/tháng) đến 35% (trên 80 triệu VND/tháng).
  • Cá nhân không cư trú: Thuế suất 20% áp dụng cho thu nhập từ việc làm; các khoản thu nhập khác (ví dụ: bất động sản, lợi nhuận từ đầu tư) dao động từ 0,1% đến 20%.

Bảng thuế suất lũy tiến (Dành cho cá nhân cư trú)

Thu nhập chịu thuế/tháng (VND) Thuế suất Số thuế phải nộp (VND) Tương đương (USD)
Đến 5 triệu 5% 0-250,000 $0-10
Trên 5 đến 10 triệu 10% 250,000-750,000 $10-30
Trên 10 đến 18 triệu 15% 750,000-1,650,000 $30-65
Trên 18 đến 32 triệu 20% 1,650,000-3,650,000 $65-144
Trên 32 đến 52 triệu 25% 3,650,000-6,650,000 $144-262
Trên 52 đến 80 triệu 30% 6,650,000-11,250,000 $262-444
Trên 80 triệu 35% 11,250,000+ $444+

Lưu ý: Cá nhân không cư trú nộp mức phẳng 20% trên thu nhập tiền lương (Ví dụ: Lương $4.000 nộp thuế khoảng $800/tháng).

4. Các khoản giảm trừ gia cảnh và chi phí

Bạn có thể giảm thu nhập chịu thuế bằng các khoản sau:

  • Giảm trừ cá nhân: 11 triệu VND/tháng (~$434 USD).
  • Giảm trừ người phụ thuộc: 4,4 triệu VND/tháng cho mỗi người phụ thuộc (con dưới 18 tuổi, vợ/chồng khuyết tật, cha mẹ có thu nhập thấp). Cần đăng ký Mã số thuế (MST) và hồ sơ chứng minh (giấy khai sinh, xác nhận thu nhập).
  • Các khoản giảm trừ khác: Bảo hiểm bắt buộc (xã hội, y tế, thất nghiệp), đóng góp từ thiện, nhân đạo và bảo hiểm hưu trí tự nguyện.

Danh sách kiểm tra để yêu cầu khấu trừ thuế:

  • Đăng ký người phụ thuộc với cơ quan thuế.
  • Nộp giấy tờ chứng minh thu nhập của người phụ thuộc có thu nhập dưới mức quy định.
  • Lưu giữ hồ sơ về các khoản quyên góp từ thiện (biên lai, chuyển khoản ngân hàng).

Xem toàn bộ các giải pháp thuế của chúng tôi

5/ Thu nhập và phụ cấp được miễn thuế

Một số khoản thu nhập và lợi ích được miễn thuế thu nhập cá nhân:

  • Các khoản thu nhập được miễn thuế: Lãi suất ngân hàng, tiền bồi thường bảo hiểm, lương hưu, chuyển nhượng tài sản gia đình, học bổng, một số khoản thu nhập từ nông nghiệp.

Các khoản phụ cấp không chịu thuế:

  • Một vé máy bay khứ hồi hàng năm cho người nước ngoài.
  • Học phí cho con cái của người nước ngoài (do chủ lao động trực tiếp chi trả).
  • Bữa ăn giữa ca
  • Nhà ở (tối đa 15% tổng thu nhập), đồng phục (tối đa 5 triệu VND/năm nếu trả bằng tiền mặt).

Ví dụ: Chủ lao động của một người nước ngoài trả trực tiếp 2.000 đô la cho học phí của con họ – hoàn toàn được miễn thuế thu nhập cá nhân.

6/ Cách tính thuế thu nhập cá nhân (PIT) tại Việt Nam

Thực hiện các bước sau để tính thuế thu nhập cá nhân của bạn:

  • Xác định tình trạng cư trú: Cá nhân cư trú hoặc không cư trú.

  • Xác định thu nhập chịu thuế: Tổng thu nhập trừ các khoản được miễn.

  • Áp dụng các khoản giảm trừ: Giảm trừ gia cảnh cho bản thân, người phụ thuộc và các khoản bảo hiểm bắt buộc.

  • Áp dụng biểu thuế:

    • Biểu thuế lũy tiến từng phần đối với cá nhân cư trú

    • Thuế suất cố định đối với cá nhân không cư trú

Ví dụ: Một người nước ngoài là cá nhân cư trú có thu nhập 50 triệu VND/tháng và 2 người phụ thuộc:

  • Thu nhập tính thuế:
    50.000.000 − 11.000.000 (giảm trừ bản thân) − 8.800.000 (giảm trừ người phụ thuộc)
    = 30.200.000 VND

  • Số thuế phải nộp:
    (10.000.000 × 5%) + (8.000.000 × 10%) + (12.200.000 × 15%)
    = 500.000 + 800.000 + 1.830.000
    = 3.130.000 VND

Công cụ: Sử dụng công cụ tính toán trên cổng thông tin điện tử để có kết quả chính xác.

7/ Thủ tục kê khai và nộp thuế

Năm tính thuế tại Việt Nam được xác định từ ngày 01/01 đến 31/12 hàng năm. Các thủ tục chính bao gồm:

Khấu trừ thuế

  • Người sử dụng lao động thực hiện khấu trừ thuế thu nhập cá nhân hàng tháng hoặc hàng quý.

  • Trường hợp cá nhân có nhiều nguồn thu nhập, người nộp thuế phải tự thực hiện kê khai theo quy định.

Thời hạn kê khai và nộp thuế

  • Kê khai theo tháng: Chậm nhất ngày 20 của tháng kế tiếp.

  • Kê khai theo quý: Chậm nhất ngày cuối cùng của tháng đầu tiên sau quý phát sinh.

  • Quyết toán thuế năm:

    • Doanh nghiệp/đơn vị chi trả thu nhập: 31/03

    • Cá nhân: 30/04

Hình thức kê khai và nộp thuế

  • Kê khai qua cổng thông tin điện tử của Tổng cục Thuế, cơ quan thuế địa phương hoặc thông qua đại lý thuế được ủy quyền.

  • Nộp thuế bằng chuyển khoản ngân hàng hoặc nộp trực tiếp vào Kho bạc Nhà nước.

Trường hợp rời Việt Nam
Cá nhân cần hoàn tất quyết toán thuế ít nhất 45 ngày trước khi xuất cảnh nhằm tránh các vướng mắc liên quan đến thủ tục xuất nhập cảnh.

Danh mục hồ sơ cần chuẩn bị

  • Mã số thuế cá nhân (TIN).

  • Chứng từ thu nhập và hồ sơ chứng minh các khoản giảm trừ.

  • Kiểm tra tình trạng hồ sơ kê khai trên cổng thông tin của Tổng cục Thuế.

8/ Hiệp định tránh đánh thuế hai lần (DTA)

Việt Nam đã ký kết hiệp định tránh đánh thuế hai lần với hơn 80 quốc gia (ví dụ: Hoa Kỳ, Vương quốc Anh, Singapore) nhằm ngăn ngừa việc đánh thuế trùng lặp. Lợi ích bao gồm miễn thuế hoặc khấu trừ số thuế đã nộp ở nước ngoài.

Cách áp dụng ưu đãi theo DTA:

  • Thông báo cho cơ quan thuế ít nhất 15 ngày trước khi nộp thuế.

  • Nộp chứng từ chứng minh số thuế đã nộp ở nước ngoài (ví dụ: giấy xác nhận thuế).

Ví dụ: Một người lao động Mỹ nộp 10% thuế tại Việt Nam đối với thu nhập từ cổ tức, sau đó yêu cầu khấu trừ thuế tại Hoa Kỳ.

Bạn đã tận dụng các hiệp định tránh đánh thuế hai lần để tránh bị đánh thuế trùng lặp chưa?

9/ Các lưu ý đặc biệt đối với người nước ngoài và chuyên gia nước ngoài

Người nước ngoài phải đối mặt với một số vấn đề đặc thù khi thực hiện nghĩa vụ thuế thu nhập cá nhân:

  • Công dân Hoa Kỳ: Phải kê khai thu nhập toàn cầu với Sở Thuế vụ Hoa Kỳ (IRS) thông qua FBAR, FEIE, FTC, đồng thời tuân thủ quy định về tình trạng cư trú tại Việt Nam.

  • Làm việc ngắn hạn: Có thể áp dụng quy tắc “người sử dụng lao động thực tế” (economic employer), theo đó yêu cầu khấu trừ thuế qua bảng lương.

  • Lao động làm việc từ xa (digital nomads): Có nguy cơ bị coi là cá nhân cư trú nếu lưu trú từ 183 ngày trở lên, dẫn đến việc thu nhập toàn cầu bị đánh thuế.

  • Cập nhật năm 2025: Tổng cục Thuế (GDT) ứng dụng trí tuệ nhân tạo (AI) để giám sát các giao dịch số, tăng cường quản lý thuế đối với lợi nhuận từ tiền mã hóa và dịch vụ trực tuyến.

Ví dụ: Một digital nomad lưu trú 200 ngày tại Việt Nam có thể phải nộp thuế thu nhập cá nhân đối với thu nhập toàn cầu, trừ khi chứng minh được tình trạng không cư trú.

10/ Các lỗi phổ biến, mức phạt và lưu ý để tuân thủ quy định

Các lỗi phổ biến:

  • Khai thiếu các khoản phúc lợi: Người nước ngoài thường bỏ sót các khoản phúc lợi chịu thuế như phụ cấp nhà ở hoặc khoản chi trả đồng phục bằng tiền mặt, dẫn đến việc kê khai thuế không chính xác.
  • Không đăng ký người phụ thuộc đúng hạn: Việc không đăng ký người phụ thuộc (ví dụ: con cái, vợ/chồng) trước thời hạn quy định (thường là ngày 31/03) sẽ khiến cá nhân không được áp dụng mức giảm trừ 4,4 triệu VND/tháng cho mỗi người phụ thuộc.
  • Không áp dụng hiệp định tránh đánh thuế hai lần (DTA): Không yêu cầu hưởng ưu đãi theo DTA với hơn 80 quốc gia (ví dụ: Hoa Kỳ, Vương quốc Anh) dẫn đến việc bị đánh thuế hai lần không cần thiết.

Mức phạt:

  • Nộp hồ sơ chậm: Áp dụng tiền chậm nộp với mức lãi suất 0,03%/ngày trên số thuế nộp muộn, số tiền phạt sẽ tăng nhanh theo thời gian.
  • Thiếu số thuế phải nộp: Mức phạt từ 10% đến 20% trên số thuế khai thiếu, kèm theo khả năng bị xử lý pháp lý đối với các vi phạm nghiêm trọng.

Lưu ý tuân thủ dành cho người nước ngoài tại Việt Nam:

  • Dịch vụ tư vấn thuế chuyên nghiệp: Các trường hợp phức tạp như có nhiều nguồn thu nhập hoặc áp dụng hiệp định tránh đánh thuế hai lần sẽ cần sự hỗ trợ từ chuyên gia. Vina TPT, với hơn 10 năm kinh nghiệm, cung cấp các giải pháp thuế thu nhập cá nhân phù hợp, bao gồm kê khai thuế, tối ưu các khoản giảm trừ và báo cáo đa ngôn ngữ cho người nước ngoài và doanh nghiệp FDI.
  • Theo dõi số ngày lưu trú tại Việt Nam: Việc kiểm soát thời gian cư trú giúp xác định chính xác tình trạng cư trú thuế (từ 183 ngày trở lên sẽ phát sinh nghĩa vụ thuế đối với thu nhập toàn cầu). Có thể sử dụng ứng dụng lịch hoặc tham vấn chuyên gia để tránh bị xác định tình trạng cư trú ngoài ý muốn.
  • Đối chiếu hồ sơ thu nhập hàng năm: Kiểm tra chéo bảng lương, hợp đồng lao động và sao kê ngân hàng để đảm bảo việc kê khai thu nhập chính xác.
  • Tận dụng hỗ trợ từ chuyên gia: Với tư cách là một người nước ngoài làm việc tại Việt Nam, tôi đã tin tưởng Vina TPT trong việc xử lý các vấn đề phức tạp liên quan đến thuế thu nhập cá nhân. Chuyên môn của họ trong lĩnh vực tuân thủ thuế, giấy phép lao động và quản lý tiền lương giúp tôi tiết kiệm thời gian, tránh các khoản phạt và tập trung vào công việc.

So sánh: Mức thuế thu nhập cá nhân tại Việt Nam (5%–35%) có tính cạnh tranh so với Thái Lan (0%–35%) nhưng cao hơn so với mức thuế suất cố định 0%–22% dành cho cá nhân cư trú tại Singapore. Việc hợp tác với đơn vị dịch vụ như Vina TPT giúp tối ưu các khoản giảm trừ và đảm bảo tuân thủ quy định pháp luật địa phương, tránh những sai sót gây tốn kém chi phí.

11/ Đơn giản hóa thủ tục với dịch vụ thuế thu nhập cá nhân của Vina TPT dành cho người nước ngoài

Việc thực hiện nghĩa vụ thuế thu nhập cá nhân tại Việt Nam có thể khá phức tạp, đặc biệt đối với người nước ngoài do chưa quen với quy định pháp luật địa phương, rào cản ngôn ngữ và các yêu cầu kê khai chi tiết. Dịch vụ thuế thu nhập cá nhân của Vina TPT cung cấp giải pháp toàn diện, được thiết kế riêng cho người nước ngoài và cá nhân không cư trú, giúp đơn giản hóa toàn bộ quy trình tuân thủ thuế. Với hơn 10 năm kinh nghiệm, Vina TPT cung cấp các dịch vụ sau:

  • Kê khai thuế trọn gói: Từ việc đăng ký mã số thuế cá nhân (TIN) đến nộp tờ khai chính xác qua cổng thông tin điện tử của Tổng cục Thuế, đảm bảo tuân thủ đúng thời hạn kê khai theo tháng, quý và quyết toán năm.
  • Tối ưu các khoản giảm trừ: Tư vấn chuyên sâu nhằm tối đa hóa các khoản giảm trừ cho bản thân và người phụ thuộc, đồng thời áp dụng hiệu quả các hiệp định tránh đánh thuế hai lần (DTA) với hơn 80 quốc gia để giảm thiểu nghĩa vụ thuế.
  • Hỗ trợ đa ngôn ngữ: Giao tiếp rõ ràng bằng tiếng Anh và các ngôn ngữ khác nhằm hỗ trợ người nước ngoài trong việc xác định tình trạng cư trú, kê khai thu nhập và tránh các khoản phạt không cần thiết.
  • Giải pháp tiền lương và tuân thủ: Đối với người nước ngoài làm việc ngắn hạn hoặc lao động làm việc từ xa, Vina TPT hỗ trợ khấu trừ thuế qua bảng lương, xử lý giấy phép lao động và theo dõi mốc cư trú 183 ngày nhằm tránh phát sinh nghĩa vụ thuế ngoài dự kiến.
  • Độ chính xác ứng dụng AI: Ứng dụng các công cụ công nghệ tiên tiến để theo dõi các giao dịch số (ví dụ: lợi nhuận từ tiền mã hóa, dịch vụ trực tuyến), đảm bảo tuân thủ các quy định quản lý thuế chặt chẽ hơn từ năm 2025.

Hãy cùng tìm giải pháp thuế tốt nhất dành cho bạn.

12/ Câu hỏi thường gặp

Ngưỡng phải kê khai thuế thu nhập cá nhân tại Việt Nam là bao nhiêu?

  • Cá nhân cư trú có thu nhập chịu thuế trên 11 triệu VND/tháng hoặc cá nhân không cư trú có bất kỳ khoản thu nhập phát sinh tại Việt Nam đều phải thực hiện kê khai thuế.

Làm thế nào để đăng ký mã số thuế cá nhân?

  • Nộp hồ sơ đăng ký thông qua cổng thông tin điện tử của Tổng cục Thuế hoặc tại cơ quan thuế địa phương, kèm theo giấy tờ tùy thân/hộ chiếu và giấy tờ chứng minh nơi cư trú.

Các khoản tiền chuyển từ nước ngoài về có chịu thuế không?

  • Không, trừ trường hợp khoản tiền này được sử dụng cho các hoạt động tạo thu nhập chịu thuế (ví dụ: đầu tư).

Điều gì xảy ra nếu tôi nộp thừa thuế thu nhập cá nhân?

  • Cá nhân có thể yêu cầu hoàn thuế thông qua cổng thông tin của Tổng cục Thuế, kèm theo chứng từ chứng minh số thuế đã nộp thừa.

Tôi có thể khấu trừ chi phí làm việc tại nhà nếu làm việc từ xa không?

  • Không, trừ khi các chi phí này được đăng ký là chi phí kinh doanh hợp lệ và có đầy đủ hóa đơn chứng từ.

Vì sao nên lựa chọn Vina TPT?

Chuyên môn của Vina TPT giúp loại bỏ những khó khăn khi thực hiện nghĩa vụ thuế tại Việt Nam, tiết kiệm thời gian và tránh các sai sót gây tốn kém chi phí. Dù bạn là lao động làm việc từ xa, chuyên gia làm việc cho doanh nghiệp, hay cá nhân có nhiều nguồn thu nhập, Vina TPT đảm bảo việc tuân thủ thuế được thực hiện suôn sẻ và mang lại sự an tâm về tài chính.

Đặt lịch tư vấn với chuyên gia của chúng tôi