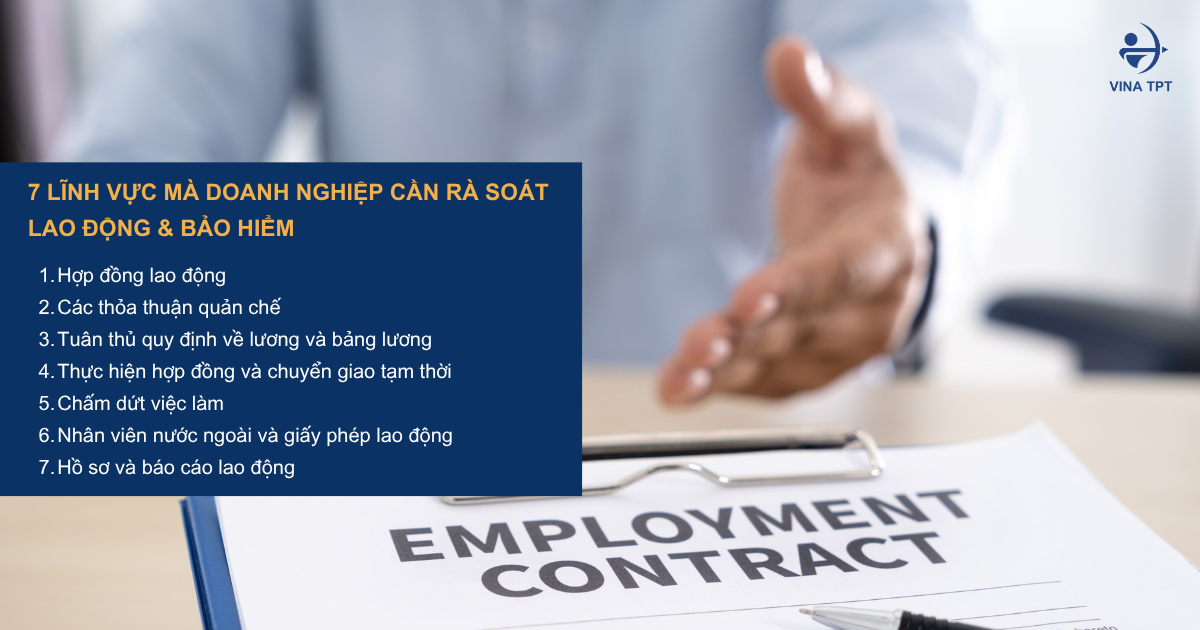
7 ĐIỂM DOANH NGHIỆP CẦN RÀ SOÁT ĐỂ TUÂN THỦ LAO ĐỘNG VÀ BẢO HIỂM

Tuân thủ lao động và bảo hiểm xã hội Các khía cạnh về việc tuân thủ lao động tại Việt Nam: Hợp đồng lao động, hồ sơ tiền lương và giấy phép lao động là những phần trong hoạt động hằng ngày của doanh nghiệp. Sai sót ở các nội dung này có thể dẫn đến xử phạt hành chính và nghĩa vụ thanh toán các khoản còn nợ người lao động. Nghị định 283/2026/ND-CP, có hiệu lực từ ngày 10/09/2026, quy định việc xử phạt vi phạm hành chính trong lĩnh vực lao động và bảo hiểm xã hội.

Vì vậy, doanh nghiệp tại Việt Nam cần rà soát các hoạt động nhân sự thường ngày, từ hợp đồng lao động, tiền lương đến giấy phép lao động và hồ sơ quản lý lao động. Dưới đây là bảy nội dung người sử dụng lao động cần đặc biệt lưu ý.

1. Hợp đồng lao động

Người sử dụng lao động có thể bị xử phạt nếu không giao kết hợp đồng lao động bằng văn bản khi pháp luật yêu cầu, giao kết không đúng loại hợp đồng hoặc thiếu các nội dung chủ yếu. Việc giữ bản chính giấy tờ tùy thân, văn bằng hoặc chứng chỉ của người lao động, cũng như yêu cầu người lao động đặt cọc hoặc dùng tài sản khác để bảo đảm thực hiện hợp đồng, cũng được xác định là hành vi vi phạm.

Theo tài liệu được cung cấp, mức phạt đối với các vi phạm về hình thức, loại hoặc nội dung hợp đồng lao động là từ 2 triệu đến 25 triệu đồng, tùy theo số lượng người lao động bị ảnh hưởng. Hành vi giữ giấy tờ bản chính hoặc yêu cầu đặt cọc có thể bị phạt từ 20 triệu đến 25 triệu đồng.

Cơ sở pháp lý: Điều 15 Nghị định 283/2026/ND-CP.

2. Thỏa thuận thử việc

Doanh nghiệp cần kiểm tra số lần áp dụng thử việc đối với một công việc, thời gian thử việc và mức lương trả cho người lao động. Theo tài liệu, không được yêu cầu thử việc quá một lần đối với cùng một công việc; thời gian thử việc không được vượt quá thời hạn luật định; và tiền lương thử việc phải bằng ít nhất 85% mức lương của công việc đó.

Người sử dụng lao động cũng phải thông báo kết quả thử việc và giao kết hợp đồng lao động khi người lao động đạt yêu cầu trong các trường hợp pháp luật quy định. Một số hành vi vi phạm có mức phạt từ 500.000 đồng đến 1 triệu đồng. Yêu cầu thử việc quá một lần, kéo dài thời gian thử việc quá mức cho phép hoặc trả lương thử việc không đúng quy định có thể bị phạt từ 2 triệu đến 5 triệu đồng. Người sử dụng lao động còn có thể phải trả đủ tiền lương còn thiếu hoặc giao kết hợp đồng lao động.

Cơ sở pháp lý: Điều 16 Nghị định 283/2026/ND-CP.

3.Tuân thủ quy định về tiền lương và bảng lương

Việc tuân thủ quy định về tiền lương không chỉ dừng ở tính lương hằng tháng. Theo tài liệu được cung cấp, doanh nghiệp có thể bị phạt từ 5 triệu đến 10 triệu đồng đối với một số vi phạm liên quan đến thang lương, bảng lương, định mức lao động hoặc quy chế thưởng. Các hành vi này bao gồm không xây dựng hoặc công khai những nội dung trên; không tham khảo ý kiến tổ chức đại diện người lao động tại cơ sở khi được yêu cầu; cung cấp bảng kê trả lương không đúng quy định; hoặc không bảo đảm trả lương bình đẳng cho công việc có giá trị như nhau.

Các vi phạm khác bao gồm trả chậm hoặc trả thiếu tiền lương theo hợp đồng, tiền làm thêm giờ, tiền làm việc ban đêm hoặc tiền lương ngừng việc. Tài liệu cũng liệt kê các hành vi khấu trừ lương không đúng quy định, không thanh toán tiền cho những ngày nghỉ hằng năm chưa sử dụng khi chấm dứt việc làm, và vi phạm về tiền lương trong thời gian tạm thời chuyển người lao động làm công việc khác hoặc tạm đình chỉ công việc. Mức phạt được nêu phụ thuộc vào số lượng người lao động bị ảnh hưởng:


Số người lao động bị ảnh hưởng Mức phạt
1–10 5–10 triệu đồng
11–50 10–20 triệu đồng
51–100 20–30 triệu đồng
101–300 30–40 triệu đồng
Từ 301 người trở lên 40–50 triệu đồng

Hành vi trả lương thấp hơn mức lương tối thiểu do Chính phủ quy định có các khung phạt riêng được nêu trong tài liệu: 20–30 triệu đồng đối với 1–10 người lao động bị ảnh hưởng; 30–50 triệu đồng đối với 11–50 người; và 50–75 triệu đồng đối với từ 51 người trở lên.

Tài liệu cũng đề cập đến người lao động không thuộc diện tham gia bảo hiểm xã hội, bảo hiểm y tế và bảo hiểm thất nghiệp bắt buộc. Người sử dụng lao động phải trả thêm cùng kỳ trả lương một khoản tương đương với mức đóng bảo hiểm thuộc trách nhiệm của mình. Không trả hoặc trả thiếu khoản này có thể bị phạt từ 3 triệu đến 20 triệu đồng, tùy theo số lượng người lao động bị ảnh hưởng.

Tùy hành vi vi phạm, doanh nghiệp có thể phải trả đủ tiền lương còn thiếu hoặc trả chậm cùng khoản lãi phát sinh, hoặc thanh toán khoản tiền tương đương mức đóng bảo hiểm còn thiếu cùng khoản lãi.

Cơ sở pháp lý: Điều 23 Nghị định 283/2026/ND-CP.

4. Thực hiện hợp đồng và tạm thời chuyển người lao động làm công việc khác

Khi bố trí người lao động làm công việc khác, doanh nghiệp cần rà soát việc thông báo, lý do và thời hạn chuyển công việc, cũng như trường hợp cần có sự đồng ý của người lao động. Tài liệu được cung cấp cũng lưu ý rủi ro khi bố trí địa điểm làm việc khác với hợp đồng hoặc không nhận người lao động trở lại làm việc sau thời gian tạm hoãn thực hiện hợp đồng.

Một số hành vi vi phạm có thể bị phạt từ 1 triệu đến 7 triệu đồng. Tài liệu nêu các khung phạt cao hơn đối với hành vi quấy rối tình dục tại nơi làm việc chưa đến mức truy cứu trách nhiệm hình sự (15–30 triệu đồng) và hành vi cưỡng bức hoặc ngược đãi người lao động (50–75 triệu đồng).

Cơ sở pháp lý: Điều 17 Nghị định 283/2026/ND-CP.

5. Chấm dứt quan hệ lao động

Khi quan hệ lao động chấm dứt, người sử dụng lao động cần kiểm tra nghĩa vụ thông báo bằng văn bản, việc hoàn tất các khoản thanh toán và việc bàn giao giấy tờ. Nội dung này bao gồm các quyền lợi của người lao động, trợ cấp thôi việc hoặc trợ cấp mất việc làm nếu áp dụng, thủ tục bảo hiểm xã hội và bảo hiểm thất nghiệp, cũng như việc trả lại giấy tờ hoặc cung cấp hồ sơ liên quan khi được yêu cầu.

Mức phạt được nêu đối với hành vi không thông báo bằng văn bản khi pháp luật yêu cầu là 1–3 triệu đồng. Các vi phạm liên quan đến thanh toán, trợ cấp hoặc giấy tờ sau khi chấm dứt quan hệ lao động có thể bị phạt từ 1 triệu đến 20 triệu đồng, tùy theo số lượng người lao động bị ảnh hưởng.

Cơ sở pháp lý: Điều 18 Nghị định 283/2026/ND-CP.
quyết định chấm dứt hợp đồng lao động

6. Người lao động nước ngoài và giấy phép lao động

Doanh nghiệp sử dụng lao động nước ngoài cần kiểm tra xem từng người có giấy phép lao động còn hiệu lực hoặc văn bản xác nhận miễn giấy phép lao động hay không, đồng thời đối chiếu công việc thực tế với nội dung giấy phép. Doanh nghiệp cũng cần kiểm tra nghĩa vụ thông báo khi người lao động làm việc tại nhiều tỉnh, thành phố và thủ tục nộp lại giấy phép hoặc văn bản xác nhận miễn giấy phép khi được yêu cầu.

Theo tài liệu được cung cấp, người lao động nước ngoài làm việc khi không có giấy phép lao động hoặc văn bản xác nhận miễn giấy phép lao động còn hiệu lực có thể bị phạt từ 15 triệu đến 25 triệu đồng. Đối với người sử dụng lao động sử dụng lao động nước ngoài không có giấy phép hợp lệ, mức phạt được nêu là 30–45 triệu đồng nếu vi phạm liên quan đến 1–10 người; 45–60 triệu đồng đối với 11–20 người; và 60–75 triệu đồng đối với từ 21 người trở lên. Trong một số trường hợp, người lao động nước ngoài còn có thể bị trục xuất khỏi Việt Nam.

Cơ sở pháp lý: Điều 13 Nghị định 283/2026/ND-CP.

7. Hồ sơ và báo cáo lao động

Công tác quản lý lao động bao gồm khai trình việc sử dụng lao động, lập sổ quản lý lao động, báo cáo tình hình biến động lao động, cũng như đăng ký hoặc cập nhật thông tin đăng ký lao động.

Theo tài liệu được cung cấp, các vi phạm liên quan đến khai trình hoặc sổ quản lý lao động có mức phạt khoảng 1 triệu đến 10 triệu đồng. Việc không đăng ký hoặc cập nhật thông tin đăng ký lao động có thể bị phạt 5–10 triệu đồng đối với 1–50 người lao động; 10–15 triệu đồng đối với 51–100 người; và 15–20 triệu đồng đối với từ 101 người trở lên.

Cơ sở pháp lý: Điều 11 và Điều 12 Nghị định 283/2026/ND-CP.

Tải checklist của Vina TPT để rà soát việc tuân thủ của doanh nghiệp đối với bảy nội dung lao động được đề cập trong bài viết.

TẢI VỀ CHECKLIST HỖ TRỢ TUÂN THỦ LAO ĐỘNG VÀ BẢO HIỂM

Vina TPT – Dịch vụ nhân sự và tính lương

Xử phạt hành chính chỉ là một trong những hậu quả có thể phát sinh khi doanh nghiệp chưa tuân thủ đầy đủ quy định. Tùy theo hành vi vi phạm, doanh nghiệp còn có thể phải trả tiền lương hoặc quyền lợi còn thiếu, thanh toán tiền lãi, hoàn thiện hồ sơ hoặc thực hiện các nghĩa vụ chưa hoàn tất. Việc thường xuyên rà soát hợp đồng lao động, hồ sơ tiền lương, hồ sơ bảo hiểm xã hội, giấy phép lao động và báo cáo lao động có thể giúp doanh nghiệp nhận diện những vấn đề cần xử lý.

Vina TPT hỗ trợ doanh nghiệp tại Việt Nam trong các lĩnh vực thành lập doanh nghiệp, kế toán, thuế, nhân sự và tiền lương, cũng như tuân thủ quy định trong hoạt động kinh doanh. Đối với các nội dung được đề cập trong bài viết, dịch vụ nhân sự và tiền lương của chúng tôi hỗ trợ tính lương, quản lý hồ sơ bảo hiểm xã hội, tính và kê khai thuế thu nhập cá nhân, cùng các công việc quản lý lao động liên quan.

Liên hệ Vina TPT để trao đổi về nhu cầu nhân sự, tiền lương và các dịch vụ hỗ trợ khác cho hoạt động của doanh nghiệp tại Việt Nam.
ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Nghị định 283/2026 | 7 điểm doanh nghiệp cần lưu ý về lao động, BHXH và mức phạt từ 10/09/2026

Nghị định 283_2026 - 7 điểm doanh nghiệp cần lưu ý

NGhị định 283_2026 - mức phạt vi phạm bhxh

Nghị định 283/2026/NĐ-CP quy định về xử phạt vi phạm hành chính trong lĩnh vực lao động, bảo hiểm xã hội và người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng. Nghị định được ban hành ngày 15/07/2026 và chính thức có hiệu lực từ ngày 10/09/2026, thay thế Nghị định 12/2022/NĐ-CP.

So với quy định trước đây, Nghị định 283/2026/NĐ-CP có nhiều điểm đáng chú ý liên quan đến chậm đóng, trốn đóng BHXH và BHTN, quản lý dữ liệu người lao động, xử lý vi phạm trên môi trường điện tử và xử lý kỷ luật lao động.

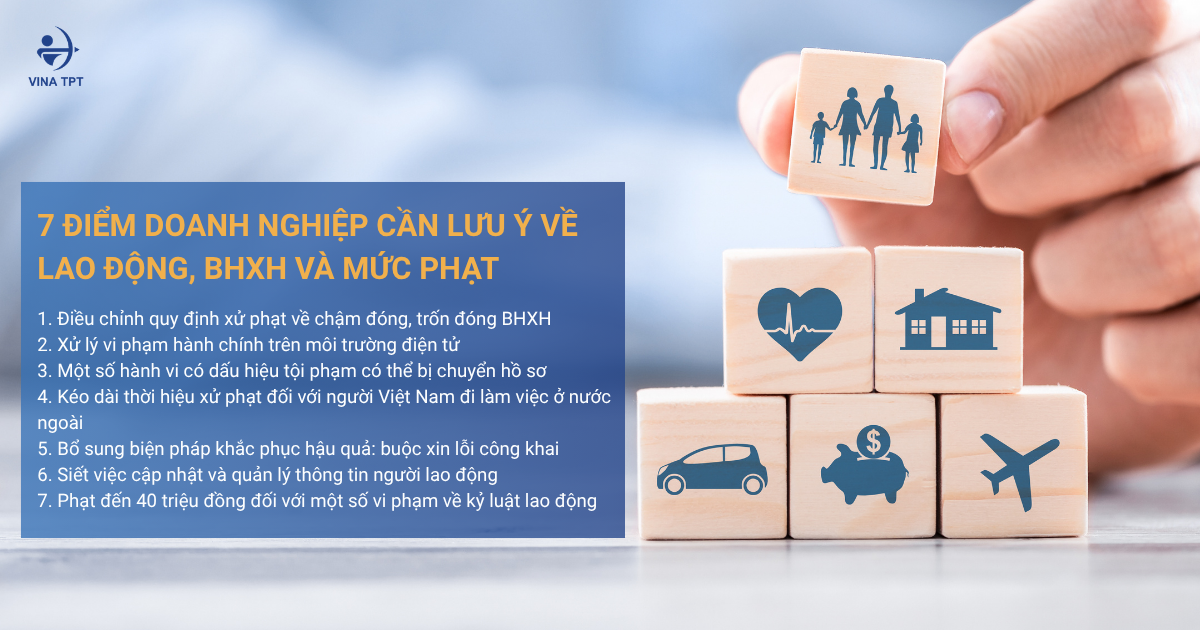
Dưới đây là 7 điểm doanh nghiệp cần rà soát và cập nhật để chủ động tuân thủ các quy định mới.

1. Điều chỉnh quy định xử phạt về chậm đóng, trốn đóng BHXH và BHTN

Một trong những nội dung doanh nghiệp cần đặc biệt lưu ý là các quy định mới về chậm đóng và trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp.

Chậm đóng BHXH bắt buộc

Theo Điều 43 Nghị định 283/2026/NĐ-CP, hành vi chậm đóng BHXH bắt buộc có thể bị xử phạt theo tỷ lệ trên tổng số tiền chậm đóng.

Cụ thể:

  • Cảnh cáo nếu số tiền vi phạm tính tại thời điểm lập biên bản dưới 400.000 đồng.
  • Phạt tiền từ 12% đến 15% tổng số tiền chậm đóng BHXH bắt buộc, nhưng tối đa không quá 75 triệu đồng theo quy định.
  • Doanh nghiệp còn phải đóng đủ số tiền BHXH chậm đóng và nộp khoản tiền bằng 0,03%/ngày tính trên số tiền và thời gian chậm đóng theo quy định.

Trốn đóng BHXH bắt buộc

Đối với hành vi trốn đóng BHXH bắt buộc, mức phạt được quy định từ 18% đến 20% tổng số tiền trốn đóng, với mức tối đa theo quy định.

Nghị định cũng quy định riêng đối với trường hợp người sử dụng lao động không đăng ký hoặc đăng ký không đầy đủ số người thuộc diện tham gia BHXH bắt buộc sau thời hạn 60 ngày.

Mức xử phạt được xác định dựa trên số lượng người lao động vi phạm.

Chậm đóng và trốn đóng BHTN

Tương tự BHXH, Nghị định 283/2026/NĐ-CP quy định riêng về hành vi chậm đóng và trốn đóng bảo hiểm thất nghiệp tại Điều 45 và Điều 46.

Đối với chậm đóng BHTN, mức phạt có thể từ 12% đến 15% tổng số tiền chậm đóng, tối đa 75 triệu đồng theo quy định.

Đối với trốn đóng BHTN, mức phạt có thể từ 18% đến 20% tổng số tiền trốn đóng, tối đa 75 triệu đồng theo quy định.

Ngoài tiền phạt, doanh nghiệp còn phải thực hiện các biện pháp khắc phục hậu quả tương ứng.

Doanh nghiệp cần lưu ý: khi xác định mức phạt áp dụng cho tổ chức, cần đối chiếu quy định về mức phạt đối với tổ chức tại Nghị định 283/2026/NĐ-CP, thay vì chỉ lấy con số được nêu tại từng hành vi để áp dụng trực tiếp.


2. Xử lý vi phạm hành chính trên môi trường điện tử

Nghị định 283/2026/NĐ-CP bổ sung quy định về việc xử lý vi phạm hành chính trên môi trường điện tử khi đáp ứng các điều kiện về cơ sở hạ tầng, kỹ thuật và thông tin.

Các biên bản, quyết định và tài liệu liên quan có thể được gửi thông qua các phương thức điện tử theo quy định, bao gồm:

  • Gửi đến địa chỉ thư điện tử của người vi phạm hoặc đại diện tổ chức vi phạm đã thông báo với người có thẩm quyền;
  • Gửi qua ứng dụng định danh quốc gia hoặc tài khoản định danh điện tử đáp ứng điều kiện xác thực;
  • Gửi qua ứng dụng được quy định trong các văn bản pháp luật chuyên ngành;
  • Gửi tin nhắn SMS đến số điện thoại đã được thông báo;
  • Gửi đến địa chỉ thư điện tử của cơ quan thu tiền phạt và các cơ quan liên quan khác để phục vụ việc thi hành.

Điều này đặt ra yêu cầu doanh nghiệp cần cập nhật chính xác thông tin liên hệ, email và các tài khoản điện tử được sử dụng trong quá trình làm việc với cơ quan nhà nước để tránh bỏ sót thông tin hoặc tài liệu liên quan đến việc xử lý vi phạm.


3. Một số hành vi có dấu hiệu tội phạm có thể bị chuyển hồ sơ

Theo Nghị định 283/2026/NĐ-CP, trong quá trình xem xét, xử lý vi phạm, nếu hành vi có dấu hiệu tội phạm thì người có thẩm quyền đang giải quyết phải chuyển hồ sơ liên quan đến cơ quan có thẩm quyền tiến hành tố tụng hình sự.

Một số hành vi đáng chú ý gồm:

  • Sử dụng giấy tờ, tài liệu giả mạo;
  • Khai thác, chia sẻ, sử dụng, mua bán hoặc trao đổi trái phép thông tin, dữ liệu trong cơ sở dữ liệu về người lao động chưa được cơ quan có thẩm quyền công bố;
  • Xâm phạm danh dự, uy tín hoặc nhân phẩm của người lao động trong quá trình xử lý kỷ luật lao động;
  • Lợi dụng hoạt động đưa người lao động Việt Nam đi làm việc ở nước ngoài để tổ chức xuất cảnh trái phép, bóc lột hoặc cưỡng bức lao động;
  • Tái phạm quy định về sử dụng người lao động từ đủ 15 tuổi đến chưa đủ 18 tuổi làm công việc hoặc làm việc tại nơi bị cấm.

Quy định này cho thấy doanh nghiệp cần chú trọng hơn đến tính chính xác của hồ sơ nhân sự, bảo mật dữ liệu và quy trình xử lý các vấn đề liên quan đến người lao động.


4. Kéo dài thời hiệu xử phạt đối với người Việt Nam đi làm việc ở nước ngoài

Nghị định 283/2026/NĐ-CP quy định thời hiệu xử phạt vi phạm hành chính như sau:

  • 01 năm đối với vi phạm hành chính về lao động và bảo hiểm xã hội;
  • 02 năm đối với vi phạm hành chính liên quan đến người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng.

Như vậy, đối với lĩnh vực đưa người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng, thời hiệu xử phạt đã được điều chỉnh từ 01 năm lên 02 năm.

Doanh nghiệp hoạt động trong lĩnh vực này cần lưu ý thời hiệu mới khi rà soát hồ sơ, hợp đồng và các nghĩa vụ tuân thủ liên quan.


5. Bổ sung biện pháp khắc phục hậu quả: buộc xin lỗi công khai

Bên cạnh hình thức phạt tiền, Nghị định 283/2026/NĐ-CP bổ sung hoặc quy định cụ thể hơn về các biện pháp khắc phục hậu quả, trong đó có trường hợp buộc xin lỗi công khai.

Biện pháp này có thể được áp dụng đối với một số hành vi theo quy định, chẳng hạn như:

  • Quấy rối tình dục tại nơi làm việc nhưng chưa đến mức truy cứu trách nhiệm hình sự;
  • Cưỡng bức lao động hoặc ngược đãi người lao động nhưng chưa đến mức truy cứu trách nhiệm hình sự;
  • Buộc người lao động thực hiện hợp đồng lao động để trả nợ cho người sử dụng lao động;
  • Một số hành vi vi phạm liên quan đến tổ chức và hoạt động công đoàn.

Tùy từng hành vi, doanh nghiệp còn có thể phải thực hiện các biện pháp khắc phục khác như nhận người lao động trở lại làm việc, trả tiền lương hoặc hoàn trả khoản tiền đã thu.

Vì vậy, khi rà soát tuân thủ, doanh nghiệp không nên chỉ quan tâm đến mức tiền phạt mà cần xem xét đầy đủ biện pháp khắc phục hậu quả có thể được áp dụng.


6. Siết việc cập nhật và quản lý thông tin người lao động

Nghị định 283/2026/NĐ-CP cũng quy định về việc cung cấp, cập nhật và quản lý thông tin người lao động.

Đối với người lao động thuộc diện tham gia BHXH bắt buộc, việc không cung cấp, cung cấp không đầy đủ hoặc cung cấp không chính xác thông tin để đăng ký lao động có thể bị xử phạt theo quy định.

Đối với doanh nghiệp hoạt động dịch vụ việc làm, Nghị định yêu cầu thực hiện việc:

  • Lập và cập nhật dữ liệu người lao động;
  • Quản lý dữ liệu người sử dụng lao động;
  • Bảo đảm an toàn và bảo mật dữ liệu cá nhân;
  • Bảo đảm an toàn, bảo mật dữ liệu lao động và dữ liệu giao dịch việc làm.

Nghị định cũng quy định mức xử phạt đối với hành vi khai thác, chia sẻ, sử dụng, mua bán hoặc chiếm đoạt trái phép dữ liệu người lao động chưa được công bố. Trong đó:

  • Hành vi khai thác, chia sẻ, sử dụng trái phép dữ liệu có thể bị phạt theo mức quy định;
  • Hành vi mua bán, trao đổi hoặc chiếm đoạt trái phép dữ liệu có thể bị phạt đến 70 triệu đồng nếu chưa đến mức truy cứu trách nhiệm hình sự.

Đối với doanh nghiệp, đây là cơ sở để rà soát lại quy trình quản lý hồ sơ nhân sự, thông tin cá nhân, dữ liệu BHXH và quyền truy cập dữ liệu nội bộ.


7. Phạt đến 40 triệu đồng đối với một số vi phạm về kỷ luật lao động

Điều 25 Nghị định 283/2026/NĐ-CP quy định các mức xử phạt đối với một số hành vi vi phạm về kỷ luật lao động và trách nhiệm vật chất.

Doanh nghiệp có thể bị xử phạt khi:

  • Không thông báo nội quy lao động đến người lao động;
  • Không niêm yết những nội dung chính của nội quy lao động tại nơi làm việc;
  • Không có nội quy lao động bằng văn bản khi thuộc trường hợp phải có;
  • Không đăng ký nội quy lao động theo quy định;
  • Sử dụng nội quy lao động chưa có hiệu lực hoặc đã hết hiệu lực;
  • Xử lý kỷ luật lao động không đúng trình tự, thủ tục hoặc thời hiệu;
  • Tạm đình chỉ công việc không đúng quy định.

Đáng chú ý, một số hành vi nghiêm trọng có thể bị phạt từ 20–40 triệu đồng, chẳng hạn như:

  • Phạt tiền hoặc cắt lương thay cho việc xử lý kỷ luật lao động;
  • Xử lý kỷ luật đối với hành vi không được quy định;
  • Áp dụng nhiều hình thức kỷ luật lao động đối với một hành vi vi phạm;
  • Xử lý kỷ luật người lao động trong thời gian pháp luật không cho phép.

Ngoài tiền phạt, tùy từng trường hợp, doanh nghiệp còn có thể phải nhận người lao động trở lại làm việc, trả lương, hoàn trả khoản tiền đã thu hoặc thực hiện xin lỗi công khai.

Kết luận

Nghị định 283/2026/NĐ-CP mang đến nhiều thay đổi đáng chú ý trong việc xử phạt vi phạm hành chính về lao động, BHXH, BHTN và người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng.

Đối với doanh nghiệp, việc tuân thủ không chỉ nằm ở việc đóng BHXH đúng hạn mà còn liên quan đến quản lý hồ sơ lao động, cập nhật dữ liệu, xây dựng và đăng ký nội quy lao động, thực hiện đúng quy trình kỷ luật và bảo vệ thông tin người lao động.

Chủ động rà soát và cập nhật các quy trình nội bộ sẽ giúp doanh nghiệp hạn chế rủi ro vi phạm và bảo đảm việc quản lý lao động được thực hiện đúng quy định hiện hành.

Doanh nghiệp cần rà soát hồ sơ lao động, BHXH?
Vina TPT cung cấp dịch vụ HR & Payroll và tư vấn tuân thủ lao động, đồng hành cùng doanh nghiệp trong việc quản lý nhân sự và thực hiện các nghĩa vụ BHXH theo quy định hiện hành.

LIÊN HỆ TƯ VẤN

4-sai-lam-pho-bien-khi-dang-ky-doanh-nghiep-fdi-lan-dau

Doanh nghiệp FDI phải kê khai những loại báo cáo bắt buộc nào?

doanh-nghiep-fdi-phai-ke-khai-nhung-loai-bao-cao-bat-buoc-nao

doanh-nghiep-fdi-phai-ke-khai-nhung-loai-bao-cao-bat-buoc-nao

Doanh nghiệp FDI của bạn đã nắm hết hệ thống các báo cáo định kỳ báo cáo bắt buộc doanh nghiệp FDI phải nộp theo quy định pháp luật Việt Nam hiện hành chưa?

Nhiều nhà đầu tư nước ngoài và ban quản lý sau khi nhận Giấy chứng nhận đăng ký đầu tư (IRC) cũng như Giấy chứng nhận đăng ký doanh nghiệp (ERC) thường tập trung tối đa vào vận hành kinh doanh mà bỏ sót các mốc nghĩa vụ kê khai. Đến khi doanh nghiệp gặp vướng mắc trong các thủ tục pháp lý, gây ảnh hưởng đến hoạt động kinh doanh, hoặc bất ngờ nhận được thông báo xử phạt, nhiều doanh nghiệp mới nhận ra rằng mình đã bỏ sót các nghĩa vụ quan trọng như tờ khai thuế, báo cáo đầu tư, báo cáo lao động hoặc báo cáo tài chính. Trường hợp nghiêm trọng, doanh nghiệp FDI có thể bị khóa mã số thuế, đình chỉ sử dụng hóa đơn điện tử và gián đoạn các giao dịch ngân hàng. 

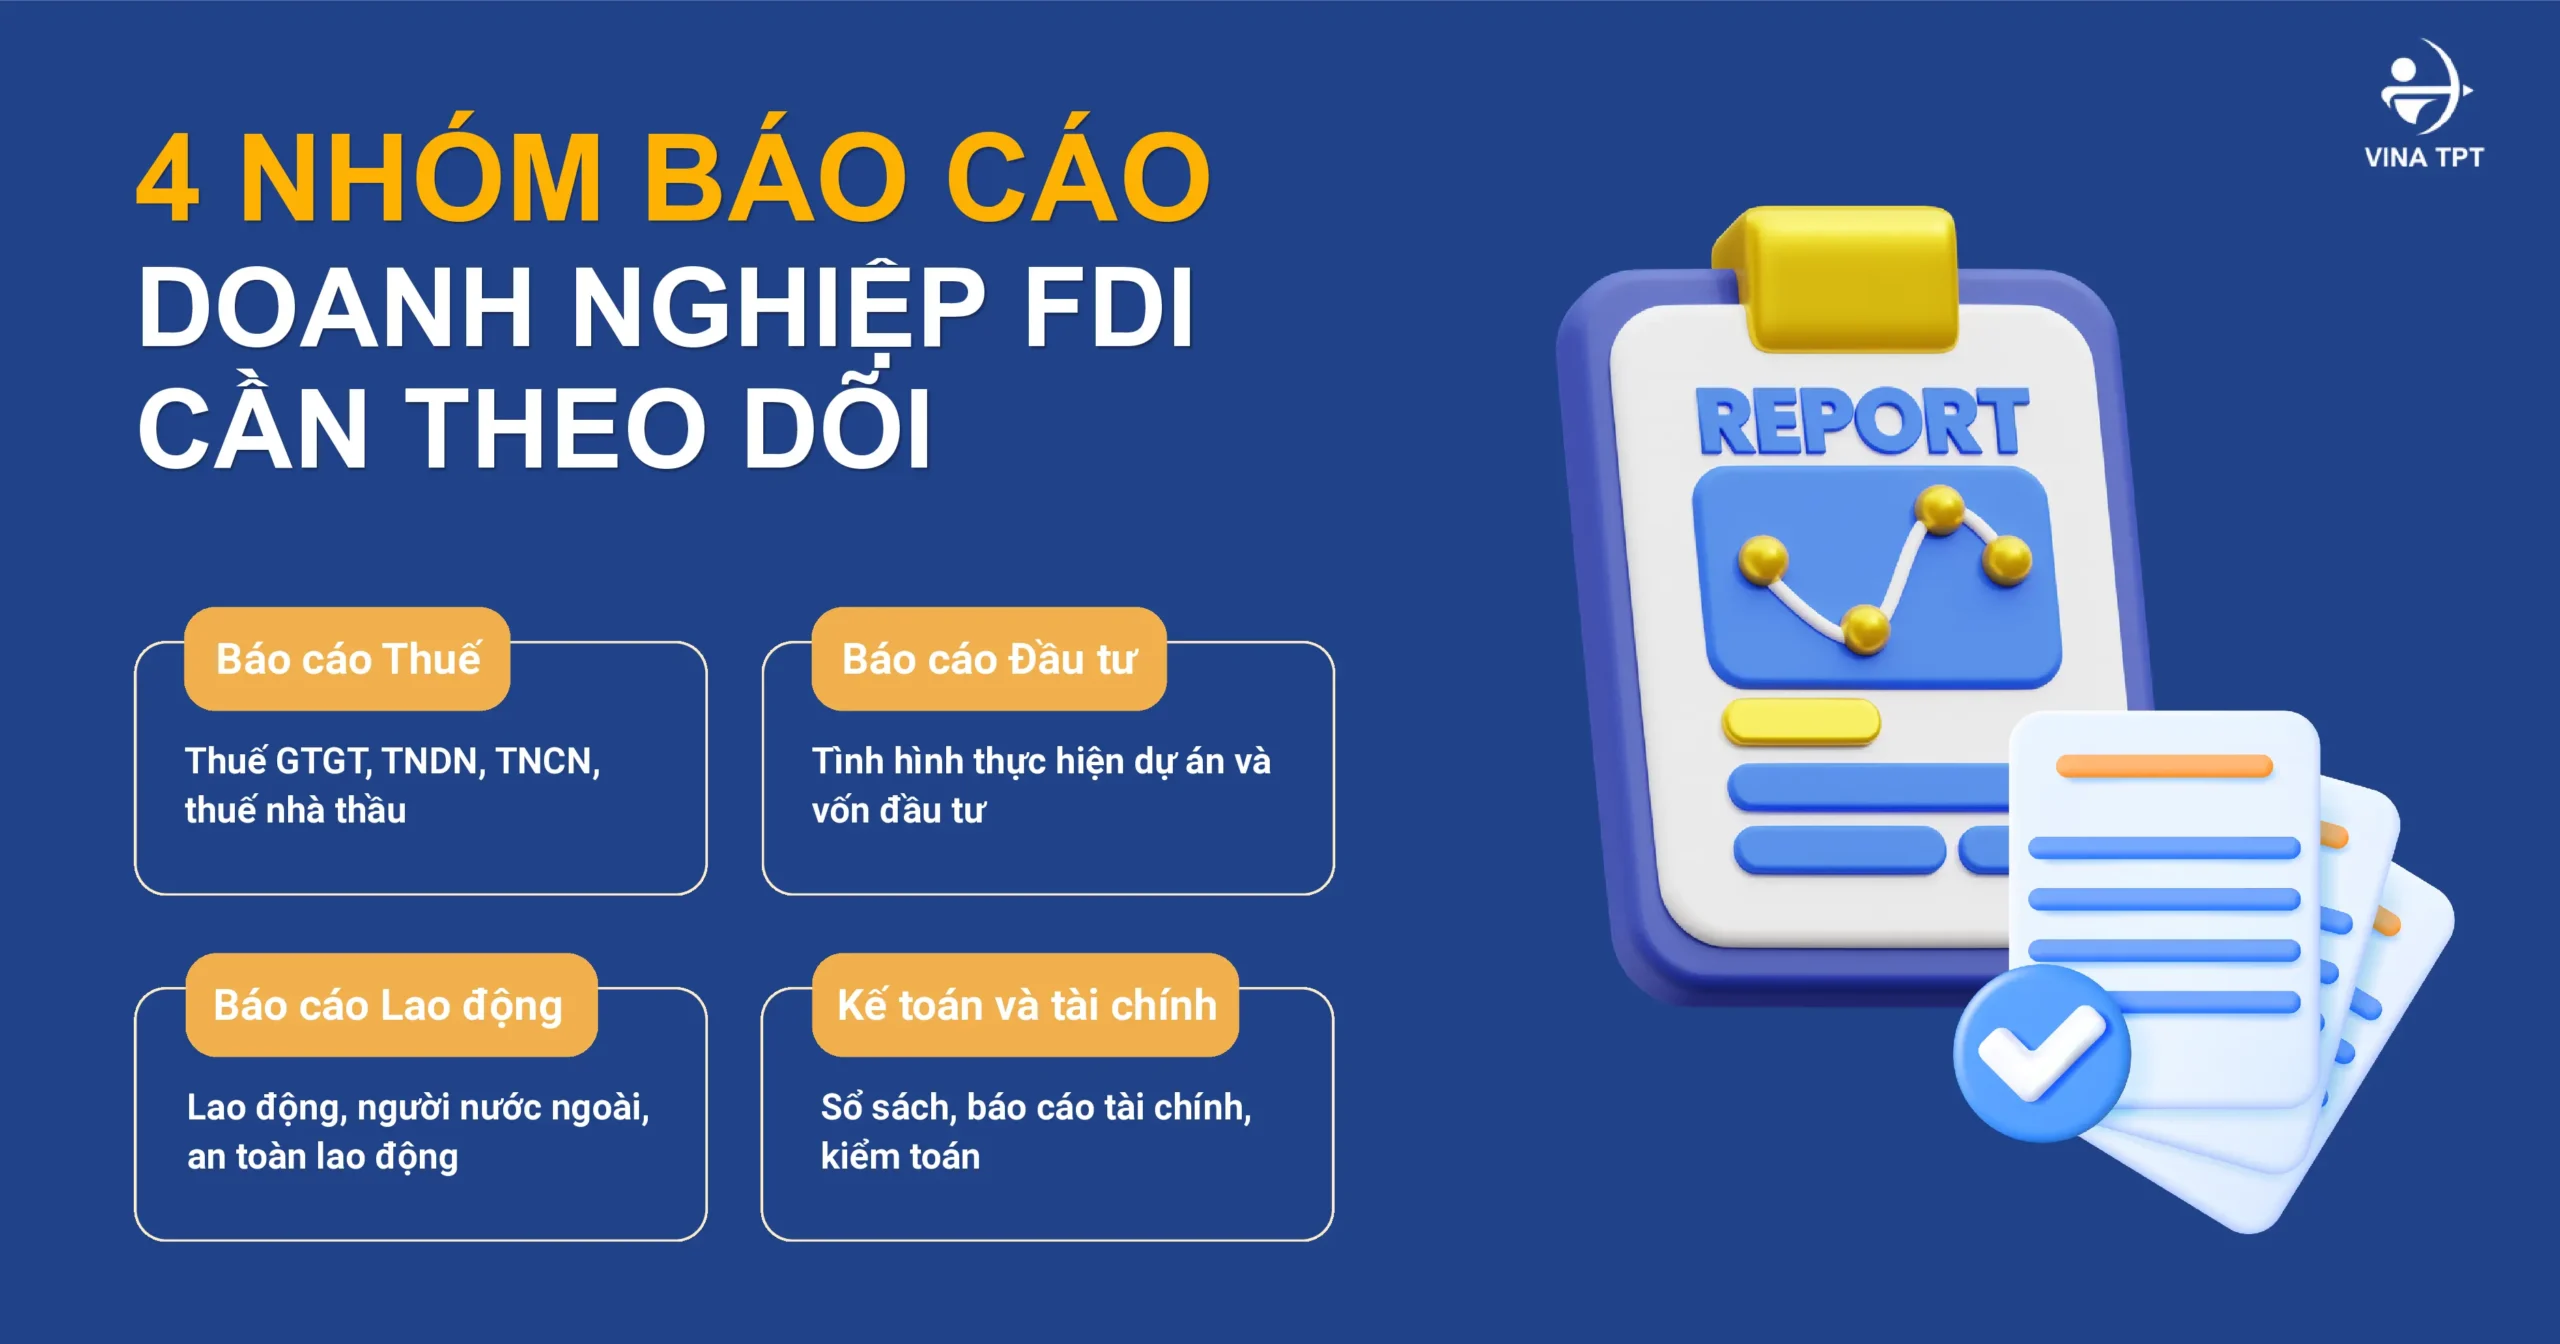
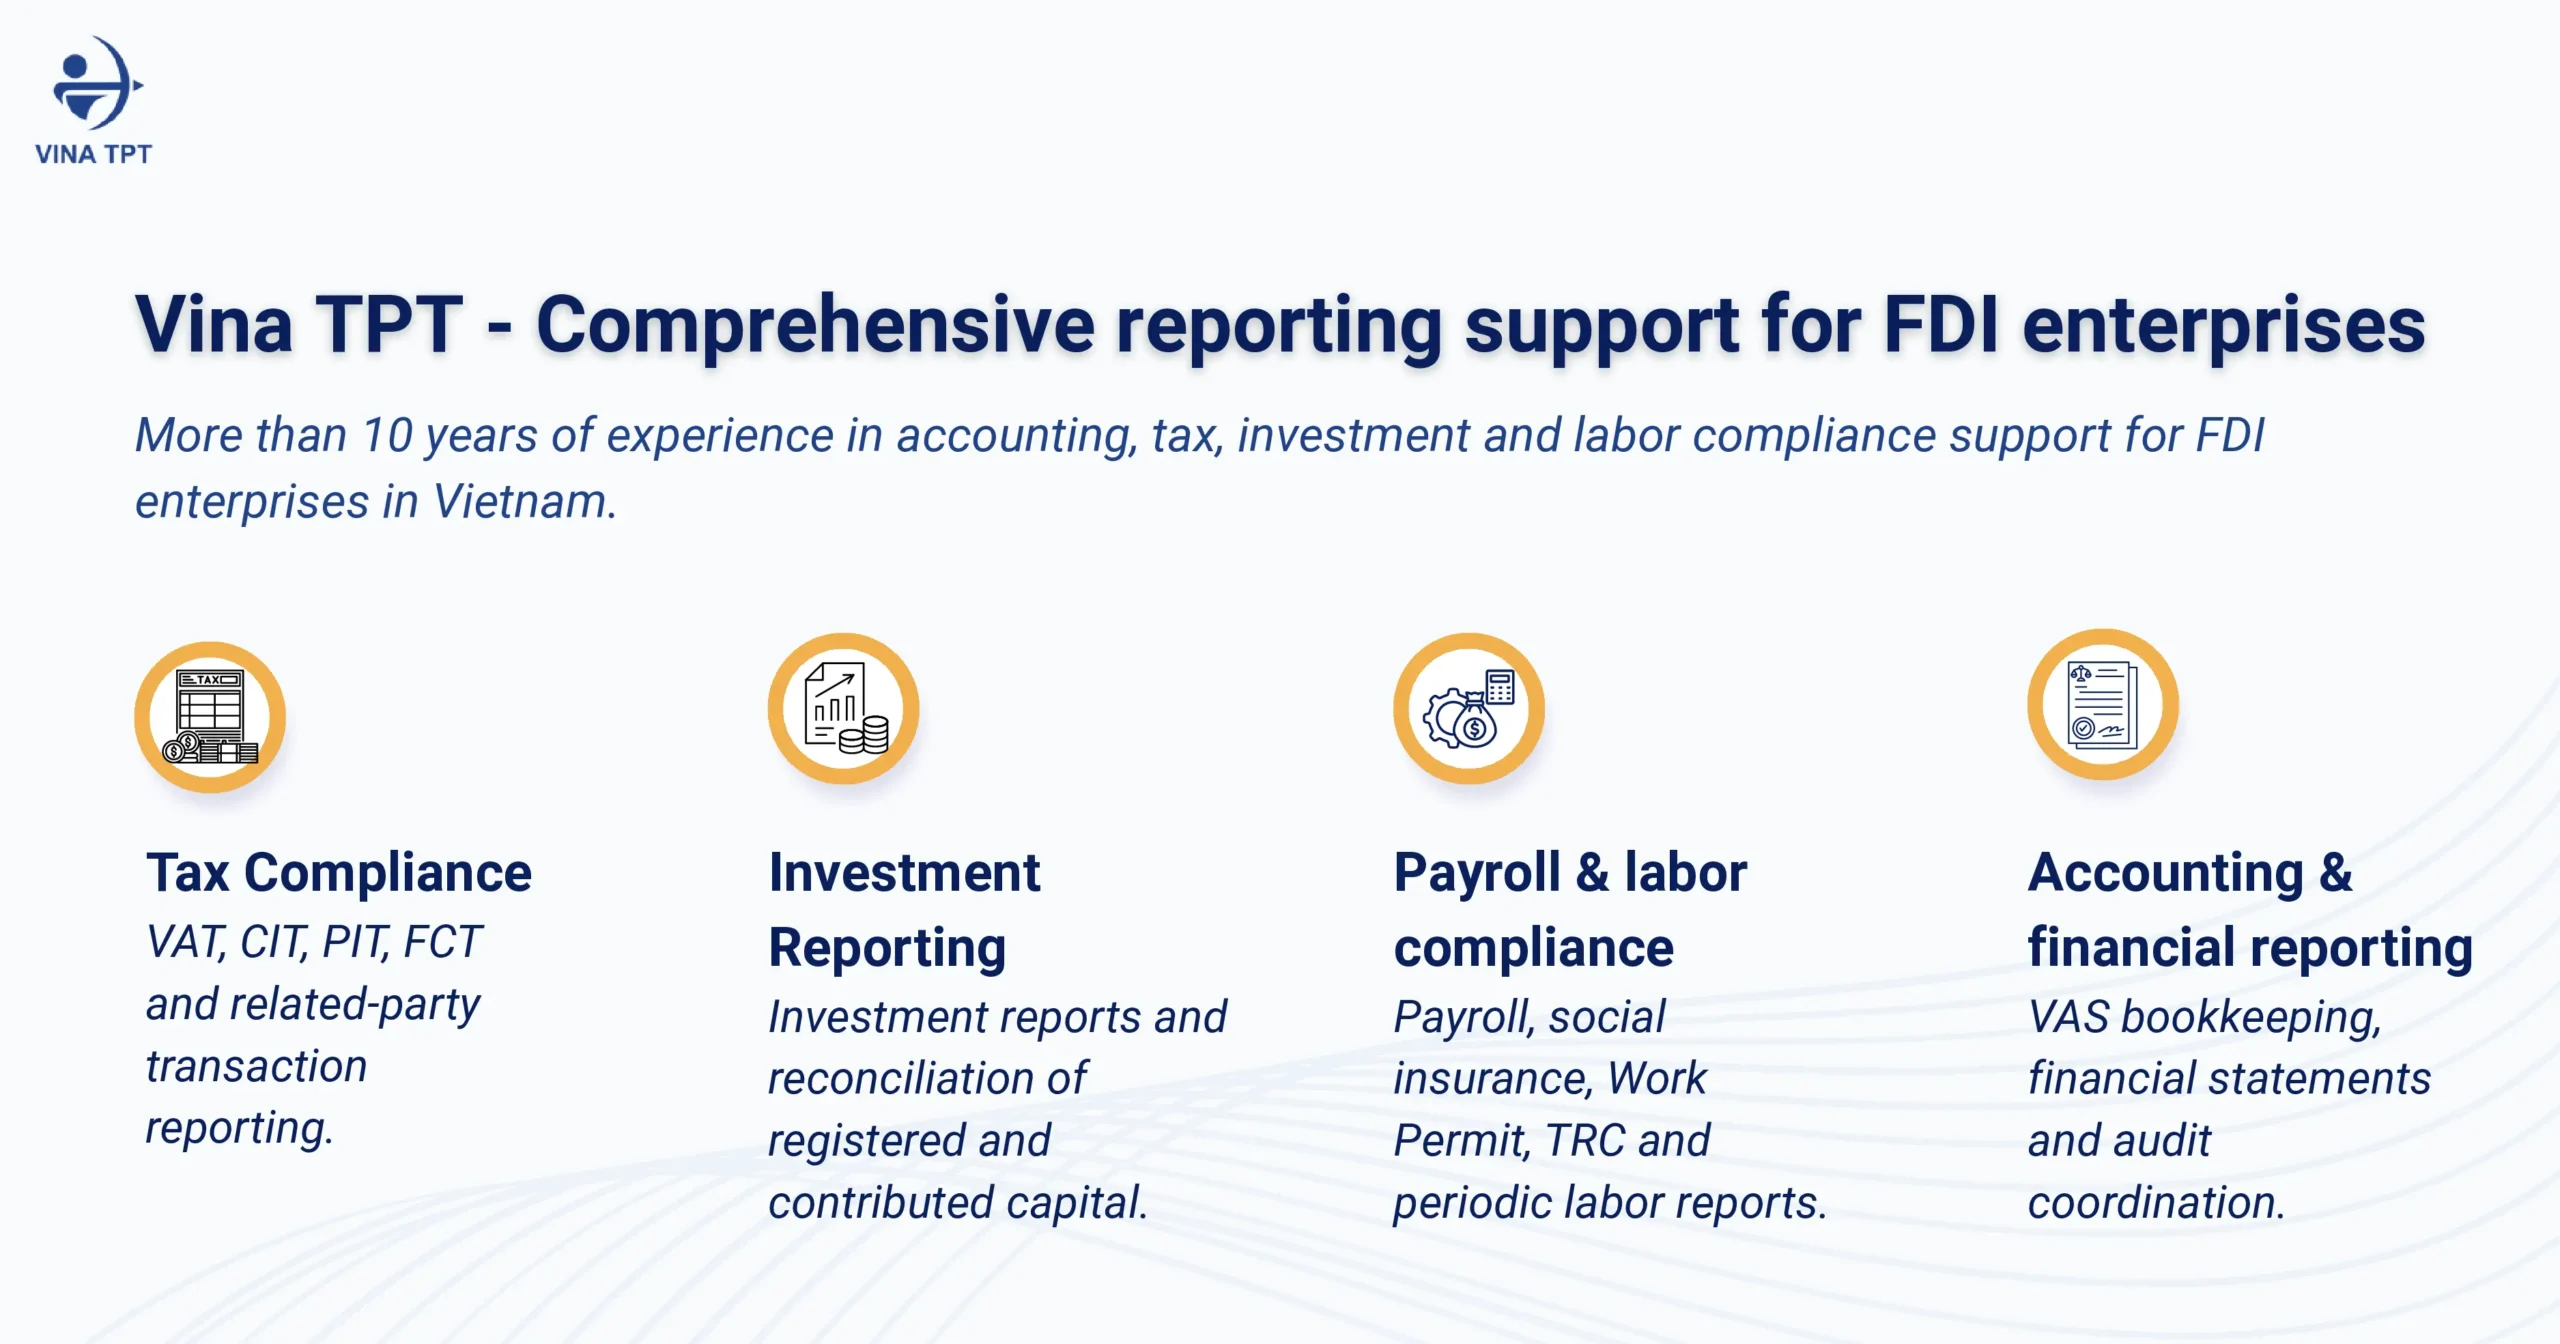
Để hỗ trợ ban lãnh đạo có cái nhìn tổng quan và chủ động tuân thủ pháp lý, Vina TPT tổng hợp toàn bộ các loại báo cáo bắt buộc doanh nghiệp FDI phân chia chi tiết theo 4 phân hệ cốt lõi: Thuế, Đầu tư, Lao động và Kế toán.

doanh-nghiep-fdi-phai-ke-khai-nhung-loai-bao-cao-bat-buoc-nao

1. Nhóm Báo Cáo Thuế Bắt Buộc Đối Với Doanh Nghiệp FDI

Nghĩa vụ kê khai thuế công ty FDI về bản chất tuân thủ theo hệ thống pháp luật thuế chung áp dụng cho toàn bộ các thành phần kinh tế tại Việt Nam. Tuy nhiên, tính chất phức tạp ở các khối doanh nghiệp FDI thường phát sinh từ giao dịch liên kết, chi trả thu nhập cho chuyên gia nước ngoài và nghĩa vụ thuế nhà thầu.

Các loại thuế GTGT, TNDN, TNCN và Thuế nhà thầu nước ngoài là những nhóm nghĩa vụ trọng yếu doanh nghiệp phải thực hiện:

  • Thuế Giá trị gia tăng (GTGT): Doanh nghiệp thực hiện lập tờ khai GTGT theo tháng (dành cho doanh nghiệp có doanh thu năm trước liền kề trên 50 tỷ đồng) hoặc theo quý (doanh nghiệp mới thành lập hoặc doanh thu dưới 50 tỷ đồng). Doanh nghiệp bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền hoặc hóa đơn điện tử có mã/không mã của cơ quan thuế, đồng thời phải lưu trữ chứng từ thanh toán không dùng tiền mặt để đáp ứng điều kiện khấu trừ thuế GTGT đầu vào.
  • Thuế Thu nhập doanh nghiệp (TNDN): Doanh nghiệp có nghĩa vụ tự xác định và tạm nộp tiền thuế TNDN theo quý (tổng số thuế tạm nộp 04 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm). Kết thúc năm tài chính, doanh nghiệp tiến hành nộp Bảng quyết toán thuế TNDN (Mẫu 03/TNDN) kèm theo các Phụ lục kê khai giao dịch liên kết (nếu có).
  • Thuế Thu nhập cá nhân (TNCN): Doanh nghiệp tiến hành khấu trừ thuế TNCN trên tiền lương, tiền công của người lao động (cả nhân sự Việt Nam và nhân sự nước ngoài), nộp tờ khai khấu trừ theo quý và nộp Tờ khai quyết toán thuế TNCN năm. Đối với chuyên gia nước ngoài (Expat), kế toán cần xác định kỹ tình trạng cư trú để áp dụng biểu thuế toàn phần hoặc biểu lũy tiến đúng quy định.
  • Thuế Nhà thầu nước ngoài (FCT): Phát sinh khi doanh nghiệp FDI phát sinh giao dịch thanh toán cho các tổ chức, cá nhân nước ngoài không hoạt động theo Luật Đầu tư Việt Nam (chi phí bản quyền, phần mềm, dịch vụ tư vấn, bản quyền thương hiệu, lãi vay nước ngoài…). Doanh nghiệp phải kê khai thuế nhà thầu FCT theo từng lần phát sinh thanh toán hoặc theo tháng.

Rủi ro cảnh báo: Việc nộp chậm, kê khai sai kỳ hoặc thiếu hồ sơ giải trình chi phí không chỉ dẫn đến số tiền phạt chậm nộp cao mà còn có nguy cơ bị Cơ quan Thuế đưa vào danh sách rủi ro cao, khóa mã số thuế và cưỡng chế hóa đơn.

2. Báo Cáo Đầu Tư (Investment Activity Report – IAR)

Báo cáo hoạt động đầu tư là nghĩa vụ đặc thù riêng biệt dành cho các doanh nghiệp FDI có Giấy Chứng nhận đăng ký đầu tư (IRC), không áp dụng đối với các công ty trong nước.

Căn cứ theo quy định của Luật Đầu tư và các Văn bản hướng dẫn thi hành, doanh nghiệp có vốn đầu tư nước ngoài bắt buộc phải thực hiện báo cáo tình hình thực hiện dự án đầu tư trực tuyến thông qua Hệ thống thông tin quốc gia về đầu tư.

Dưới đây là các mốc báo cáo đầu tư bắt buộc:

  • Báo cáo giám sát đầu tư định kỳ Quý: Nộp trước ngày cuối cùng của tháng đầu quý sau.
  • Báo cáo giám sát đầu tư định kỳ Năm: Nộp trước ngày 31/03 của năm sau.
  • Báo cáo đột xuất: Thực hiện theo yêu cầu của Cơ quan quản lý đầu tư (Sở Kế hoạch & Đầu tư hoặc Ban Quản lý Khu công nghiệp/Khu kinh tế).

Nội dung báo cáo tập trung vào các chỉ tiêu: Tình hình thực hiện vốn đầu tư đăng ký, vốn thực hiện/giải ngân; doanh thu, xuất nhập khẩu; tình hình sử dụng lao động; việc thực hiện các nghĩa vụ thuế và tài chính; tiến độ triển khai dự án so với Giấy chứng nhận đăng ký đầu tư (IRC).

Lưu ý pháp lý: Việc chậm nộp hoặc báo cáo không trung thực dữ liệu IAR sẽ khiến doanh nghiệp FDI gặp trở ngại lớn khi thực hiện thủ tục điều chỉnh dự án đầu tư, gia hạn thời hạn hoạt động, mở rộng quy mô hoặc đăng ký xin cấp các giấy phép con kinh doanh sau này.

3. Báo Cáo Lao Động Bắt Buộc

Nhiều doanh nghiệp FDI tập trung tối đa vào mảng Thuế nhưng lại thường xuyên bỏ quên các nghĩa vụ báo cáo định kỳ về quản lý lao động. Doanh nghiệp FDI cần lên lịch hoàn thành các báo cáo bắt buộc doanh nghiệp FDI về nhân sự như sau: 

Loại báo cáo

Kỳ hạn

Cơ quan nhận

Báo cáo tình hình sử dụng lao động Trước 05/06 và trước 05/12 Sở Nội vụ / Ban quản lý KCN, KKT, KCNC
Báo cáo tham gia bảo hiểm thất nghiệp Trước 15/01 năm sau Sở Nội vụ
Báo cáo tai nạn lao động Trước 05/07 và trước 10/01 năm sau Sở Nội vụ
Báo cáo công tác an toàn, vệ sinh lao động Trước 10/01 năm sau Sở Nội vụ và Sở Y tế
Báo cáo y tế lao động Trước 05/07 và trước 10/01 năm sau Trung tâm Y tế phường


Các báo cáo trên phải đi kèm với việc hoàn thiện đầy đủ hồ sơ pháp lý nhân sự: Hợp đồng lao động, Giấy phép lao động (Work Permit) hoặc Giấy xác nhận không thuộc diện cấp giấy phép lao động, Thẻ tạm trú (TRC) cho chuyên gia nước ngoài, và hồ sơ trích nộp BHXH/BHYT/BHTN bắt buộc.

4. Nhóm Báo Cáo Kế Toán Và Tài Chính

Doanh nghiệp FDI hoạt động tại Việt Nam bắt buộc phải áp dụng Chế độ kế toán Việt Nam (VAS) để ghi sổ kế toán và lập Báo cáo tài chính, kể cả khi doanh nghiệp tuân thủ thêm hệ thống chuẩn mực Báo cáo tài chính quốc tế (IFRS) theo yêu cầu của tập đoàn mẹ.

Hồ sơ Báo cáo tài chính năm của doanh nghiệp FDI bao gồm:

  • Bảng cân đối kế toán.
  • Báo cáo kết quả hoạt động kinh doanh.
  • Báo cáo lưu chuyển tiền tệ.
  • Bản thuyết minh Báo cáo tài chính.

Điều kiện bắt buộc về Kiểm toán: Căn cứ Luật Kiểm toán độc lập, 100% doanh nghiệp FDI thuộc đối tượng bắt buộc phải kiểm toán Báo cáo tài chính hàng năm. BCTC năm của doanh nghiệp FDI phải được kiểm toán bởi công ty kiểm toán độc lập hoạt động hợp pháp tại Việt Nam trước khi nộp cho Cơ quan Thuế, Cơ quan Thống kê và Cơ quan Đăng ký đầu tư. Thời hạn nộp BCTC đã kiểm toán muộn nhất là 90 ngày kể từ ngày kết thúc năm tài chính.

doanh-nghiep-fdi-phai-ke-khai-nhung-loai-bao-cao-bat-buoc-nao

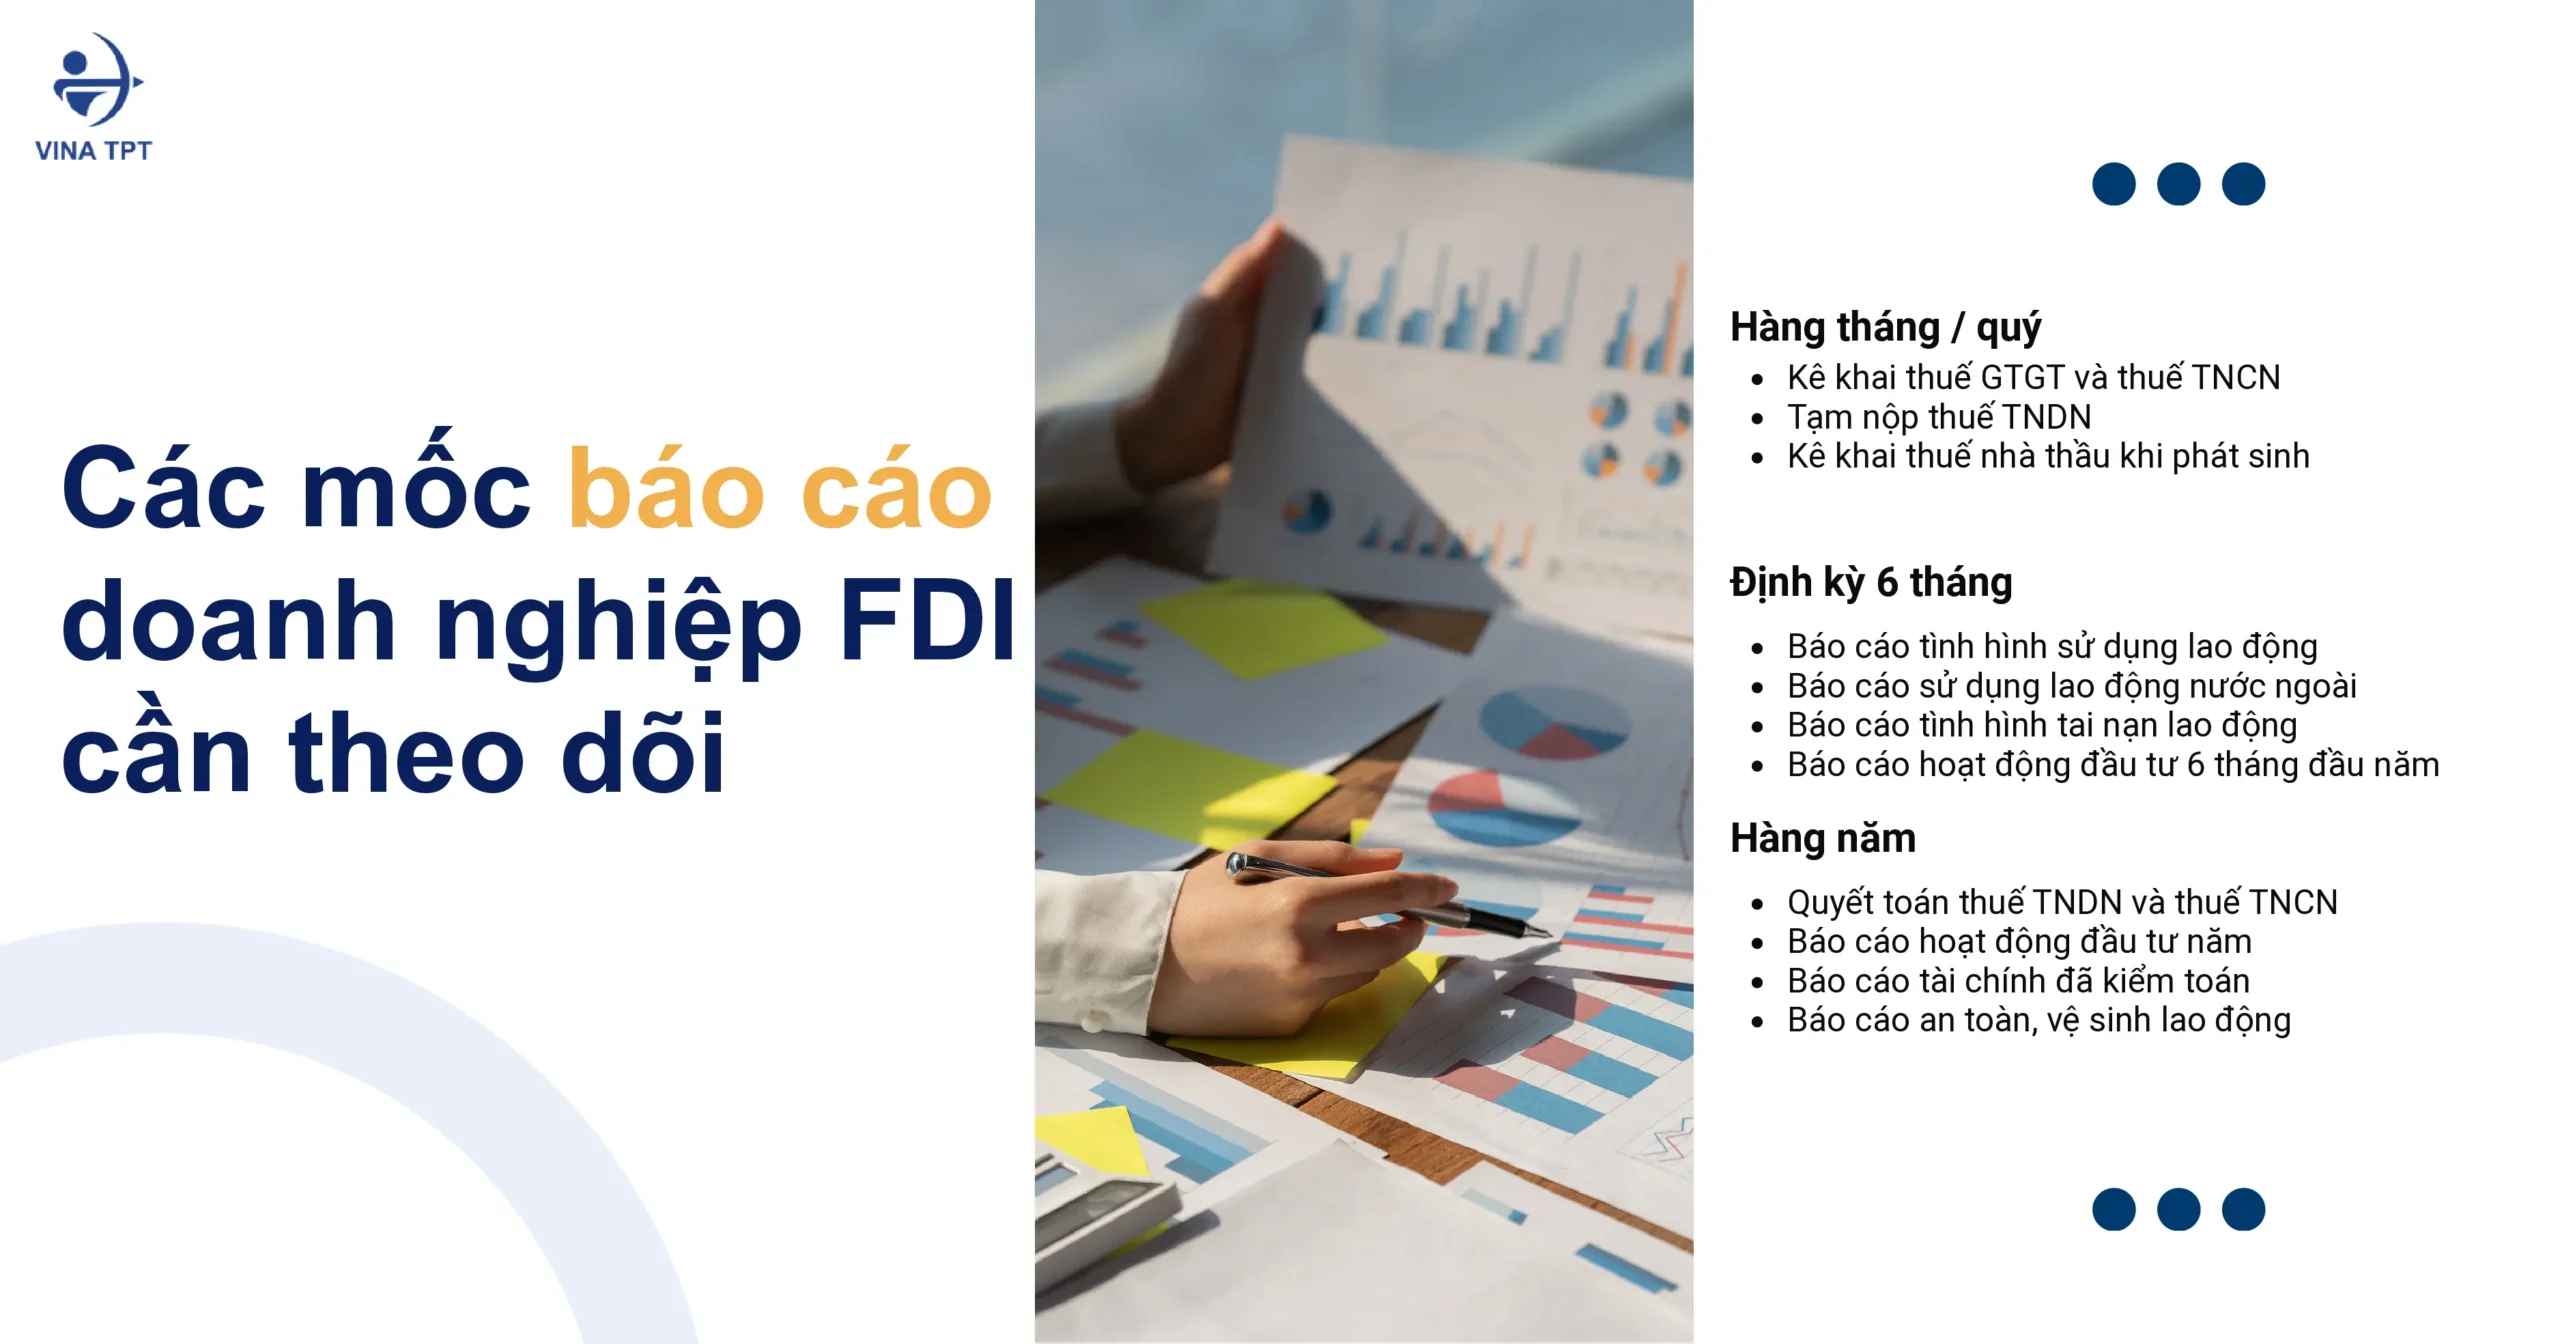
5. Lịch Báo Cáo Doanh Nghiệp FDI 

Để tránh việc bỏ sót các mốc thời gian dẫn đến nguy cơ phạt hành chính, Vina TPT tóm tắt bảng niên biểu tuân thủ báo cáo dành cho doanh nghiệp FDI:

Phân hệ báo cáo

Tên loại báo cáo Kỳ hạn nộp

Cơ quan tiếp nhận

Thuế Tờ khai thuế GTGT, TNCN Tháng (ngày 20 tháng sau) / Quý (ngày cuối tháng đầu quý sau) Chi cục/Cục Thuế quản lý
Thuế Tạm nộp thuế TNDN Định kỳ quý (ngày cuối tháng đầu quý sau) Chi cục/Cục Thuế quản lý
Thuế Quyết toán thuế TNDN, TNCN Năm (ngày cuối cùng của tháng thứ 3 kể từ khi kết thúc năm tài chính) Chi cục/Cục Thuế quản lý
Thuế Tờ khai thuế nhà thầu (FCT) Trong 10 ngày kể từ ngày phát sinh thanh toán / kê khai tháng Chi cục/Cục Thuế quản lý
Đầu tư Báo cáo giám sát đầu tư IAR Quý (ngày cuối tháng đầu quý sau) / Năm (trước 31/03 năm sau) Sở Tài chính và Bộ Tài chính
Lao động Báo cáo tình hình sử dụng lao động 6 tháng (trước 05/06) và năm (trước 05/12) Sở Nội vụ; Ban quản lý KCN, KKT, KCNC nếu người lao động làm việc trong khu
Lao động Báo cáo tình hình tham gia bảo hiểm thất nghiệp Năm (trước 15/01 năm sau) Sở Nội vụ
Lao động Báo cáo tai nạn lao động 6 tháng (trước 05/07) và năm (trước 10/01 năm sau) Sở Nội vụ
Lao động Báo cáo công tác an toàn, vệ sinh lao động Năm (trước 10/01 năm sau) Sở Nội vụ và Sở Y tế
Lao động Báo cáo y tế lao động 6 tháng (trước 05/07) và năm (trước 10/01 năm sau) Trung tâm Y tế phường
Kế toán Báo cáo tài chính (đã kiểm toán, nếu thuộc đối tượng) Trong 90 ngày kể từ ngày kết thúc năm tài chính Cơ quan thuế, thống kê, cơ quan đầu tư

Khuyến nghị: Ngay từ tháng đầu tiên sau khi được cấp ERC, doanh nghiệp nên chủ động xây dựng một “Lịch tuân thủ nội bộ” (Compliance Calendar) để theo dõi các mốc nộp báo cáo chính xác nhất.

6. Vina TPT Hỗ Trợ Doanh Nghiệp FDI Hoàn Thành Báo Cáo Như Thế Nào?

Thực hiện toàn bộ hệ thống báo cáo trên đòi hỏi bộ phận kế toán nội bộ phải am hiểu chuyên sâu cả Luật Thuế, Luật Đầu tư và Luật Lao động Việt Nam. Vina TPT mang đến giải pháp hỗ trợ trọn gói cho doanh nghiệp FDI nhằm đảm bảo tính chính xác và tuân thủ tuyệt đối:

  • Dịch vụ kê khai thuế công ty FDI trọn gói: Đảm nhận lập và nộp tờ khai VAT, CIT, PIT, FCT, báo cáo giao dịch liên kết đúng hạn, tối ưu chi phí thuế hợp pháp.
  • Tư vấn và thực hiện Báo cáo đầu tư (IAR): Kê khai chuẩn xác dữ liệu đầu tư trên Cổng thông tin quốc gia, đối chiếu khớp đúng giữa vốn đăng ký, vốn thực hiện và BCTC.
  • Quản trị Lao động & Payroll: Thực hiện dịch vụ tính lương, trích nộp BHXH, xin Work Permit/TRC cho Expat và nộp đầy đủ các báo cáo lao động định kỳ.
  • Dịch vụ Kế toán VAS & Lập BCTC: Thực hiện ghi sổ kế toán chuẩn VAS, lập BCTC, hỗ trợ kết nối làm việc với các đơn vị kiểm toán độc lập.

Doanh nghiệp FDI của quý vị đang thiếu nhân sự chuyên trách hoặc lo ngại các rủi ro pháp lý về chậm nộp báo cáo? Hãy liên hệ ngay với đội ngũ chuyên gia của Vina TPT để được tư vấn giải pháp quản trị kế toán – thuế – đầu tư toàn diện.

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ

doanh-nghiep-fdi-phai-ke-khai-nhung-loai-bao-cao-bat-buoc-nao

Kê khai bổ sung thuế GTGT khi phát hiện sai sót hóa đơn

ke-khai-bo-sung-thue-gtgt-khi-phat-hien-sai-sot-hoa-don-theo-quy-dinh-moi-nhat-2026

ke-khai-bo-sung-thue-gtgt-khi-phat-hien-sai-sot-hoa-don-theo-quy-dinh-moi-nhat-2026

Khi phát hiện hóa đơn bán ra hoặc hóa đơn mua vào bị sai sót, không ít nhân sự kế toán băn khoăn về cách kê khai bổ sung thuế GTGT và điều chỉnh tờ khai sao cho vừa đúng quy định vừa tối ưu thời gian xử lý.

Áp dụng cho kỳ quản lý thuế hiện hành năm 2026, quy trình xử lý hóa đơn sai sót thuế GTGT và khai bổ sung thuế GTGT đã được chuẩn hóa chi tiết tại Thông tư 91/2026/TT-BTC cùng Nghị định 252/2026/NĐ-CP. Điểm mấu chốt doanh nghiệp cần lưu ý là không phải mọi trường hợp hóa đơn điều chỉnh hay thay thế đều bắt buộc phải điều chỉnh lại sổ sách của kỳ gốc.

Bài viết dưới đây sẽ hướng dẫn chi tiết các phân loại nghiệp vụ giúp quý vị áp dụng chính xác cho từng tình huống thực tế của doanh nghiệp.

1. Cách Kê Khai Bổ Sung Thuế GTGT Khi Phát Hiện Sai Sót Hóa Đơn

Căn cứ quy định tại Điều 10 Thông tư 91/2026/TT-BTC (về xử lý hóa đơn điện tử đã lập có sai sót) và Điều 12 Nghị định 252/2026/NĐ-CP (về kê khai thuế GTGT bổ sung hồ sơ khai thuế), nguyên tắc quản lý cốt lõi là: Không phải mọi trường hợp sai sót hóa đơn đều bắt buộc phải kê khai bổ sung về kỳ gốc phát sinh hóa đơn.

Cách thức xử lý nghiệp vụ được phân định rõ theo từng nhóm hóa đơn như sau:

1.1. Đối với hóa đơn đầu ra (Doanh nghiệp là bên bán)

  • Khi phát hiện sai sót trên hóa đơn đầu ra làm thay đổi căn cứ tính thuế (tăng/giảm doanh thu, tăng/giảm tiền thuế GTGT đầu ra) của kỳ đã kê khai, doanh nghiệp bắt buộc phải thực hiện kê khai bổ sung vào hồ sơ khai thuế của kỳ tính thuế có sai sót (kỳ gốc).
  • Trường hợp sai sót không làm thay đổi số tiền thuế GTGT phải nộp (chỉ sai thông tin định danh như tên, địa chỉ người mua nhưng đúng mã số thuế và giá trị), doanh nghiệp chỉ thực hiện thủ tục điều chỉnh/thay thế hóa đơn theo quy định và không cần lập tờ khai bổ sung kỳ gốc.

1.2. Đối với hóa đơn đầu vào (Doanh nghiệp là bên mua)

  • Trường hợp bắt buộc khai bổ sung kỳ gốc: Nếu việc phát hiện sai sót trên hóa đơn đầu vào dẫn đến khai sai làm tăng số thuế phải nộp hoặc làm giảm số thuế đã được hoàn của kỳ gốc.
  • Trường hợp được kê khai vào kỳ phát hiện sai sót: Nếu việc điều chỉnh/thay thế hóa đơn đầu vào làm giảm số thuế GTGT phải nộp, hoặc chỉ làm tăng/giảm số thuế GTGT còn được khấu trừ chuyển sang kỳ sau, người mua được kê khai thuế gtgt bổ sung trực tiếp vào kỳ tính thuế phát hiện sai sót.

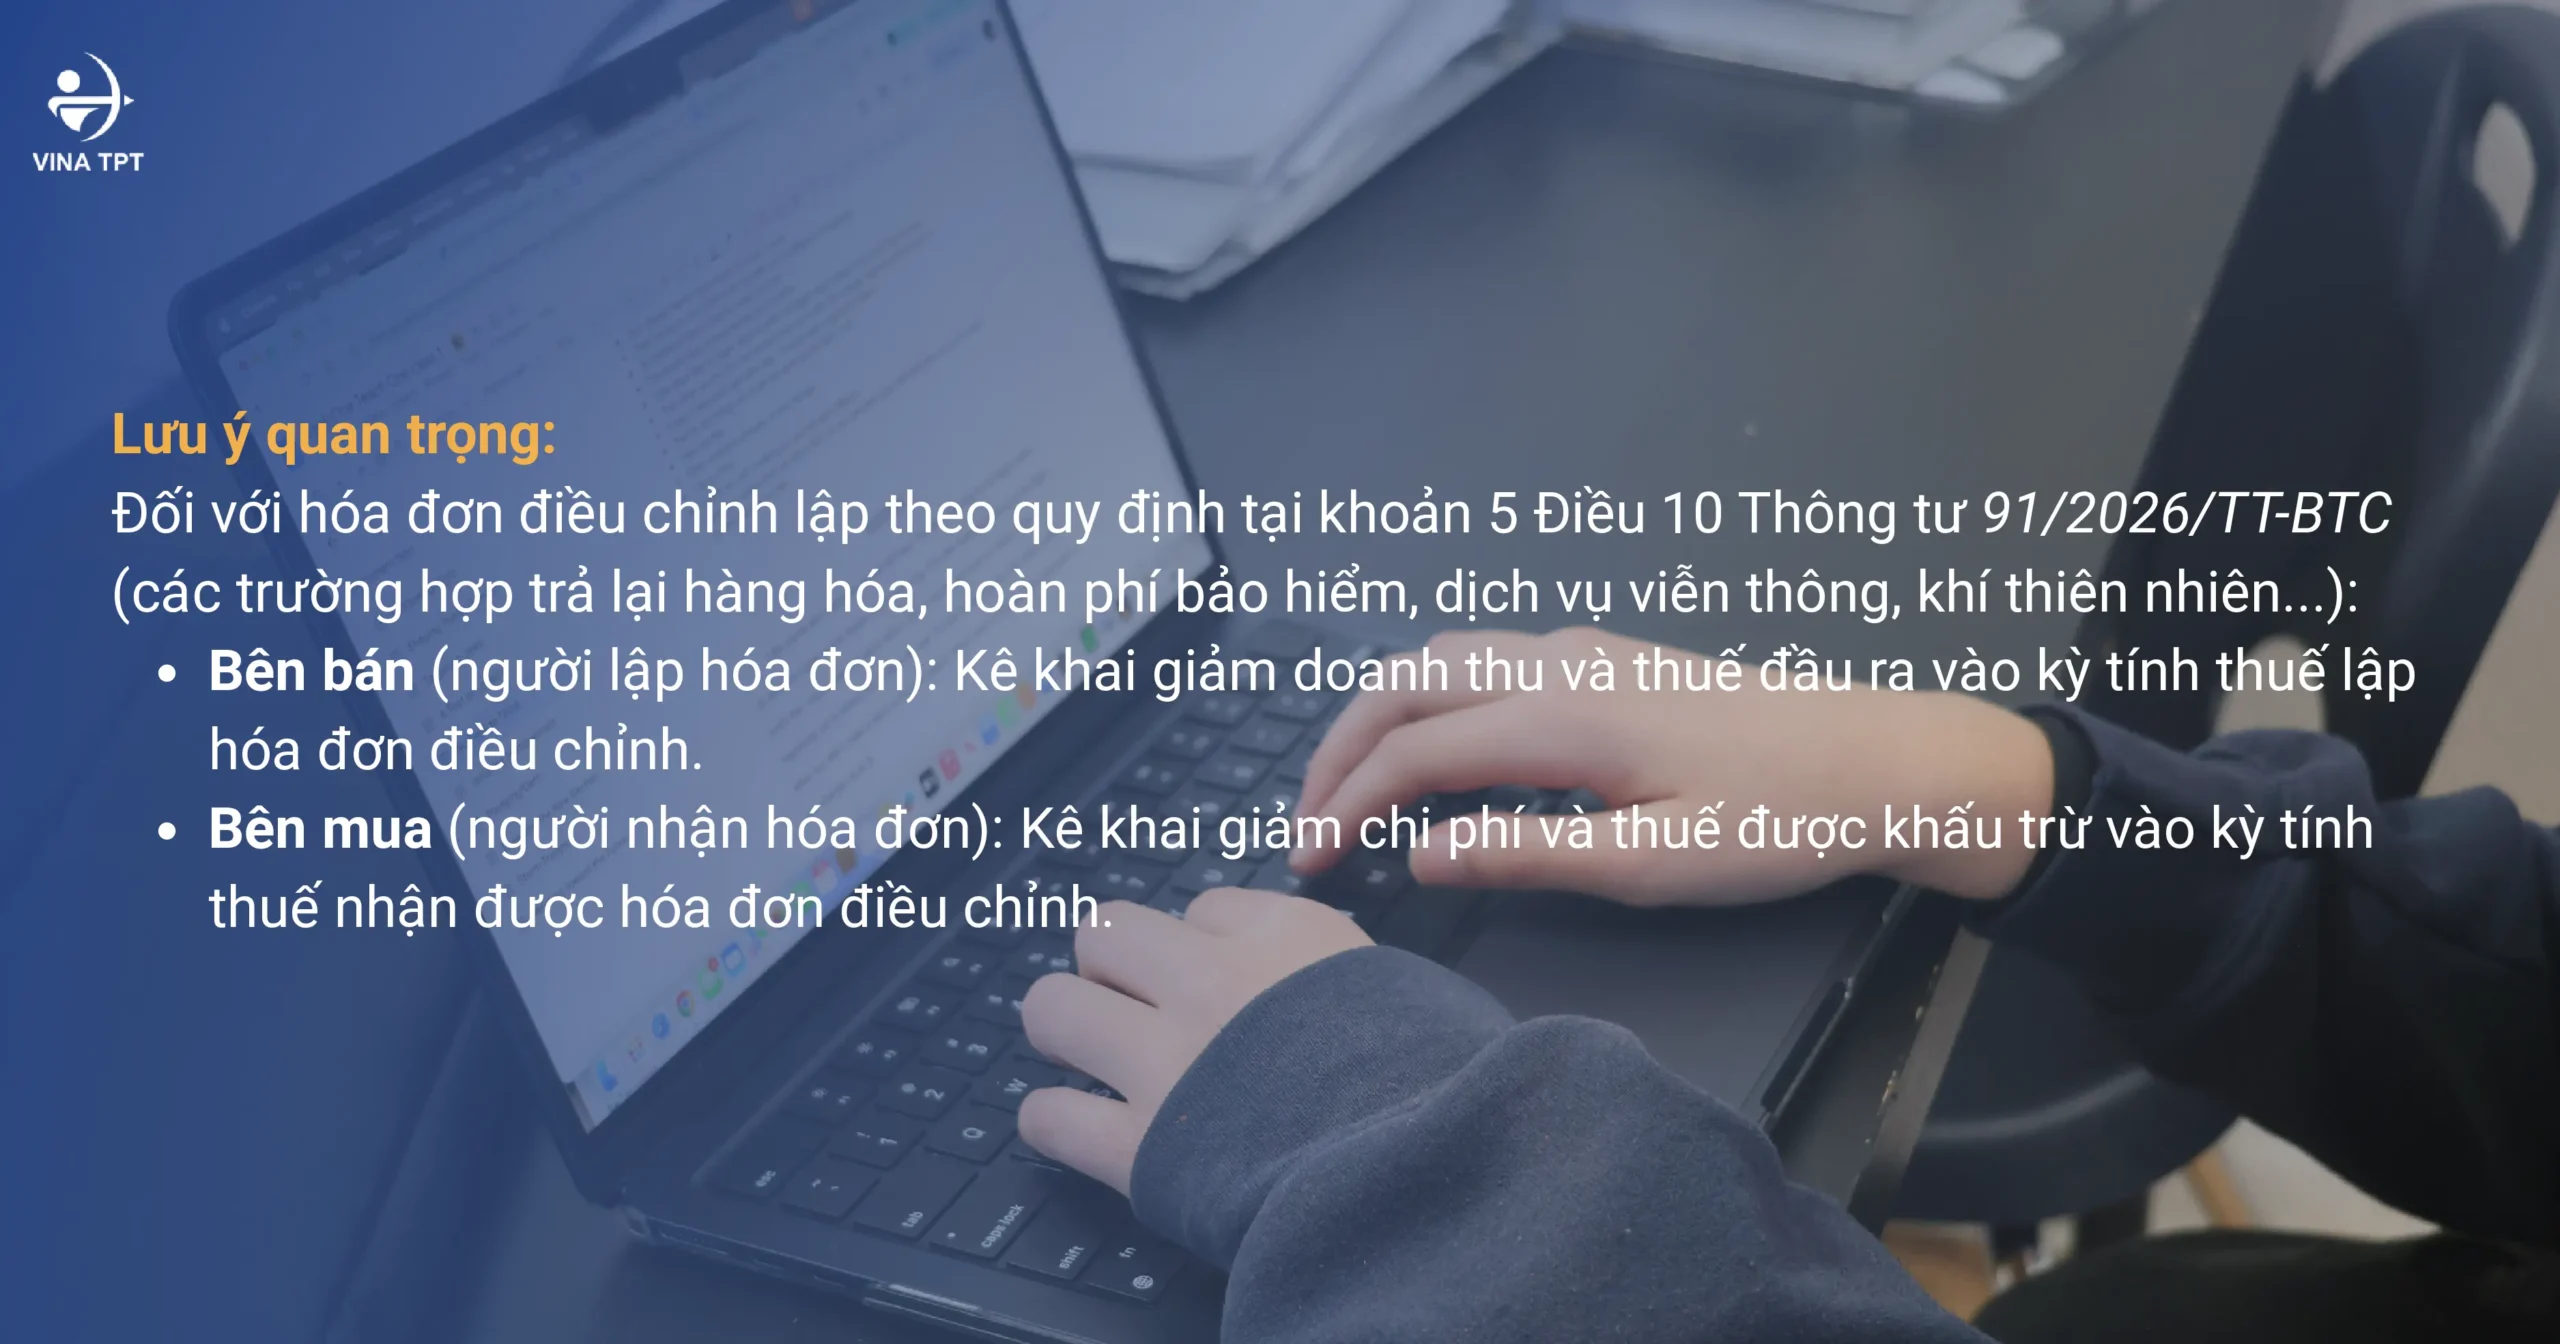
Lưu ý đặc biệt: Đối với hóa đơn điều chỉnh lập theo quy định tại khoản 5 Điều 10 Thông tư 91/2026/TT-BTC (các trường hợp trả lại hàng hóa, hoàn phí bảo hiểm, dịch vụ viễn thông, khí thiên nhiên…):

  • Bên bán (người lập hóa đơn): Kê khai giảm doanh thu và thuế đầu ra vào kỳ tính thuế lập hóa đơn điều chỉnh.
  • Bên mua (người nhận hóa đơn): Kê khai giảm chi phí và thuế được khấu trừ vào kỳ tính thuế nhận được hóa đơn điều chỉnh.

ke-khai-bo-sung-thue-gtgt-khi-phat-hien-sai-sot-hoa-don-theo-quy-dinh-moi-nhat-2026

2. Những Trường Hợp Không Bắt Buộc Khai Bổ Sung Kỳ Gốc

Nắm vững các trường hợp miễn trừ khai bổ sung về kỳ gốc giúp bộ phận kế toán tiết kiệm đáng kể thời gian và tránh gây xáo trộn sổ sách kế toán đã quyết toán:

  • Chỉ ảnh hưởng chỉ tiêu thuế khấu trừ chuyển kỳ sau: Trường hợp sai sót hóa đơn đầu vào làm thay đổi số thuế GTGT còn được khấu trừ nhưng không dẫn đến phát sinh thêm số thuế GTGT phải nộp hoặc số thuế GTGT đã hoàn của kỳ gốc.
  • Sai sót làm giảm số thuế GTGT phải nộp của kỳ gốc: Đối với hóa đơn đầu vào bị bỏ sót hoặc hóa đơn điều chỉnh tăng thuế đầu vào của người mua, doanh nghiệp được quyền hạch toán bổ sung vào kỳ tính thuế hiện tại (kỳ phát hiện).
  • Hóa đơn điều chỉnh do trả lại hàng hóa/giảm giá: Được thực hiện kê khai song phương ở kỳ hiện tại giữa bên bán và bên mua theo đúng thời điểm lập và nhận hóa đơn điều chỉnh.

Xác định đúng bản chất của từng loại sai sót giúp doanh nghiệp tối ưu hóa quy trình kê khai, tránh thực hiện các thủ tục bổ sung không cần thiết.

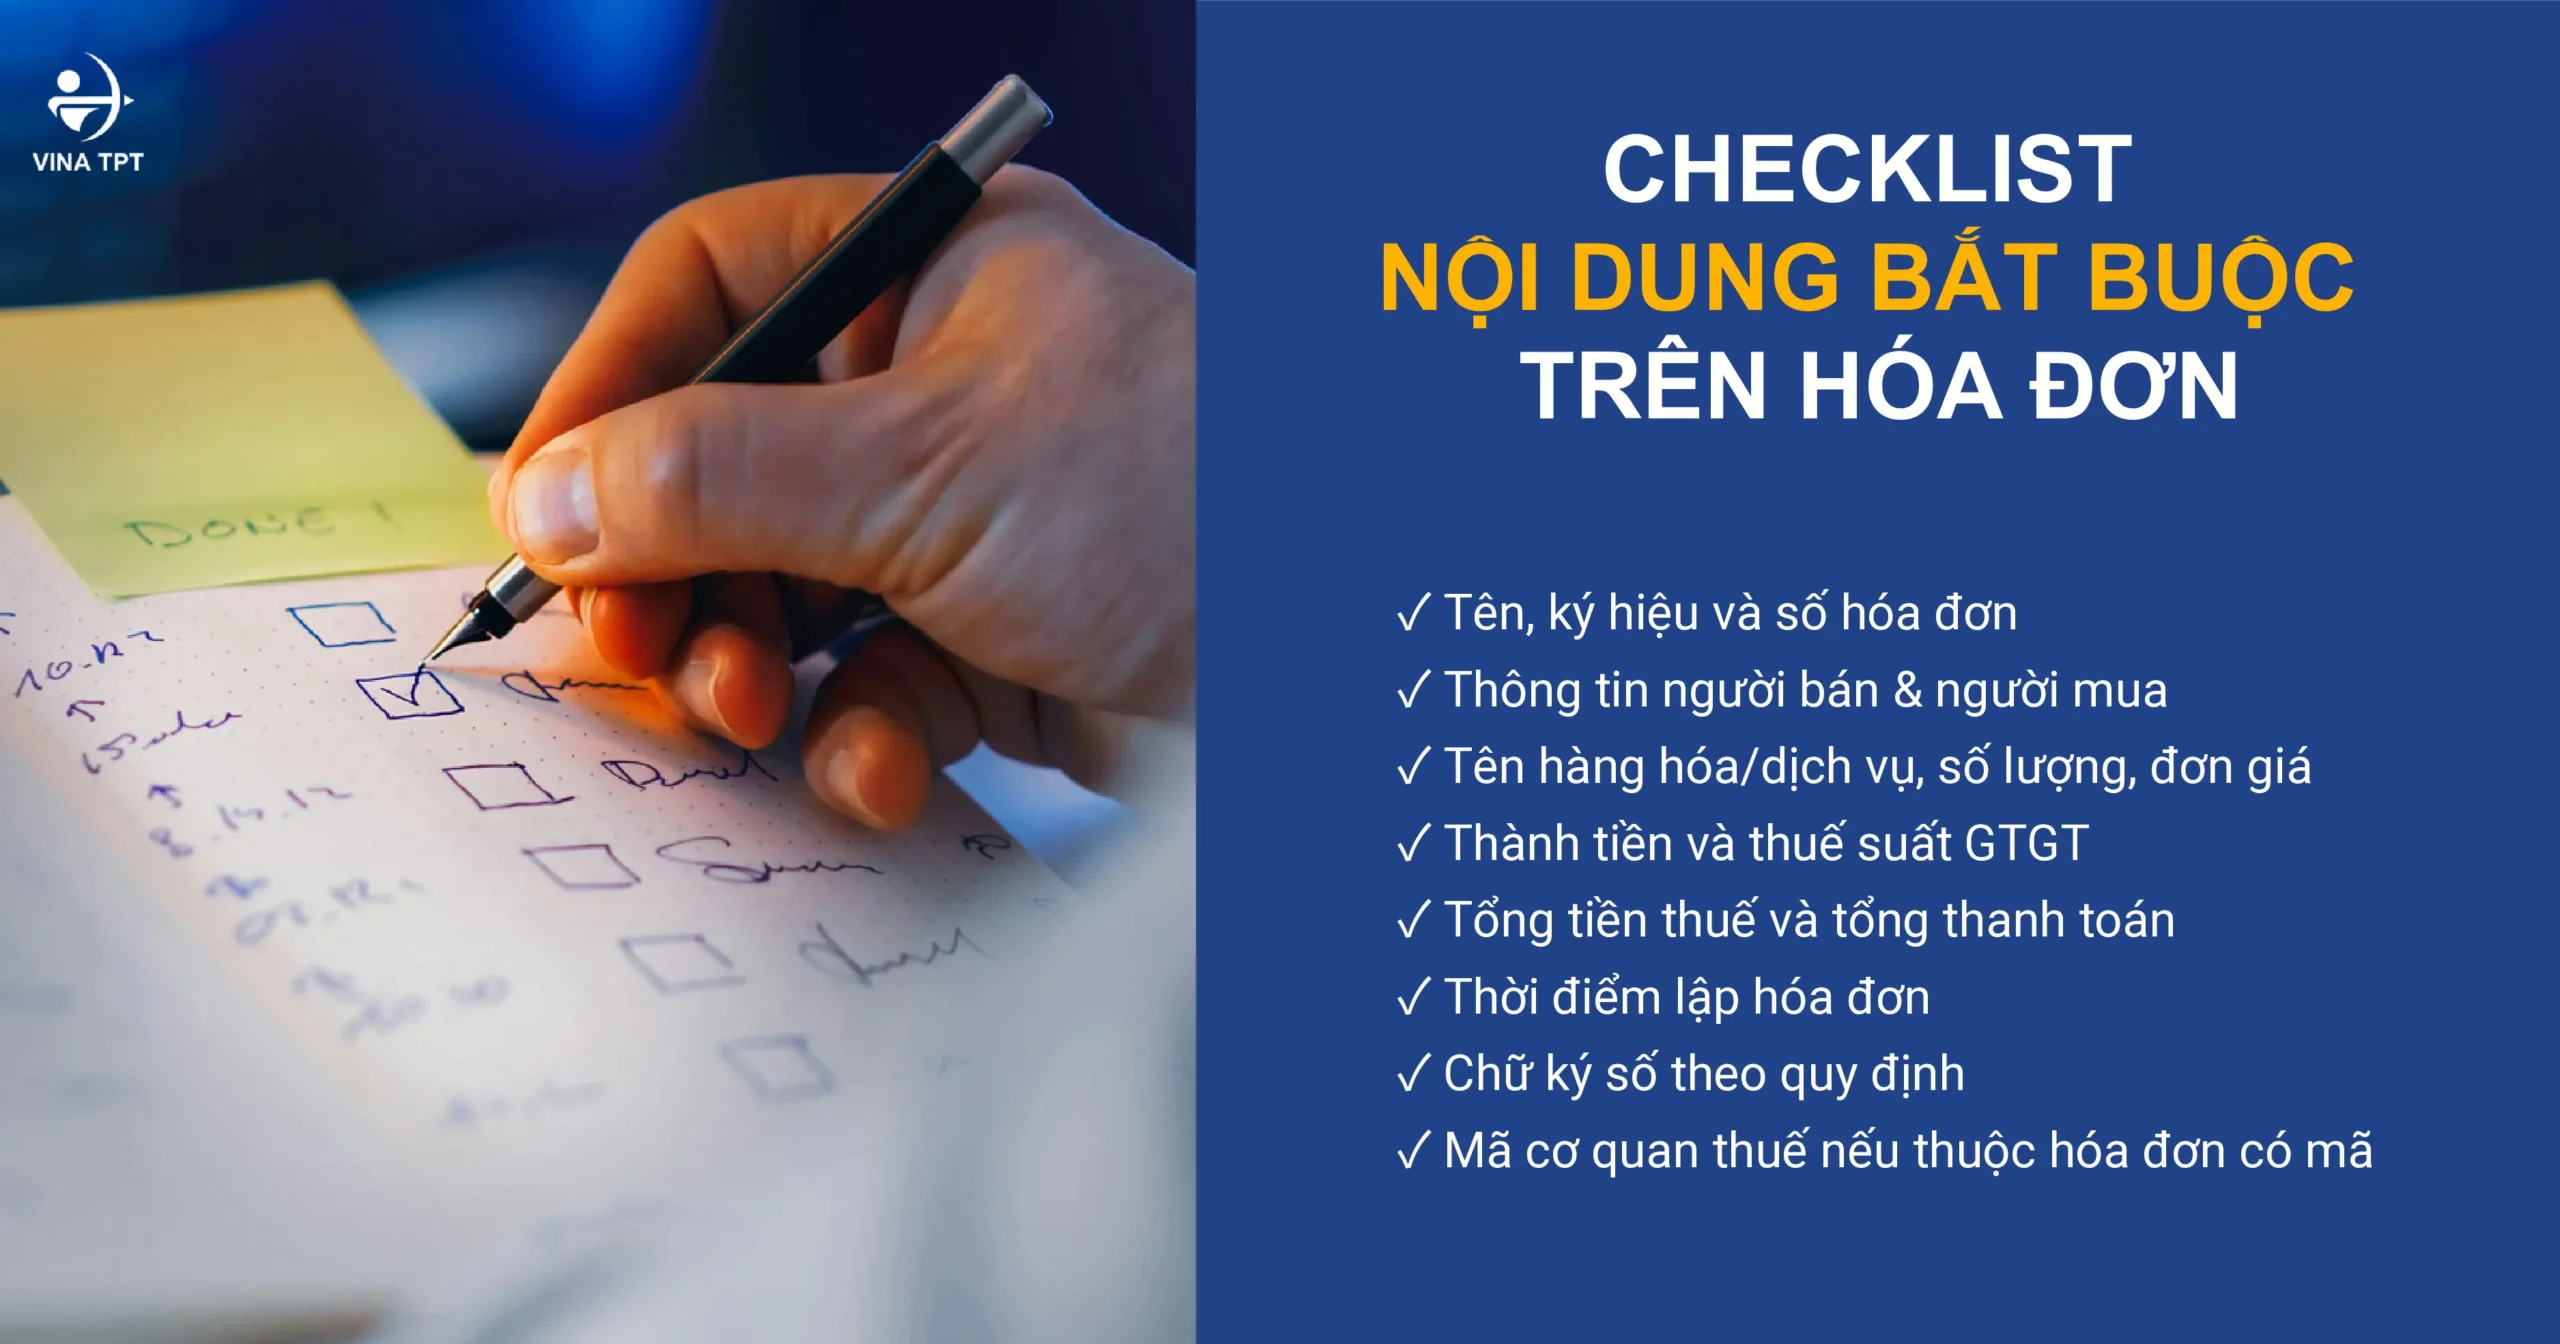
3. Hóa Đơn Phải Có Những Nội Dung Bắt Buộc Nào?

Để hạn chế tối đa rủi ro phải thực hiện xử lý hóa đơn sai sót thuế GTGT, khi lập cũng như kiểm tra hóa đơn đầu vào, doanh nghiệp cần đảm bảo hóa đơn có đầy đủ các nội dung bắt buộc theo khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP:

  • Tên hóa đơn, ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn và số hóa đơn.
  • Tên, địa chỉ, mã số thuế của người bán; Tên, địa chỉ, mã số thuế của người mua (nếu người mua có mã số thuế).
  • Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế GTGT, thuế suất thuế GTGT, tổng số tiền thuế GTGT theo từng loại thuế suất, tổng cộng tiền thuế GTGT, tổng số tiền thanh toán đã có thuế GTGT.
  • Chữ ký số của người bán; Chữ ký số của người mua (nếu có thỏa thuận).
  • Thời điểm lập hóa đơn điện tử.
  • Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế.
  • Phí, phụ thu thuộc ngân sách nhà nước và các nội dung khác liên quan (nếu có).

Hóa đơn thiếu hoặc sai lệch bất kỳ chỉ tiêu bắt buộc nào nêu trên đều có nguy cơ bị Cơ quan Thuế từ chối điều kiện khấu trừ thuế GTGT đầu vào.

ke-khai-bo-sung-thue-gtgt-khi-phat-hien-sai-sot-hoa-don-theo-quy-dinh-moi-nhat-2026

4. Những lưu Ý Thực Tế Khi Thực Hiện Kê Khai Bổ Sung Thuế GTGT

Trong thực tế vận hành kế toán, khi tiến hành khai bổ sung thuế GTGT, doanh nghiệp cần tuân thủ các quy tắc an toàn sau:

  • Rà soát kỹ kỳ gốc: Xác định chính xác kỳ tính thuế gốc bị ảnh hưởng trước khi thực hiện lập Tờ khai bổ sung (Mẫu 01/KHBS).
  • Lưu trữ hồ sơ giải trình: Lưu trữ hệ thống chứng từ đi kèm gồm: Hóa đơn điện tử điều chỉnh/thay thế, Biên bản thỏa thuận sai sót (nếu có), Tờ khai bổ sung và Bản giải trình khai bổ sung.
  • Đánh giá tiền chậm nộp: Nếu việc kê khai bổ sung làm tăng số thuế phải nộp của kỳ gốc, doanh nghiệp phải chủ động nộp ngay số thuế tăng thêm cùng tiền chậm nộp (nếu có) để tránh bị cưỡng chế thuế.
  • Kiểm tra tính liên hoàn của chỉ tiêu [22] và [43]: Khi điều chỉnh chỉ tiêu thuế GTGT còn được khấu trừ chuyển kỳ sau, kế toán cần đảm bảo số liệu được theo dõi chính xác trên chỉ tiêu của tờ khai kỳ hiện tại.

Thực hiện kê khai bổ sung thuế GTGT theo chuẩn mực Thông tư 91/2026/TT-BTC và Nghị định 252/2026/NĐ-CP đòi hỏi kế toán phải hiểu rõ bản chất từng giao dịch điều chỉnh. Việc áp dụng đúng quy định không chỉ giúp doanh nghiệp bảo vệ tối đa quyền lợi khấu trừ thuế mà còn hạn chế rủi ro xử phạt vi phạm hành chính.

Nếu quý doanh nghiệp gặp khó khăn trong việc rà soát hệ thống hóa đơn, xử lý các tình huống hóa đơn sai sót phức tạp hoặc cần dịch vụ kê khai thuế gtgt trọn gói, hãy liên hệ ngay với Vina TPT để được tư vấn và hỗ trợ chuyên sâu.

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ

Hóa đơn không chịu Thuế GTGT có phải kê khai không?

HOA-DON-KHONG-CHIU-THUE-GTGT-CO-PHAI-KE-KHAI-KHONG

HOA-DON-KHONG-CHIU-THUE-GTGT-CO-PHAI-KE-KHAI-KHONGTrong quá trình thực hiện nghiệp vụ hạch toán, nhiều nhân sự kế toán và chủ doanh nghiệp thường xuyên thắc mắc: “Hóa đơn không chịu thuế GTGT có phải kê khai không?” khi nhận được các chứng từ hóa đơn không chịu thuế GTGT từ nhà cung cấp.
Trả lời ngắn gọn theo đúng tinh thần hướng dẫn nghiệp vụ của Tổng cục Thuế: Đối với các hóa đơn mua vào của hàng hóa, dịch vụ thuộc đối tượng không chịu thuế giá trị gia tăng (GTGT), doanh nghiệp không bắt buộc phải kê khai trên bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào phục vụ cho kỳ kê khai thuế GTGT.

Nội dung dưới đây sẽ phân tích chi tiết căn cứ pháp lý, rà soát danh mục các đối tượng không chịu thuế GTGT và hướng dẫn cách xử lý kê khai hóa đơn đầu vào không chịu thuế chuẩn xác nhất nhằm đảm bảo tính tuân thủ pháp luật thuế cho doanh nghiệp.

1. Những Mặt Hàng, Dịch Vụ Nào Không Chịu Thuế Giá Trị Gia Tăng?

Căn cứ quy định tại Điều 5 Luật Thuế Giá trị gia tăng 2008 (được sửa đổi, bổ sung qua các năm và cập nhật đồng bộ trong hệ thống pháp luật thuế hiện hành), Nhà nước áp dụng chính sách không chịu thuế GTGT đối với một số nhóm hàng hóa, dịch vụ thiết yếu, phục vụ an sinh xã hội hoặc khuyến khích phát triển các ngành kinh tế mũi nhọn.

Doanh nghiệp cần nắm rõ danh mục 14 nhóm hàng hóa, dịch vụ trọng yếu thuộc đối tượng không chịu thuế GTGT dưới đây:

  1. Sản phẩm nông – lâm – thủy sản: Sản phẩm trồng trọt, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ mới qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.
  2. Vật tư nông nghiệp đầu vào: Giống cây trồng, giống vật nuôi bao gồm trứng giống, con giống, cây giống, hạt giống, tinh dịch, phôi, vật liệu di truyền.
  3. Dịch vụ hỗ trợ sản xuất nông nghiệp: Tưới, tiêu nước; cày, bừa đất; nạo vét kênh, mương nội đồng phục vụ sản xuất nông nghiệp; dịch vụ thu hoạch sản phẩm nông nghiệp.
  4. Phân bón và máy móc nông nghiệp: Phân bón; thức ăn chăn nuôi, thức ăn thủy sản; máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp.
  5. Sản phẩm muối: Muối được sản xuất từ nước biển, muối mỏ tự nhiên, muối tinh, muối i-ốt mà thành phần chính có đa số là clorua natri (NaCl).
  6. Quyền sử dụng đất: Chuyển quyền sử dụng đất theo quy định của pháp luật về đất đai.
  7. Dịch vụ bảo hiểm an sinh: Bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm người học, các dịch vụ bảo hiểm khác liên quan đến con người; bảo hiểm vật nuôi, bảo hiểm cây trồng, các dịch vụ bảo hiểm nông nghiệp khác.
  8. Dịch vụ tài chính – ngân hàng – chứng khoán: Dịch vụ cấp tín dụng; kinh doanh chứng khoán; chuyển nhượng vốn; bán nợ; kinh doanh ngoại tệ; dịch vụ tài chính phái sinh.
  9. Dịch vụ y tế và thú y: Dịch vụ khám bệnh, chữa bệnh, phòng bệnh cho người và vật nuôi; dịch vụ chăm sóc người cao tuổi, người khuyết tật.
  10. Giáo dục và đào tạo: Dạy học, dạy nghề theo quy định của pháp luật về giáo dục và giáo dục nghề nghiệp.
  11. Báo chí và xuất bản: Xuất bản, nhập khẩu, phát hành báo, tạp chí, bản tin chuyên ngành, sách chính trị, sách giáo khoa, giáo trình, sách văn bản pháp luật, sách khoa học – kỹ thuật.
  12. Vận tải hành khách công cộng: Dịch vụ vận chuyển hành khách công cộng bằng xe buýt, xe điện theo tuyến quy định.
  13. Sở hữu trí tuệ và chuyển giao công nghệ: Chuyển giao công nghệ theo quy định của Luật Chuyển giao công nghệ; chuyển nhượng quyền sở hữu trí tuệ theo quy định của Luật Sở hữu trí tuệ.
  14. Hàng hóa, dịch vụ đặc thù khác: Hàng hóa nhập khẩu trong trường hợp viện trợ trợ cấp phi chính phủ, quà tặng cho cơ quan nhà nước; hàng hóa, dịch vụ của hộ, cá nhân kinh doanh có mức doanh thu hàng năm dưới ngưỡng quy định.

HOA-DON-KHONG-CHIU-THUE-GTGT-CO-PHAI-KE-KHAI-KHONG

2. Hóa Đơn Không Chịu Thuế Giá Trị Gia Tăng Có Phải Kê Khai Không?

Kế toán KHÔNG BẮT BUỘC phải lập Bảng kê hoặc đưa các hóa đơn này lên Tờ khai thuế GTGT (Mẫu 01/GTGT).

Thuế tại Mục 2 Công văn 4943/TCT-CS do Tổng cục Thuế ban hành về việc kê khai thuế GTGT đối với hàng hóa, dịch vụ mua vào: “Các hóa đơn của hàng hóa, dịch vụ mua vào thuộc đối tượng không chịu thuế thì không phải kê khai trên bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào theo quy định tại Thông tư số 156/2013/TT-BTC và Thông tư số 119/2014/TT-BTC.”

Giải thích bản chất quản lý thuế

  • Bản chất kinh tế: Đối với các giao dịch mua hàng hóa, dịch vụ không thuộc diện chịu thuế GTGT, trên hóa đơn tài chính tại chỉ tiêu thuế suất và tiền thuế GTGT sẽ gạch chéo hoặc ghi rõ dòng chữ “Không chịu thuế GTGT”.
  • Nguyên tắc khấu trừ: Vì không phát sinh tiền thuế GTGT đầu vào, giao dịch này hoàn toàn không làm phát sinh số thuế GTGT được khấu trừ hay nghĩa vụ thuế GTGT phải nộp của doanh nghiệp.
  • Quy trình kê khai: Việc loại bỏ các chứng từ này khỏi hệ thống tờ khai thuế GTGT giúp đơn giản hóa thủ tục hành chính, giảm tải khối lượng dữ liệu kê khai không cần thiết mà vẫn đảm bảo tính chính xác trong công tác quản lý thuế.

3. Hóa Đơn Không Chịu Thuế GTGT Từ 5 Triệu Đồng Trở Lên Có Cần Thanh Toán Không Dùng Tiền Mặt Không?

Khi xử lý các hóa đơn không chịu thuế GTGT có giá trị giao dịch lớn (đặc biệt là các hóa đơn từ 5 triệu đồng trở lên theo quy định pháp luật thuế áp dụng từ năm 2025), kế toán cần tách biệt rõ ràng giữa hai nghĩa vụ quản lý thuế: Thuế GTGT và Thuế Thu nhập doanh nghiệp (TNDN).

  • Xét dưới góc độ Thuế GTGT: Theo quy định thông thường, hóa đơn đầu vào từ 5 triệu đồng trở lên bắt buộc phải có chứng từ thanh toán không dùng tiền mặt thì mới đủ điều kiện khấu trừ thuế GTGT đầu vào. Tuy nhiên, do loại hóa đơn này thuộc đối tượng không chịu thuế GTGT (tiền thuế bằng 0), doanh nghiệp không phát sinh quyền lợi khấu trừ thuế. Vì vậy, điều kiện thanh toán không dùng tiền mặt không làm ảnh hưởng đến nghĩa vụ hay quyền lợi về thuế GTGT.

  • Xét dưới góc độ Thuế TNDN (Rất quan trọng): Căn cứ các quy định hiện hành về Thuế TNDN, để một khoản chi phí mua hàng hóa, dịch vụ có hóa đơn từ 5 triệu đồng trở lên (đã bao gồm GTGT nếu có) được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, bắt buộc phải đáp ứng điều kiện có chứng từ thanh toán không dùng tiền mặt (chuyển khoản qua ngân hàng, séc, ủy nhiệm chi…).

Dù việc kê khai hóa đơn đầu vào không chịu thuế trên tờ khai thuế GTGT là không bắt buộc, doanh nghiệp BẮT BUỘC PHẢI THỰC HIỆN thanh toán không dùng tiền mặt đối với các hóa đơn không chịu thuế GTGT có giá trị từ 5 triệu đồng trở lên. Việc này đảm bảo toàn bộ chi phí mua hàng nêu trên được Cơ quan Thuế chấp nhận là chi phí hợp lý, hợp lệ khi quyết toán thuế TNDN cuối năm.

4. Khuyến nghị cho bộ phận kế toán – tài chính:

Thực hiện đúng hướng dẫn tại Công văn 4943/TCT-CS, các hóa đơn không chịu thuế GTGT mua vào không cần phải kê khai trên bảng kê và tờ khai thuế GTGT hàng tháng/quý. Tuy nhiên, quản trị chi phí và hóa đơn vẫn đòi hỏi sự cẩn trọng cao độ từ bộ phận kế toán.

  • Phân loại chuẩn xác: Thường xuyên cập nhật quy định tại Điều 5 Luật Thuế GTGT để phân biệt chính xác hàng hóa không chịu thuế với hàng hóa chịu thuế suất 0% hoặc hàng hóa không phải kê khai, tính nộp thuế.
  • Lưu trữ chứng từ: Mặc dù không kê khai lên tờ khai thuế GTGT, toàn bộ hóa đơn đầu vào không chịu thuế vẫn phải được lưu trữ, hạch toán đầy đủ vào sổ sách kế toán (tài khoản chi phí, giá thành).
  • Đảm bảo chứng từ thanh toán: Bắt buộc tuân thủ điều kiện thanh toán qua ngân hàng đối với các hóa đơn có giá trị từ 5 triệu đồng trở lên để bảo vệ chi phí được trừ khi quyết toán thuế TNDN.

Nếu quý doanh nghiệp đang gặp vướng mắc trong công tác rà soát chứng từ thuế, phân loại hóa đơn đầu vào hoặc cần một giải pháp quản trị kế toán an toàn, hãy liên hệ ngay với đội ngũ chuyên gia của Vina TPT để được tư vấn và hỗ trợ dịch vụ kế toán – thuế trọn gói chuyên nghiệp.


BOOK A FREE CONSULTATION

Văn phòng chia sẻ có phải là địa chỉ đăng ký kinh doanh hợp lệ không?

Van-phong-chia-se-co-phai-la-dia-chi-dang-ky-kinh-doanh-hop-le-khong

Is-a-Vina-tPT-Shared-Office-a-Valid-Company-Registration-Address

Nhiều nhà đầu tư nước ngoài khi chuẩn bị thành lập công ty tại Việt Nam thường phải đối mặt với một câu hỏi cốt lõi: “Mô hình văn phòng chia sẻ có được chấp nhận là địa chỉ đăng ký kinh doanh hợp pháp theo quy định hiện hành của pháp luật Việt Nam hay không?”

Đây là một vấn đề pháp lý đặc biệt quan trọng, bởi lẽ địa chỉ đăng ký kinh doanh đóng vai trò quyết định trong việc thẩm định hồ sơ cấp Giấy chứng nhận đăng ký đầu tư (IRC) và Giấy chứng nhận đăng ký doanh nghiệp (ERC). Đồng thời, điều này cũng ảnh hưởng trực tiếp đến toàn bộ thủ tục kê khai thuế và quy trình mở tài khoản ngân hàng sau này.

Bài viết dưới đây sẽ giải đáp chi tiết cho câu hỏi này, đồng thời mang đến một góc nhìn toàn diện về các điều kiện pháp lý, lợi ích vận hành và những lưu ý quan trọng dành cho nhà đầu tư khi lựa chọn mô hình này.

1. Địa chỉ đăng ký kinh doanh tại Việt Nam là gì?

Theo quy định của Luật Doanh nghiệp Việt Nam, địa chỉ đăng ký kinh doanh (trụ sở chính) là địa điểm liên lạc thực tế của doanh nghiệp trên lãnh thổ Việt Nam. Địa chỉ này phải được xác định rõ ràng, bao gồm số nhà, ngách, hẻm, ngõ phố, phố, đường hoặc thôn, xóm, ấp, xã, phường, thị trấn, huyện, quận, thị xã, thành phố thuộc tỉnh, tỉnh hoặc thành phố trực thuộc trung ương.

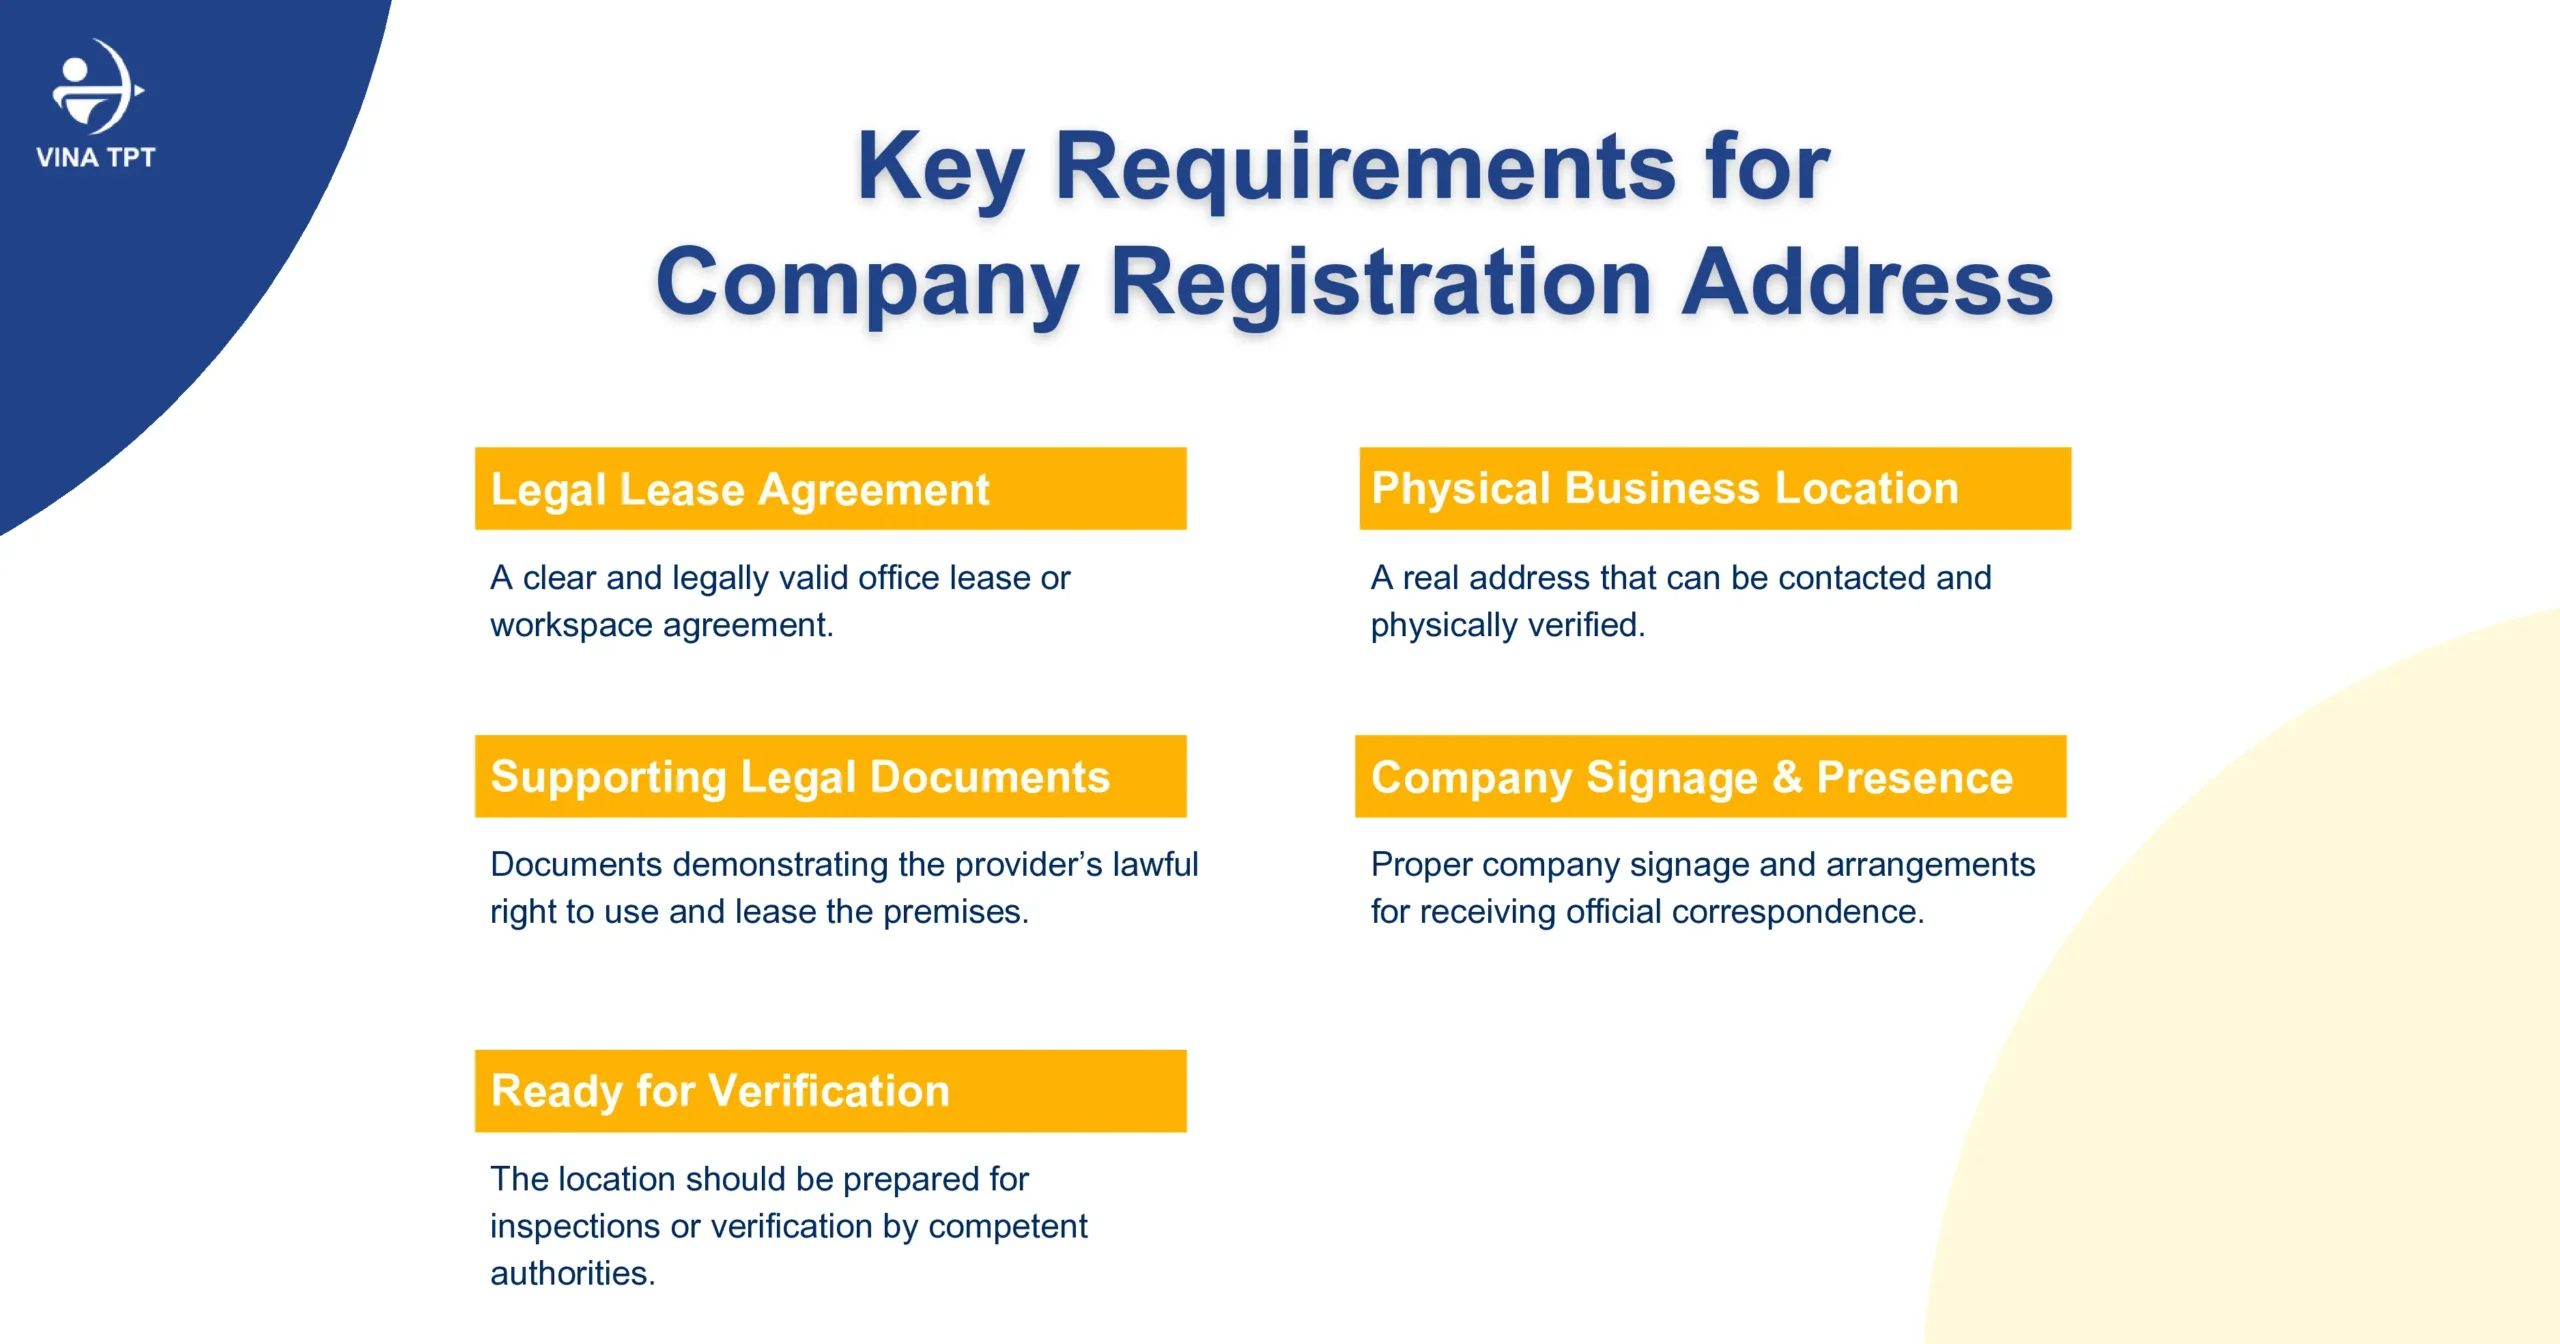
Một địa chỉ trụ sở chính hợp pháp phải đáp ứng các yêu cầu cơ bản sau:

  • Sự hiện diện thực tế: Phải là một địa điểm có thật, có thể liên lạc được và có thể nhận các thông báo, thư từ hành chính một cách dễ dàng.
  • Quyền sử dụng hợp pháp: Doanh nghiệp phải chứng minh được quyền sử dụng hợp pháp của mình thông qua hợp đồng thuê, hợp đồng mượn hoặc giấy chứng nhận quyền sở hữu của bên cho thuê.
  • An toàn & Phòng cháy chữa cháy (PCCC): Tòa nhà trụ sở phải tuân thủ đầy đủ các tiêu chuẩn về an toàn kết cấu, phòng cháy và chữa cháy (PCCC) và quy hoạch sử dụng đất theo pháp luật xây dựng.

Địa chỉ đăng ký không chỉ là cơ sở để cơ quan quản lý nhà nước cấp giấy phép hoạt động (ERC), mà còn là nền tảng pháp lý để cơ quan thuế thực hiện quản lý trực tiếp, để ngân hàng thẩm định hồ sơ mở tài khoản doanh nghiệp, và là nền tảng tạo dựng niềm tin khi thiết lập giao dịch với các đối tác kinh doanh.

2. Văn phòng chia sẻ có thể được sử dụng làm địa chỉ đăng ký kinh doanh không?

Theo Luật Doanh nghiệp, địa chỉ đăng ký kinh doanh (trụ sở chính) phải là địa chỉ liên lạc thực tế của doanh nghiệp trên lãnh thổ Việt Nam. Địa chỉ này phải được xác định rõ ràng (số nhà, đường, phường/xã, quận/huyện, tỉnh/thành phố) và đáp ứng các điều kiện cơ bản sau:

  • Sự hiện diện thực tế: Phải là một địa điểm có thật, có thể liên lạc được và có thể nhận các thông báo, thư từ hành chính.
  • Quyền sử dụng hợp pháp: Doanh nghiệp phải chứng minh được quyền sử dụng hợp pháp thông qua hợp đồng thuê, hợp đồng mượn hoặc các giấy tờ chứng minh quyền sở hữu của bên cho thuê.
  • An toàn & Phòng cháy chữa cháy (PCCC): Tòa nhà/trụ sở phải tuân thủ các tiêu chuẩn về an toàn kết cấu, phòng cháy và chữa cháy (PCCC) và quy hoạch theo pháp luật xây dựng.

Do đó, văn phòng chia sẻ hoàn toàn có thể được sử dụng làm địa chỉ đăng ký kinh doanh nếu đáp ứng đầy đủ các điều kiện nêu trên.

Trên thực tế, các đơn vị cung cấp dịch vụ văn phòng chia sẻ chuyên nghiệp hỗ trợ doanh nghiệp FDI hoàn toàn có thể cung cấp địa chỉ đăng ký kinh doanh đáp ứng các yêu cầu này, tùy thuộc vào tình trạng pháp lý và hồ sơ của từng mặt bằng cụ thể.

Van-phong-chia-se-co-phai-la-dia-chi-dang-ky-kinh-doanh-hop-le-khong

3. Lợi ích khi sử dụng văn phòng chia sẻ làm địa chỉ đăng ký kinh doanh

Việc lựa chọn văn phòng chia sẻ làm địa chỉ đăng ký kinh doanh có thể mang lại những lợi ích đáng kể về mặt tài chính và vận hành cho các nhà đầu tư nước ngoài khi bước vào thị trường Việt Nam. Lợi ích dễ nhận thấy nhất là khả năng tối ưu hóa ngân sách hoạt động, giúp doanh nghiệp tiết kiệm lên đến 80% chi phí so với việc ký hợp đồng dài hạn để thuê và thi công nội thất cho một không gian văn phòng truyền thống chỉ nhằm mục đích có được địa điểm đăng ký kinh doanh.

Ngoài bài toán chi phí, giải pháp này còn nâng tầm vị thế thương hiệu, vì doanh nghiệp nghiễm nhiên sở hữu một địa chỉ giao dịch nằm tại các tòa nhà cao tầng uy tín ở trung tâm thành phố. Sự chuyên nghiệp này tạo dựng niềm tin đáng kể đối với đối tác, khách hàng cũng như các cơ quan quản lý. Hơn nữa, tính linh hoạt của văn phòng chia sẻ cho phép doanh nghiệp dễ dàng mở rộng không gian làm việc khi số lượng nhân sự tăng lên mà không làm xáo trộn cấu trúc pháp lý ban đầu. Quan trọng nhất, việc sử dụng một không gian làm việc thực tế được quản lý bài bản giúp doanh nghiệp duy trì việc tuân thủ pháp luật liên tục và loại bỏ hoàn toàn rủi ro bị khóa Mã số thuế (MST) do nghi ngờ không hoạt động tại trụ sở đã đăng ký.

4. Những rủi ro khi lựa chọn địa chỉ đăng ký kinh doanh

Mặc dù việc sử dụng không gian chia sẻ làm địa chỉ trụ sở là hợp pháp, các nhà đầu tư vẫn cần cẩn trọng với những rủi ro vận hành tiềm ẩn:

  • Bên cho thuê không đủ năng lực pháp lý: Một số đơn vị cung cấp mặt bằng quy mô nhỏ không có chức năng pháp lý hoặc không được sự cho phép của chủ tòa nhà để cho thuê lại, dẫn đến việc hồ sơ đăng ký kinh doanh bị Sở Kế hoạch và Đầu tư từ chối.
  • Địa chỉ nằm trong danh sách cảnh báo thuế: Nếu một địa điểm có quá nhiều công ty “ma” (công ty vỏ bọc) đăng ký nhưng không thực sự hoạt động, cơ quan thuế có thể đưa địa chỉ đó vào diện ưu tiên thanh tra, làm ảnh hưởng đến khả năng xuất hóa đơn điện tử của công ty.
  • Thiếu hỗ trợ trong quá trình kiểm tra thực tế: Khi các cơ quan quản lý nhà nước tiến hành kiểm tra đột xuất, nếu bên cho thuê không hỗ trợ xác minh sự hiện diện của doanh nghiệp, công ty sẽ có nguy cơ bị khóa Mã số thuế vì lý do “không hoạt động tại địa chỉ đã đăng ký”.

Văn phòng chia sẻ có phải là địa chỉ đăng ký kinh doanh hợp lệ không (2)

6. Văn phòng chia sẻ Vina TPT hỗ trợ đăng ký kinh doanh như thế nào?

Vina TPT cung cấp giải pháp trọn gói hỗ trợ đăng ký kinh doanh kết hợp với dịch vụ cho thuê văn phòng chia sẻ dành cho các nhà đầu tư nước ngoài tại Việt Nam.

Khi khách hàng sử dụng dịch vụ thành lập công ty của Vina TPT, chúng tôi có thể đồng thời cung cấp văn phòng chia sẻ để làm địa chỉ đăng ký kinh doanh hợp pháp, cùng với các hồ sơ văn phòng cần thiết phục vụ cho quá trình đăng ký. Giải pháp này giúp doanh nghiệp đáp ứng trọn vẹn các yêu cầu pháp lý ngay từ giai đoạn xin cấp IRC và ERC, đồng thời tiết kiệm chi phí so với việc thuê văn phòng truyền thống.

Sau khi công ty được thành lập, Vina TPT tiếp tục hỗ trợ các dịch vụ vận hành trọng yếu, bao gồm:

  • Cung cấp địa chỉ đăng ký kinh doanh hợp pháp: Đảm bảo một địa chỉ thương mại đạt chuẩn, đáp ứng đầy đủ các điều kiện pháp lý để đăng ký ERC và IRC, mở tài khoản ngân hàng và xuất hóa đơn giá trị gia tăng.
  • Hỗ trợ trọn gói hồ sơ văn phòng: Chuẩn bị sẵn sàng hợp đồng thuê, bản sao hồ sơ mặt bằng và các xác nhận pháp lý nhằm hỗ trợ quá trình thẩm định của cơ quan nhà nước.
  • Giải pháp tích hợp “tất cả trong một”: Kết hợp hoàn hảo giữa cơ sở hạ tầng không gian làm việc với dịch vụ tư vấn thành lập doanh nghiệp, dịch vụ kế toán – thuế và quản lý lương.
  • Hỗ trợ tuân thủ pháp luật: Đội ngũ Vina TPT trực tiếp hỗ trợ treo biển hiệu công ty, tiếp đón các đoàn kiểm tra thực tế từ cơ quan thuế và tiếp nhận thư từ hành chính một cách chuyên nghiệp.

Nhờ mô hình tích hợp này, nhà đầu tư chỉ cần làm việc với một đối tác duy nhất cho cả thủ tục thành lập và không gian làm việc, giúp quá trình khởi sự kinh doanh tại Việt Nam trở nên nhanh chóng, thuận tiện và tuân thủ hoàn toàn các quy định pháp luật.

Bạn đang tìm kiếm một địa chỉ đăng ký kinh doanh uy tín và tuân thủ pháp luật tại TP. Hồ Chí Minh? Hãy liên hệ với Vina TPT ngay hôm nay để được tư vấn miễn phí về giải pháp văn phòng chia sẻ và các thủ tục thành lập công ty trọn gói.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Cách tối ưu chi phí văn phòng với mô hình Văn phòng chia sẻ

Cách tối ưu chi phí văn phòng với mô hình Văn phòng chia sẻ

Cách tối ưu chi phí văn phòng với mô hình Văn phòng chia sẻ

Trong bối cảnh áp lực tài chính và biến động kinh tế hiện nay, chi phí thuê văn phòng truyền thống đã trở thành một gánh nặng định phí lớn đối với nhiều startup cũng như các công ty có vốn đầu tư nước ngoài (FDI) mới bước chân vào thị trường Việt Nam. Việc phân bổ một khoản vốn đầu tư ban đầu quá lớn cho cơ sở hạ tầng có thể làm suy yếu dòng tiền hoạt động cốt lõi của doanh nghiệp.

Vì lý do này, mô hình văn phòng chia sẻ (shared office) đã trở thành giải pháp tối ưu hàng đầu, cho phép ban điều hành cắt giảm đáng kể chi phí văn phòng mà vẫn duy trì được hình ảnh thương hiệu chuyên nghiệp, chỉn chu trong mắt khách hàng và đối tác. Bài viết này sẽ phân tích chi tiết các khoản chi phí mà mô hình văn phòng chia sẻ giúp tối ưu, cùng với các tiêu chí trọng yếu để doanh nghiệp lựa chọn giải pháp không gian làm việc phù hợp nhất.

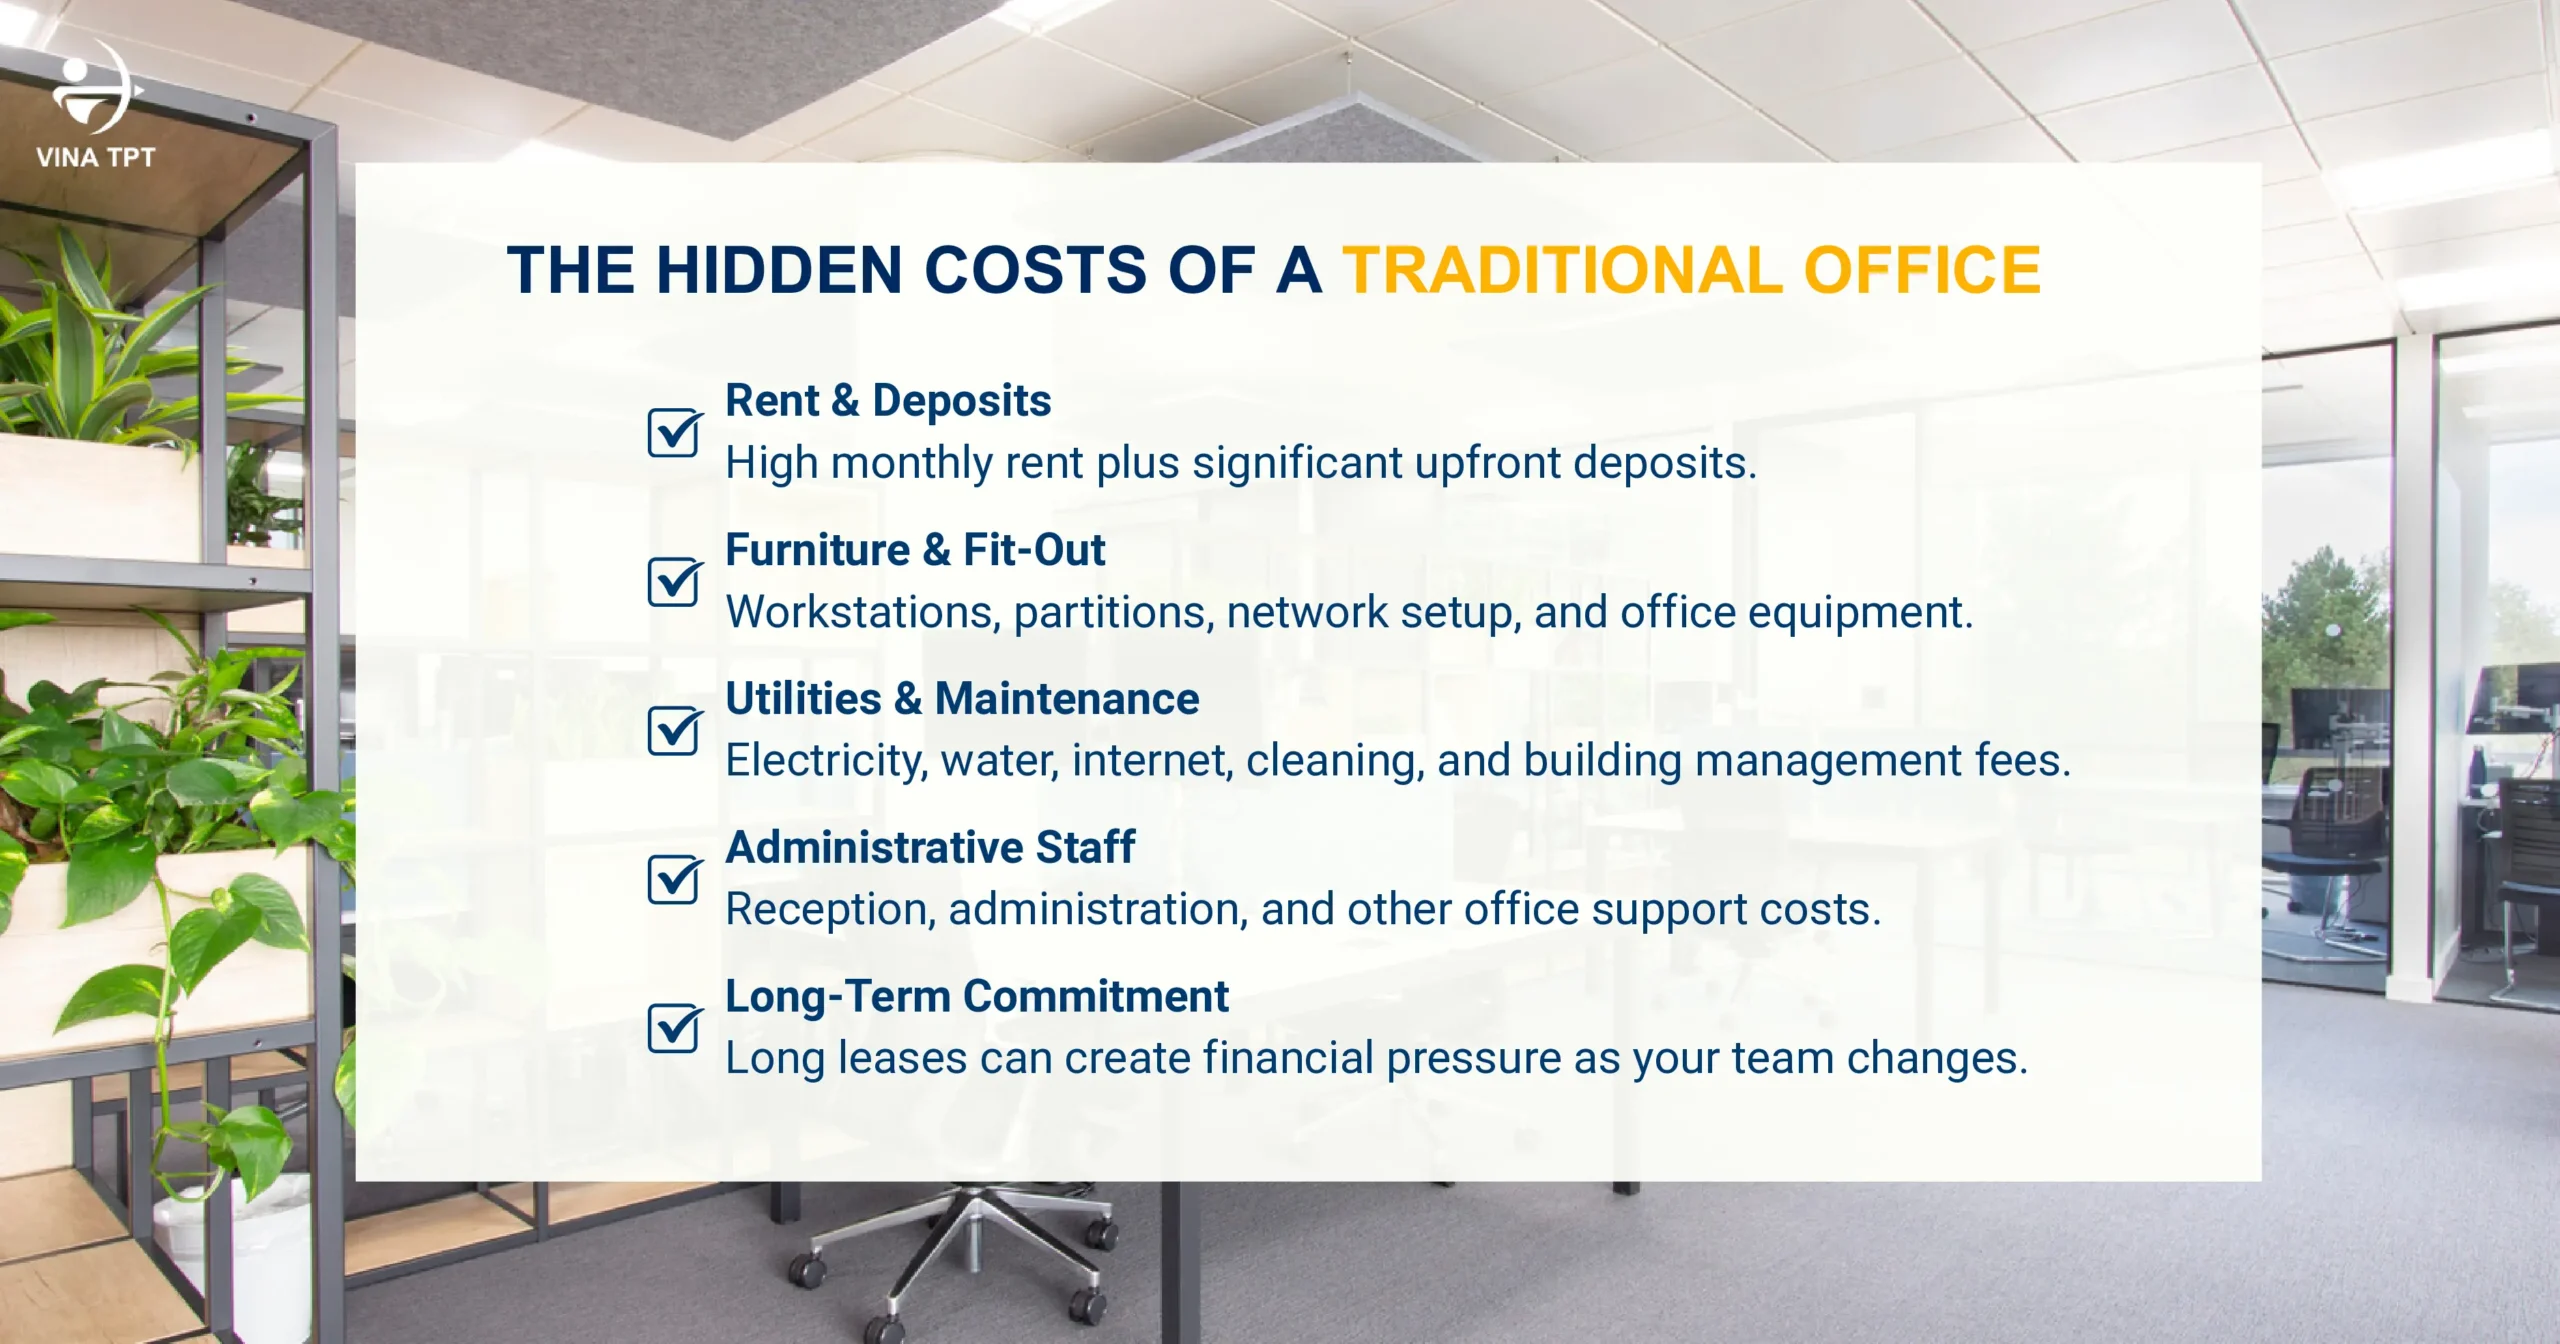
1. Tại sao văn phòng truyền thống lại tốn kém đối với các doanh nghiệp mới và đang phát triển

Mô hình văn phòng truyền thống đòi hỏi doanh nghiệp phải cam kết nguồn lực tài chính đáng kể ngay cả trước khi bộ máy vận hành chính thức đi vào hoạt động. Các chi phí cố định và biến phí khi thuê văn phòng truyền thống thường bao gồm:

  • Tiền thuê mặt bằng & khoản tiền cọc lớn: Doanh nghiệp thường phải đặt cọc trước từ 3 đến 6 tháng tiền thuê, cộng với nghĩa vụ thanh toán theo quý, tạo áp lực rất lớn lên dòng tiền.
  • Chi phí đầu tư ban đầu (CAPEX): Cần một ngân sách lớn cho thiết kế nội thất, mua sắm trang thiết bị, thi công vách ngăn, hệ thống điện âm tường và hạ tầng mạng.
  • Hóa đơn tiện ích & bảo trì hàng tháng: Thanh toán các khoản chi phí định kỳ hàng tháng như điện, nước sinh hoạt, internet cáp quang doanh nghiệp, dịch vụ vệ sinh và phí quản lý tòa nhà.
  • Chi phí nhân sự hành chính: Tuyển dụng, trả lương và đóng bảo hiểm xã hội cho lễ tân chuyên trách, nhân viên hành chính và lực lượng bảo vệ.

Đối với các công ty mới thành lập hoặc các đội ngũ tinh gọn, những khoản chi phí này tạo ra một rào cản tài chính nặng nề, làm giảm tính linh hoạt và phân tán nguồn lực khỏi các hoạt động kinh doanh tạo ra lợi nhuận.

Cách tối ưu chi phí văn phòng với mô hình Văn phòng chia sẻ

2. Văn phòng chia sẻ giúp cắt giảm chi phí văn phòng như thế nào

Lựa chọn văn phòng chia sẻ giúp doanh nghiệp giải phóng nguồn vốn và chuyển đổi cấu trúc chi phí từ cao sang biến phí linh hoạt thông qua các yếu tố sau:

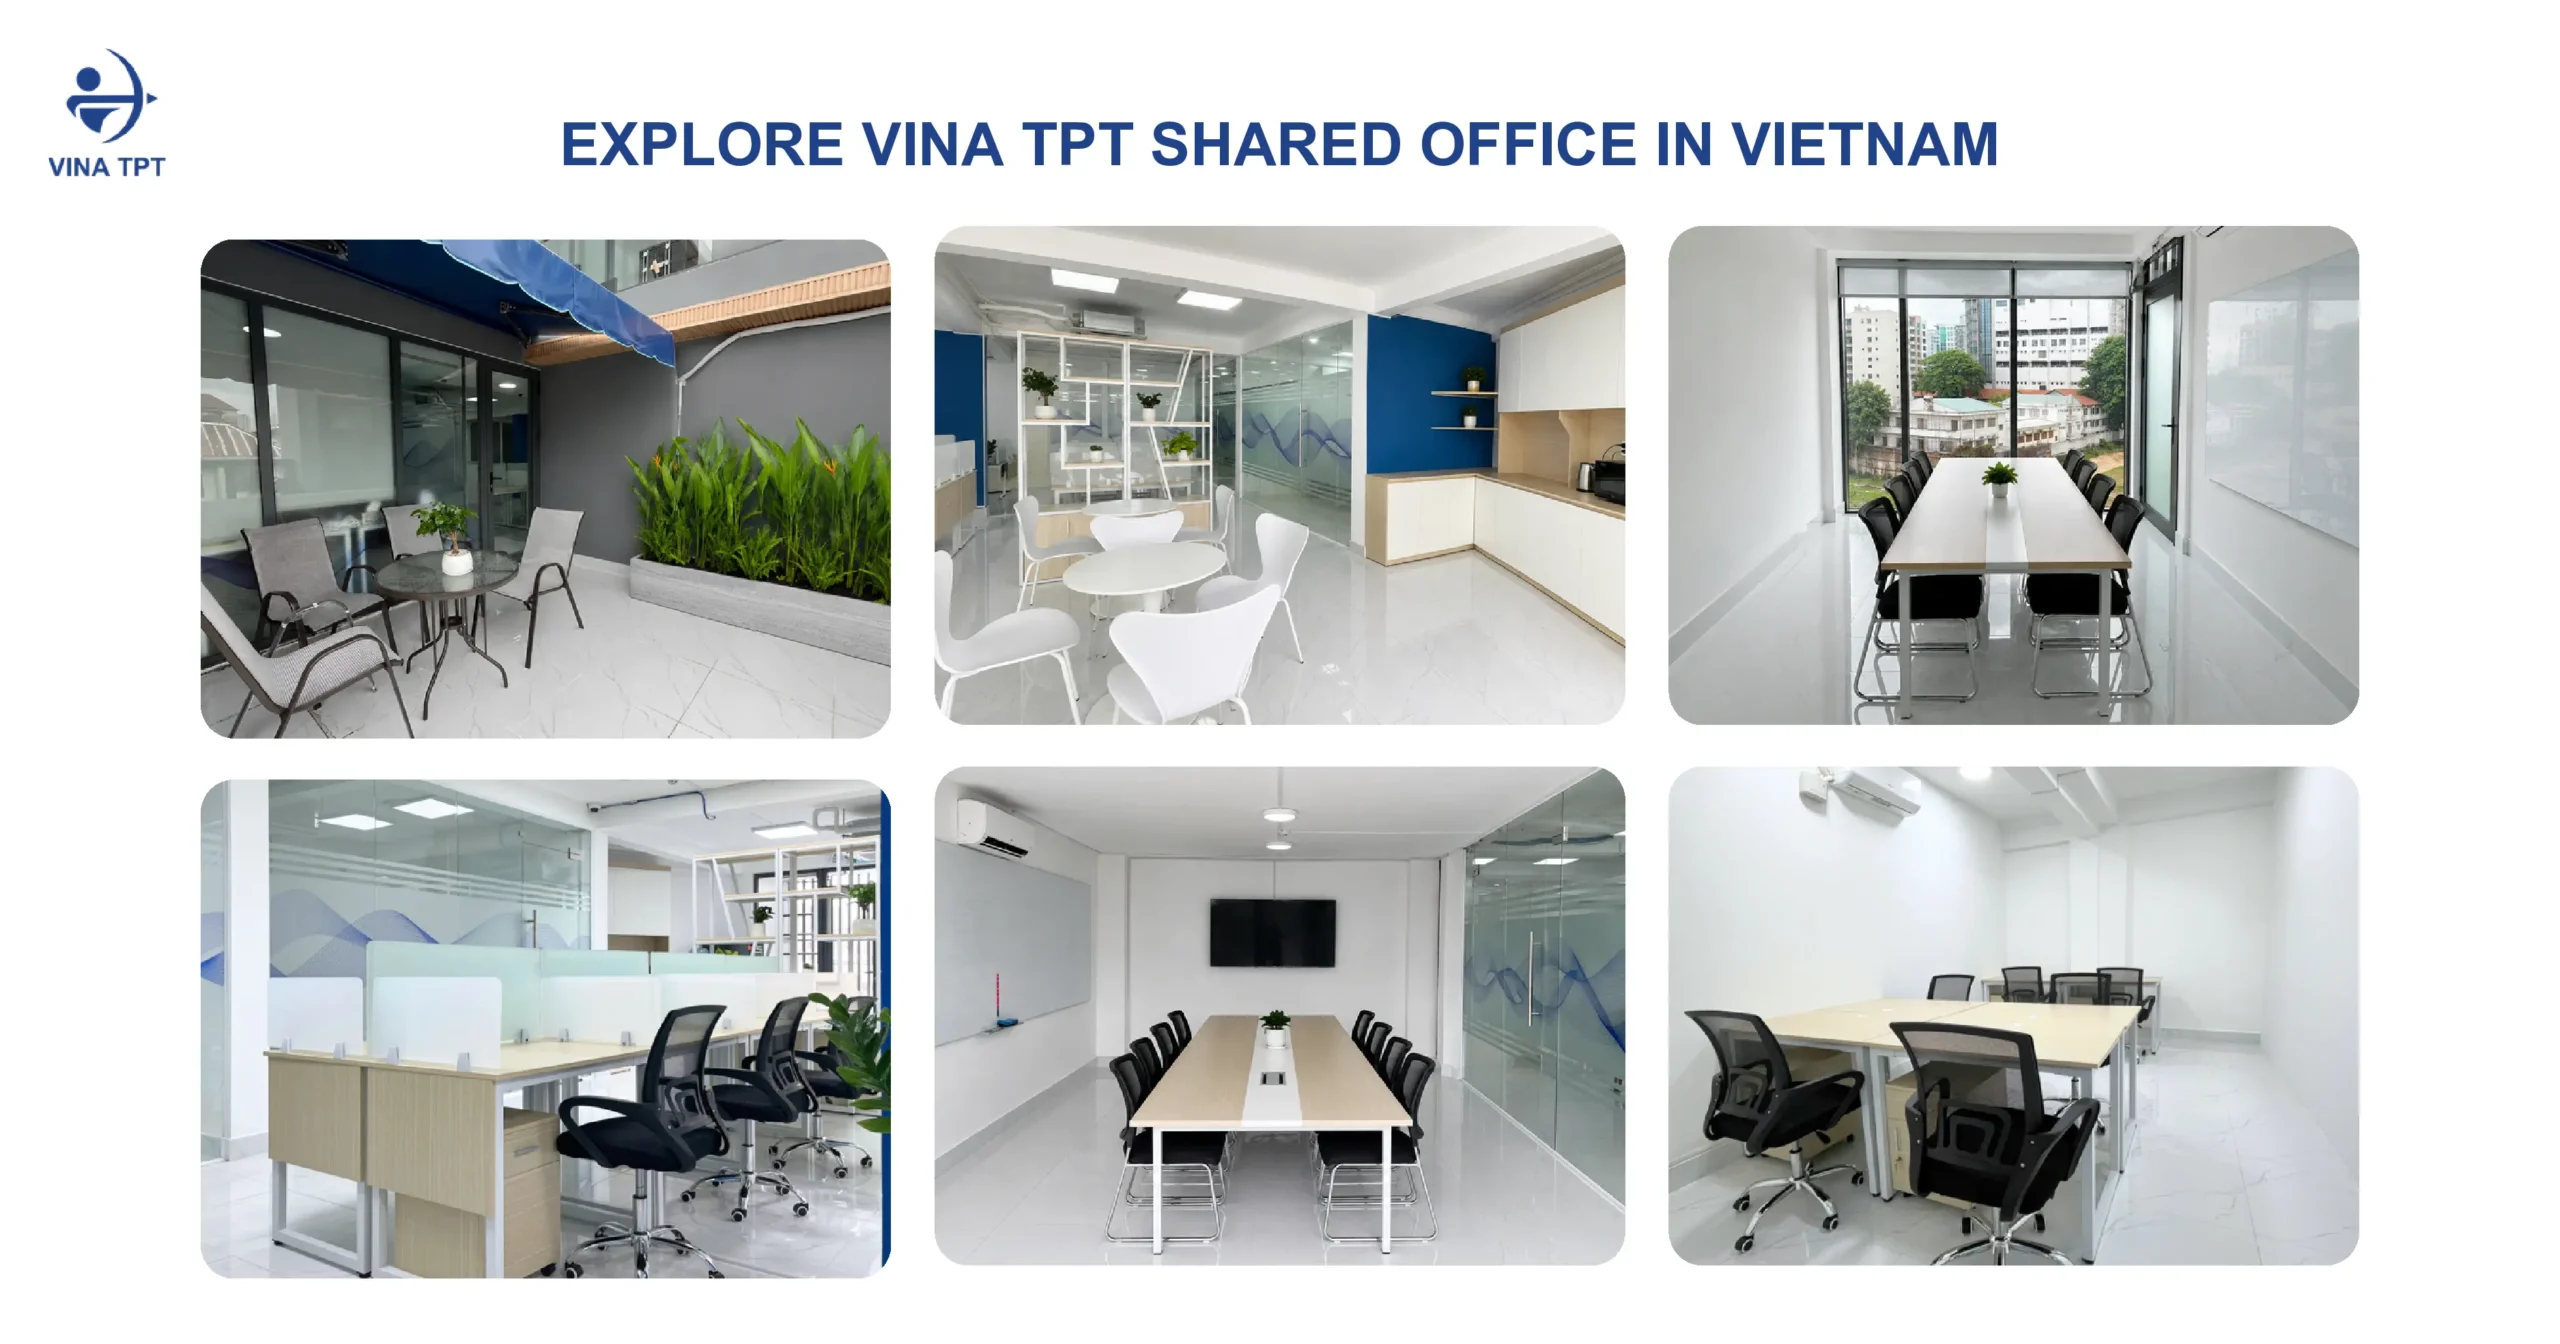
  • Không tốn chi phí thi công nội thất ban đầu: Không gian đã được đầu tư và trang bị đầy đủ bàn ghế làm việc cao cấp, tủ đựng tài liệu và các khu vực chức năng.
  • Trọn gói hóa đơn điện, nước & internet: Chi phí điện sinh hoạt, hệ thống điều hòa, nước và Wi-Fi tốc độ cao đã được gộp chung hoàn toàn vào phí thuê cố định hàng tháng.
  • Tiết kiệm chi phí tuyển dụng lễ tân: Đội ngũ lễ tân đa ngôn ngữ chuyên nghiệp luôn sẵn sàng tại sảnh để đại diện cho doanh nghiệp đón tiếp khách hàng, nhận thư từ và bưu phẩm.
  • Không gian linh hoạt – tránh lãng phí: Doanh nghiệp chỉ thanh toán cho số lượng chỗ ngồi thực tế sử dụng và có thể dễ dàng mở rộng khi tăng nhân sự mà không phải chịu chi phí cho không gian dư thừa.
  • Thời hạn cam kết ngắn hơn: Các điều khoản hợp đồng linh hoạt theo tháng hoặc theo năm giúp giảm thiểu rủi ro pháp lý và tài chính so với các cam kết dài hạn từ 3-5 năm của văn phòng truyền thống.
  • Tích hợp địa chỉ đăng ký kinh doanh: Cho phép sử dụng một địa chỉ thương mại đắc địa để cấp giấy chứng nhận đăng ký doanh nghiệp (ERC) và đăng ký thuế, loại bỏ hoàn toàn chi phí thuê một mặt bằng riêng chỉ để lấy địa chỉ hợp pháp.

3. Những lợi ích tiết kiệm chi phí khác của văn phòng chia sẻ

Bên cạnh việc cắt giảm các khoản chi tiêu trực tiếp, mô hình này còn mang lại những lợi ích gián tiếp nhưng có giá trị kinh tế đáng kể:

  • Tiết kiệm thời gian quản lý vận hành: Ban quản lý không phải mất thời gian xử lý các vấn đề kỹ thuật, phối hợp với nhà cung cấp dịch vụ internet hay quản lý nhân sự hành chính của tòa nhà.
  • Tận dụng phòng họp tích hợp: Quyền truy cập vào các phòng họp hiện đại, trang bị đầy đủ thiết bị thuyết trình theo định mức sử dụng, mà không cần phải đầu tư một phòng họp riêng hiếm khi được sử dụng tới.
  • Tiện ích văn phòng miễn phí: Sử dụng miễn phí khu vực pantry (trà, cà phê, nước uống), khu vực tiếp khách và định mức in ấn/scan hàng tháng.
  • Rút ngắn thời gian triển khai: Doanh nghiệp có thể bắt đầu làm việc ngay trong ngày mà không phải mất từ 1 đến 3 tháng để chuẩn bị mặt bằng.

4. Những lưu ý khi chọn văn phòng chia sẻ để tối đa hóa hiệu quả tiết kiệm

Để tối đa hóa hiệu quả tiết kiệm chi phí khi quyết định đầu tư vào không gian văn phòng chia sẻ, ban quản lý cần phân tích kỹ lưỡng và toàn diện các tiêu chí vận hành thực tế. Trước hết, xem xét giá cả minh bạch là điều kiện tiên quyết; doanh nghiệp phải kiểm tra kỹ danh sách các dịch vụ đã bao gồm trong phí thuê cố định hàng tháng và làm rõ các khoản phụ phí tiềm ẩn như phí làm việc ngoài giờ, đơn giá in ấn vượt định mức, hoặc phí thuê phòng họp phát sinh. Vượt ra ngoài bài toán tài chính, tính hợp pháp của địa chỉ văn phòng cũng đòi hỏi sự xác minh nghiêm ngặt nhằm đảm bảo địa điểm đó đáp ứng đầy đủ các điều kiện đăng ký kinh doanh hợp pháp và không bị đưa vào diện rủi ro cao trong quản lý thuế.

Đồng thời, doanh nghiệp nên ưu tiên các trung tâm có khả năng hỗ trợ linh hoạt các kế hoạch mở rộng quy mô, giúp dễ dàng chuyển đổi từ chỗ ngồi cố định sang văn phòng riêng khi nhân sự gia tăng mà không làm gián đoạn hoạt động. Vị trí giao thông thuận tiện cũng cần được cân nhắc kỹ lưỡng để tối ưu hóa cả thời gian và chi phí đi lại cho nhân viên lẫn đối tác. Đặc biệt, việc lựa chọn một đơn vị sở hữu hệ sinh thái tích hợp – bao gồm tư vấn thành lập công ty, kế toán, thuế và giải pháp quản lý tiền lương – sẽ giúp doanh nghiệp tiết kiệm đáng kể ngân sách quản lý, giảm thiểu chi phí phối hợp với các bên thứ ba và tối ưu hóa toàn bộ quy trình vận hành.

Cách tối ưu chi phí văn phòng với mô hình Văn phòng chia sẻ5. Văn phòng chia sẻ Vina TPT tại TP.HCM – giải pháp tối ưu chi phí
Vina TPT mang đến giải pháp văn phòng chia sẻ toàn diện tại TP.HCM, giúp các doanh nghiệp FDI và startup tối ưu hóa chi phí vận hành một cách thiết thực và minh bạch:

  • Chi phí minh bạch: Cam kết phí thuê cố định hàng tháng đã bao gồm trọn gói điện, nước, internet cáp quang, dịch vụ lễ tân và vệ sinh – hoàn toàn không có chi phí ẩn.
  • Địa chỉ thương mại đắc địa & hợp pháp: Cung cấp địa chỉ đặt trụ sở kinh doanh uy tín tại vị trí trung tâm TP.HCM, đáp ứng đầy đủ các điều kiện pháp lý để thành lập công ty, mở tài khoản ngân hàng và xuất hóa đơn.
  • Cơ sở hạ tầng văn phòng hiện đại: Trang bị đầy đủ chỗ ngồi làm việc tiêu chuẩn, phòng họp sang trọng tích hợp công nghệ, khu vực pantry phục vụ miễn phí và máy in/scan đa chức năng.
  • Hệ sinh thái doanh nghiệp tích hợp: Kết nối liền mạch dịch vụ văn phòng với các giải pháp cốt lõi của Vina TPT như tư vấn pháp lý, thành lập công ty, kế toán – thuế và quản lý tiền lương.
  • Khả năng chuyển đổi linh hoạt: Cho phép nâng cấp linh hoạt từ không gian làm việc chung lên văn phòng riêng, phù hợp với tiến độ phát triển của doanh nghiệp.

Tối ưu hóa chi phí văn phòng thông qua mô hình văn phòng chia sẻ là một chiến lược thông minh, cho phép doanh nghiệp vừa giảm bớt áp lực tài chính ban đầu, vừa sở hữu một môi trường hoạt động tiêu chuẩn và linh hoạt.

Bạn đang tìm kiếm một không gian văn phòng chia sẻ tại TP.HCM để tối ưu hóa ngân sách vận hành của doanh nghiệp? Hãy liên hệ với Vina TPT ngay hôm nay để được tư vấn miễn phí và đặt lịch tham quan không gian làm việc thực tế.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

5 Yếu Tố Then Chốt Trước Khi Bổ Nhiệm Người Đại Diện Theo Pháp Luật Tại Việt Nam

nam-yeu-to-then-chot-truoc-khi-bo-nhiem-nguoi-dai-dien-theo-phap-luat-tai-viet-nam

nam-yeu-to-then-chot-truoc-khi-bo-nhiem-nguoi-dai-dien-theo-phap-luat-tai-viet-nam

Việc bổ nhiệm Người Đại diện theo pháp luật không đơn thuần là một thủ tục hành chính khi thành lập công ty; nó ảnh hưởng trực tiếp đến khả năng vận hành hiệu quả của doanh nghiệp sau đó.

Theo Luật Doanh nghiệp, mỗi công ty tại Việt Nam bắt buộc phải có ít nhất một Người Đại diện theo pháp luật, và ít nhất một trong số họ phải cư trú tại Việt Nam. Việc không đáp ứng yêu cầu này sẽ gây ra nhiều khó khăn ngay từ khâu đăng ký hóa đơn điện tử, tài khoản định danh điện tử của doanh nghiệp cho đến các giao dịch với cơ quan nhà nước và ngân hàng.

Bài viết này giải thích rõ ràng các quy định pháp lý quan trọng và 5 yếu tố then chốt mà nhà đầu tư nước ngoài cần cân nhắc kỹ lưỡng trước khi bổ nhiệm Người Đại diện theo pháp luật.

1. Tại sao một công ty ở Việt Nam cần Người đại diện theo pháp luật? (Yêu Cầu Pháp Lý)

Căn cứ Điều 12 Luật Doanh nghiệp 2020 (sửa đổi, bổ sung), mỗi doanh nghiệp hoạt động tại Việt Nam phải có ít nhất một Người Đại diện theo pháp luật. Trong trường hợp công ty bổ nhiệm nhiều Người Đại diện theo pháp luật thì phải bảo đảm luôn có ít nhất một người cư trú tại Việt Nam.

Người Đại diện theo pháp luật là cá nhân đại diện cho doanh nghiệp thực hiện các quyền và nghĩa vụ phát sinh từ giao dịch của doanh nghiệp, đại diện cho doanh nghiệp với tư cách người yêu cầu giải quyết việc dân sự, nguyên đơn, bị đơn, người có quyền lợi, nghĩa vụ liên quan trước Trọng tài, Tòa án và các nghĩa vụ khác theo quy định của pháp luật.

Trong thời đại quản lý hành chính số hóa, vai trò của Người Đại diện theo pháp luật gắn liền với các hệ thống điện tử bắt buộc của Chính phủ:

  • Đăng ký Tài khoản Định danh điện tử Doanh nghiệp (e-ID): Theo Nghị định 69/2024/NĐ-CP, việc khởi tạo tài khoản định danh điện tử của tổ chức phải được thực hiện thông qua tài khoản VNeID Mức độ 2 đã hoàn thành xác thực sinh trắc học của cá nhân là Người Đại diện theo pháp luật.
  • Kích hoạt và Sử dụng Hóa đơn điện tử: Hệ thống quản lý hóa đơn của cơ quan thuế yêu cầu xác thực sinh trắc học và chữ ký số gắn liền với danh tính của Người Đại diện theo pháp luật.
  • Giao dịch Hành chính & Ngân hàng: Thực hiện nghĩa vụ kê khai thuế, mở tài khoản vốn đầu tư, đăng ký con dấu công ty và thực hiện các giao dịch liên quan đến tố tụng.

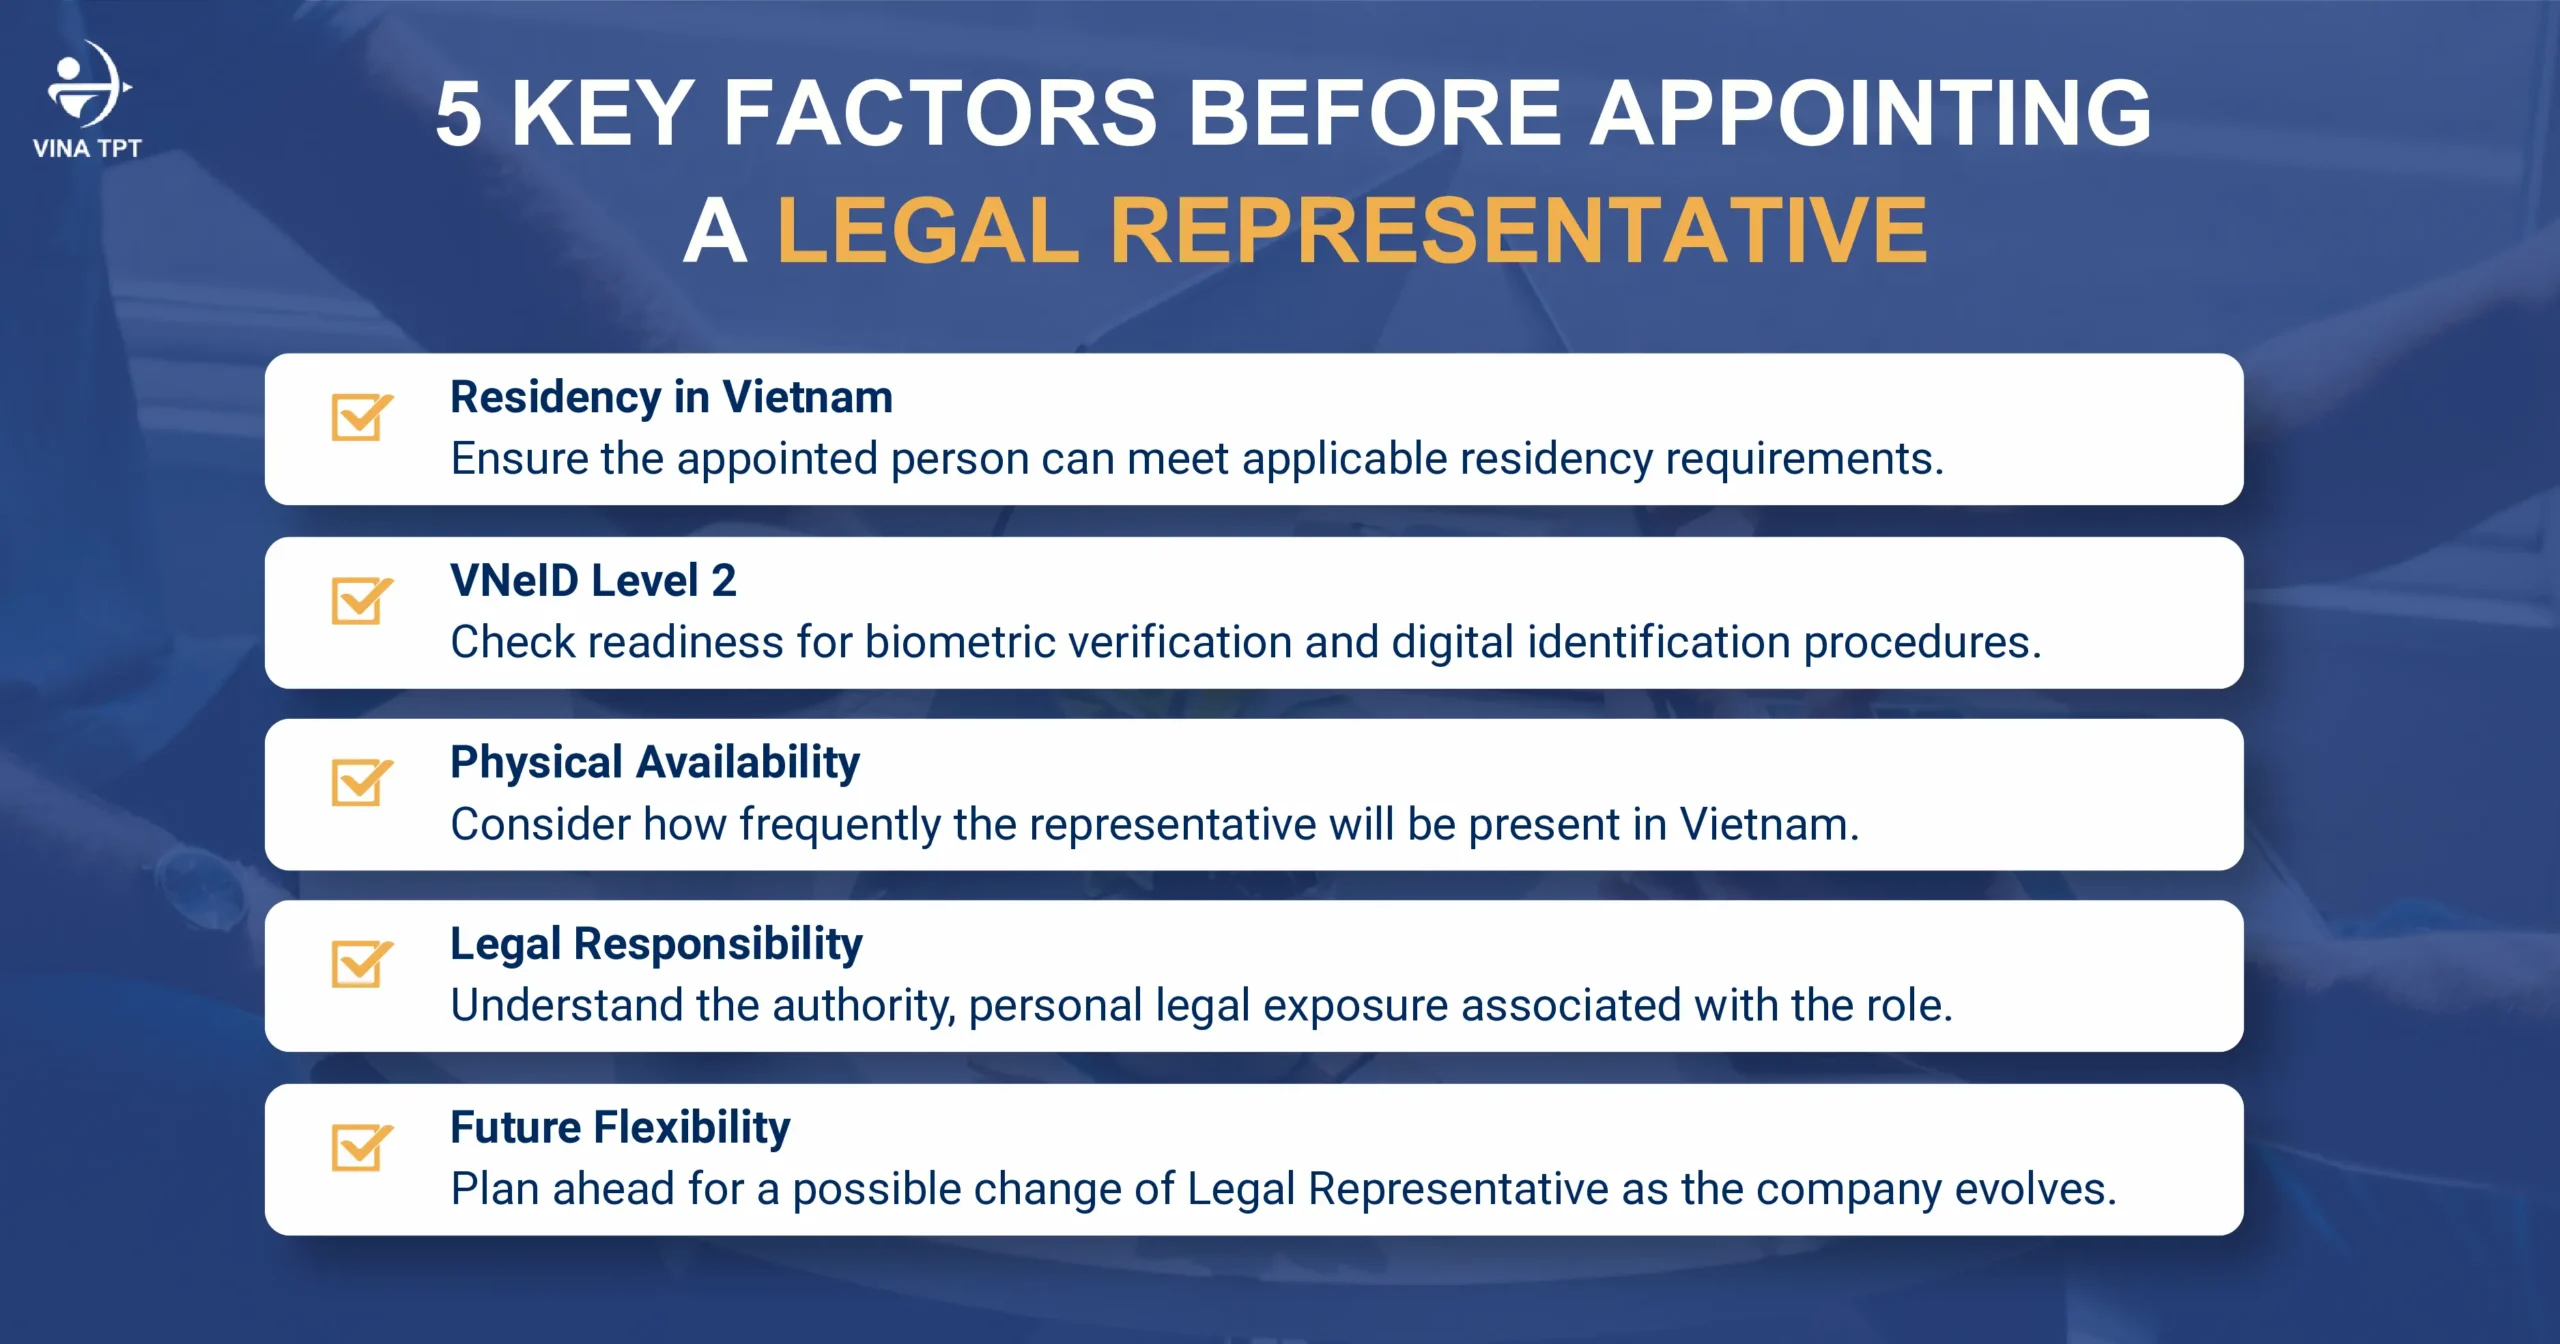
2. Năm yếu tố then chốt trước khi bổ nhiệm Người đại diện theo pháp luật

Trước khi ra quyết định bổ nhiệm nhân sự vào vị trí Người Đại diện theo pháp luật, nhà đầu tư nước ngoài cần phân tích chuyên sâu 5 nhóm yếu tố sau:

2.1. Yêu Cầu Cư Trú Tại Việt Nam

Theo Luật Doanh nghiệp, công ty có thể bổ nhiệm nhiều Người Đại diện theo pháp luật. Tuy nhiên, trong số đó, ít nhất một người phải là người cư trú tại Việt Nam.

Cá nhân cư trú này phải có địa chỉ thường trú hoặc tạm trú rõ ràng được cơ quan công an xác nhận. Đối với người nước ngoài, điều kiện cư trú thường gắn liền với việc sở hữu Giấy phép lao động (Work Permit) và Thẻ tạm trú (TRC) hoặc Thẻ thường trú.

Việc bổ nhiệm ít nhất một Người Đại diện theo pháp luật cư trú tại Việt Nam là điều kiện bắt buộc để doanh nghiệp thực hiện các thủ tục quan trọng như đăng ký tài khoản định danh điện tử doanh nghiệp (e-ID), kích hoạt hóa đơn điện tử và giao dịch với các cơ quan nhà nước.

2.2. VNeID Mức Độ 2 và Xác Thực Sinh Trắc Học

  • Cá nhân đảm nhiệm vị trí Người Đại diện theo pháp luật bắt buộc phải hoàn thành việc đăng ký tài khoản VNeID Mức độ 2 thông qua cơ quan công an và thu thập dữ liệu sinh trắc học.
  • Tài khoản VNeID này là chìa khóa duy nhất để định danh doanh nghiệp trên Cổng Dịch vụ công Quốc gia, đăng ký Thẻ tạm trú (TRC) và kích hoạt hệ thống hóa đơn điện tử.
  • Thủ tục này mang tính chất cá nhân và không thể ủy quyền cho bên thứ ba thực hiện thay. Đối với doanh nghiệp mới thành lập, việc có tài khoản VNeID doanh nghiệp là cực kỳ quan trọng để kích hoạt hóa đơn điện tử và đi vào hoạt động ngay lập tức. Nếu nhà đầu tư chưa tìm được Người Đại diện theo pháp luật phù hợp, họ có thể tìm kiếm sự hỗ trợ từ đơn vị cung cấp dịch vụ chuyên nghiệp.

Vina TPT hỗ trợ các doanh nghiệp FDI lựa chọn Người Đại diện theo pháp luật và hoàn tất toàn bộ các thủ tục liên quan đến VNeID, e-ID doanh nghiệp và hóa đơn điện tử một cách nhanh chóng, tuân thủ hoàn toàn quy định pháp luật.

KHÁM PHÁ CÁC DỊCH VỤ CỦA CHÚNG TÔI

2.3. Khả năng sẵn sàng và cam kết hiện diện tại Việt Nam

  • Người được bổ nhiệm phải cam kết về thời gian làm việc và sự có mặt thường xuyên tại Việt Nam để phê duyệt chứng từ, giao dịch tài chính và làm việc trực tiếp với các cơ quan có thẩm quyền khi có yêu cầu thanh tra, kiểm tra.

2.4. Trách nhiệm pháp lý và rủi ro cá nhân

  • Người đại diện theo pháp luật chịu trách nhiệm cá nhân trước pháp luật và trước các chủ sở hữu doanh nghiệp về việc thực hiện các quyền và nghĩa vụ được giao.
  • Cá nhân này có thể đối mặt với các hình phạt vi phạm hành chính (mức phạt tiền có thể lên đến 150 triệu đồng đối với các vi phạm liên quan đến quản lý lao động nước ngoài), trách nhiệm liên đới đối với các khoản nợ thuế của doanh nghiệp, và bị áp dụng biện pháp tạm hoãn xuất cảnh theo Luật Quản lý thuế.

2.5. Tính linh hoạt trong việc thay đổi sau này

  • Luật Doanh nghiệp cho phép công ty thực hiện thủ tục thay đổi người đại diện theo pháp luật vào bất kỳ thời điểm nào.
  • Doanh nghiệp chỉ cần gửi thông báo đến Phòng Đăng ký kinh doanh thuộc Sở Kế hoạch và Đầu tư nơi công ty đặt trụ sở chính trong thời hạn 10 ngày kể từ ngày có sự thay đổi.

nam-yeu-to-then-chot-truoc-khi-bo-nhiem-nguoi-dai-dien-theo-phap-luat-tai-viet-nam

3. Khuyến nghị thực tế cho nhà đầu tư nước ngoài

Đối với các nhà đầu tư quốc tế mới gia nhập thị trường Việt Nam, việc đáp ứng ngay lập tức yêu cầu cư trú cũng như đăng ký tài khoản VNeID mức độ 2 cho nhân sự nước ngoài thường gặp rào cản lớn về mặt thời gian.

Phương pháp tiếp cận được đề xuất: Nhà đầu tư nên sử dụng nhân sự uy tín tại địa phương hoặc dịch vụ bổ nhiệm người đại diện theo pháp luật chuyên nghiệp trong giai đoạn đầu thành lập. Chiến lược này giúp doanh nghiệp nhanh chóng hoàn tất các thủ tục cấp giấy chứng nhận đăng ký đầu tư (IRC), giấy chứng nhận đăng ký doanh nghiệp (ERC), kích hoạt tài khoản VNeID doanh nghiệp và phát hành hóa đơn điện tử để bắt đầu hoạt động kinh doanh mà không bị gián đoạn. Sau khi nhà đầu tư nước ngoài hoàn tất thủ tục giấy phép lao động, thẻ tạm trú (TRC) và VNeID, công ty có thể tiến hành thay đổi người đại diện theo pháp luật theo quy trình pháp lý chuẩn.

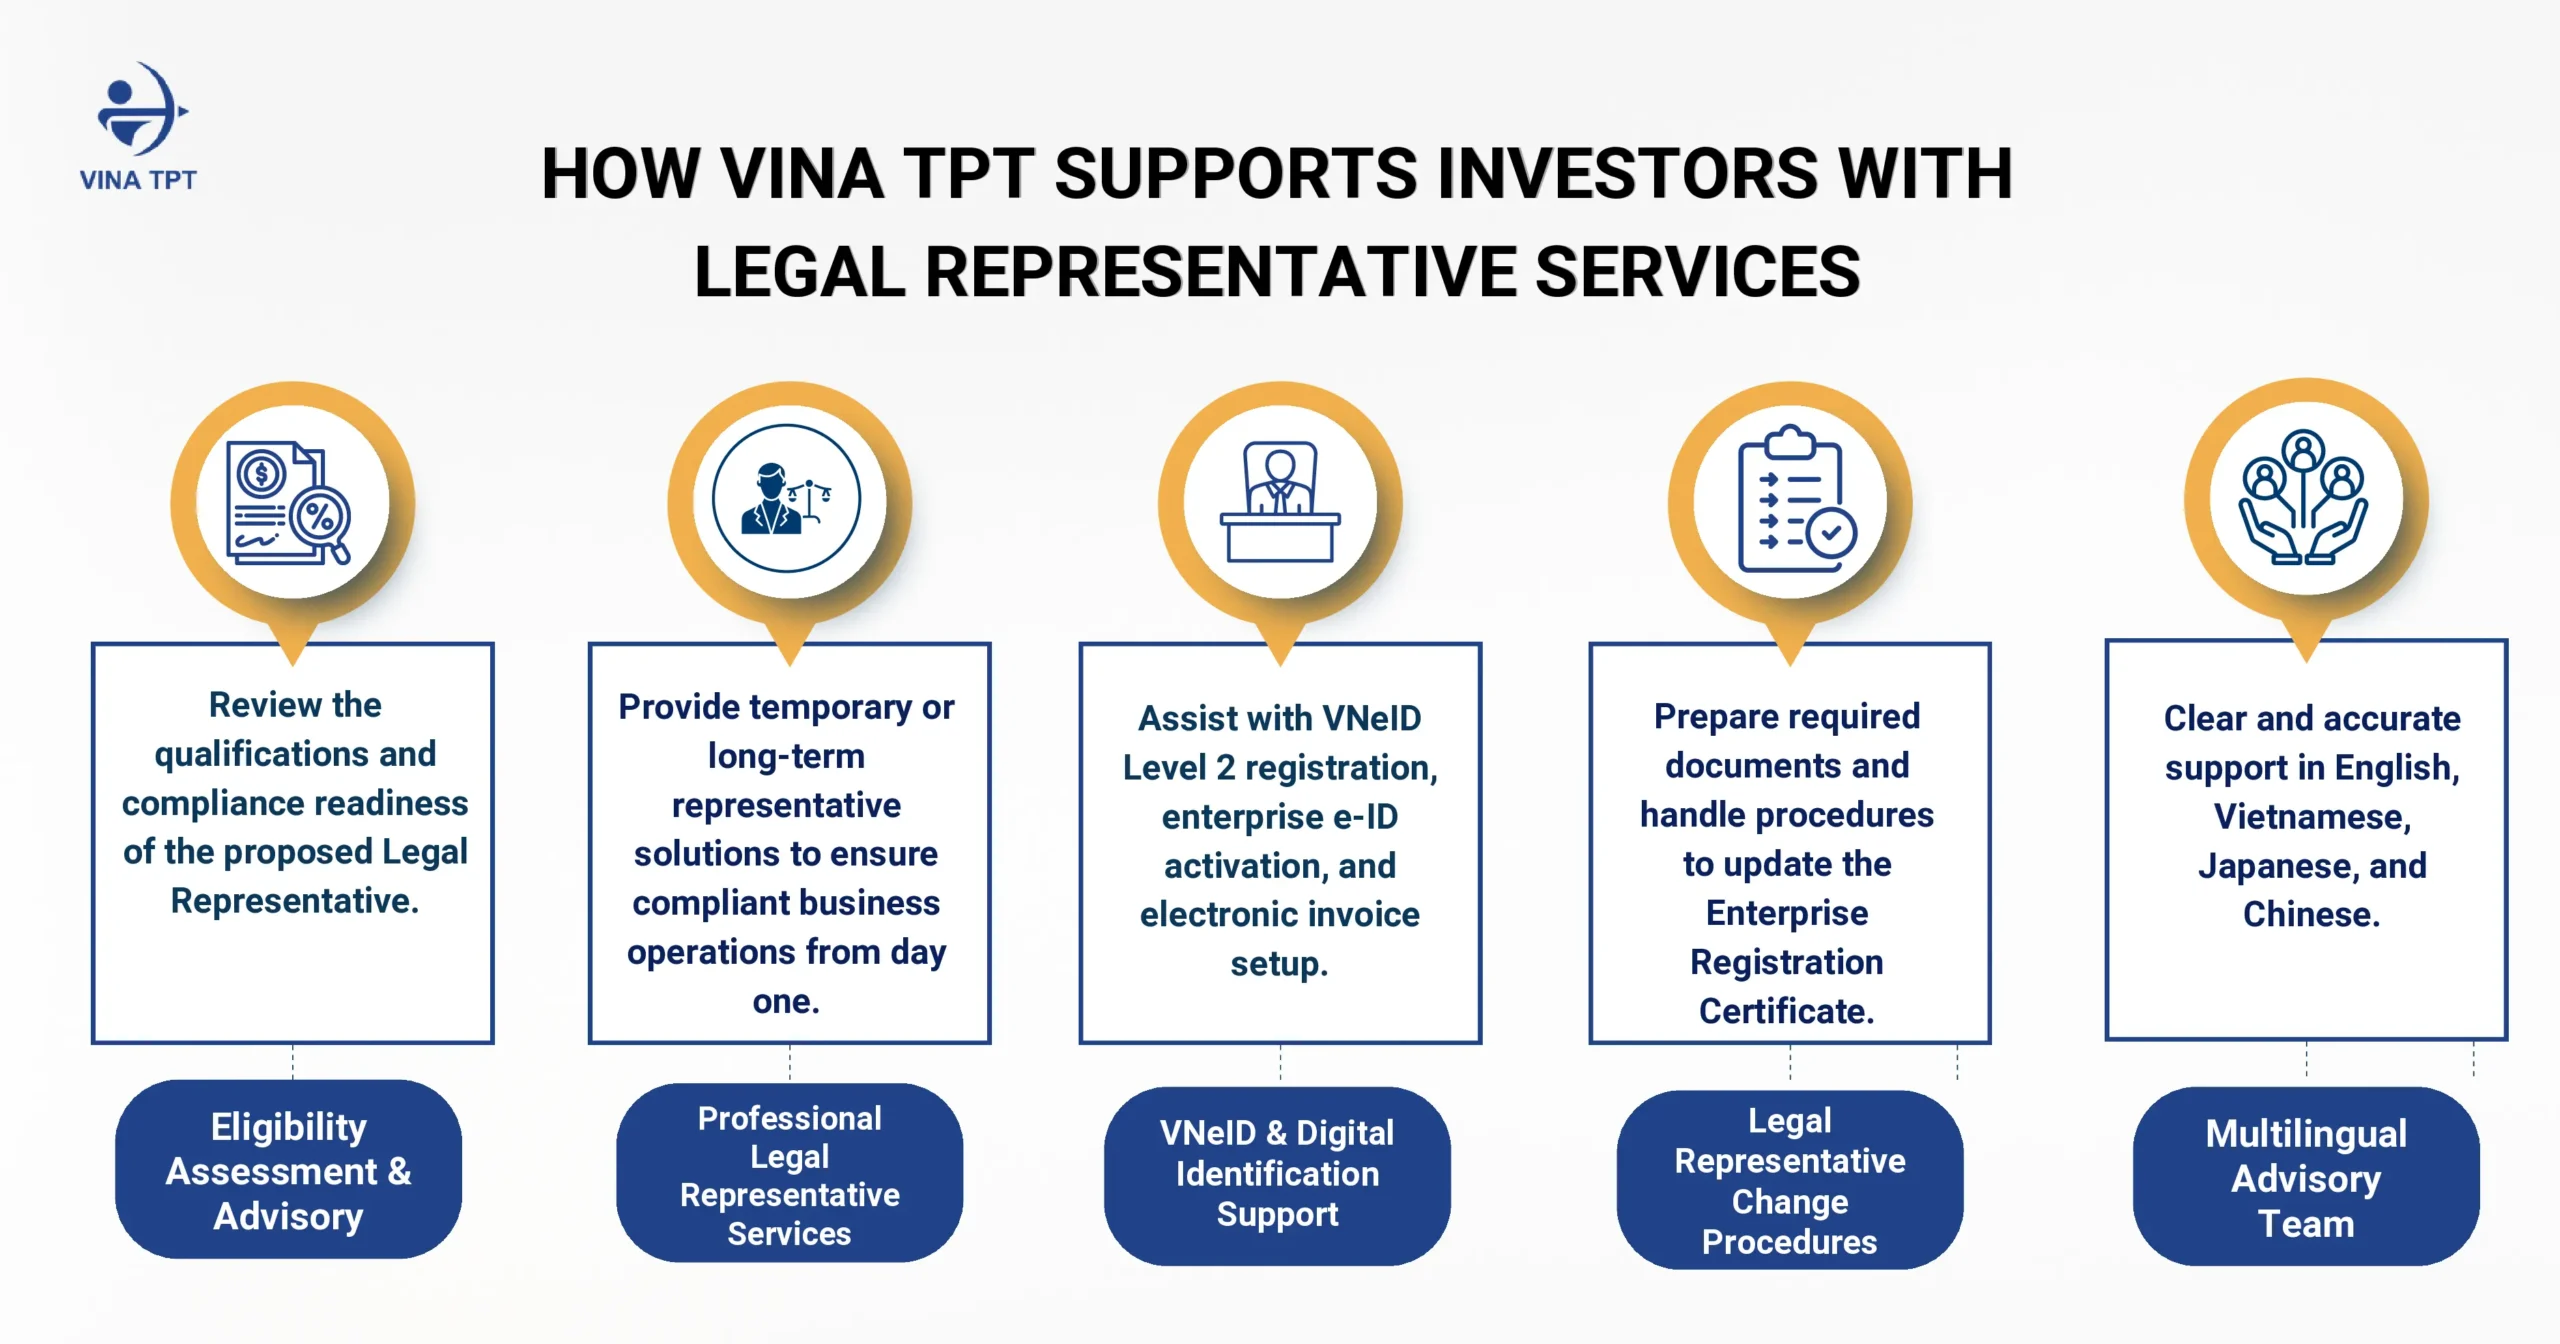
4. Vina TPT hỗ trợ bạn như thế nào với dịch vụ người đại diện theo pháp luật

Với kinh nghiệm tư vấn chuyên sâu cho hàng nghìn doanh nghiệp FDI tại thị trường Việt Nam, Vina TPT mang đến các giải pháp toàn diện và chuyên nghiệp liên quan đến nhân sự quản lý cũng như tuân thủ pháp lý cho doanh nghiệp. Chúng tôi chủ động rà soát và đánh giá kỹ lưỡng các điều kiện pháp lý, năng lực tuân thủ của nhân sự dự kiến đảm nhiệm vị trí người đại diện theo pháp luật, bảo đảm tuân thủ đầy đủ các quy định hiện hành.

Bên cạnh đó, Vina TPT cung cấp dịch vụ người đại diện theo pháp luật chuyên nghiệp với các tùy chọn linh hoạt theo hình thức tạm thời hoặc lâu dài, giúp doanh nghiệp thiết lập cấu trúc vận hành chuẩn mực và đúng pháp luật ngay từ những ngày đầu ra mắt. Trong bối cảnh chuyển đổi số, đội ngũ chuyên gia của chúng tôi sẽ trực tiếp đồng hành cùng nhân sự hoàn tất trọn gói các thủ tục định danh số – từ đăng ký tài khoản VNeID mức độ 2, kích hoạt e-ID doanh nghiệp, đến vận hành hệ thống hóa đơn điện tử.

Khi doanh nghiệp có nhu cầu tái cấu trúc, Vina TPT sẽ đảm nhận toàn bộ quy trình thay đổi người đại diện theo pháp luật, bao gồm việc chuẩn bị hồ sơ chính xác và đại diện doanh nghiệp làm việc trực tiếp với Sở Kế hoạch và Đầu tư để cập nhật giấy chứng nhận đăng ký doanh nghiệp kịp thời. Đặc biệt, với đội ngũ tư vấn đa ngôn ngữ thành thạo tiếng Anh, tiếng Việt, tiếng Nhật và tiếng Trung, chúng tôi cam kết mang đến trải nghiệm tư vấn minh bạch, chuẩn xác và xóa bỏ mọi rào cản ngôn ngữ cho các nhà đầu tư quốc tế.

nam-yeu-to-then-chot-truoc-khi-bo-nhiem-nguoi-dai-dien-theo-phap-luat-tai-viet-nam

Kết luận

Lựa chọn người đại diện theo pháp luật là một bước đi chiến lược đòi hỏi sự kết hợp chặt chẽ giữa việc tuân thủ pháp luật và hiệu quả vận hành thực tế. Việc hiểu rõ các điều kiện về VNeID, đáp ứng chính xác yêu cầu cư trú và chuẩn bị các phương án dự phòng rủi ro sẽ giúp nhà đầu tư nước ngoài xây dựng nền tảng pháp lý vững chắc tại Việt Nam.

Bạn đang chuẩn bị thành lập công ty hoặc cần tái cấu trúc vị trí người đại diện theo pháp luật tại Việt Nam? Hãy liên hệ với Vina TPT ngay hôm nay để nhận tư vấn pháp lý chuyên sâu và các giải pháp hỗ trợ toàn diện.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Đầu tư vào Việt Nam 2026-2030: Cơ hội, Rủi ro và Góc nhìn thực tiễn cho Nhà Đầu tư Nước ngoài

dau-tu-vao-viet-nam-2026-2030-co-hoi-rui-ro

dau-tu-vao-viet-nam-2026-2030-co-hoi-rui-ro

Nhiều nhà đầu tư nước ngoài hiện đang đặt câu hỏi làm thế nào để đầu tư vào Việt Nam hiệu quả và tối ưu hóa dòng vốn trong giai đoạn 2026-2030. Việt Nam tiếp tục duy trì vị thế là điểm sáng thu hút vốn đầu tư trực tiếp nước ngoài (FDI) tại Đông Nam Á, nhờ môi trường kinh tế vĩ mô ổn định, lực lượng lao động trẻ dồi dào, vị trí địa kinh tế chiến lược trong chuỗi cung ứng toàn cầu, và những nỗ lực cải cách thể chế mạnh mẽ.

Tuy nhiên, bối cảnh kinh tế toàn cầu giai đoạn 2026-2030 cũng đặt ra nhiều thách thức phức tạp. Cơ hội kinh doanh luôn đi kèm với những thách thức liên quan đến tuân thủ pháp luật, quản trị rủi ro thuế và tối ưu hóa chi phí vận hành. Việc hiểu rõ các chính sách ưu đãi hiện hành, nhận diện sớm các rủi ro thực tiễn và chuẩn bị một chiến lược phòng ngừa kỹ lưỡng sẽ giúp nhà đầu tư giảm thiểu sai sót, rút ngắn thời gian gia nhập thị trường và bảo vệ nguồn vốn an toàn.

Bài viết dưới đây phân tích chuyên sâu về thị trường, các chính sách ưu đãi, các nhóm rủi ro cốt lõi và lộ trình triển khai thực tiễn nhằm giúp nhà đầu tư chuẩn bị kỹ lưỡng trước khi quyết định đầu tư vào Việt Nam năm 2026.

1. Các Ưu đãi Đầu tư Hiện hành và Lĩnh vực Trọng điểm

Chính phủ Việt Nam đang tích cực triển khai nhiều cơ chế ưu đãi vượt trội nhằm thu hút dòng vốn FDI chất lượng cao, tập trung vào các dự án có hàm lượng công nghệ cao, giá trị gia tăng lớn và phát triển bền vững. Các nhà đầu tư đang có kế hoạch đầu tư vào Việt Nam có thể tiếp cận các nhóm chính sách ưu đãi trọng điểm sau:

  • Ưu đãi Thuế Thu nhập Doanh nghiệp (TNDN): Áp dụng mức thuế suất ưu đãi 10% trong thời hạn 15 năm (có thể kéo dài lên đến 30 năm đối với các dự án đặc biệt quan trọng) dành cho các lĩnh vực công nghệ cao, nghiên cứu & phát triển (R&D), năng lượng tái tạo, sản xuất chất bán dẫn, trí tuệ nhân tạo (AI) và trung tâm dữ liệu.
  • Chế độ Miễn / Giảm Thuế TNDN: Miễn 100% thuế tối đa 4 năm và giảm 50% số thuế phải nộp trong 9 năm tiếp theo đối với các dự án thực hiện tại các khu công nghiệp, khu kinh tế hoặc các địa bàn có điều kiện kinh tế – xã hội khó khăn.
  • Hỗ trợ Doanh nghiệp Nhỏ và Vừa (SME): Mức thuế suất thuế TNDN ưu đãi từ 15% đến 17% dựa trên quy mô tổng doanh thu của doanh nghiệp.
  • Miễn và Giảm tiền thuê đất: Miễn tiền thuê đất trong thời gian xây dựng cơ bản, sau đó tiếp tục miễn hoặc giảm từ 3 đến 15 năm (hoặc toàn bộ thời hạn thuê) tùy thuộc vào lĩnh vực đặc biệt ưu đãi đầu tư và địa bàn thực hiện dự án.
  • Cơ chế đột phá cho các ngành chiến lược: Áp dụng các gói hỗ trợ đầu tư đặc biệt đối với ngành công nghiệp hỗ trợ, sản xuất xanh, giảm phát thải carbon và chuyển đổi số doanh nghiệp.

Các lĩnh vực đột phá giai đoạn 2026-2030

Những lĩnh vực mang lại cơ hội đầu tư lớn nhất tại Việt Nam bao gồm: sản xuất linh kiện điện tử & chất bán dẫn, năng lượng sạch, logistics chuỗi lạnh & cảng biển, F&B (Thực phẩm & Đồ uống) chất lượng cao, thương mại điện tử xuyên biên giới, y tế – dược phẩm, và giáo dục công nghệ.

Nếu bạn đang trong giai đoạn chuẩn bị hồ sơ pháp lý, bạn có thể tham khảo bài viết Thành lập doanh nghiệp tại Việt Nam: 12 câu hỏi thường gặp của nhà đầu tư nước ngoài để có lời giải đáp toàn diện cho những thắc mắc thực tiễn.

dau-tu-vao-viet-nam-2026-2030-co-hoi-rui-ro

2. Những Rủi ro Trọng yếu Khi Đầu tư vào Việt Nam

Mặc dù môi trường kinh doanh không ngừng được cải thiện, quá trình triển khai các dự án đầu tư tại Việt Nam vẫn tồn tại những điểm nghẽn nhất định về pháp lý và vận hành mà các nhà đầu tư nước ngoài cần đặc biệt lưu tâm:

2.1. Rủi ro về Pháp lý và Thủ tục Hành chính

Các thủ tục thành lập doanh nghiệp FDI và xin giấy phép kinh doanh (giấy phép con) cho các ngành nghề kinh doanh có điều kiện đôi khi bị kéo dài do quy trình thẩm định liên ngành phức tạp. Việc giải trình nguồn vốn thiếu minh bạch hoặc mục tiêu dự án không phù hợp với quy hoạch địa phương có thể làm dự án bị gián đoạn từ 2 đến 6 tháng.

2.2. Rủi ro Tuân thủ Thuế và Kế toán

Hệ thống pháp luật về thuế của Việt Nam thường xuyên được cập nhật (đặc biệt là các quy định về Thuế Giá trị Gia tăng – GTGT, Thuế Thu nhập Doanh nghiệp – TNDN, Thuế Thu nhập Cá nhân – TNCN, hóa đơn điện tử và giao dịch liên kết/chuyển giá). Sự khác biệt trong việc diễn giải và áp dụng chính sách thuế giữa doanh nghiệp và cơ quan quản lý, hoặc những sai sót nhỏ trong việc lưu trữ chứng từ kế toán, có thể dẫn đến các khoản phạt hành chính, truy thu thuế và các cuộc thanh tra kéo dài.

2.3. Rủi ro về Nguồn nhân lực và Chi phí Lao động

Cuộc cạnh tranh thu hút lao động chất lượng cao (đặc biệt là kỹ sư, quản lý cấp trung và chuyên gia kỹ thuật) ngày càng trở nên gay gắt. Chi phí tiền lương, thù lao và các khoản đóng góp bảo hiểm bắt buộc có xu hướng tăng nhanh tại các thành phố lớn như TP. Hồ Chí Minh và Hà Nội, tạo áp lực lớn lên chi phí vận hành cố định.

2.4. Rủi ro về Chuỗi cung ứng và Hạ tầng Logistics

Dù hạ tầng giao thông đang được đầu tư mạnh mẽ, sự biến động của chi phí cước vận tải biển, tình trạng tắc nghẽn cục bộ tại các cảng lớn vào mùa cao điểm và sự phụ thuộc vào một số nguyên vật liệu nhập khẩu vẫn là những rủi ro tiềm ẩn đối với tiến độ sản xuất và xuất khẩu.

3. Cách thức Giảm thiểu Rủi ro Hiệu quả

Để chủ động kiểm soát rủi ro và đảm bảo dự án đi vào hoạt động đúng tiến độ khi quyết định đầu tư tại Việt Nam, nhà đầu tư cần triển khai đồng bộ các giải pháp sau:

  • Chuẩn hóa Hồ sơ Pháp lý ngay từ đầu: Xây dựng kế hoạch đầu tư chi tiết với giải trình rõ ràng về năng lực tài chính và hiệu quả kinh tế – xã hội của dự án. Việc hợp tác với các công ty luật và tư vấn đầu tư chuyên về FDI sẽ giúp doanh nghiệp tối ưu hóa quy trình xin Giấy chứng nhận Đăng ký Đầu tư (IRC), Giấy chứng nhận Đăng ký Doanh nghiệp (ERC) và các giấy phép con.
  • Xây dựng Hệ thống Tuân thủ Thuế & Kế toán Chuẩn mực: Áp dụng Chuẩn mực Kế toán Việt Nam (VAS) ngay từ tháng hoạt động đầu tiên, thiết lập quy trình kiểm soát chặt chẽ hóa đơn đầu ra – đầu vào, và sử dụng các dịch vụ kế toán – thuế chuyên nghiệp nhằm giảm thiểu tối đa rủi ro thanh tra thuế.
  • Chiến lược Nhân sự và Tuân thủ Luật Lao động: Xây dựng các chính sách lương thưởng và phúc lợi cạnh tranh, ban hành Nội quy Lao động và Thỏa ước Lao động Tập thể theo đúng quy định, đồng thời chuẩn hóa quy trình tính lương nhằm đảm bảo quyền lợi cho người lao động và tránh các tranh chấp lao động.
  • Tối ưu hóa Chuỗi cung ứng: Đa dạng hóa danh mục nhà cung cấp nội địa, ưu tiên đặt nhà máy tại các khu công nghiệp có hạ tầng giao thông thuận tiện và duy trì mức tồn kho an toàn hợp lý.

Ngoài ra, nhà đầu tư nên phân bổ thời gian cho các chuyến khảo sát thực địa, xây dựng ngân sách dự phòng rủi ro khoảng 15%-20% tổng mức đầu tư, và thiết lập các kênh giao tiếp chính thức, minh bạch với chính quyền địa phương.

Khám phá dịch vụ thành lập công ty

4. Vina TPT Hỗ trợ Nhà Đầu tư Nước ngoài như thế nào

Với hơn 20 năm kinh nghiệm đồng hành cùng hàng ngàn dự án FDI tại Việt Nam, Vina TPT cung cấp các giải pháp tư vấn và hỗ trợ toàn diện (end-to-end) từ giai đoạn tiền đầu tư cho đến suốt quá trình vận hành doanh nghiệp:

  • Tư vấn Chiến lược Đầu tư: Đánh giá điều kiện gia nhập thị trường, lựa chọn địa điểm và thiết kế cấu trúc đầu tư tối ưu hóa thuế.
  • Trọn gói Thủ tục Pháp lý: Đại diện nhà đầu tư xin cấp Giấy chứng nhận Đăng ký Đầu tư (IRC), Giấy chứng nhận Đăng ký Doanh nghiệp (ERC), khắc dấu công ty, đăng ký tài khoản vốn và xin các giấy phép kinh doanh theo ngành nghề đặc thù.
  • Dịch vụ Kế toán, Thuế & Tính lương: Đảm nhiệm mọi trách nhiệm của kế toán trưởng, kê khai thuế định kỳ, lập báo cáo tài chính, quyết toán thuế và quản lý lương tuân thủ 100% pháp luật.
  • Quản trị Rủi ro Tuân thủ (xem xét việc tuân thủ): Rà soát sổ sách kế toán định kỳ, đánh giá rủi ro pháp lý và tư vấn điều chỉnh kịp thời trước các kỳ thanh tra.
  • Đội ngũ Chuyên gia Đa ngôn ngữ: Đội ngũ tư vấn am hiểu sâu sắc luật pháp Việt Nam, thông thạo tiếng Anh, tiếng Nhật và tiếng Trung, giúp xóa bỏ các rào cản về ngôn ngữ và văn hóa doanh nghiệp.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

dau-tu-vao-viet-nam-2026-2030-co-hoi-rui-ro

Kết luận

Để đầu tư thành công tại Việt Nam và đạt hiệu quả đầu tư cao trong giai đoạn 2026-2030, các doanh nghiệp nước ngoài cần kết hợp giữa việc tối đa hóa các chính sách ưu đãi của Chính phủ với việc chủ động kiểm soát rủi ro vận hành. Việt Nam tiếp tục là điểm đến chiến lược hàng đầu tại Châu Á đối với những nhà đầu tư có sự chuẩn bị kỹ lưỡng và lựa chọn đúng đối tác tư vấn đồng hành.

Bạn đang cân nhắc kế hoạch đầu tư vào Việt Nam? Hãy liên hệ với các chuyên gia của Vina TPT ngay hôm nay để được tư vấn chuyên sâu 1-1 và nhận các giải pháp hỗ trợ toàn diện cho dự án của bạn.

Các Loại Báo Cáo FDI Bắt Buộc Doanh Nghiệp Cần Nộp – Cập nhật 07.2026

các loại báo cáo fdi

báo cáo fdi doanh nghiệp cần nộp

Trong quá trình vận hành, nhiều doanh nghiệp có vốn đầu tư nước ngoài (FDI) thường tập trung nguồn lực cho báo cáo thuế, báo cáo tài chính và các nghĩa vụ kế toán định kỳ mà vô tình bỏ sót báo cáo FDI – một nghĩa vụ quan trọng với yêu cầu riêng về thời hạn và nội dung kê khai. Việc chậm nộp hoặc kê khai sai lệch các thông tin liên quan đến tình hình đầu tư không chỉ có thể dẫn đến xử phạt hành chính, mà còn ảnh hưởng đến quá trình thực hiện các thủ tục liên quan đến Giấy chứng nhận đăng ký đầu tư (IRC) và tiềm ẩn rủi ro về tuân thủ pháp lý của doanh nghiệp. Để giúp doanh nghiệp chủ động kiểm soát nghĩa vụ này, bài viết này Vina TPT sẽ tổng hợp đầy đủ các loại báo cáo FDI bắt buộc, thời hạn nộp trong năm, qua đó hỗ trợ bộ phận kế toán, nhân sự và pháp chế hạn chế sai sót và đảm bảo tuân thủ đúng quy định.

1. Khái Niệm Báo Cáo FDI Và Đối Tượng Bắt Buộc Phải Thực Hiện

1.1. Báo cáo FDI là gì? Các loại báo cáo FDI gồm những gì?

Báo cáo FDI là các báo cáo mà nhà đầu tư nước ngoài và tổ chức kinh tế có vốn đầu tư nước ngoài (FDI) thực hiện dự án đầu tư tại Việt Nam phải lập và gửi cho cơ quan nhà nước có thẩm quyền theo định kỳ hoặc khi phát sinh sự kiện nhất định. Nội dung báo cáo nhằm cung cấp thông tin về tình hình triển khai và hoạt động của dự án, chẳng hạn như vốn đầu tư thực hiện, kết quả kinh doanh, lao động, nghĩa vụ ngân sách, hoạt động nghiên cứu và phát triển, môi trường và các chỉ tiêu chuyên ngành.

Tùy từng loại báo cáo, doanh nghiệp có thể phải thực hiện theo quý, 6 tháng, hằng năm hoặc trước khi điều chỉnh dự án. Vì vậy, báo cáo FDI không phải là một mẫu báo cáo duy nhất mà là cách gọi chung cho nhóm nghĩa vụ báo cáo liên quan đến hoạt động đầu tư của doanh nghiệp FDI tại Việt Nam.

1.2. Những đối tượng doanh nghiệp nào phải nộp báo cáo FDI?

Theo quy định của Luật Đầu tư hiện hành, các đối tượng sau bắt buộc phải thực hiện nghĩa vụ báo cáo FDI:

  • Doanh nghiệp thành lập mới có vốn đầu tư nước ngoài: Doanh nghiệp có nhà đầu tư nước ngoài nắm giữ từ 1% đến 100% vốn điều lệ.
  • Tổ chức kinh tế thực hiện dự án đầu tư: Các doanh nghiệp nhận chuyển nhượng dự án, góp vốn, mua cổ phần/phần vốn góp của nhà đầu tư nước ngoài.
  • Doanh nghiệp hoạt động theo Giấy chứng nhận đăng ký đầu tư (IRC): Bất kỳ dự án nào được cấp IRC đều gắn liền với nghĩa vụ báo cáo giám sát đầu tư.

Trường hợp đặc thù: Doanh nghiệp mới thành lập chưa phát sinh doanh thu, dự án đang trong giai đoạn xây dựng cơ bản, hoặc doanh nghiệp đang làm thủ tục tạm ngưng hoạt động vẫn bắt buộc phải nộp báo cáo FDI. Báo cáo sẽ ghi nhận số liệu thực tế tại thời điểm kê khai (ghi nhận 0 nếu chưa phát sinh). Nghĩa vụ này chỉ chấm dứt khi dự án có quyết định chấm dứt hoạt động chính thức.

2. Các loại báo cáo FDI và thời hạn nộp?

2.1. Báo cáo tình hình thực hiện dự án đầu tư

Bên cạnh báo cáo tài chính, doanh nghiệp và nhà đầu tư phải thực hiện báo cáo về tình hình triển khai dự án đầu tư theo quy định tại Nghị định số 96/2026/NĐ-CP ngày 31/03/2026 của Chính phủ.

Hình thức nộp: Báo cáo được thực hiện trực tuyến trên Hệ thống thông tin quốc gia về đầu tư tại địa chỉ fdi.gov.vn. Doanh nghiệp sử dụng tài khoản đã được cấp để đăng nhập và thực hiện chế độ báo cáo theo quy định. Trường hợp chưa được cấp tài khoản, doanh nghiệp gửi Phiếu đăng ký tạo tài khoản về địa chỉ email được Ban Quản lý hướng dẫn để được cấp tài khoản thực hiện báo cáo.

Doanh nghiệp phải thực hiện hai kỳ báo cáo chính:

Báo cáo quý: Nộp trước ngày 10 của tháng đầu quý sau quý báo cáo. Nội dung báo cáo bao gồm các thông tin về:

  • Vốn đầu tư thực hiện;
  • Doanh thu thuần;
  • Tình hình xuất khẩu, nhập khẩu;
  • Tình hình lao động;
  • Thuế và các khoản nộp ngân sách;
  • Tình hình sử dụng đất, mặt nước.

Báo cáo năm: Nộp trước ngày 31 tháng 3 của năm sau năm báo cáo. Nội dung báo cáo năm bao gồm:

  • Kết quả hoạt động đầu tư;
  • Tình hình tiêu thụ sản phẩm;
  • Thu nhập của người lao động;
  • Các khoản chi;
  • Hoạt động đầu tư cho nghiên cứu khoa học và phát triển công nghệ;
  • Hoạt động xử lý và bảo vệ môi trường;
  • Nguồn gốc công nghệ sử dụng.

Mẫu báo cáo tình hình thực hiện dự án đầu tư

2.3. Báo cáo giám sát, đánh giá đầu tư

Doanh nghiệp cũng phải thực hiện chế độ báo cáo giám sát, đánh giá đầu tư theo Nghị định số 19/2026/NĐ-CP, Nghị định số 96/2026/NĐ-CP và Thông tư số 44/2026/TT-BTC ngày 22/04/2026 của Bộ trưởng Bộ Tài chính.

Theo Công văn 113, doanh nghiệp sử dụng Mẫu số 13 – Báo cáo giám sát, đánh giá tình hình thực hiện dự án đầu tư (hằng quý, cả năm) ban hành kèm theo Thông tư số 44/2026/TT-BTC.

Hình thức nộp: Báo cáo được thực hiện trực tuyến thông qua Hệ thống thông tin về giám sát, đánh giá đầu tư của Bộ Tài chính. Báo cáo trên hệ thống có thể được thay thế bằng văn bản và bản điện tử trong trường hợp được quy định theo khoản 1 và khoản 2 Điều 95 Nghị định số 19/2026/NĐ-CP.

Doanh nghiệp cần thực hiện báo cáo theo các kỳ sau:

  • Báo cáo quý: Nộp trước ngày 10 của tháng đầu tiên của quý sau quý báo cáo.
  • Báo cáo 6 tháng: Nộp trước ngày 10/7 của năm báo cáo. Số liệu báo cáo được tính từ ngày 01/01 đến hết ngày 30/6 của năm báo cáo.
  • Báo cáo năm: Nộp trước ngày 10/02 của năm sau. Số liệu báo cáo được tính từ ngày 01/01 đến ngày 31/12 của năm báo cáo.

Điểm doanh nghiệp cần đặc biệt lưu ý là không nên nhầm lẫn báo cáo hoạt động đầu tư tại Việt Nam với báo cáo thuế hoặc báo cáo tài chính. Mặc dù nhiều chỉ tiêu có thể sử dụng dữ liệu từ hệ thống kế toán, mục đích của báo cáo đầu tư vẫn là phản ánh tình hình thực hiện dự án và hoạt động đầu tư.

Báo cáo FDI là một nhóm nghĩa vụ quan trọng mà doanh nghiệp có dự án đầu tư tại Việt Nam cần chủ động quản lý bên cạnh báo cáo thuế và báo cáo tài chính. Điểm doanh nghiệp cần đặc biệt lưu ý không chỉ là thời hạn nộp, mà còn là xác định đúng loại báo cáo, cơ quan tiếp nhận, biểu mẫu và tính nhất quán của số liệu.

Thay vì chờ đến sát deadline mới tổng hợp dữ liệu, doanh nghiệp nên xây dựng lịch báo cáo FDI riêng cho từng dự án, phân công người phụ trách và thường xuyên đối chiếu dữ liệu giữa kế toán, thuế, nhân sự và hồ sơ đầu tư. Đây là cách đơn giản nhưng hiệu quả để giảm nguy cơ bỏ sót nghĩa vụ và duy trì tình trạng tuân thủ trong suốt quá trình hoạt động tại Việt Nam.

3. Dịch vụ kế toán thuế và báo cáo FDI cho doanh nghiệp tại Vina TPT

Quản lý doanh nghiệp FDI không chỉ bao gồm việc đảm bảo sổ sách kế toán và báo cáo thuế được thực hiện đúng hạn. Doanh nghiệp còn cần theo dõi các nghĩa vụ liên quan đến dự án đầu tư, báo cáo FDI và hồ sơ pháp lý trong suốt quá trình hoạt động.

Vina TPT cung cấp giải pháp kế toán, thuế và hỗ trợ báo cáo FDI cho doanh nghiệp có vốn đầu tư nước ngoài tại Việt Nam, giúp doanh nghiệp giảm áp lực quản lý các nghĩa vụ định kỳ và hạn chế rủi ro do bỏ sót deadline.

Dịch vụ của Vina TPT hỗ trợ những gì?

  • Dịch vụ kế toán: Ghi nhận và hạch toán các nghiệp vụ phát sinh; quản lý chứng từ, sổ sách kế toán; đối chiếu số liệu và đảm bảo hệ thống kế toán được cập nhật đầy đủ, chính xác theo quy định.
  • Kê khai thuế định kỳ: Thực hiện kê khai và nộp các loại thuế phát sinh theo tháng/quý, bao gồm thuế GTGT (VAT), thuế TNCN (PIT) và các nghĩa vụ thuế liên quan khác tùy theo hoạt động của doanh nghiệp.
  • Lập báo cáo tài chính và quyết toán thuế: Chuẩn bị báo cáo tài chính năm, thực hiện quyết toán thuế thu nhập doanh nghiệp (CIT) và thuế thu nhập cá nhân(PIT), đồng thời đối chiếu số liệu trước khi nộp.
  • Tính lương và BHXH: Thực hiện tính lương, các khoản khấu trừ và nghĩa vụ liên quan đến bảo hiểm xã hội (BHXH); hỗ trợ chuẩn bị hồ sơ và thực hiện các thủ tục bảo hiểm theo quy định.
  • Chuẩn bị báo cáo FDI định kỳ: Theo dõi thời hạn, tổng hợp và đối chiếu số liệu, lập và hỗ trợ nộp các báo cáo FDI định kỳ theo quy định, giúp doanh nghiệp hạn chế bỏ sót deadline và sai lệch thông tin.

Thực hiện các báo cáo lao động bắt buộc: Hỗ trợ lập và thực hiện báo cáo tình hình sử dụng lao động và các báo cáo liên quan đến lao động theo yêu cầu của cơ quan quản lý, đảm bảo doanh nghiệp thực hiện đúng thời hạn.

Điểm quan trọng của việc sử dụng dịch vụ chuyên nghiệp là doanh nghiệp không chỉ được hỗ trợ “lập báo cáo”, mà còn có thể kiểm soát tính nhất quán của dữ liệu giữa các bộ phận. Điều này đặc biệt hữu ích đối với doanh nghiệp FDI có nhiều nghĩa vụ báo cáo và thường xuyên phát sinh thay đổi về hoạt động đầu tư.

Bạn chưa chắc doanh nghiệp mình cần nộp những báo cáo FDI nào? Liên hệ Vina TPT để được kiểm tra nghĩa vụ báo cáo áp dụng cho dự án và hỗ trợ chuẩn bị, nộp báo cáo đúng thời hạn.

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ