7 ĐIỂM DOANH NGHIỆP CẦN RÀ SOÁT ĐỂ TUÂN THỦ LAO ĐỘNG VÀ BẢO HIỂM

Tuân thủ lao động và bảo hiểm xã hội Các khía cạnh về việc tuân thủ lao động tại Việt Nam: Hợp đồng lao động, hồ sơ tiền lương và giấy phép lao động là những phần trong hoạt động hằng ngày của doanh nghiệp. Sai sót ở các nội dung này có thể dẫn đến xử phạt hành chính và nghĩa vụ thanh toán các khoản còn nợ người lao động. Nghị định 283/2026/ND-CP, có hiệu lực từ ngày 10/09/2026, quy định việc xử phạt vi phạm hành chính trong lĩnh vực lao động và bảo hiểm xã hội.

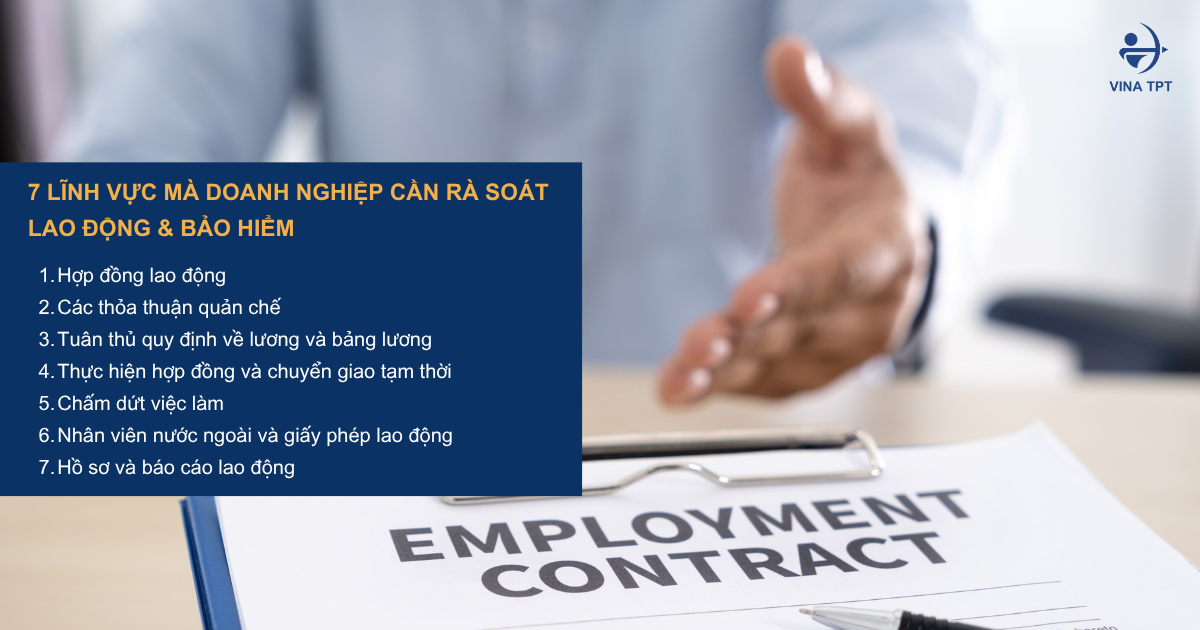
Vì vậy, doanh nghiệp tại Việt Nam cần rà soát các hoạt động nhân sự thường ngày, từ hợp đồng lao động, tiền lương đến giấy phép lao động và hồ sơ quản lý lao động. Dưới đây là bảy nội dung người sử dụng lao động cần đặc biệt lưu ý.

1. Hợp đồng lao động

Người sử dụng lao động có thể bị xử phạt nếu không giao kết hợp đồng lao động bằng văn bản khi pháp luật yêu cầu, giao kết không đúng loại hợp đồng hoặc thiếu các nội dung chủ yếu. Việc giữ bản chính giấy tờ tùy thân, văn bằng hoặc chứng chỉ của người lao động, cũng như yêu cầu người lao động đặt cọc hoặc dùng tài sản khác để bảo đảm thực hiện hợp đồng, cũng được xác định là hành vi vi phạm.

Theo tài liệu được cung cấp, mức phạt đối với các vi phạm về hình thức, loại hoặc nội dung hợp đồng lao động là từ 2 triệu đến 25 triệu đồng, tùy theo số lượng người lao động bị ảnh hưởng. Hành vi giữ giấy tờ bản chính hoặc yêu cầu đặt cọc có thể bị phạt từ 20 triệu đến 25 triệu đồng.

Cơ sở pháp lý: Điều 15 Nghị định 283/2026/ND-CP.

2. Thỏa thuận thử việc

Doanh nghiệp cần kiểm tra số lần áp dụng thử việc đối với một công việc, thời gian thử việc và mức lương trả cho người lao động. Theo tài liệu, không được yêu cầu thử việc quá một lần đối với cùng một công việc; thời gian thử việc không được vượt quá thời hạn luật định; và tiền lương thử việc phải bằng ít nhất 85% mức lương của công việc đó.

Người sử dụng lao động cũng phải thông báo kết quả thử việc và giao kết hợp đồng lao động khi người lao động đạt yêu cầu trong các trường hợp pháp luật quy định. Một số hành vi vi phạm có mức phạt từ 500.000 đồng đến 1 triệu đồng. Yêu cầu thử việc quá một lần, kéo dài thời gian thử việc quá mức cho phép hoặc trả lương thử việc không đúng quy định có thể bị phạt từ 2 triệu đến 5 triệu đồng. Người sử dụng lao động còn có thể phải trả đủ tiền lương còn thiếu hoặc giao kết hợp đồng lao động.

Cơ sở pháp lý: Điều 16 Nghị định 283/2026/ND-CP.

3.Tuân thủ quy định về tiền lương và bảng lương

Việc tuân thủ quy định về tiền lương không chỉ dừng ở tính lương hằng tháng. Theo tài liệu được cung cấp, doanh nghiệp có thể bị phạt từ 5 triệu đến 10 triệu đồng đối với một số vi phạm liên quan đến thang lương, bảng lương, định mức lao động hoặc quy chế thưởng. Các hành vi này bao gồm không xây dựng hoặc công khai những nội dung trên; không tham khảo ý kiến tổ chức đại diện người lao động tại cơ sở khi được yêu cầu; cung cấp bảng kê trả lương không đúng quy định; hoặc không bảo đảm trả lương bình đẳng cho công việc có giá trị như nhau.

Các vi phạm khác bao gồm trả chậm hoặc trả thiếu tiền lương theo hợp đồng, tiền làm thêm giờ, tiền làm việc ban đêm hoặc tiền lương ngừng việc. Tài liệu cũng liệt kê các hành vi khấu trừ lương không đúng quy định, không thanh toán tiền cho những ngày nghỉ hằng năm chưa sử dụng khi chấm dứt việc làm, và vi phạm về tiền lương trong thời gian tạm thời chuyển người lao động làm công việc khác hoặc tạm đình chỉ công việc. Mức phạt được nêu phụ thuộc vào số lượng người lao động bị ảnh hưởng:


Số người lao động bị ảnh hưởng Mức phạt
1–10 5–10 triệu đồng
11–50 10–20 triệu đồng
51–100 20–30 triệu đồng
101–300 30–40 triệu đồng
Từ 301 người trở lên 40–50 triệu đồng

Hành vi trả lương thấp hơn mức lương tối thiểu do Chính phủ quy định có các khung phạt riêng được nêu trong tài liệu: 20–30 triệu đồng đối với 1–10 người lao động bị ảnh hưởng; 30–50 triệu đồng đối với 11–50 người; và 50–75 triệu đồng đối với từ 51 người trở lên.

Tài liệu cũng đề cập đến người lao động không thuộc diện tham gia bảo hiểm xã hội, bảo hiểm y tế và bảo hiểm thất nghiệp bắt buộc. Người sử dụng lao động phải trả thêm cùng kỳ trả lương một khoản tương đương với mức đóng bảo hiểm thuộc trách nhiệm của mình. Không trả hoặc trả thiếu khoản này có thể bị phạt từ 3 triệu đến 20 triệu đồng, tùy theo số lượng người lao động bị ảnh hưởng.

Tùy hành vi vi phạm, doanh nghiệp có thể phải trả đủ tiền lương còn thiếu hoặc trả chậm cùng khoản lãi phát sinh, hoặc thanh toán khoản tiền tương đương mức đóng bảo hiểm còn thiếu cùng khoản lãi.

Cơ sở pháp lý: Điều 23 Nghị định 283/2026/ND-CP.

4. Thực hiện hợp đồng và tạm thời chuyển người lao động làm công việc khác

Khi bố trí người lao động làm công việc khác, doanh nghiệp cần rà soát việc thông báo, lý do và thời hạn chuyển công việc, cũng như trường hợp cần có sự đồng ý của người lao động. Tài liệu được cung cấp cũng lưu ý rủi ro khi bố trí địa điểm làm việc khác với hợp đồng hoặc không nhận người lao động trở lại làm việc sau thời gian tạm hoãn thực hiện hợp đồng.

Một số hành vi vi phạm có thể bị phạt từ 1 triệu đến 7 triệu đồng. Tài liệu nêu các khung phạt cao hơn đối với hành vi quấy rối tình dục tại nơi làm việc chưa đến mức truy cứu trách nhiệm hình sự (15–30 triệu đồng) và hành vi cưỡng bức hoặc ngược đãi người lao động (50–75 triệu đồng).

Cơ sở pháp lý: Điều 17 Nghị định 283/2026/ND-CP.

5. Chấm dứt quan hệ lao động

Khi quan hệ lao động chấm dứt, người sử dụng lao động cần kiểm tra nghĩa vụ thông báo bằng văn bản, việc hoàn tất các khoản thanh toán và việc bàn giao giấy tờ. Nội dung này bao gồm các quyền lợi của người lao động, trợ cấp thôi việc hoặc trợ cấp mất việc làm nếu áp dụng, thủ tục bảo hiểm xã hội và bảo hiểm thất nghiệp, cũng như việc trả lại giấy tờ hoặc cung cấp hồ sơ liên quan khi được yêu cầu.

Mức phạt được nêu đối với hành vi không thông báo bằng văn bản khi pháp luật yêu cầu là 1–3 triệu đồng. Các vi phạm liên quan đến thanh toán, trợ cấp hoặc giấy tờ sau khi chấm dứt quan hệ lao động có thể bị phạt từ 1 triệu đến 20 triệu đồng, tùy theo số lượng người lao động bị ảnh hưởng.

Cơ sở pháp lý: Điều 18 Nghị định 283/2026/ND-CP.
quyết định chấm dứt hợp đồng lao động

6. Người lao động nước ngoài và giấy phép lao động

Doanh nghiệp sử dụng lao động nước ngoài cần kiểm tra xem từng người có giấy phép lao động còn hiệu lực hoặc văn bản xác nhận miễn giấy phép lao động hay không, đồng thời đối chiếu công việc thực tế với nội dung giấy phép. Doanh nghiệp cũng cần kiểm tra nghĩa vụ thông báo khi người lao động làm việc tại nhiều tỉnh, thành phố và thủ tục nộp lại giấy phép hoặc văn bản xác nhận miễn giấy phép khi được yêu cầu.

Theo tài liệu được cung cấp, người lao động nước ngoài làm việc khi không có giấy phép lao động hoặc văn bản xác nhận miễn giấy phép lao động còn hiệu lực có thể bị phạt từ 15 triệu đến 25 triệu đồng. Đối với người sử dụng lao động sử dụng lao động nước ngoài không có giấy phép hợp lệ, mức phạt được nêu là 30–45 triệu đồng nếu vi phạm liên quan đến 1–10 người; 45–60 triệu đồng đối với 11–20 người; và 60–75 triệu đồng đối với từ 21 người trở lên. Trong một số trường hợp, người lao động nước ngoài còn có thể bị trục xuất khỏi Việt Nam.

Cơ sở pháp lý: Điều 13 Nghị định 283/2026/ND-CP.

7. Hồ sơ và báo cáo lao động

Công tác quản lý lao động bao gồm khai trình việc sử dụng lao động, lập sổ quản lý lao động, báo cáo tình hình biến động lao động, cũng như đăng ký hoặc cập nhật thông tin đăng ký lao động.

Theo tài liệu được cung cấp, các vi phạm liên quan đến khai trình hoặc sổ quản lý lao động có mức phạt khoảng 1 triệu đến 10 triệu đồng. Việc không đăng ký hoặc cập nhật thông tin đăng ký lao động có thể bị phạt 5–10 triệu đồng đối với 1–50 người lao động; 10–15 triệu đồng đối với 51–100 người; và 15–20 triệu đồng đối với từ 101 người trở lên.

Cơ sở pháp lý: Điều 11 và Điều 12 Nghị định 283/2026/ND-CP.

Tải checklist của Vina TPT để rà soát việc tuân thủ của doanh nghiệp đối với bảy nội dung lao động được đề cập trong bài viết.

TẢI VỀ CHECKLIST HỖ TRỢ TUÂN THỦ LAO ĐỘNG VÀ BẢO HIỂM

Vina TPT – Dịch vụ nhân sự và tính lương

Xử phạt hành chính chỉ là một trong những hậu quả có thể phát sinh khi doanh nghiệp chưa tuân thủ đầy đủ quy định. Tùy theo hành vi vi phạm, doanh nghiệp còn có thể phải trả tiền lương hoặc quyền lợi còn thiếu, thanh toán tiền lãi, hoàn thiện hồ sơ hoặc thực hiện các nghĩa vụ chưa hoàn tất. Việc thường xuyên rà soát hợp đồng lao động, hồ sơ tiền lương, hồ sơ bảo hiểm xã hội, giấy phép lao động và báo cáo lao động có thể giúp doanh nghiệp nhận diện những vấn đề cần xử lý.

Vina TPT hỗ trợ doanh nghiệp tại Việt Nam trong các lĩnh vực thành lập doanh nghiệp, kế toán, thuế, nhân sự và tiền lương, cũng như tuân thủ quy định trong hoạt động kinh doanh. Đối với các nội dung được đề cập trong bài viết, dịch vụ nhân sự và tiền lương của chúng tôi hỗ trợ tính lương, quản lý hồ sơ bảo hiểm xã hội, tính và kê khai thuế thu nhập cá nhân, cùng các công việc quản lý lao động liên quan.

Liên hệ Vina TPT để trao đổi về nhu cầu nhân sự, tiền lương và các dịch vụ hỗ trợ khác cho hoạt động của doanh nghiệp tại Việt Nam.
ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Nghị định 283/2026 | 7 điểm doanh nghiệp cần lưu ý về lao động, BHXH và mức phạt từ 10/09/2026

Nghị định 283_2026 - 7 điểm doanh nghiệp cần lưu ý

NGhị định 283_2026 - mức phạt vi phạm bhxh

Nghị định 283/2026/NĐ-CP quy định về xử phạt vi phạm hành chính trong lĩnh vực lao động, bảo hiểm xã hội và người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng. Nghị định được ban hành ngày 15/07/2026 và chính thức có hiệu lực từ ngày 10/09/2026, thay thế Nghị định 12/2022/NĐ-CP.

So với quy định trước đây, Nghị định 283/2026/NĐ-CP có nhiều điểm đáng chú ý liên quan đến chậm đóng, trốn đóng BHXH và BHTN, quản lý dữ liệu người lao động, xử lý vi phạm trên môi trường điện tử và xử lý kỷ luật lao động.

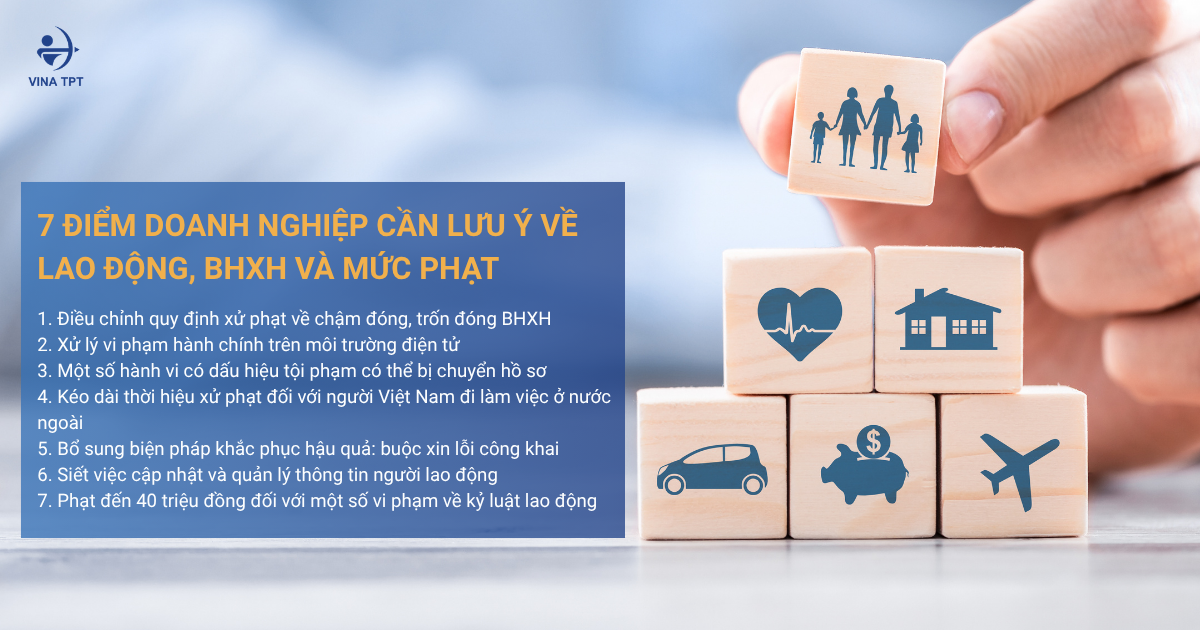
Dưới đây là 7 điểm doanh nghiệp cần rà soát và cập nhật để chủ động tuân thủ các quy định mới.

1. Điều chỉnh quy định xử phạt về chậm đóng, trốn đóng BHXH và BHTN

Một trong những nội dung doanh nghiệp cần đặc biệt lưu ý là các quy định mới về chậm đóng và trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp.

Chậm đóng BHXH bắt buộc

Theo Điều 43 Nghị định 283/2026/NĐ-CP, hành vi chậm đóng BHXH bắt buộc có thể bị xử phạt theo tỷ lệ trên tổng số tiền chậm đóng.

Cụ thể:

  • Cảnh cáo nếu số tiền vi phạm tính tại thời điểm lập biên bản dưới 400.000 đồng.
  • Phạt tiền từ 12% đến 15% tổng số tiền chậm đóng BHXH bắt buộc, nhưng tối đa không quá 75 triệu đồng theo quy định.
  • Doanh nghiệp còn phải đóng đủ số tiền BHXH chậm đóng và nộp khoản tiền bằng 0,03%/ngày tính trên số tiền và thời gian chậm đóng theo quy định.

Trốn đóng BHXH bắt buộc

Đối với hành vi trốn đóng BHXH bắt buộc, mức phạt được quy định từ 18% đến 20% tổng số tiền trốn đóng, với mức tối đa theo quy định.

Nghị định cũng quy định riêng đối với trường hợp người sử dụng lao động không đăng ký hoặc đăng ký không đầy đủ số người thuộc diện tham gia BHXH bắt buộc sau thời hạn 60 ngày.

Mức xử phạt được xác định dựa trên số lượng người lao động vi phạm.

Chậm đóng và trốn đóng BHTN

Tương tự BHXH, Nghị định 283/2026/NĐ-CP quy định riêng về hành vi chậm đóng và trốn đóng bảo hiểm thất nghiệp tại Điều 45 và Điều 46.

Đối với chậm đóng BHTN, mức phạt có thể từ 12% đến 15% tổng số tiền chậm đóng, tối đa 75 triệu đồng theo quy định.

Đối với trốn đóng BHTN, mức phạt có thể từ 18% đến 20% tổng số tiền trốn đóng, tối đa 75 triệu đồng theo quy định.

Ngoài tiền phạt, doanh nghiệp còn phải thực hiện các biện pháp khắc phục hậu quả tương ứng.

Doanh nghiệp cần lưu ý: khi xác định mức phạt áp dụng cho tổ chức, cần đối chiếu quy định về mức phạt đối với tổ chức tại Nghị định 283/2026/NĐ-CP, thay vì chỉ lấy con số được nêu tại từng hành vi để áp dụng trực tiếp.


2. Xử lý vi phạm hành chính trên môi trường điện tử

Nghị định 283/2026/NĐ-CP bổ sung quy định về việc xử lý vi phạm hành chính trên môi trường điện tử khi đáp ứng các điều kiện về cơ sở hạ tầng, kỹ thuật và thông tin.

Các biên bản, quyết định và tài liệu liên quan có thể được gửi thông qua các phương thức điện tử theo quy định, bao gồm:

  • Gửi đến địa chỉ thư điện tử của người vi phạm hoặc đại diện tổ chức vi phạm đã thông báo với người có thẩm quyền;
  • Gửi qua ứng dụng định danh quốc gia hoặc tài khoản định danh điện tử đáp ứng điều kiện xác thực;
  • Gửi qua ứng dụng được quy định trong các văn bản pháp luật chuyên ngành;
  • Gửi tin nhắn SMS đến số điện thoại đã được thông báo;
  • Gửi đến địa chỉ thư điện tử của cơ quan thu tiền phạt và các cơ quan liên quan khác để phục vụ việc thi hành.

Điều này đặt ra yêu cầu doanh nghiệp cần cập nhật chính xác thông tin liên hệ, email và các tài khoản điện tử được sử dụng trong quá trình làm việc với cơ quan nhà nước để tránh bỏ sót thông tin hoặc tài liệu liên quan đến việc xử lý vi phạm.


3. Một số hành vi có dấu hiệu tội phạm có thể bị chuyển hồ sơ

Theo Nghị định 283/2026/NĐ-CP, trong quá trình xem xét, xử lý vi phạm, nếu hành vi có dấu hiệu tội phạm thì người có thẩm quyền đang giải quyết phải chuyển hồ sơ liên quan đến cơ quan có thẩm quyền tiến hành tố tụng hình sự.

Một số hành vi đáng chú ý gồm:

  • Sử dụng giấy tờ, tài liệu giả mạo;
  • Khai thác, chia sẻ, sử dụng, mua bán hoặc trao đổi trái phép thông tin, dữ liệu trong cơ sở dữ liệu về người lao động chưa được cơ quan có thẩm quyền công bố;
  • Xâm phạm danh dự, uy tín hoặc nhân phẩm của người lao động trong quá trình xử lý kỷ luật lao động;
  • Lợi dụng hoạt động đưa người lao động Việt Nam đi làm việc ở nước ngoài để tổ chức xuất cảnh trái phép, bóc lột hoặc cưỡng bức lao động;
  • Tái phạm quy định về sử dụng người lao động từ đủ 15 tuổi đến chưa đủ 18 tuổi làm công việc hoặc làm việc tại nơi bị cấm.

Quy định này cho thấy doanh nghiệp cần chú trọng hơn đến tính chính xác của hồ sơ nhân sự, bảo mật dữ liệu và quy trình xử lý các vấn đề liên quan đến người lao động.


4. Kéo dài thời hiệu xử phạt đối với người Việt Nam đi làm việc ở nước ngoài

Nghị định 283/2026/NĐ-CP quy định thời hiệu xử phạt vi phạm hành chính như sau:

  • 01 năm đối với vi phạm hành chính về lao động và bảo hiểm xã hội;
  • 02 năm đối với vi phạm hành chính liên quan đến người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng.

Như vậy, đối với lĩnh vực đưa người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng, thời hiệu xử phạt đã được điều chỉnh từ 01 năm lên 02 năm.

Doanh nghiệp hoạt động trong lĩnh vực này cần lưu ý thời hiệu mới khi rà soát hồ sơ, hợp đồng và các nghĩa vụ tuân thủ liên quan.


5. Bổ sung biện pháp khắc phục hậu quả: buộc xin lỗi công khai

Bên cạnh hình thức phạt tiền, Nghị định 283/2026/NĐ-CP bổ sung hoặc quy định cụ thể hơn về các biện pháp khắc phục hậu quả, trong đó có trường hợp buộc xin lỗi công khai.

Biện pháp này có thể được áp dụng đối với một số hành vi theo quy định, chẳng hạn như:

  • Quấy rối tình dục tại nơi làm việc nhưng chưa đến mức truy cứu trách nhiệm hình sự;
  • Cưỡng bức lao động hoặc ngược đãi người lao động nhưng chưa đến mức truy cứu trách nhiệm hình sự;
  • Buộc người lao động thực hiện hợp đồng lao động để trả nợ cho người sử dụng lao động;
  • Một số hành vi vi phạm liên quan đến tổ chức và hoạt động công đoàn.

Tùy từng hành vi, doanh nghiệp còn có thể phải thực hiện các biện pháp khắc phục khác như nhận người lao động trở lại làm việc, trả tiền lương hoặc hoàn trả khoản tiền đã thu.

Vì vậy, khi rà soát tuân thủ, doanh nghiệp không nên chỉ quan tâm đến mức tiền phạt mà cần xem xét đầy đủ biện pháp khắc phục hậu quả có thể được áp dụng.


6. Siết việc cập nhật và quản lý thông tin người lao động

Nghị định 283/2026/NĐ-CP cũng quy định về việc cung cấp, cập nhật và quản lý thông tin người lao động.

Đối với người lao động thuộc diện tham gia BHXH bắt buộc, việc không cung cấp, cung cấp không đầy đủ hoặc cung cấp không chính xác thông tin để đăng ký lao động có thể bị xử phạt theo quy định.

Đối với doanh nghiệp hoạt động dịch vụ việc làm, Nghị định yêu cầu thực hiện việc:

  • Lập và cập nhật dữ liệu người lao động;
  • Quản lý dữ liệu người sử dụng lao động;
  • Bảo đảm an toàn và bảo mật dữ liệu cá nhân;
  • Bảo đảm an toàn, bảo mật dữ liệu lao động và dữ liệu giao dịch việc làm.

Nghị định cũng quy định mức xử phạt đối với hành vi khai thác, chia sẻ, sử dụng, mua bán hoặc chiếm đoạt trái phép dữ liệu người lao động chưa được công bố. Trong đó:

  • Hành vi khai thác, chia sẻ, sử dụng trái phép dữ liệu có thể bị phạt theo mức quy định;
  • Hành vi mua bán, trao đổi hoặc chiếm đoạt trái phép dữ liệu có thể bị phạt đến 70 triệu đồng nếu chưa đến mức truy cứu trách nhiệm hình sự.

Đối với doanh nghiệp, đây là cơ sở để rà soát lại quy trình quản lý hồ sơ nhân sự, thông tin cá nhân, dữ liệu BHXH và quyền truy cập dữ liệu nội bộ.


7. Phạt đến 40 triệu đồng đối với một số vi phạm về kỷ luật lao động

Điều 25 Nghị định 283/2026/NĐ-CP quy định các mức xử phạt đối với một số hành vi vi phạm về kỷ luật lao động và trách nhiệm vật chất.

Doanh nghiệp có thể bị xử phạt khi:

  • Không thông báo nội quy lao động đến người lao động;
  • Không niêm yết những nội dung chính của nội quy lao động tại nơi làm việc;
  • Không có nội quy lao động bằng văn bản khi thuộc trường hợp phải có;
  • Không đăng ký nội quy lao động theo quy định;
  • Sử dụng nội quy lao động chưa có hiệu lực hoặc đã hết hiệu lực;
  • Xử lý kỷ luật lao động không đúng trình tự, thủ tục hoặc thời hiệu;
  • Tạm đình chỉ công việc không đúng quy định.

Đáng chú ý, một số hành vi nghiêm trọng có thể bị phạt từ 20–40 triệu đồng, chẳng hạn như:

  • Phạt tiền hoặc cắt lương thay cho việc xử lý kỷ luật lao động;
  • Xử lý kỷ luật đối với hành vi không được quy định;
  • Áp dụng nhiều hình thức kỷ luật lao động đối với một hành vi vi phạm;
  • Xử lý kỷ luật người lao động trong thời gian pháp luật không cho phép.

Ngoài tiền phạt, tùy từng trường hợp, doanh nghiệp còn có thể phải nhận người lao động trở lại làm việc, trả lương, hoàn trả khoản tiền đã thu hoặc thực hiện xin lỗi công khai.

Kết luận

Nghị định 283/2026/NĐ-CP mang đến nhiều thay đổi đáng chú ý trong việc xử phạt vi phạm hành chính về lao động, BHXH, BHTN và người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng.

Đối với doanh nghiệp, việc tuân thủ không chỉ nằm ở việc đóng BHXH đúng hạn mà còn liên quan đến quản lý hồ sơ lao động, cập nhật dữ liệu, xây dựng và đăng ký nội quy lao động, thực hiện đúng quy trình kỷ luật và bảo vệ thông tin người lao động.

Chủ động rà soát và cập nhật các quy trình nội bộ sẽ giúp doanh nghiệp hạn chế rủi ro vi phạm và bảo đảm việc quản lý lao động được thực hiện đúng quy định hiện hành.

Doanh nghiệp cần rà soát hồ sơ lao động, BHXH?
Vina TPT cung cấp dịch vụ HR & Payroll và tư vấn tuân thủ lao động, đồng hành cùng doanh nghiệp trong việc quản lý nhân sự và thực hiện các nghĩa vụ BHXH theo quy định hiện hành.

LIÊN HỆ TƯ VẤN

4-sai-lam-pho-bien-khi-dang-ky-doanh-nghiep-fdi-lan-dau

[Hiring] Vina TPT tuyển dụng Kế toán tổng hợp – nội bộ

Với định hướng mở rộng quy mô và phát triển trong thời gian tới, Vina TPT tuyển dụng thêm thành viên mới gia nhập đội ngũ Kế toán Nội bộ / Kế toán Tổng hợp. Đây là cơ hội để bạn làm việc trong môi trường chuyên nghiệp, có quy trình rõ ràng, được tiếp cận đa dạng nghiệp vụ và nâng cao chuyên môn thực tế. Bên cạnh mức thu nhập cạnh tranh, Vina TPT mang đến các chính sách phúc lợi hấp dẫn, môi trường làm việc thân thiện và cơ hội phát triển lâu dài cùng công ty. Nếu bạn là người cẩn thận, chủ động và muốn phát triển sự nghiệp trong lĩnh vực kế toán, hãy gia nhập Vina TPT ngay!

Vina TPT là công ty dịch vụ Kế toán – Thuế – Nhân sự – Tư vấn Doanh nghiệp. Chúng tôi tập trung vào việc cung cấp các dịch vụ tư vấn tài chính có giá trị gia tăng nhằm tạo ra lợi thế cạnh tranh mạnh mẽ cho khách hàng của chúng tôi trong môi trường thay đổi nhanh chóng.

Hiện tại, chúng tôi đang tìm kiếm một Kế toán tổng hợp – Nội bộ. Cơ hội này dành cho các ứng viên có kinh nghiệm tham gia nhóm dịch vụ của chúng tôi với các chi tiết và kỳ vọng bên dưới.

Vị trí tuyển dụng: Bộ phận kế toán nội bộ

Địa điểm làm việc: Văn phòng công ty – 83B Hoàng Sa, Phường Tân Định, TP. HCM. Thời gian làm việc: từ 8h30 – 12h và 13h – 17h30, Thứ 2 đến Thứ 6

Mô tả công việc/ trách nhiệm chính:

  • Thực hiện hạch toán và ghi nhận các nghiệp vụ kế toán phát sinh; theo dõi thu – chi, công nợ phải thu/phải trả và kiểm tra tính hợp lệ của hóa đơn, chứng từ nội bộ.
  • Lập báo cáo tài chính nội bộ định kỳ (tháng/quý/năm), theo dõi chi phí vận hành và đề xuất các phương án tối ưu chi phí.
  • Hỗ trợ lập, rà soát báo cáo thuế (VAT, PIT, CIT) và kiểm tra hồ sơ kế toán trước khi làm việc với cơ quan thuế hoặc kiểm toán.
  • Phối hợp với team in-charge theo dõi tình trạng hợp đồng dịch vụ, tiến độ thực hiện và tình trạng thanh toán của khách hàng FDI; quản lý, lưu trữ và kiểm soát hồ sơ, chứng từ liên quan đến khách hàng.
  • Lập Debit Note, theo dõi doanh thu dịch vụ – công nợ, đối chiếu theo hợp đồng và thực hiện xuất hóa đơn cho khách hàng, đảm bảo thông tin chính xác trước khi phát hành., v.v.

Yêu cầu:

Trình độ học vấn: Tốt nghiệp Đại học chuyên ngành Kế toán, Tài chính hoặc các ngành liên quan.

Kinh nghiệm làm việc:

– Có ít nhất 1 năm kinh nghiệm ở vị trí kế toán tổng hợp hoặc kế toán nội bộ.

– Ưu tiên ứng viên đã làm việc tại công ty dịch vụ kế toán/thuế hoặc có kinh nghiệm làm việc với khách hàng FDI.

Kỹ năng và kiến thức:

–  Am hiểu quy định kế toán và thuế tại Việt Nam (VAT, PIT, CIT) và Luật Lao động Việt Nam.

– Thành thạo Excel và các phần mềm kế toán (MISA, FAST hoặc tương đương).

– Có khả năng đọc hiểu tiếng Anh trong công việc.

– Kỹ năng tổ chức, quản lý công việc và theo dõi tiến độ tốt.

– Cẩn thận, trung thực, chủ động và có tinh thần trách nhiệm cao.

Phúc lợi:

*  Lương và thưởng:

  • Lương Gross: Lương cơ bản + Phụ cấp  THƯƠNG LƯỢNG

+ Lương cơ bản: từ 60% lương Gross (đóng BHXH trên 60% mức lương Gross)

+ Phụ cấp: khoảng 40%

  • Bonuses: Lương tháng 13 + thưởng hiệu suất công việc (dựa trên đánh giá KPIs cá nhân và kết quả hoạt động kinh doanh của công ty).

*  Đánh giá:

  • Đánh giá hiệu suất làm việc: 1 lần/năm;
  • Xem xét tăng lương: 1 lần/năm (dựa trên kết quả đánh giá và tình hình kinh doanh của công ty).

*  Các phúc lợi khác:

  • Bảo hiểm:

+ BHXH, BHYT, BHTN theo quy định của pháp luật;

+ Bảo hiểm sức khỏe bổ sung (bảo hiểm tư nhân) cho bản thân và người thân (tùy theo cấp bậc và thâm niên).

  • Nghỉ phép: 12 ngày phép năm.
  • Khám sức khỏe: Khám sức khỏe định kỳ hàng năm.
  • Đào tạo và phát triển:

+ Cơ hội tham gia các khóa đào tạo chuyên môn, nâng cao kỹ năng;

+ Hỗ trợ chi phí đào tạo (tùy theo chương trình và quy định của công ty);

+ Cơ hội phát triển nghề nghiệp và thăng tiến trong công ty.

  • Môi trường làm việc:

+ Môi trường làm việc chuyên nghiệp, năng động, thân thiện;

+ Cơ hội làm việc với các chuyên gia hàng đầu trong ngành;

+ Tham gia các hoạt động team building, sự kiện của công ty.

* Các phúc lợi khác:

  • Hỗ trợ chi phí gửi xe cho nhân viên trong thời gian làm việc tại Công ty;
  • Trang bị đầy đủ thiết bị làm việc, bao gồm nhưng không giới hạn: máy tính xách tay (laptop), màn hình máy tính và các công cụ cần thiết khác phục vụ công việc;
  • Thanh toán hoặc hỗ trợ các chi phí di chuyển phát sinh phục vụ cho mục đích công việc theo quy định của Công ty;
  • Cung cấp đồ ăn nhẹ (snack) và cà phê tại văn phòng nhằm nâng cao trải nghiệm làm việc của nhân viên;
  • Các chính sách hỗ trợ khác (nếu có) theo quy định từng thời kỳ của Công ty.

Cách thức ứng tuyển

Nếu bạn là một chuyên viên năng động, giàu kinh nghiệm và đang tìm kiếm một sự nghiệp đầy thử thách nhưng cũng rất tiềm năng, hãy gửi CV của bạn để gia nhập Vina TPT với vị trí Chuyên viên Tư vấn Kế toán & Thuế cấp cao tại Vina TPT.

📩 Email: adm@vinatpt.com
📌 Email Subject: [Internal Accountant] – Full Name

Nếu bạn cần hỗ trợ giải đáp vui lòng liên hệ hotline/Zalo: 0984 980 069 or fanpage

Liên hệ VINA TPT để được hỗ trợ

📞 (+84) 984 980 069
📧 adm@vinatpt.com
🌐 www.vinatpt.com
🏢 Tầng 5, Tòa nhà More, 83B Hoàng Sa, Phường Tân Định, TP.HCM

Kế toán doanh nghiệp FDI: 5 lưu ý quan trọng để kiểm soát rủi ro 

ke-toan-doanh-nghiep-fdi

kế-toán-doanh-nghiệp-fdi

Doanh nghiệp FDI tại Việt Nam không chỉ cần tổ chức công tác kế toán để ghi nhận doanh thu, chi phí và lập báo cáo tài chính. Trong thực tế, hệ thống kế toán còn phải cung cấp dữ liệu cho kê khai thuế, báo cáo đầu tư, giao dịch với công ty mẹ/bên liên kết, kiểm toán và báo cáo quản trị tập đoàn.

Đặc biệt từ năm 2026, doanh nghiệp cần lưu ý các thay đổi trong khung pháp lý. Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp có hiệu lực từ ngày 01/01/2026 và thay thế Thông tư 200/2014/TT-BTC đối với các năm tài chính thuộc phạm vi áp dụng. Đồng thời, Luật Đầu Tư 2025 và Nghị định 96/2026/NĐ-CP cũng đặt ra yêu cầu mới về chế độ báo cáo hoạt động đầu tư. 

Vì vậy, thay vì chỉ tập trung vào việc “ghi sổ và kê khai thuế”, kế toán doanh nghiệp FDI nên được tổ chức theo một hệ thống kiểm soát xuyên suốt từ Kiểm soát tính hợp lệ của giao dịch → Kế toán và ghi sổ→ Kê Khai Thuế → Lập Báo cáo định kỳ → Quyết toán và Báo cáo tài chính. 

Bài viết tổng hợp 5 lưu ý kế toán quan trọng mà doanh nghiệp FDI cần kiểm soát để hạn chế sai sót, đảm bảo tuân thủ quy định tại Việt Nam và duy trì tính nhất quán giữa hồ sơ kế toán, thuế, báo cáo tài chính. 

Doanh nghiệp FDI và doanh nghiệp Việt Nam có gì khác biệt? 

Doanh nghiệp FDI là gì? 

Doanh nghiệp FDI (Foreign Direct Investment) là doanh nghiệp có vốn đầu tư trực tiếp từ nhà đầu tư nước ngoài. Trong thực tế, mô hình có thể bao gồm doanh nghiệp 100% vốn nước ngoài, doanh nghiệp liên doanh hoặc tổ chức kinh tế được thành lập và hoạt động gắn với dự án đầu tư tại Việt Nam. 

Tuy nhiên, khi nói đến kế toán doanh nghiệp FDI, không nên hiểu rằng mọi doanh nghiệp có vốn nước ngoài đều có một bộ nghĩa vụ kế toán hoàn toàn giống nhau. 

Nghĩa vụ thực tế còn phụ thuộc vào: 

  • Cơ cấu sở hữu và mô hình hoạt động. 
  • Ngành nghề kinh doanh. 
  • Dự án đầu tư. 
  • Quan hệ với công ty mẹ và các bên liên kết. 
  • Các quy định thuế và chuyên ngành áp dụng. 

Điểm đáng chú ý là Thông tư 99/2025/TT-BTC hiện là khung hướng dẫn quan trọng về chứng từ kế toán, tài khoản, sổ kế toán và lập, trình bày báo cáo tài chính đối với doanh nghiệp thuộc phạm vi áp dụng và có hiệu lực từ 01/01/2026. 

So sánh kế toán doanh nghiệp FDI và doanh nghiệp Việt Nam 

Tiêu chí  Doanh nghiệp FDI  Doanh nghiệp Việt Nam 
Chế độ kế toán  Theo chế độ kế toán áp dụng tại Việt Nam và quy định liên quan  Theo chế độ kế toán áp dụng cho doanh nghiệp 
Giao dịch xuyên biên giới  Thường phát sinh nhiều hơn  Tùy mô hình 
Giao dịch liên kết  Có thể phát sinh với công ty mẹ/bên liên kết nước ngoài  Có hoặc không 
Báo cáo công ty mẹ  Có thể phát sinh  Thường không 
Báo cáo đầu tư  Có thể áp dụng theo dự án đầu tư  Phụ thuộc hoạt động đầu tư 
VAS/IFRS  Có thể phát sinh nhu cầu group reporting theo IFRS  Phụ thuộc yêu cầu của doanh nghiệp 
Ngoại tệ  Thường xuyên phát sinh  Tùy hoạt động 

Điểm khác biệt lớn nhất không nhất thiết nằm ở việc doanh nghiệp “FDI” phải sử dụng một hệ thống kế toán hoàn toàn khác, mà nằm ở số lượng các nghiệp vụ cần xử lý và các báo cáo dành riêng cho kế toán doanh nghiệp FDI. 

Chính những đặc thù này khiến kế toán doanh nghiệp FDI cần kiểm soát chặt hơn ở một số khâu trọng yếu. 

5 Lưu Ý Quan Trọng Cho Kế Toán Doanh Nghiệp FDI Để Tránh Rủi Ro 

Một hệ thống kế toán doanh nghiệp FDI hiệu quả không chỉ cần “đúng sổ”. Dữ liệu phải đúng bản chất, có chứng từ, nhất quán giữa các báo cáo và có thể giải trình khi cần. 

Dưới đây là 5 điểm kiểm soát quan trọng nhất.

1. Kiểm soát chặt chẽ giao dịch liên kết

Đây là một trong những nội dung kế toán doanh nghiệp FDI cần theo dõi ngay từ khi phát sinh giao dịch với công ty mẹ hoặc các bên có quan hệ liên kết, thay vì chỉ kiểm tra vào thời điểm lập báo cáo thuế cuối năm. 

Hiểu đơn giản, giao dịch liên kết là giao dịch phát sinh giữa doanh nghiệp và một bên có quan hệ liên kết theo quy định pháp luật về quản lý thuế. Quan hệ này thường xuất hiện khi một bên có khả năng trực tiếp hoặc gián tiếp kiểm soát, chi phối hoặc có ảnh hưởng đáng kể đến bên còn lại. 

Đối với doanh nghiệp FDI, trường hợp phổ biến nhất là giao dịch giữa công ty tại Việt Nam và công ty mẹ ở nước ngoài, nhưng không phải mọi giao dịch với công ty mẹ đều được xác định chỉ dựa trên tên gọi. Doanh nghiệp cần đối chiếu các tiêu chí về quan hệ liên kết theo quy định hiện hành để xác định chính xác. 

Giao dịch liên kết phát sinh khi nào? 

Giao dịch liên kết phát sinh khi doanh nghiệp thực hiện các giao dịch có liên quan về mua bán hàng hóa, cung cấp hoặc sử dụng dịch vụ, vay và cho vay, chuyển giao tài sản, công nghệ, quyền sử dụng tài sản vô hình hoặc các khoản phải thu, phải trả với bên có quan hệ liên kết. 

Một số giao dịch FDI thường gặp gồm: 

  • Mua hàng hóa, nguyên vật liệu từ công ty mẹ hoặc công ty trong cùng tập đoàn. 
  • Bán hàng hóa, thành phẩm hoặc cung cấp dịch vụ cho bên liên kết. 
  • Thanh toán phí quản lý, phí dịch vụ tập đoàn hoặc phí hỗ trợ kỹ thuật. 
  • Thanh toán royalty/phí bản quyền hoặc phí sử dụng tài sản vô hình. 
  • Vay, cho vay và phát sinh chi phí lãi vay với bên liên kết. 
  • Chuyển giao máy móc, tài sản, công nghệ hoặc tài sản vô hình. 
  • Phát sinh các khoản phải thu, phải trả với công ty mẹ hoặc doanh nghiệp liên kết. 

Điểm quan trọng là giao dịch liên kết không chỉ được xem xét dựa trên việc doanh nghiệp có chuyển tiền cho công ty mẹ hay không. Kế toán cần xem xét đồng thời bản chất giao dịch, bên tham gia, giá trị giao dịch, điều kiện giao dịch và hồ sơ chứng minh.

XEM THÊM DỊCH VỤ KẾ TOÁN THUẾ TRỌN GÓI

2. Nộp đầy đủ và đúng thời hạn các báo cáo đầu tư

Một hiểu nhầm phổ biến là chỉ cần hoàn thành kê khai thuế thì doanh nghiệp FDI đã hoàn thành toàn bộ nghĩa vụ compliance. 

Thực tế, doanh nghiệp thực hiện dự án đầu tư có thể còn phải thực hiện chế độ báo cáo hoạt động đầu tư theo quy định pháp luật đầu tư. 

Theo Điều 47 Luật Đầu tư 2025, nhà đầu tư và tổ chức kinh tế thực hiện dự án đầu tư thuộc nhóm đối tượng thực hiện chế độ báo cáo; báo cáo định kỳ bao gồm các thông tin như vốn đầu tư thực hiện, kết quả hoạt động đầu tư kinh doanh, lao động, nộp ngân sách và một số chỉ tiêu khác theo quy định. 

Tham khảo chi tiết các báo cáo đầu tư và thời hạn kê khai tại bài viết: Các Loại Báo Cáo FDI Bắt Buộc Doanh Nghiệp Cần Nộp – Cập nhật 07.2026

3. Kê khai và nộp thuế đầy đủ, đúng hạn

Kiểm soát đầy đủ nghĩa vụ thuế 

Thuế là phần không thể tách rời khỏi hệ thống kế toán. Tuy nhiên, kế toán công ty FDI không nên tiếp cận theo cách “đến hạn thì lập tờ khai”, mà cần kiểm soát dữ liệu thuế ngay từ thời điểm ghi nhận giao dịch. 

Tùy hoạt động kinh doanh, doanh nghiệp FDI thường phải quản lý các nghĩa vụ thuế chính như: 

  • Thuế giá trị gia tăng (VAT): phát sinh từ hoạt động bán hàng hóa, cung cấp dịch vụ và được theo dõi thông qua hóa đơn đầu ra, đầu vào. 
  • Thuế thu nhập doanh nghiệp (CIT): được xác định trên cơ sở thu nhập chịu thuế và là một trong những nghĩa vụ quan trọng cần theo dõi trong suốt năm tài chính. 
  • Thuế thu nhập cá nhân (PIT): liên quan đến tiền lương, tiền công và các khoản thu nhập khác mà doanh nghiệp có trách nhiệm khấu trừ, kê khai và nộp thay cho người lao động. 
  • Thuế nhà thầu nước ngoài (FCT): có thể phát sinh khi doanh nghiệp Việt Nam thanh toán cho tổ chức, cá nhân nước ngoài đối với các khoản thuộc diện chịu thuế, chẳng hạn phí dịch vụ, bản quyền, lãi vay hoặc một số khoản thanh toán khác. 
  • Các loại thuế, phí khác: tùy thuộc vào ngành nghề và hoạt động thực tế như thuế xuất nhập khẩu, thuế tiêu thụ đặc biệt hoặc các nghĩa vụ tài chính liên quan. 

Nghĩa vụ kê khai không áp dụng theo một lịch duy nhất cho tất cả các loại thuế. Tùy từng sắc thuế và trường hợp cụ thể, doanh nghiệp có thể phải kê khai theo tháng, theo quý, theo năm, theo từng lần phát sinh hoặc thực hiện quyết toán thuế. Quy định về kỳ kê khai và hồ sơ thuế hiện được điều chỉnh bởi hệ thống quy định về quản lý thuế, trong đó có Nghị định 126/2020/NĐ-CP và các văn bản sửa đổi, hướng dẫn hiện hành. 

Để hiểu rõ hơn về các nghĩa vụ thuế mà doanh nghiệp cần tuân thủ tại Việt Nam, bạn có thể tham khảo Handbook do đội ngũ Vina TPT biên soạn, với các nội dung được tổng hợp dễ áp dụng cho doanh nghiệp FDI. 

TẢI VỀ HANDBOOK DÀNH CHO NHÀ ĐẦU TƯ NƯỚC NGOÀI

4. Kiểm soát chứng từ, tỷ giá và yêu cầu báo cáo của công ty mẹ

Kiểm soát chứng từ, tỷ giá và yêu cầu báo cáo của công ty mẹ 

Đối với doanh nghiệp FDI, nhiều giao dịch phát sinh với công ty mẹ hoặc đối tác nước ngoài nên hồ sơ kế toán có thể bao gồm cả chứng từ trong nước và chứng từ từ nước ngoài. Kế toán cần đảm bảo mỗi giao dịch đều có đầy đủ chứng từ để chứng minh giao dịch thực tế phát sinh và làm căn cứ ghi nhận kế toán, kê khai thuế. 

Trước khi ghi nhận giao dịch, cần kiểm tra sự thống nhất giữa hợp đồng, hóa đơn, chứng từ thanh toán, biên bản nghiệm thu hoặc chứng từ giao nhận và nội dung thực tế của giao dịch. Với các khoản phí dịch vụ, phí quản lý, phí bản quyền hoặc các khoản thanh toán cho công ty mẹ, cần đặc biệt chú ý đến hồ sơ chứng minh bản chất và nội dung của khoản chi để đảm bảo các chi phí hợp lệ theo quy định. 

Ngoài việc kiểm tra tính đầy đủ, kế toán cũng cần rà soát yêu cầu về hình thức, nội dung, ngôn ngữ và lưu trữ chứng từ theo quy định hiện hành. Việc chuẩn hóa hồ sơ ngay khi giao dịch phát sinh sẽ giúp doanh nghiệp thuận lợi hơn khi hạch toán, kê khai thuế, kiểm toán hoặc giải trình với cơ quan quản lý.

Kiểm soát ngoại tệ và ghi nhận tỷ giá

Giao dịch bằng ngoại tệ là hoạt động phổ biến ở doanh nghiệp FDI, đặc biệt với các khoản mua hàng, phí dịch vụ, khoản vay, công nợ hoặc thanh toán với công ty mẹ và đối tác nước ngoài. 

Kế toán cần xác định đúng tỷ giá áp dụng tại thời điểm ghi nhận giao dịch, đồng thời theo dõi riêng các khoản mục tiền tệ có gốc ngoại tệ để xử lý chênh lệch tỷ giá theo quy định kế toán hiện hành. 

Một điểm cần lưu ý là số tiền trên hợp đồng, hóa đơn, chứng từ ngân hàng và số liệu ghi nhận trên sổ kế toán phải có khả năng đối chiếu với nhau. Kế toán cũng nên duy trì cách xác định và áp dụng tỷ giá nhất quán, đồng thời lưu lại căn cứ sử dụng tỷ giá để thuận tiện cho việc kiểm tra sau này. 

Đặc biệt, cần phân biệt giữa cách ghi nhận chênh lệch tỷ giá trên sổ kế toán và cách xử lý khoản chênh lệch đó khi xác định nghĩa vụ thuế. Không nên mặc định rằng mọi khoản được ghi nhận vào chi phí kế toán đều được xử lý giống nhau khi tính thuế.

Đáp ứng yêu cầu báo cáo từ công ty mẹ

Doanh nghiệp FDI thường phải lập báo cáo theo quy định tại Việt Nam đồng thời cung cấp báo cáo quản trị và báo cáo theo yêu cầu của tập đoàn cho công ty mẹ. Trong khi đó, mẫu báo cáo, cách phân loại tài khoản và chính sách kế toán của tập đoàn có thể khác với hệ thống kế toán áp dụng tại Việt Nam. 

Vì vậy, kế toán cần đối chiếu và điều chỉnh số liệu giữa báo cáo lập theo quy định kế toán Việt Nam và báo cáo phục vụ công ty mẹ. Quá trình này có thể bao gồm việc đối chiếu tài khoản, phân loại lại một số khoản mục hoặc thực hiện các điều chỉnh theo chính sách kế toán của tập đoàn. 

Điều quan trọng là các khoản điều chỉnh phục vụ báo cáo cho công ty mẹ cần được theo dõi và giải thích riêng, tránh làm thay đổi hoặc nhầm lẫn với số liệu kế toán chính thức được lập để đáp ứng yêu cầu pháp lý tại Việt Nam. 

Doanh nghiệp nên thống nhất trước với công ty mẹ về mẫu báo cáo, thời hạn gửi, đơn vị tiền tệ, nguyên tắc kế toán và yêu cầu đối chiếu số liệu. Điều này giúp kế toán chủ động chuẩn bị dữ liệu, hạn chế sai lệch và tránh phải điều chỉnh số liệu vào cuối kỳ. 

vina-tpt-dịch-vụ-kế-toán-doanh-nghiệp-fdi

Dịch vụ kế toán doanh nghiệp FDI của Vina TPT có thể hỗ trợ gì? 

Với doanh nghiệp FDI, giá trị của một đơn vị kế toán không chỉ nằm ở việc ghi nhận số liệu, lập báo cáo và nộp tờ khai đúng hạn, mà còn ở khả năng đồng hành cùng doanh nghiệp trong suốt quá trình hoạt động. Một đơn vị kế toán chuyên nghiệp cần chủ động tư vấn hướng xử lý đối với các vấn đề phát sinh, cảnh báo rủi ro kế toán – thuế, đồng thời hỗ trợ chuẩn bị hồ sơ và giải trình khi doanh nghiệp làm việc với cơ quan thuế hoặc cơ quan chức năng. Đặc biệt, với doanh nghiệp FDI có nhiều giao dịch xuyên biên giới và yêu cầu báo cáo từ công ty mẹ, kế toán cần có khả năng nhìn nhận vấn đề từ cả góc độ tuân thủ pháp luật Việt Nam và yêu cầu quản trị của tập đoàn. 

Vina TPT hỗ trợ kế toán doanh nghiệp FDI như thế nào? 

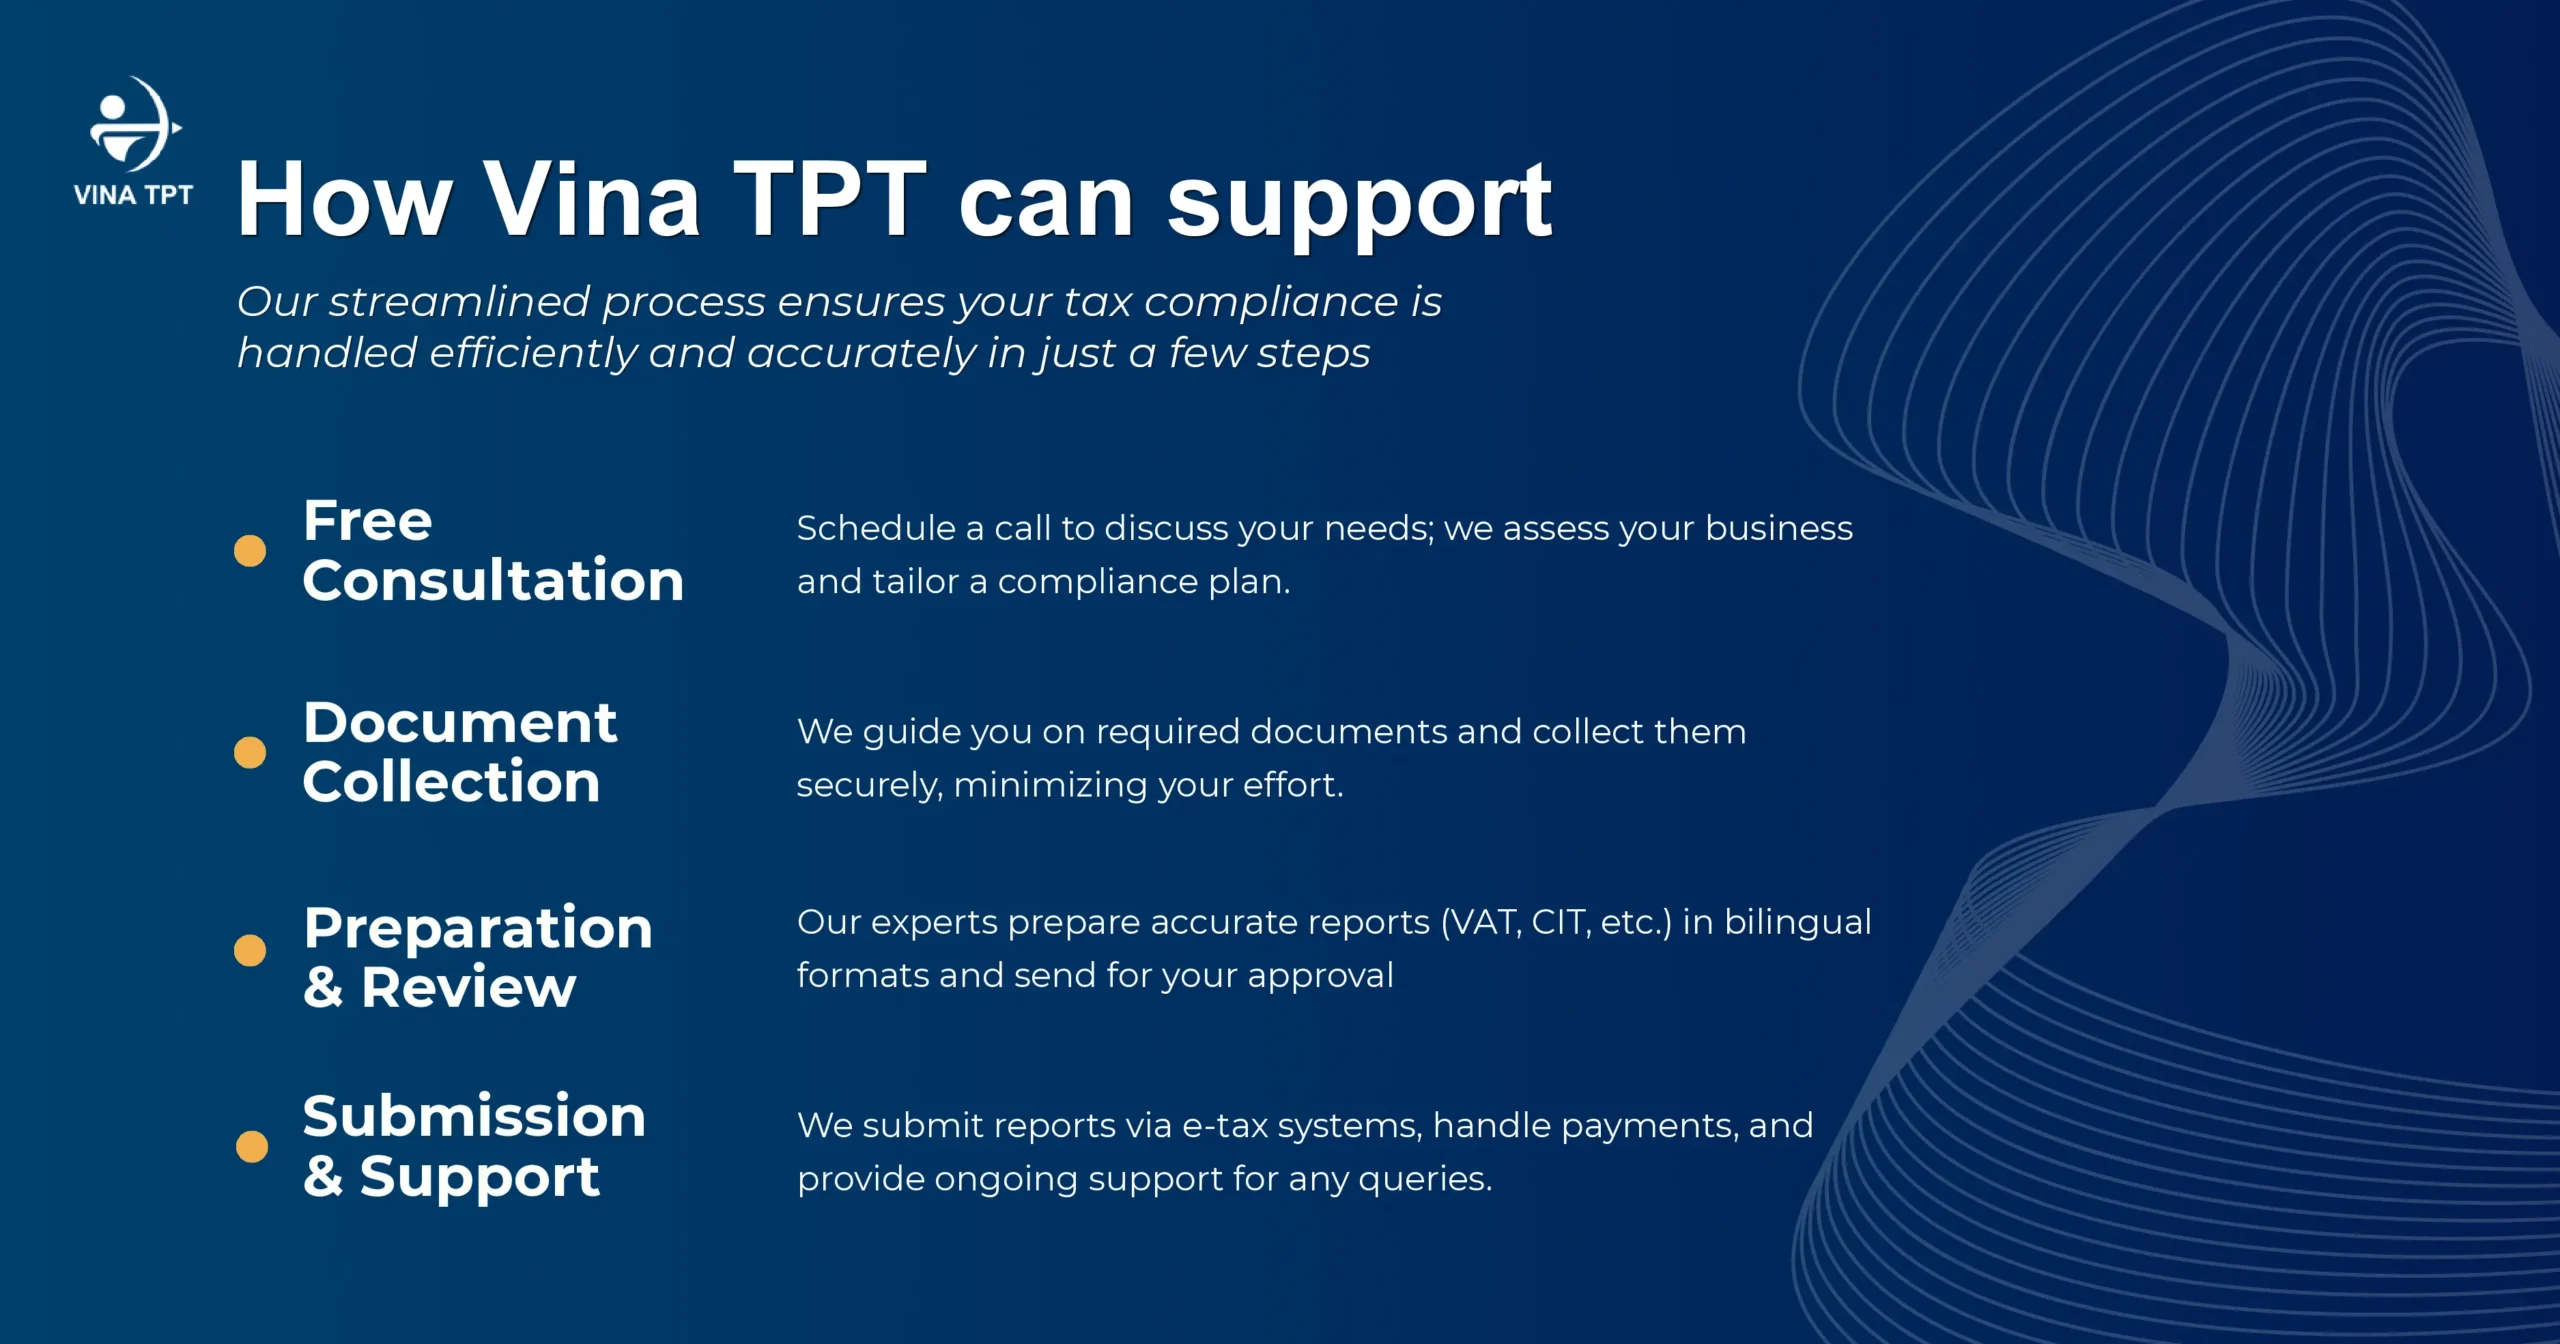
Để doanh nghiệp FDI có thể tập trung vào hoạt động kinh doanh thay vì phải tự xử lý toàn bộ công việc kế toán – thuế, Vina TPT cung cấp dịch vụ kế toán FDI theo mô hình đồng hành, từ ghi nhận giao dịch hằng tháng đến lập báo cáo, kê khai thuế và hỗ trợ doanh nghiệp xử lý các vấn đề phát sinh trong quá trình hoạt động. 

Các nghiệp vụ Vina TPT có thể hỗ trợ bao gồm: 

  • Kế toán và ghi sổ: Tiếp nhận, kiểm tra và phân loại chứng từ; ghi nhận các nghiệp vụ kinh tế phát sinh; theo dõi ngân hàng, công nợ và các tài khoản kế toán theo quy định hiện hành tại Việt Nam. 
  • Theo dõi doanh thu, chi phí và dòng tiền: Cung cấp các báo cáo định kỳ giúp nhà quản lý theo dõi tình hình doanh thu, chi phí, công nợ và dòng tiền, từ đó có cơ sở đưa ra quyết định trong quá trình vận hành doanh nghiệp. 
  • Lập báo cáo tài chính: Lập báo cáo tài chính theo quy định kế toán Việt Nam; đồng thời hỗ trợ đối chiếu và điều chỉnh số liệu theo yêu cầu báo cáo của công ty mẹ hoặc tập đoàn khi cần thiết. 
  • Kê khai và quản lý nghĩa vụ thuế: Hỗ trợ doanh nghiệp thực hiện các nghĩa vụ thuế phù hợp với hoạt động thực tế, bao gồm thuế GTGT, thuế TNDN, thuế TNCN, thuế nhà thầu và các nghĩa vụ liên quan. Vina TPT đồng thời theo dõi thời hạn kê khai, nộp thuế và cảnh báo các vấn đề có thể phát sinh. 
  • Quyết toán và báo cáo cuối năm: Chuẩn bị hồ sơ quyết toán thuế, báo cáo tài chính và các báo cáo định kỳ khác theo phạm vi dịch vụ. Khi phát sinh yêu cầu từ cơ quan quản lý, Vina TPT hỗ trợ doanh nghiệp chuẩn bị hồ sơ và giải trình các nội dung liên quan đến kế toán – thuế. 
  • Báo cáo đầu tư: Hỗ trợ doanh nghiệp FDI lập và nộp báo cáo tình hình thực hiện dự án đầu tư định kỳ theo quy định hiện hành, theo dõi thời hạn và đảm bảo thông tin báo cáo đầy đủ, chính xác. 
  • Tư vấn và cảnh báo rủi ro: Không chỉ xử lý số liệu đã phát sinh, đội ngũ kế toán còn hỗ trợ doanh nghiệp nhận diện các vấn đề về chứng từ, giao dịch liên kết, thanh toán xuyên biên giới, tỷ giá và nghĩa vụ thuế để có hướng xử lý phù hợp ngay từ đầu. 

Dịch vụ kế toán trọn gói của Vina TPT hướng đến việc xây dựng một hệ thống kế toán có thể đáp ứng đồng thời yêu cầu tuân thủ tại Việt Nam và nhu cầu báo cáo của công ty mẹ, giúp doanh nghiệp kiểm soát số liệu, chủ động trước các nghĩa vụ thuế và có cơ sở làm việc với cơ quan chức năng khi cần. 

Toàn bộ dịch vụ có thể được triển khai theo hình thức từ xa hoặc kết hợp trực tiếp, với quy trình phối hợp và báo cáo phù hợp với nhu cầu của từng doanh nghiệp FDI. 

Doanh nghiệp FDI cần thiết lập hoặc rà soát hệ thống kế toán, thuế và báo cáo tại Việt Nam? Liên hệ Vina TPT để được tư vấn giải pháp phù hợp, đảm bảo tuân thủ và hỗ trợ doanh nghiệp vận hành hiệu quả. 

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ

cong-ty-fdi-tiet-kiem-30-chi-phi-nho-dich-vu-ke-toan-thue-tron-goi-cua-vina-tpt

Các Loại Báo Cáo FDI Bắt Buộc Doanh Nghiệp Cần Nộp – Cập nhật 07.2026

các loại báo cáo fdi

báo cáo fdi doanh nghiệp cần nộp

Trong quá trình vận hành, nhiều doanh nghiệp có vốn đầu tư nước ngoài (FDI) thường tập trung nguồn lực cho báo cáo thuế, báo cáo tài chính và các nghĩa vụ kế toán định kỳ mà vô tình bỏ sót báo cáo FDI – một nghĩa vụ quan trọng với yêu cầu riêng về thời hạn và nội dung kê khai. Việc chậm nộp hoặc kê khai sai lệch các thông tin liên quan đến tình hình đầu tư không chỉ có thể dẫn đến xử phạt hành chính, mà còn ảnh hưởng đến quá trình thực hiện các thủ tục liên quan đến Giấy chứng nhận đăng ký đầu tư (IRC) và tiềm ẩn rủi ro về tuân thủ pháp lý của doanh nghiệp. Để giúp doanh nghiệp chủ động kiểm soát nghĩa vụ này, bài viết này Vina TPT sẽ tổng hợp đầy đủ các loại báo cáo FDI bắt buộc, thời hạn nộp trong năm, qua đó hỗ trợ bộ phận kế toán, nhân sự và pháp chế hạn chế sai sót và đảm bảo tuân thủ đúng quy định.

1. Khái Niệm Báo Cáo FDI Và Đối Tượng Bắt Buộc Phải Thực Hiện

1.1. Báo cáo FDI là gì? Các loại báo cáo FDI gồm những gì?

Báo cáo FDI là các báo cáo mà nhà đầu tư nước ngoài và tổ chức kinh tế có vốn đầu tư nước ngoài (FDI) thực hiện dự án đầu tư tại Việt Nam phải lập và gửi cho cơ quan nhà nước có thẩm quyền theo định kỳ hoặc khi phát sinh sự kiện nhất định. Nội dung báo cáo nhằm cung cấp thông tin về tình hình triển khai và hoạt động của dự án, chẳng hạn như vốn đầu tư thực hiện, kết quả kinh doanh, lao động, nghĩa vụ ngân sách, hoạt động nghiên cứu và phát triển, môi trường và các chỉ tiêu chuyên ngành.

Tùy từng loại báo cáo, doanh nghiệp có thể phải thực hiện theo quý, 6 tháng, hằng năm hoặc trước khi điều chỉnh dự án. Vì vậy, báo cáo FDI không phải là một mẫu báo cáo duy nhất mà là cách gọi chung cho nhóm nghĩa vụ báo cáo liên quan đến hoạt động đầu tư của doanh nghiệp FDI tại Việt Nam.

1.2. Những đối tượng doanh nghiệp nào phải nộp báo cáo FDI?

Theo quy định của Luật Đầu tư hiện hành, các đối tượng sau bắt buộc phải thực hiện nghĩa vụ báo cáo FDI:

  • Doanh nghiệp thành lập mới có vốn đầu tư nước ngoài: Doanh nghiệp có nhà đầu tư nước ngoài nắm giữ từ 1% đến 100% vốn điều lệ.
  • Tổ chức kinh tế thực hiện dự án đầu tư: Các doanh nghiệp nhận chuyển nhượng dự án, góp vốn, mua cổ phần/phần vốn góp của nhà đầu tư nước ngoài.
  • Doanh nghiệp hoạt động theo Giấy chứng nhận đăng ký đầu tư (IRC): Bất kỳ dự án nào được cấp IRC đều gắn liền với nghĩa vụ báo cáo giám sát đầu tư.

Trường hợp đặc thù: Doanh nghiệp mới thành lập chưa phát sinh doanh thu, dự án đang trong giai đoạn xây dựng cơ bản, hoặc doanh nghiệp đang làm thủ tục tạm ngưng hoạt động vẫn bắt buộc phải nộp báo cáo FDI. Báo cáo sẽ ghi nhận số liệu thực tế tại thời điểm kê khai (ghi nhận 0 nếu chưa phát sinh). Nghĩa vụ này chỉ chấm dứt khi dự án có quyết định chấm dứt hoạt động chính thức.

2. Các loại báo cáo FDI và thời hạn nộp?

2.1. Báo cáo tình hình thực hiện dự án đầu tư

Bên cạnh báo cáo tài chính, doanh nghiệp và nhà đầu tư phải thực hiện báo cáo về tình hình triển khai dự án đầu tư theo quy định tại Nghị định số 96/2026/NĐ-CP ngày 31/03/2026 của Chính phủ.

Hình thức nộp: Báo cáo được thực hiện trực tuyến trên Hệ thống thông tin quốc gia về đầu tư tại địa chỉ fdi.gov.vn. Doanh nghiệp sử dụng tài khoản đã được cấp để đăng nhập và thực hiện chế độ báo cáo theo quy định. Trường hợp chưa được cấp tài khoản, doanh nghiệp gửi Phiếu đăng ký tạo tài khoản về địa chỉ email được Ban Quản lý hướng dẫn để được cấp tài khoản thực hiện báo cáo.

Doanh nghiệp phải thực hiện hai kỳ báo cáo chính:

Báo cáo quý: Nộp trước ngày 10 của tháng đầu quý sau quý báo cáo. Nội dung báo cáo bao gồm các thông tin về:

  • Vốn đầu tư thực hiện;
  • Doanh thu thuần;
  • Tình hình xuất khẩu, nhập khẩu;
  • Tình hình lao động;
  • Thuế và các khoản nộp ngân sách;
  • Tình hình sử dụng đất, mặt nước.

Báo cáo năm: Nộp trước ngày 31 tháng 3 của năm sau năm báo cáo. Nội dung báo cáo năm bao gồm:

  • Kết quả hoạt động đầu tư;
  • Tình hình tiêu thụ sản phẩm;
  • Thu nhập của người lao động;
  • Các khoản chi;
  • Hoạt động đầu tư cho nghiên cứu khoa học và phát triển công nghệ;
  • Hoạt động xử lý và bảo vệ môi trường;
  • Nguồn gốc công nghệ sử dụng.

Mẫu báo cáo tình hình thực hiện dự án đầu tư

2.3. Báo cáo giám sát, đánh giá đầu tư

Doanh nghiệp cũng phải thực hiện chế độ báo cáo giám sát, đánh giá đầu tư theo Nghị định số 19/2026/NĐ-CP, Nghị định số 96/2026/NĐ-CP và Thông tư số 44/2026/TT-BTC ngày 22/04/2026 của Bộ trưởng Bộ Tài chính.

Theo Công văn 113, doanh nghiệp sử dụng Mẫu số 13 – Báo cáo giám sát, đánh giá tình hình thực hiện dự án đầu tư (hằng quý, cả năm) ban hành kèm theo Thông tư số 44/2026/TT-BTC.

Hình thức nộp: Báo cáo được thực hiện trực tuyến thông qua Hệ thống thông tin về giám sát, đánh giá đầu tư của Bộ Tài chính. Báo cáo trên hệ thống có thể được thay thế bằng văn bản và bản điện tử trong trường hợp được quy định theo khoản 1 và khoản 2 Điều 95 Nghị định số 19/2026/NĐ-CP.

Doanh nghiệp cần thực hiện báo cáo theo các kỳ sau:

  • Báo cáo quý: Nộp trước ngày 10 của tháng đầu tiên của quý sau quý báo cáo.
  • Báo cáo 6 tháng: Nộp trước ngày 10/7 của năm báo cáo. Số liệu báo cáo được tính từ ngày 01/01 đến hết ngày 30/6 của năm báo cáo.
  • Báo cáo năm: Nộp trước ngày 10/02 của năm sau. Số liệu báo cáo được tính từ ngày 01/01 đến ngày 31/12 của năm báo cáo.

Điểm doanh nghiệp cần đặc biệt lưu ý là không nên nhầm lẫn báo cáo hoạt động đầu tư tại Việt Nam với báo cáo thuế hoặc báo cáo tài chính. Mặc dù nhiều chỉ tiêu có thể sử dụng dữ liệu từ hệ thống kế toán, mục đích của báo cáo đầu tư vẫn là phản ánh tình hình thực hiện dự án và hoạt động đầu tư.

Báo cáo FDI là một nhóm nghĩa vụ quan trọng mà doanh nghiệp có dự án đầu tư tại Việt Nam cần chủ động quản lý bên cạnh báo cáo thuế và báo cáo tài chính. Điểm doanh nghiệp cần đặc biệt lưu ý không chỉ là thời hạn nộp, mà còn là xác định đúng loại báo cáo, cơ quan tiếp nhận, biểu mẫu và tính nhất quán của số liệu.

Thay vì chờ đến sát deadline mới tổng hợp dữ liệu, doanh nghiệp nên xây dựng lịch báo cáo FDI riêng cho từng dự án, phân công người phụ trách và thường xuyên đối chiếu dữ liệu giữa kế toán, thuế, nhân sự và hồ sơ đầu tư. Đây là cách đơn giản nhưng hiệu quả để giảm nguy cơ bỏ sót nghĩa vụ và duy trì tình trạng tuân thủ trong suốt quá trình hoạt động tại Việt Nam.

3. Dịch vụ kế toán thuế và báo cáo FDI cho doanh nghiệp tại Vina TPT

Quản lý doanh nghiệp FDI không chỉ bao gồm việc đảm bảo sổ sách kế toán và báo cáo thuế được thực hiện đúng hạn. Doanh nghiệp còn cần theo dõi các nghĩa vụ liên quan đến dự án đầu tư, báo cáo FDI và hồ sơ pháp lý trong suốt quá trình hoạt động.

Vina TPT cung cấp giải pháp kế toán, thuế và hỗ trợ báo cáo FDI cho doanh nghiệp có vốn đầu tư nước ngoài tại Việt Nam, giúp doanh nghiệp giảm áp lực quản lý các nghĩa vụ định kỳ và hạn chế rủi ro do bỏ sót deadline.

Dịch vụ của Vina TPT hỗ trợ những gì?

  • Dịch vụ kế toán: Ghi nhận và hạch toán các nghiệp vụ phát sinh; quản lý chứng từ, sổ sách kế toán; đối chiếu số liệu và đảm bảo hệ thống kế toán được cập nhật đầy đủ, chính xác theo quy định.
  • Kê khai thuế định kỳ: Thực hiện kê khai và nộp các loại thuế phát sinh theo tháng/quý, bao gồm thuế GTGT (VAT), thuế TNCN (PIT) và các nghĩa vụ thuế liên quan khác tùy theo hoạt động của doanh nghiệp.
  • Lập báo cáo tài chính và quyết toán thuế: Chuẩn bị báo cáo tài chính năm, thực hiện quyết toán thuế thu nhập doanh nghiệp (CIT) và thuế thu nhập cá nhân(PIT), đồng thời đối chiếu số liệu trước khi nộp.
  • Tính lương và BHXH: Thực hiện tính lương, các khoản khấu trừ và nghĩa vụ liên quan đến bảo hiểm xã hội (BHXH); hỗ trợ chuẩn bị hồ sơ và thực hiện các thủ tục bảo hiểm theo quy định.
  • Chuẩn bị báo cáo FDI định kỳ: Theo dõi thời hạn, tổng hợp và đối chiếu số liệu, lập và hỗ trợ nộp các báo cáo FDI định kỳ theo quy định, giúp doanh nghiệp hạn chế bỏ sót deadline và sai lệch thông tin.

Thực hiện các báo cáo lao động bắt buộc: Hỗ trợ lập và thực hiện báo cáo tình hình sử dụng lao động và các báo cáo liên quan đến lao động theo yêu cầu của cơ quan quản lý, đảm bảo doanh nghiệp thực hiện đúng thời hạn.

Điểm quan trọng của việc sử dụng dịch vụ chuyên nghiệp là doanh nghiệp không chỉ được hỗ trợ “lập báo cáo”, mà còn có thể kiểm soát tính nhất quán của dữ liệu giữa các bộ phận. Điều này đặc biệt hữu ích đối với doanh nghiệp FDI có nhiều nghĩa vụ báo cáo và thường xuyên phát sinh thay đổi về hoạt động đầu tư.

Bạn chưa chắc doanh nghiệp mình cần nộp những báo cáo FDI nào? Liên hệ Vina TPT để được kiểm tra nghĩa vụ báo cáo áp dụng cho dự án và hỗ trợ chuẩn bị, nộp báo cáo đúng thời hạn.

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ

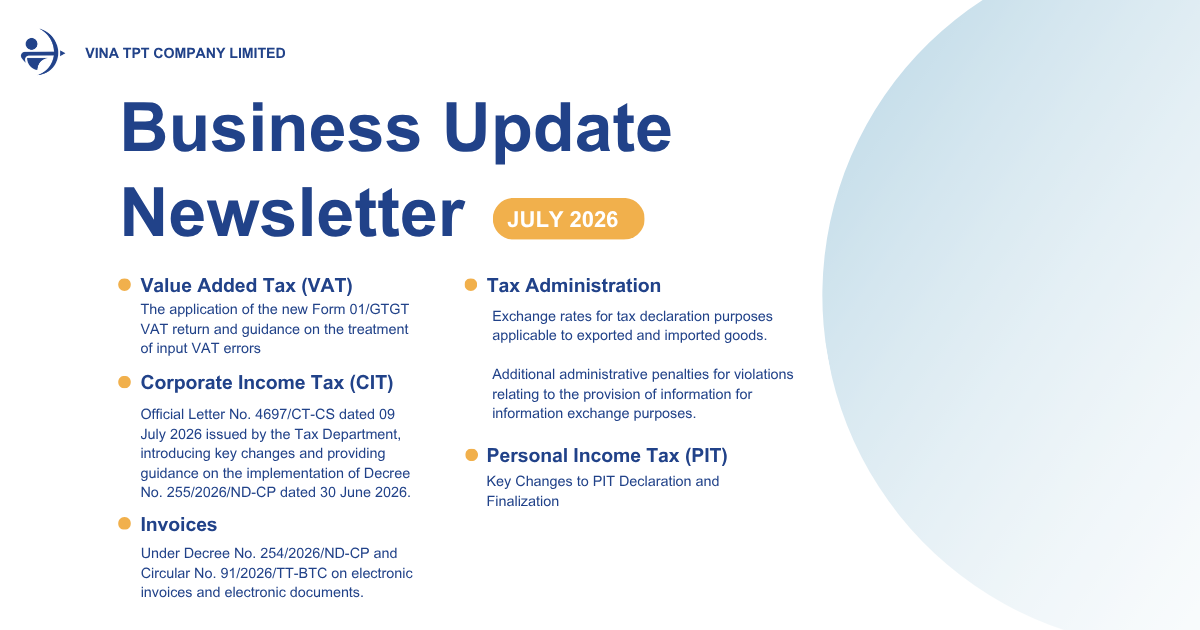
Cập nhật Thuế Việt Nam tháng 7/2026: Thay đổi về Thuế GTGT, TNCN, Giao dịch liên kết và Hóa đơn điện tử

cap-nhat-thue-viet-nam-thang-bay-2026

Cập nhật Thuế Việt Nam tháng 7/2026: Thay đổi về Thuế GTGT, TNCN, Giao dịch liên kết và Hóa đơn điện tử

Cập nhật Thuế Việt Nam tháng 7/2026 giới thiệu một số thay đổi và các điểm cần làm rõ liên quan đến khai thuế GTGT, điều chỉnh thuế GTGT đầu vào, giao dịch liên kết, hồ sơ xác định giá giao dịch liên kết (chuyển giá), Thuế Thu nhập cá nhân (TNCN), tỷ giá tính thuế, xử phạt vi phạm cung cấp thông tin thuế và hóa đơn điện tử.

Các doanh nghiệp cần lưu ý kỹ các quy định mới này nhằm đảm bảo kê khai chính xác, tuân thủ đúng nghĩa vụ báo cáo và quản lý tối ưu chi phí thuế.

1. Về việc áp dụng Mẫu Tờ khai thuế GTGT 01/GTGT mới và hướng dẫn xử lý sai sót thuế GTGT đầu vào tại Chỉ tiêu [37] và [38]

Thông tư số 89/2026/TT-BTC ngày 30/06/2026, áp dụng từ kỳ tính thuế tháng 7/2026 hoặc Quý 3/2026.

1.1 Tờ khai thuế GTGT Mẫu 01/GTGT:

– Bổ sung Chỉ tiêu [32b]: Hàng hóa, dịch vụ bán ra không tính vào giá tính thuế giá trị gia tăng

– Bổ sung khoản mục [34a]: Hàng hóa và dịch vụ bán rakhông thuộc phạm vi quy định về thuế giá trị gia tăng.

1.2 Hướng dẫn xử lý sai sót thuế GTGT đầu vào thông qua Chỉ tiêu [37] và [38]:

– Đối với hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị từ 5 triệu đồng trở lên: Doanh nghiệp thực hiện kê khai giảm số thuế GTGT đầu vào được khấu trừ tương ứng với phần giá trị không có chứng từ thanh toán không dùng tiền mặt vào Chỉ tiêu [37] của kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng hoặc phụ lục hợp đồng, mà không phải nộp hồ sơ khai bổ sung. Sau khi điều giảm, nếu doanh nghiệp thu thập được chứng từ thanh toán không dùng tiền mặt thì được kê khai khấu trừ bổ sung số thuế GTGT tương ứng vào Chỉ tiêu [38] của kỳ tính thuế phát sinh chứng từ.

– Trường hợp phát hiện sai sót, sót hóa đơn thuế GTGT đầu vào đã kê khai khấu trừ trước đó: Người nộp thuế kê khai điều chỉnh vào Chỉ tiêu [37] hoặc Chỉ tiêu [38] của tháng/quý phát hiện sai sót, nếu việc điều chỉnh tại thời điểm phát sinh sai sót làm giảm số thuế phải nộp hoặc chỉ làm tăng/giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau, mà không phải nộp hồ sơ khai bổ sung.

– Trường hợp người mua nhận được hóa đơn điều chỉnh hoặc hóa đơn thay thế theo quy định tại Khoản 5 Điều 10 Thông tư số 91/2026/TT-BTC ngày 30/06/2026 của Bộ Tài chính: Việc kê khai điều chỉnh được thực hiện vào Chỉ tiêu [37] hoặc Chỉ tiêu [38] của kỳ tính thuế nhận được hóa đơn điều chỉnh/thay thế, không phải nộp hồ sơ khai bổ sung.

– Trường hợp chuyển đổi phương pháp tính thuế GTGT từ phương pháp khấu trừ sang phương pháp trực tiếp trên doanh thu: Người nộp thuế kê khai giảm toàn bộ số thuế GTGT đầu vào chưa được khấu trừ hết vào Chỉ tiêu [37] của kỳ tính thuế cuối cùng trước khi chuyển đổi phương pháp, không phải nộp hồ sơ khai bổ sung.

2. Về quản lý giao dịch liên kết và chuyển giá

Một nội dung quan trọng khác trong bản Cập nhật Thuế tháng 7/2026 là quy định về giao dịch liên kết và xác định giá giao dịch liên kết.

Công văn số 4697/CT-CS ngày 09/07/2026 của Cục Thuế đã giới thiệu những thay đổi quan trọng và hướng dẫn về việc thực hiện Nghị định số 255/2026/NĐ-CP ngày 30/06/2026.

2.1 Các bên có quan hệ liên kết (Điều 5)

Các bên liên kết đã được mở rộng đối với các giao dịch vay và cho vay tương tự như giao dịch vốn góp tại Điểm l Khoản 2 Điều 5 Nghị định, cụ thể:

“Doanh nghiệp có phát sinh các giao dịch nhượng, nhận chuyển nhượng vốn góp ít nhất 25% vốn góp của chủ sở hữu của doanh nghiệp trong kỳ tính thuế; vay, cho vay ít nhất 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch trong kỳ tính thuế với cá nhân điều hành, kiểm soát doanh nghiệp hoặc với cá nhân thuộc trong một các mối quan hệ theo quy định tại điểm g khoản này.”

2.2 Miễn lập Hồ sơ xác định giá giao dịch liên kết (Điểm c Khoản 2 Điều 20)

– Nghị định nâng ngưỡng doanh thu được miễn lập Hồ sơ xác định giá giao dịch liên kết lên dưới 500 tỷ đồng, đồng thời bỏ điều kiện người nộp thuế phải có “chức năng kinh doanh đơn giản”.

Trước đây, người nộp thuế phải đáp ứng đồng thời cả 4 điều kiện mới được miễn: (i) Thực hiện chức năng kinh doanh đơn giản; (ii) Không phát sinh doanh thu, chi phí từ việc khai thác, sử dụng tài sản vô hình; (iii) Doanh thu dưới 200 tỷ đồng; (iv) Đạt tỷ suất lợi nhuận thuần theo quy định cho từng lĩnh vực.

– Việc nâng ngưỡng doanh thu và bãi bỏ tiêu chí “chức năng kinh doanh đơn giản” nhằm mở rộng đối tượng người nộp thuế có rủi ro thuế thấp được hưởng ưu đãi, cắt giảm thủ tục hành chính và giảm chi phí tuân thủ cho doanh nghiệp.

3. Các thay đổi quan trọng về Kê khai và Quyết toán Thuế TNCN

Thông tư số 89/2026/TT-BTC ngày 30/06/2026 cũng mang đến những điểm mới trong công tác kê khai và quyết toán Thuế Thu nhập cá nhân.

3.1 Thay đổi biểu mẫu khai thuế, đặc biệt là Mẫu 05/KK-TNCN

– Bổ sung các khoản thu nhập được miễn thuế:

Chỉ tiêu [26]: Thu nhập từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.

Chỉ tiêu [27]: Thu nhập của chuyên gia hỗ trợ khởi nghiệp đổi mới sáng tạo theo quy định.

Chỉ tiêu [28]: Thu nhập miễn thuế khác.

– Bổ sung Chỉ tiêu [32]: Thu nhập chịu thuế = [33] + [34].

– Bổ sung Chỉ tiêu [35]: Số thuế TNCN đã khấu trừ trong kỳ.

– Bổ sung Chỉ tiêu [36]: Số thuế được miễn giảm trong kỳ.

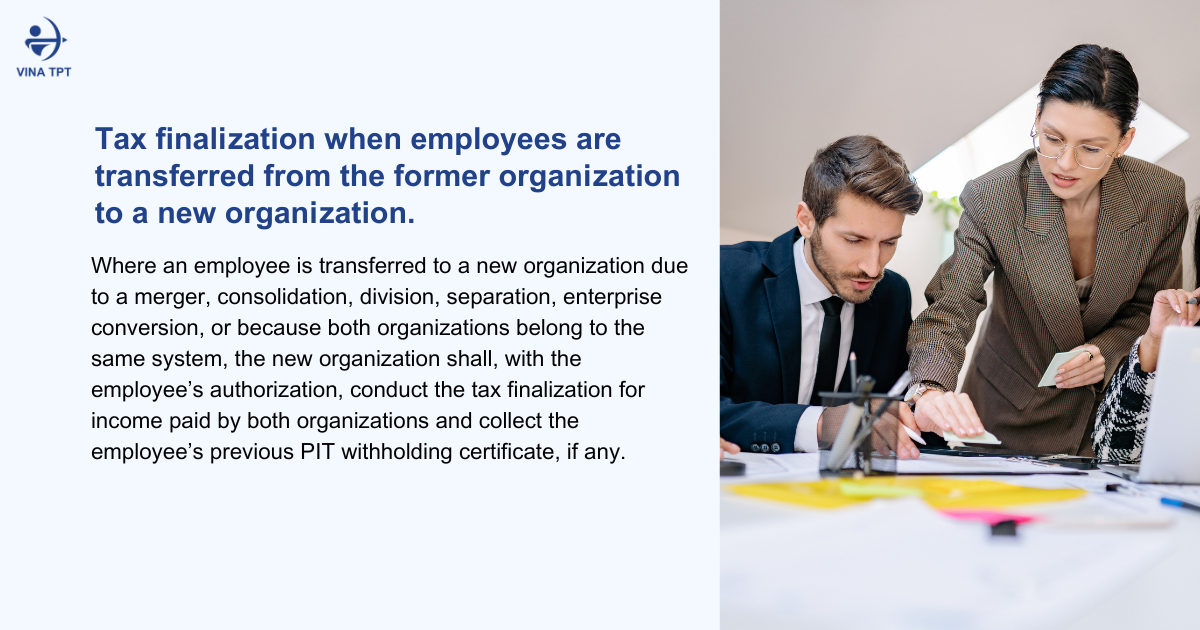
3.2 Quyết toán thuế khi điều chuyển người lao động từ tổ chức cũ sang tổ chức mới

– Trường hợp người lao động được điều chuyển từ tổ chức cũ sang tổ chức mới do chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp hoặc trong cùng hệ thống, tổ chức mới có trách nhiệm quyết toán thuế thừa ủy quyền cho người lao động đối với cả phần thu nhập do tổ chức cũ chi trả. Đồng thời, tổ chức mới phải thu hồi chứng từ khấu trừ thuế TNCN mà tổ chức cũ đã cấp cho người lao động (nếu có).

TNCN-viet-nam-thang-7-2026

4. Tỷ giá quy đổi tính thuế đối với hàng hóa xuất khẩu, nhập khẩu

Căn cứ Điều 14 Nghị định số 252/2026/NĐ-CP ngày 30/06/2026, tỷ giá sử dụng để xác định nghĩa vụ thuế đối với hàng hóa xuất nhập khẩu được thực hiện theo quy định của pháp luật về hải quan.

Theo đó, tỷ giá hối đoái để tính thuế trong lĩnh vực hải quan là tỷ giá mua chuyển khoản do Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam (Vietcombank) niêm yết tại thời điểm cuối ngày Thứ Năm của tuần trước liền kề.

Trường hợp ngày Thứ Năm trùng vào ngày lễ, ngày nghỉ thì lấy tỷ giá cuối ngày của ngày làm việc liền trước đó.

Tỷ giá này áp dụng cho toàn bộ các tờ khai hải quan đăng ký trong tuần.

KHÁM PHÁ DỊCH VỤ TƯ VẤN KINH DOANH VINA TPT

5. Bổ sung chế tài xử phạt vi phạm hành chính liên quan đến việc cung cấp thông tin trao đổi

Nghị định số 291/2026/NĐ-CP ngày 21/07/2026 bổ sung các mức xử phạt vi phạm hành chính đối với hành vi vi phạm nghĩa vụ cung cấp thông tin phục vụ công tác trao đổi thông tin

  1. Phạt tiền từ 10.000.000 đồng đến 30.000.000 đồng đối với hành vi cung cấp thông tin theo yêu cầu của cơ quan thuế phục vụ trao đổi thông tin theo quy định của pháp luật Việt Nam, điều ước quốc tế hoặc thỏa thuận quốc tế về thuế mà Việt Nam là thành viên chậm từ 05 ngày trở lên so với thời hạn quy định.
  1. Phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng đối với hành vi cung cấp thông tin không chính xác, không đầy đủ do cơ quan thuế yêu cầu phục vụ mục đích trao đổi thông tin theo luật pháp Việt Nam, các hiệp ước quốc tế hoặc các hiệp định thuế quốc tế mà Việt Nam là thành viên hoặc ký kết.
  1. Phạt tiền từ 50.000.000 đồng đến 100.000.000 đồng đối với một trong các vi phạm sau:

a) Không cung cấp thông tin sau 15 ngày kể từ ngày hết thời hạn cung cấp thông tin hoặc thời hạn gia hạn cung cấp thông tin theo yêu cầu của cơ quan thuế, nhằm mục đích trao đổi thông tin theo luật pháp Việt Nam, các hiệp ước quốc tế hoặc các hiệp định thuế quốc tế mà Việt Nam là thành viên hoặc bên ký kết.

b) Cấu kết, bao che cho người nộp thuế nhằm cản trở cơ quan thuế thu thập, xác minh thông tin phục vụ công tác trao đổi thông tin theo luật pháp Việt Nam, các hiệp ước quốc tế hoặc các hiệp định thuế quốc tế mà Việt Nam là thành viên hoặc bên ký kết.

  1. Biện pháp khắc phục hậu quả: Buộc cung cấp thông tin đầy đủ, chính xác đối với các hành vi vi phạm quy định tại Khoản 2 và Điểm a Khoản 3 Điều này.

6. Về việc ban hành các quy định mới theo Nghị định số 254/2026/ND-CP và Thông tư số 91/2026/TT-BTC về hóa đơn, chứng từ điện tử

Bản Cập nhật Thuế tháng 7/2026 đồng thời ghi nhận các quy định mới về hóa đơn, chứng từ điện tử theo Nghị định số 254/2026/NĐ-CP và Thông tư số 91/2026/TT-BTC.

Công văn chính thức số 4831/CT-CS ngày 15/07/2026 đã đưa ra hướng dẫn cụ thể về việc thực hiện các quy định này.

– Bổ sung trường hợp xử lý hóa đơn điện tử đã lập có sai sót: Trường hợp hóa đơn sai sót là hóa đơn điện tử khởi tạo từ máy tính tiền hoặc hóa đơn điện tử bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng, người bán thực hiện lập hóa đơn thay thế cho hóa đơn sai sót.

– Sửa đổi quy định đối với trường hợp hóa đơn có sai sót về thông tin như tên, địa chỉ, số tiền bằng chữ… nhưng không sai mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế, hàng hóa ghi trên hóa đơn: Người bán chỉ cần thông báo cho người mua về sai sót và không phải lập lại hóa đơn.

Kết luận

Bản Cập nhật Thuế Việt Nam tháng 7/2026 mang đến nhiều điều chỉnh quan trọng đối với khai báo thuế GTGT, điều chỉnh thuế GTGT đầu vào, giao dịch liên kết, tài liệu định giá chuyển nhượng, khai báo và hoàn tất thuế TNCN, tỷ giá hối đoái thuế, hóa đơn điện tử và chế tài tuân thủ.

Doanh nghiệp cần chủ động rà soát hệ thống kế toán – thuế để điều chỉnh kịp thời các quy trình kê khai báo cáo.

Nếu Quý doanh nghiệp cần hỗ trợ tư vấn chuyên sâu hoặc đánh giá tác động của các quy định mới này đến hoạt động kinh doanh, hãy liên hệ với Vina TPT. Đội ngũ chuyên gia Tài chính – Kế toán – Thuế của chúng tôi sẵn sàng đồng hành, đưa ra giải pháp thực tiễn giúp doanh nghiệp duy trì sự tuân thủ tối đa và tối ưu hóa nghĩa vụ thuế.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Tuân thủ Thuế cho Doanh nghiệp FDI tại Việt Nam: Các Loại Thuế Cốt lõi & Dịch vụ Hỗ trợ CPA


Cách Điều Chỉnh Kê Khai Thuế GTGT Đầu Vào (Tăng/Giảm) Theo Thông Tư 89/2026

hướng-dẫn-kê-khai-thuế-gtgt-thông-tư-89Hướng Dẫn Kê Khai Thuế GTGT Điều Chỉnh Tăng hoặc Giảm Theo Thông Tư 89/2026/TT-BTC (mới nhất)

Trong bối cảnh hệ thống pháp luật về thuế và quản lý thuế tại Việt Nam liên tục được cập nhật nhằm tăng cường tính minh bạch, đồng bộ và hiệu quả trong công tác quản lý, ngày 30/6/2026, Bộ trưởng Bộ Tài chính đã ban hành Thông tư số 89/2026/TT-BTC. Thông tư này hướng dẫn thi hành một số nội dung của Luật Quản lý thuế và Nghị định số 252/2026/NĐ-CP của Chính phủ, đồng thời quy định các biện pháp tổ chức thực hiện nhằm bảo đảm việc áp dụng thống nhất các quy định mới trong thực tiễn.

1. Tổng quan về Thông tư 89/2026/TT-BTC và điểm mới trong kê khai thuế GTGT

Thông tư 89/2026/TT-BTC là văn bản quy phạm pháp luật do Bộ Tài chính ban hành, chính thức có hiệu lực từ ngày 01/07/2026 nhằm hướng dẫn thi hành Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP. Thông tư này quy định chi tiết về thủ tục đăng ký thuế, khai thuế, nộp thuế, ấn định thuế cũng như quy trình xử lý các sai sót trong kê khai thuế GTGT.

Thông tư 89/2026/TT-BTC tập trung sửa đổi, bổ sung các vấn đề trọng tâm sau:

  • Tinh chỉnh và chuẩn hóa hệ thống biểu mẫu kê khai thuế GTGT (Tờ khai 01/GTGT, Tờ khai 02/GTGT và các phụ lục kèm theo).
  • Siết chặt cơ chế đối soát dữ liệu giữa hóa đơn điện tử và tờ khai thuế GTGT hàng kỳ.
  • Quy định rõ ràng, chi tiết hơn về cơ chế kê khai bổ sung, điều chỉnh tăng/giảm số thuế GTGT đầu vào và đầu ra.
  • Hướng dẫn cụ thể quy trình phân bổ nghĩa vụ thuế GTGT cho các chi nhánh, địa điểm kinh doanh khác tỉnh/thành phố.

Đối tượng bắt buộc áp dụng bao gồm:

  • Các doanh nghiệp, tổ chức kinh tế nộp thuế GTGT theo phương pháp khấu trừ hoặc phương pháp trực tiếp.
  • Hộ kinh doanh, cá nhân kinh doanh thực hiện kê khai thuế GTGT theo quy định.
  • Cơ quan thuế và công chức thuế trực tiếp quản lý hồ sơ khai thuế.

2. Hướng dẫn kê khai thuế GTGT bổ sung, điều chỉnh khi có sai sót

Trong quá trình hoạt động, việc phát sinh sai sót trên tờ khai thuế GTGT là điều khó tránh khỏi. Nguyên tắc cốt lõi khi phát hiện sai sót theo Thông tư 89/2026/TT-BTC là “Sai đâu sửa đó”: Phát hiện sai sót ở kỳ tính thuế nào thì lập hồ sơ khai bổ sung cho kỳ tính thuế đó, đồng thời kết hợp điều chỉnh số liệu vào kỳ kê khai hiện tại theo đúng bản chất giao dịch.

2.1. Nguyên tắc kê khai bổ sung thuế GTGT cần nhớ

Khi thực hiện kê khai bổ sung, kế toán cần lưu ý các quy định pháp lý quan trọng sau:

Thời hạn kê khai bổ sung: Người nộp thuế được phép nộp hồ sơ khai bổ sung vào bất kỳ ngày nào nhưng phải trước khi cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra thuế tại trụ sở người nộp thuế.

Trích dẫn quy định pháp lý:

“Trường hợp người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ khai thuế trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.”

Phân biệt hậu quả pháp lý theo bản chất điều chỉnh:

  • Điều chỉnh làm tăng/giảm số thuế phải nộp: Nếu điều chỉnh làm phát sinh tăng số thuế phải nộp, doanh nghiệp phải nộp đủ số tiền thuế tăng thêm cùng tiền chậm nộp. Nếu làm giảm số thuế phải nộp, doanh nghiệp được bù trừ vào kỳ sau hoặc hoàn thuế theo quy định.
  • Điều chỉnh làm tăng/giảm số thuế còn được khấu trừ: Sai sót chỉ làm thay đổi số thuế còn được khấu trừ chuyển kỳ sau thì không làm phát sinh tiền chậm nộp. Số thuế chênh lệch này sẽ được điều chỉnh trực tiếp vào tờ khai của kỳ phát hiện sai sót.

2.2. Các trường hợp bắt buộc phải kê khai điều chỉnh giảm thuế GTGT đầu vào

Thông tư 89/2026/TT-BTC quy định rõ 04 trường hợp người nộp thuế bắt buộc phải thực hiện kê khai điều chỉnh giảm số thuế GTGT đầu vào đã khấu trừ:

Trường hợp 1 : Tự phát hiện sai sót hoặc nhận hóa đơn điều chỉnh/thay thế làm giảm tiền thuế

Doanh nghiệp tự rà soát và phát hiện đã kê khai khấu trừ cho các hóa đơn không đủ điều kiện (ví dụ: hóa đơn của doanh nghiệp bỏ trốn, hóa đơn phục vụ hoạt động không chịu thuế, kê khai trùng hóa đơn, hoặc ghi sai tiền thuế cao hơn thực tế).

Khi người mua nhận được hóa đơn điều chỉnh hoặc hóa đơn thay thế từ bên bán do giảm giá hàng bán, chiết khấu thương mại, hoặc trả lại hàng hóa làm giảm số thuế GTGT đầu vào.

Hướng dẫn kê khai điều chỉnh giảm thuế GTGT đầu vào theo Thông tư 89

Khi phát hiện hóa đơn đầu vào bị kê khai sai hoặc bỏ sót, doanh nghiệp vẫn nên lập hồ sơ khai bổ sung (bản nháp) để đánh giá mức độ ảnh hưởng đến nghĩa vụ thuế GTGT:

  • Trường hợp kết quả xác định việc điều chỉnh không làm thay đổi số thuế GTGT phải nộp hoặc số thuế GTGT được hoàn, mà chỉ ảnh hưởng đến số thuế GTGT còn được khấu trừ chuyển sang kỳ sau, doanh nghiệp không cần nộp hồ sơ khai bổ sung chính thức. Thay vào đó, có thể hủy bản nháp và thực hiện điều chỉnh trực tiếp trên tờ khai thuế GTGT của kỳ hiện tại. Cụ thể, ghi vào chỉ tiêu [37] nếu làm giảm số thuế GTGT còn được khấu trừ.
  • Trường hợp nếu kết quả xác định việc điều chỉnh làm thay đổi số thuế GTGT phải nộp thì doanh nghiệp cần kê khai bổ sung cho kỳ phát sinh.

TÌM HIỂU DỊCH VỤ KÊ KHAI THUẾ

Trường hợp 2: Mua hàng trả chậm, trả góp từ 05 triệu đồng trở lên

Đây là quy định mới nổi bật tại Thông tư 89. Khi mua hàng hóa, dịch vụ trả chậm/trả góp từ 5 triệu đồng trở lên đã khấu trừ VAT, đến hạn thanh toán theo hợp đồng nhưng chưa có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp không khai bổ sung mà thực hiện kê khai trực tiếp trên Tờ khai 01/GTGT của kỳ đến hạn:

  • Chưa thanh toán: Ghi giảm số thuế đã khấu trừ vào Chỉ tiêu [37]
  • Thanh toán bổ sung ở kỳ sau: Khi hoàn tất chuyển khoản, doanh nghiệp được khấu trừ lại bằng cách ghi tăng vào Chỉ tiêu [38]

Ví dụ: Doanh nghiệp A mua lô hàng trị giá 22 triệu đồng (thuế GTGT 2 triệu) trả chậm 3 tháng. Khi hết thời hạn 3 tháng, Doanh nghiệp A chưa thanh toán qua ngân hàng cho bên bán. Doanh nghiệp A phải kê khai điều chỉnh giảm 2 triệu đồng thuế GTGT đầu vào đã khấu trừ trước đó.

2.3. Hướng dẫn kê khai điều chỉnh tăng thuế GTGT đầu vào

Bên cạnh việc điều chỉnh giảm, trường hợp doanh nghiệp kê khai sót hoặc nhận hóa đơn điều chỉnh tăng thuế GTGT đầu vào cũng cần thực hiện đúng quy định.

Các trường hợp kê khai thuế GTGT đầu vào điều chỉnh tăng:

  • Doanh nghiệp phát hiện hóa đơn đầu vào bị bỏ sót từ các kỳ trước

Theo quy định hiện hành, hóa đơn GTGT đầu vào phát sinh trong kỳ nào thì phải được kê khai khấu trừ trong kỳ đó. Tuy nhiên, nếu doanh nghiệp phát hiện hóa đơn bị bỏ sót sau thời điểm kê khai, vẫn được phép thực hiện kê khai bổ sung hoặc điều chỉnh theo quy định. Đối với các trường hợp việc điều chỉnh chỉ làm giảm số thuế GTGT phải nộp hoặc chỉ làm tăng, giảm số thuế GTGT còn được khấu trừ chuyển sang kỳ sau, doanh nghiệp không phải nộp hồ sơ khai bổ sung mà có thể thực hiện điều chỉnh trực tiếp trên tờ khai thuế GTGT của kỳ phát hiện sai sót theo hướng dẫn hiện hành.

  • Đối với hàng hóa, dịch vụ mua trả chậm hoặc trả góp

Trường hợp doanh nghiệp đã điều chỉnh giảm số thuế GTGT đầu vào được khấu trừ do đến thời hạn thanh toán theo hợp đồng nhưng chưa có chứng từ thanh toán không dùng tiền mặt theo quy định, thì khi bổ sung được chứng từ thanh toán hợp lệ ở kỳ tính thuế tiếp theo, doanh nghiệp được khôi phục quyền khấu trừ thuế GTGT đầu vào.

Theo đó, doanh nghiệp không phải lập hồ sơ khai bổ sung cho kỳ đã điều chỉnh trước đây mà thực hiện kê khai tăng số thuế GTGT còn được khấu trừ tại chỉ tiêu [38] trên tờ khai thuế GTGT của kỳ hiện tại. Việc kê khai theo cách này vừa bảo đảm tuân thủ quy định về điều kiện khấu trừ thuế GTGT, vừa giúp doanh nghiệp đơn giản hóa thủ tục kê khai và hạn chế phát sinh hồ sơ khai bổ sung.

3. Vina TPT – Giải pháp hỗ trợ doanh nghiệp FDI

Trong bối cảnh hệ thống pháp luật về thuế và kế toán tại Việt Nam liên tục được cập nhật, việc tự theo dõi và áp dụng đúng các quy định mới là thách thức không nhỏ đối với nhiều doanh nghiệp. Từ kê khai thuế GTGT, quyết toán thuế, lập báo cáo tài chính đến quản lý hóa đơn điện tử, chỉ một sai sót nhỏ cũng có thể làm phát sinh chi phí, ảnh hưởng đến quyền lợi về thuế và tiềm ẩn rủi ro trong quá trình thanh tra, kiểm tra.

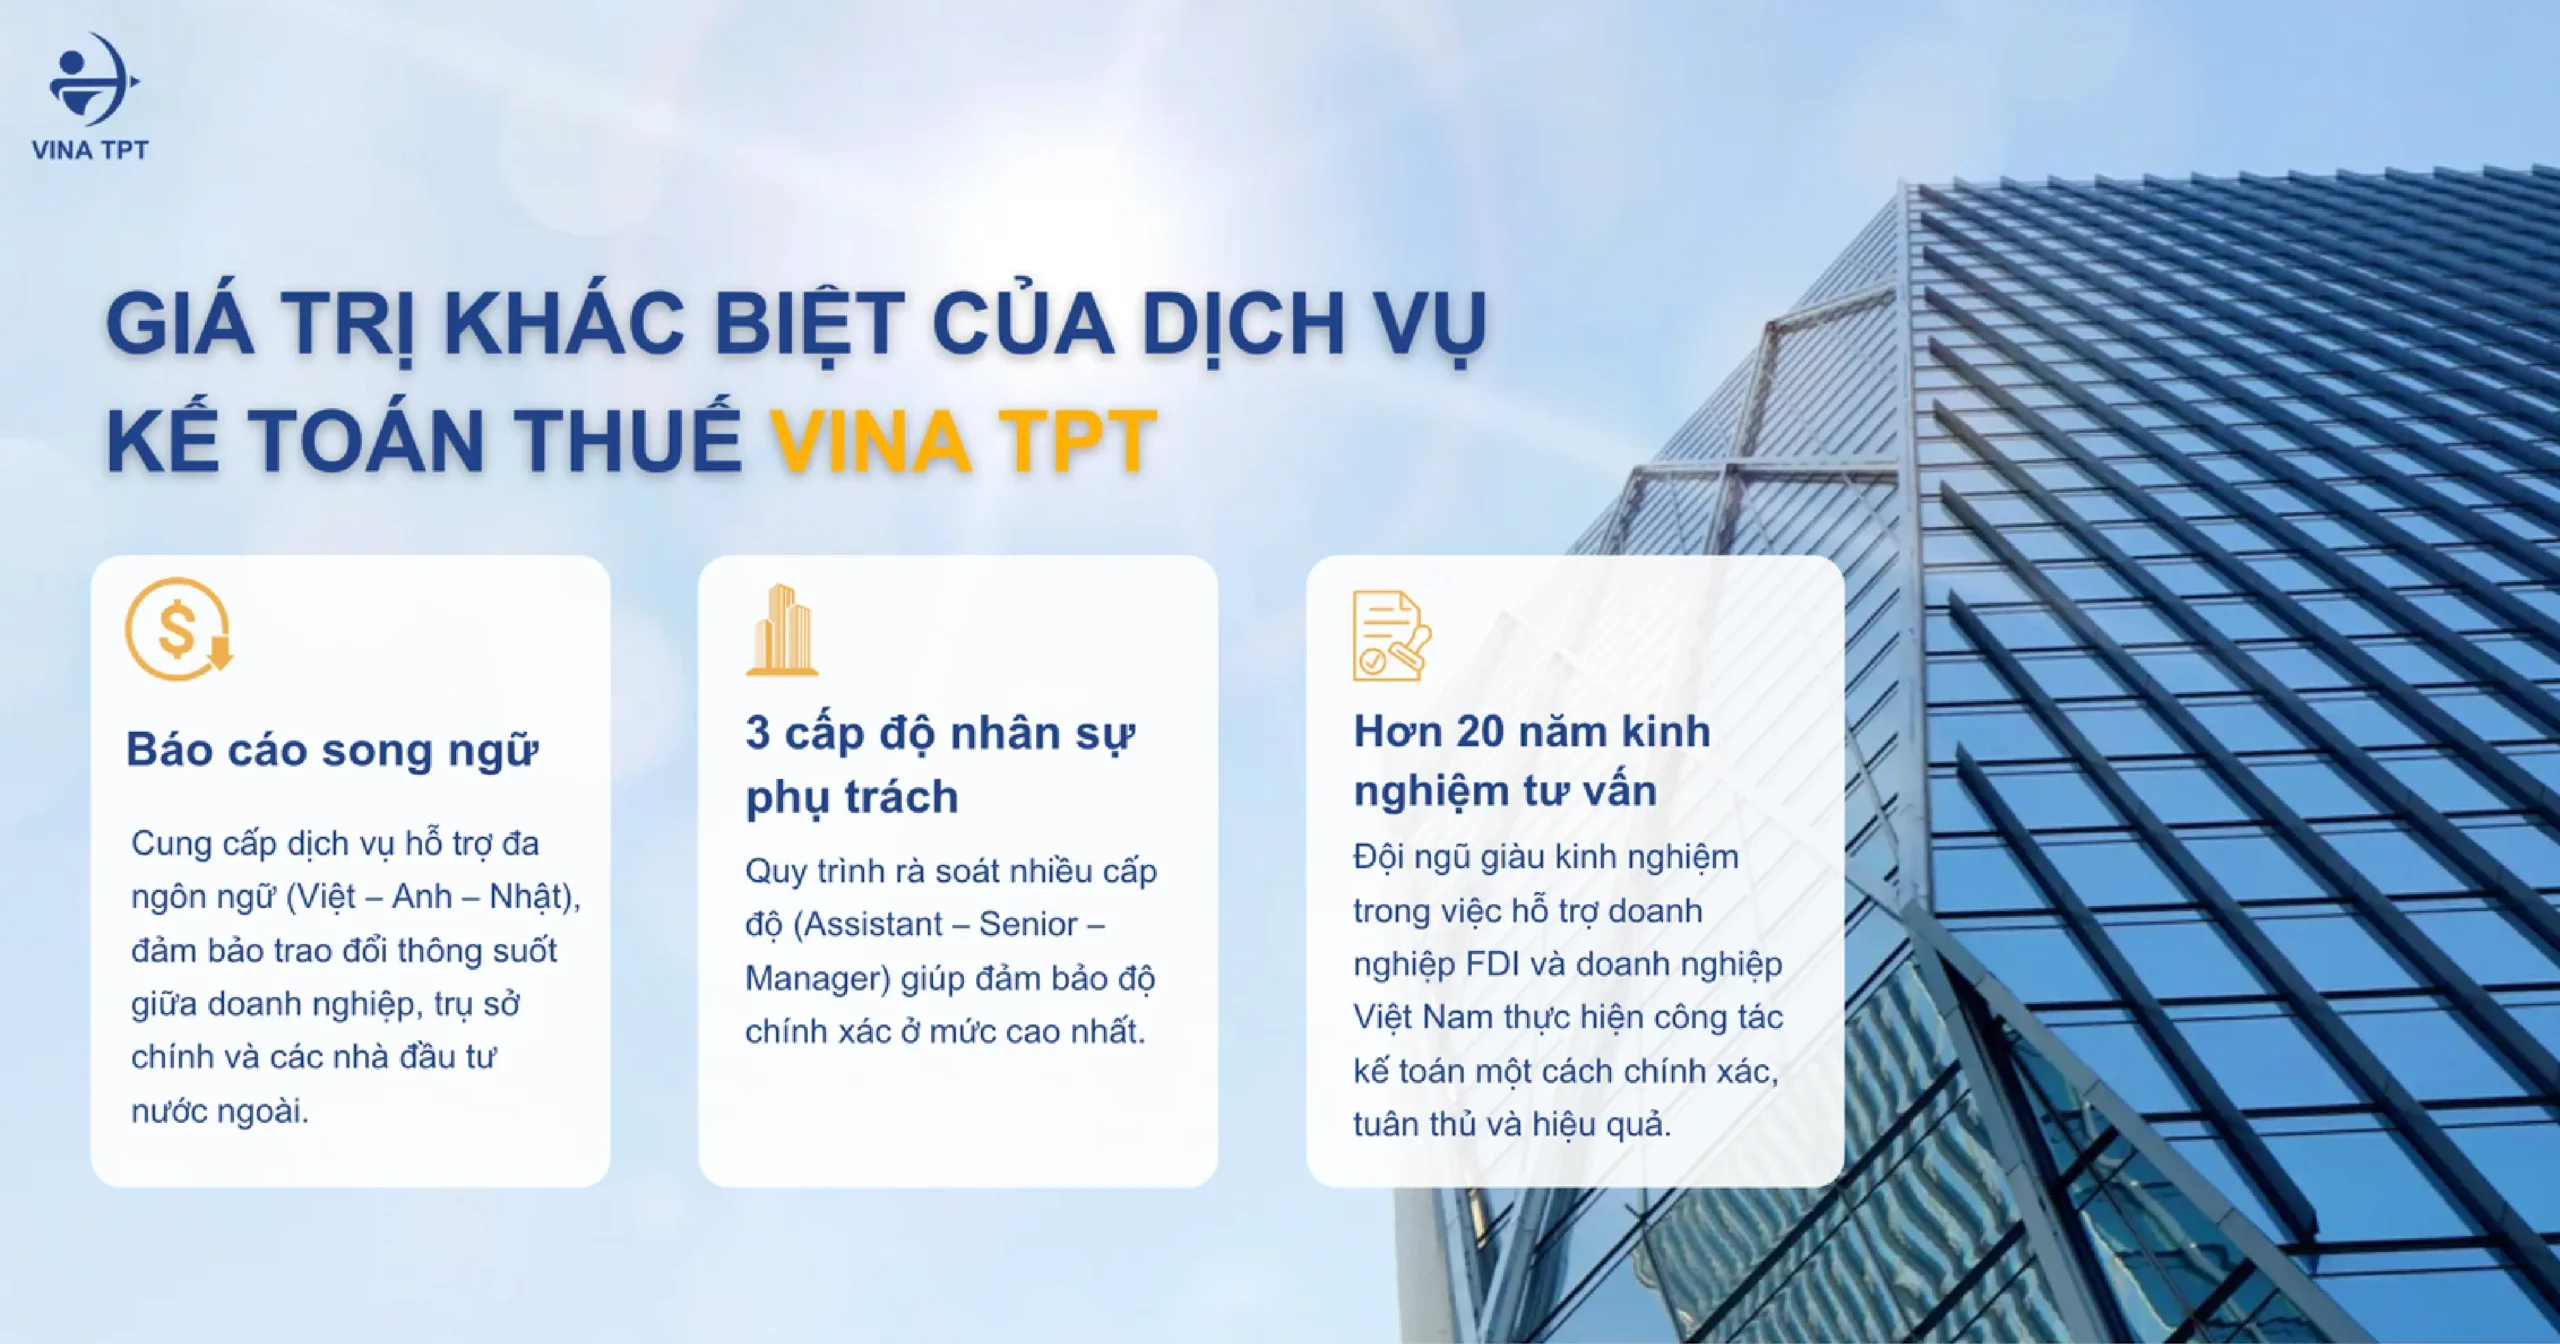
Với hơn 20 năm kinh nghiệm trong lĩnh vực kế toán, thuế và tư vấn doanh nghiệp, Vina TPT cung cấp giải pháp kế toán thuế trọn gói, giúp doanh nghiệp xây dựng hệ thống tuân thủ bài bản ngay từ đầu. Đội ngũ chuyên gia của chúng tôi không chỉ thực hiện kê khai và báo cáo định kỳ mà còn chủ động cập nhật các thay đổi của chính sách thuế, tư vấn phương án xử lý phù hợp cho từng tình huống phát sinh và đồng hành cùng doanh nghiệp trong suốt quá trình vận hành.

Liên hệ Vina TPT ngay hôm nay để nhận tư vấn miễn phí từ đội ngũ chuyên gia và lựa chọn giải pháp kế toán thuế phù hợp nhất cho doanh nghiệp của bạn.

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ

7-cau-hoi-thuong-gap-ve-dich-vu-ke-toan-thue-tron-goi-cho-cong-ty-fdi

Văn phòng chia sẻ: Giải pháp không gian làm việc thông minh dành cho các doanh nghiệp FDI

   văn-phòng-chia-sẻ-tại-tphcm

Văn phòng chia sẻ: Giải pháp không gian làm việc thông minh dành cho các doanh nghiệp FDI

Gia nhập thị trường năng động của Việt Nam mở ra cơ hội tăng trưởng to lớn cho các nhà đầu tư nước ngoài, các công ty khởi nghiệp toàn cầu và các tập đoàn đa quốc gia. Tuy nhiên, việc thiết lập sự hiện diện hoạt động thường đi kèm với một thách thức lớn: thiết lập văn phòng và địa điểm kinh doanh. Chi phí đầu tư ban đầu cao (CapEx), cam kết thuê dài hạn và các thủ tục hành chính phức tạp có thể nhanh chóng làm cạn kiệt nguồn lực quý giá trước khi doanh nghiệp thậm chí còn chưa đi vào hoạt động.

Đối với các công ty có tầm nhìn chiến lược dài hạn, lựa chọn văn phòng chia sẻ tại Việt Nam là một giải pháp linh hoạt và tiết kiệm chi phí. Văn phòng này cung cấp không gian làm việc sẵn sàng sử dụng, đồng thời đảm bảo tuân thủ đầy đủ các quy định pháp luật địa phương ngay từ ngày đầu tiên.

Sự khác nhau: Văn phòng chia sẻ – văn phòng truyền thống và Co-working Space

Việc lựa chọn văn phòng phù hợp tại Việt Nam không chỉ đơn thuần là tìm một nơi để làm việc – nó ảnh hưởng trực tiếp đến chi phí hoạt động, hình ảnh doanh nghiệp và hiệu quả công việc hàng ngày. Cho dù bạn đang thành lập công ty mới hay mở rộng quy mô, việc hiểu rõ sự khác biệt giữa văn phòng chia sẻ, văn phòng truyền thống và không gian làm việc chung sẽ giúp bạn đưa ra quyết định đúng đắn.

Tiêu chí Văn phòng chia sẻ Văn phòng truyền thống Co-working Space
Mục đích chính Một văn phòng được trang bị đầy đủ tiện nghi với các khu làm việc riêng biệt dành cho các nhóm nhỏ, kết hợp với địa chỉ kinh doanh đã đăng ký. Văn phòng riêng được thuê độc quyền bởi một công ty với quyền kiểm soát hoàn toàn đối với mặt bằng. Không gian làm việc chung linh hoạt được thiết kế cho cá nhân và nhóm trong một môi trường hợp tác.
Không gian làm việc Bàn làm việc riêng hoặc văn phòng riêng với các tiện nghi dùng chung như: pantry, khu thư giãn, ban công Toàn bộ văn phòng riêng được tùy chỉnh theo nhu cầu kinh doanh của bạn. Bàn làm việc linh hoạt, bàn làm việc riêng hoặc khu vực chỗ ngồi dùng chung.
Đăng ký kinh doanh Có. Cung cấp các tài liệu cho thuê văn phòng hợp pháp để đăng ký công ty. Có. Phù hợp cho việc đăng ký kinh doanh với hợp đồng thuê văn phòng tiêu chuẩn. Điều này phụ thuộc vào nhà cung cấp dịch vụ. Một số địa điểm hỗ trợ đăng ký công ty, trong khi những địa điểm khác thì không.
Sự linh hoạt Cao. Điều khoản linh hoạt với vốn đầu tư ban đầu tối thiểu. Chi phí thấp. Thường yêu cầu cam kết thuê dài hạn và thiết lập văn phòng. Rất cao. Các gói thành viên hàng ngày, hàng tuần hoặc hàng tháng rất phổ biến.
Chi phí đầu tư Thấp hoặc không cần chi phí đầu tư vì văn phòng chia sẻ có thể sẵn sàng sử dụng ngay, đã bao gồm nội thất và tiện ích. Chi phí cao. Yêu cầu trang bị nội thất văn phòng, đồ đạc, thiết bị và quản lý cơ sở vật chất thường xuyên. Thấp hoặc không cần chi phí đầu tư – Phí thành viên thường bao gồm các tiện ích dùng chung.
Phù hợp nhất cho Các doanh nghiệp vừa và nhỏ, nhà đầu tư nước ngoài và các doanh nghiệp đang phát triển với 1-20 nhân viên. Các công ty đã thành lập yêu cầu quyền riêng tư và kiểm soát thương hiệu hoàn toàn. Người làm việc tự do, các công ty khởi nghiệp, các nhóm làm việc từ xa và những người du mục kỹ thuật số đang tìm kiếm cơ hội kết nối.

Mỗi giải pháp văn phòng phục vụ một giai đoạn phát triển khác nhau của doanh nghiệp.

Văn phòng truyền thống mang lại sự riêng tư và khả năng tùy chỉnh cao nhất, lý tưởng cho các tổ chức lớn có hoạt động ổn định và nhu cầu văn phòng dài hạn. Tuy nhiên, nó cũng đòi hỏi khoản đầu tư ban đầu đáng kể, cam kết thuê dài hạn và chi phí bổ sung cho việc thiết lập và quản lý văn phòng.

Không gian làm việc chung (Coworking Space) phù hợp nhất với những người làm việc tự do, các công ty khởi nghiệp và những chuyên gia làm việc từ xa coi trọng sự linh hoạt và cộng đồng. Nó cung cấp một môi trường làm việc năng động với các cơ hội kết nối nhưng có thể hạn chế về sự riêng tư và, tùy thuộc vào nhà cung cấp, không phải lúc nào cũng hỗ trợ đăng ký kinh doanh.

Đối với nhiều nhà đầu tư nước ngoài và các doanh nghiệp vừa và nhỏ muốn gia nhập thị trường Việt Nam, mô hình văn phòng chia sẻ (Shared Office) mang đến sự cân bằng lý tưởng giữa tính chuyên nghiệp, linh hoạt và hiệu quả chi phí. Mô hình này kết hợp địa chỉ kinh doanh hợp pháp với các khu vực làm việc được trang bị đầy đủ, phòng họp, dịch vụ lễ tân và các tiện ích văn phòng thiết yếu – tất cả mà không phải chịu gánh nặng tài chính khi thuê và quản lý một văn phòng truyền thống. Điều này cho phép các doanh nghiệp tạo dựng hình ảnh chuyên nghiệp, hoạt động hiệu quả ngay từ ngày đầu tiên và mở rộng không gian làm việc khi đội ngũ nhân viên phát triển.

Có thể sử dụng văn phòng chia sẻ để đăng ký kinh doanh tại Việt Nam không?

Một trong những mối lo ngại lớn nhất đối với các nhà đầu tư nước ngoài khi muốn thành lập cơ sở pháp lý tại Việt Nam là đáp ứng các yêu cầu pháp lý của địa phương.

Theo quy định của pháp luật Việt Nam, mọi doanh nghiệp phải đăng ký địa chỉ kinh doanh hợp pháp đáp ứng các yêu cầu pháp lý để được cấp Giấy chứng nhận đăng ký đầu tư (IRC) và Giấy chứng nhận đăng ký doanh nghiệp (ERC).

Để đảm bảo tuân thủ đầy đủ các quy định pháp luật, nhà cung cấp không gian làm việc của bạn cần đáp ứng các yêu cầu sau:

  • Hợp đồng cho thuê lại hợp lệ về mặt pháp lý: Bên cho thuê cần lập hợp đồng cho thuê đáp ứng các yêu cầu pháp lý để đăng ký kinh doanh.
  • Quy hoạch và phê duyệt xây dựng hợp lệ: Tòa nhà phải được cấp phép chính thức cho các hoạt động kinh doanh thương mại.
  • Tuân thủ quy định an toàn phòng cháy chữa cháy: Công trình phải tuân thủ các quy định về phòng cháy chữa cháy của Việt Nam và, nếu có, đã được các cơ quan chức năng có thẩm quyền kiểm tra và phê duyệt.

Tại Vina TPT Office, mọi giải pháp không gian làm việc đều được thiết kế để đáp ứng các tiêu chuẩn tuân thủ pháp luật nghiêm ngặt, giúp quá trình đăng ký kinh doanh của bạn diễn ra suôn sẻ và được phê duyệt dễ dàng.

được-đăng-ký-địa-điểm-kinh-doanhVina TPT Shared Office: Một hệ sinh thái hỗ trợ doanh nghiệp toàn diện.

Tại Vina TPT, chúng tôi hiểu rằng các nhà đầu tư quốc tế cần nhiều hơn chỉ là không gian văn phòng khi bắt đầu kinh doanh tại một quốc gia mới. Mở rộng sang Việt Nam đòi hỏi phải xử lý các vấn đề phức tạp về kế toán, thuế, pháp lý doanh nghiệp và nhân sự.

Đó là lý do tại sao văn phòng chia sẻ của chúng tôi không chỉ đơn thuần là dịch vụ cho thuê không gian làm việc mà còn là nền tảng vật chất của một hệ sinh thái hỗ trợ kinh doanh toàn diện. Bằng cách kết hợp các giải pháp văn phòng linh hoạt với dịch vụ tư vấn chuyên nghiệp, Vina TPT loại bỏ nhiều thách thức liên quan đến việc thâm nhập thị trường, cho phép các doanh nghiệp nước ngoài hoạt động an toàn và hiệu quả ngay từ ngày đầu tiên tại Việt Nam.

Tiện nghi cao cấp tại văn phòng chia sẻ Vina TPT

  • Tọa lạc tại: Tầng 5, 75/18-20-22 Hoàng Sa, Phường Sài Gòn, Thành phố Hồ Chí Minh, Việt Nam
  • Vina TPT Office cung cấp không gian làm việc hiện đại và linh hoạt cho các công ty khởi nghiệp, doanh nghiệp vừa và nhỏ cũng như các công ty nước ngoài muốn gia nhập thị trường Việt Nam.
  • Văn phòng chúng tôi nằm dọc theo kênh đào Hoàng Sa thơ mộng, kết hợp môi trường làm việc yên tĩnh với khả năng kết nối tuyệt vời đến các khu kinh doanh chính của Thành phố Hồ Chí Minh.
  • Dù bạn đang gặp gỡ khách hàng, cộng tác với nhóm của mình hay quản lý các hoạt động hàng ngày, bạn sẽ được tận hưởng một không gian làm việc hiệu quả tại một vị trí dễ tiếp cận.

Để giúp nhóm của bạn bắt đầu công việc ngay lập tức, văn phòng dùng chung của chúng tôi được trang bị cơ sở hạ tầng hiện đại và đội ngũ hỗ trợ hành chính chuyên nghiệp, bao gồm:

  • Internet tốc độ cao dành cho doanh nghiệp: Internet cáp quang an toàn, đạt chuẩn doanh nghiệp, đảm bảo kết nối ổn định cho hoạt động toàn cầu không bị gián đoạn.
  • Phòng họp hiện đại: Các phòng họp được trang bị đầy đủ với bảng trắng và màn hình lớn (TV LED), lý tưởng cho các buổi thuyết trình khách hàng, họp nhóm và hội nghị trực tuyến. Mỗi phòng họp có sức chứa tối đa 15 người.
  • Dịch vụ lễ tân song ngữ: Đội ngũ lễ tân chuyên nghiệp của chúng tôi giao tiếp thông thạo cả tiếng Anh và tiếng Việt, chào đón khách của quý vị và xử lý thư từ, bưu kiện kinh doanh.
  • Khu vực bếp nhỏ tiện nghi: Một khu vực bếp nhỏ chung thư giãn với trà và cà phê miễn phí, cùng với tủ lạnh và lò vi sóng, tạo nên không gian chào đón để giao lưu và trò chuyện thân mật.

Tại sao nên chọn văn phòng chia sẻ Vina TPT?

Lựa chọn Vina TPT Office làm đối tác không gian làm việc mang lại cho doanh nghiệp của bạn nhiều điều hơn là chỉ là một nơi làm việc. Nó cung cấp một hệ sinh thái kinh doanh tích hợp giúp bạn tự tin thành lập, vận hành và phát triển công ty của mình tại Việt Nam.

Hệ sinh thái kinh doanh toàn diện

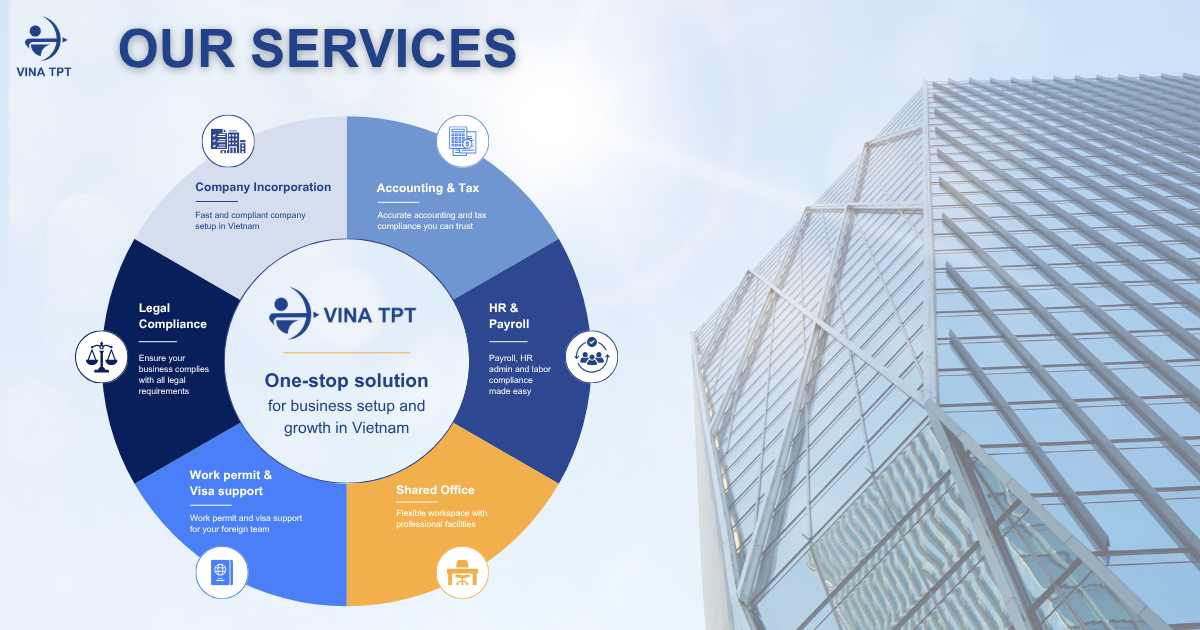
Vina TPT Office không chỉ đơn thuần là văn phòng chia sẻ, mà còn kết nối không gian làm việc của bạn với đầy đủ các dịch vụ kinh doanh chuyên nghiệp. Cho dù bạn cần kế toán, tuân thủ thuế, tư vấn pháp lý, tính lương, hỗ trợ nhân sự hay thành lập công ty, các chuyên gia nội bộ của chúng tôi luôn sẵn sàng hỗ trợ. Cách tiếp cận tích hợp này cho phép bạn tập trung vào phát triển kinh doanh trong khi chúng tôi lo liệu các yêu cầu về vận hành và tuân thủ pháp luật.

Tuân thủ đầy đủ pháp luật

Hoạt động kinh doanh tại Việt Nam đòi hỏi phải tuân thủ liên tục các quy định về doanh nghiệp, thuế và lao động. Được hỗ trợ bởi đội ngũ chuyên gia kế toán, thuế và pháp lý giàu kinh nghiệm của Vina TPT, các giải pháp văn phòng của chúng tôi được thiết kế để hỗ trợ doanh nghiệp của bạn từ khi thành lập đến hoạt động hàng ngày. Chúng tôi giúp giảm thiểu rủi ro tuân thủ, tránh các khoản phạt không cần thiết và đảm bảo công ty của bạn luôn đi đúng hướng khi các quy định thay đổi.

Tiết kiệm thời gian và giảm chi phí

Việc quản lý các nhà cung cấp riêng lẻ cho thuê văn phòng, kế toán, thuế, tiền lương và hỗ trợ pháp lý có thể tốn thời gian và chi phí. Với Vina TPT Office, mọi thứ được điều phối thông qua một đối tác đáng tin cậy duy nhất. Cách tiếp cận tinh gọn này giúp giảm bớt khối lượng công việc hành chính, cải thiện giao tiếp và giúp doanh nghiệp của bạn tiết kiệm cả thời gian và chi phí hoạt động.

Doanh nghiệp có thể bắt đầu làm việc ngay mà không cần chờ đợi!

Văn phòng chia sẻ được trang bị đầy đủ của chúng tôi sẵn sàng phục vụ nhóm của bạn ngay từ ngày đầu tiên. Bạn không cần phải đầu tư vào việc trang bị nội thất văn phòng, đồ đạc, lắp đặt internet hay thiết lập hành chính. Chỉ cần chuyển đến và bắt đầu làm việc trong một môi trường chuyên nghiệp với phòng họp, dịch vụ lễ tân, Wi-Fi tốc độ cao, thiết bị in ấn và các tiện nghi thiết yếu khác đã được trang bị sẵn – giúp bạn đẩy nhanh quá trình thâm nhập thị trường và bảo toàn vốn khởi nghiệp quý giá.

services-vina-tpt-business-ecosystem-1

Thuê văn phòng chia sẻ tại Việt Nam có giá bao nhiêu?

Hiểu rõ thị trường địa phương giúp các nhà đầu tư nước ngoài ước tính chi phí hoạt động chính xác hơn. Giá thuê văn phòng chia sẻ tại Việt Nam thay đổi tùy thuộc vào vị trí và mức độ dịch vụ được cung cấp.

  • Không gian làm việc linh hoạt/dùng chung: 80–150 USD/tháng: Lý tưởng cho người làm việc tự do, chuyên gia độc lập và khách du lịch công tác cần sử dụng không gian làm việc chuyên nghiệp thỉnh thoảng.
  • Không gian làm việc linh hoạt/dùng chung: 80–150 USD/tháng: Lý tưởng cho người làm việc tự do, chuyên gia độc lập và khách du lịch công tác cần sử dụng không gian làm việc chuyên nghiệp thỉnh thoảng.
  • Văn phòng riêng trọn gói: Giá từ 500–700 USD trở lên mỗi tháng: Các văn phòng riêng biệt, khép kín và an toàn, được thiết kế dành cho các chi nhánh hoặc doanh nghiệp cần không gian hoạt động chuyên dụng.

Vina TPT cung cấp mức giá cạnh tranh và minh bạch, không có phí ẩn, cùng với các tùy chọn thanh toán linh hoạt theo quý và hàng năm để phù hợp với nhu cầu kinh doanh khác nhau.

Là một ưu đãi độc quyền, khách hàng sử dụng dịch vụ thành lập công ty của Vina TPT được hưởng quyền sử dụng miễn phí Văn phòng của chúng tôi trong thời gian chờ hoàn tất thủ tục đăng ký kinh doanh. Điều này cho phép các doanh nghiệp giảm chi phí khởi nghiệp và bắt đầu chuẩn bị hoạt động ngay cả trước khi nhận được Giấy chứng nhận đăng ký doanh nghiệp (ERC).

Câu hỏi thường gặp (FAQ) về văn phòng chia sẻ tại Việt Nam

Hỏi: Doanh nghiệp 100% vốn nước ngoài (FIE) có thể sử dụng địa chỉ văn phòng chung để đăng ký công ty tại Việt Nam không?

Giải đáp: Có. Doanh nghiệp có vốn đầu tư nước ngoài (FIE) có thể sử dụng văn phòng chia sẻ làm địa chỉ kinh doanh đăng ký, với điều kiện nhà cung cấp không gian làm việc cung cấp đầy đủ các giấy tờ pháp lý cần thiết, bao gồm cả hợp đồng cho thuê lại hợp lệ, và bất động sản đó được các cơ quan có thẩm quyền chính thức phê duyệt cho các hoạt động kinh doanh thương mại.

Hỏi: Phí thuê văn phòng dùng chung đã bao gồm phí quản lý, tiền điện và các chi phí vận hành khác chưa?

Giải đáp: Đúng vậy. Phí thuê văn phòng chia sẻ tại Vina Office đã bao gồm tất cả, bao gồm phí quản lý, điện, internet, vệ sinh và các chi phí vận hành tiêu chuẩn khác. Không có phí ẩn, vì vậy bạn có thể chuyển vào và bắt đầu làm việc ngay lập tức mà không cần lo lắng về các khoản phí tiện ích hàng tháng bổ sung.

Hỏi: Tôi có thể thuê văn phòng dùng chung từ Vina TPT mà không cần sử dụng bất kỳ dịch vụ nào khác của họ không?

Giải đáp:Hiện tại, dịch vụ Văn phòng Chia sẻ của chúng tôi chỉ dành riêng cho các khách hàng đang sử dụng các dịch vụ khác trong hệ sinh thái Vina TPT, chẳng hạn như:

  • Thành lập công ty
  • Dịch vụ kế toán
  • Dịch vụ thuế
  • Dịch vụ tính lương
  • Dịch vụ pháp lý doanh nghiệp
  • Các dịch vụ tư vấn kinh doanh liên quan khác

Chính sách này được thiết kế để đảm bảo tuân thủ pháp luật, bảo mật hoạt động và chất lượng dịch vụ nhất quán cho tất cả khách hàng của chúng tôi.

Bằng cách hỗ trợ các doanh nghiệp trong suốt quá trình hoạt động – từ khi thành lập công ty đến vận hành hàng ngày – chúng tôi có được sự hiểu biết toàn diện về tình trạng pháp lý của từng khách hàng. Điều này cho phép chúng tôi cung cấp sự hỗ trợ hiệu quả hơn trong việc quản lý địa chỉ kinh doanh đã đăng ký, nhận thư từ chính thức, liên lạc với các cơ quan chính phủ và xử lý các vấn đề tuân thủ pháp luật thường xuyên.

ĐẶT LỊCH THAM QUAN VĂN PHÒNG MIỄN PHÍ VÀ NHẬN BÁO GIÁ

Cách tính thuế chuyển nhượng cổ phần (chứng khoán) đối với cá nhân – 2026

chuyển-nhượng-cổ-phần-mới-nhất

thuế-chuyển-nhượng-cổ-phần-cách-tinh

Cách tính thuế chuyển nhượng cổ phần đối với cá nhân là một trong những kiến thức pháp lý cốt lõi mà bất kỳ cổ đông nào cũng cần nắm vững trước khi thực hiện giao dịch chuyển giao quyền sở hữu trong công ty cổ phần. Việc hiểu đúng và áp dụng chính xác quy trình tính toán không chỉ giúp cá nhân chủ động kiểm soát nghĩa vụ tài chính mà còn ngăn ngừa tối đa các rủi ro pháp lý nguy hiểm. Trên thực tế, rất nhiều trường hợp do hiểu sai bản chất dòng tiền hoặc kê khai chậm trễ đã dẫn đến việc bị cơ quan Thuế xử phạt hành chính và truy thu tiền chậm nộp rất lớn. Do đó, tuân thủ nghiêm ngặt quy định hiện hành chính là giải pháp an toàn nhất để bảo vệ quyền lợi hợp pháp của cả bên chuyển nhượng và bên nhận chuyển nhượng.

Khi nào cá nhân phải nộp thuế chuyển nhượng cổ phần? 

Nghĩa vụ nộp thuế của cá nhân phát sinh ngay khi giao dịch chuyển nhượng cổ phần được xác lập chính thức, đánh dấu sự thay đổi về quyền sở hữu vốn trong doanh nghiệp. Để quản lý dòng thuế một cách minh bạch, pháp luật hiện hành đã phân định rất rõ ràng phạm vi áp dụng đối với từng loại hình doanh nghiệp:

  • Thời điểm phát sinh nghĩa vụ: Thuế chuyển nhượng cổ phần được tính dựa trên thời điểm thực tế chuyển giao quyền sở hữu cổ phần theo hợp đồng chuyển nhượng , bất kể việc người chuyển nhượng đã nhận đủ tiền hay chưa nhận được tiền thanh toán từ đối tác.
  • Phân biệt giữa Công ty Cổ phần (CTCP) và Công ty TNHH: Theo quy định của Luật Thuế Thu nhập cá nhân (TNCN), hoạt động chuyển nhượng vốn trong công ty cổ phần (bao gồm cả đại chúng và chưa đại chúng) đều được phân loại và quản lý thống nhất dưới danh mục “chuyển nhượng chứng khoán”. Điều này hoàn toàn khác biệt với hoạt động “chuyển nhượng vốn góp” trong công ty TNHH – nơi tiền thuế chỉ phát sinh khi giao dịch có lãi (giá chuyển nhượng cao hơn giá vốn).

Bản chất của quy định áp mức thuế suất cố định 0.1% trên giá chuyển nhượng đối với cổ phần là một cơ chế kiểm soát chặt chẽ từ Nhà nước. Cơ chế này được thiết lập nhằm hạn chế triệt để tình trạng các bên cố tình khai lỗ ảo, hạ thấp giá trị giao dịch hoặc bắt tay nhau làm giả chứng từ mua bán nhằm mục đích trốn thuế, gây thất thu cho ngân sách quốc gia.

Công thức tính thuế chuyển nhượng cổ phần mới nhất 

Tại điểm b khoản 4 Điều 2 Thông tư 111/2013/TT-BTC (được sửa đổi bởi Điều 4 Thông tư 25/2018/TT-BTC) quy định về các khoản thu nhập chịu thuế TNCN như sau:

“4. Thu nhập từ chuyển nhượng vốn

Thu nhập từ chuyển nhượng vốn là khoản thu nhập cá nhân nhận được bao gồm:

…

b. Thu nhập từ chuyển nhượng chứng khoán, bao gồm: thu nhập từ chuyển nhượng cổ phiếu, quyền mua cổ phiếu, trái phiếu, tín phiếu, chứng chỉ quỹ và các loại chứng khoán khác theo quy định tại khoản 1 Điều 6 của Luật chứng khoán. Thu nhập từ chuyển nhượng cổ phiếu của các cá nhân trong công ty cổ phần theo quy định tại khoản 2 Điều 6 của Luật chứng khoán và Điều 120 của Luật doanh nghiệp.”

Ngoài ra, theo quy định tại điểm b khoản 2 Điều 11 Thông tư 111/2013/TT-BTC, được sửa đổi, bổ sung bởi Điều 16 Thông tư 92/2015/TT-BTC, thu nhập từ hoạt động chuyển nhượng chứng khoán của cá nhân thuộc diện chịu thuế thu nhập cá nhân với mức thuế suất 0,1% tính trên giá chuyển nhượng của từng giao dịch.

Căn cứ quy định này, đối với hoạt động chuyển nhượng cổ phần, số thuế thu nhập cá nhân phải nộp được xác định dựa trên tổng giá trị chuyển nhượng của từng lần giao dịch, không phụ thuộc vào việc phát sinh lãi hay lỗ từ chênh lệch giữa giá bán và giá mua.

Do đó, ngay cả trong trường hợp cổ phần được chuyển nhượng bằng đúng giá vốn, cá nhân chuyển nhượng vẫn có nghĩa vụ nộp thuế thu nhập cá nhân với thuế suất 0,1% trên giá trị chuyển nhượng của giao dịch đó.

Ví dụ minh họa thực tế:

Giả sử Ông A sở hữu 10,000 cổ phần của Công ty Cổ phần X (mệnh giá 10,000 VND/cổ phần, tương đương giá vốn 100,000,000 VND). Do nhu cầu luân chuyển dòng vốn, Ông A quyết định chuyển nhượng toàn bộ số cổ phần này cho Bà B.

  • Trường hợp 1 (Chuyển nhượng có lãi): Ông A bán với giá 15,000 VND/cổ phần. Tổng giá chuyển nhượng là 150,000,000 VND.

=> Thuế TNCN phải nộp = 150.000.000 x 0,1% = 150.000 VND

  • Trường hợp 2 (Chuyển nhượng lỗ): Do thị trường khó khăn, Ông A chấp nhận bán cắt lỗ với giá 8,000 VND/cổ phần. Tổng giá chuyển nhượng là 80,000,000 VND. Mặc dù chịu lỗ 20,000,000 VND so với giá vốn ban đầu, Ông A vẫn phải thực hiện nghĩa vụ thuế:

=> Thuế TNCN phải nộp = 80.000.000 x 0,1% = 80.000 VND

thuế-suất-chuyển-nhượng-cổ-phần

Thời hạn nộp hồ sơ khai thuế chuyển nhượng cổ phần 

Việc xác định chính xác thời hạn nộp hồ sơ quyết định trực tiếp đến tính hợp pháp của giao dịch và giúp cá nhân tránh được các khoản phạt chậm nộp không đáng có từ cơ quan Thuế. Theo quy định pháp luật quản lý thuế hiện hành, mốc thời gian kê khai và nộp thuế thu nhập cá nhân đối với hoạt động chuyển nhượng cổ phần được phân chia cụ thể theo từng phương thức giao dịch như sau:

  • Trường hợp cá nhân tự kê khai thuế: Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 (mười) kể từ ngày hợp đồng chuyển nhượng cổ phần có hiệu lực pháp luật.
  • Trường hợp doanh nghiệp nộp thay, khấu trừ thay: Nếu công ty cổ phần thực hiện thủ tục thay đổi danh sách cổ đông mà chưa có chứng từ chứng minh cá nhân chuyển nhượng đã hoàn thành nghĩa vụ thuế, thì doanh nghiệp phải có trách nhiệm khai thuế và nộp thuế thay cho cá nhân. Thời hạn nộp hồ sơ chậm nhất là trước khi làm thủ tục thay đổi thông tin cổ đông trên Sổ đăng ký cổ đông hoặc hệ thống quản lý của cơ quan Đăng ký kinh doanh.

Thời hạn nộp tiền thuế: Ngày cuối cùng của hạn nộp hồ sơ khai thuế cũng chính là hạn chót phải hoàn thành việc nộp tiền thuế vào Ngân sách Nhà nước.

>>>> Tham khảo các bài viết liên quan:

[Cách tính thuế Thu Nhập Cá Nhân năm 2026]

[Thuế TNCN 2026: Điểm mới đáng chú ý cho người lao động]

Dịch vụ tư vấn và kê khai thuế chuyển nhượng cổ phần của Vina TPT

Với kinh nghiệm đồng hành cùng nhiều doanh nghiệp trong các giao dịch chuyển nhượng vốn, Vina TPT cung cấp dịch vụ tư vấn và kê khai thuế trọn gói, hỗ trợ khách hàng từ việc xác định nghĩa vụ thuế đến hoàn thiện thủ tục kê khai theo quy định. Đội ngũ chuyên gia của chúng tôi sẽ giúp quá trình chuyển nhượng được thực hiện thuận lợi, tiết kiệm thời gian và đảm bảo tuân thủ các yêu cầu pháp lý hiện hành.

  • Đảm bảo tuân thủ pháp luật: Rà soát tính hợp pháp của hợp đồng, chứng từ và cam kết tối ưu hóa số thuế phải nộp một cách hợp pháp.
  • Tiết kiệm thời gian và chi phí: Thay mặt khách hàng hoàn thiện toàn bộ hệ thống tờ khai, nộp hồ sơ trực tiếp và làm việc với cơ quan Thuế chủ quản, hạn chế tối đa việc đi lại.
  • Tránh rủi ro phạt hành chính: Theo dõi sát sao dòng thời gian giao dịch để nộp hồ sơ đúng hạn, bảo vệ an toàn tối đa cho dòng vốn của nhà đầu tư.

Hãy liên hệ với đội ngũ chuyên gia của chúng tôi hôm nay bằng cách nhấn vào nút bên dưới để được kiểm tra và review hồ sơ thuế hoàn toàn miễn phí.

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ

TỔNG KẾT

Tóm lại, khi tiến hành chuyển nhượng cổ phần, cá nhân bắt buộc phải ghi nhớ mức thuế suất 0.1% tính trên giá trị chuyển nhượng (không phân biệt giao dịch đó lãi hay lỗ). Điểm mấu chốt thứ hai chính là thời hạn nộp hồ sơ kê khai thuế: Trong vòng 10 ngày kể từ ngày hợp đồng chuyển nhượng cổ phần có hiệu lực (hoặc thời điểm hoàn tất thủ tục chuyển quyền sở hữu trên sổ đăng ký cổ đông), hồ sơ khai thuế phải được nộp lên cơ quan Thuế để tránh bị phạt chậm nộp. Việc chủ động nắm vững các cột mốc và quy tắc tính toán này chính là chìa khóa giúp cá nhân và doanh nghiệp vận hành một cách an toàn, minh bạch và bền vững.

dịch vụ kế toán thuế cho công ty fdi

Quy định về tiền lương tại Việt Nam năm 2026: Mức lương tối thiểu, Lương cơ sở & Mức trần đóng bảo hiểm

vietnam-salary-regulations

Quy định về lương tại Việt Nam

Doanh nghiệp có vốn đầu tư nước ngoài (FDI) của bạn đã chuẩn bị cho những thay đổi sắp tới về lương thưởng chưa? Năm 2026 đánh dấu một năm có nhiều thay đổi lớn trong quy định về tiền lương tại Việt Nam, với hai đợt điều chỉnh quan trọng: tăng mức lương tối thiểu vùng vào tháng 1 và tăng lương cơ sở vào tháng 7. Đối với các nhà đầu tư nước ngoài, chuyên gia nhân sự và đội ngũ kế toán nội bộ, việc nắm rõ những cập nhật này là yếu tố then chốt để tối ưu hóa chi phí lao động và tránh các rủi ro vi phạm hành chính. Bài viết này sẽ hướng dẫn chi tiết cho bạn về các chính sách tiền lương, mức trần đóng bảo hiểm và quy định làm thêm giờ thiết yếu của năm 2026 để đảm bảo doanh nghiệp của bạn tuân thủ pháp luật 100%.

Nguyên tắc cốt lõi trong quy định tiền lương tại Việt Nam

Trước khi đi sâu vào các cập nhật mới nhất của năm 2026, việc nắm vững những quy định nền tảng về quản lý tiền lương theo Bộ luật Lao động 2019 là vô cùng cần thiết. Tuân thủ những chuẩn mực pháp lý này là bước đầu tiên để các doanh nghiệp có vốn đầu tư nước ngoài (FDI) xây dựng khung quản trị nhân sự tuân thủ pháp luật và giảm thiểu tối đa rủi ro.

Theo Bộ luật Lao động, tất cả hợp đồng lao động và chính sách của công ty đều phải tuân thủ nghiêm ngặt các nguyên tắc cốt lõi sau:

  • Bình đẳng và không phân biệt đối xử: Người sử dụng lao động phải trả lương bình đẳng cho những công việc có giá trị tương đương, không phân biệt giới tính, quốc tịch hay địa vị xã hội. Cơ quan quản lý nhà nước tại Việt Nam thực thi rất nghiêm nguyên tắc này nhằm đảm bảo công bằng tại nơi làm việc.

  • Đồng tiền thanh toán: Theo quy định mặc định, tiền lương của người lao động Việt Nam phải được thanh toán bằng đồng Việt Nam (VND). Tuy nhiên, các doanh nghiệp FDI và người sử dụng lao động nước ngoài được pháp luật cho phép trả lương bằng ngoại tệ đối với người lao động là nhân viên nước ngoài (ví dụ: USD).

  • Thanh toán đầy đủ và đúng hạn: Tiền lương phải được chi trả đầy đủ và đúng hạn theo những điều khoản đã thỏa thuận trong hợp đồng lao động. Việc chậm lương được pháp luật quy định nghiêm ngặt và doanh nghiệp có thể phát sinh khoản tiền lãi phạt cho người lao động nếu thời gian chậm trễ vượt quá giới hạn bất khả kháng cho phép.

Cập nhật mức lương tối thiểu vùng năm 2026 (có hiệu lực từ 01/01/2026)

Cột mốc quan trọng đầu tiên trong năm 2026 là việc thực hiện Nghị định 293/2025/NĐ-CP về việc chính thức điều chỉnh tăng mức lương tối thiểu vùng với tỷ lệ bình quân 7,2%. Mức lương tối thiểu này đóng vai trò là mức sàn pháp lý khi thỏa thuận lương tháng của người lao động làm việc toàn thời gian trong điều kiện bình thường.

Bảng lương tối thiểu theo vùng (I, II, III, IV)

Các doanh nghiệp FDI thường đặt trụ sở và cơ sở sản xuất tại các trung tâm kinh tế lớn, phần lớn thuộc vùng I và vùng II. Dưới đây là các mức lương cập nhật áp dụng cho năm 2026:

Vùng Mức lương tối thiểu tháng (VND) Khu vực chính
Vùng I 5,310,000 VND TP. Hồ Chí Minh, Hà Nội, Bình Dương, Đồng Nai, Hải Phòng…
Vùng II 4,730,000 VND Đà Nẵng, Cần Thơ, một số thành phố trực thuộc tỉnh
Vùng III 4,140,000 VND Các xã và khu công nghiệp đang phát triển
Vùng IV 3,690,000 VND Các khu vực nông thôn và địa bàn còn lại

>>>>Xem thêm: Lương tối thiểu vùng 2026 tại Việt Nam: Cập nhật mới nhất và những thay đổi chính

Tác động đến mức trần đóng bảo hiểm thất nghiệp (BHTN)

Lưu ý quan trọng: Mức lương tối thiểu vùng không chỉ quyết định mức lương cơ bản mà còn thiết lập mức trần tham gia bảo hiểm thất nghiệp (BHTN). Theo quy định, mức tiền lương tối đa làm căn cứ đóng BHTN bị giới hạn ở mức 20 lần mức lương tối thiểu vùng. Do đó, đối với người lao động tại vùng I, mức trần đóng BHTN năm 2026 hiện được nâng lên mức 106.200.000 VND (20 x 5.310.000 VND).

Tăng lương cơ sở (có hiệu lực từ 01/07/2026)

Nếu như lương tối thiểu vùng tác động trực tiếp đến khu vực tư nhân, thì mức lương cơ sở theo Nghị định 161/2026/ND-CP chủ yếu áp dụng cho bảng lương của khu vực nhà nước. Dù vậy, các doanh nghiệp FDI vẫn phải đặc biệt chú ý đến nghị định này, bởi lương cơ sở chính là thước đo pháp lý để xác định mức trần đóng bảo hiểm xã hội và bảo hiểm y tế bắt buộc trong khu vực tư nhân.

Lương cơ sở ảnh hưởng đến mức trần đóng bảo hiểm xã hội (BHXH) và bảo hiểm y tế (BHYT) như thế nào?

Kể từ ngày 01/07/2026, lương cơ sở sẽ tăng lên mức 2.530.000 VND. Công thức để xác định mức trần đóng bảo hiểm xã hội (BHXH) và bảo hiểm y tế (BHYT) là 20 lần mức lương cơ sở.

  • Cách tính mức trần BHXH và BHYT mới: 20 x 2.530.000 VND = 50.600.000 VND
  • Tác động: Bất kỳ mức lương tổng (gross salary) nào vượt quá 50.600.000 VNĐ cũng sẽ chỉ được tính tham gia BHXH và BHYT đến mức trần tuyệt đối này. Bộ phận nhân sự cần chủ động cập nhật các trên phần mềm tính lương trước tháng 07/2026 đảm bảo số tiền đóng bảo hiểm được tính chính xác, tránh rủi ro nộp thừa hoặc nộp thiếu bảo hiểm.

base-salary-2026-vietnam-minimum-wage-caps

Quy định về trả lương làm thêm giờ và làm việc ban đêm

Luật lao động Việt Nam có những quy định rất chặt chẽ về tiền lương cho thời gian làm thêm giờ (OT) và làm việc ban đêm nhằm bảo vệ sức khỏe và quyền lợi của người lao động. Các doanh nghiệp FDI cần tính toán chuẩn xác các hệ số nhân sau:

  • Ngày làm việc bình thường: Tiền lương làm thêm giờ được chi trả bằng 150% mức lương theo giờ thông thường.
  • Ngày nghỉ hằng tuần: Tiền lương làm thêm giờ được chi trả bằng 200% mức lương theo giờ thông thường.
  • Ngày nghỉ lễ, tết, ngày nghỉ phép có lương: Tiền lương làm thêm giờ được chi trả bằng 300% mức lương theo giờ thông thường (chưa bao gồm tiền lương của ngày nghỉ lễ, tết đó).
  • Làm việc ban đêm: Thời gian làm việc ban đêm (từ 22:00 đến 06:00 sáng hôm sau) được hưởng thêm phụ cấp ít nhất 30% tiền lương tính theo đơn giá làm việc ban ngày. Nếu làm thêm giờ vào ban đêm, người lao động còn được cộng thêm các khoản phụ cấp làm thêm giờ theo quy định.

KHÁM PHÁ DỊCH VỤ TÍNH LƯƠNG

Quy định về lương tháng 13 và tiền thưởng: Có mang tính bắt buộc pháp lý không?

Một câu hỏi thường gặp từ các nhà đầu tư nước ngoài là liệu lương tháng 13 có phải là yêu cầu pháp lý bắt buộc hay không. Theo quy định về tiền lương tại Việt Nam, tiền thưởng tháng 13 không mang tính bắt buộc về mặt pháp lý. Bản chất khoản chi này được coi là một khoản “thưởng” dựa trên kết quả sản xuất kinh doanh của doanh nghiệp và năng suất làm việc của người lao động.

Tuy nhiên, đây lại là một thông lệ thị trường đã ăn sâu vào văn hóa doanh nghiệp. Quan trọng hơn, nếu khoản lương tháng 13 này được ghi nhận rõ ràng thành văn bản trong hợp đồng lao động hoặc Thỏa ước lao động tập thể (CLA), nó sẽ trở thành nghĩa vụ có tính ràng buộc pháp lý và phải được chi trả bất kể tình hình tài chính của doanh nghiệp trong năm đó.

Khung tuân thủ cho doanh nghiệp FDI: 5 bước rà soát hệ thống tiền lương

Để đảm bảo công tác tiền lương năm 2026 diễn ra thuận lợi, bộ phận kế toán và nhân sự nội bộ nên thực hiện checklist 5 bước sau:

  1. Rà soát hợp đồng lao động: Đảm bảo không có nhân sự nào tại vùng I có mức lương cơ bản thấp hơn mức sàn mới là 5.310.000 VNĐ.
  2. Cập nhật phần mềm tiền lương: Điều chỉnh hệ thống để áp dụng mức trần BHTN theo lương tối thiểu vào tháng 1 và mức trần BHXH, BHYT theo lương cơ sở vào tháng 7.
  3. Điều chỉnh mức đóng bảo hiểm: Tiến hành kê khai lại mức đóng bảo hiểm với cơ quan bảo hiểm xã hội địa phương dựa trên các mốc trần mới.
  4. Hoạch định lại ngân sách nhân sự: Đưa tỷ lệ tăng lương 7,2% và mức trần đóng bảo hiểm vào dự toán ngân sách vận hành cho nửa cuối năm 2026.
  5. Tham vấn chuyên gia thuế: Đánh giá lại cơ cấu lương và thuế thu nhập cá nhân (TNCN) để tối ưu hóa hiệu quả chi phí thuế cho cả nhân viên Việt Nam và nhân viên nước ngoài.

Các câu hỏi thường gặp (FAQs) về chính sách tiền lương

  1. Doanh nghiệp có thể trả lương bằng USD không?

Có, nhưng cơ chế này chỉ áp dụng hợp pháp cho người nước ngoài (lao động nước ngoài). Theo các quy định về quản lý ngoại hối của Việt Nam, tiền lương của công dân Việt Nam bắt buộc phải được định giá và thanh toán bằng VND.

  1. Chế tài xử phạt khi chậm trả lương là gì?

Nếu việc thanh toán lương bị chậm từ 15 ngày trở lên (chỉ được phép vì lý do bất khả kháng), người sử dụng lao động phải đền bù cho người lao động một khoản tiền. Khoản tiền đền bù này được tính dựa trên số tiền trả chậm nhân với lãi suất huy động tiền gửi kỳ hạn 1 tháng do Ngân hàng Nhà nước Việt Nam công bố.

  1. Lương thử việc có bắt buộc phải tham gia bảo hiểm đầy đủ không?

Không. Mức lương thử việc phải ít nhất 85% mức lương chính thức của vị trí đó. Hơn nữa, việc tham gia bảo hiểm xã hội là không bắt buộc trong thời gian thử việc tiêu chuẩn (thường kéo dài tối đa 60 ngày).

Các quy định về tiền lương tại Việt Nam trong năm 2026 có nhiều điểm phức tạp, rất dễ phát sinh các chế tài xử phạt vi phạm hành chính nếu không được xử lý tốt. Từ việc điều chỉnh các đợt tăng lương kép, đến việc tính toán chuẩn xác mức trần bảo hiểm và khấu trừ thuế TNCN, sai sót có thể xảy ra nếu không được kiểm soát chặt chẽ.

Tại sao Vina TPT là lựa chọn đáng tin cậy cho dịch vụ tiền lương tại Việt Nam

Với hơn 20 năm kinh nghiệm đồng hành cùng các doanh nghiệp FDI và các mô hình làm việc từ xa, Vina TPT tự hào cung cấp dịch vụ quản trị tiền lương trực tuyến chuyên sâu, bảo mật và tuân thủ tuyệt đối các khung pháp lý mới nhất của Việt Nam.

Chúng tôi đảm nhận trọn gói các nghiệp vụ phức tạp từ tính toán lương, quản lý BHXH và BHYT, cập nhật trần BHTN, khấu trừ thuế TNCN cho đến việc phát hành phiếu lương điện tử – tất cả đều được thực hiện trực tuyến với hệ thống báo cáo cập nhật theo thời gian thực. Đội ngũ chuyên viên của chúng tôi cung cấp dịch vụ hỗ trợ tiếng Anh, vận hành trên nền tảng điện toán đám mây bảo mật tuyệt đối và tuân thủ Thỏa thuận mức độ dịch vụ (SLA) minh bạch. Nhờ đó, các nhà đầu tư nước ngoài có thể hoàn toàn an tâm và duy trì tỷ lệ tuân thủ pháp luật 100%, ngay cả khi không có mặt trực tiếp tại Việt Nam.

Hãy liên hệ với Vina TPT ngay hôm nay để được tư vấn miễn phí và trải nghiệm dịch vụ quản trị tiền lương từ xa chuyên nghiệp. Hãy để đội ngũ chuyên gia của chúng tôi đảm nhận công tác tiền lương và tuân thủ các quy định về lao động, để bạn có thể tập trung phát triển hoạt động kinh doanh hiệu quả.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

payroll-services-in-vietnam-vina-tpt