Doanh nghiệp FDI phải kê khai những loại báo cáo bắt buộc nào?

doanh-nghiep-fdi-phai-ke-khai-nhung-loai-bao-cao-bat-buoc-nao

doanh-nghiep-fdi-phai-ke-khai-nhung-loai-bao-cao-bat-buoc-nao

Doanh nghiệp FDI của bạn đã nắm hết hệ thống các báo cáo định kỳ báo cáo bắt buộc doanh nghiệp FDI phải nộp theo quy định pháp luật Việt Nam hiện hành chưa?

Nhiều nhà đầu tư nước ngoài và ban quản lý sau khi nhận Giấy chứng nhận đăng ký đầu tư (IRC) cũng như Giấy chứng nhận đăng ký doanh nghiệp (ERC) thường tập trung tối đa vào vận hành kinh doanh mà bỏ sót các mốc nghĩa vụ kê khai. Đến khi doanh nghiệp gặp vướng mắc trong các thủ tục pháp lý, gây ảnh hưởng đến hoạt động kinh doanh, hoặc bất ngờ nhận được thông báo xử phạt, nhiều doanh nghiệp mới nhận ra rằng mình đã bỏ sót các nghĩa vụ quan trọng như tờ khai thuế, báo cáo đầu tư, báo cáo lao động hoặc báo cáo tài chính. Trường hợp nghiêm trọng, doanh nghiệp FDI có thể bị khóa mã số thuế, đình chỉ sử dụng hóa đơn điện tử và gián đoạn các giao dịch ngân hàng. 

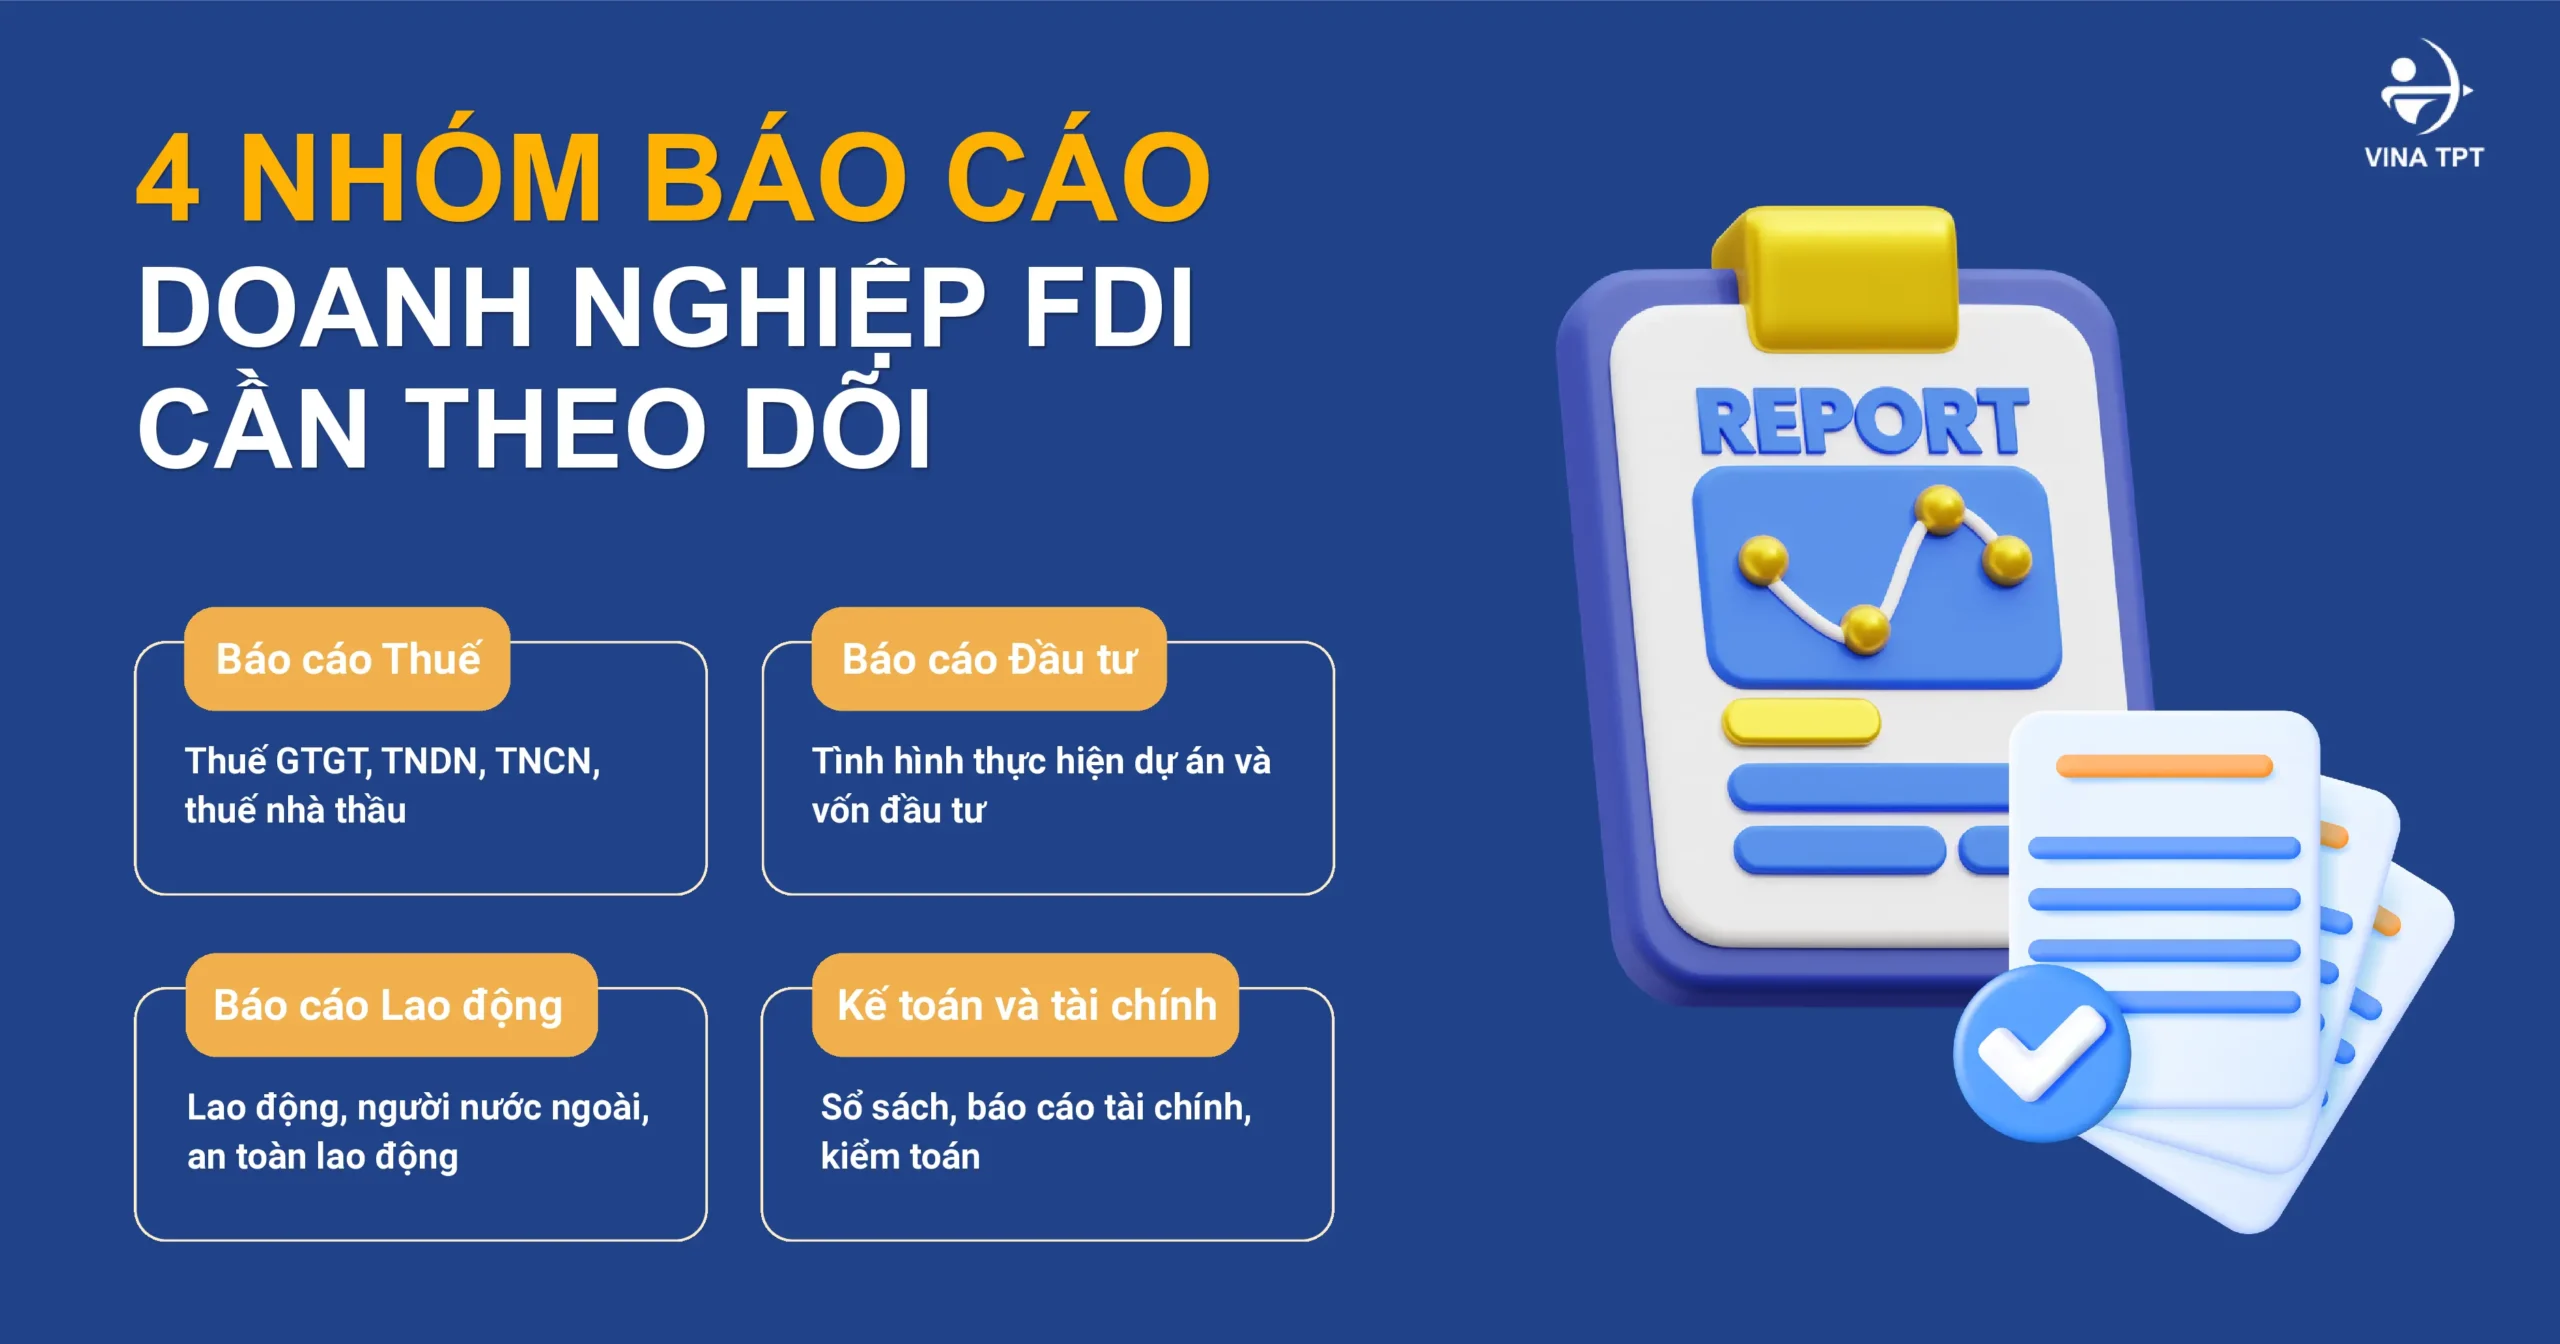
Để hỗ trợ ban lãnh đạo có cái nhìn tổng quan và chủ động tuân thủ pháp lý, Vina TPT tổng hợp toàn bộ các loại báo cáo bắt buộc doanh nghiệp FDI phân chia chi tiết theo 4 phân hệ cốt lõi: Thuế, Đầu tư, Lao động và Kế toán.
doanh-nghiep-fdi-phai-ke-khai-nhung-loai-bao-cao-bat-buoc-nao

1. Nhóm Báo Cáo Thuế Bắt Buộc Đối Với Doanh Nghiệp FDI

Nghĩa vụ kê khai thuế công ty FDI về bản chất tuân thủ theo hệ thống pháp luật thuế chung áp dụng cho toàn bộ các thành phần kinh tế tại Việt Nam. Tuy nhiên, tính chất phức tạp ở các khối doanh nghiệp FDI thường phát sinh từ giao dịch liên kết, chi trả thu nhập cho chuyên gia nước ngoài và nghĩa vụ thuế nhà thầu.

Các loại thuế GTGT, TNDN, TNCN và Thuế nhà thầu nước ngoài là những nhóm nghĩa vụ trọng yếu doanh nghiệp phải thực hiện:

  • Thuế Giá trị gia tăng (GTGT): Doanh nghiệp thực hiện lập tờ khai GTGT theo tháng (dành cho doanh nghiệp có doanh thu năm trước liền kề trên 50 tỷ đồng) hoặc theo quý (doanh nghiệp mới thành lập hoặc doanh thu dưới 50 tỷ đồng). Doanh nghiệp bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền hoặc hóa đơn điện tử có mã/không mã của cơ quan thuế, đồng thời phải lưu trữ chứng từ thanh toán không dùng tiền mặt để đáp ứng điều kiện khấu trừ thuế GTGT đầu vào.
  • Thuế Thu nhập doanh nghiệp (TNDN): Doanh nghiệp có nghĩa vụ tự xác định và tạm nộp tiền thuế TNDN theo quý (tổng số thuế tạm nộp 04 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm). Kết thúc năm tài chính, doanh nghiệp tiến hành nộp Bảng quyết toán thuế TNDN (Mẫu 03/TNDN) kèm theo các Phụ lục kê khai giao dịch liên kết (nếu có).
  • Thuế Thu nhập cá nhân (TNCN): Doanh nghiệp tiến hành khấu trừ thuế TNCN trên tiền lương, tiền công của người lao động (cả nhân sự Việt Nam và nhân sự nước ngoài), nộp tờ khai khấu trừ theo quý và nộp Tờ khai quyết toán thuế TNCN năm. Đối với chuyên gia nước ngoài (Expat), kế toán cần xác định kỹ tình trạng cư trú để áp dụng biểu thuế toàn phần hoặc biểu lũy tiến đúng quy định.
  • Thuế Nhà thầu nước ngoài (FCT): Phát sinh khi doanh nghiệp FDI phát sinh giao dịch thanh toán cho các tổ chức, cá nhân nước ngoài không hoạt động theo Luật Đầu tư Việt Nam (chi phí bản quyền, phần mềm, dịch vụ tư vấn, bản quyền thương hiệu, lãi vay nước ngoài…). Doanh nghiệp phải kê khai thuế nhà thầu FCT theo từng lần phát sinh thanh toán hoặc theo tháng.

Rủi ro cảnh báo: Việc nộp chậm, kê khai sai kỳ hoặc thiếu hồ sơ giải trình chi phí không chỉ dẫn đến số tiền phạt chậm nộp cao mà còn có nguy cơ bị Cơ quan Thuế đưa vào danh sách rủi ro cao, khóa mã số thuế và cưỡng chế hóa đơn.

2. Báo Cáo Đầu Tư (Investment Activity Report – IAR)

Báo cáo hoạt động đầu tư là nghĩa vụ đặc thù riêng biệt dành cho các doanh nghiệp FDI có Giấy Chứng nhận đăng ký đầu tư (IRC), không áp dụng đối với các công ty trong nước.

Căn cứ theo quy định của Luật Đầu tư và các Văn bản hướng dẫn thi hành, doanh nghiệp có vốn đầu tư nước ngoài bắt buộc phải thực hiện báo cáo tình hình thực hiện dự án đầu tư trực tuyến thông qua Hệ thống thông tin quốc gia về đầu tư.

Dưới đây là các mốc báo cáo đầu tư bắt buộc:

  • Báo cáo giám sát đầu tư định kỳ Quý: Nộp trước ngày cuối cùng của tháng đầu quý sau.
  • Báo cáo giám sát đầu tư định kỳ Năm: Nộp trước ngày 31/03 của năm sau.
  • Báo cáo đột xuất: Thực hiện theo yêu cầu của Cơ quan quản lý đầu tư (Sở Kế hoạch & Đầu tư hoặc Ban Quản lý Khu công nghiệp/Khu kinh tế).

Nội dung báo cáo tập trung vào các chỉ tiêu: Tình hình thực hiện vốn đầu tư đăng ký, vốn thực hiện/giải ngân; doanh thu, xuất nhập khẩu; tình hình sử dụng lao động; việc thực hiện các nghĩa vụ thuế và tài chính; tiến độ triển khai dự án so với Giấy chứng nhận đăng ký đầu tư (IRC).

Lưu ý pháp lý: Việc chậm nộp hoặc báo cáo không trung thực dữ liệu IAR sẽ khiến doanh nghiệp FDI gặp trở ngại lớn khi thực hiện thủ tục điều chỉnh dự án đầu tư, gia hạn thời hạn hoạt động, mở rộng quy mô hoặc đăng ký xin cấp các giấy phép con kinh doanh sau này.

3. Báo Cáo Lao Động Bắt Buộc

Nhiều doanh nghiệp FDI tập trung tối đa vào mảng Thuế nhưng lại thường xuyên bỏ quên các nghĩa vụ báo cáo định kỳ về quản lý lao động. Doanh nghiệp FDI cần lên lịch hoàn thành các báo cáo bắt buộc doanh nghiệp FDI về nhân sự như sau: 

Loại báo cáo

Kỳ hạn

Cơ quan nhận

Báo cáo tình hình sử dụng lao động Trước 05/06 và trước 05/12 Sở Nội vụ / Ban quản lý KCN, KKT, KCNC
Báo cáo tham gia bảo hiểm thất nghiệp Trước 15/01 năm sau Sở Nội vụ
Báo cáo tai nạn lao động Trước 05/07 và trước 10/01 năm sau Sở Nội vụ
Báo cáo công tác an toàn, vệ sinh lao động Trước 10/01 năm sau Sở Nội vụ và Sở Y tế
Báo cáo y tế lao động Trước 05/07 và trước 10/01 năm sau Trung tâm Y tế phường


Các báo cáo trên phải đi kèm với việc hoàn thiện đầy đủ hồ sơ pháp lý nhân sự: Hợp đồng lao động, Giấy phép lao động (Work Permit) hoặc Giấy xác nhận không thuộc diện cấp giấy phép lao động, Thẻ tạm trú (TRC) cho chuyên gia nước ngoài, và hồ sơ trích nộp BHXH/BHYT/BHTN bắt buộc.

4. Nhóm Báo Cáo Kế Toán Và Tài Chính

Doanh nghiệp FDI hoạt động tại Việt Nam bắt buộc phải áp dụng Chế độ kế toán Việt Nam (VAS) để ghi sổ kế toán và lập Báo cáo tài chính, kể cả khi doanh nghiệp tuân thủ thêm hệ thống chuẩn mực Báo cáo tài chính quốc tế (IFRS) theo yêu cầu của tập đoàn mẹ.

Hồ sơ Báo cáo tài chính năm của doanh nghiệp FDI bao gồm:

  • Bảng cân đối kế toán.
  • Báo cáo kết quả hoạt động kinh doanh.
  • Báo cáo lưu chuyển tiền tệ.
  • Bản thuyết minh Báo cáo tài chính.

Điều kiện bắt buộc về Kiểm toán: Căn cứ Luật Kiểm toán độc lập, 100% doanh nghiệp FDI thuộc đối tượng bắt buộc phải kiểm toán Báo cáo tài chính hàng năm. BCTC năm của doanh nghiệp FDI phải được kiểm toán bởi công ty kiểm toán độc lập hoạt động hợp pháp tại Việt Nam trước khi nộp cho Cơ quan Thuế, Cơ quan Thống kê và Cơ quan Đăng ký đầu tư. Thời hạn nộp BCTC đã kiểm toán muộn nhất là 90 ngày kể từ ngày kết thúc năm tài chính.
doanh-nghiep-fdi-phai-ke-khai-nhung-loai-bao-cao-bat-buoc-nao

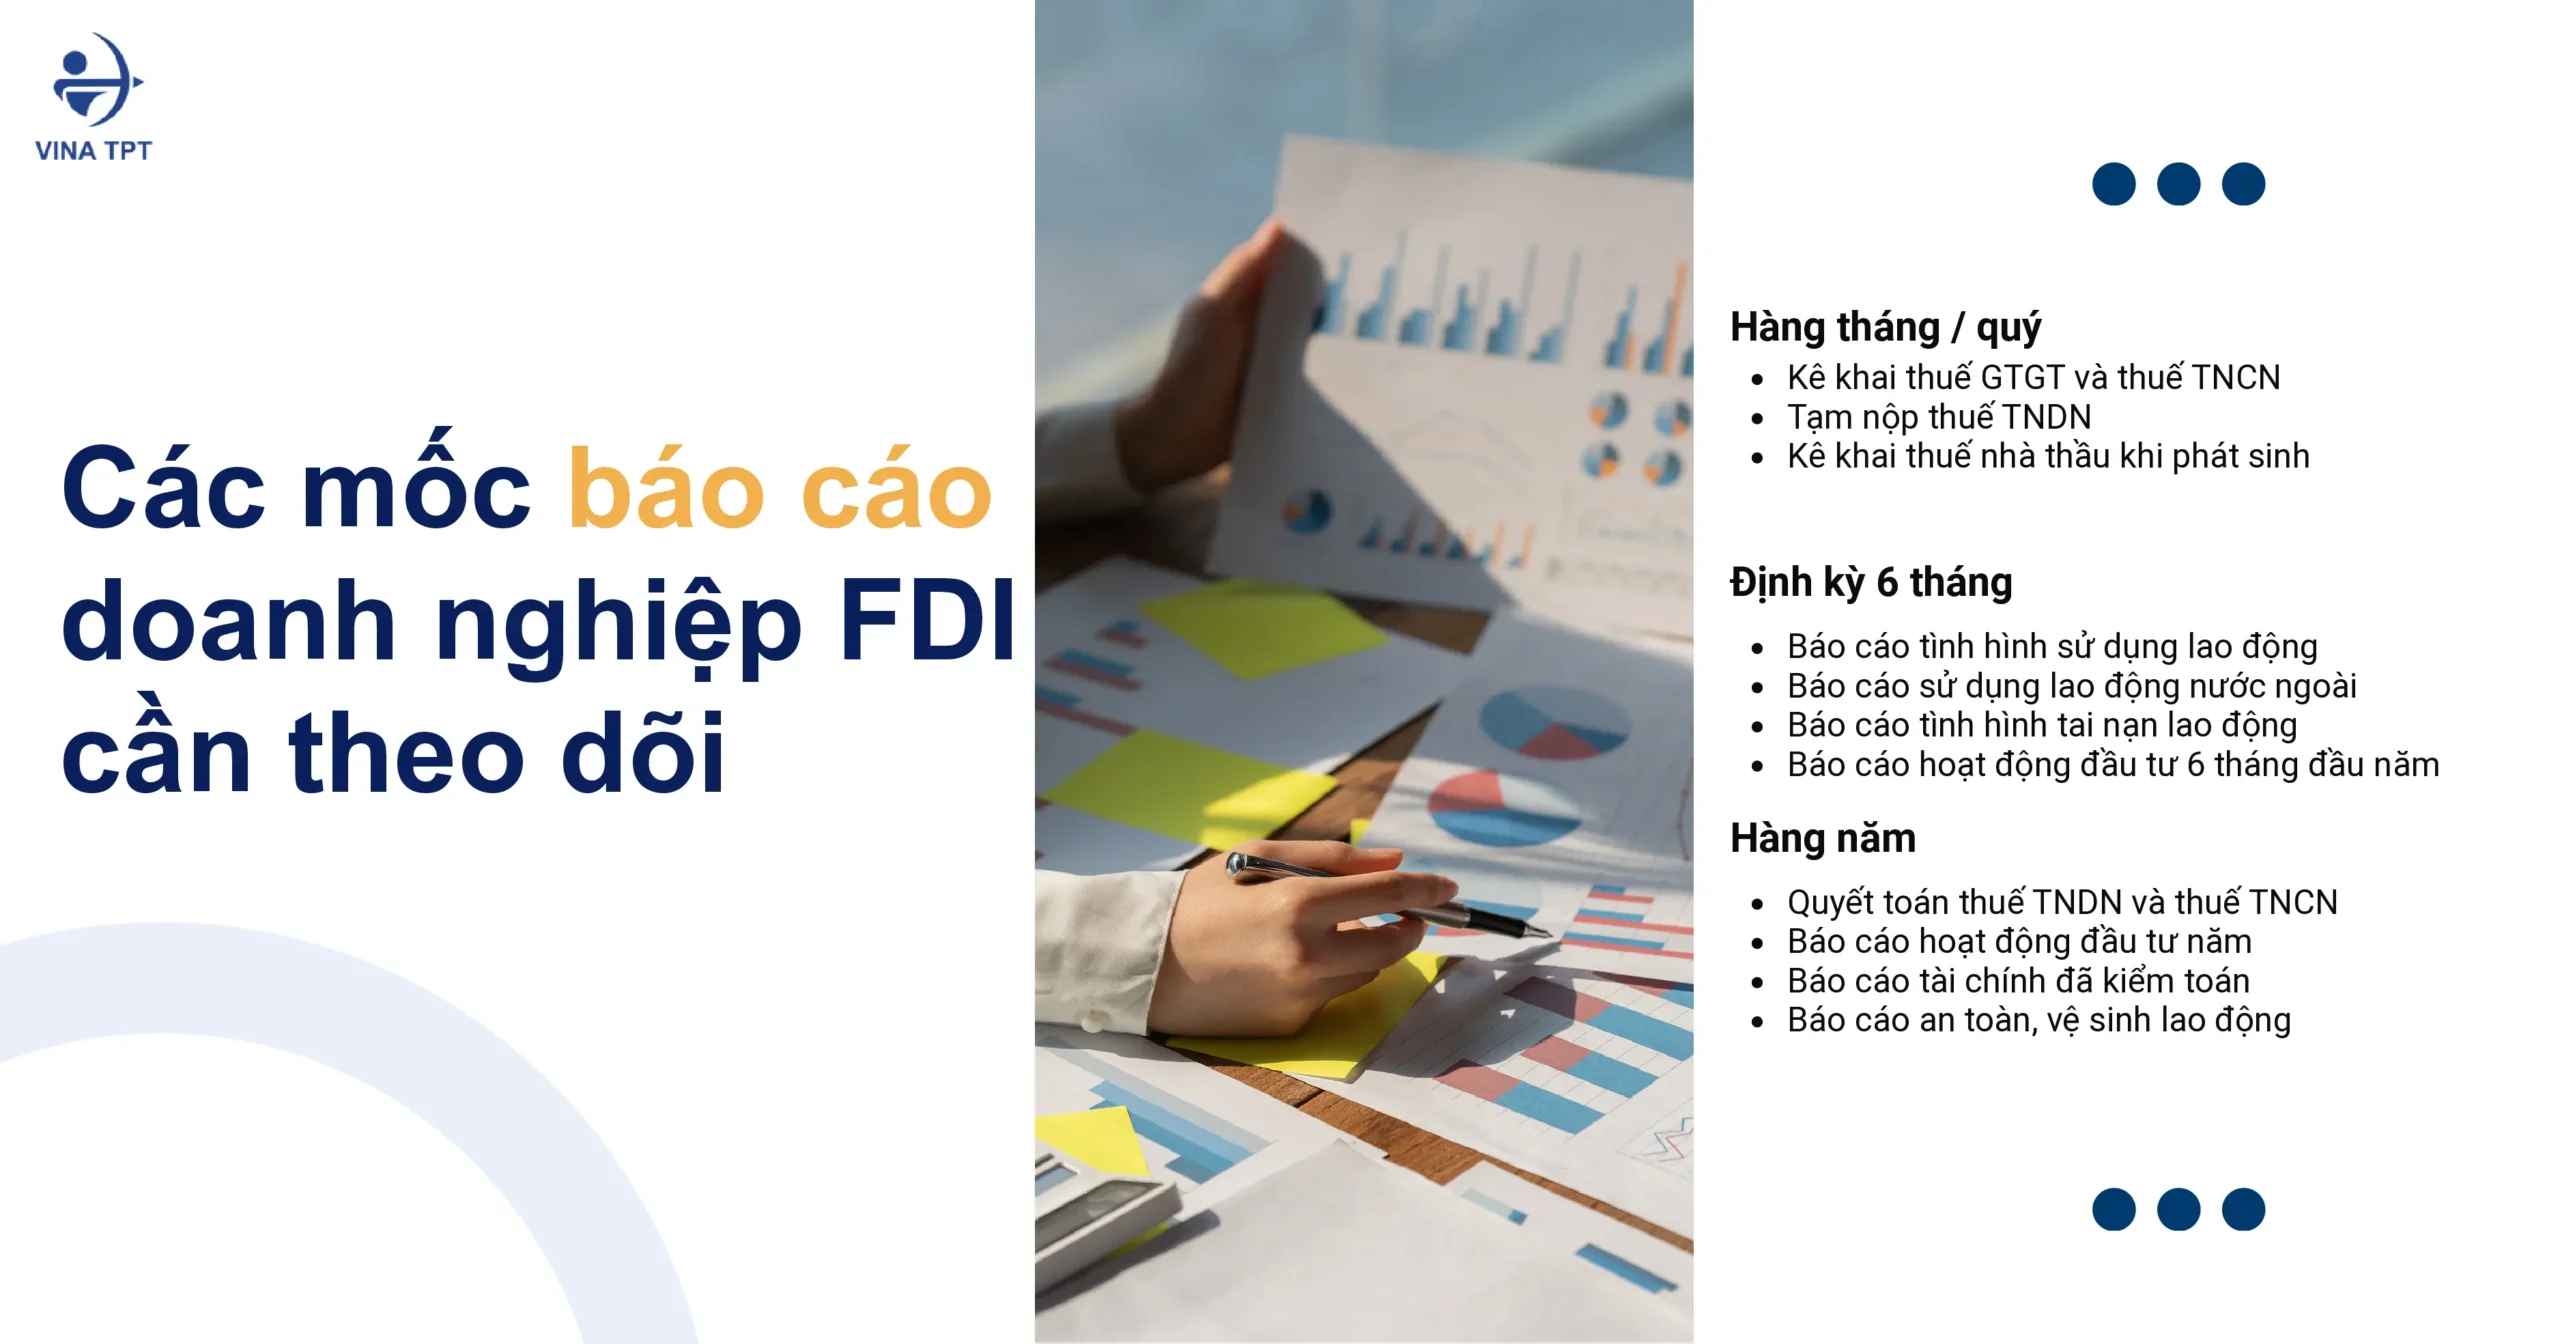
5. Lịch Báo Cáo Doanh Nghiệp FDI 

Để tránh việc bỏ sót các mốc thời gian dẫn đến nguy cơ phạt hành chính, Vina TPT tóm tắt bảng niên biểu tuân thủ báo cáo dành cho doanh nghiệp FDI:

Phân hệ báo cáo

Tên loại báo cáo Kỳ hạn nộp

Cơ quan tiếp nhận

Thuế Tờ khai thuế GTGT, TNCN Tháng (ngày 20 tháng sau) / Quý (ngày cuối tháng đầu quý sau) Chi cục/Cục Thuế quản lý
Thuế Tạm nộp thuế TNDN Định kỳ quý (ngày cuối tháng đầu quý sau) Chi cục/Cục Thuế quản lý
Thuế Quyết toán thuế TNDN, TNCN Năm (ngày cuối cùng của tháng thứ 3 kể từ khi kết thúc năm tài chính) Chi cục/Cục Thuế quản lý
Thuế Tờ khai thuế nhà thầu (FCT) Trong 10 ngày kể từ ngày phát sinh thanh toán / kê khai tháng Chi cục/Cục Thuế quản lý
Đầu tư Báo cáo giám sát đầu tư IAR Quý (ngày cuối tháng đầu quý sau) / Năm (trước 31/03 năm sau) Sở Tài chính và Bộ Tài chính
Lao động Báo cáo tình hình sử dụng lao động 6 tháng (trước 05/06) và năm (trước 05/12) Sở Nội vụ; Ban quản lý KCN, KKT, KCNC nếu người lao động làm việc trong khu
Lao động Báo cáo tình hình tham gia bảo hiểm thất nghiệp Năm (trước 15/01 năm sau) Sở Nội vụ
Lao động Báo cáo tai nạn lao động 6 tháng (trước 05/07) và năm (trước 10/01 năm sau) Sở Nội vụ
Lao động Báo cáo công tác an toàn, vệ sinh lao động Năm (trước 10/01 năm sau) Sở Nội vụ và Sở Y tế
Lao động Báo cáo y tế lao động 6 tháng (trước 05/07) và năm (trước 10/01 năm sau) Trung tâm Y tế phường
Kế toán Báo cáo tài chính (đã kiểm toán, nếu thuộc đối tượng) Trong 90 ngày kể từ ngày kết thúc năm tài chính Cơ quan thuế, thống kê, cơ quan đầu tư

Khuyến nghị: Ngay từ tháng đầu tiên sau khi được cấp ERC, doanh nghiệp nên chủ động xây dựng một “Lịch tuân thủ nội bộ” (Compliance Calendar) để theo dõi các mốc nộp báo cáo chính xác nhất.

6. Vina TPT Hỗ Trợ Doanh Nghiệp FDI Hoàn Thành Báo Cáo Như Thế Nào?

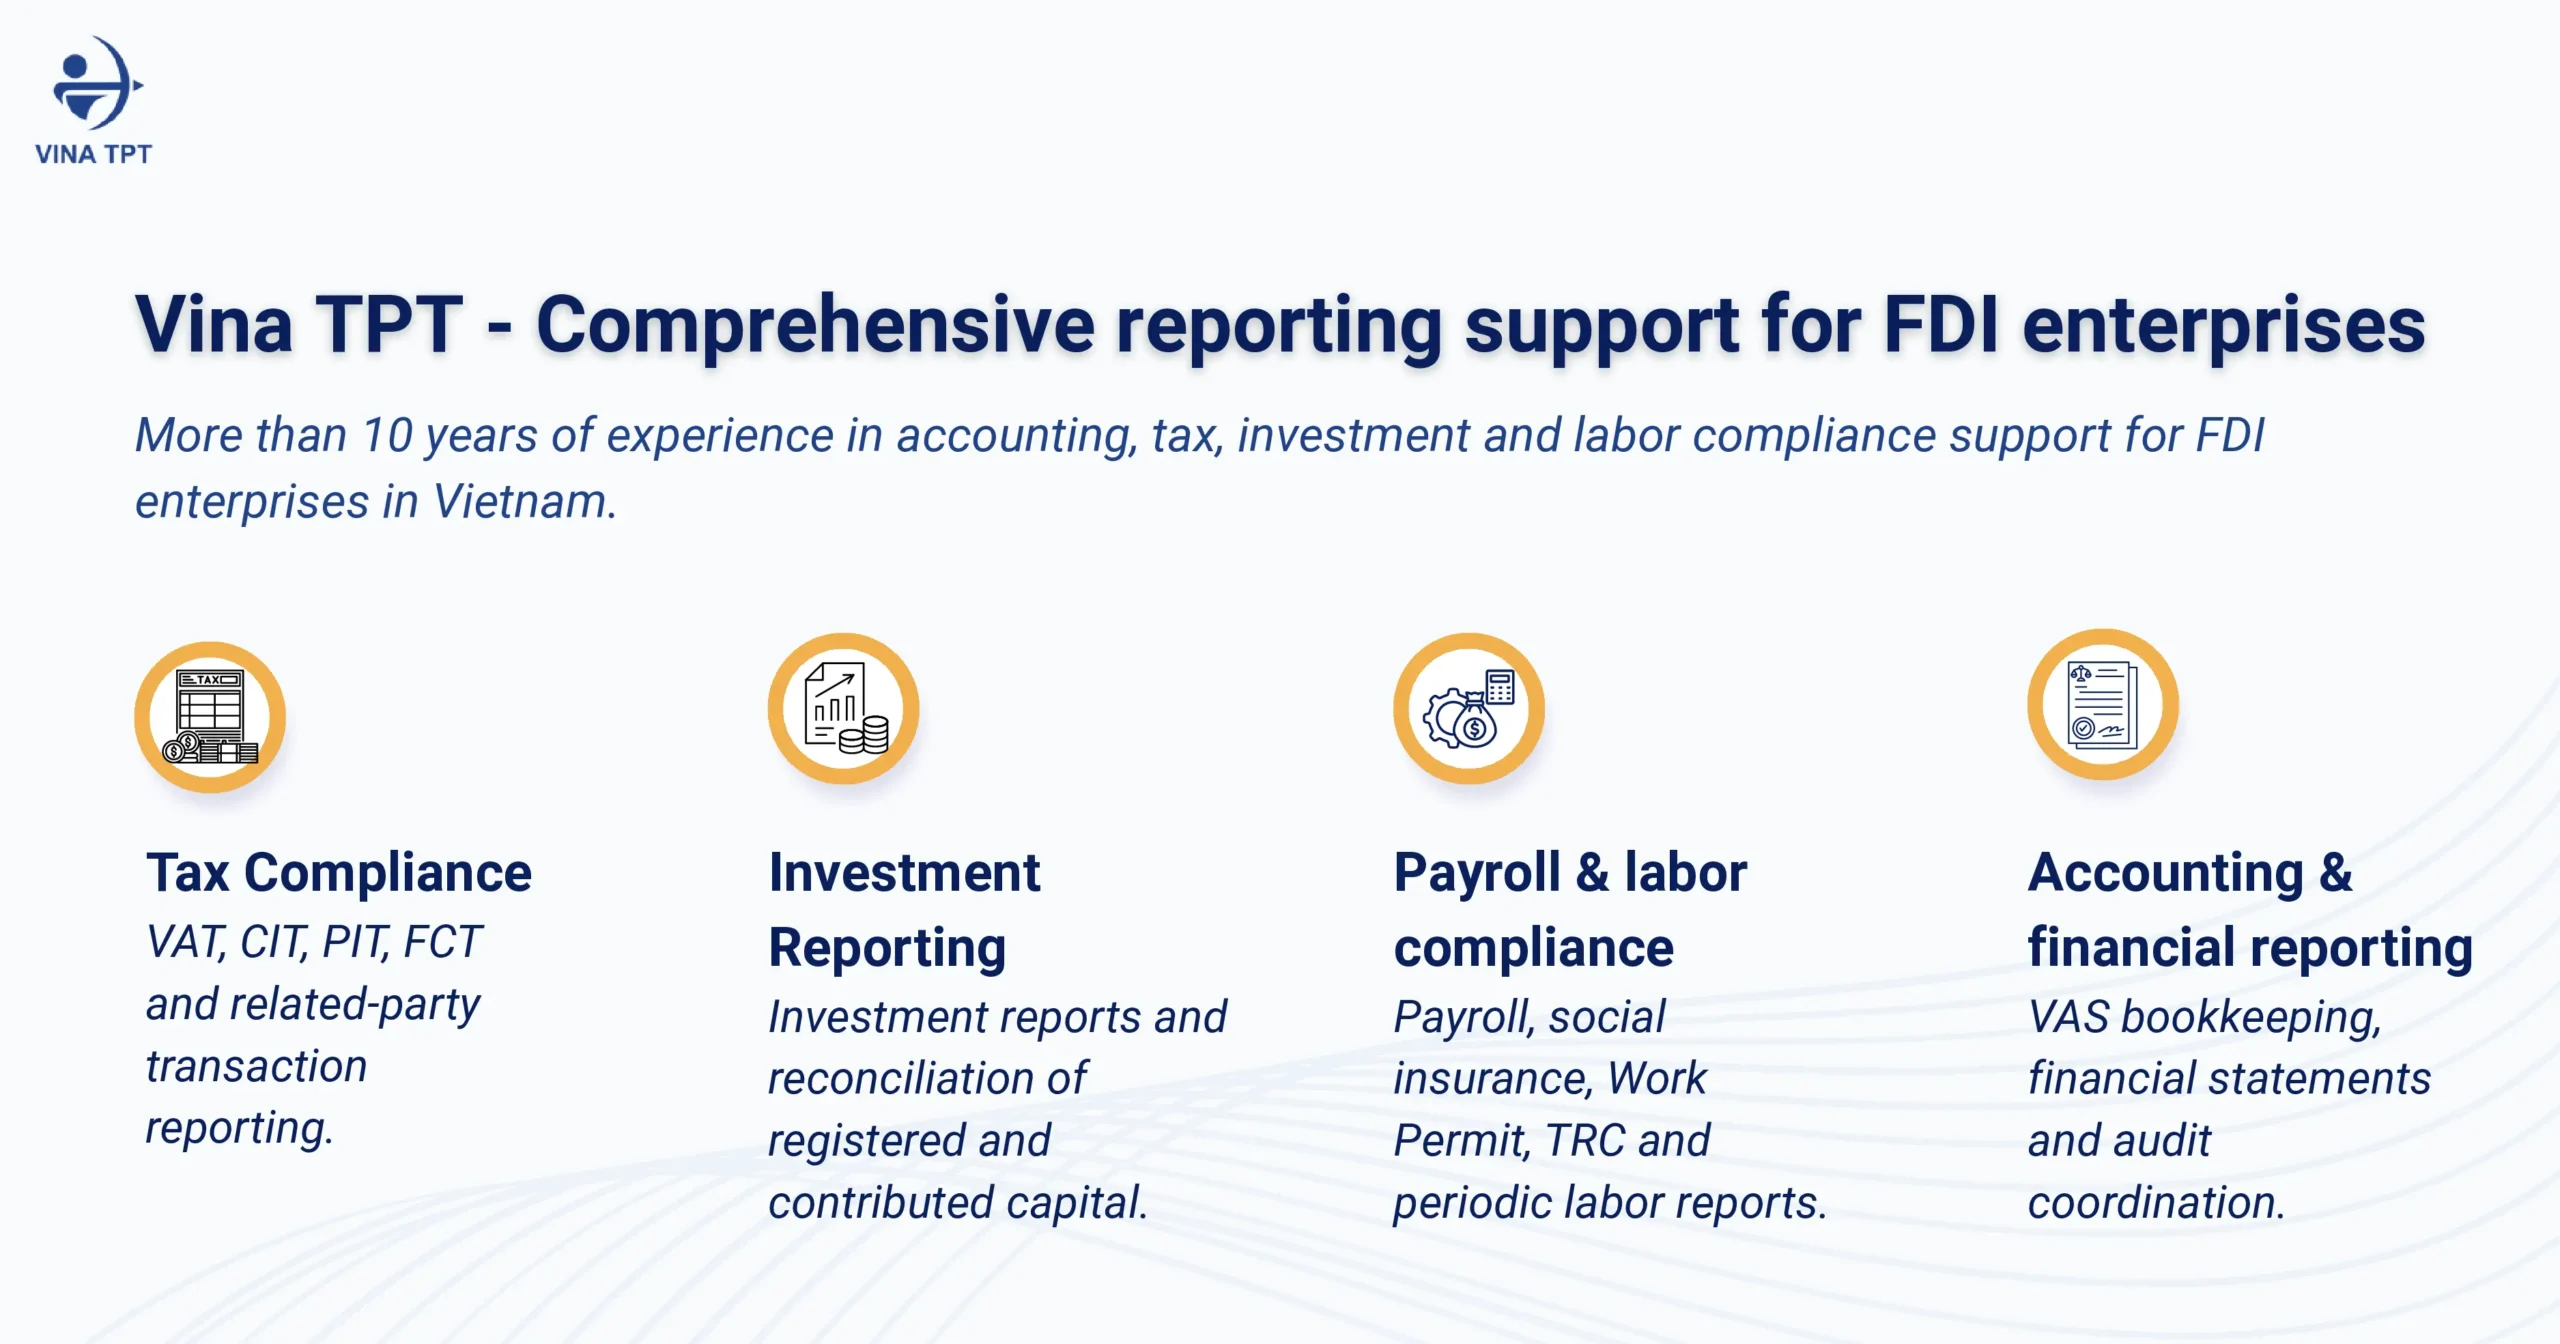
Thực hiện toàn bộ hệ thống báo cáo trên đòi hỏi bộ phận kế toán nội bộ phải am hiểu chuyên sâu cả Luật Thuế, Luật Đầu tư và Luật Lao động Việt Nam. Vina TPT mang đến giải pháp hỗ trợ trọn gói cho doanh nghiệp FDI nhằm đảm bảo tính chính xác và tuân thủ tuyệt đối:

  • Dịch vụ kê khai thuế công ty FDI trọn gói: Đảm nhận lập và nộp tờ khai VAT, CIT, PIT, FCT, báo cáo giao dịch liên kết đúng hạn, tối ưu chi phí thuế hợp pháp.
  • Tư vấn và thực hiện Báo cáo đầu tư (IAR): Kê khai chuẩn xác dữ liệu đầu tư trên Cổng thông tin quốc gia, đối chiếu khớp đúng giữa vốn đăng ký, vốn thực hiện và BCTC.
  • Quản trị Lao động & Payroll: Thực hiện dịch vụ tính lương, trích nộp BHXH, xin Work Permit/TRC cho Expat và nộp đầy đủ các báo cáo lao động định kỳ.
  • Dịch vụ Kế toán VAS & Lập BCTC: Thực hiện ghi sổ kế toán chuẩn VAS, lập BCTC, hỗ trợ kết nối làm việc với các đơn vị kiểm toán độc lập.

Doanh nghiệp FDI của quý vị đang thiếu nhân sự chuyên trách hoặc lo ngại các rủi ro pháp lý về chậm nộp báo cáo? Hãy liên hệ ngay với đội ngũ chuyên gia của Vina TPT để được tư vấn giải pháp quản trị kế toán – thuế – đầu tư toàn diện.

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ
doanh-nghiep-fdi-phai-ke-khai-nhung-loai-bao-cao-bat-buoc-nao

Kê khai bổ sung thuế GTGT khi phát hiện sai sót hóa đơn

ke-khai-bo-sung-thue-gtgt-khi-phat-hien-sai-sot-hoa-don-theo-quy-dinh-moi-nhat-2026

ke-khai-bo-sung-thue-gtgt-khi-phat-hien-sai-sot-hoa-don-theo-quy-dinh-moi-nhat-2026

Khi phát hiện hóa đơn bán ra hoặc hóa đơn mua vào bị sai sót, không ít nhân sự kế toán băn khoăn về cách kê khai bổ sung thuế GTGT và điều chỉnh tờ khai sao cho vừa đúng quy định vừa tối ưu thời gian xử lý.

Áp dụng cho kỳ quản lý thuế hiện hành năm 2026, quy trình xử lý hóa đơn sai sót thuế GTGT và khai bổ sung thuế GTGT đã được chuẩn hóa chi tiết tại Thông tư 91/2026/TT-BTC cùng Nghị định 252/2026/NĐ-CP. Điểm mấu chốt doanh nghiệp cần lưu ý là không phải mọi trường hợp hóa đơn điều chỉnh hay thay thế đều bắt buộc phải điều chỉnh lại sổ sách của kỳ gốc.

Bài viết dưới đây sẽ hướng dẫn chi tiết các phân loại nghiệp vụ giúp quý vị áp dụng chính xác cho từng tình huống thực tế của doanh nghiệp.

1. Cách Kê Khai Bổ Sung Thuế GTGT Khi Phát Hiện Sai Sót Hóa Đơn

Căn cứ quy định tại Điều 10 Thông tư 91/2026/TT-BTC (về xử lý hóa đơn điện tử đã lập có sai sót) và Điều 12 Nghị định 252/2026/NĐ-CP (về kê khai thuế GTGT bổ sung hồ sơ khai thuế), nguyên tắc quản lý cốt lõi là: Không phải mọi trường hợp sai sót hóa đơn đều bắt buộc phải kê khai bổ sung về kỳ gốc phát sinh hóa đơn.

Cách thức xử lý nghiệp vụ được phân định rõ theo từng nhóm hóa đơn như sau:

1.1. Đối với hóa đơn đầu ra (Doanh nghiệp là bên bán)

  • Khi phát hiện sai sót trên hóa đơn đầu ra làm thay đổi căn cứ tính thuế (tăng/giảm doanh thu, tăng/giảm tiền thuế GTGT đầu ra) của kỳ đã kê khai, doanh nghiệp bắt buộc phải thực hiện kê khai bổ sung vào hồ sơ khai thuế của kỳ tính thuế có sai sót (kỳ gốc).
  • Trường hợp sai sót không làm thay đổi số tiền thuế GTGT phải nộp (chỉ sai thông tin định danh như tên, địa chỉ người mua nhưng đúng mã số thuế và giá trị), doanh nghiệp chỉ thực hiện thủ tục điều chỉnh/thay thế hóa đơn theo quy định và không cần lập tờ khai bổ sung kỳ gốc.

1.2. Đối với hóa đơn đầu vào (Doanh nghiệp là bên mua)

  • Trường hợp bắt buộc khai bổ sung kỳ gốc: Nếu việc phát hiện sai sót trên hóa đơn đầu vào dẫn đến khai sai làm tăng số thuế phải nộp hoặc làm giảm số thuế đã được hoàn của kỳ gốc.
  • Trường hợp được kê khai vào kỳ phát hiện sai sót: Nếu việc điều chỉnh/thay thế hóa đơn đầu vào làm giảm số thuế GTGT phải nộp, hoặc chỉ làm tăng/giảm số thuế GTGT còn được khấu trừ chuyển sang kỳ sau, người mua được kê khai thuế gtgt bổ sung trực tiếp vào kỳ tính thuế phát hiện sai sót.

Lưu ý đặc biệt: Đối với hóa đơn điều chỉnh lập theo quy định tại khoản 5 Điều 10 Thông tư 91/2026/TT-BTC (các trường hợp trả lại hàng hóa, hoàn phí bảo hiểm, dịch vụ viễn thông, khí thiên nhiên…):

  • Bên bán (người lập hóa đơn): Kê khai giảm doanh thu và thuế đầu ra vào kỳ tính thuế lập hóa đơn điều chỉnh.
  • Bên mua (người nhận hóa đơn): Kê khai giảm chi phí và thuế được khấu trừ vào kỳ tính thuế nhận được hóa đơn điều chỉnh.

ke-khai-bo-sung-thue-gtgt-khi-phat-hien-sai-sot-hoa-don-theo-quy-dinh-moi-nhat-2026

2. Những Trường Hợp Không Bắt Buộc Khai Bổ Sung Kỳ Gốc

Nắm vững các trường hợp miễn trừ khai bổ sung về kỳ gốc giúp bộ phận kế toán tiết kiệm đáng kể thời gian và tránh gây xáo trộn sổ sách kế toán đã quyết toán:

  • Chỉ ảnh hưởng chỉ tiêu thuế khấu trừ chuyển kỳ sau: Trường hợp sai sót hóa đơn đầu vào làm thay đổi số thuế GTGT còn được khấu trừ nhưng không dẫn đến phát sinh thêm số thuế GTGT phải nộp hoặc số thuế GTGT đã hoàn của kỳ gốc.
  • Sai sót làm giảm số thuế GTGT phải nộp của kỳ gốc: Đối với hóa đơn đầu vào bị bỏ sót hoặc hóa đơn điều chỉnh tăng thuế đầu vào của người mua, doanh nghiệp được quyền hạch toán bổ sung vào kỳ tính thuế hiện tại (kỳ phát hiện).
  • Hóa đơn điều chỉnh do trả lại hàng hóa/giảm giá: Được thực hiện kê khai song phương ở kỳ hiện tại giữa bên bán và bên mua theo đúng thời điểm lập và nhận hóa đơn điều chỉnh.

Xác định đúng bản chất của từng loại sai sót giúp doanh nghiệp tối ưu hóa quy trình kê khai, tránh thực hiện các thủ tục bổ sung không cần thiết.

3. Hóa Đơn Phải Có Những Nội Dung Bắt Buộc Nào?

Để hạn chế tối đa rủi ro phải thực hiện xử lý hóa đơn sai sót thuế GTGT, khi lập cũng như kiểm tra hóa đơn đầu vào, doanh nghiệp cần đảm bảo hóa đơn có đầy đủ các nội dung bắt buộc theo khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP:

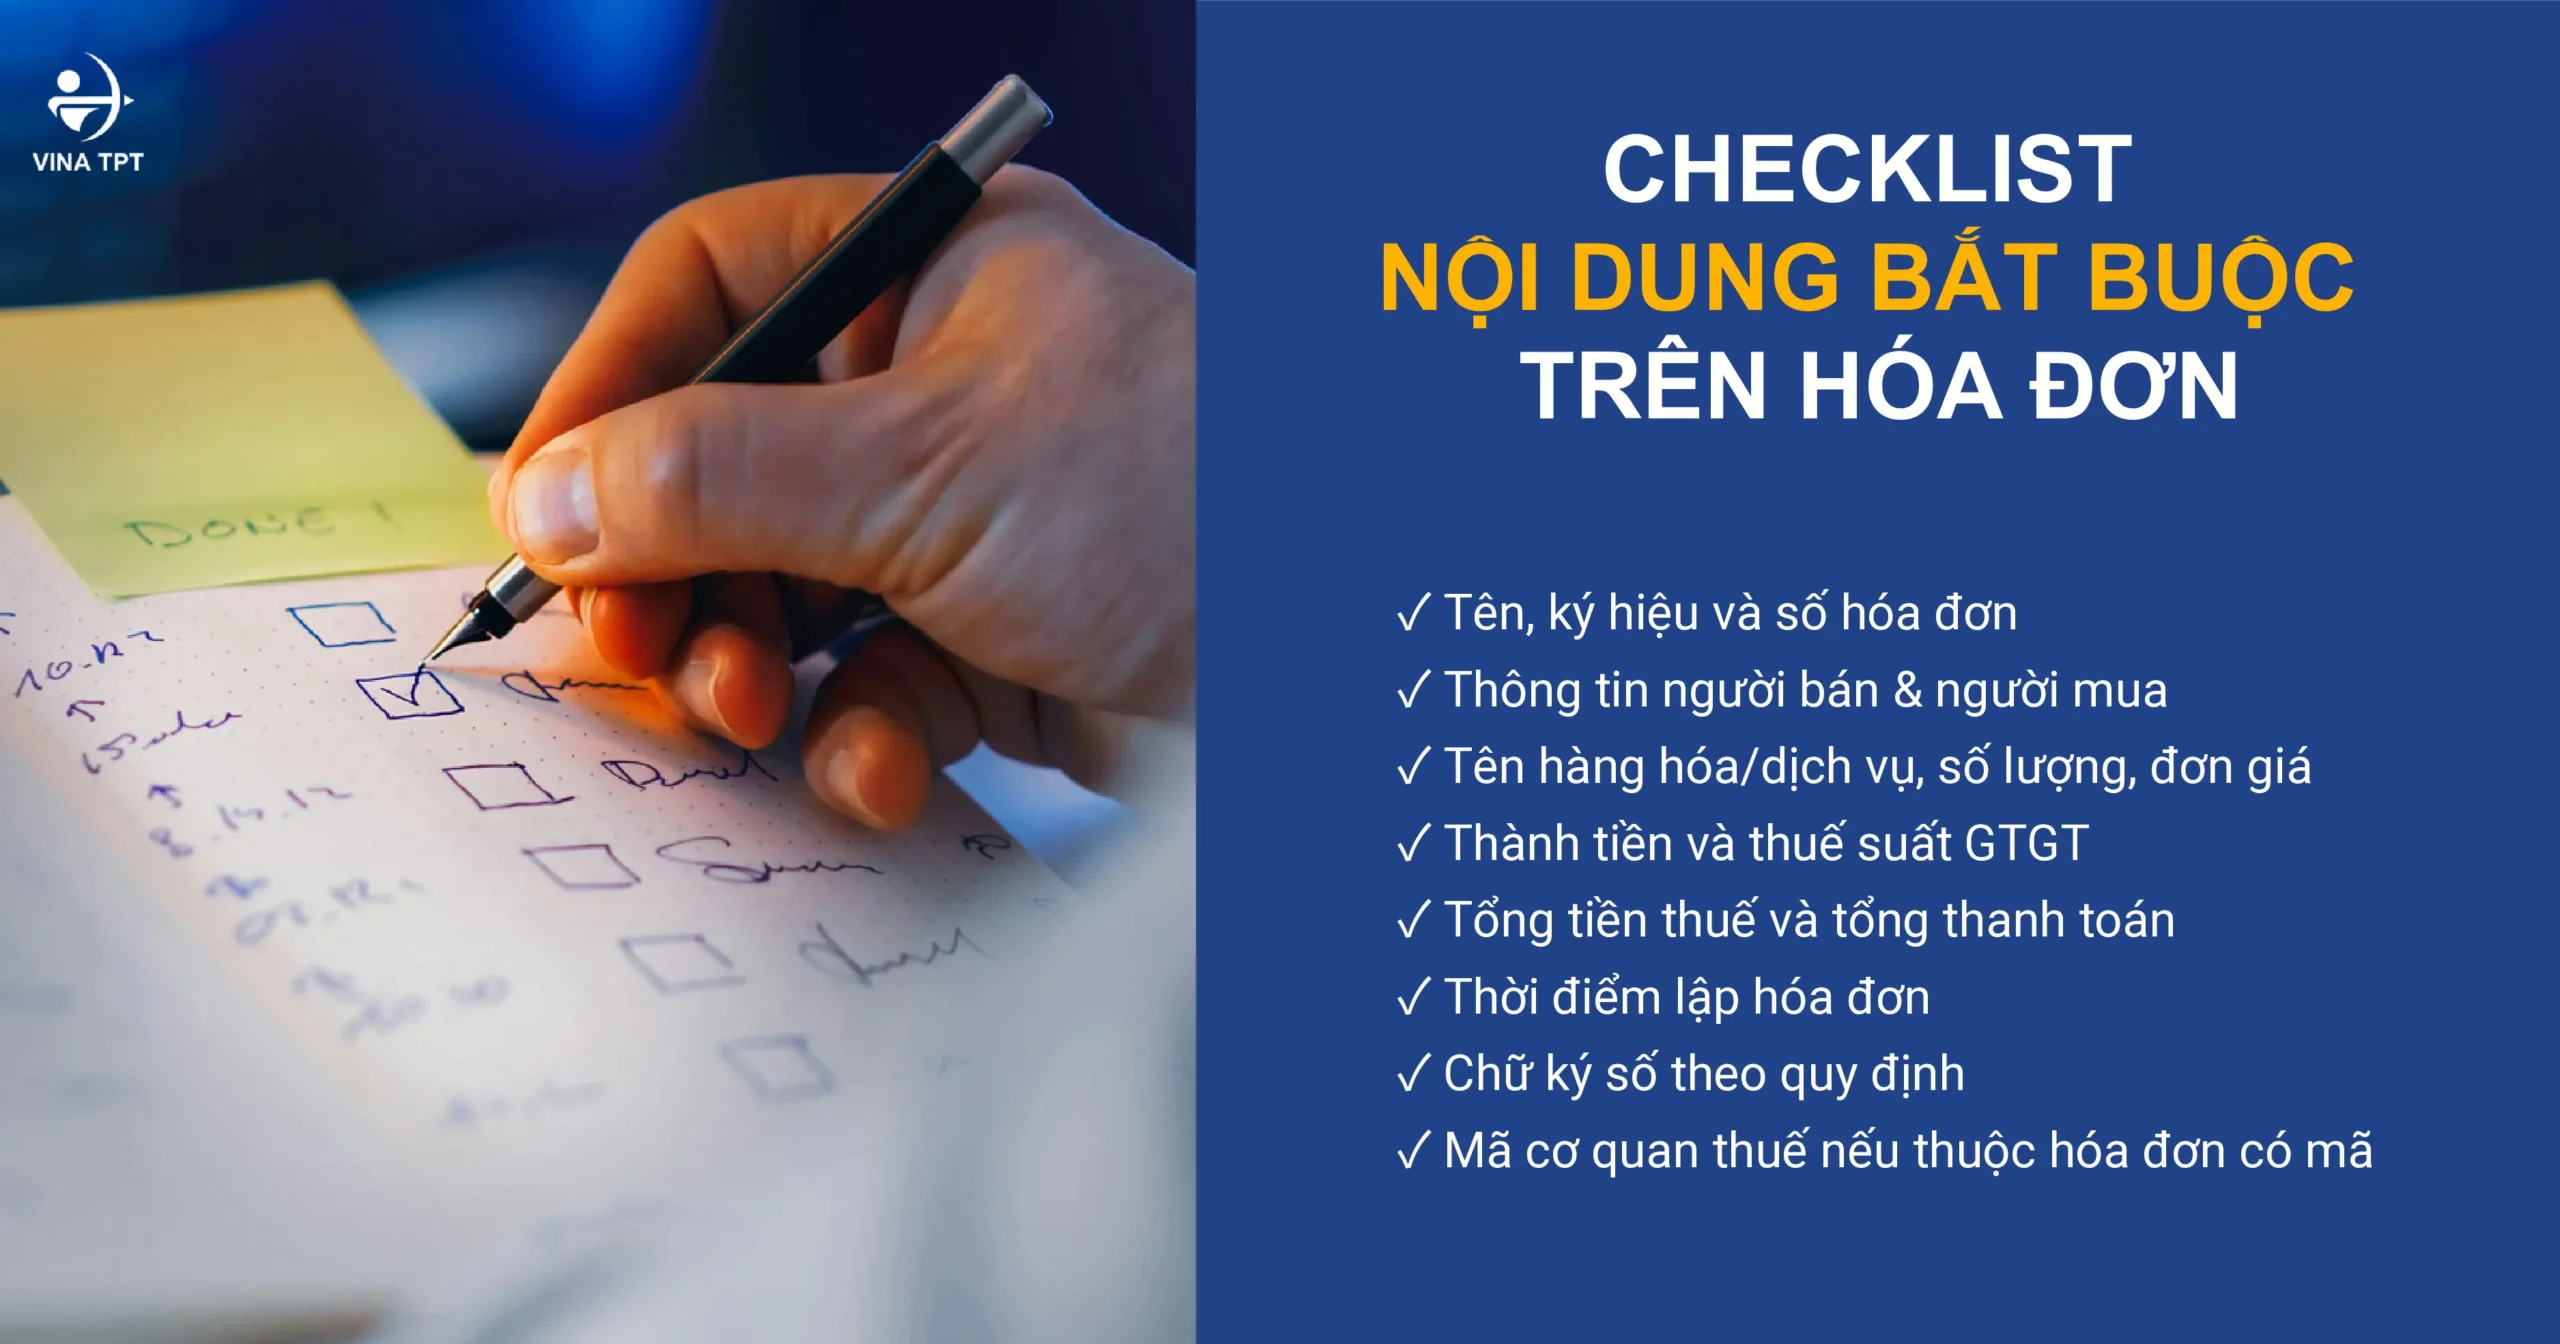
  • Tên hóa đơn, ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn và số hóa đơn.
  • Tên, địa chỉ, mã số thuế của người bán; Tên, địa chỉ, mã số thuế của người mua (nếu người mua có mã số thuế).
  • Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế GTGT, thuế suất thuế GTGT, tổng số tiền thuế GTGT theo từng loại thuế suất, tổng cộng tiền thuế GTGT, tổng số tiền thanh toán đã có thuế GTGT.
  • Chữ ký số của người bán; Chữ ký số của người mua (nếu có thỏa thuận).
  • Thời điểm lập hóa đơn điện tử.
  • Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế.
  • Phí, phụ thu thuộc ngân sách nhà nước và các nội dung khác liên quan (nếu có).

Hóa đơn thiếu hoặc sai lệch bất kỳ chỉ tiêu bắt buộc nào nêu trên đều có nguy cơ bị Cơ quan Thuế từ chối điều kiện khấu trừ thuế GTGT đầu vào.

ke-khai-bo-sung-thue-gtgt-khi-phat-hien-sai-sot-hoa-don-theo-quy-dinh-moi-nhat-2026

4. Những lưu Ý Thực Tế Khi Thực Hiện Kê Khai Bổ Sung Thuế GTGT

Trong thực tế vận hành kế toán, khi tiến hành khai bổ sung thuế GTGT, doanh nghiệp cần tuân thủ các quy tắc an toàn sau:

  • Rà soát kỹ kỳ gốc: Xác định chính xác kỳ tính thuế gốc bị ảnh hưởng trước khi thực hiện lập Tờ khai bổ sung (Mẫu 01/KHBS).
  • Lưu trữ hồ sơ giải trình: Lưu trữ hệ thống chứng từ đi kèm gồm: Hóa đơn điện tử điều chỉnh/thay thế, Biên bản thỏa thuận sai sót (nếu có), Tờ khai bổ sung và Bản giải trình khai bổ sung.
  • Đánh giá tiền chậm nộp: Nếu việc kê khai bổ sung làm tăng số thuế phải nộp của kỳ gốc, doanh nghiệp phải chủ động nộp ngay số thuế tăng thêm cùng tiền chậm nộp (nếu có) để tránh bị cưỡng chế thuế.
  • Kiểm tra tính liên hoàn của chỉ tiêu [22] và [43]: Khi điều chỉnh chỉ tiêu thuế GTGT còn được khấu trừ chuyển kỳ sau, kế toán cần đảm bảo số liệu được theo dõi chính xác trên chỉ tiêu của tờ khai kỳ hiện tại.

Thực hiện kê khai bổ sung thuế GTGT theo chuẩn mực Thông tư 91/2026/TT-BTC và Nghị định 252/2026/NĐ-CP đòi hỏi kế toán phải hiểu rõ bản chất từng giao dịch điều chỉnh. Việc áp dụng đúng quy định không chỉ giúp doanh nghiệp bảo vệ tối đa quyền lợi khấu trừ thuế mà còn hạn chế rủi ro xử phạt vi phạm hành chính.

Nếu quý doanh nghiệp gặp khó khăn trong việc rà soát hệ thống hóa đơn, xử lý các tình huống hóa đơn sai sót phức tạp hoặc cần dịch vụ kê khai thuế gtgt trọn gói, hãy liên hệ ngay với Vina TPT để được tư vấn và hỗ trợ chuyên sâu.

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ

Hóa đơn không chịu Thuế GTGT có phải kê khai không?

HOA-DON-KHONG-CHIU-THUE-GTGT-CO-PHAI-KE-KHAI-KHONG

HOA-DON-KHONG-CHIU-THUE-GTGT-CO-PHAI-KE-KHAI-KHONGTrong quá trình thực hiện nghiệp vụ hạch toán, nhiều nhân sự kế toán và chủ doanh nghiệp thường xuyên thắc mắc: “Hóa đơn không chịu thuế GTGT có phải kê khai không?” khi nhận được các chứng từ hóa đơn không chịu thuế GTGT từ nhà cung cấp.

Trả lời ngắn gọn theo đúng tinh thần hướng dẫn nghiệp vụ của Tổng cục Thuế: Đối với các hóa đơn mua vào của hàng hóa, dịch vụ thuộc đối tượng không chịu thuế giá trị gia tăng (GTGT), doanh nghiệp không bắt buộc phải kê khai trên bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào phục vụ cho kỳ kê khai thuế GTGT.

Nội dung dưới đây sẽ phân tích chi tiết căn cứ pháp lý, rà soát danh mục các đối tượng không chịu thuế GTGT và hướng dẫn cách xử lý kê khai hóa đơn đầu vào không chịu thuế chuẩn xác nhất nhằm đảm bảo tính tuân thủ pháp luật thuế cho doanh nghiệp.

1. Những Mặt Hàng, Dịch Vụ Nào Không Chịu Thuế Giá Trị Gia Tăng?

Căn cứ quy định tại Điều 5 Luật Thuế Giá trị gia tăng 2008 (được sửa đổi, bổ sung qua các năm và cập nhật đồng bộ trong hệ thống pháp luật thuế hiện hành), Nhà nước áp dụng chính sách không chịu thuế GTGT đối với một số nhóm hàng hóa, dịch vụ thiết yếu, phục vụ an sinh xã hội hoặc khuyến khích phát triển các ngành kinh tế mũi nhọn.

Doanh nghiệp cần nắm rõ danh mục 14 nhóm hàng hóa, dịch vụ trọng yếu thuộc đối tượng không chịu thuế GTGT dưới đây:

  1. Sản phẩm nông – lâm – thủy sản: Sản phẩm trồng trọt, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ mới qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.
  2. Vật tư nông nghiệp đầu vào: Giống cây trồng, giống vật nuôi bao gồm trứng giống, con giống, cây giống, hạt giống, tinh dịch, phôi, vật liệu di truyền.
  3. Dịch vụ hỗ trợ sản xuất nông nghiệp: Tưới, tiêu nước; cày, bừa đất; nạo vét kênh, mương nội đồng phục vụ sản xuất nông nghiệp; dịch vụ thu hoạch sản phẩm nông nghiệp.
  4. Phân bón và máy móc nông nghiệp: Phân bón; thức ăn chăn nuôi, thức ăn thủy sản; máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp.
  5. Sản phẩm muối: Muối được sản xuất từ nước biển, muối mỏ tự nhiên, muối tinh, muối i-ốt mà thành phần chính có đa số là clorua natri (NaCl).
  6. Quyền sử dụng đất: Chuyển quyền sử dụng đất theo quy định của pháp luật về đất đai.
  7. Dịch vụ bảo hiểm an sinh: Bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm người học, các dịch vụ bảo hiểm khác liên quan đến con người; bảo hiểm vật nuôi, bảo hiểm cây trồng, các dịch vụ bảo hiểm nông nghiệp khác.
  8. Dịch vụ tài chính – ngân hàng – chứng khoán: Dịch vụ cấp tín dụng; kinh doanh chứng khoán; chuyển nhượng vốn; bán nợ; kinh doanh ngoại tệ; dịch vụ tài chính phái sinh.
  9. Dịch vụ y tế và thú y: Dịch vụ khám bệnh, chữa bệnh, phòng bệnh cho người và vật nuôi; dịch vụ chăm sóc người cao tuổi, người khuyết tật.
  10. Giáo dục và đào tạo: Dạy học, dạy nghề theo quy định của pháp luật về giáo dục và giáo dục nghề nghiệp.
  11. Báo chí và xuất bản: Xuất bản, nhập khẩu, phát hành báo, tạp chí, bản tin chuyên ngành, sách chính trị, sách giáo khoa, giáo trình, sách văn bản pháp luật, sách khoa học – kỹ thuật.
  12. Vận tải hành khách công cộng: Dịch vụ vận chuyển hành khách công cộng bằng xe buýt, xe điện theo tuyến quy định.
  13. Sở hữu trí tuệ và chuyển giao công nghệ: Chuyển giao công nghệ theo quy định của Luật Chuyển giao công nghệ; chuyển nhượng quyền sở hữu trí tuệ theo quy định của Luật Sở hữu trí tuệ.
  14. Hàng hóa, dịch vụ đặc thù khác: Hàng hóa nhập khẩu trong trường hợp viện trợ trợ cấp phi chính phủ, quà tặng cho cơ quan nhà nước; hàng hóa, dịch vụ của hộ, cá nhân kinh doanh có mức doanh thu hàng năm dưới ngưỡng quy định.

HOA-DON-KHONG-CHIU-THUE-GTGT-CO-PHAI-KE-KHAI-KHONG

2. Hóa Đơn Không Chịu Thuế Giá Trị Gia Tăng Có Phải Kê Khai Không?

Kế toán KHÔNG BẮT BUỘC phải lập Bảng kê hoặc đưa các hóa đơn này lên Tờ khai thuế GTGT (Mẫu 01/GTGT).

Thuế tại Mục 2 Công văn 4943/TCT-CS do Tổng cục Thuế ban hành về việc kê khai thuế GTGT đối với hàng hóa, dịch vụ mua vào: “Các hóa đơn của hàng hóa, dịch vụ mua vào thuộc đối tượng không chịu thuế thì không phải kê khai trên bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào theo quy định tại Thông tư số 156/2013/TT-BTC và Thông tư số 119/2014/TT-BTC.”

Giải thích bản chất quản lý thuế

  • Bản chất kinh tế: Đối với các giao dịch mua hàng hóa, dịch vụ không thuộc diện chịu thuế GTGT, trên hóa đơn tài chính tại chỉ tiêu thuế suất và tiền thuế GTGT sẽ gạch chéo hoặc ghi rõ dòng chữ “Không chịu thuế GTGT”.
  • Nguyên tắc khấu trừ: Vì không phát sinh tiền thuế GTGT đầu vào, giao dịch này hoàn toàn không làm phát sinh số thuế GTGT được khấu trừ hay nghĩa vụ thuế GTGT phải nộp của doanh nghiệp.
  • Quy trình kê khai: Việc loại bỏ các chứng từ này khỏi hệ thống tờ khai thuế GTGT giúp đơn giản hóa thủ tục hành chính, giảm tải khối lượng dữ liệu kê khai không cần thiết mà vẫn đảm bảo tính chính xác trong công tác quản lý thuế.

3. Hóa Đơn Không Chịu Thuế GTGT Từ 5 Triệu Đồng Trở Lên Có Cần Thanh Toán Không Dùng Tiền Mặt Không?

Khi xử lý các hóa đơn không chịu thuế GTGT có giá trị giao dịch lớn (đặc biệt là các hóa đơn từ 5 triệu đồng trở lên theo quy định pháp luật thuế áp dụng từ năm 2025), kế toán cần tách biệt rõ ràng giữa hai nghĩa vụ quản lý thuế: Thuế GTGT và Thuế Thu nhập doanh nghiệp (TNDN).

  • Xét dưới góc độ Thuế GTGT: Theo quy định thông thường, hóa đơn đầu vào từ 5 triệu đồng trở lên bắt buộc phải có chứng từ thanh toán không dùng tiền mặt thì mới đủ điều kiện khấu trừ thuế GTGT đầu vào. Tuy nhiên, do loại hóa đơn này thuộc đối tượng không chịu thuế GTGT (tiền thuế bằng 0), doanh nghiệp không phát sinh quyền lợi khấu trừ thuế. Vì vậy, điều kiện thanh toán không dùng tiền mặt không làm ảnh hưởng đến nghĩa vụ hay quyền lợi về thuế GTGT.

  • Xét dưới góc độ Thuế TNDN (Rất quan trọng): Căn cứ các quy định hiện hành về Thuế TNDN, để một khoản chi phí mua hàng hóa, dịch vụ có hóa đơn từ 5 triệu đồng trở lên (đã bao gồm GTGT nếu có) được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, bắt buộc phải đáp ứng điều kiện có chứng từ thanh toán không dùng tiền mặt (chuyển khoản qua ngân hàng, séc, ủy nhiệm chi…).

Dù việc kê khai hóa đơn đầu vào không chịu thuế trên tờ khai thuế GTGT là không bắt buộc, doanh nghiệp BẮT BUỘC PHẢI THỰC HIỆN thanh toán không dùng tiền mặt đối với các hóa đơn không chịu thuế GTGT có giá trị từ 5 triệu đồng trở lên. Việc này đảm bảo toàn bộ chi phí mua hàng nêu trên được Cơ quan Thuế chấp nhận là chi phí hợp lý, hợp lệ khi quyết toán thuế TNDN cuối năm.

4. Khuyến nghị cho bộ phận kế toán – tài chính:

Thực hiện đúng hướng dẫn tại Công văn 4943/TCT-CS, các hóa đơn không chịu thuế GTGT mua vào không cần phải kê khai trên bảng kê và tờ khai thuế GTGT hàng tháng/quý. Tuy nhiên, quản trị chi phí và hóa đơn vẫn đòi hỏi sự cẩn trọng cao độ từ bộ phận kế toán.

  • Phân loại chuẩn xác: Thường xuyên cập nhật quy định tại Điều 5 Luật Thuế GTGT để phân biệt chính xác hàng hóa không chịu thuế với hàng hóa chịu thuế suất 0% hoặc hàng hóa không phải kê khai, tính nộp thuế.
  • Lưu trữ chứng từ: Mặc dù không kê khai lên tờ khai thuế GTGT, toàn bộ hóa đơn đầu vào không chịu thuế vẫn phải được lưu trữ, hạch toán đầy đủ vào sổ sách kế toán (tài khoản chi phí, giá thành).
  • Đảm bảo chứng từ thanh toán: Bắt buộc tuân thủ điều kiện thanh toán qua ngân hàng đối với các hóa đơn có giá trị từ 5 triệu đồng trở lên để bảo vệ chi phí được trừ khi quyết toán thuế TNDN.

Nếu quý doanh nghiệp đang gặp vướng mắc trong công tác rà soát chứng từ thuế, phân loại hóa đơn đầu vào hoặc cần một giải pháp quản trị kế toán an toàn, hãy liên hệ ngay với đội ngũ chuyên gia của Vina TPT để được tư vấn và hỗ trợ dịch vụ kế toán – thuế trọn gói chuyên nghiệp.


BOOK A FREE CONSULTATION

Kế toán doanh nghiệp FDI: 5 lưu ý quan trọng để kiểm soát rủi ro 

ke-toan-doanh-nghiep-fdi

kế-toán-doanh-nghiệp-fdi

Doanh nghiệp FDI tại Việt Nam không chỉ cần tổ chức công tác kế toán để ghi nhận doanh thu, chi phí và lập báo cáo tài chính. Trong thực tế, hệ thống kế toán còn phải cung cấp dữ liệu cho kê khai thuế, báo cáo đầu tư, giao dịch với công ty mẹ/bên liên kết, kiểm toán và báo cáo quản trị tập đoàn.

Đặc biệt từ năm 2026, doanh nghiệp cần lưu ý các thay đổi trong khung pháp lý. Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp có hiệu lực từ ngày 01/01/2026 và thay thế Thông tư 200/2014/TT-BTC đối với các năm tài chính thuộc phạm vi áp dụng. Đồng thời, Luật Đầu Tư 2025 và Nghị định 96/2026/NĐ-CP cũng đặt ra yêu cầu mới về chế độ báo cáo hoạt động đầu tư. 

Vì vậy, thay vì chỉ tập trung vào việc “ghi sổ và kê khai thuế”, kế toán doanh nghiệp FDI nên được tổ chức theo một hệ thống kiểm soát xuyên suốt từ Kiểm soát tính hợp lệ của giao dịch → Kế toán và ghi sổ→ Kê Khai Thuế → Lập Báo cáo định kỳ → Quyết toán và Báo cáo tài chính. 

Bài viết tổng hợp 5 lưu ý kế toán quan trọng mà doanh nghiệp FDI cần kiểm soát để hạn chế sai sót, đảm bảo tuân thủ quy định tại Việt Nam và duy trì tính nhất quán giữa hồ sơ kế toán, thuế, báo cáo tài chính. 

Doanh nghiệp FDI và doanh nghiệp Việt Nam có gì khác biệt? 

Doanh nghiệp FDI là gì? 

Doanh nghiệp FDI (Foreign Direct Investment) là doanh nghiệp có vốn đầu tư trực tiếp từ nhà đầu tư nước ngoài. Trong thực tế, mô hình có thể bao gồm doanh nghiệp 100% vốn nước ngoài, doanh nghiệp liên doanh hoặc tổ chức kinh tế được thành lập và hoạt động gắn với dự án đầu tư tại Việt Nam. 

Tuy nhiên, khi nói đến kế toán doanh nghiệp FDI, không nên hiểu rằng mọi doanh nghiệp có vốn nước ngoài đều có một bộ nghĩa vụ kế toán hoàn toàn giống nhau. 

Nghĩa vụ thực tế còn phụ thuộc vào: 

  • Cơ cấu sở hữu và mô hình hoạt động. 
  • Ngành nghề kinh doanh. 
  • Dự án đầu tư. 
  • Quan hệ với công ty mẹ và các bên liên kết. 
  • Các quy định thuế và chuyên ngành áp dụng. 

Điểm đáng chú ý là Thông tư 99/2025/TT-BTC hiện là khung hướng dẫn quan trọng về chứng từ kế toán, tài khoản, sổ kế toán và lập, trình bày báo cáo tài chính đối với doanh nghiệp thuộc phạm vi áp dụng và có hiệu lực từ 01/01/2026. 

So sánh kế toán doanh nghiệp FDI và doanh nghiệp Việt Nam 

Tiêu chí  Doanh nghiệp FDI  Doanh nghiệp Việt Nam 
Chế độ kế toán  Theo chế độ kế toán áp dụng tại Việt Nam và quy định liên quan  Theo chế độ kế toán áp dụng cho doanh nghiệp 
Giao dịch xuyên biên giới  Thường phát sinh nhiều hơn  Tùy mô hình 
Giao dịch liên kết  Có thể phát sinh với công ty mẹ/bên liên kết nước ngoài  Có hoặc không 
Báo cáo công ty mẹ  Có thể phát sinh  Thường không 
Báo cáo đầu tư  Có thể áp dụng theo dự án đầu tư  Phụ thuộc hoạt động đầu tư 
VAS/IFRS  Có thể phát sinh nhu cầu group reporting theo IFRS  Phụ thuộc yêu cầu của doanh nghiệp 
Ngoại tệ  Thường xuyên phát sinh  Tùy hoạt động 

Điểm khác biệt lớn nhất không nhất thiết nằm ở việc doanh nghiệp “FDI” phải sử dụng một hệ thống kế toán hoàn toàn khác, mà nằm ở số lượng các nghiệp vụ cần xử lý và các báo cáo dành riêng cho kế toán doanh nghiệp FDI. 

Chính những đặc thù này khiến kế toán doanh nghiệp FDI cần kiểm soát chặt hơn ở một số khâu trọng yếu. 

5 Lưu Ý Quan Trọng Cho Kế Toán Doanh Nghiệp FDI Để Tránh Rủi Ro 

Một hệ thống kế toán doanh nghiệp FDI hiệu quả không chỉ cần “đúng sổ”. Dữ liệu phải đúng bản chất, có chứng từ, nhất quán giữa các báo cáo và có thể giải trình khi cần. 

Dưới đây là 5 điểm kiểm soát quan trọng nhất.

1. Kiểm soát chặt chẽ giao dịch liên kết

Đây là một trong những nội dung kế toán doanh nghiệp FDI cần theo dõi ngay từ khi phát sinh giao dịch với công ty mẹ hoặc các bên có quan hệ liên kết, thay vì chỉ kiểm tra vào thời điểm lập báo cáo thuế cuối năm. 

Hiểu đơn giản, giao dịch liên kết là giao dịch phát sinh giữa doanh nghiệp và một bên có quan hệ liên kết theo quy định pháp luật về quản lý thuế. Quan hệ này thường xuất hiện khi một bên có khả năng trực tiếp hoặc gián tiếp kiểm soát, chi phối hoặc có ảnh hưởng đáng kể đến bên còn lại. 

Đối với doanh nghiệp FDI, trường hợp phổ biến nhất là giao dịch giữa công ty tại Việt Nam và công ty mẹ ở nước ngoài, nhưng không phải mọi giao dịch với công ty mẹ đều được xác định chỉ dựa trên tên gọi. Doanh nghiệp cần đối chiếu các tiêu chí về quan hệ liên kết theo quy định hiện hành để xác định chính xác. 

Giao dịch liên kết phát sinh khi nào? 

Giao dịch liên kết phát sinh khi doanh nghiệp thực hiện các giao dịch có liên quan về mua bán hàng hóa, cung cấp hoặc sử dụng dịch vụ, vay và cho vay, chuyển giao tài sản, công nghệ, quyền sử dụng tài sản vô hình hoặc các khoản phải thu, phải trả với bên có quan hệ liên kết. 

Một số giao dịch FDI thường gặp gồm: 

  • Mua hàng hóa, nguyên vật liệu từ công ty mẹ hoặc công ty trong cùng tập đoàn. 
  • Bán hàng hóa, thành phẩm hoặc cung cấp dịch vụ cho bên liên kết. 
  • Thanh toán phí quản lý, phí dịch vụ tập đoàn hoặc phí hỗ trợ kỹ thuật. 
  • Thanh toán royalty/phí bản quyền hoặc phí sử dụng tài sản vô hình. 
  • Vay, cho vay và phát sinh chi phí lãi vay với bên liên kết. 
  • Chuyển giao máy móc, tài sản, công nghệ hoặc tài sản vô hình. 
  • Phát sinh các khoản phải thu, phải trả với công ty mẹ hoặc doanh nghiệp liên kết. 

Điểm quan trọng là giao dịch liên kết không chỉ được xem xét dựa trên việc doanh nghiệp có chuyển tiền cho công ty mẹ hay không. Kế toán cần xem xét đồng thời bản chất giao dịch, bên tham gia, giá trị giao dịch, điều kiện giao dịch và hồ sơ chứng minh.

XEM THÊM DỊCH VỤ KẾ TOÁN THUẾ TRỌN GÓI

2. Nộp đầy đủ và đúng thời hạn các báo cáo đầu tư

Một hiểu nhầm phổ biến là chỉ cần hoàn thành kê khai thuế thì doanh nghiệp FDI đã hoàn thành toàn bộ nghĩa vụ compliance. 

Thực tế, doanh nghiệp thực hiện dự án đầu tư có thể còn phải thực hiện chế độ báo cáo hoạt động đầu tư theo quy định pháp luật đầu tư. 

Theo Điều 47 Luật Đầu tư 2025, nhà đầu tư và tổ chức kinh tế thực hiện dự án đầu tư thuộc nhóm đối tượng thực hiện chế độ báo cáo; báo cáo định kỳ bao gồm các thông tin như vốn đầu tư thực hiện, kết quả hoạt động đầu tư kinh doanh, lao động, nộp ngân sách và một số chỉ tiêu khác theo quy định. 

Tham khảo chi tiết các báo cáo đầu tư và thời hạn kê khai tại bài viết: Các Loại Báo Cáo FDI Bắt Buộc Doanh Nghiệp Cần Nộp – Cập nhật 07.2026

3. Kê khai và nộp thuế đầy đủ, đúng hạn

Kiểm soát đầy đủ nghĩa vụ thuế 

Thuế là phần không thể tách rời khỏi hệ thống kế toán. Tuy nhiên, kế toán công ty FDI không nên tiếp cận theo cách “đến hạn thì lập tờ khai”, mà cần kiểm soát dữ liệu thuế ngay từ thời điểm ghi nhận giao dịch. 

Tùy hoạt động kinh doanh, doanh nghiệp FDI thường phải quản lý các nghĩa vụ thuế chính như: 

  • Thuế giá trị gia tăng (VAT): phát sinh từ hoạt động bán hàng hóa, cung cấp dịch vụ và được theo dõi thông qua hóa đơn đầu ra, đầu vào. 
  • Thuế thu nhập doanh nghiệp (CIT): được xác định trên cơ sở thu nhập chịu thuế và là một trong những nghĩa vụ quan trọng cần theo dõi trong suốt năm tài chính. 
  • Thuế thu nhập cá nhân (PIT): liên quan đến tiền lương, tiền công và các khoản thu nhập khác mà doanh nghiệp có trách nhiệm khấu trừ, kê khai và nộp thay cho người lao động. 
  • Thuế nhà thầu nước ngoài (FCT): có thể phát sinh khi doanh nghiệp Việt Nam thanh toán cho tổ chức, cá nhân nước ngoài đối với các khoản thuộc diện chịu thuế, chẳng hạn phí dịch vụ, bản quyền, lãi vay hoặc một số khoản thanh toán khác. 
  • Các loại thuế, phí khác: tùy thuộc vào ngành nghề và hoạt động thực tế như thuế xuất nhập khẩu, thuế tiêu thụ đặc biệt hoặc các nghĩa vụ tài chính liên quan. 

Nghĩa vụ kê khai không áp dụng theo một lịch duy nhất cho tất cả các loại thuế. Tùy từng sắc thuế và trường hợp cụ thể, doanh nghiệp có thể phải kê khai theo tháng, theo quý, theo năm, theo từng lần phát sinh hoặc thực hiện quyết toán thuế. Quy định về kỳ kê khai và hồ sơ thuế hiện được điều chỉnh bởi hệ thống quy định về quản lý thuế, trong đó có Nghị định 126/2020/NĐ-CP và các văn bản sửa đổi, hướng dẫn hiện hành. 

Để hiểu rõ hơn về các nghĩa vụ thuế mà doanh nghiệp cần tuân thủ tại Việt Nam, bạn có thể tham khảo Handbook do đội ngũ Vina TPT biên soạn, với các nội dung được tổng hợp dễ áp dụng cho doanh nghiệp FDI. 

TẢI VỀ HANDBOOK DÀNH CHO NHÀ ĐẦU TƯ NƯỚC NGOÀI

4. Kiểm soát chứng từ, tỷ giá và yêu cầu báo cáo của công ty mẹ

Kiểm soát chứng từ, tỷ giá và yêu cầu báo cáo của công ty mẹ 

Đối với doanh nghiệp FDI, nhiều giao dịch phát sinh với công ty mẹ hoặc đối tác nước ngoài nên hồ sơ kế toán có thể bao gồm cả chứng từ trong nước và chứng từ từ nước ngoài. Kế toán cần đảm bảo mỗi giao dịch đều có đầy đủ chứng từ để chứng minh giao dịch thực tế phát sinh và làm căn cứ ghi nhận kế toán, kê khai thuế. 

Trước khi ghi nhận giao dịch, cần kiểm tra sự thống nhất giữa hợp đồng, hóa đơn, chứng từ thanh toán, biên bản nghiệm thu hoặc chứng từ giao nhận và nội dung thực tế của giao dịch. Với các khoản phí dịch vụ, phí quản lý, phí bản quyền hoặc các khoản thanh toán cho công ty mẹ, cần đặc biệt chú ý đến hồ sơ chứng minh bản chất và nội dung của khoản chi để đảm bảo các chi phí hợp lệ theo quy định. 

Ngoài việc kiểm tra tính đầy đủ, kế toán cũng cần rà soát yêu cầu về hình thức, nội dung, ngôn ngữ và lưu trữ chứng từ theo quy định hiện hành. Việc chuẩn hóa hồ sơ ngay khi giao dịch phát sinh sẽ giúp doanh nghiệp thuận lợi hơn khi hạch toán, kê khai thuế, kiểm toán hoặc giải trình với cơ quan quản lý.

Kiểm soát ngoại tệ và ghi nhận tỷ giá

Giao dịch bằng ngoại tệ là hoạt động phổ biến ở doanh nghiệp FDI, đặc biệt với các khoản mua hàng, phí dịch vụ, khoản vay, công nợ hoặc thanh toán với công ty mẹ và đối tác nước ngoài. 

Kế toán cần xác định đúng tỷ giá áp dụng tại thời điểm ghi nhận giao dịch, đồng thời theo dõi riêng các khoản mục tiền tệ có gốc ngoại tệ để xử lý chênh lệch tỷ giá theo quy định kế toán hiện hành. 

Một điểm cần lưu ý là số tiền trên hợp đồng, hóa đơn, chứng từ ngân hàng và số liệu ghi nhận trên sổ kế toán phải có khả năng đối chiếu với nhau. Kế toán cũng nên duy trì cách xác định và áp dụng tỷ giá nhất quán, đồng thời lưu lại căn cứ sử dụng tỷ giá để thuận tiện cho việc kiểm tra sau này. 

Đặc biệt, cần phân biệt giữa cách ghi nhận chênh lệch tỷ giá trên sổ kế toán và cách xử lý khoản chênh lệch đó khi xác định nghĩa vụ thuế. Không nên mặc định rằng mọi khoản được ghi nhận vào chi phí kế toán đều được xử lý giống nhau khi tính thuế.

Đáp ứng yêu cầu báo cáo từ công ty mẹ

Doanh nghiệp FDI thường phải lập báo cáo theo quy định tại Việt Nam đồng thời cung cấp báo cáo quản trị và báo cáo theo yêu cầu của tập đoàn cho công ty mẹ. Trong khi đó, mẫu báo cáo, cách phân loại tài khoản và chính sách kế toán của tập đoàn có thể khác với hệ thống kế toán áp dụng tại Việt Nam. 

Vì vậy, kế toán cần đối chiếu và điều chỉnh số liệu giữa báo cáo lập theo quy định kế toán Việt Nam và báo cáo phục vụ công ty mẹ. Quá trình này có thể bao gồm việc đối chiếu tài khoản, phân loại lại một số khoản mục hoặc thực hiện các điều chỉnh theo chính sách kế toán của tập đoàn. 

Điều quan trọng là các khoản điều chỉnh phục vụ báo cáo cho công ty mẹ cần được theo dõi và giải thích riêng, tránh làm thay đổi hoặc nhầm lẫn với số liệu kế toán chính thức được lập để đáp ứng yêu cầu pháp lý tại Việt Nam. 

Doanh nghiệp nên thống nhất trước với công ty mẹ về mẫu báo cáo, thời hạn gửi, đơn vị tiền tệ, nguyên tắc kế toán và yêu cầu đối chiếu số liệu. Điều này giúp kế toán chủ động chuẩn bị dữ liệu, hạn chế sai lệch và tránh phải điều chỉnh số liệu vào cuối kỳ. 

vina-tpt-dịch-vụ-kế-toán-doanh-nghiệp-fdi

Dịch vụ kế toán doanh nghiệp FDI của Vina TPT có thể hỗ trợ gì? 

Với doanh nghiệp FDI, giá trị của một đơn vị kế toán không chỉ nằm ở việc ghi nhận số liệu, lập báo cáo và nộp tờ khai đúng hạn, mà còn ở khả năng đồng hành cùng doanh nghiệp trong suốt quá trình hoạt động. Một đơn vị kế toán chuyên nghiệp cần chủ động tư vấn hướng xử lý đối với các vấn đề phát sinh, cảnh báo rủi ro kế toán – thuế, đồng thời hỗ trợ chuẩn bị hồ sơ và giải trình khi doanh nghiệp làm việc với cơ quan thuế hoặc cơ quan chức năng. Đặc biệt, với doanh nghiệp FDI có nhiều giao dịch xuyên biên giới và yêu cầu báo cáo từ công ty mẹ, kế toán cần có khả năng nhìn nhận vấn đề từ cả góc độ tuân thủ pháp luật Việt Nam và yêu cầu quản trị của tập đoàn. 

Vina TPT hỗ trợ kế toán doanh nghiệp FDI như thế nào? 

Để doanh nghiệp FDI có thể tập trung vào hoạt động kinh doanh thay vì phải tự xử lý toàn bộ công việc kế toán – thuế, Vina TPT cung cấp dịch vụ kế toán FDI theo mô hình đồng hành, từ ghi nhận giao dịch hằng tháng đến lập báo cáo, kê khai thuế và hỗ trợ doanh nghiệp xử lý các vấn đề phát sinh trong quá trình hoạt động. 

Các nghiệp vụ Vina TPT có thể hỗ trợ bao gồm: 

  • Kế toán và ghi sổ: Tiếp nhận, kiểm tra và phân loại chứng từ; ghi nhận các nghiệp vụ kinh tế phát sinh; theo dõi ngân hàng, công nợ và các tài khoản kế toán theo quy định hiện hành tại Việt Nam. 
  • Theo dõi doanh thu, chi phí và dòng tiền: Cung cấp các báo cáo định kỳ giúp nhà quản lý theo dõi tình hình doanh thu, chi phí, công nợ và dòng tiền, từ đó có cơ sở đưa ra quyết định trong quá trình vận hành doanh nghiệp. 
  • Lập báo cáo tài chính: Lập báo cáo tài chính theo quy định kế toán Việt Nam; đồng thời hỗ trợ đối chiếu và điều chỉnh số liệu theo yêu cầu báo cáo của công ty mẹ hoặc tập đoàn khi cần thiết. 
  • Kê khai và quản lý nghĩa vụ thuế: Hỗ trợ doanh nghiệp thực hiện các nghĩa vụ thuế phù hợp với hoạt động thực tế, bao gồm thuế GTGT, thuế TNDN, thuế TNCN, thuế nhà thầu và các nghĩa vụ liên quan. Vina TPT đồng thời theo dõi thời hạn kê khai, nộp thuế và cảnh báo các vấn đề có thể phát sinh. 
  • Quyết toán và báo cáo cuối năm: Chuẩn bị hồ sơ quyết toán thuế, báo cáo tài chính và các báo cáo định kỳ khác theo phạm vi dịch vụ. Khi phát sinh yêu cầu từ cơ quan quản lý, Vina TPT hỗ trợ doanh nghiệp chuẩn bị hồ sơ và giải trình các nội dung liên quan đến kế toán – thuế. 
  • Báo cáo đầu tư: Hỗ trợ doanh nghiệp FDI lập và nộp báo cáo tình hình thực hiện dự án đầu tư định kỳ theo quy định hiện hành, theo dõi thời hạn và đảm bảo thông tin báo cáo đầy đủ, chính xác. 
  • Tư vấn và cảnh báo rủi ro: Không chỉ xử lý số liệu đã phát sinh, đội ngũ kế toán còn hỗ trợ doanh nghiệp nhận diện các vấn đề về chứng từ, giao dịch liên kết, thanh toán xuyên biên giới, tỷ giá và nghĩa vụ thuế để có hướng xử lý phù hợp ngay từ đầu. 

Dịch vụ kế toán trọn gói của Vina TPT hướng đến việc xây dựng một hệ thống kế toán có thể đáp ứng đồng thời yêu cầu tuân thủ tại Việt Nam và nhu cầu báo cáo của công ty mẹ, giúp doanh nghiệp kiểm soát số liệu, chủ động trước các nghĩa vụ thuế và có cơ sở làm việc với cơ quan chức năng khi cần. 

Toàn bộ dịch vụ có thể được triển khai theo hình thức từ xa hoặc kết hợp trực tiếp, với quy trình phối hợp và báo cáo phù hợp với nhu cầu của từng doanh nghiệp FDI. 

Doanh nghiệp FDI cần thiết lập hoặc rà soát hệ thống kế toán, thuế và báo cáo tại Việt Nam? Liên hệ Vina TPT để được tư vấn giải pháp phù hợp, đảm bảo tuân thủ và hỗ trợ doanh nghiệp vận hành hiệu quả. 

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ

cong-ty-fdi-tiet-kiem-30-chi-phi-nho-dich-vu-ke-toan-thue-tron-goi-cua-vina-tpt

Cách Điều Chỉnh Kê Khai Thuế GTGT Đầu Vào (Tăng/Giảm) Theo Thông Tư 89/2026

hướng-dẫn-kê-khai-thuế-gtgt-thông-tư-89Hướng Dẫn Kê Khai Thuế GTGT Điều Chỉnh Tăng hoặc Giảm Theo Thông Tư 89/2026/TT-BTC (mới nhất)

Trong bối cảnh hệ thống pháp luật về thuế và quản lý thuế tại Việt Nam liên tục được cập nhật nhằm tăng cường tính minh bạch, đồng bộ và hiệu quả trong công tác quản lý, ngày 30/6/2026, Bộ trưởng Bộ Tài chính đã ban hành Thông tư số 89/2026/TT-BTC. Thông tư này hướng dẫn thi hành một số nội dung của Luật Quản lý thuế và Nghị định số 252/2026/NĐ-CP của Chính phủ, đồng thời quy định các biện pháp tổ chức thực hiện nhằm bảo đảm việc áp dụng thống nhất các quy định mới trong thực tiễn.

1. Tổng quan về Thông tư 89/2026/TT-BTC và điểm mới trong kê khai thuế GTGT

Thông tư 89/2026/TT-BTC là văn bản quy phạm pháp luật do Bộ Tài chính ban hành, chính thức có hiệu lực từ ngày 01/07/2026 nhằm hướng dẫn thi hành Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP. Thông tư này quy định chi tiết về thủ tục đăng ký thuế, khai thuế, nộp thuế, ấn định thuế cũng như quy trình xử lý các sai sót trong kê khai thuế GTGT.

Thông tư 89/2026/TT-BTC tập trung sửa đổi, bổ sung các vấn đề trọng tâm sau:

  • Tinh chỉnh và chuẩn hóa hệ thống biểu mẫu kê khai thuế GTGT (Tờ khai 01/GTGT, Tờ khai 02/GTGT và các phụ lục kèm theo).
  • Siết chặt cơ chế đối soát dữ liệu giữa hóa đơn điện tử và tờ khai thuế GTGT hàng kỳ.
  • Quy định rõ ràng, chi tiết hơn về cơ chế kê khai bổ sung, điều chỉnh tăng/giảm số thuế GTGT đầu vào và đầu ra.
  • Hướng dẫn cụ thể quy trình phân bổ nghĩa vụ thuế GTGT cho các chi nhánh, địa điểm kinh doanh khác tỉnh/thành phố.

Đối tượng bắt buộc áp dụng bao gồm:

  • Các doanh nghiệp, tổ chức kinh tế nộp thuế GTGT theo phương pháp khấu trừ hoặc phương pháp trực tiếp.
  • Hộ kinh doanh, cá nhân kinh doanh thực hiện kê khai thuế GTGT theo quy định.
  • Cơ quan thuế và công chức thuế trực tiếp quản lý hồ sơ khai thuế.

2. Hướng dẫn kê khai thuế GTGT bổ sung, điều chỉnh khi có sai sót

Trong quá trình hoạt động, việc phát sinh sai sót trên tờ khai thuế GTGT là điều khó tránh khỏi. Nguyên tắc cốt lõi khi phát hiện sai sót theo Thông tư 89/2026/TT-BTC là “Sai đâu sửa đó”: Phát hiện sai sót ở kỳ tính thuế nào thì lập hồ sơ khai bổ sung cho kỳ tính thuế đó, đồng thời kết hợp điều chỉnh số liệu vào kỳ kê khai hiện tại theo đúng bản chất giao dịch.

2.1. Nguyên tắc kê khai bổ sung thuế GTGT cần nhớ

Khi thực hiện kê khai bổ sung, kế toán cần lưu ý các quy định pháp lý quan trọng sau:

Thời hạn kê khai bổ sung: Người nộp thuế được phép nộp hồ sơ khai bổ sung vào bất kỳ ngày nào nhưng phải trước khi cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra thuế tại trụ sở người nộp thuế.

Trích dẫn quy định pháp lý:

“Trường hợp người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ khai thuế trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.”

Phân biệt hậu quả pháp lý theo bản chất điều chỉnh:

  • Điều chỉnh làm tăng/giảm số thuế phải nộp: Nếu điều chỉnh làm phát sinh tăng số thuế phải nộp, doanh nghiệp phải nộp đủ số tiền thuế tăng thêm cùng tiền chậm nộp. Nếu làm giảm số thuế phải nộp, doanh nghiệp được bù trừ vào kỳ sau hoặc hoàn thuế theo quy định.
  • Điều chỉnh làm tăng/giảm số thuế còn được khấu trừ: Sai sót chỉ làm thay đổi số thuế còn được khấu trừ chuyển kỳ sau thì không làm phát sinh tiền chậm nộp. Số thuế chênh lệch này sẽ được điều chỉnh trực tiếp vào tờ khai của kỳ phát hiện sai sót.

2.2. Các trường hợp bắt buộc phải kê khai điều chỉnh giảm thuế GTGT đầu vào

Thông tư 89/2026/TT-BTC quy định rõ 04 trường hợp người nộp thuế bắt buộc phải thực hiện kê khai điều chỉnh giảm số thuế GTGT đầu vào đã khấu trừ:

Trường hợp 1 : Tự phát hiện sai sót hoặc nhận hóa đơn điều chỉnh/thay thế làm giảm tiền thuế

Doanh nghiệp tự rà soát và phát hiện đã kê khai khấu trừ cho các hóa đơn không đủ điều kiện (ví dụ: hóa đơn của doanh nghiệp bỏ trốn, hóa đơn phục vụ hoạt động không chịu thuế, kê khai trùng hóa đơn, hoặc ghi sai tiền thuế cao hơn thực tế).

Khi người mua nhận được hóa đơn điều chỉnh hoặc hóa đơn thay thế từ bên bán do giảm giá hàng bán, chiết khấu thương mại, hoặc trả lại hàng hóa làm giảm số thuế GTGT đầu vào.

Hướng dẫn kê khai điều chỉnh giảm thuế GTGT đầu vào theo Thông tư 89

Khi phát hiện hóa đơn đầu vào bị kê khai sai hoặc bỏ sót, doanh nghiệp vẫn nên lập hồ sơ khai bổ sung (bản nháp) để đánh giá mức độ ảnh hưởng đến nghĩa vụ thuế GTGT:

  • Trường hợp kết quả xác định việc điều chỉnh không làm thay đổi số thuế GTGT phải nộp hoặc số thuế GTGT được hoàn, mà chỉ ảnh hưởng đến số thuế GTGT còn được khấu trừ chuyển sang kỳ sau, doanh nghiệp không cần nộp hồ sơ khai bổ sung chính thức. Thay vào đó, có thể hủy bản nháp và thực hiện điều chỉnh trực tiếp trên tờ khai thuế GTGT của kỳ hiện tại. Cụ thể, ghi vào chỉ tiêu [37] nếu làm giảm số thuế GTGT còn được khấu trừ.
  • Trường hợp nếu kết quả xác định việc điều chỉnh làm thay đổi số thuế GTGT phải nộp thì doanh nghiệp cần kê khai bổ sung cho kỳ phát sinh.

TÌM HIỂU DỊCH VỤ KÊ KHAI THUẾ

Trường hợp 2: Mua hàng trả chậm, trả góp từ 05 triệu đồng trở lên

Đây là quy định mới nổi bật tại Thông tư 89. Khi mua hàng hóa, dịch vụ trả chậm/trả góp từ 5 triệu đồng trở lên đã khấu trừ VAT, đến hạn thanh toán theo hợp đồng nhưng chưa có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp không khai bổ sung mà thực hiện kê khai trực tiếp trên Tờ khai 01/GTGT của kỳ đến hạn:

  • Chưa thanh toán: Ghi giảm số thuế đã khấu trừ vào Chỉ tiêu [37]
  • Thanh toán bổ sung ở kỳ sau: Khi hoàn tất chuyển khoản, doanh nghiệp được khấu trừ lại bằng cách ghi tăng vào Chỉ tiêu [38]

Ví dụ: Doanh nghiệp A mua lô hàng trị giá 22 triệu đồng (thuế GTGT 2 triệu) trả chậm 3 tháng. Khi hết thời hạn 3 tháng, Doanh nghiệp A chưa thanh toán qua ngân hàng cho bên bán. Doanh nghiệp A phải kê khai điều chỉnh giảm 2 triệu đồng thuế GTGT đầu vào đã khấu trừ trước đó.

2.3. Hướng dẫn kê khai điều chỉnh tăng thuế GTGT đầu vào

Bên cạnh việc điều chỉnh giảm, trường hợp doanh nghiệp kê khai sót hoặc nhận hóa đơn điều chỉnh tăng thuế GTGT đầu vào cũng cần thực hiện đúng quy định.

Các trường hợp kê khai thuế GTGT đầu vào điều chỉnh tăng:

  • Doanh nghiệp phát hiện hóa đơn đầu vào bị bỏ sót từ các kỳ trước

Theo quy định hiện hành, hóa đơn GTGT đầu vào phát sinh trong kỳ nào thì phải được kê khai khấu trừ trong kỳ đó. Tuy nhiên, nếu doanh nghiệp phát hiện hóa đơn bị bỏ sót sau thời điểm kê khai, vẫn được phép thực hiện kê khai bổ sung hoặc điều chỉnh theo quy định. Đối với các trường hợp việc điều chỉnh chỉ làm giảm số thuế GTGT phải nộp hoặc chỉ làm tăng, giảm số thuế GTGT còn được khấu trừ chuyển sang kỳ sau, doanh nghiệp không phải nộp hồ sơ khai bổ sung mà có thể thực hiện điều chỉnh trực tiếp trên tờ khai thuế GTGT của kỳ phát hiện sai sót theo hướng dẫn hiện hành.

  • Đối với hàng hóa, dịch vụ mua trả chậm hoặc trả góp

Trường hợp doanh nghiệp đã điều chỉnh giảm số thuế GTGT đầu vào được khấu trừ do đến thời hạn thanh toán theo hợp đồng nhưng chưa có chứng từ thanh toán không dùng tiền mặt theo quy định, thì khi bổ sung được chứng từ thanh toán hợp lệ ở kỳ tính thuế tiếp theo, doanh nghiệp được khôi phục quyền khấu trừ thuế GTGT đầu vào.

Theo đó, doanh nghiệp không phải lập hồ sơ khai bổ sung cho kỳ đã điều chỉnh trước đây mà thực hiện kê khai tăng số thuế GTGT còn được khấu trừ tại chỉ tiêu [38] trên tờ khai thuế GTGT của kỳ hiện tại. Việc kê khai theo cách này vừa bảo đảm tuân thủ quy định về điều kiện khấu trừ thuế GTGT, vừa giúp doanh nghiệp đơn giản hóa thủ tục kê khai và hạn chế phát sinh hồ sơ khai bổ sung.

3. Vina TPT – Giải pháp hỗ trợ doanh nghiệp FDI

Trong bối cảnh hệ thống pháp luật về thuế và kế toán tại Việt Nam liên tục được cập nhật, việc tự theo dõi và áp dụng đúng các quy định mới là thách thức không nhỏ đối với nhiều doanh nghiệp. Từ kê khai thuế GTGT, quyết toán thuế, lập báo cáo tài chính đến quản lý hóa đơn điện tử, chỉ một sai sót nhỏ cũng có thể làm phát sinh chi phí, ảnh hưởng đến quyền lợi về thuế và tiềm ẩn rủi ro trong quá trình thanh tra, kiểm tra.

Với hơn 20 năm kinh nghiệm trong lĩnh vực kế toán, thuế và tư vấn doanh nghiệp, Vina TPT cung cấp giải pháp kế toán thuế trọn gói, giúp doanh nghiệp xây dựng hệ thống tuân thủ bài bản ngay từ đầu. Đội ngũ chuyên gia của chúng tôi không chỉ thực hiện kê khai và báo cáo định kỳ mà còn chủ động cập nhật các thay đổi của chính sách thuế, tư vấn phương án xử lý phù hợp cho từng tình huống phát sinh và đồng hành cùng doanh nghiệp trong suốt quá trình vận hành.

Liên hệ Vina TPT ngay hôm nay để nhận tư vấn miễn phí từ đội ngũ chuyên gia và lựa chọn giải pháp kế toán thuế phù hợp nhất cho doanh nghiệp của bạn.

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ
7-cau-hoi-thuong-gap-ve-dich-vu-ke-toan-thue-tron-goi-cho-cong-ty-fdi

Văn phòng chia sẻ: Giải pháp không gian làm việc thông minh dành cho các doanh nghiệp FDI

   văn-phòng-chia-sẻ-tại-tphcm

Văn phòng chia sẻ: Giải pháp không gian làm việc thông minh dành cho các doanh nghiệp FDI

Gia nhập thị trường năng động của Việt Nam mở ra cơ hội tăng trưởng to lớn cho các nhà đầu tư nước ngoài, các công ty khởi nghiệp toàn cầu và các tập đoàn đa quốc gia. Tuy nhiên, việc thiết lập sự hiện diện hoạt động thường đi kèm với một thách thức lớn: thiết lập văn phòng và địa điểm kinh doanh. Chi phí đầu tư ban đầu cao (CapEx), cam kết thuê dài hạn và các thủ tục hành chính phức tạp có thể nhanh chóng làm cạn kiệt nguồn lực quý giá trước khi doanh nghiệp thậm chí còn chưa đi vào hoạt động.

Đối với các công ty có tầm nhìn chiến lược dài hạn, lựa chọn văn phòng chia sẻ tại Việt Nam là một giải pháp linh hoạt và tiết kiệm chi phí. Văn phòng này cung cấp không gian làm việc sẵn sàng sử dụng, đồng thời đảm bảo tuân thủ đầy đủ các quy định pháp luật địa phương ngay từ ngày đầu tiên.

Sự khác nhau: Văn phòng chia sẻ – văn phòng truyền thống và Co-working Space

Việc lựa chọn văn phòng phù hợp tại Việt Nam không chỉ đơn thuần là tìm một nơi để làm việc – nó ảnh hưởng trực tiếp đến chi phí hoạt động, hình ảnh doanh nghiệp và hiệu quả công việc hàng ngày. Cho dù bạn đang thành lập công ty mới hay mở rộng quy mô, việc hiểu rõ sự khác biệt giữa văn phòng chia sẻ, văn phòng truyền thống và không gian làm việc chung sẽ giúp bạn đưa ra quyết định đúng đắn.

Tiêu chí Văn phòng chia sẻ Văn phòng truyền thống Co-working Space
Mục đích chính Một văn phòng được trang bị đầy đủ tiện nghi với các khu làm việc riêng biệt dành cho các nhóm nhỏ, kết hợp với địa chỉ kinh doanh đã đăng ký. Văn phòng riêng được thuê độc quyền bởi một công ty với quyền kiểm soát hoàn toàn đối với mặt bằng. Không gian làm việc chung linh hoạt được thiết kế cho cá nhân và nhóm trong một môi trường hợp tác.
Không gian làm việc Bàn làm việc riêng hoặc văn phòng riêng với các tiện nghi dùng chung như: pantry, khu thư giãn, ban công Toàn bộ văn phòng riêng được tùy chỉnh theo nhu cầu kinh doanh của bạn. Bàn làm việc linh hoạt, bàn làm việc riêng hoặc khu vực chỗ ngồi dùng chung.
Đăng ký kinh doanh Có. Cung cấp các tài liệu cho thuê văn phòng hợp pháp để đăng ký công ty. Có. Phù hợp cho việc đăng ký kinh doanh với hợp đồng thuê văn phòng tiêu chuẩn. Điều này phụ thuộc vào nhà cung cấp dịch vụ. Một số địa điểm hỗ trợ đăng ký công ty, trong khi những địa điểm khác thì không.
Sự linh hoạt Cao. Điều khoản linh hoạt với vốn đầu tư ban đầu tối thiểu. Chi phí thấp. Thường yêu cầu cam kết thuê dài hạn và thiết lập văn phòng. Rất cao. Các gói thành viên hàng ngày, hàng tuần hoặc hàng tháng rất phổ biến.
Chi phí đầu tư Thấp hoặc không cần chi phí đầu tư vì văn phòng chia sẻ có thể sẵn sàng sử dụng ngay, đã bao gồm nội thất và tiện ích. Chi phí cao. Yêu cầu trang bị nội thất văn phòng, đồ đạc, thiết bị và quản lý cơ sở vật chất thường xuyên. Thấp hoặc không cần chi phí đầu tư – Phí thành viên thường bao gồm các tiện ích dùng chung.
Phù hợp nhất cho Các doanh nghiệp vừa và nhỏ, nhà đầu tư nước ngoài và các doanh nghiệp đang phát triển với 1-20 nhân viên. Các công ty đã thành lập yêu cầu quyền riêng tư và kiểm soát thương hiệu hoàn toàn. Người làm việc tự do, các công ty khởi nghiệp, các nhóm làm việc từ xa và những người du mục kỹ thuật số đang tìm kiếm cơ hội kết nối.

Mỗi giải pháp văn phòng phục vụ một giai đoạn phát triển khác nhau của doanh nghiệp.

Văn phòng truyền thống mang lại sự riêng tư và khả năng tùy chỉnh cao nhất, lý tưởng cho các tổ chức lớn có hoạt động ổn định và nhu cầu văn phòng dài hạn. Tuy nhiên, nó cũng đòi hỏi khoản đầu tư ban đầu đáng kể, cam kết thuê dài hạn và chi phí bổ sung cho việc thiết lập và quản lý văn phòng.

Không gian làm việc chung (Coworking Space) phù hợp nhất với những người làm việc tự do, các công ty khởi nghiệp và những chuyên gia làm việc từ xa coi trọng sự linh hoạt và cộng đồng. Nó cung cấp một môi trường làm việc năng động với các cơ hội kết nối nhưng có thể hạn chế về sự riêng tư và, tùy thuộc vào nhà cung cấp, không phải lúc nào cũng hỗ trợ đăng ký kinh doanh.

Đối với nhiều nhà đầu tư nước ngoài và các doanh nghiệp vừa và nhỏ muốn gia nhập thị trường Việt Nam, mô hình văn phòng chia sẻ (Shared Office) mang đến sự cân bằng lý tưởng giữa tính chuyên nghiệp, linh hoạt và hiệu quả chi phí. Mô hình này kết hợp địa chỉ kinh doanh hợp pháp với các khu vực làm việc được trang bị đầy đủ, phòng họp, dịch vụ lễ tân và các tiện ích văn phòng thiết yếu – tất cả mà không phải chịu gánh nặng tài chính khi thuê và quản lý một văn phòng truyền thống. Điều này cho phép các doanh nghiệp tạo dựng hình ảnh chuyên nghiệp, hoạt động hiệu quả ngay từ ngày đầu tiên và mở rộng không gian làm việc khi đội ngũ nhân viên phát triển.

Có thể sử dụng văn phòng chia sẻ để đăng ký kinh doanh tại Việt Nam không?

Một trong những mối lo ngại lớn nhất đối với các nhà đầu tư nước ngoài khi muốn thành lập cơ sở pháp lý tại Việt Nam là đáp ứng các yêu cầu pháp lý của địa phương.

Theo quy định của pháp luật Việt Nam, mọi doanh nghiệp phải đăng ký địa chỉ kinh doanh hợp pháp đáp ứng các yêu cầu pháp lý để được cấp Giấy chứng nhận đăng ký đầu tư (IRC) và Giấy chứng nhận đăng ký doanh nghiệp (ERC).

Để đảm bảo tuân thủ đầy đủ các quy định pháp luật, nhà cung cấp không gian làm việc của bạn cần đáp ứng các yêu cầu sau:

  • Hợp đồng cho thuê lại hợp lệ về mặt pháp lý: Bên cho thuê cần lập hợp đồng cho thuê đáp ứng các yêu cầu pháp lý để đăng ký kinh doanh.
  • Quy hoạch và phê duyệt xây dựng hợp lệ: Tòa nhà phải được cấp phép chính thức cho các hoạt động kinh doanh thương mại.
  • Tuân thủ quy định an toàn phòng cháy chữa cháy: Công trình phải tuân thủ các quy định về phòng cháy chữa cháy của Việt Nam và, nếu có, đã được các cơ quan chức năng có thẩm quyền kiểm tra và phê duyệt.

Tại Vina TPT Office, mọi giải pháp không gian làm việc đều được thiết kế để đáp ứng các tiêu chuẩn tuân thủ pháp luật nghiêm ngặt, giúp quá trình đăng ký kinh doanh của bạn diễn ra suôn sẻ và được phê duyệt dễ dàng.

được-đăng-ký-địa-điểm-kinh-doanhVina TPT Shared Office: Một hệ sinh thái hỗ trợ doanh nghiệp toàn diện.

Tại Vina TPT, chúng tôi hiểu rằng các nhà đầu tư quốc tế cần nhiều hơn chỉ là không gian văn phòng khi bắt đầu kinh doanh tại một quốc gia mới. Mở rộng sang Việt Nam đòi hỏi phải xử lý các vấn đề phức tạp về kế toán, thuế, pháp lý doanh nghiệp và nhân sự.

Đó là lý do tại sao văn phòng chia sẻ của chúng tôi không chỉ đơn thuần là dịch vụ cho thuê không gian làm việc mà còn là nền tảng vật chất của một hệ sinh thái hỗ trợ kinh doanh toàn diện. Bằng cách kết hợp các giải pháp văn phòng linh hoạt với dịch vụ tư vấn chuyên nghiệp, Vina TPT loại bỏ nhiều thách thức liên quan đến việc thâm nhập thị trường, cho phép các doanh nghiệp nước ngoài hoạt động an toàn và hiệu quả ngay từ ngày đầu tiên tại Việt Nam.

Tiện nghi cao cấp tại văn phòng chia sẻ Vina TPT

  • Tọa lạc tại: Tầng 5, 75/18-20-22 Hoàng Sa, Phường Sài Gòn, Thành phố Hồ Chí Minh, Việt Nam
  • Vina TPT Office cung cấp không gian làm việc hiện đại và linh hoạt cho các công ty khởi nghiệp, doanh nghiệp vừa và nhỏ cũng như các công ty nước ngoài muốn gia nhập thị trường Việt Nam.
  • Văn phòng chúng tôi nằm dọc theo kênh đào Hoàng Sa thơ mộng, kết hợp môi trường làm việc yên tĩnh với khả năng kết nối tuyệt vời đến các khu kinh doanh chính của Thành phố Hồ Chí Minh.
  • Dù bạn đang gặp gỡ khách hàng, cộng tác với nhóm của mình hay quản lý các hoạt động hàng ngày, bạn sẽ được tận hưởng một không gian làm việc hiệu quả tại một vị trí dễ tiếp cận.

Để giúp nhóm của bạn bắt đầu công việc ngay lập tức, văn phòng dùng chung của chúng tôi được trang bị cơ sở hạ tầng hiện đại và đội ngũ hỗ trợ hành chính chuyên nghiệp, bao gồm:

  • Internet tốc độ cao dành cho doanh nghiệp: Internet cáp quang an toàn, đạt chuẩn doanh nghiệp, đảm bảo kết nối ổn định cho hoạt động toàn cầu không bị gián đoạn.
  • Phòng họp hiện đại: Các phòng họp được trang bị đầy đủ với bảng trắng và màn hình lớn (TV LED), lý tưởng cho các buổi thuyết trình khách hàng, họp nhóm và hội nghị trực tuyến. Mỗi phòng họp có sức chứa tối đa 15 người.
  • Dịch vụ lễ tân song ngữ: Đội ngũ lễ tân chuyên nghiệp của chúng tôi giao tiếp thông thạo cả tiếng Anh và tiếng Việt, chào đón khách của quý vị và xử lý thư từ, bưu kiện kinh doanh.
  • Khu vực bếp nhỏ tiện nghi: Một khu vực bếp nhỏ chung thư giãn với trà và cà phê miễn phí, cùng với tủ lạnh và lò vi sóng, tạo nên không gian chào đón để giao lưu và trò chuyện thân mật.

Tại sao nên chọn văn phòng chia sẻ Vina TPT?

Lựa chọn Vina TPT Office làm đối tác không gian làm việc mang lại cho doanh nghiệp của bạn nhiều điều hơn là chỉ là một nơi làm việc. Nó cung cấp một hệ sinh thái kinh doanh tích hợp giúp bạn tự tin thành lập, vận hành và phát triển công ty của mình tại Việt Nam.

Hệ sinh thái kinh doanh toàn diện

Vina TPT Office không chỉ đơn thuần là văn phòng chia sẻ, mà còn kết nối không gian làm việc của bạn với đầy đủ các dịch vụ kinh doanh chuyên nghiệp. Cho dù bạn cần kế toán, tuân thủ thuế, tư vấn pháp lý, tính lương, hỗ trợ nhân sự hay thành lập công ty, các chuyên gia nội bộ của chúng tôi luôn sẵn sàng hỗ trợ. Cách tiếp cận tích hợp này cho phép bạn tập trung vào phát triển kinh doanh trong khi chúng tôi lo liệu các yêu cầu về vận hành và tuân thủ pháp luật.

Tuân thủ đầy đủ pháp luật

Hoạt động kinh doanh tại Việt Nam đòi hỏi phải tuân thủ liên tục các quy định về doanh nghiệp, thuế và lao động. Được hỗ trợ bởi đội ngũ chuyên gia kế toán, thuế và pháp lý giàu kinh nghiệm của Vina TPT, các giải pháp văn phòng của chúng tôi được thiết kế để hỗ trợ doanh nghiệp của bạn từ khi thành lập đến hoạt động hàng ngày. Chúng tôi giúp giảm thiểu rủi ro tuân thủ, tránh các khoản phạt không cần thiết và đảm bảo công ty của bạn luôn đi đúng hướng khi các quy định thay đổi.

Tiết kiệm thời gian và giảm chi phí

Việc quản lý các nhà cung cấp riêng lẻ cho thuê văn phòng, kế toán, thuế, tiền lương và hỗ trợ pháp lý có thể tốn thời gian và chi phí. Với Vina TPT Office, mọi thứ được điều phối thông qua một đối tác đáng tin cậy duy nhất. Cách tiếp cận tinh gọn này giúp giảm bớt khối lượng công việc hành chính, cải thiện giao tiếp và giúp doanh nghiệp của bạn tiết kiệm cả thời gian và chi phí hoạt động.

Doanh nghiệp có thể bắt đầu làm việc ngay mà không cần chờ đợi!

Văn phòng chia sẻ được trang bị đầy đủ của chúng tôi sẵn sàng phục vụ nhóm của bạn ngay từ ngày đầu tiên. Bạn không cần phải đầu tư vào việc trang bị nội thất văn phòng, đồ đạc, lắp đặt internet hay thiết lập hành chính. Chỉ cần chuyển đến và bắt đầu làm việc trong một môi trường chuyên nghiệp với phòng họp, dịch vụ lễ tân, Wi-Fi tốc độ cao, thiết bị in ấn và các tiện nghi thiết yếu khác đã được trang bị sẵn – giúp bạn đẩy nhanh quá trình thâm nhập thị trường và bảo toàn vốn khởi nghiệp quý giá.

services-vina-tpt-business-ecosystem-1

Thuê văn phòng chia sẻ tại Việt Nam có giá bao nhiêu?

Hiểu rõ thị trường địa phương giúp các nhà đầu tư nước ngoài ước tính chi phí hoạt động chính xác hơn. Giá thuê văn phòng chia sẻ tại Việt Nam thay đổi tùy thuộc vào vị trí và mức độ dịch vụ được cung cấp.

  • Không gian làm việc linh hoạt/dùng chung: 80–150 USD/tháng: Lý tưởng cho người làm việc tự do, chuyên gia độc lập và khách du lịch công tác cần sử dụng không gian làm việc chuyên nghiệp thỉnh thoảng.
  • Không gian làm việc linh hoạt/dùng chung: 80–150 USD/tháng: Lý tưởng cho người làm việc tự do, chuyên gia độc lập và khách du lịch công tác cần sử dụng không gian làm việc chuyên nghiệp thỉnh thoảng.
  • Văn phòng riêng trọn gói: Giá từ 500–700 USD trở lên mỗi tháng: Các văn phòng riêng biệt, khép kín và an toàn, được thiết kế dành cho các chi nhánh hoặc doanh nghiệp cần không gian hoạt động chuyên dụng.

Vina TPT cung cấp mức giá cạnh tranh và minh bạch, không có phí ẩn, cùng với các tùy chọn thanh toán linh hoạt theo quý và hàng năm để phù hợp với nhu cầu kinh doanh khác nhau.

Là một ưu đãi độc quyền, khách hàng sử dụng dịch vụ thành lập công ty của Vina TPT được hưởng quyền sử dụng miễn phí Văn phòng của chúng tôi trong thời gian chờ hoàn tất thủ tục đăng ký kinh doanh. Điều này cho phép các doanh nghiệp giảm chi phí khởi nghiệp và bắt đầu chuẩn bị hoạt động ngay cả trước khi nhận được Giấy chứng nhận đăng ký doanh nghiệp (ERC).

Câu hỏi thường gặp (FAQ) về văn phòng chia sẻ tại Việt Nam

Hỏi: Doanh nghiệp 100% vốn nước ngoài (FIE) có thể sử dụng địa chỉ văn phòng chung để đăng ký công ty tại Việt Nam không?

Giải đáp: Có. Doanh nghiệp có vốn đầu tư nước ngoài (FIE) có thể sử dụng văn phòng chia sẻ làm địa chỉ kinh doanh đăng ký, với điều kiện nhà cung cấp không gian làm việc cung cấp đầy đủ các giấy tờ pháp lý cần thiết, bao gồm cả hợp đồng cho thuê lại hợp lệ, và bất động sản đó được các cơ quan có thẩm quyền chính thức phê duyệt cho các hoạt động kinh doanh thương mại.

Hỏi: Phí thuê văn phòng dùng chung đã bao gồm phí quản lý, tiền điện và các chi phí vận hành khác chưa?

Giải đáp: Đúng vậy. Phí thuê văn phòng chia sẻ tại Vina Office đã bao gồm tất cả, bao gồm phí quản lý, điện, internet, vệ sinh và các chi phí vận hành tiêu chuẩn khác. Không có phí ẩn, vì vậy bạn có thể chuyển vào và bắt đầu làm việc ngay lập tức mà không cần lo lắng về các khoản phí tiện ích hàng tháng bổ sung.

Hỏi: Tôi có thể thuê văn phòng dùng chung từ Vina TPT mà không cần sử dụng bất kỳ dịch vụ nào khác của họ không?

Giải đáp:Hiện tại, dịch vụ Văn phòng Chia sẻ của chúng tôi chỉ dành riêng cho các khách hàng đang sử dụng các dịch vụ khác trong hệ sinh thái Vina TPT, chẳng hạn như:

  • Thành lập công ty
  • Dịch vụ kế toán
  • Dịch vụ thuế
  • Dịch vụ tính lương
  • Dịch vụ pháp lý doanh nghiệp
  • Các dịch vụ tư vấn kinh doanh liên quan khác

Chính sách này được thiết kế để đảm bảo tuân thủ pháp luật, bảo mật hoạt động và chất lượng dịch vụ nhất quán cho tất cả khách hàng của chúng tôi.

Bằng cách hỗ trợ các doanh nghiệp trong suốt quá trình hoạt động – từ khi thành lập công ty đến vận hành hàng ngày – chúng tôi có được sự hiểu biết toàn diện về tình trạng pháp lý của từng khách hàng. Điều này cho phép chúng tôi cung cấp sự hỗ trợ hiệu quả hơn trong việc quản lý địa chỉ kinh doanh đã đăng ký, nhận thư từ chính thức, liên lạc với các cơ quan chính phủ và xử lý các vấn đề tuân thủ pháp luật thường xuyên.

ĐẶT LỊCH THAM QUAN VĂN PHÒNG MIỄN PHÍ VÀ NHẬN BÁO GIÁ

Dịch vụ kế toán cho công ty nước ngoài: Giải pháp toàn diện từ Vina TPT

dich-vu-ke-toan-cho-cong-ty-nuoc-ngoai-giai-phap-toan-dien-tu-vina-tpt

dich-vu-ke-toan-cho-cong-ty-nuoc-ngoai-giai-phap-toan-dien-tu-vina-tpt

Là nhà đầu tư nước ngoài khi vận hành pháp nhân tại Việt Nam, quý vị có đang gặp rào cản với hệ thống tài chính và luật thuế bản địa? Sự bất đồng bộ giữa chuẩn mực kế toán Việt Nam (VAS) với hệ thống chuẩn mực báo cáo tài chính quốc tế (IFRS) mà công ty mẹ yêu cầu luôn khiến các Chủ doanh nghiệp và Giám đốc tài chính quốc tế bối rối. Chỉ một sai sót nhỏ trong phân loại chứng từ hoặc chậm trễ kê khai cũng có thể kích hoạt các lệnh phạt nặng nề và ảnh hưởng trực tiếp đến uy tín tập đoàn.

Trong bối cảnh Việt Nam bước vào “Kỷ nguyên vươn mình” với những cải cách đồng bộ về dữ liệu điện tử, việc tìm kiếm một đối tác cung ứng dịch vụ kế toán cho công ty nước ngoài uy tín trở thành chiếc chìa khóa vàng giúp tối ưu định phí và bảo vệ an toàn pháp lý. Bài viết này sẽ phác thảo bức tranh toàn cảnh về gói giải pháp tài chính chuyên sâu từ Vina TPT, đồng thời chỉ ra 4 tiêu chí cốt lõi giúp quý vị lựa chọn được người bạn đồng hành đáng tin cậy.

1. Dịch vụ kế toán cho công ty nước ngoài bao gồm những gì?

Trước khi tìm hiểu dịch vụ kế toán cho công ty nước ngoài, các nhà điều hành công ty nước ngoài cần hiểu rõ bản chất của hành lang pháp lý sở tại. Theo Luật Kế toán và Luật Quản lý thuế Việt Nam, mọi thực thể kinh tế nước ngoài hoạt động tại đây bắt buộc phải thực hiện ghi sổ kế toán bằng đồng Việt Nam (VND) theo chuẩn VAS, thiết lập hệ thống chứng từ điện tử đồng bộ, kê khai thuế định kỳ và thực hiện kiểm toán độc lập đối với báo cáo tài chính năm.

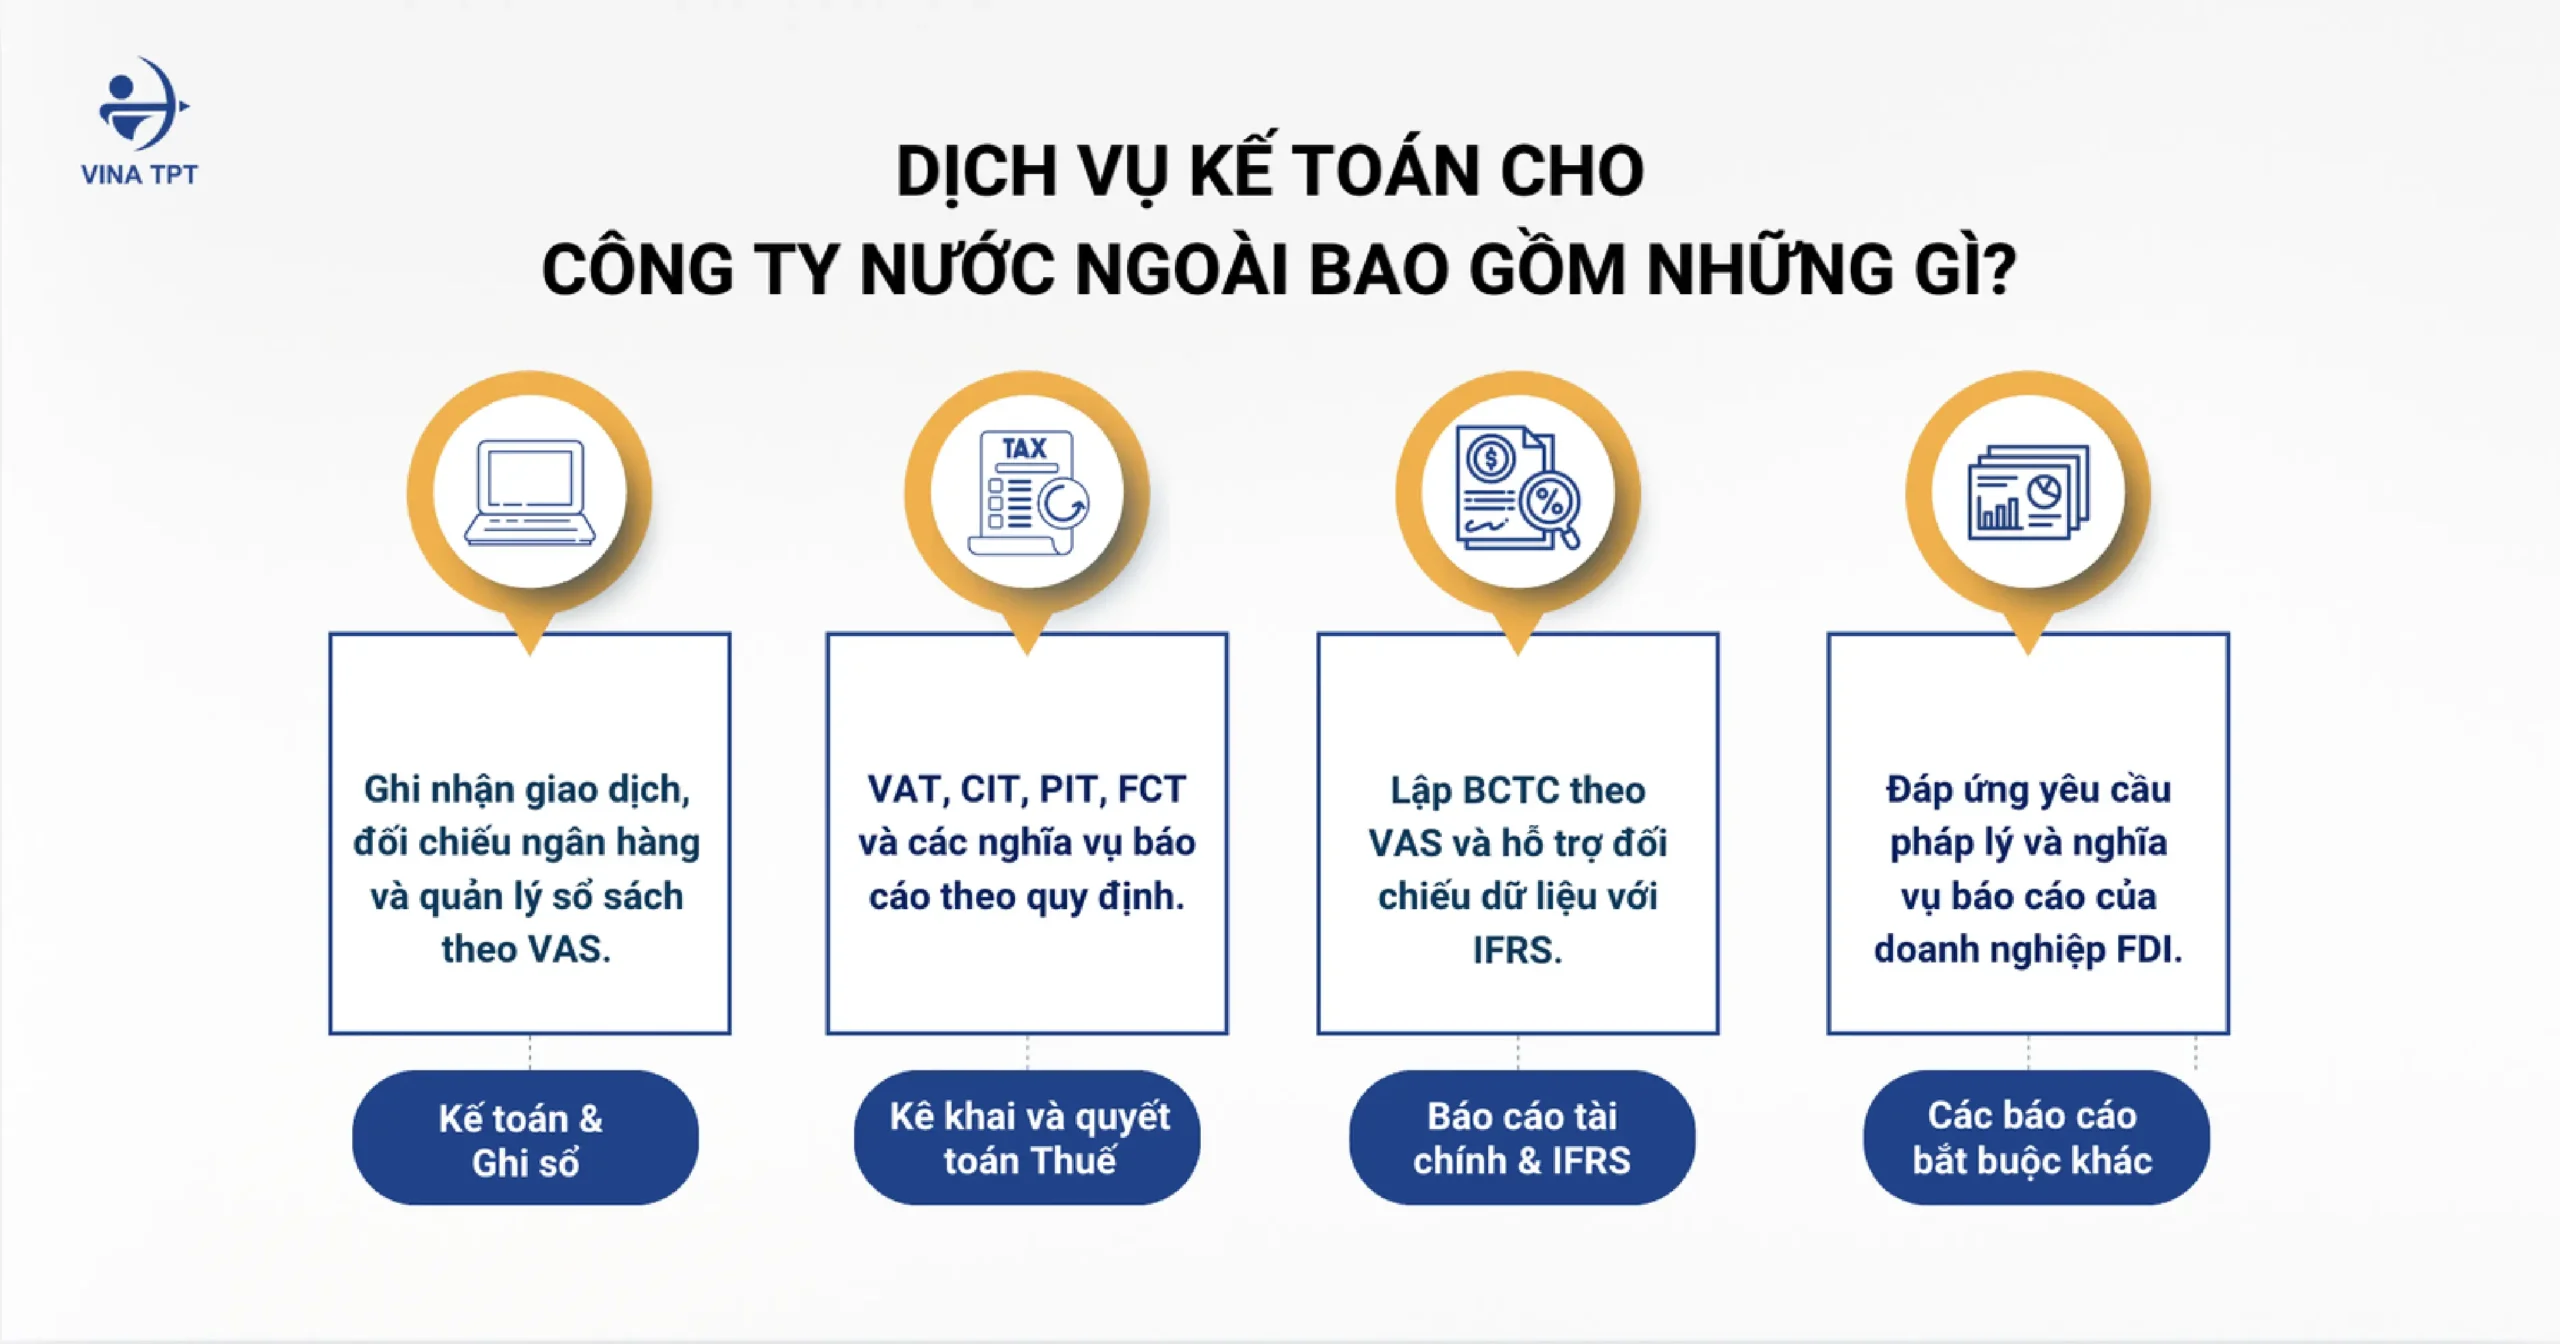
Để giúp các nhà đầu tư cởi bỏ hoàn toàn gánh nặng hành chính này, Vina TPT mang đến gói dịch vụ kế toán cho công ty nước ngoài toàn diện và khép kín, bao gồm các nghiệp vụ chuyên sâu:

  • Kế toán và ghi sổ hằng tháng: Thực hiện phân loại, kiểm tra tính hợp pháp của chứng từ gốc; ghi nhận toàn bộ các giao dịch kinh tế phát sinh vào phần mềm kế toán; theo dõi số dư các tài khoản ngân hàng và đối chiếu công nợ chuẩn xác theo hệ thống tài khoản VAS.
  • Quản lý hóa đơn điện tử và hệ thống chứng từ: Chịu trách nhiệm kiểm soát tính hợp lệ của hóa đơn đầu vào, xuất hóa đơn đầu ra theo đúng quy định pháp luật và thiết lập kho lưu trữ dữ liệu số hóa một cách khoa học.
  • Theo dõi dòng tiền và lập báo cáo quản trị (Management reports): Cung cấp các báo cáo lưu chuyển tiền tệ (Cash flow status), báo cáo phân tích chi phí và doanh thu định kỳ. Hệ thống báo cáo tài chính hàng tháng sẽ được thiết lập và cung cấp theo biểu mẫu quy chuẩn quốc tế độc quyền của Vina TPT, giúp nhà đầu tư dễ dàng nắm bắt sức khỏe doanh nghiệp.
  • Thiết lập báo cáo tài chính chuẩn mực: Lập bộ BCTC quý, năm theo đúng quy định VAS, đồng thời thực hiện nghiệp vụ đối chiếu, chuyển đổi số liệu (Reconcile) sang chuẩn IFRS để phục vụ công tác hợp nhất báo cáo của công ty mẹ.
  • Kê khai và nộp thuế định kỳ: Xử lý trọn gói các tờ khai thuế Giá trị gia tăng (GTGT), thuế Thu nhập doanh nghiệp (TNDN) tạm tính, thuế Thu nhập cá nhân (TNCN) và thuế Nhà thầu nước ngoài đúng thời hạn quy định.
  • Quyết toán thuế tổng thể cuối năm: Thực hiện hoàn thiện hồ sơ quyết toán thuế Thu nhập doanh nghiệp, thu nhập cá nhân đồng thời đại diện doanh nghiệp nộp báo cáo cho các cơ quan Thống kê và cơ quan Cấp phép đầu tư.
  • Cung ứng chức danh Chief Accountant (Kế toán trưởng): Chỉ định nhân sự có đầy đủ chứng chỉ hành nghề hợp pháp do Bộ Tài chính cấp để ký duyệt trên các văn bản tài chính chính thức và làm việc trực tiếp với các cơ quan quản lý nhà nước.

Toàn bộ hệ thống giải pháp trên được tích hợp đồng bộ, hỗ trợ vận hành remote thông minh và áp dụng cơ chế báo cáo song ngữ chuyên nghiệp, mang lại nền tảng vận hành vững chắc cho dịch vụ kế toán cho công ty nước ngoài.

dich-vu-ke-toan-cho-cong-ty-nuoc-ngoai-giai-phap-toan-dien-tu-vina-tpt

2. 4 tiêu chí quan trọng khi chọn dịch vụ kế toán cho công ty nước ngoài

Việc ủy thác hệ thống huyết mạch tài chính cho một đơn vị thứ ba luôn đòi hỏi những tiêu chuẩn sàng lọc khắt khe. Khi lựa chọn dịch vụ kế toán cho công ty nước ngoài, doanh nghiệp nên đánh giá dựa trên 4 trụ cột tiêu chí sau:

Kinh nghiệm và năng lực chuyên sâu với khối FDI

Một đơn vị kế toán thông thường không thể xử lý tốt các hồ sơ của công ty ngoại. Nhà cung cấp được chọn phải sở hữu thâm niên thực chiến phong phú với các mô hình văn phòng đại diện, công ty 100% vốn nước ngoài hoặc liên doanh. Họ cần thấu hiểu sâu sắc sự khác biệt trong tư duy quản trị phương Tây/Đông Á và am hiểu tường tận các quy định về quản lý ngoại hối, chuyển lợi nhuận về nước để đưa ra các tư vấn tối ưu chi phí hợp pháp.

Quy trình làm việc số hóa và rõ ràng

Sự minh bạch và tiện lợi là yếu tố sống còn trong phối hợp làm việc từ xa. Hãy ưu tiên các đối tác áp dụng quy trình làm việc trên nền tảng điện toán đám mây (Cloud). Doanh nghiệp của quý vị chỉ cần scan và cập nhật chứng từ lên hệ thống chung, toàn bộ tiến trình ghi sổ, lập tờ khai và nộp thuế sẽ được tự động hóa xử lý và cập nhật tiến độ theo thời gian thực.

Tính minh bạch về chi phí và các cam kết SLA

Hợp đồng dịch vụ thương mại cần phải bóc tách rõ ràng phạm vi công việc, định mức chi phí cố định hàng tháng và loại bỏ hoàn toàn các khoản phụ phí ẩn mơ hồ. Đặc biệt, các điều khoản về Cam kết mức độ dịch vụ (SLA) phải quy định rõ ràng thời hạn hoàn thành công việc và trách nhiệm đền bù thiệt hại tài chính nếu xảy ra lỗi do bên cung ứng dịch vụ.

Khả năng tư vấn thuế và hệ sinh thái hỗ trợ lâu dài

Hệ thống luật pháp không đứng yên. Một đối tác kế toán chất lượng không chỉ dừng lại ở vai trò nhập liệu thụ động, họ phải là những kiến trúc sư tài chính – có năng lực dự báo rủi ro thuế và tư vấn cấu trúc giao dịch tối ưu. Đồng thời, họ cần sở hữu một hệ sinh thái dịch vụ đa dạng từ tính lương (payroll), bảo hiểm, đến các thủ tục visa, work permit cho chuyên gia nước ngoài để hỗ trợ doanh nghiệp kịp thời trong mọi giai đoạn tăng trưởng.

tham khảo dịch vụ kế toán cho công ty nước ngoài của Vina TPT

3. Từ rủi ro hệ thống đến giải pháp tài chính bền vững cho doanh nghiệp FDI

Một hệ thống sổ sách kế toán “sạch” không đơn thuần là để đối phó với nghĩa vụ hành chính, mà là nền tảng cốt lõi giúp nhà đầu tư bảo vệ dòng vốn và chuyển lợi nhuận về nước hợp pháp. Thực tế cho thấy hơn 85% các khoản phạt truy thu thuế Thu nhập doanh nghiệp hay thuế Nhà thầu bắt nguồn từ lỗ hổng chứng từ ban đầu và sự đứt gãy dữ liệu giải trình trước các đoàn thanh tra, khiến doanh nghiệp chịu tổn thất lớn.

Thay vì xử lý sự vụ thụ động, Vina TPT định hình dịch vụ kế toán cho công ty nước ngoài dựa trên tư duy quản trị rủi ro chủ động. Đội ngũ chuyên gia của chúng tôi đóng vai trò là cố vấn tài chính số hóa – thiết lập hệ thống kiểm soát chéo nghiêm ngặt, cung cấp báo cáo theo biểu mẫu chuẩn quốc tế và đưa ra cảnh báo sớm về thuế. Ủy thác bộ máy kế toán cho Vina TPT chính là giải pháp trang bị “lá chắn” pháp lý vững chắc, giúp quý vị an tâm tập trung 100% nguồn lực vào mục tiêu tăng trưởng thị trường.

Quý vị đang tìm kiếm một giải pháp dịch vụ kế toán cho công ty nước ngoài toàn diện, an toàn và tối ưu hóa chi phí để bảo vệ cho dự án đầu tư của mình tại Việt Nam? Liên hệ Vina TPT ngay hôm nay để nhận một buổi tham vấn chuyên sâu hoàn toàn miễn phí về giải pháp tài chính – thuế phù hợp nhất với mô hình kinh doanh của quý vị.

dich-vu-ke-toan-cho-cong-ty-nuoc-ngoai-giai-phap-toan-dien-tu-vina-tpt

BOOK A FREE CONSULTATION


Cách tính thuế chuyển nhượng cổ phần (chứng khoán) đối với cá nhân – 2026

chuyển-nhượng-cổ-phần-mới-nhất

thuế-chuyển-nhượng-cổ-phần-cách-tinh

Cách tính thuế chuyển nhượng cổ phần đối với cá nhân là một trong những kiến thức pháp lý cốt lõi mà bất kỳ cổ đông nào cũng cần nắm vững trước khi thực hiện giao dịch chuyển giao quyền sở hữu trong công ty cổ phần. Việc hiểu đúng và áp dụng chính xác quy trình tính toán không chỉ giúp cá nhân chủ động kiểm soát nghĩa vụ tài chính mà còn ngăn ngừa tối đa các rủi ro pháp lý nguy hiểm. Trên thực tế, rất nhiều trường hợp do hiểu sai bản chất dòng tiền hoặc kê khai chậm trễ đã dẫn đến việc bị cơ quan Thuế xử phạt hành chính và truy thu tiền chậm nộp rất lớn. Do đó, tuân thủ nghiêm ngặt quy định hiện hành chính là giải pháp an toàn nhất để bảo vệ quyền lợi hợp pháp của cả bên chuyển nhượng và bên nhận chuyển nhượng.

Khi nào cá nhân phải nộp thuế chuyển nhượng cổ phần? 

Nghĩa vụ nộp thuế của cá nhân phát sinh ngay khi giao dịch chuyển nhượng cổ phần được xác lập chính thức, đánh dấu sự thay đổi về quyền sở hữu vốn trong doanh nghiệp. Để quản lý dòng thuế một cách minh bạch, pháp luật hiện hành đã phân định rất rõ ràng phạm vi áp dụng đối với từng loại hình doanh nghiệp:

  • Thời điểm phát sinh nghĩa vụ: Thuế chuyển nhượng cổ phần được tính dựa trên thời điểm thực tế chuyển giao quyền sở hữu cổ phần theo hợp đồng chuyển nhượng , bất kể việc người chuyển nhượng đã nhận đủ tiền hay chưa nhận được tiền thanh toán từ đối tác.
  • Phân biệt giữa Công ty Cổ phần (CTCP) và Công ty TNHH: Theo quy định của Luật Thuế Thu nhập cá nhân (TNCN), hoạt động chuyển nhượng vốn trong công ty cổ phần (bao gồm cả đại chúng và chưa đại chúng) đều được phân loại và quản lý thống nhất dưới danh mục “chuyển nhượng chứng khoán”. Điều này hoàn toàn khác biệt với hoạt động “chuyển nhượng vốn góp” trong công ty TNHH – nơi tiền thuế chỉ phát sinh khi giao dịch có lãi (giá chuyển nhượng cao hơn giá vốn).

Bản chất của quy định áp mức thuế suất cố định 0.1% trên giá chuyển nhượng đối với cổ phần là một cơ chế kiểm soát chặt chẽ từ Nhà nước. Cơ chế này được thiết lập nhằm hạn chế triệt để tình trạng các bên cố tình khai lỗ ảo, hạ thấp giá trị giao dịch hoặc bắt tay nhau làm giả chứng từ mua bán nhằm mục đích trốn thuế, gây thất thu cho ngân sách quốc gia.

Công thức tính thuế chuyển nhượng cổ phần mới nhất 

Tại điểm b khoản 4 Điều 2 Thông tư 111/2013/TT-BTC (được sửa đổi bởi Điều 4 Thông tư 25/2018/TT-BTC) quy định về các khoản thu nhập chịu thuế TNCN như sau:

“4. Thu nhập từ chuyển nhượng vốn

Thu nhập từ chuyển nhượng vốn là khoản thu nhập cá nhân nhận được bao gồm:

…

b. Thu nhập từ chuyển nhượng chứng khoán, bao gồm: thu nhập từ chuyển nhượng cổ phiếu, quyền mua cổ phiếu, trái phiếu, tín phiếu, chứng chỉ quỹ và các loại chứng khoán khác theo quy định tại khoản 1 Điều 6 của Luật chứng khoán. Thu nhập từ chuyển nhượng cổ phiếu của các cá nhân trong công ty cổ phần theo quy định tại khoản 2 Điều 6 của Luật chứng khoán và Điều 120 của Luật doanh nghiệp.”

Ngoài ra, theo quy định tại điểm b khoản 2 Điều 11 Thông tư 111/2013/TT-BTC, được sửa đổi, bổ sung bởi Điều 16 Thông tư 92/2015/TT-BTC, thu nhập từ hoạt động chuyển nhượng chứng khoán của cá nhân thuộc diện chịu thuế thu nhập cá nhân với mức thuế suất 0,1% tính trên giá chuyển nhượng của từng giao dịch.

Căn cứ quy định này, đối với hoạt động chuyển nhượng cổ phần, số thuế thu nhập cá nhân phải nộp được xác định dựa trên tổng giá trị chuyển nhượng của từng lần giao dịch, không phụ thuộc vào việc phát sinh lãi hay lỗ từ chênh lệch giữa giá bán và giá mua.

Do đó, ngay cả trong trường hợp cổ phần được chuyển nhượng bằng đúng giá vốn, cá nhân chuyển nhượng vẫn có nghĩa vụ nộp thuế thu nhập cá nhân với thuế suất 0,1% trên giá trị chuyển nhượng của giao dịch đó.

Ví dụ minh họa thực tế:

Giả sử Ông A sở hữu 10,000 cổ phần của Công ty Cổ phần X (mệnh giá 10,000 VND/cổ phần, tương đương giá vốn 100,000,000 VND). Do nhu cầu luân chuyển dòng vốn, Ông A quyết định chuyển nhượng toàn bộ số cổ phần này cho Bà B.

  • Trường hợp 1 (Chuyển nhượng có lãi): Ông A bán với giá 15,000 VND/cổ phần. Tổng giá chuyển nhượng là 150,000,000 VND.

=> Thuế TNCN phải nộp = 150.000.000 x 0,1% = 150.000 VND

  • Trường hợp 2 (Chuyển nhượng lỗ): Do thị trường khó khăn, Ông A chấp nhận bán cắt lỗ với giá 8,000 VND/cổ phần. Tổng giá chuyển nhượng là 80,000,000 VND. Mặc dù chịu lỗ 20,000,000 VND so với giá vốn ban đầu, Ông A vẫn phải thực hiện nghĩa vụ thuế:

=> Thuế TNCN phải nộp = 80.000.000 x 0,1% = 80.000 VND

thuế-suất-chuyển-nhượng-cổ-phần

Thời hạn nộp hồ sơ khai thuế chuyển nhượng cổ phần 

Việc xác định chính xác thời hạn nộp hồ sơ quyết định trực tiếp đến tính hợp pháp của giao dịch và giúp cá nhân tránh được các khoản phạt chậm nộp không đáng có từ cơ quan Thuế. Theo quy định pháp luật quản lý thuế hiện hành, mốc thời gian kê khai và nộp thuế thu nhập cá nhân đối với hoạt động chuyển nhượng cổ phần được phân chia cụ thể theo từng phương thức giao dịch như sau:

  • Trường hợp cá nhân tự kê khai thuế: Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 (mười) kể từ ngày hợp đồng chuyển nhượng cổ phần có hiệu lực pháp luật.
  • Trường hợp doanh nghiệp nộp thay, khấu trừ thay: Nếu công ty cổ phần thực hiện thủ tục thay đổi danh sách cổ đông mà chưa có chứng từ chứng minh cá nhân chuyển nhượng đã hoàn thành nghĩa vụ thuế, thì doanh nghiệp phải có trách nhiệm khai thuế và nộp thuế thay cho cá nhân. Thời hạn nộp hồ sơ chậm nhất là trước khi làm thủ tục thay đổi thông tin cổ đông trên Sổ đăng ký cổ đông hoặc hệ thống quản lý của cơ quan Đăng ký kinh doanh.

Thời hạn nộp tiền thuế: Ngày cuối cùng của hạn nộp hồ sơ khai thuế cũng chính là hạn chót phải hoàn thành việc nộp tiền thuế vào Ngân sách Nhà nước.

>>>> Tham khảo các bài viết liên quan:

[Cách tính thuế Thu Nhập Cá Nhân năm 2026]

[Thuế TNCN 2026: Điểm mới đáng chú ý cho người lao động]

Dịch vụ tư vấn và kê khai thuế chuyển nhượng cổ phần của Vina TPT

Với kinh nghiệm đồng hành cùng nhiều doanh nghiệp trong các giao dịch chuyển nhượng vốn, Vina TPT cung cấp dịch vụ tư vấn và kê khai thuế trọn gói, hỗ trợ khách hàng từ việc xác định nghĩa vụ thuế đến hoàn thiện thủ tục kê khai theo quy định. Đội ngũ chuyên gia của chúng tôi sẽ giúp quá trình chuyển nhượng được thực hiện thuận lợi, tiết kiệm thời gian và đảm bảo tuân thủ các yêu cầu pháp lý hiện hành.

  • Đảm bảo tuân thủ pháp luật: Rà soát tính hợp pháp của hợp đồng, chứng từ và cam kết tối ưu hóa số thuế phải nộp một cách hợp pháp.
  • Tiết kiệm thời gian và chi phí: Thay mặt khách hàng hoàn thiện toàn bộ hệ thống tờ khai, nộp hồ sơ trực tiếp và làm việc với cơ quan Thuế chủ quản, hạn chế tối đa việc đi lại.
  • Tránh rủi ro phạt hành chính: Theo dõi sát sao dòng thời gian giao dịch để nộp hồ sơ đúng hạn, bảo vệ an toàn tối đa cho dòng vốn của nhà đầu tư.

Hãy liên hệ với đội ngũ chuyên gia của chúng tôi hôm nay bằng cách nhấn vào nút bên dưới để được kiểm tra và review hồ sơ thuế hoàn toàn miễn phí.

ĐẶT LỊCH TƯ VẤN DỊCH VỤ MIỄN PHÍ

TỔNG KẾT

Tóm lại, khi tiến hành chuyển nhượng cổ phần, cá nhân bắt buộc phải ghi nhớ mức thuế suất 0.1% tính trên giá trị chuyển nhượng (không phân biệt giao dịch đó lãi hay lỗ). Điểm mấu chốt thứ hai chính là thời hạn nộp hồ sơ kê khai thuế: Trong vòng 10 ngày kể từ ngày hợp đồng chuyển nhượng cổ phần có hiệu lực (hoặc thời điểm hoàn tất thủ tục chuyển quyền sở hữu trên sổ đăng ký cổ đông), hồ sơ khai thuế phải được nộp lên cơ quan Thuế để tránh bị phạt chậm nộp. Việc chủ động nắm vững các cột mốc và quy tắc tính toán này chính là chìa khóa giúp cá nhân và doanh nghiệp vận hành một cách an toàn, minh bạch và bền vững.

dịch vụ kế toán thuế cho công ty fdi

7 câu hỏi thường gặp về dịch vụ kế toán thuế trọn gói cho công ty FDI

7-cau-hoi-thuong-gap-ve-dich-vu-ke-toan-thue-tron-goi-cho-cong-ty-fdi

7-cau-hoi-thuong-gap-ve-dich-vu-ke-toan-thue-tron-goi-cho-cong-ty-fdi

Là nhà đầu tư nước ngoài, công ty quý vị chắc hẳn đang có rất nhiều thắc mắc về việc thiết lập và vận hành hệ thống tài chính khi mở rộng hoạt động kinh doanh tại Việt Nam. Những câu hỏi mang tính cốt lõi như “Chi phí nhân sự hằng tháng bao nhiêu?”, “Hệ thống có hỗ trợ phê duyệt từ xa hay không?”, cho đến việc “Có được tư vấn khi phát sinh các vấn đề liên quan không?”, luôn là những vấn đề phổ biến mà Vina TPT nhận được định kỳ mỗi tuần từ các đối tác quốc tế. Trong bối cảnh các quy định về sắc thuế hành chính bản địa liên tục thay đổi khắt khe, kết hợp với khoảng cách lớn giữa Chuẩn mực Kế toán Việt Nam (VAS) và hệ thống báo cáo quản trị IFRS của tập đoàn mẹ, doanh nghiệp rất dễ rơi vào trạng thái lo lắng về rủi ro thanh tra hay truy thu tài chính.

Để giải quyết triệt để những trở ngại này, một giải pháp dịch vụ kế toán thuế trọn gói chuyên biệt và toàn diện chính là chìa khóa vàng giúp hóa giải toàn bộ gánh nặng hành chính, bảo vệ tính tuân thủ pháp lý tuyệt đối cho doanh nghiệp. Bài viết này sẽ tổng hợp và giải đáp tường tận 7 câu hỏi thường gặp nhất về hệ thống vận hành kế toán, thuế và nhân sự bảo hiểm, giúp ban lãnh đạo có được góc nhìn sâu sắc để đưa ra quyết định quản trị tối ưu nhất cho dòng vốn đầu tư của mình.

Giải đáp 7 câu hỏi thường gặp về dịch vụ kế toán thuế trọn gói cho doanh nghiệp FDI tại Việt Nam

1. Dịch vụ kế toán thuế trọn gói thường bao gồm những hạng mục công việc cụ thể gì?

Nhiều nhà đầu tư thường lầm tưởng dịch vụ kế toán thuế trọn gói chỉ thực hiện nghiệp vụ nhập liệu sổ sách đơn thuần. Trên thực tế, gói giải pháp chiến lược gánh vác toàn bộ trách nhiệm và vai trò của một phòng tài chính thu nhỏ. Hệ thống công việc được phân định rõ ràng thành hai mạch nghiệp vụ chính: thứ nhất là kế toán và thuế (ghi sổ theo VAS, lập tờ khai các sắc thuế GTGT, TNDN, TNCN, thuế nhà thầu FCT, lập báo cáo tài chính năm); thứ hai là tích hợp sâu công tác tính lương (Payroll), làm phiếu lương bảo mật và xử lý hồ sơ bảo hiểm xã hội (BHXH) định kỳ.

Ví dụ thực tế: Một doanh nghiệp có vốn đầu tư nước ngoài hoạt động trong ngành phần mềm tại TP.HCM khi sử dụng dịch vụ kế toán thuế FDI của chúng tôi chỉ cần gửi file dữ liệu chấm công thô thông qua hệ thống online vào cuối tháng. Toàn bộ quy trình tính toán tiền lương phức tạp, trích nộp thuế TNCN, đóng bảo hiểm bắt buộc và tự động hạch toán chi phí nhân công vào sổ sách kế toán sẽ được Vina TPT xử lý khép kín, chuẩn xác mà không cần doanh nghiệp phải điều phối nhiều đầu mối rời rạc.

2. Chi phí áp dụng kế toán thuế trọn gói cho FDI được tính toán như thế nào?

Mức phí của dịch vụ kế toán thuế trọn gói được thiết kế linh hoạt, tối ưu hóa dựa trên khối lượng chứng từ thực tế, quy mô lao động sử dụng và đặc thù ngành nghề kinh doanh của từng pháp nhân. Đối với phân khúc văn phòng đại diện hoặc doanh nghiệp quy mô nhỏ dưới 10 nhân sự, chi phí thường dao động trong khoảng từ 4-9 triệu đồng/tháng. Đối với các doanh nghiệp trung bình sở hữu từ 10-50 lao động, ngân sách vận hành thường nằm trong khoảng từ 15-28 triệu đồng/tháng. 

3. Vina TPT có hỗ trợ tư vấn kế toán và thuế cho doanh nghiệp không?

Hoàn toàn có. Vina TPT luôn chủ động đồng hành và hỗ trợ giải đáp các vướng mắc của doanh nghiệp trong suốt quá trình thực hiện dịch vụ.

  • Đối với các nghiệp vụ và vấn đề tư vấn cơ bản: Các nội dung liên quan trực tiếp đến hệ thống sổ sách kế toán hiện tại và các sắc thuế thuộc phạm vi gói dịch vụ được chúng tôi đảm nhận sẽ được hỗ trợ hoàn toàn miễn phí. Quý khách hàng chỉ cần gửi thông tin yêu cầu qua Email, đội ngũ chuyên viên của Vina TPT sẽ nghiên cứu và phản hồi chi tiết trong vòng 2 – 3 ngày làm việc.
  • Đối với các nghiệp vụ chuyên sâu hoặc nằm ngoài phạm vi hợp đồng: Gồm các case-study phức tạp như hoàn thuế GTGT, tái cấu trúc doanh nghiệp, rà soát giao dịch liên kết chuyên sâu, hoặc lập phương án tối ưu thuế vĩ mô… Vina TPT luôn có đội ngũ chuyên gia giàu kinh nghiệm sẵn sàng tham gia giải quyết với mức phí tư vấn đặc biệt ưu đãi dành riêng cho những khách hàng đang sử dụng dịch vụ củ.

4. Quy trình chuyển đổi dịch vụ kế toán thuế trọn gói của Vina TPT diễn ra thế nào?

Nhiều ban điều hành thường e ngại việc chuyển đổi dịch vụ kế toán thuế trọn gói vào giữa năm tài chính hoặc chuyển giao nhân sự nội bộ sang đơn vị cung cấp dịch vụ kế toán thuế mới vào thời điểm giữa năm tài chính sẽ gây ra sự gián đoạn vận hành hoặc làm thất lạc các chứng từ quan trọng. Tại Vina TPT, quy trình chuyển giao dữ liệu được chuẩn hóa cực kỳ tinh gọn trong vòng 7 đến 10 ngày làm việc thông qua 4 bước nghiêm ngặt: tiếp nhận toàn bộ hệ thống sổ sách cũ, tiến hành rà soát đối chiếu số liệu tồn đọng, thiết lập hệ thống lưu trữ Cloud mới và chính thức kích hoạt vận hành. 

khám phá dịch vụ kế toán thuế trọn gói

5. Đơn vị cung cấp dịch vụ kế toán thuế của Vina TPT có hỗ trợ làm việc với cơ quan chức năng không?

Có, và đây là một trong những giá trị quan trọng mà dịch vụ kế toán thuế trọn gói của Vina TPT mang lại. Chúng tôi tuyệt đối không bỏ mặc doanh nghiệp sau khi hoàn thành việc nộp báo cáo. Khi cơ quan chức năng yêu cầu giải trình số liệu, Vina TPT với tư cách là đơn vị chuyên trách sẽ trực tiếp đứng ra sắp xếp hệ thống chứng từ, trao đổi trực tiếp với cán bộ chức năng để bảo vệ quyền lợi hợp pháp cao nhất cho doanh nghiệp. Xin lưu ý, với các nội dung thanh tra liên quan đến năm tài chính Vina TPT ko trực tiếp phục trách, chúng tôi sẽ cần xem xét chi phí dịch vụ tùy theo khối lượng giao dịch

6. Thời gian hoàn tất sổ sách kế toán hằng tháng của Vina TPT?

Thông thường, quy trình xử lý số liệu và hoàn thiện sổ sách sẽ được hoàn tất trong vòng từ 5 đến 7 ngày làm việc.

Thời gian này được tính kể từ thời điểm quý khách hàng hoàn thành việc gửi toàn bộ tài liệu, chứng từ cũng như hóa đơn phát sinh trong tháng cho Vina TPT. Ngay sau khi tiếp nhận đủ dữ liệu đầu vào, đội ngũ chuyên viên của chúng tôi sẽ lập tức tiến hành phân loại, hạch toán, kiểm tra tính hợp lệ và hoàn chỉnh hệ thống sổ sách theo đúng tiến độ đã cam kết, giúp doanh nghiệp luôn chủ động nắm bắt dòng tiền và số liệu kịp thời.

7. Tại sao các doanh nghiệp nước ngoài nên lựa chọn Vina TPT thay vì các đơn vị khác trên thị trường?

Sự khác biệt của Vina TPT nằm ở năng lực chuyên môn, cẩn trọng kết hợp cùng tư duy dịch vụ chuẩn quốc tế. Với hơn 20 năm thực chiến chuyên sâu trong phân khúc đầu tư nước ngoài, chúng tôi sở hữu cơ chế kiểm soát chất lượng 3 cấp độ nội bộ nghiêm ngặt trước khi xuất bản bất kỳ số liệu nào. Mọi hệ thống báo cáo đều sử dụng ngôn ngữ song ngữ chuyên nghiệp, đi kèm những tư vấn chủ động về rủi ro chuyển giá, giao dịch liên kết và cấu trúc chi phí hợp lý, giúp doanh nghiệp luôn đi trước các rủi ro pháp lý một bước.

Những lợi ích thực tế khi doanh nghiệp FDI sử dụng dịch vụ kế toán thuế trọn gói

Khi sử dụng dịch vụ kế toán thuế trọn gói kết hợp tính lương của Vina TPT, doanh nghiệp FDI sẽ nhận được nhiều giá trị chiến lược và nhân sự cho mô hình dịch vụ kế toán thuế trọn gói kết hợp tính lương của Vina TPT, doanh nghiệp FDI sẽ ngay lập tức nhận được những giá trị chiến lược vượt trội giúp tinh gọn bộ máy hành chính và triệt tiêu hoàn toàn các rủi ro phạt phạt vi phạm:

  • Tối ưu hóa nguồn lực tài chính: Giảm thiểu từ 20% đến 30% chi phí liên quan đến tuyển dụng, đào tạo, trả lương và duy trì chỗ ngồi cho một phòng kế toán nội bộ cồng kềnh.
  • Đảm bảo tính tuân thủ pháp lý tuyệt đối: Loại bỏ nguy cơ chậm trễ hoặc sai sót trong việc nộp tờ khai thuế, trích nộp tiền bảo hiểm xã hội, từ đó bảo vệ uy tín của doanh nghiệp trước các cơ quan quản lý.
  • Đồng bộ hóa dữ liệu tài chính toàn cầu: Hệ thống báo cáo quản trị được may đo theo đúng biểu mẫu song ngữ chuẩn mực, giúp công ty mẹ dễ dàng nắm bắt sức khỏe tài chính của công ty con tại Việt Nam để đưa ra các quyết định đầu tư tiếp theo.

7-cau-hoi-thuong-gap-ve-dich-vu-ke-toan-thue-tron-goi-cho-cong-ty-fdi

3.Tại sao nhiều tập đoàn đa quốc gia chọn Vina TPT làm đối tác cung cấp dịch vụ kế toán thuế trọn gói?

Với bề dày hơn 20 năm đồng hành cùng dòng vốn đầu tư nước ngoài tại thị trường Việt Nam, Vina TPT thấu hiểu sâu sắc những rào cản về ngôn ngữ, sự khác biệt trong văn hóa quản trị và các vướng mắc pháp lý đặc thù mà nhà đầu tư phải đối mặt. Điểm mạnh vượt trội của chúng tôi là mang đến giải pháp liên thông hoàn hảo, tích hợp đồng thời cả ba trụ cột: kế toán, thuế và quản trị payroll nhân sự.

Sự tỉ mỉ trong khâu kiểm soát dữ liệu, năng lực xử lý trọn gói các thủ tục bổ trợ phức tạp cho người lao động nước ngoài (như Giấy phép lao động, Visa, Thẻ tạm trú) cùng tốc độ phản hồi thông tin nhanh chóng chính là lý do giúp Vina TPT trở thành điểm tựa vững chắc cho hàng trăm tập đoàn quốc tế – đặc biệt là các doanh nghiệp đến từ Nhật Bản và châu Âu luôn đòi hỏi những tiêu chuẩn vận hành khắt khe nhất. Lựa chọn giải pháp kế toán thuế trọn gói cho FDI của chúng tôi là lời cam kết bền vững cho sự phát triển an toàn của quý vị.

Sử dụng dịch vụ kế toán thuế trọn gói là một bước đi chiến lược thông minh giúp các doanh nghiệp FDI tối ưu hóa nguồn lực, thiết lập hệ thống tài chính minh bạch và tạo đà phát triển bền vững tại thị trường Việt Nam.

Nếu công ty quý vị còn bất kỳ thắc mắc nào khác về chính sách thuế, bảo hiểm bắt buộc hoặc muốn nhận một phương án may đo chi phí riêng cho quy mô doanh nghiệp của mình, hãy liên hệ với Vina TPT ngay hôm nay để nhận một buổi tham vấn ban đầu hoàn toàn miễn phí từ các chuyên gia tài chính hàng đầu của chúng tôi.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Công ty FDI tiết kiệm 30% chi phí nhờ dịch vụ kế toán thuế trọn gói của Vina TPT

cong-ty-fdi-tiet-kiem-30-chi-phi-nho-dich-vu-ke-toan-thue-tron-goi-cua-vina-tpt

cong-ty-fdi-tiet-kiem-30-chi-phi-nho-dich-vu-ke-toan-thue-tron-goi-cua-vina-tpt

Công ty X – một doanh nghiệp FDI đến từ Đức hoạt động trong lĩnh vực thương mại xuất nhập khẩu – là điển hình cho nhiều nhà đầu tư nước ngoài khi mới đặt chân đến Việt Nam. Với quy mô ban đầu khoảng 10 nhân sự, trong đó bao gồm cả 2 chuyên gia nước ngoài, doanh nghiệp đã vấp phải rất nhiều rào cản hành chính phức tạp trong việc thiết lập hệ thống nhân sự, tiền lương và hệ thống kế toán thuế ngay từ những tháng đầu vận hành. Sự bất đồng ngôn ngữ cùng tính chất liên tục thay đổi của các thông tư, nghị định địa phương đã đặt ban điều hành vào một bài toán quản trị vô cùng nan giải.

Tuy nhiên, bước ngoặt chiến lược đã xảy ra sau khi doanh nghiệp quyết định ủy thác toàn bộ trách nhiệm tài chính cho Vina TPT. Sau 6 tháng đồng hành và áp dụng giải pháp dịch vụ kế toán thuế trọn gói, Công ty X không chỉ tối ưu hóa được 30% tổng chi phí vận hành bộ máy, mà còn gỡ bỏ gần như hoàn toàn các rủi ro pháp lý để tập trung 100% nguồn lực vào mục tiêu cốt lõi là mở rộng thị trường. Bài viết dưới đây sẽ tái hiện chi tiết hành trình chuyển đổi từ trạng thái khủng hoảng tuân thủ đến vận hành suôn sẻ, mang lại những bài học đắt giá cho các nhà đầu tư quốc tế tại Việt Nam.

1. Những khó khăn khi tự quản lý hệ thống kế toán thuế của doanh nghiệp FDI

Khi mới thành lập pháp nhân tại Việt Nam, ban lãnh đạo Công ty X đã lựa chọn phương án xây dựng một đội ngũ nội bộ với kỳ vọng cao về tính chủ động, đa nhiệm và khả năng kiểm soát chặt chẽ số liệu. Tuy nhiên, thực tế vận hành nhanh chóng chứng minh đây là một quyết định chưa tối ưu, đẩy doanh nghiệp vào chuỗi áp lực kép về cả chi phí lẫn rủi ro tuân thủ pháp lý. Với quy mô nhân sự khiêm tốn chỉ dưới 10 người, khối lượng chứng từ thực tế hằng tháng không quá lớn nhưng tính chất của công tác kế toán thuế lại đòi hỏi tính chuyên môn cực kỳ khắt khe.

Do ngân sách giới hạn, doanh nghiệp ban đầu chỉ tuyển dụng các nhân sự kế toán thuế có ít năm kinh nghiệm. Hệ quả là đội ngũ này liên tục lúng túng trước các quy định phức tạp về hóa đơn, kê khai thuế, báo cáo tài chính và báo cáo lao động. Nghiêm trọng hơn, các sai sót mang tính hệ thống bắt đầu xuất hiện trong công tác kê khai thuế giá trị gia tăng (VAT), thuế thu nhập doanh nghiệp (CIT) tạm tính và trích nộp bảo hiểm xã hội. Khi công ty cố gắng sửa sai bằng cách tìm kiếm những nhân sự dày dạn kinh nghiệm hơn, họ lại đối mặt với thực trạng chi phí lương, thưởng và phúc lợi cho một kế toán tổng hợp cấp cao quá vượt trội so với hiệu suất và khối lượng công việc thực tế của một văn phòng mới.

Song song đó, việc phải đồng thời tuân thủ các quy định về Luật Lao động, BHXH và quyết toán thuế thu nhập cá nhân (PIT) cho cả nhân sự bản địa lẫn các chuyên gia nước ngoài (Expats) đòi hỏi sự am hiểu sâu sắc về luật pháp quốc tế. Ban điều hành người Đức đã phải tiêu tốn quá nhiều thời gian quý báu chỉ để theo dõi, kiểm tra chéo sổ sách và luôn trong trạng thái lo lắng về rủi ro bị xử phạt chậm nộp tờ khai hoặc sai lệch báo cáo tài chính. Kết quả thu về là một bộ máy cồng kềnh, chi phí vận hành cao nhưng tính an toàn pháp lý lại không được đảm bảo.

2. Quá trình triển khai giải pháp kế toán thuế cùng Vina TPT

Nhận thấy những lỗ hổng nguy hiểm trong hệ thống vận hành cũ, ban giám đốc Công ty X đã tiến hành khảo sát thị trường và quyết định lựa chọn giải pháp kế toán thuế FDI chuyên sâu do Vina TPT cung cấp. Chúng tôi đã ngay lập tức tái cấu trúc lại toàn bộ quy trình bằng một gói giải pháp tích hợp toàn diện, được thiết kế linh hoạt để co giãn chính xác theo quy mô và lộ trình phát triển thực tế của doanh nghiệp.

Toàn bộ đội ngũ chuyên viên trực tiếp xử lý hồ sơ tại Vina TPT đều sở hữu các chứng chỉ hành nghề danh giá bao gồm CPA (Chứng chỉ Kiểm toán viên), chứng chỉ Luật sư chuyên nghiệp, cùng các bằng cấp chuyên môn cao cấp về tài chính. Mọi dữ liệu của quý khách hàng trước khi xuất bản đều phải trải qua cơ chế kiểm soát chất lượng 3 cấp độ nội bộ nghiêm ngặt (Chuyên viên thực hiện, Kiểm soát viên rà soát và Giám đốc nghiệp vụ phê duyệt tối cao). Đi kèm với đó là hệ thống công nghệ bảo mật dữ liệu hiện đại, mang lại sự minh bạch tuyệt đối qua hệ thống dashboard thời gian thực.

Tìm hiểu chi tiết về năng lực và hồ sơ kinh nghiệm của đội ngũ chuyên gia Vina TPT

Trong phân hệ thực thi, Vina TPT chịu trách nhiệm toàn bộ công tác kế toán thuế và ghi sổ theo chuẩn VAS, đồng thời thực hiện đối chiếu số liệu chặt chẽ để sẵn sàng tích hợp với hệ thống báo cáo IFRS khi cần. Tất cả các nghĩa vụ phát sinh liên quan đến thuế VAT, CIT, PIT và thuế nhà thầu nước ngoài (FCT) đều được kê khai điện tử chính xác tuyệt đối.

Bên cạnh đó, mạch công việc về tính lương, xuất phiếu lương bảo mật và hoàn thiện hồ sơ bảo hiểm bắt buộc hằng tháng cho toàn bộ nhân viên bản địa cùng các chuyên gia nước ngoài được xử lý khép kín. Đặc biệt, hệ thống vận hành áp dụng cơ chế số hóa 100%, cho phép các giám đốc tại Đức có thể kiểm duyệt dữ liệu từ xa mà không cần có mặt vật lý tại Việt Nam. Vina TPT cũng thay mặt doanh nghiệp chịu trách nhiệm pháp lý cao nhất, trực tiếp đứng ra làm việc và giải trình trước các cơ quan Thuế và cơ quan BHXH sở tại.

3. Những thay đổi của công ty X sau 12 tháng hợp tác

Sau tròn 1 năm tin tưởng ủy thác hệ thống quản trị tài chính cho Vina TPT, Công ty X đã gặt hái được những chỉ số tăng trưởng và ổn định vô cùng ấn tượng. Những con số thực tế dưới đây là minh chứng rõ nét cho thấy sự thay đổi toàn diện về mặt chất lượng vận hành:

  • Tối ưu hóa mạnh mẽ bài toán chi phí: Doanh nghiệp ghi nhận tiết kiệm được tới 30% tổng ngân sách dành cho công tác kế toán thuế và nhân sự so với việc duy trì mô hình phòng ban nội bộ trước đây. Toàn bộ các chi phí ẩn như tuyển dụng, đào tạo, mua sắm trang thiết bị văn phòng hay bản quyền phần mềm đều được triệt tiêu hoàn toàn.
  • Đạt tỷ lệ tuân thủ pháp lý gần như tuyệt đối: Dưới sự kiểm soát chặt chẽ của các chuyên gia sở hữu chứng chỉ CPA và ACCA, công ty không còn phát sinh bất kỳ một trường hợp chậm nộp tờ khai hay sai sót số liệu nào, khép lại hoàn toàn nỗi lo về các khoản phạt hành chính từ cơ quan quản lý.
  • Minh bạch hóa hệ thống báo cáo tài chính toàn cầu: Hệ thống sổ sách kế toán được xuất bản đúng hạn dưới dạng song ngữ Anh – Việt chuyên nghiệp. Các số liệu được cấu trúc mạch lạc, chuẩn xác, giúp nhà đầu tư dễ dàng theo dõi sức khỏe tài chính và kiểm soát dòng tiền đầu tư một cách tường tận.
  • Giải phóng tối đa nguồn lực cho nhân sự nội bộ: Quy trình vận hành số hóa tinh gọn giúp giảm tải đến 30% áp lực hành chính cho nhân sự nội bộ. Thời gian lập bảng lương, trích nộp bảo hiểm được rút ngắn tối đa, tạo điều kiện cho bộ máy tập trung hoàn toàn vào công tác chăm sóc khách hàng và thúc đẩy doanh số xuất nhập khẩu.
  • Giảm bớt gánh nặng tâm lý cho ban lãnh đạo, tập trung phát triển doanh nghiệp: Ban điều hành và các nhà đầu tư nước ngoài hoàn toàn cởi bỏ được gánh nặng tâm lý về sự khác biệt luật pháp bản địa, tự tin dồn toàn bộ tâm trí và nguồn lực kinh tế để mở rộng quy mô kinh doanh tại thị trường Việt Nam.

Đối với các nhà đầu tư nước ngoài, tối ưu hóa chi phí là một chiến lược kinh doanh quan trọng, nhưng điều giữ chân họ gắn bó lâu dài với dịch vụ kế toán thuế của Vina TPT chính là sự đảm bảo và an tâm tuyệt đối trong suốt quá trình giao thương tại Việt Nam.

Việc sở hữu một đối tác chiến lược tại địa phương, am hiểu sâu sắc các quy định pháp luật đặc thù và luôn phản ứng nhanh nhạy trước các thay đổi chính sách chính là bệ phóng vững chắc nhất, hỗ trợ doanh nghiệp FDI tự tin thực hiện những bước tiến dài hơn trên hành trình chinh phục thị trường.

Tham khảo dịch vụ kế toán ghi sổ

cong-ty-fdi-tiet-kiem-30-chi-phi-nho-dich-vu-ke-toan-thue-tron-goi-cua-vina-tpt

4. Lời khuyên dành cho các doanh nghiệp FDI mới tại Việt Nam

Sự thành công mang tính bước ngoặt của Công ty X đã để lại nhiều bài học quản trị sâu sắc và thực tế cho các cộng đồng doanh nghiệp có vốn đầu tư nước ngoài khi tham gia vào thị trường Việt Nam:

  • Tư duy linh hoạt trong quản trị định phí: Việc lựa chọn một giải pháp dịch vụ kế toán thuế trọn gói có khả năng co giãn linh hoạt theo từng giai đoạn phát triển chính là chìa khóa giúp doanh nghiệp tối ưu hóa chi phí. Thay vì cố định một khoản ngân sách lớn cho bộ máy nhân sự nội bộ khi quy mô kinh doanh chưa ổn định, việc thuê ngoài giúp chuyển đổi định phí thành biến phí một cách thông minh.
  • Đặt tính tuân thủ pháp lý làm nền tảng an tâm: Đối với các nhà đầu tư quốc tế, hơn cả việc tối ưu hóa chi phí, sự đảm bảo tuyệt đối về tính tuân thủ pháp luật tại nước sở tại mới là yếu tố cốt lõi. một hệ thống kế toán thuế và tài chính chuẩn chỉnh ngay từ đầu sẽ giúp quý vị cởi bỏ được hoàn toàn gánh nặng tâm lý về sự khác biệt luật pháp bản địa, từ đó an tâm dồn trọn vẹn tâm trí và nguồn lực kinh tế để mở rộng thị phần.
  • Lựa chọn đối tác có năng lực chuyên sâu: Thị trường Việt Nam có những đặc thù rất riêng về chính sách ưu đãi thuế, kiểm soát giao dịch liên kết và thủ tục lao động nước ngoài. Việc hợp tác với một đơn vị am hiểu sâu sắc về khối FDI sở hữu đội ngũ chuyên gia có đầy đủ chứng chỉ CPA, ACCA và Luật sư sẽ giúp doanh nghiệp xây dựng được một lá chắn pháp lý kiên cố ngay từ đầu.
  • Ưu tiên giải pháp trọn gói ngay từ ngày đầu thành lập: Các công ty FDI mới gia nhập thị trường nên cân nhắc sử dụng một hệ sinh thái dịch vụ tích hợp đồng bộ thay vì xé lẻ các đầu mối công việc. Sự liên thông giữa kế toán, thuế, tính lương và bảo hiểm xã hội sẽ triệt tiêu hoàn toàn tình trạng đứt gãy thông tin, tiết kiệm tối đa thời gian và chi phí cơ hội cho nhà đầu tư.

Hành trình lội ngược dòng từ những khó khăn bủa vây trong công tác tuân thủ đến trạng thái vận hành suôn sẻ, tối ưu của Công ty X là một minh chứng khách quan nhất cho giá trị chiến lược của một giải pháp kế toán thuế chuyên nghiệp. Vina TPT tự hào không chỉ đóng vai trò là một đơn vị thực thi sự vụ đơn thuần, mà luôn định vị mình là người bạn đồng hành chiến lược, một điểm tựa vững chắc bảo vệ an toàn cho dòng vốn đầu tư và sự thịnh vượng bền vững của các doanh nghiệp FDI tại thị trường Việt Nam.

Quý doanh nghiệp đang gặp phải những vướng mắc tương tự về hệ thống tài chính, nhân sự hay chính sách thuế bản địa? Hãy liên hệ với Vina TPT ngay hôm nay để nhận một buổi tham vấn chuyên sâu hoàn toàn miễn phí, từ đó thiết kế riêng một gói dịch vụ tối ưu nhất cho doanh nghiệp của mình.

cong-ty-fdi-tiet-kiem-30-chi-phi-nho-dich-vu-ke-toan-thue-tron-goi-cua-vina-tpt

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ