7 ĐIỂM DOANH NGHIỆP CẦN RÀ SOÁT ĐỂ TUÂN THỦ LAO ĐỘNG VÀ BẢO HIỂM

Tuân thủ lao động và bảo hiểm xã hội Các khía cạnh về việc tuân thủ lao động tại Việt Nam: Hợp đồng lao động, hồ sơ tiền lương và giấy phép lao động là những phần trong hoạt động hằng ngày của doanh nghiệp. Sai sót ở các nội dung này có thể dẫn đến xử phạt hành chính và nghĩa vụ thanh toán các khoản còn nợ người lao động. Nghị định 283/2026/ND-CP, có hiệu lực từ ngày 10/09/2026, quy định việc xử phạt vi phạm hành chính trong lĩnh vực lao động và bảo hiểm xã hội.

Vì vậy, doanh nghiệp tại Việt Nam cần rà soát các hoạt động nhân sự thường ngày, từ hợp đồng lao động, tiền lương đến giấy phép lao động và hồ sơ quản lý lao động. Dưới đây là bảy nội dung người sử dụng lao động cần đặc biệt lưu ý.

1. Hợp đồng lao động

Người sử dụng lao động có thể bị xử phạt nếu không giao kết hợp đồng lao động bằng văn bản khi pháp luật yêu cầu, giao kết không đúng loại hợp đồng hoặc thiếu các nội dung chủ yếu. Việc giữ bản chính giấy tờ tùy thân, văn bằng hoặc chứng chỉ của người lao động, cũng như yêu cầu người lao động đặt cọc hoặc dùng tài sản khác để bảo đảm thực hiện hợp đồng, cũng được xác định là hành vi vi phạm.

Theo tài liệu được cung cấp, mức phạt đối với các vi phạm về hình thức, loại hoặc nội dung hợp đồng lao động là từ 2 triệu đến 25 triệu đồng, tùy theo số lượng người lao động bị ảnh hưởng. Hành vi giữ giấy tờ bản chính hoặc yêu cầu đặt cọc có thể bị phạt từ 20 triệu đến 25 triệu đồng.

Cơ sở pháp lý: Điều 15 Nghị định 283/2026/ND-CP.

2. Thỏa thuận thử việc

Doanh nghiệp cần kiểm tra số lần áp dụng thử việc đối với một công việc, thời gian thử việc và mức lương trả cho người lao động. Theo tài liệu, không được yêu cầu thử việc quá một lần đối với cùng một công việc; thời gian thử việc không được vượt quá thời hạn luật định; và tiền lương thử việc phải bằng ít nhất 85% mức lương của công việc đó.

Người sử dụng lao động cũng phải thông báo kết quả thử việc và giao kết hợp đồng lao động khi người lao động đạt yêu cầu trong các trường hợp pháp luật quy định. Một số hành vi vi phạm có mức phạt từ 500.000 đồng đến 1 triệu đồng. Yêu cầu thử việc quá một lần, kéo dài thời gian thử việc quá mức cho phép hoặc trả lương thử việc không đúng quy định có thể bị phạt từ 2 triệu đến 5 triệu đồng. Người sử dụng lao động còn có thể phải trả đủ tiền lương còn thiếu hoặc giao kết hợp đồng lao động.

Cơ sở pháp lý: Điều 16 Nghị định 283/2026/ND-CP.

3.Tuân thủ quy định về tiền lương và bảng lương

Việc tuân thủ quy định về tiền lương không chỉ dừng ở tính lương hằng tháng. Theo tài liệu được cung cấp, doanh nghiệp có thể bị phạt từ 5 triệu đến 10 triệu đồng đối với một số vi phạm liên quan đến thang lương, bảng lương, định mức lao động hoặc quy chế thưởng. Các hành vi này bao gồm không xây dựng hoặc công khai những nội dung trên; không tham khảo ý kiến tổ chức đại diện người lao động tại cơ sở khi được yêu cầu; cung cấp bảng kê trả lương không đúng quy định; hoặc không bảo đảm trả lương bình đẳng cho công việc có giá trị như nhau.

Các vi phạm khác bao gồm trả chậm hoặc trả thiếu tiền lương theo hợp đồng, tiền làm thêm giờ, tiền làm việc ban đêm hoặc tiền lương ngừng việc. Tài liệu cũng liệt kê các hành vi khấu trừ lương không đúng quy định, không thanh toán tiền cho những ngày nghỉ hằng năm chưa sử dụng khi chấm dứt việc làm, và vi phạm về tiền lương trong thời gian tạm thời chuyển người lao động làm công việc khác hoặc tạm đình chỉ công việc. Mức phạt được nêu phụ thuộc vào số lượng người lao động bị ảnh hưởng:


Số người lao động bị ảnh hưởng Mức phạt
1–10 5–10 triệu đồng
11–50 10–20 triệu đồng
51–100 20–30 triệu đồng
101–300 30–40 triệu đồng
Từ 301 người trở lên 40–50 triệu đồng

Hành vi trả lương thấp hơn mức lương tối thiểu do Chính phủ quy định có các khung phạt riêng được nêu trong tài liệu: 20–30 triệu đồng đối với 1–10 người lao động bị ảnh hưởng; 30–50 triệu đồng đối với 11–50 người; và 50–75 triệu đồng đối với từ 51 người trở lên.

Tài liệu cũng đề cập đến người lao động không thuộc diện tham gia bảo hiểm xã hội, bảo hiểm y tế và bảo hiểm thất nghiệp bắt buộc. Người sử dụng lao động phải trả thêm cùng kỳ trả lương một khoản tương đương với mức đóng bảo hiểm thuộc trách nhiệm của mình. Không trả hoặc trả thiếu khoản này có thể bị phạt từ 3 triệu đến 20 triệu đồng, tùy theo số lượng người lao động bị ảnh hưởng.

Tùy hành vi vi phạm, doanh nghiệp có thể phải trả đủ tiền lương còn thiếu hoặc trả chậm cùng khoản lãi phát sinh, hoặc thanh toán khoản tiền tương đương mức đóng bảo hiểm còn thiếu cùng khoản lãi.

Cơ sở pháp lý: Điều 23 Nghị định 283/2026/ND-CP.

4. Thực hiện hợp đồng và tạm thời chuyển người lao động làm công việc khác

Khi bố trí người lao động làm công việc khác, doanh nghiệp cần rà soát việc thông báo, lý do và thời hạn chuyển công việc, cũng như trường hợp cần có sự đồng ý của người lao động. Tài liệu được cung cấp cũng lưu ý rủi ro khi bố trí địa điểm làm việc khác với hợp đồng hoặc không nhận người lao động trở lại làm việc sau thời gian tạm hoãn thực hiện hợp đồng.

Một số hành vi vi phạm có thể bị phạt từ 1 triệu đến 7 triệu đồng. Tài liệu nêu các khung phạt cao hơn đối với hành vi quấy rối tình dục tại nơi làm việc chưa đến mức truy cứu trách nhiệm hình sự (15–30 triệu đồng) và hành vi cưỡng bức hoặc ngược đãi người lao động (50–75 triệu đồng).

Cơ sở pháp lý: Điều 17 Nghị định 283/2026/ND-CP.

5. Chấm dứt quan hệ lao động

Khi quan hệ lao động chấm dứt, người sử dụng lao động cần kiểm tra nghĩa vụ thông báo bằng văn bản, việc hoàn tất các khoản thanh toán và việc bàn giao giấy tờ. Nội dung này bao gồm các quyền lợi của người lao động, trợ cấp thôi việc hoặc trợ cấp mất việc làm nếu áp dụng, thủ tục bảo hiểm xã hội và bảo hiểm thất nghiệp, cũng như việc trả lại giấy tờ hoặc cung cấp hồ sơ liên quan khi được yêu cầu.

Mức phạt được nêu đối với hành vi không thông báo bằng văn bản khi pháp luật yêu cầu là 1–3 triệu đồng. Các vi phạm liên quan đến thanh toán, trợ cấp hoặc giấy tờ sau khi chấm dứt quan hệ lao động có thể bị phạt từ 1 triệu đến 20 triệu đồng, tùy theo số lượng người lao động bị ảnh hưởng.

Cơ sở pháp lý: Điều 18 Nghị định 283/2026/ND-CP.
quyết định chấm dứt hợp đồng lao động

6. Người lao động nước ngoài và giấy phép lao động

Doanh nghiệp sử dụng lao động nước ngoài cần kiểm tra xem từng người có giấy phép lao động còn hiệu lực hoặc văn bản xác nhận miễn giấy phép lao động hay không, đồng thời đối chiếu công việc thực tế với nội dung giấy phép. Doanh nghiệp cũng cần kiểm tra nghĩa vụ thông báo khi người lao động làm việc tại nhiều tỉnh, thành phố và thủ tục nộp lại giấy phép hoặc văn bản xác nhận miễn giấy phép khi được yêu cầu.

Theo tài liệu được cung cấp, người lao động nước ngoài làm việc khi không có giấy phép lao động hoặc văn bản xác nhận miễn giấy phép lao động còn hiệu lực có thể bị phạt từ 15 triệu đến 25 triệu đồng. Đối với người sử dụng lao động sử dụng lao động nước ngoài không có giấy phép hợp lệ, mức phạt được nêu là 30–45 triệu đồng nếu vi phạm liên quan đến 1–10 người; 45–60 triệu đồng đối với 11–20 người; và 60–75 triệu đồng đối với từ 21 người trở lên. Trong một số trường hợp, người lao động nước ngoài còn có thể bị trục xuất khỏi Việt Nam.

Cơ sở pháp lý: Điều 13 Nghị định 283/2026/ND-CP.

7. Hồ sơ và báo cáo lao động

Công tác quản lý lao động bao gồm khai trình việc sử dụng lao động, lập sổ quản lý lao động, báo cáo tình hình biến động lao động, cũng như đăng ký hoặc cập nhật thông tin đăng ký lao động.

Theo tài liệu được cung cấp, các vi phạm liên quan đến khai trình hoặc sổ quản lý lao động có mức phạt khoảng 1 triệu đến 10 triệu đồng. Việc không đăng ký hoặc cập nhật thông tin đăng ký lao động có thể bị phạt 5–10 triệu đồng đối với 1–50 người lao động; 10–15 triệu đồng đối với 51–100 người; và 15–20 triệu đồng đối với từ 101 người trở lên.

Cơ sở pháp lý: Điều 11 và Điều 12 Nghị định 283/2026/ND-CP.

Tải checklist của Vina TPT để rà soát việc tuân thủ của doanh nghiệp đối với bảy nội dung lao động được đề cập trong bài viết.

TẢI VỀ CHECKLIST HỖ TRỢ TUÂN THỦ LAO ĐỘNG VÀ BẢO HIỂM

Vina TPT – Dịch vụ nhân sự và tính lương

Xử phạt hành chính chỉ là một trong những hậu quả có thể phát sinh khi doanh nghiệp chưa tuân thủ đầy đủ quy định. Tùy theo hành vi vi phạm, doanh nghiệp còn có thể phải trả tiền lương hoặc quyền lợi còn thiếu, thanh toán tiền lãi, hoàn thiện hồ sơ hoặc thực hiện các nghĩa vụ chưa hoàn tất. Việc thường xuyên rà soát hợp đồng lao động, hồ sơ tiền lương, hồ sơ bảo hiểm xã hội, giấy phép lao động và báo cáo lao động có thể giúp doanh nghiệp nhận diện những vấn đề cần xử lý.

Vina TPT hỗ trợ doanh nghiệp tại Việt Nam trong các lĩnh vực thành lập doanh nghiệp, kế toán, thuế, nhân sự và tiền lương, cũng như tuân thủ quy định trong hoạt động kinh doanh. Đối với các nội dung được đề cập trong bài viết, dịch vụ nhân sự và tiền lương của chúng tôi hỗ trợ tính lương, quản lý hồ sơ bảo hiểm xã hội, tính và kê khai thuế thu nhập cá nhân, cùng các công việc quản lý lao động liên quan.

Liên hệ Vina TPT để trao đổi về nhu cầu nhân sự, tiền lương và các dịch vụ hỗ trợ khác cho hoạt động của doanh nghiệp tại Việt Nam.
ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Nghị định 283/2026 | 7 điểm doanh nghiệp cần lưu ý về lao động, BHXH và mức phạt từ 10/09/2026

Nghị định 283_2026 - 7 điểm doanh nghiệp cần lưu ý

NGhị định 283_2026 - mức phạt vi phạm bhxh

Nghị định 283/2026/NĐ-CP quy định về xử phạt vi phạm hành chính trong lĩnh vực lao động, bảo hiểm xã hội và người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng. Nghị định được ban hành ngày 15/07/2026 và chính thức có hiệu lực từ ngày 10/09/2026, thay thế Nghị định 12/2022/NĐ-CP.

So với quy định trước đây, Nghị định 283/2026/NĐ-CP có nhiều điểm đáng chú ý liên quan đến chậm đóng, trốn đóng BHXH và BHTN, quản lý dữ liệu người lao động, xử lý vi phạm trên môi trường điện tử và xử lý kỷ luật lao động.

Dưới đây là 7 điểm doanh nghiệp cần rà soát và cập nhật để chủ động tuân thủ các quy định mới.

1. Điều chỉnh quy định xử phạt về chậm đóng, trốn đóng BHXH và BHTN

Một trong những nội dung doanh nghiệp cần đặc biệt lưu ý là các quy định mới về chậm đóng và trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp.

Chậm đóng BHXH bắt buộc

Theo Điều 43 Nghị định 283/2026/NĐ-CP, hành vi chậm đóng BHXH bắt buộc có thể bị xử phạt theo tỷ lệ trên tổng số tiền chậm đóng.

Cụ thể:

  • Cảnh cáo nếu số tiền vi phạm tính tại thời điểm lập biên bản dưới 400.000 đồng.
  • Phạt tiền từ 12% đến 15% tổng số tiền chậm đóng BHXH bắt buộc, nhưng tối đa không quá 75 triệu đồng theo quy định.
  • Doanh nghiệp còn phải đóng đủ số tiền BHXH chậm đóng và nộp khoản tiền bằng 0,03%/ngày tính trên số tiền và thời gian chậm đóng theo quy định.

Trốn đóng BHXH bắt buộc

Đối với hành vi trốn đóng BHXH bắt buộc, mức phạt được quy định từ 18% đến 20% tổng số tiền trốn đóng, với mức tối đa theo quy định.

Nghị định cũng quy định riêng đối với trường hợp người sử dụng lao động không đăng ký hoặc đăng ký không đầy đủ số người thuộc diện tham gia BHXH bắt buộc sau thời hạn 60 ngày.

Mức xử phạt được xác định dựa trên số lượng người lao động vi phạm.

Chậm đóng và trốn đóng BHTN

Tương tự BHXH, Nghị định 283/2026/NĐ-CP quy định riêng về hành vi chậm đóng và trốn đóng bảo hiểm thất nghiệp tại Điều 45 và Điều 46.

Đối với chậm đóng BHTN, mức phạt có thể từ 12% đến 15% tổng số tiền chậm đóng, tối đa 75 triệu đồng theo quy định.

Đối với trốn đóng BHTN, mức phạt có thể từ 18% đến 20% tổng số tiền trốn đóng, tối đa 75 triệu đồng theo quy định.

Ngoài tiền phạt, doanh nghiệp còn phải thực hiện các biện pháp khắc phục hậu quả tương ứng.

Doanh nghiệp cần lưu ý: khi xác định mức phạt áp dụng cho tổ chức, cần đối chiếu quy định về mức phạt đối với tổ chức tại Nghị định 283/2026/NĐ-CP, thay vì chỉ lấy con số được nêu tại từng hành vi để áp dụng trực tiếp.


2. Xử lý vi phạm hành chính trên môi trường điện tử

Nghị định 283/2026/NĐ-CP bổ sung quy định về việc xử lý vi phạm hành chính trên môi trường điện tử khi đáp ứng các điều kiện về cơ sở hạ tầng, kỹ thuật và thông tin.

Các biên bản, quyết định và tài liệu liên quan có thể được gửi thông qua các phương thức điện tử theo quy định, bao gồm:

  • Gửi đến địa chỉ thư điện tử của người vi phạm hoặc đại diện tổ chức vi phạm đã thông báo với người có thẩm quyền;
  • Gửi qua ứng dụng định danh quốc gia hoặc tài khoản định danh điện tử đáp ứng điều kiện xác thực;
  • Gửi qua ứng dụng được quy định trong các văn bản pháp luật chuyên ngành;
  • Gửi tin nhắn SMS đến số điện thoại đã được thông báo;
  • Gửi đến địa chỉ thư điện tử của cơ quan thu tiền phạt và các cơ quan liên quan khác để phục vụ việc thi hành.

Điều này đặt ra yêu cầu doanh nghiệp cần cập nhật chính xác thông tin liên hệ, email và các tài khoản điện tử được sử dụng trong quá trình làm việc với cơ quan nhà nước để tránh bỏ sót thông tin hoặc tài liệu liên quan đến việc xử lý vi phạm.


3. Một số hành vi có dấu hiệu tội phạm có thể bị chuyển hồ sơ

Theo Nghị định 283/2026/NĐ-CP, trong quá trình xem xét, xử lý vi phạm, nếu hành vi có dấu hiệu tội phạm thì người có thẩm quyền đang giải quyết phải chuyển hồ sơ liên quan đến cơ quan có thẩm quyền tiến hành tố tụng hình sự.

Một số hành vi đáng chú ý gồm:

  • Sử dụng giấy tờ, tài liệu giả mạo;
  • Khai thác, chia sẻ, sử dụng, mua bán hoặc trao đổi trái phép thông tin, dữ liệu trong cơ sở dữ liệu về người lao động chưa được cơ quan có thẩm quyền công bố;
  • Xâm phạm danh dự, uy tín hoặc nhân phẩm của người lao động trong quá trình xử lý kỷ luật lao động;
  • Lợi dụng hoạt động đưa người lao động Việt Nam đi làm việc ở nước ngoài để tổ chức xuất cảnh trái phép, bóc lột hoặc cưỡng bức lao động;
  • Tái phạm quy định về sử dụng người lao động từ đủ 15 tuổi đến chưa đủ 18 tuổi làm công việc hoặc làm việc tại nơi bị cấm.

Quy định này cho thấy doanh nghiệp cần chú trọng hơn đến tính chính xác của hồ sơ nhân sự, bảo mật dữ liệu và quy trình xử lý các vấn đề liên quan đến người lao động.


4. Kéo dài thời hiệu xử phạt đối với người Việt Nam đi làm việc ở nước ngoài

Nghị định 283/2026/NĐ-CP quy định thời hiệu xử phạt vi phạm hành chính như sau:

  • 01 năm đối với vi phạm hành chính về lao động và bảo hiểm xã hội;
  • 02 năm đối với vi phạm hành chính liên quan đến người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng.

Như vậy, đối với lĩnh vực đưa người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng, thời hiệu xử phạt đã được điều chỉnh từ 01 năm lên 02 năm.

Doanh nghiệp hoạt động trong lĩnh vực này cần lưu ý thời hiệu mới khi rà soát hồ sơ, hợp đồng và các nghĩa vụ tuân thủ liên quan.


5. Bổ sung biện pháp khắc phục hậu quả: buộc xin lỗi công khai

Bên cạnh hình thức phạt tiền, Nghị định 283/2026/NĐ-CP bổ sung hoặc quy định cụ thể hơn về các biện pháp khắc phục hậu quả, trong đó có trường hợp buộc xin lỗi công khai.

Biện pháp này có thể được áp dụng đối với một số hành vi theo quy định, chẳng hạn như:

  • Quấy rối tình dục tại nơi làm việc nhưng chưa đến mức truy cứu trách nhiệm hình sự;
  • Cưỡng bức lao động hoặc ngược đãi người lao động nhưng chưa đến mức truy cứu trách nhiệm hình sự;
  • Buộc người lao động thực hiện hợp đồng lao động để trả nợ cho người sử dụng lao động;
  • Một số hành vi vi phạm liên quan đến tổ chức và hoạt động công đoàn.

Tùy từng hành vi, doanh nghiệp còn có thể phải thực hiện các biện pháp khắc phục khác như nhận người lao động trở lại làm việc, trả tiền lương hoặc hoàn trả khoản tiền đã thu.

Vì vậy, khi rà soát tuân thủ, doanh nghiệp không nên chỉ quan tâm đến mức tiền phạt mà cần xem xét đầy đủ biện pháp khắc phục hậu quả có thể được áp dụng.


6. Siết việc cập nhật và quản lý thông tin người lao động

Nghị định 283/2026/NĐ-CP cũng quy định về việc cung cấp, cập nhật và quản lý thông tin người lao động.

Đối với người lao động thuộc diện tham gia BHXH bắt buộc, việc không cung cấp, cung cấp không đầy đủ hoặc cung cấp không chính xác thông tin để đăng ký lao động có thể bị xử phạt theo quy định.

Đối với doanh nghiệp hoạt động dịch vụ việc làm, Nghị định yêu cầu thực hiện việc:

  • Lập và cập nhật dữ liệu người lao động;
  • Quản lý dữ liệu người sử dụng lao động;
  • Bảo đảm an toàn và bảo mật dữ liệu cá nhân;
  • Bảo đảm an toàn, bảo mật dữ liệu lao động và dữ liệu giao dịch việc làm.

Nghị định cũng quy định mức xử phạt đối với hành vi khai thác, chia sẻ, sử dụng, mua bán hoặc chiếm đoạt trái phép dữ liệu người lao động chưa được công bố. Trong đó:

  • Hành vi khai thác, chia sẻ, sử dụng trái phép dữ liệu có thể bị phạt theo mức quy định;
  • Hành vi mua bán, trao đổi hoặc chiếm đoạt trái phép dữ liệu có thể bị phạt đến 70 triệu đồng nếu chưa đến mức truy cứu trách nhiệm hình sự.

Đối với doanh nghiệp, đây là cơ sở để rà soát lại quy trình quản lý hồ sơ nhân sự, thông tin cá nhân, dữ liệu BHXH và quyền truy cập dữ liệu nội bộ.


7. Phạt đến 40 triệu đồng đối với một số vi phạm về kỷ luật lao động

Điều 25 Nghị định 283/2026/NĐ-CP quy định các mức xử phạt đối với một số hành vi vi phạm về kỷ luật lao động và trách nhiệm vật chất.

Doanh nghiệp có thể bị xử phạt khi:

  • Không thông báo nội quy lao động đến người lao động;
  • Không niêm yết những nội dung chính của nội quy lao động tại nơi làm việc;
  • Không có nội quy lao động bằng văn bản khi thuộc trường hợp phải có;
  • Không đăng ký nội quy lao động theo quy định;
  • Sử dụng nội quy lao động chưa có hiệu lực hoặc đã hết hiệu lực;
  • Xử lý kỷ luật lao động không đúng trình tự, thủ tục hoặc thời hiệu;
  • Tạm đình chỉ công việc không đúng quy định.

Đáng chú ý, một số hành vi nghiêm trọng có thể bị phạt từ 20–40 triệu đồng, chẳng hạn như:

  • Phạt tiền hoặc cắt lương thay cho việc xử lý kỷ luật lao động;
  • Xử lý kỷ luật đối với hành vi không được quy định;
  • Áp dụng nhiều hình thức kỷ luật lao động đối với một hành vi vi phạm;
  • Xử lý kỷ luật người lao động trong thời gian pháp luật không cho phép.

Ngoài tiền phạt, tùy từng trường hợp, doanh nghiệp còn có thể phải nhận người lao động trở lại làm việc, trả lương, hoàn trả khoản tiền đã thu hoặc thực hiện xin lỗi công khai.

Kết luận

Nghị định 283/2026/NĐ-CP mang đến nhiều thay đổi đáng chú ý trong việc xử phạt vi phạm hành chính về lao động, BHXH, BHTN và người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng.

Đối với doanh nghiệp, việc tuân thủ không chỉ nằm ở việc đóng BHXH đúng hạn mà còn liên quan đến quản lý hồ sơ lao động, cập nhật dữ liệu, xây dựng và đăng ký nội quy lao động, thực hiện đúng quy trình kỷ luật và bảo vệ thông tin người lao động.

Chủ động rà soát và cập nhật các quy trình nội bộ sẽ giúp doanh nghiệp hạn chế rủi ro vi phạm và bảo đảm việc quản lý lao động được thực hiện đúng quy định hiện hành.

Doanh nghiệp cần rà soát hồ sơ lao động, BHXH?
Vina TPT cung cấp dịch vụ HR & Payroll và tư vấn tuân thủ lao động, đồng hành cùng doanh nghiệp trong việc quản lý nhân sự và thực hiện các nghĩa vụ BHXH theo quy định hiện hành.

LIÊN HỆ TƯ VẤN

4-sai-lam-pho-bien-khi-dang-ky-doanh-nghiep-fdi-lan-dau

Đơn vị cung cấp dịch vụ tính lương tại Việt Nam thực sự làm gì và doanh nghiệp có cần thuê họ không?

don-vi-cung-cap-dich-vu-tinh-luong-tai-viet-nam-thuc-su-lam-gi-va-doanh-nghiep-co-thuc-su-can-thue-ho-khong

Nhiều công ty FDI khi mới thành lập hoạt động tại Việt Nam thường băn khoăn: “Đội ngũ của chúng tôi chỉ có vài chục người, thậm chí dưới 10 nhân viên – liệu chúng tôi có thực sự cần thuê một đơn vị cung cấp dịch vụ tính lương (payroll provider) bên ngoài tại Việt Nam không?”.Đây là bài toán thực tế khi các nhà đầu tư nước tìm cách tối ưu hóa cơ cấu hoạt động trong giai đoạn đầu thâm nhập thị trường mới. Họ thường có xu hướng để nhân viên kiêm nhiệm nhiều vai trò hoặc giao cho một kế toán nội bộ quản lý mọi việc từ kế toán doanh nghiệp đến tính lương.

Tuy nhiên, môi trường pháp lý và các chính sách lao động của Việt Nam có những đặc thù rất riêng và liên tục thay đổi. Dù công ty quy mô nhỏ hay lớn, các nghĩa vụ pháp lý liên quan đến tính lương, đóng Bảo hiểm Xã hội, Bảo hiểm Y tế, Bảo hiểm Thất nghiệp và khấu trừ Thuế Thu nhập Cá nhân (PIT) đều được các cơ quan chức năng giám sát chặt chẽ. Thậm chí một lỗi hệ thống nhỏ trong kê khai, chậm trễ đóng bảo hiểm, hay sai sót khi áp dụng biểu thuế lũy tiến cho nhân viên nước ngoài cũng có thể dẫn đến các khoản phạt hành chính nặng nề, tranh chấp lao động kéo dài, hoặc làm tổn hại nghiêm trọng đến uy tín của công ty với các cơ quan chính quyền địa phương.

Vậy một đơn vị cung cấp dịch vụ tính lương chuyên nghiệp tại Việt Nam sẽ làm gì để bảo vệ doanh nghiệp khỏi những rủi ro này? Và việc thuê ngoài dịch vụ này có thực sự mang lại hiệu quả kinh tế cho các công ty FDI hay không? Bài viết này sẽ phân tích chi tiết từng khía cạnh, nghiệp vụ chuyên môn và chia sẻ cách một đơn vị tính lương chuyên nghiệp tại Việt Nam như Vina TPT giúp các doanh nghiệp FDI tối ưu hoạt động.

1. Đơn vị cung cấp dịch vụ tính lương sẽ làm những công việc gì?

Một đơn vị cung cấp dịch vụ uy tín không chỉ đơn giản là nhập số liệu và xuất bảng lương hàng tháng. Thực tế, họ đóng vai trò như một phòng nhân sự chuyên nghiệp của doanh nghiệp bạn, chịu trách nhiệm hoàn toàn cho các quy trình phức tạp và đảm bảo mọi chính sách nội bộ đều đúng luật.

Cụ thể, phạm vi dịch vụ tính lương bao gồm các hạng mục cốt lõi sau:

  • Tính lương và gửi phiếu lương bảo mật: Tính toán chính xác từ lương tổng (gross) sang lương thực nhận (net), phân bổ rõ các khoản phụ cấp không tính thuế (tiền ăn, điện thoại, đồng phục), tính tiền thưởng và gửi phiếu lương điện tử (Payslip) bảo mật đến từng nhân viên.
  • Kê khai và quyết toán Thuế TNCN: Trực tiếp khấu trừ thuế TNCN, làm tờ khai thuế hàng quý, đăng ký mã số thuế mới, đăng ký giảm trừ gia cảnh và thay mặt doanh nghiệp cũng như nhân viên làm quyết toán thuế cuối năm.
  • Quản lý toàn bộ hồ sơ bảo hiểm bắt buộc: Xử lý thủ tục tăng, giảm nhân sự trên cổng BHXH điện tử, chốt sổ cho người nghỉ việc và trực tiếp làm hồ sơ xin hưởng các chế độ (thai sản, ốm đau, dưỡng sức) cho người lao động.
  • Hoàn thành báo cáo lao động định kỳ: Chuẩn bị hồ sơ và nộp đầy đủ các báo cáo về tình hình sử dụng lao động, an toàn vệ sinh lao động cho Bộ Nội Vụ (MOHA) theo đúng hạn luật định.

2. Doanh nghiệp FDI có nên thuê ngoài dịch vụ tính lương không?

Việc lựa chọn đúng đơn vị cung cấp dịch vụ tính lương thường mang lại hiệu quả chi phí cao hơn so với việc xây dựng một đội ngũ nội bộ. Đối với các doanh nghiệp FDI đầu tư vào Việt Nam, mô hình này mang lại những lợi thế chiến lược và lợi ích kinh tế rất rõ ràng:

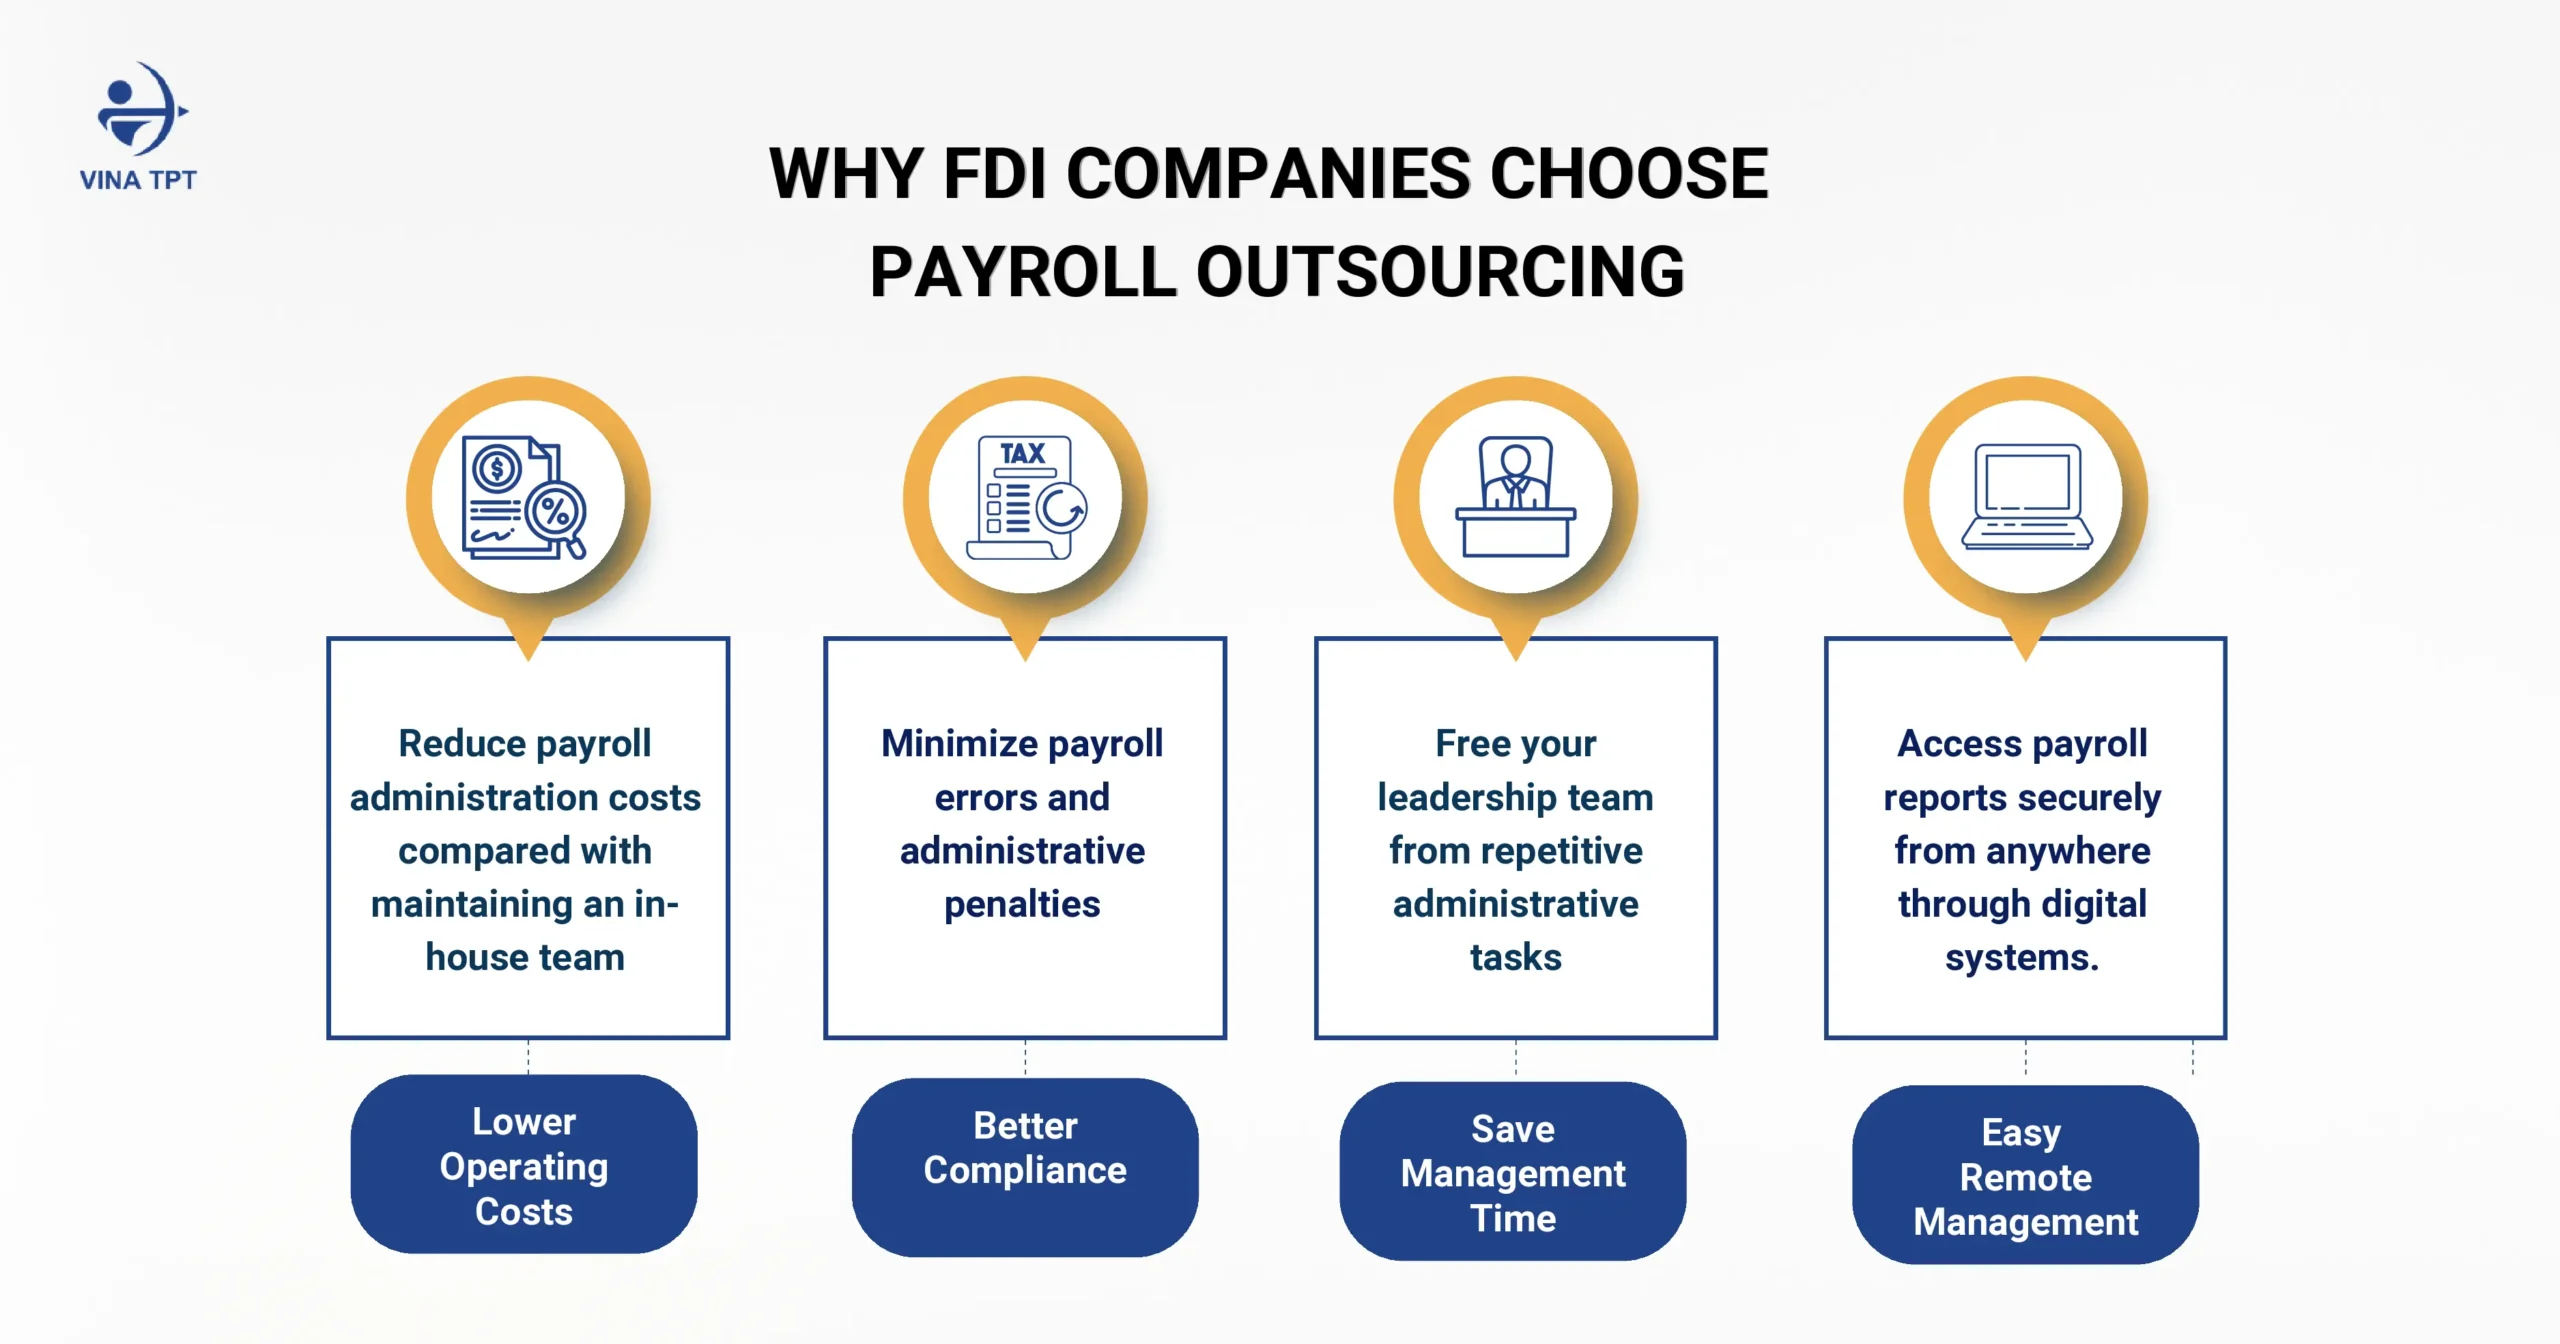
  • Tiết kiệm tối đa chi phí vận hành: Các khảo sát cho thấy, thuê ngoài có thể giúp doanh nghiệp giảm 30-40% chi phí so với việc xây dựng một đội ngũ tính lương riêng. Chi phí tự xây dựng đội ngũ nội bộ không chỉ có tiền lương tháng mà còn bao gồm phí tuyển dụng, đào tạo, đóng bảo hiểm, tiền thưởng lễ tết, tiền mua phần mềm nhân sự và chi phí văn phòng. Khi thuê ngoài, bạn chỉ phải trả một khoản phí dựa trên số lượng nhân sự thực tế (headcount) mỗi tháng.
  • Giảm thiểu sai sót và các hình phạt hành chính: Các quy định về lương và thuế ở Việt Nam được cập nhật liên tục. Nếu nhân viên nội bộ thiếu chuyên môn hoặc không cập nhật rất dễ xảy ra lỗi tính sai lương, áp dụng sai lương tối thiểu vùng hoặc sai tỷ lệ đóng bảo hiểm. Các đơn vị cung cấp dịch vụ tính lương có kiến thức chuyên môn sâu sắc và quy trình kiểm tra chéo nghiêm ngặt, cam kết chịu trách nhiệm nếu làm sai, giúp bảo vệ doanh nghiệp khỏi các rủi ro pháp lý.
  • Đảm bảo tuân thủ pháp lý đầy đủ: Mọi thay đổi về chính sách (như tăng lương cơ sở, thay đổi mức giảm trừ gia cảnh, quy định mới về BHXH cho người nước ngoài) đều được tích hợp ngay vào hệ thống tính toán của đơn vị cung cấp dịch vụ. Điều này đảm bảo công ty FDI của bạn luôn tuân thủ pháp lý đầy đủ tại Việt Nam mà không cần cất công tự tìm hiểu tài liệu pháp lý.
  • Tiết kiệm thời gian cho ban lãnh đạo: Thay vì mất hàng giờ mỗi tháng để duyệt giấy tờ, dò số liệu bảo hiểm hay giải đáp lặt vặt về phiếu lương cho nhân viên, các giám đốc và quản lý có thể dành trọn 100% thời gian để phát triển sản phẩm, tìm kiếm khách hàng, mở rộng chuỗi cung ứng và xây dựng chiến lược kinh doanh.
  • Hỗ trợ quản lý linh hoạt từ xa: Hệ thống báo cáo và phiếu lương điện tử giúp các nhà đầu tư và trụ sở ở nước ngoài dễ dàng kiểm tra, phê duyệt chi phí nhân sự từ xa một cách bảo mật, xóa bỏ mọi rào cản về múi giờ hay khoảng cách địa lý.

don-vi-cung-cap-dich-vu-tinh-luong-tai-viet-nam-thuc-su-lam-gi-va-doanh-nghiep-co-thuc-su-can-thue-ho-khong

3. Khi nào doanh nghiệp FDI nên thuê dịch vụ bên ngoài?

  • Doanh nghiệp quy mô nhỏ và vừa (3 đến 20 nhân sự): Ở quy mô này, việc thuê riêng một chuyên viên tiền lương (C&B) thì quá lãng phí, còn giao cho kế toán tổng hợp thì họ lại không rành các thủ tục bảo hiểm và chính sách lao động cụ thể.
  • Doanh nghiệp có lao động là người nước ngoài (Expats): Việc tính thuế TNCN toàn cầu, làm hồ sơ miễn thuế theo Hiệp định tránh đánh thuế hai lần và đóng BHXH cho chuyên gia nước ngoài đòi hỏi chuyên môn pháp lý rất cao mà chỉ các chuyên gia giàu kinh nghiệm mới có thể xử lý trơn tru.
  • Cần sự tinh gọn và bảo mật tuyệt đối: Các doanh nghiệp muốn tối giản bộ máy văn phòng để tập trung mở rộng thị trường, đồng thời muốn bảo mật tuyệt đối mức lương giữa các nhân viên (để ngăn ngừa rò rỉ lương nội bộ có thể gây tổn hại đến sự gắn kết trong nhóm).

Khám phá dịch vụ tính lương Vina TPT

4. Những thắc mắc thường gặp khi chọn đơn vị cung cấp dịch vụ tính lương

Khi lựa chọn đơn vị cung cấp dịch vụ tính lương tại Việt Nam, các nhà đầu tư nước ngoài thường có một số câu hỏi. Dưới đây là những câu hỏi thường gặp và phần giải đáp cụ thể từ các chuyên gia:

4.1. Chi phí dịch vụ có đắt không và được tính như thế nào?

Thực tế, việc thuê ngoài tối ưu chi phí hơn rất nhiều so với vận hành một đội ngũ nội bộ. Phí dịch vụ thường được tính linh hoạt dựa trên số lượng nhân sự thực tế (headcount) hàng tháng. Một đơn vị cung cấp dịch vụ uy tín sẽ công khai bảng giá minh bạch ngay từ đầu và cam kết không phát sinh bất kỳ chi phí ẩn nào trong suốt quá trình hợp tác.

4.2. Dữ liệu lương và thông tin nhân viên có được bảo mật an toàn không?

Đây luôn là mối quan tâm hàng đầu của các doanh nghiệp. Các đơn vị cung cấp dịch vụ chuyên nghiệp bắt buộc phải áp dụng các nền tảng số đạt chứng nhận bảo mật cao, hệ thống lưu trữ đám mây được mã hóa, ký thỏa thuận bảo mật thông tin nghiêm ngặt, đồng thời tuân thủ đầy đủ Luật An ninh mạng và Luật Bảo vệ Dữ liệu Cá nhân của Việt Nam.

4.3. Đơn vị cung cấp dịch vụ có thực sự am hiểu sâu về luật lao động và các quy định thuế liên quan?

Bạn hoàn toàn có thể đánh giá năng lực của họ qua hồ sơ kinh nghiệm, danh sách khách hàng FDI hiện tại và chứng chỉ chuyên môn của đội ngũ nhân sự. Những chuyên viên trực tiếp xử lý hồ sơ của bạn phải có chứng chỉ hành nghề đại lý thuế chính thức, các chứng chỉ chuyên ngành nhân sự và có kinh nghiệm thực tiễn sâu rộng trong việc xử lý các tình huống pháp lý phức tạp cho các công ty đầu tư nước ngoài.

4.4. Quy trình làm việc và phối hợp thường xuyên diễn ra ra sao?

Một quy trình chuẩn thường tuân thủ 5 bước nghiêm ngặt: (1) Khảo sát nhu cầu và tư vấn giải pháp; (2) Thu thập dữ liệu nhân sự và bảng chấm công ban đầu; (3) Chạy bảng lương nháp (chạy song song) để đối chiếu số liệu; (4) Chạy bảng lương chính thức hàng tháng; (5) Báo cáo định kỳ và gửi phiếu lương bảo mật cho nhân viên.

4.5. Điều gì xảy ra nếu xuất hiện sai sót hoặc sự cố?

Các đơn vị cung cấp dịch vụ chất lượng cao luôn ký hợp đồng với những cam kết rõ ràng (SLA) về thời hạn và độ chính xác của dịch vụ. Họ sẵn sàng chịu trách nhiệm pháp lý và bồi thường thiệt hại tài chính (nếu có) phát sinh từ lỗi tính toán hoặc sự chậm trễ từ phía mình, mang lại cho doanh nghiệp sự an tâm tuyệt đối.

5. Vì sao Vina TPT là đơn vị cung cấp dịch vụ tính lương đáng tin cậy tại Việt Nam?

Giữa rất nhiều đơn vị cung cấp dịch vụ tính lương tại Việt Nam hiện nay, Vina TPT luôn nổi bật là đối tác đáng tin cậy của các doanh nghiệp FDI, nhờ những lợi thế cạnh tranh vượt trội:

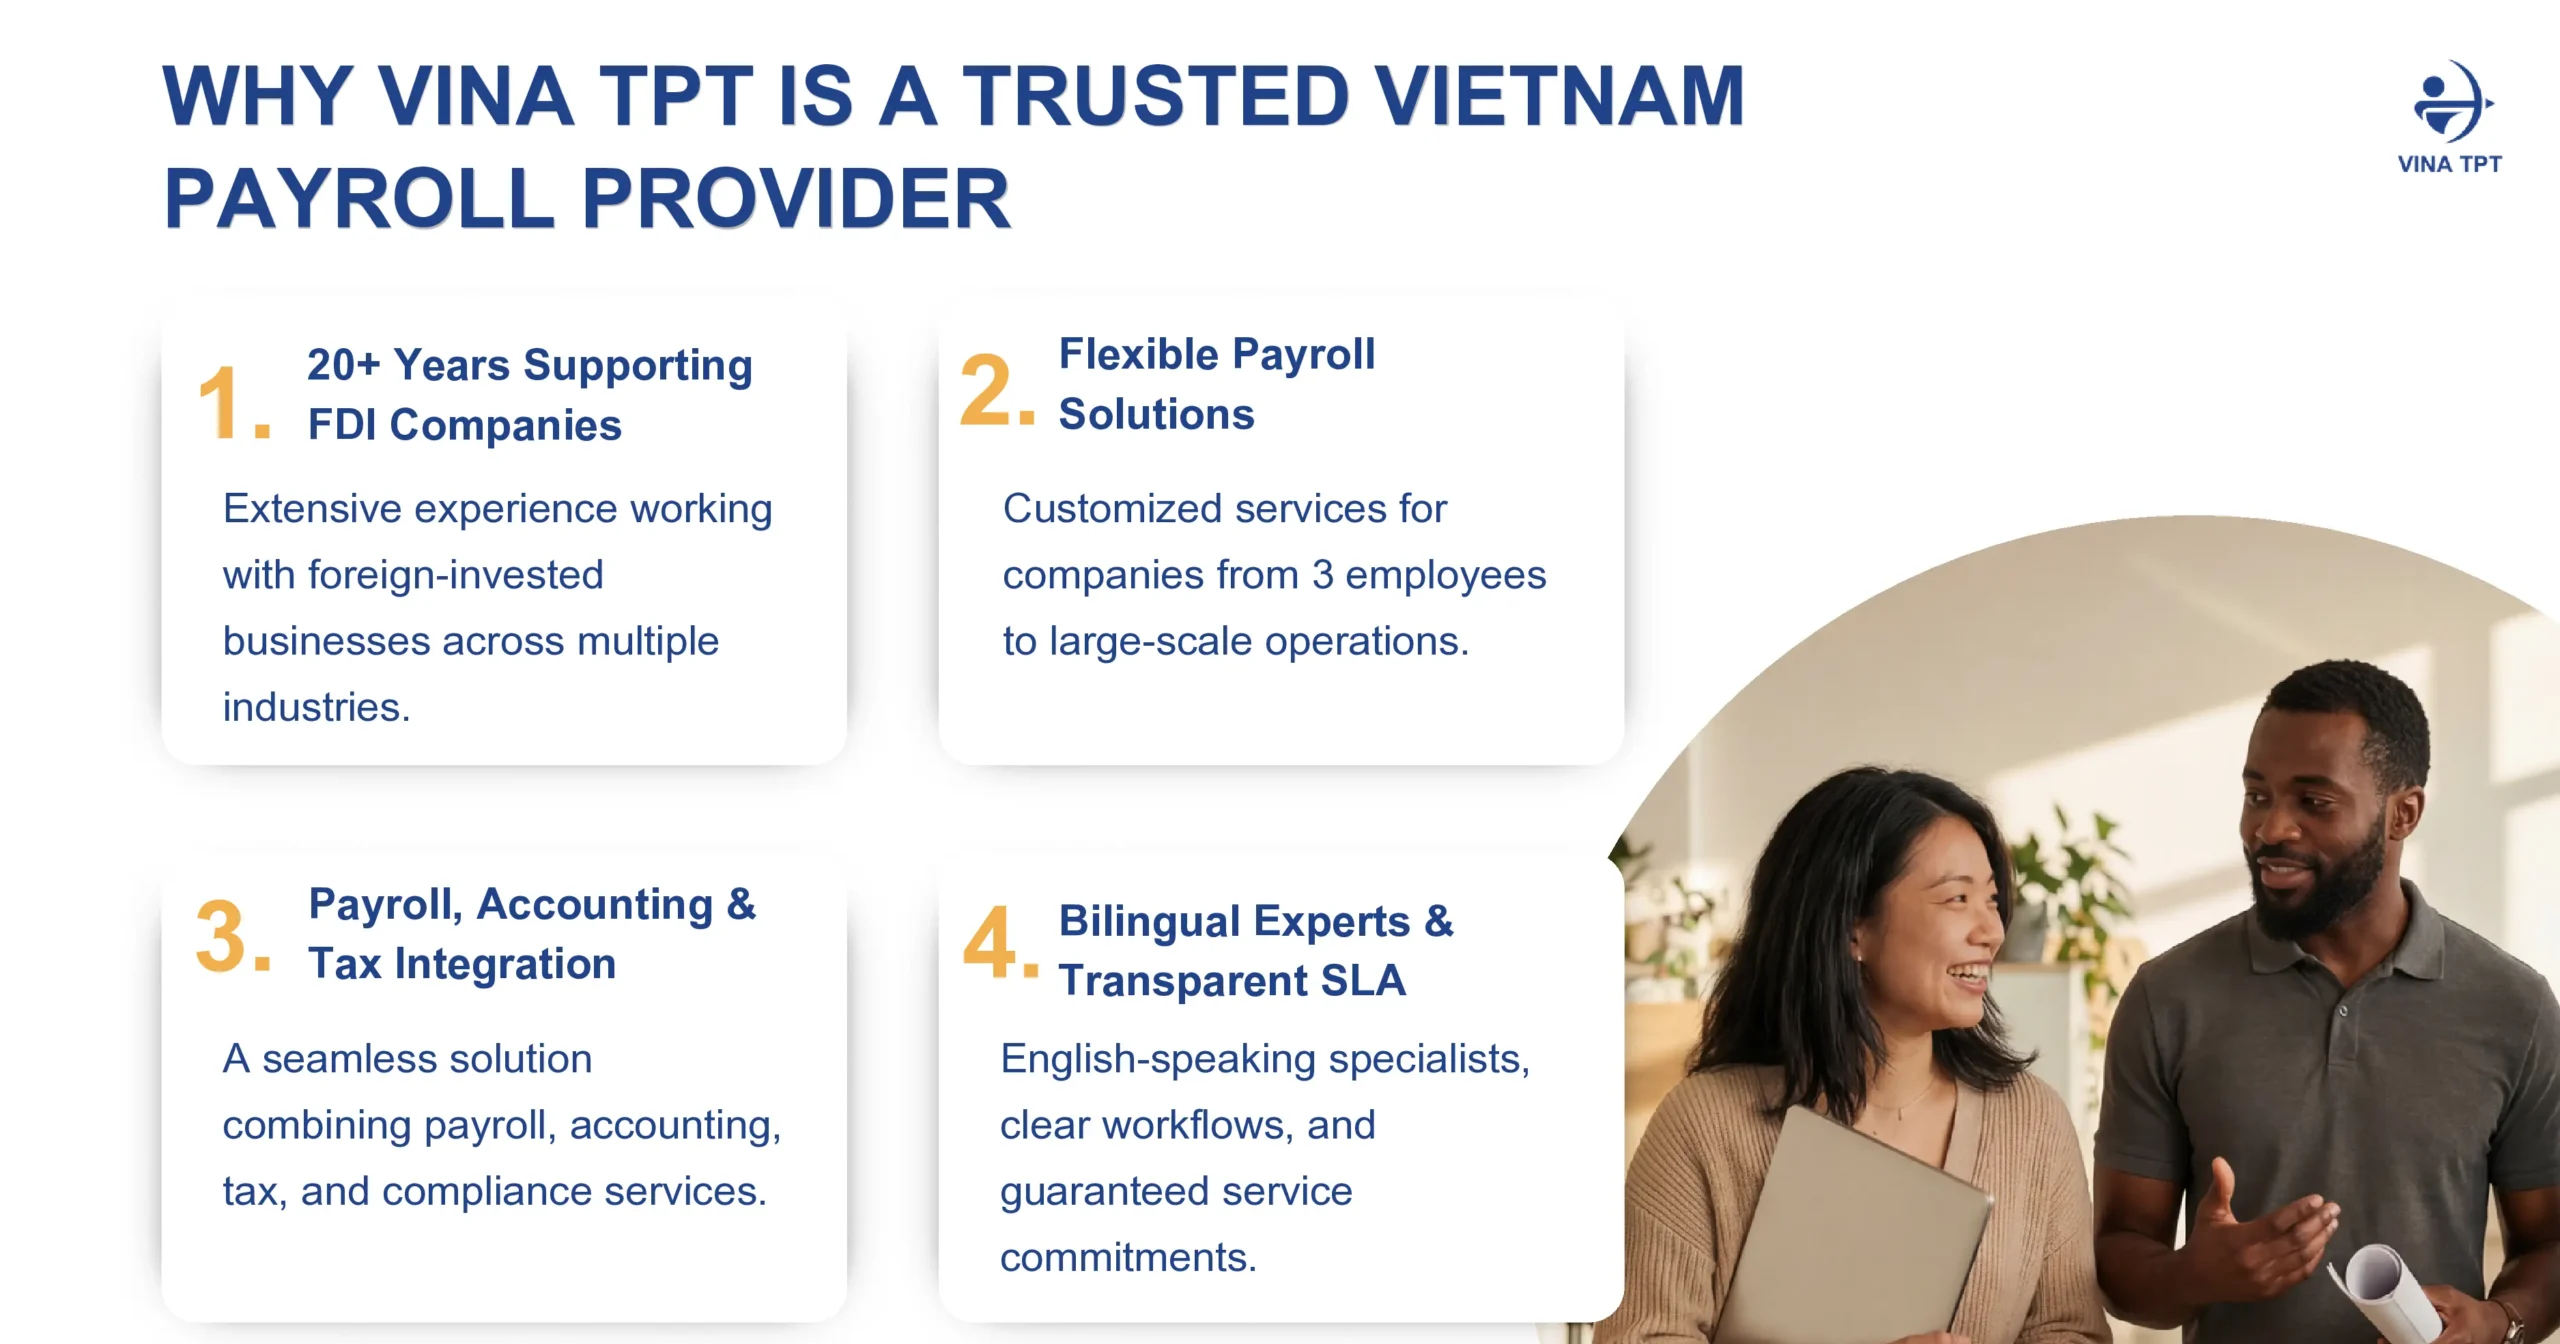
  • Hơn 20 năm kinh nghiệm chuyên môn hỗ trợ doanh nghiệp FDI: Với hơn 20 năm kinh nghiệm thực tế, chúng tôi thấu hiểu sâu sắc tư duy quản lý của nhà đầu tư nước ngoài, văn hóa doanh nghiệp và cả những rào cản đặc thù mà doanh nghiệp FDI hay gặp phải khi làm việc với cơ quan nhà nước Việt Nam.
  • Gói dịch vụ linh hoạt thiết kế riêng cho quy mô nhỏ và vừa: Chúng tôi hiểu rằng mỗi doanh nghiệp đều có lộ trình phát triển riêng. Vina TPT cung cấp các giải pháp linh hoạt, giúp tối ưu chi phí – phù hợp từ một văn phòng đại diện chỉ có 3 – 5 người, cho đến các doanh nghiệp đang mở rộng lên hàng trăm nhân sự.
  • Tích hợp trọn gói Lương – Kế toán – Thuế: Đây là một thế mạnh lớn của Vina TPT. Bằng cách đồng bộ trực tiếp số liệu lương và bảo hiểm vào hệ thống kế toán cũng như tờ khai Thuế Thu nhập Doanh nghiệp (TNDN), chúng tôi hạn chế sai lệch dữ liệu giữa bộ phận nhân sự và kế toán, đồng thời giúp doanh nghiệp tối ưu chi phí liên quan.
  • Đội ngũ chuyên gia sử dụng đa ngôn ngữ và quy trình rõ ràng: Các quản lý phụ trách khách hàng tại Vina TPT có thể giao tiếp và làm việc bằng tiếng Anh, tiếng Nhật, đồng thời nắm vững các thuật ngữ về tài chính và nhân sự. Thời hạn thực hiện việc tính lương và lập báo cáo thuế đều được quy định rõ ràng, giúp thông tin được gửi đến trụ sở chính đúng thời hạn và minh bạch.
  • Phản hồi nhanh và chủ động tư vấn: Đội ngũ của chúng tôi không chỉ xử lý dữ liệu. Đội ngũ chuyên gia sẽ chủ động phân tích cơ cấu nhân sự của doanh nghiệp bạn để gợi ý cách xây dựng thang bảng lương, quy chế thưởng và các chiến lược tối ưu chi phí hợp pháp cho bảo hiểm cũng như Thuế TNCN. Mọi vướng mắc của khách hàng đều được giải quyết nhanh gọn chỉ trong vài giờ làm việc.

Nếu bạn đang tìm kiếm một đơn vị cung cấp dịch vụ tính lương đáng tin cậy tại Việt Nam, hãy liên hệ với Vina TPT ngay hôm nay để nhận tư vấn hoàn toàn miễn phí từ các chuyên gia hàng đầu và trải nghiệm dịch vụ được thiết kế riêng theo quy mô và mô hình kinh doanh của doanh nghiệp bạn.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

don-vi-cung-cap-dich-vu-tinh-luong-tai-viet-nam-thuc-su-lam-gi-va-doanh-nghiep-co-thuc-su-can-thue-ho-khong

Quy định về tiền lương tại Việt Nam năm 2026: Mức lương tối thiểu, Lương cơ sở & Mức trần đóng bảo hiểm

vietnam-salary-regulations

Quy định về lương tại Việt Nam

Doanh nghiệp có vốn đầu tư nước ngoài (FDI) của bạn đã chuẩn bị cho những thay đổi sắp tới về lương thưởng chưa? Năm 2026 đánh dấu một năm có nhiều thay đổi lớn trong quy định về tiền lương tại Việt Nam, với hai đợt điều chỉnh quan trọng: tăng mức lương tối thiểu vùng vào tháng 1 và tăng lương cơ sở vào tháng 7. Đối với các nhà đầu tư nước ngoài, chuyên gia nhân sự và đội ngũ kế toán nội bộ, việc nắm rõ những cập nhật này là yếu tố then chốt để tối ưu hóa chi phí lao động và tránh các rủi ro vi phạm hành chính. Bài viết này sẽ hướng dẫn chi tiết cho bạn về các chính sách tiền lương, mức trần đóng bảo hiểm và quy định làm thêm giờ thiết yếu của năm 2026 để đảm bảo doanh nghiệp của bạn tuân thủ pháp luật 100%.

Nguyên tắc cốt lõi trong quy định tiền lương tại Việt Nam

Trước khi đi sâu vào các cập nhật mới nhất của năm 2026, việc nắm vững những quy định nền tảng về quản lý tiền lương theo Bộ luật Lao động 2019 là vô cùng cần thiết. Tuân thủ những chuẩn mực pháp lý này là bước đầu tiên để các doanh nghiệp có vốn đầu tư nước ngoài (FDI) xây dựng khung quản trị nhân sự tuân thủ pháp luật và giảm thiểu tối đa rủi ro.

Theo Bộ luật Lao động, tất cả hợp đồng lao động và chính sách của công ty đều phải tuân thủ nghiêm ngặt các nguyên tắc cốt lõi sau:

  • Bình đẳng và không phân biệt đối xử: Người sử dụng lao động phải trả lương bình đẳng cho những công việc có giá trị tương đương, không phân biệt giới tính, quốc tịch hay địa vị xã hội. Cơ quan quản lý nhà nước tại Việt Nam thực thi rất nghiêm nguyên tắc này nhằm đảm bảo công bằng tại nơi làm việc.

  • Đồng tiền thanh toán: Theo quy định mặc định, tiền lương của người lao động Việt Nam phải được thanh toán bằng đồng Việt Nam (VND). Tuy nhiên, các doanh nghiệp FDI và người sử dụng lao động nước ngoài được pháp luật cho phép trả lương bằng ngoại tệ đối với người lao động là nhân viên nước ngoài (ví dụ: USD).

  • Thanh toán đầy đủ và đúng hạn: Tiền lương phải được chi trả đầy đủ và đúng hạn theo những điều khoản đã thỏa thuận trong hợp đồng lao động. Việc chậm lương được pháp luật quy định nghiêm ngặt và doanh nghiệp có thể phát sinh khoản tiền lãi phạt cho người lao động nếu thời gian chậm trễ vượt quá giới hạn bất khả kháng cho phép.

Cập nhật mức lương tối thiểu vùng năm 2026 (có hiệu lực từ 01/01/2026)

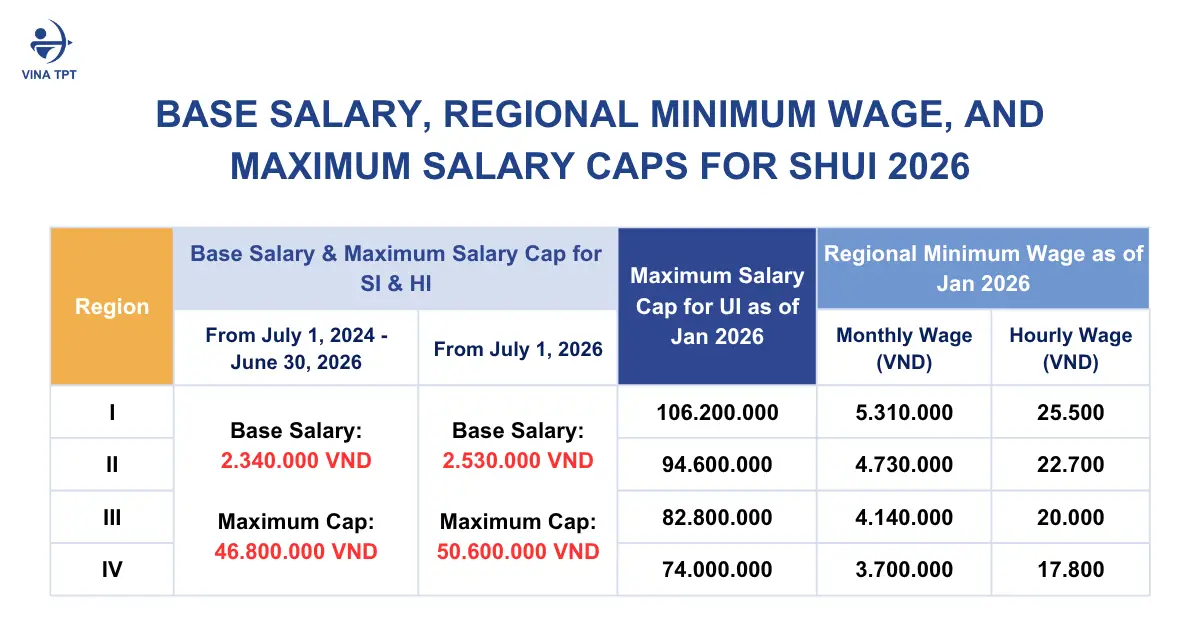
Cột mốc quan trọng đầu tiên trong năm 2026 là việc thực hiện Nghị định 293/2025/NĐ-CP về việc chính thức điều chỉnh tăng mức lương tối thiểu vùng với tỷ lệ bình quân 7,2%. Mức lương tối thiểu này đóng vai trò là mức sàn pháp lý khi thỏa thuận lương tháng của người lao động làm việc toàn thời gian trong điều kiện bình thường.

Bảng lương tối thiểu theo vùng (I, II, III, IV)

Các doanh nghiệp FDI thường đặt trụ sở và cơ sở sản xuất tại các trung tâm kinh tế lớn, phần lớn thuộc vùng I và vùng II. Dưới đây là các mức lương cập nhật áp dụng cho năm 2026:

Vùng Mức lương tối thiểu tháng (VND) Khu vực chính
Vùng I 5,310,000 VND TP. Hồ Chí Minh, Hà Nội, Bình Dương, Đồng Nai, Hải Phòng…
Vùng II 4,730,000 VND Đà Nẵng, Cần Thơ, một số thành phố trực thuộc tỉnh
Vùng III 4,140,000 VND Các xã và khu công nghiệp đang phát triển
Vùng IV 3,690,000 VND Các khu vực nông thôn và địa bàn còn lại

>>>>Xem thêm: Lương tối thiểu vùng 2026 tại Việt Nam: Cập nhật mới nhất và những thay đổi chính

Tác động đến mức trần đóng bảo hiểm thất nghiệp (BHTN)

Lưu ý quan trọng: Mức lương tối thiểu vùng không chỉ quyết định mức lương cơ bản mà còn thiết lập mức trần tham gia bảo hiểm thất nghiệp (BHTN). Theo quy định, mức tiền lương tối đa làm căn cứ đóng BHTN bị giới hạn ở mức 20 lần mức lương tối thiểu vùng. Do đó, đối với người lao động tại vùng I, mức trần đóng BHTN năm 2026 hiện được nâng lên mức 106.200.000 VND (20 x 5.310.000 VND).

Tăng lương cơ sở (có hiệu lực từ 01/07/2026)

Nếu như lương tối thiểu vùng tác động trực tiếp đến khu vực tư nhân, thì mức lương cơ sở theo Nghị định 161/2026/ND-CP chủ yếu áp dụng cho bảng lương của khu vực nhà nước. Dù vậy, các doanh nghiệp FDI vẫn phải đặc biệt chú ý đến nghị định này, bởi lương cơ sở chính là thước đo pháp lý để xác định mức trần đóng bảo hiểm xã hội và bảo hiểm y tế bắt buộc trong khu vực tư nhân.

Lương cơ sở ảnh hưởng đến mức trần đóng bảo hiểm xã hội (BHXH) và bảo hiểm y tế (BHYT) như thế nào?

Kể từ ngày 01/07/2026, lương cơ sở sẽ tăng lên mức 2.530.000 VND. Công thức để xác định mức trần đóng bảo hiểm xã hội (BHXH) và bảo hiểm y tế (BHYT) là 20 lần mức lương cơ sở.

  • Cách tính mức trần BHXH và BHYT mới: 20 x 2.530.000 VND = 50.600.000 VND
  • Tác động: Bất kỳ mức lương tổng (gross salary) nào vượt quá 50.600.000 VNĐ cũng sẽ chỉ được tính tham gia BHXH và BHYT đến mức trần tuyệt đối này. Bộ phận nhân sự cần chủ động cập nhật các trên phần mềm tính lương trước tháng 07/2026 đảm bảo số tiền đóng bảo hiểm được tính chính xác, tránh rủi ro nộp thừa hoặc nộp thiếu bảo hiểm.

base-salary-2026-vietnam-minimum-wage-caps

Quy định về trả lương làm thêm giờ và làm việc ban đêm

Luật lao động Việt Nam có những quy định rất chặt chẽ về tiền lương cho thời gian làm thêm giờ (OT) và làm việc ban đêm nhằm bảo vệ sức khỏe và quyền lợi của người lao động. Các doanh nghiệp FDI cần tính toán chuẩn xác các hệ số nhân sau:

  • Ngày làm việc bình thường: Tiền lương làm thêm giờ được chi trả bằng 150% mức lương theo giờ thông thường.
  • Ngày nghỉ hằng tuần: Tiền lương làm thêm giờ được chi trả bằng 200% mức lương theo giờ thông thường.
  • Ngày nghỉ lễ, tết, ngày nghỉ phép có lương: Tiền lương làm thêm giờ được chi trả bằng 300% mức lương theo giờ thông thường (chưa bao gồm tiền lương của ngày nghỉ lễ, tết đó).
  • Làm việc ban đêm: Thời gian làm việc ban đêm (từ 22:00 đến 06:00 sáng hôm sau) được hưởng thêm phụ cấp ít nhất 30% tiền lương tính theo đơn giá làm việc ban ngày. Nếu làm thêm giờ vào ban đêm, người lao động còn được cộng thêm các khoản phụ cấp làm thêm giờ theo quy định.

KHÁM PHÁ DỊCH VỤ TÍNH LƯƠNG

Quy định về lương tháng 13 và tiền thưởng: Có mang tính bắt buộc pháp lý không?

Một câu hỏi thường gặp từ các nhà đầu tư nước ngoài là liệu lương tháng 13 có phải là yêu cầu pháp lý bắt buộc hay không. Theo quy định về tiền lương tại Việt Nam, tiền thưởng tháng 13 không mang tính bắt buộc về mặt pháp lý. Bản chất khoản chi này được coi là một khoản “thưởng” dựa trên kết quả sản xuất kinh doanh của doanh nghiệp và năng suất làm việc của người lao động.

Tuy nhiên, đây lại là một thông lệ thị trường đã ăn sâu vào văn hóa doanh nghiệp. Quan trọng hơn, nếu khoản lương tháng 13 này được ghi nhận rõ ràng thành văn bản trong hợp đồng lao động hoặc Thỏa ước lao động tập thể (CLA), nó sẽ trở thành nghĩa vụ có tính ràng buộc pháp lý và phải được chi trả bất kể tình hình tài chính của doanh nghiệp trong năm đó.

Khung tuân thủ cho doanh nghiệp FDI: 5 bước rà soát hệ thống tiền lương

Để đảm bảo công tác tiền lương năm 2026 diễn ra thuận lợi, bộ phận kế toán và nhân sự nội bộ nên thực hiện checklist 5 bước sau:

  1. Rà soát hợp đồng lao động: Đảm bảo không có nhân sự nào tại vùng I có mức lương cơ bản thấp hơn mức sàn mới là 5.310.000 VNĐ.
  2. Cập nhật phần mềm tiền lương: Điều chỉnh hệ thống để áp dụng mức trần BHTN theo lương tối thiểu vào tháng 1 và mức trần BHXH, BHYT theo lương cơ sở vào tháng 7.
  3. Điều chỉnh mức đóng bảo hiểm: Tiến hành kê khai lại mức đóng bảo hiểm với cơ quan bảo hiểm xã hội địa phương dựa trên các mốc trần mới.
  4. Hoạch định lại ngân sách nhân sự: Đưa tỷ lệ tăng lương 7,2% và mức trần đóng bảo hiểm vào dự toán ngân sách vận hành cho nửa cuối năm 2026.
  5. Tham vấn chuyên gia thuế: Đánh giá lại cơ cấu lương và thuế thu nhập cá nhân (TNCN) để tối ưu hóa hiệu quả chi phí thuế cho cả nhân viên Việt Nam và nhân viên nước ngoài.

Các câu hỏi thường gặp (FAQs) về chính sách tiền lương

  1. Doanh nghiệp có thể trả lương bằng USD không?

Có, nhưng cơ chế này chỉ áp dụng hợp pháp cho người nước ngoài (lao động nước ngoài). Theo các quy định về quản lý ngoại hối của Việt Nam, tiền lương của công dân Việt Nam bắt buộc phải được định giá và thanh toán bằng VND.

  1. Chế tài xử phạt khi chậm trả lương là gì?

Nếu việc thanh toán lương bị chậm từ 15 ngày trở lên (chỉ được phép vì lý do bất khả kháng), người sử dụng lao động phải đền bù cho người lao động một khoản tiền. Khoản tiền đền bù này được tính dựa trên số tiền trả chậm nhân với lãi suất huy động tiền gửi kỳ hạn 1 tháng do Ngân hàng Nhà nước Việt Nam công bố.

  1. Lương thử việc có bắt buộc phải tham gia bảo hiểm đầy đủ không?

Không. Mức lương thử việc phải ít nhất 85% mức lương chính thức của vị trí đó. Hơn nữa, việc tham gia bảo hiểm xã hội là không bắt buộc trong thời gian thử việc tiêu chuẩn (thường kéo dài tối đa 60 ngày).

Các quy định về tiền lương tại Việt Nam trong năm 2026 có nhiều điểm phức tạp, rất dễ phát sinh các chế tài xử phạt vi phạm hành chính nếu không được xử lý tốt. Từ việc điều chỉnh các đợt tăng lương kép, đến việc tính toán chuẩn xác mức trần bảo hiểm và khấu trừ thuế TNCN, sai sót có thể xảy ra nếu không được kiểm soát chặt chẽ.

Tại sao Vina TPT là lựa chọn đáng tin cậy cho dịch vụ tiền lương tại Việt Nam

Với hơn 20 năm kinh nghiệm đồng hành cùng các doanh nghiệp FDI và các mô hình làm việc từ xa, Vina TPT tự hào cung cấp dịch vụ quản trị tiền lương trực tuyến chuyên sâu, bảo mật và tuân thủ tuyệt đối các khung pháp lý mới nhất của Việt Nam.

Chúng tôi đảm nhận trọn gói các nghiệp vụ phức tạp từ tính toán lương, quản lý BHXH và BHYT, cập nhật trần BHTN, khấu trừ thuế TNCN cho đến việc phát hành phiếu lương điện tử – tất cả đều được thực hiện trực tuyến với hệ thống báo cáo cập nhật theo thời gian thực. Đội ngũ chuyên viên của chúng tôi cung cấp dịch vụ hỗ trợ tiếng Anh, vận hành trên nền tảng điện toán đám mây bảo mật tuyệt đối và tuân thủ Thỏa thuận mức độ dịch vụ (SLA) minh bạch. Nhờ đó, các nhà đầu tư nước ngoài có thể hoàn toàn an tâm và duy trì tỷ lệ tuân thủ pháp luật 100%, ngay cả khi không có mặt trực tiếp tại Việt Nam.

Hãy liên hệ với Vina TPT ngay hôm nay để được tư vấn miễn phí và trải nghiệm dịch vụ quản trị tiền lương từ xa chuyên nghiệp. Hãy để đội ngũ chuyên gia của chúng tôi đảm nhận công tác tiền lương và tuân thủ các quy định về lao động, để bạn có thể tập trung phát triển hoạt động kinh doanh hiệu quả.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

payroll-services-in-vietnam-vina-tpt

Các nghĩa vụ kê khai thuế định kỳ của doanh nghiệp FDI tại Việt Nam 

doanh-nghiep-fdi-phai-ke-khai-thue-gi-hang-nam-huong-dan-chi-tiet-tu-chuyen-gia

doanh-nghiep-fdi-phai-ke-khai-thue-gi-hang-nam-huong-dan-chi-tiet-tu-chuyen-gia

Nhiều công ty FDI mới thành lập tại Việt Nam đã từng phải đối mặt với các quyết định xử phạt hành chính hoặc bị tạm khóa mã số thuế chỉ vì không nắm rõ nghĩa vụ kê khai thuế định kỳ. Đây là một trong những rủi ro vận hành phổ biến nhất của các nhà đầu tư nước ngoài khi bắt đầu vận hành doanh nghiệp trong một môi trường pháp lý còn nhiều khác biệt mang tính bản địa.

Việc tuân thủ nghĩa vụ thuế không đơn thuần là câu chuyện hoàn thành các biểu mẫu hành chính, mà là yếu tố cốt lõi quyết định sự ổn định, tính minh bạch và uy tín lâu dài của doanh nghiệp trước các cơ quan quản lý. Việc chủ động rà soát, kiểm tra hồ sơ để thực hiện kê khai và quyết toán đúng hạn sẽ giúp ban lãnh đạo bảo vệ dòng tiền, tối ưu chi phí vận hành và loại bỏ các thủ tục thanh tra không đáng có. Việc xây dựng quy trình kê khai thuế bài bản ngay từ đầu sẽ giúp doanh nghiệp FDI hạn chế đáng kể các rủi ro pháp lý trong quá trình vận hành.

Bài viết này sẽ liệt kê chi tiết các sắc thuế và hệ thống báo cáo mà một doanh nghiệp FDI bắt buộc phải kê khai, quyết toán hằng năm theo quy định mới nhất.

1. Các khoản thuế doanh nghiệp FDI phải quyết năm

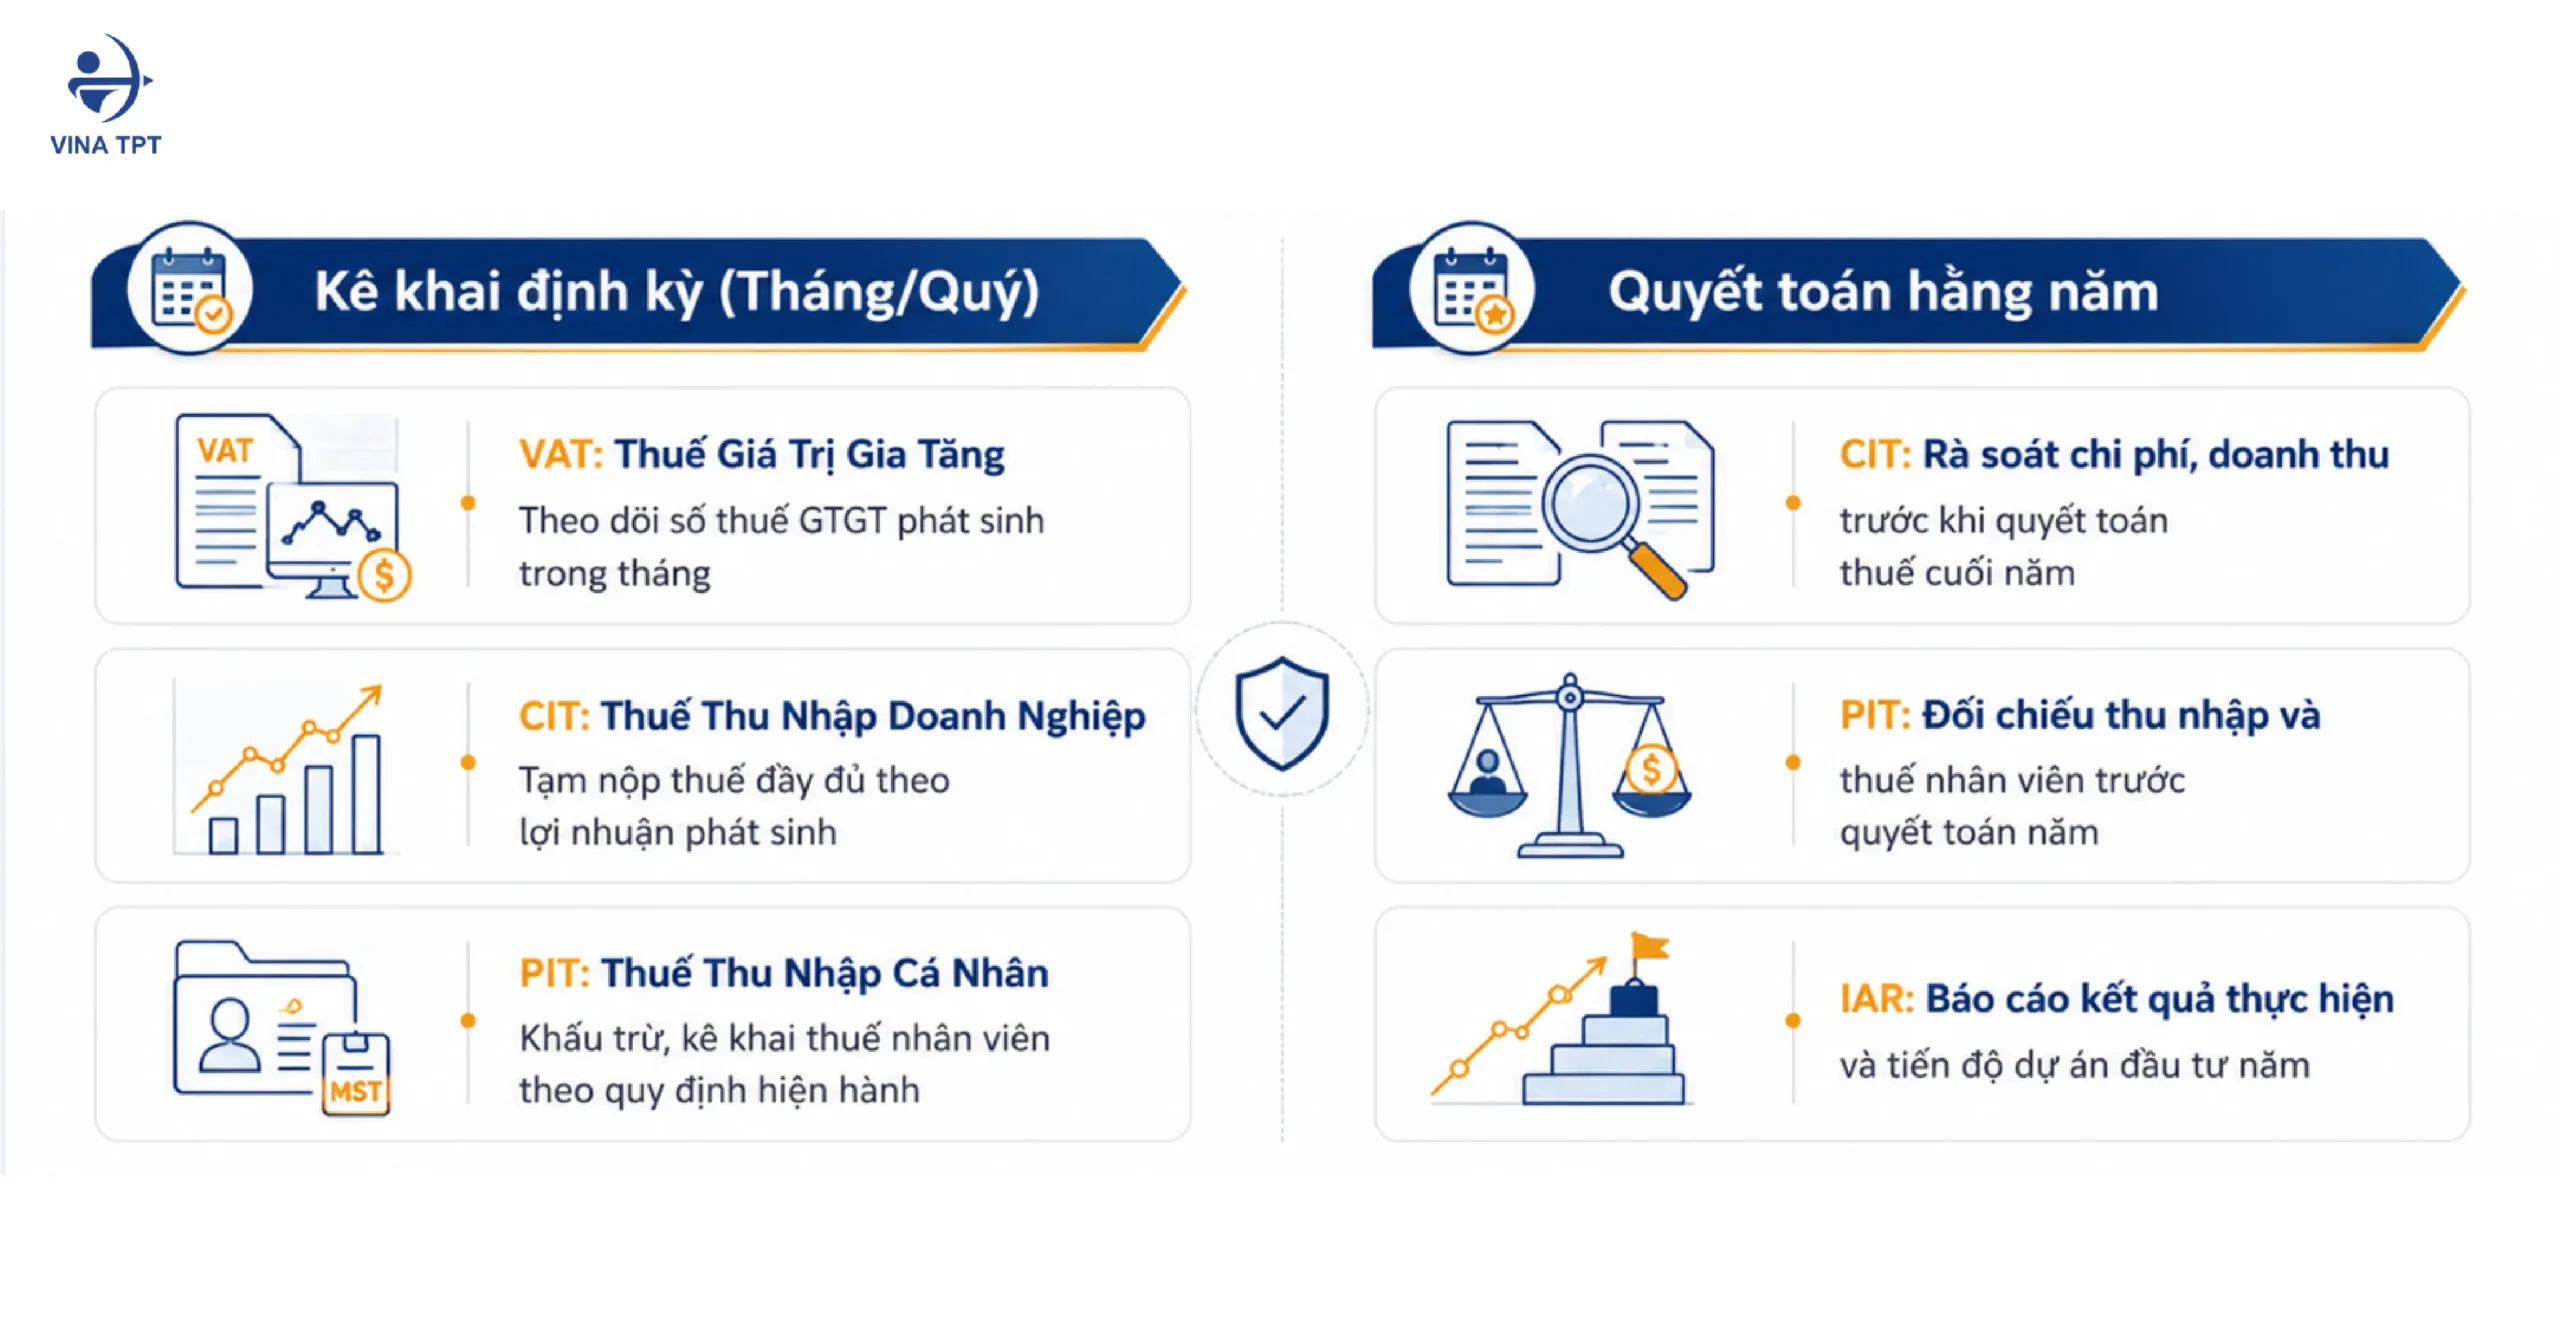
Đối với các doanh nghiệp có vốn đầu tư nước ngoài hoạt động tại Việt Nam, nghĩa vụ thuế được chia thành hai tầng kiểm soát độc lập nhưng liên kết chặt chẽ: kê khai định kỳ (theo tháng hoặc theo quý) và quyết toán cuối năm tài chính. Nếu như kê khai định kỳ đóng vai trò ghi nhận dòng tiền và tạm nộp nghĩa vụ phát sinh ngắn hạn, thì quyết toán năm là bước tổng hợp, đối chiếu toàn bộ dữ liệu để xác định nghĩa vụ thuế chính thức của cả một năm tài chính.

Giai đoạn quyết toán năm luôn tạo ra áp lực rất lớn cho bộ phận kế toán – tài chính. Số liệu quyết toán không chỉ gửi cho cơ quan thuế sở tại mà còn là cơ sở để chuyển đổi, đồng bộ với báo cáo tài chính của tập đoàn mẹ (headquarters) tại nước ngoài. Việc không thấu hiểu các quy định điều chỉnh chi phí khi xác định thu nhập chịu thuế tại Việt Nam rất dễ dẫn đến tình trạng sai lệch số liệu, khiến doanh nghiệp đứng trước nguy cơ bị truy thu và tính tiền chậm nộp khi có hoạt động kiểm tra sau này. Đây cũng là lý do bộ phận tài chính cần phân biệt rõ giữa nghĩa vụ kê khai thuế định kỳ và quyết toán cuối năm.

Để xây dựng một lộ trình tuân thủ nghiêm ngặt, người phụ trách tài chính cần phân biệt rõ đặc thù vận hành của từng sắc thuế, thời hạn nộp tờ khai cũng như các bộ hồ sơ đi kèm:

1. Thuế thu nhập doanh nghiệp

  • Nghĩa vụ định kỳ: 

Doanh nghiệp không phải nộp tờ khai thuế CIT theo từng quý. Thay vào đó, bộ phận kế toán căn cứ vào kết quả kinh doanh thực tế để tạm tính và nộp số thuế CIT phát sinh. Tổng số thuế CIT đã tạm nộp của 04 quý không được thấp hơn 80% số thuế CIT phải nộp theo quyết toán năm.

Thời hạn tạm nộp thuế TNDN hàng quý là ngày cuối cùng của tháng đầu tiên của quý tiếp theo sau khi kết thúc quý phát sinh nghĩa vụ thuế. Nhiều doanh nghiệp FDI thường nhầm lẫn giữa việc tạm nộp và kê khai thuế TNDN theo quý.

  • Quyết toán hằng năm: Đây là nghĩa vụ bắt buộc. Doanh nghiệp phải lập tờ khai quyết toán thuế TNDN, kèm theo báo cáo tài chính năm và các phụ lục liên quan (đặc biệt là hồ sơ xác định giá giao dịch liên kết nếu doanh nghiệp có phát sinh giao dịch với công ty mẹ hoặc các bên liên kết).

Đối với quyết toán thuế năm, thời hạn nộp hồ sơ quyết toán là ngày cuối cùng của tháng thứ 3 kể từ khi kết thúc năm tài chính. 

Doanh nghiệp cần đặc biệt lưu ý việc phân loại các khoản chi phí được trừ và không được trừ, bao gồm các khoản chi thiếu hóa đơn hợp lệ, không đủ chứng từ thanh toán không dùng tiền mặt hoặc vượt mức khống chế theo quy định, nhằm hạn chế rủi ro bị loại chi phí khi cơ quan thuế thanh tra, kiểm tra. 

2. Thuế thu nhập cá nhân

  • Nghĩa vụ định kỳ: Doanh nghiệp tiến hành kê khai và khấu trừ thuế TNCN của người lao động (bao gồm cả nhân sự Việt Nam và các chuyên gia nước ngoài – expat) theo tháng hoặc theo quý, tùy thuộc vào quy mô doanh thu của đơn vị. Thời hạn kê khai thuế TNCN theo quý là ngày cuối cùng của tháng đầu tiên quý tiếp theo. 
  • Quyết toán hằng năm: Thuế thu nhập cá nhân được doanh nghiệp quyết toán hằng năm dưới mã số thuế của công ty nhằm tổng hợp toàn bộ khoản thu nhập đã chi trả và số thuế đã khấu trừ của người lao động trong năm tài chính. Doanh nghiệp có trách nhiệm rà soát dữ liệu lương, phụ cấp, bảo hiểm, giảm trừ gia cảnh và nghĩa vụ khấu trừ thuế để đảm bảo số liệu kê khai chính xác trước khi nộp cho cơ quan thuế. 

Ngoài ra, doanh nghiệp cũng thực hiện quyết toán thuế thay cho những người lao động đủ điều kiện và có văn bản ủy quyền quyết toán cho công ty theo quy định 

Thời hạn nộp hồ sơ quyết toán thuế TNCN của tổ chức chi trả thu nhập chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch. 

3. Thuế giá trị gia tăng 

  • Nghĩa vụ định kỳ: Bắt buộc thực hiện kê khai thuế GTGT và nộp thuế định kỳ hàng tháng (chậm nhất vào ngày 20 của tháng sau) hoặc hàng quý (chậm nhất vào ngày cuối cùng của tháng đầu quý sau)
  • Quyết toán hằng năm: Bản chất thuế GTGT là thuế gián thu nên không có thủ tục quyết toán năm. Tuy nhiên, cuối năm tài chính, kế toán cần thực hiện đối chiếu tổng số liệu doanh thu, thuế đầu vào, đầu ra trên các tờ khai định kỳ với số liệu trên sổ cái kế toán để đảm bảo tính đồng bộ trước khi khóa sổ. Việc kê khai thuế GTGT đúng kỳ giúp doanh nghiệp tránh các khoản phạt chậm nộp và sai lệch dữ liệu đầu vào – đầu ra.

4. Thuế nhà thầu nước ngoài (FCT)

  • Nghĩa vụ phát sinh: Áp dụng khi doanh nghiệp ký hợp đồng và phát sinh khoản thanh toán cho tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam (như chi phí bản quyền, dịch vụ quản lý, phần mềm, quảng cáo trực tuyến…). Thuế nhà thầu thường được kê khai theo từng lần phát sinh thanh toán hoặc kê khai theo tháng nếu phát sinh thường xuyên.
  • Quyết toán hằng năm: Thuế nhà thầu không yêu cầu quyết toán theo năm tài chính cố định, mà thực hiện quyết toán khi kết thúc hợp đồng nhà thầu. Dù vậy, dữ liệu thanh toán nước ngoài và nghĩa vụ khấu trừ FCT vẫn là trọng tâm rà soát của cơ quan thuế khi tiến hành quyết toán thuế TNDN của doanh nghiệp FDI. Đây là một trong những nội dung kê khai thuế dễ bị bỏ sót nhất đối với doanh nghiệp có giao dịch quốc tế.

5. Báo cáo hoạt động đầu tư (IAR)

  • Bản chất pháp lý: Dù không nằm trong hệ thống tờ khai thuế thuộc Tổng cục Thuế quản lý, đây lại là nghĩa vụ báo cáo bắt buộc của tất cả các tổ chức kinh tế có vốn đầu tư nước ngoài FDI tại Việt Nam gửi lên Cơ quan đăng ký đầu tư (Sở Kế hoạch và Đầu tư hoặc Ban quản lý khu công nghiệp).
  • Tần suất thực hiện: Doanh nghiệp phải nộp báo cáo tình hình thực hiện dự án đầu tư định kỳ hằng quý và báo cáo tổng hợp hằng năm. Việc bỏ sót báo cáo này có thể dẫn đến rủi ro bị xử phạt vi phạm hành chính trong lĩnh vực đầu tư, ảnh hưởng đến tiến độ điều chỉnh dự án hoặc gia hạn giấy phép sau này. 

doanh-nghiep-fdi-phai-ke-khai-thue-gi-hang-nam-huong-dan-chi-tiet-tu-chuyen-gia

3. Sai lầm thường gặp khi kê khai thuế hằng năm của doanh nghiệp FDI

Trong thực tế, nhiều sai sót trong quá trình kê khai thuế xuất phát từ việc doanh nghiệp chưa có quy trình rà soát dữ liệu định kỳ. Trong quá trình đồng hành cùng khối doanh nghiệp nước ngoài, Vina TPT nhận thấy hệ thống tài chính của nhiều đơn vị thường để xảy ra các sai sót mang tính hệ thống sau:

  • Chậm trễ trong tiến độ nộp hồ sơ: Gây ra bởi quy trình phê duyệt nhiều tầng từ công ty mẹ tại nước ngoài, khiến dữ liệu không kịp hoàn thiện trước thời hạn quy định của pháp luật Việt Nam.
  • Sai lệch bản chất chi phí được trừ: Tự động đưa các khoản chi phí phát sinh từ không hợp lệ vào chi phí doanh nghiệp mà thiếu đi các hồ sơ chứng minh, hợp đồng dịch vụ hoặc chứng từ chứng minh tính liên quan trực tiếp đến hoạt động sinh lợi của pháp nhân tại Việt Nam.
  • Bỏ sót nghĩa vụ thuế nhà thầu: Thanh toán các dịch vụ công nghệ, quảng cáo xuyên biên giới hoặc chi phí chuyên gia nhưng không khấu trừ và kê khai thuế FCT theo quy định.
  • Mất cân đối giữa kế toán và thuế: Không thiết lập quy trình đối chiếu định kỳ dẫn đến sự lệch pha nghiêm trọng giữa số liệu trên báo cáo quản trị gửi headquarters và số liệu trên tờ khai thuế nộp cho cơ quan bản địa.

XEM THÊM DỊCH VỤ KÊ KHAI THUẾ

4. Lợi ích khi sử dụng dịch vụ kê khai thuế chuyên nghiệp

Việc dịch chuyển từ mô hình tự vận hành sang sử dụng giải pháp thuê ngoài chuyên nghiệp mang lại cho các doanh nghiệp FDI những giá trị quản trị thiết thực:

  • Kiểm soát và giảm thiểu rủi ro pháp lý: Đảm bảo mọi hồ sơ, tờ khai được thực hiện bởi đội ngũ nhân sự am hiểu sâu sắc quy định bản địa, liên tục cập nhật các thay đổi mới nhất của luật thuế.
  • Tối ưu hóa nguồn lực nội bộ: Giải phóng bộ máy quản trị khỏi các thủ tục hành chính phức tạp, giúp doanh nghiệp tinh gọn nhân sự và tập trung hoàn toàn vào các hoạt động cốt lõi để mở rộng thị trường.
  • Tăng cường tính minh bạch: Xây dựng hệ thống sổ sách kế toán chuẩn mực, có khả năng truy vết dữ liệu rõ ràng, sẵn sàng cho các kỳ kiểm toán độc lập hoặc thanh tra thuế.

5. Vì sao nên chọn Vina TPT cho công việc kê khai thuế?

Vina TPT không xuất hiện để thay thế vai trò điều hành của bạn, chúng tôi đồng hành với tư cách là một đối tác, bảo vệ sự an toàn cho hệ thống tài chính của doanh nghiệp dựa trên các nền tảng năng lực cốt lõi:

  • Hơn 20 năm kinh nghiệm chuyên sâu: Chúng tôi sở hữu sự am hiểu sâu sắc về đặc thù vận hành của khối doanh nghiệp FDI, giải quyết triệt để rào cản về khoảng cách ngôn ngữ và văn hóa quản trị.
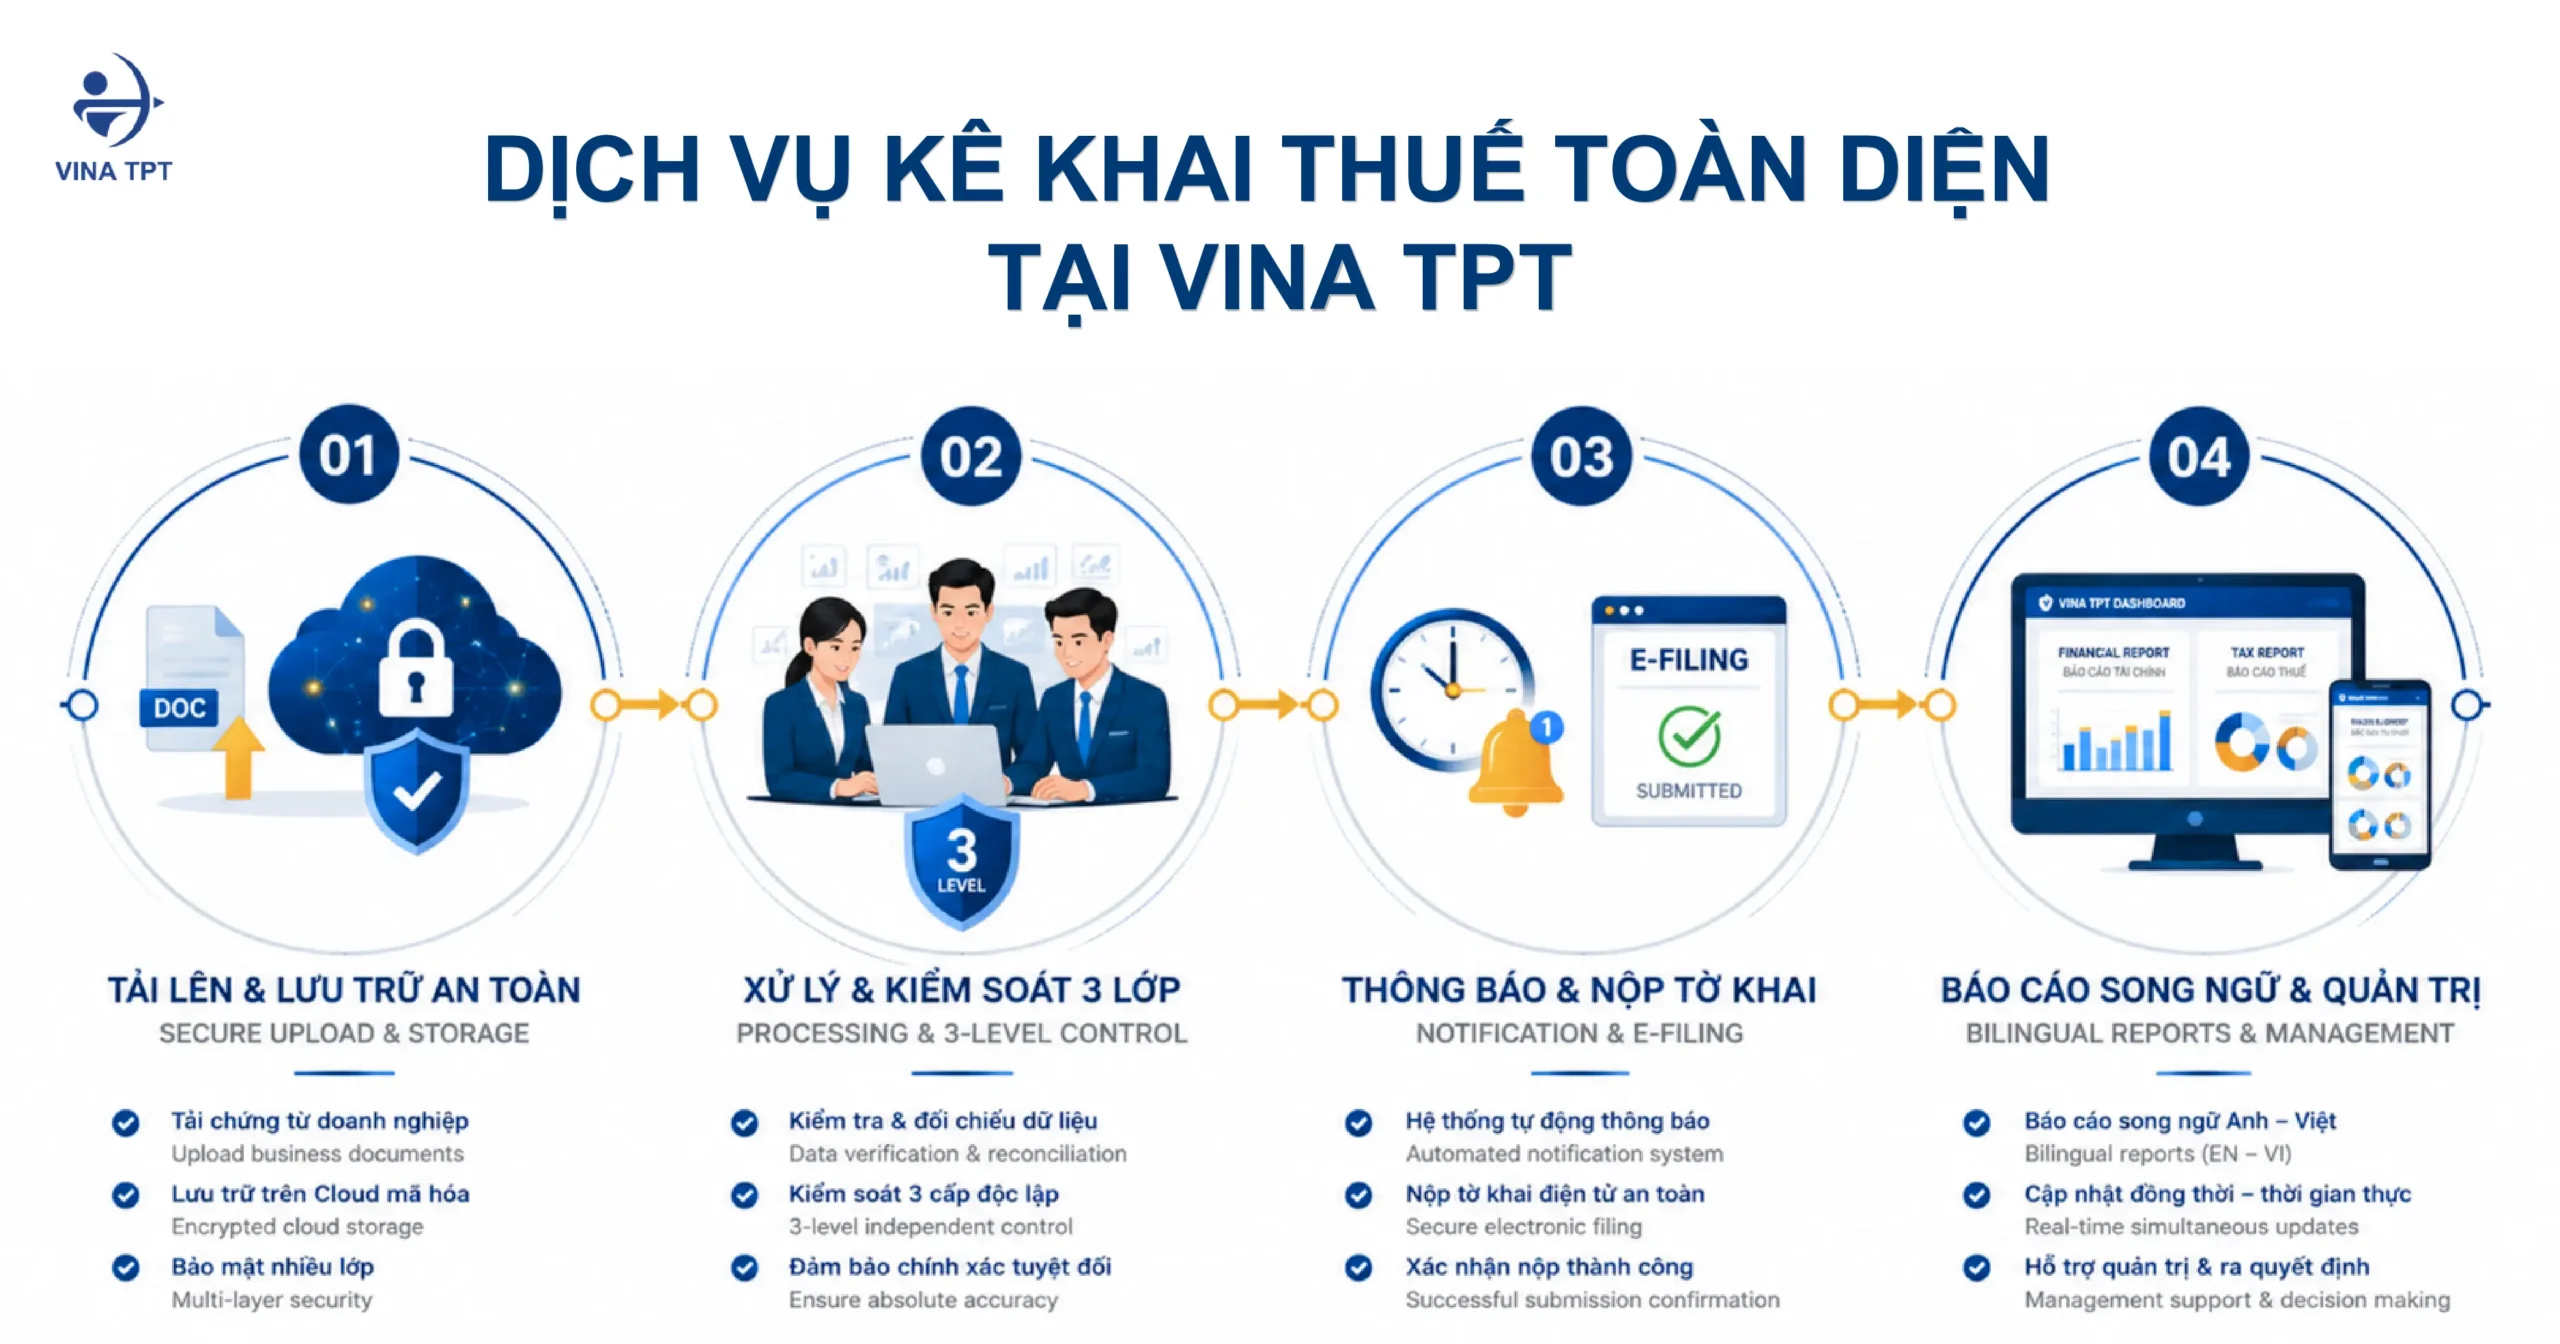
  • Cơ chế kiểm soát chất lượng 3 cấp độ: Mọi dữ liệu kê khai và quyết toán trước khi xuất bản đều phải trải qua quy trình rà soát độc lập qua 3 tầng nhân sự: Chuyên viên (Assistant) -> Kiểm soát viên chuyên nghiệp (Senior) -> Giám đốc nghiệp vụ (Manager), triệt tiêu tối đa rủi ro sai sót kỹ thuật.
  • Cam kết đồng hành tuyệt đối về tiến độ: Ứng dụng công nghệ quản trị hiện đại cùng hệ thống cảnh báo thời hạn tự động, đảm bảo tỷ lệ hoàn thành nghĩa vụ đúng hạn cho doanh nghiệp. Đội ngũ nhân sự chuyên trách hỗ trợ remote linh hoạt, sẵn sàng đại diện doanh nghiệp giải trình một cách minh bạch trước các cơ quan chức năng.

doanh-nghiep-fdi-phai-ke-khai-thue-gi-hang-nam-huong-dan-chi-tiet-tu-chuyen-gia

Kết luận

Hoàn thiện nghĩa vụ kê khai thuế và quyết toán hằng năm một cách chuẩn xác là chìa khóa để doanh nghiệp FDI bảo vệ thành quả kinh doanh và phát triển bền vững tại thị trường Việt Nam.

Nếu doanh nghiệp của bạn đang tìm kiếm đơn vị cung cấp dịch vụ kế toán – thuế trọn gói (đặc biệt đối với các doanh nghiệp FDI) nhằm đảm bảo sự tuân thủ khi kinh doanh tạ Việt Nam, hãy để các chuyên gia của Vina TPT hỗ trợ bạn.

Một hệ thống kê khai thuế minh bạch và đúng hạn sẽ giúp doanh nghiệp FDI duy trì hoạt động ổn định và tạo uy tín với cơ quan quản lý. Liên hệ với Vina TPT ngay hôm nay để được tư vấn dịch vụ kê khai thuế chuyên nghiệp.

LIÊN HỆ TƯ VẤN MIỄN PHÍ

TRC Vietnam 2026: Hướng dẫn xin Thẻ tạm trú cho Nhà đầu tư nước ngoài

TRC-Vietnam-2026

Là một nhà đầu tư nước ngoài đang vận hành dự án FDI tại Việt Nam, bạn có thường gặp khó khăn với các loại thị thực (visa) ngắn hạn? Việc phải xuất nhập cảnh liên tục không chỉ gây gián đoạn công việc mà còn làm tăng chi phí và ảnh hưởng đến công tác quản lý doanh nghiệp dài hạn.

Thẻ tạm trú (TRC) chính là một giải pháp thực tế cho vấn đề này. Thẻ cho phép các nhà đầu tư nước ngoài cư trú hợp pháp tại Việt Nam trong một thời gian dài, từ 2 đến 10 năm, mà không cần phải gia hạn visa ngắn hạn nhiều lần. TRC mang lại đặc quyền xuất nhập cảnh nhiều lần một cách linh hoạt, đồng thời hỗ trợ các thủ tục thiết yếu như mở tài khoản ngân hàng, ký kết hợp đồng và chứng minh nơi cư trú.

Bài viết này mang đến hướng dẫn chi tiết về điều kiện, hồ sơ yêu cầu, quy trình nộp đơn, thời gian xử lý, chi phí và các lưu ý quan trọng để sở hữu TRC tại Việt Nam. Bài viết cũng giải thích cách Vina TPT có thể hỗ trợ công ty của bạn trong suốt toàn bộ quy trình này.

TRC-Vietnam-2026

1. TRC Vietnam là gì?

Thẻ tạm trú (TRC Vietnam) là giấy tờ cư trú do Cục Quản lý xuất nhập cảnh (thuộc Bộ Công an) cấp cho những người nước ngoài đủ điều kiện. Thẻ này có giá trị thay thị thực và cho phép cư trú hợp pháp liên tục tại Việt Nam trong thời hạn ghi trên thẻ (thường là từ 2 đến 10 năm, tùy thuộc vào loại visa).

Important clarification: TRC (Temporary Residence Card) is completely different from a Tax Residency Certificate. The TRC relates to immigration and residency rights, while the Tax Residency Certificate is issued by tax authorities to apply double tax avoidance agreements (DTAs).

2. Lợi ích khi sở hữu TRC Vietnam

Việc nắm giữ TRC Vietnam mang lại những lợi thế thực tế to lớn cho các nhà đầu tư nước ngoài:

  • Lợi ích kinh doanh: Cư trú ổn định giúp bạn tập trung vào quản lý dự án, vận hành và giám sát mà không bị gián đoạn do các vấn đề về visa.
  • Lợi ích cá nhân: Tự do xuất nhập cảnh Việt Nam nhiều lần, đồng thời dễ dàng bảo lãnh cho các thành viên trong gia đình.
  • Lợi ích pháp lý và thuế: Giúp chứng minh thời gian cư trú khi cần thiết, đặc biệt là đối với các hiệp định tránh đánh thuế hai lần.
  • Lợi ích chi phí: Giảm đáng kể chi phí và thời gian so với việc phải gia hạn visa ngắn hạn nhiều lần.

In practice, many FDI investors report significantly improved operational efficiency and greater focus on long-term business development after obtaining their TRC.

3. Ai có thể xin TRC Vietnam với tư cách là nhà đầu tư nước ngoài?

Không phải mọi nhà đầu tư nước ngoài đều đủ điều kiện được cấp TRC. Để được xét duyệt, nhìn chung bạn cần đáp ứng các điều kiện sau:

  • Có vốn góp hoặc vốn đầu tư vào một doanh nghiệp Việt Nam.
  • Sở hữu visa DT còn giá trị (DT1, DT2, DT3 hoặc DT4).
  • Hộ chiếu còn thời hạn ít nhất 13 tháng.
  • Provide legal documents of the company (Enterprise Registration Certificate – ERC and/or Investment Registration Certificate – IRC)
  • Have valid temporary residence registration with local police

The table below compares DT visa types and corresponding TRC eligibility (updated according to the Law on Investment 2025):

Loại Visa ĐT

Mức vốn góp tối thiểu Thời hạn Visa tối đa Thời hạn TRC tối đa

Lưu ý

DT1

$\ge$ 100 tỷ VND hoặc thuộc ngành nghề ưu đãi Lên đến 10 năm Lên đến 10 năm Ưu tiên cao nhất cho các dự án quy mô lớn

DT2

Từ 50 đến dưới 100 tỷ VND hoặc thuộc ngành nghề ưu đãi Lên đến 5 năm Lên đến 5 năm Applies to encouraged investment projects

DT3

Từ 3 đến dưới 50 tỷ VND Lên đến 3 năm Lên đến 3 năm Phổ biến nhất đối với các nhà đầu tư quy mô vừa

DT4

Dưới 3 tỷ VND 12 tháng Không đủ điều kiện Chỉ cấp visa ngắn hạn


Lưu ý về Luật Đầu tư 2025 (có hiệu lực từ ngày 1 tháng 3 năm 2026): Luật mới cho phép sự linh hoạt cao hơn. Trong nhiều trường hợp (đặc biệt là các ngành nghề không bị hạn chế), nhà đầu tư nước ngoài có thể nhận Giấy chứng nhận đăng ký doanh nghiệp (ERC) trước khi có Giấy chứng nhận đăng ký đầu tư (IRC). Thay đổi này giúp các nhà đầu tư chứng minh phần vốn góp, địa chỉ kinh doanh và tình trạng đầu tư sớm hơn, từ đó giúp quy trình xin TRC diễn ra thuận lợi và nhanh chóng hơn.

KHÁM PHÁ CÁC DỊCH VỤ CỦA CHÚNG TÔI

4. Hướng dẫn từng bước để xin TRC Vietnam

Quy trình nộp hồ sơ xin TRC tại Việt Nam thường bao gồm các bước sau:

  1. Chuẩn bị điều kiện: Đảm bảo bạn đang sở hữu visa ĐT hợp lệ và công ty của bạn đã hoàn tất các thủ tục pháp lý (ERC và/hoặc IRC), cùng với bằng chứng về việc góp vốn.
  2. Chuẩn bị hồ sơ: Thu thập tất cả các giấy tờ theo yêu cầu. Giấy tờ nước ngoài phải được công chứng, dịch thuật sang tiếng Việt và hợp pháp hóa lãnh sự theo quy định.
  3. Submit the application: File in person or online at the Immigration Department office where your company is headquartered.
  4. Nhận kết quả: Thời gian xử lý tiêu chuẩn là khoảng 5 ngày làm việc kể từ khi nhận đủ hồ sơ hoàn chỉnh và hợp lệ. Thời gian có thể kéo dài hơn nếu cần bổ sung giấy tờ.
  5. Gia hạn (nếu cần): Nộp đơn xin gia hạn trước khi TRC hết hạn.

TRC-Vietnam-2026

5. Frequently asked questions about TRC Vietnam

Foreign investors often have many practical questions when preparing to apply for a TRC Vietnam (Temporary Residence Card). Below are the most common questions with clear, concise, and realistic answers.

5.1 Thời gian để nhận được TRC tại Việt Nam là bao lâu?

Thời gian xử lý chính thức cho hồ sơ xin TRC là 5 ngày làm việc kể từ ngày Cục Quản lý xuất nhập cảnh nhận được hồ sơ đầy đủ và hợp lệ.

Thực tế:

  • Nếu hồ sơ của bạn hoàn hảo và không thiếu sót giấy tờ, bạn thường có thể nhận được TRC trong vòng 5-7 ngày làm việc.
  • If additional documents are required, the process may take 10-15 working days.

5.2 Hồ sơ xin TRC Vietnam bao gồm những giấy tờ gì?

Hồ sơ xin TRC đòi hỏi một bộ giấy tờ chi tiết. Dưới đây là danh mục tiêu chuẩn:

  • Hộ chiếu gốc còn hạn ít nhất 13 tháng và visa ĐT còn hiệu lực.
  • Application form NA6 (sponsored by organization) or NA8 (individual)
  • Hai ảnh thẻ kích thước 2×3 cm, nền trắng.
  • Xác nhận tạm trú do Công an địa phương cấp.
  • Bản sao công chứng của ERC và/hoặc IRC.
  • Tài liệu chứng minh việc góp vốn.
  • Các giấy tờ liên quan đến con dấu công ty (nếu có yêu cầu).
  • Công văn bảo lãnh từ phía công ty.

Mọi giấy tờ nước ngoài đều phải được hợp pháp hóa lãnh sự, công chứng và dịch thuật công chứng sang tiếng Việt. Việc không đáp ứng các yêu cầu này là một trong những lý do phổ biến nhất dẫn đến hồ sơ bị từ chối hoặc chậm trễ.

5.3 Chi phí xin TRC Vietnam là bao nhiêu?

The fee for issuing a TRC depends on the validity period of the card (updated for 2026):

  • Thời hạn đến 2 năm: khoảng 145 USD
  • Thời hạn từ trên 2 năm đến 5 năm: khoảng 155 USD
  • Thời hạn từ trên 5 năm đến 10 năm: khoảng 165 USD

Khoản lệ phí này được nộp trực tiếp tại Cục Quản lý xuất nhập cảnh khi nộp hồ sơ.

5.4 Những sai lầm phổ biến nào cần tránh khi xin TRC Vietnam?

Nộp hồ sơ thiếu hoặc không hợp lệ: Nhiều người nộp các giấy tờ nước ngoài chưa được hợp pháp hóa lãnh sự, bản dịch chưa công chứng đúng quy định, điền sai mẫu NA6/NA8, hoặc ảnh thẻ không đáp ứng các yêu cầu nghiêm ngặt (về kích thước, phông nền hoặc độ mới của ảnh).

  • Hệ quả: Hồ sơ bị trả về nhiều lần, biến một quy trình đơn giản vốn chỉ mất 5 ngày thành sự chậm trễ kéo dài nhiều tuần hoặc nhiều tháng.
  • Cách phòng tránh: Lập một danh mục kiểm tra (checklist) chi tiết và kiểm tra lại toàn bộ hồ sơ bởi một đơn vị chuyên nghiệp trước khi nộp.

Sử dụng sai loại visa đầu tư (visa DT):

  • Hệ quả: Cục Quản lý xuất nhập cảnh có thể từ chối thẳng thừng hồ sơ xin TRC hoặc yêu cầu bạn phải làm thủ tục xin visa mới, gây chậm trễ đáng kể cho toàn bộ quy trình.
  • How to avoid it: Determine the correct DT visa type (DT1, DT2, or DT3) from the very beginning based on your investment capital and industry.

Delays in obtaining temporary residence confirmation: Failing to secure the temporary residence confirmation (Form NA17) on time due to unclear lease agreements or lack of coordination with the landlord.

  • Hệ quả: Bước này thường trở thành điểm nghẽn lớn, làm đình trệ toàn bộ quá trình nộp hồ sơ.
  • Cách phòng tránh: Chuẩn bị địa chỉ văn phòng hợp pháp từ sớm và làm việc chặt chẽ với chủ nhà để hoàn thành việc xác nhận tạm trú một cách nhanh chóng.

Không đủ bằng chứng góp vốn: Thiếu sao kê ngân hàng, biên bản góp vốn, hoặc có sự sai lệch giữa số tiền thực góp với số vốn đăng ký trên ERC/IRC.

  • Hệ quả: Hồ sơ bị trả lại để yêu cầu bổ sung hoặc bị từ chối do không chứng minh được năng lực tài chính.
  • Cách phòng tránh: Lưu giữ đầy đủ và rõ ràng tất cả các chứng từ chuyển tiền và tài liệu góp vốn ngay từ thời điểm thực hiện đầu tư.

Hầu hết các sai lầm đều bắt nguồn từ việc chuẩn bị không kỹ lưỡng hoặc không quen thuộc với các thủ tục xuất nhập cảnh của Việt Nam. Việc hợp tác với một công ty tư vấn có kinh nghiệm ngay từ các giai đoạn đầu có thể giúp bạn tránh được các rủi ro này, giảm thiểu chậm trễ và nhận được TRC một cách suôn sẻ, đúng hạn.

6. Vina TPT hỗ trợ bạn sở hữu TRC suôn sẻ như thế nào?

Với hơn 20 năm kinh nghiệm hỗ trợ các doanh nghiệp FDI, Vina TPT mang đến giải pháp toàn diện cho quy trình xin TRC, từ bước tư vấn ban đầu cho đến khi có kết quả phê duyệt cuối cùng.

Chúng tôi hỗ trợ doanh nghiệp cơ cấu khoản đầu tư để đáp ứng các yêu cầu về visa và TRC, đồng thời xử lý toàn bộ quy trình hoàn thiện hồ sơ, bao gồm công chứng, dịch thuật và hợp pháp hóa lãnh sự. Đội ngũ của chúng tôi làm việc trực tiếp với Cục Quản lý xuất nhập cảnh để đảm bảo quá trình xử lý diễn ra trôi chảy, đồng thời tích hợp các dịch vụ liên quan như thành lập công ty, miễn giấy phép lao động, hỗ trợ tài chính và thuế. Phương thức tiếp cận trọn gói này giúp giảm thiểu rủi ro, đảm bảo tính tuân thủ và rút ngắn đáng kể thời gian xử lý cho các nhà đầu tư.

TRC-Vietnam-2026

Chúng tôi cam kết về tính chính xác, tốc độ và hiệu quả để bạn có thể tập trung vào công việc kinh doanh của mình thay vì các thủ tục hành chính.

Hãy liên hệ với Vina TPT ngay hôm nay để nhận tư vấn chuyên sâu và sự hỗ trợ chuyên nghiệp được thiết kế riêng cho nhu cầu đầu tư của bạn tại Việt Nam.
ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Tổng quan về các ngày nghỉ lễ tại Việt Nam dành cho Người lao động năm 2026

Các ngày lễ quốc gia tại Việt Nam năm 2026: lịch nghỉ lễ cập nhật, quy định về nghỉ phép có lương và những lưu ý quan trọng về luật lao động dành cho người sử dụng lao động và người lao động.

Người lao động của những ngày nghỉ lễ, Tết nào được hưởng lương trong 1 năm làm việc?

Bắt đầu từ năm 2026, người lao động tại Việt Nam có thể được hưởng 12 ngày nghỉ lễ, tết hưởng nguyên lương, tăng thêm một ngày so với các quy định trước đây. Những thay đổi về ngày nghỉ lễ không chỉ ảnh hưởng đến kế hoạch nghỉ ngơi của nhân viên mà còn tác động trực tiếp đến quản trị nguồn nhân lực và chi phí vận hành của doanh nghiệp, đặc biệt là các doanh nghiệp có vốn đầu tư nước ngoài (FDI).

Bài viết dưới đây cung cấp cái nhìn toàn diện về lịch nghỉ lễ năm 2026 và làm nổi bật các quy định quan trọng mà doanh nghiệp cần lưu ý khi quản lý đội ngũ nhân sự.

Tổng quan về các ngày lễ công cộng của Việt Nam dành cho người lao động năm 2026

1. Các quy định và cập nhật mới nhất về Ngày nghỉ lễ tại Việt Nam

Theo Bộ luật Lao động 2019, người lao động tại Việt Nam được nghỉ việc và hưởng nguyên lương trong các ngày lễ, tết do Nhà nước quy định. Đây là quyền lợi bắt buộc áp dụng cho tất cả người lao động làm việc theo hợp đồng lao động.

Lưu ý: Nếu ngày nghỉ lễ trùng vào ngày nghỉ hằng tuần, người lao động được nghỉ bù vào ngày làm việc kế tiếp.

Trước đây, hệ thống ngày nghỉ lễ tại Việt Nam bao gồm 11 ngày nghỉ hưởng lương:

  • Tết Dương lịch: 1 ngày (1/1)
  • Tết Nguyên đán: 5 ngày
  • Ngày Giỗ Tổ Hùng Vương: 1 ngày (10/3 Âm lịch)
  • Ngày Chiến thắng: 1 ngày (30/4)
  • Ngày Quốc tế Lao động: 1 ngày (1/5)
  • Ngày Quốc khánh: 2 ngày (2/9 và một ngày liền kề)

Tuy nhiên, vào ngày 3/3/2026, Bộ Chính trị đã thông qua Nghị quyết số 80-NQ/TW về phát triển văn hóa Việt Nam, chính thức chọn ngày 24 tháng 11 hằng năm là “Ngày Văn hóa Việt Nam”. Ngày này dự kiến sẽ trở thành một ngày lễ chính thức nhằm khuyến khích các hoạt động văn hóa và nâng cao đời sống tinh thần cho nhân dân.

Đối với người lao động nước ngoài làm việc tại Việt Nam, ngoài các ngày lễ trên, họ còn được nghỉ thêm 2 ngày hưởng nguyên lương:

  • 01 ngày Tết cổ truyền dân tộc của nước họ.
  • 01 ngày Quốc khánh của nước họ.

Cả hai ngày đều được tính là ngày nghỉ có lương theo hợp đồng lao động của họ.

ngày nghỉ lễ hưởng lương năm 2026

2. Danh sách các ngày lễ quốc gia của Việt Nam năm 2026

Dựa trên Bộ luật Lao động và dự kiến lịch nghỉ lễ từ Chính phủ, các kỳ nghỉ lễ năm 2026 có thể bao gồm:


Ngày lễ Thời gian Tổng ngày nghỉ Ghi chú
Tết Dương lịch Từ 1/1 đến 4/1/2026 4 ngày Bao gồm ngày cuối tuần
Tết Nguyên đán Từ 14/2 đến 22/2/2026 9 ngày Bao gồm ngày cuối tuần
Giỗ tổ Hùng Vương 26/4/2026 1 ngày Nghỉ bù vào ngày 27/4/2026
30/4 và Quốc tế lao động 30/4 đến 3/5/2025 4 ngày Bao gồm ngày cuối tuần
Quốc khánh 2/9 29/8 đến 2/9/2026 5 ngày Bao gồm ngày cuối tuần
Ngày văn hóa Việt Nam (mới) 24/11/2026 1 ngày Ngày lễ mới được nghỉ hưởng lương

3. Các chế độ nghỉ phép hưởng lương khác ngoài ngày lễ

Bên cạnh các ngày lễ quốc gia của Việt Nam, người lao động còn được hưởng các chế độ nghỉ phép có lương khác theo Bộ luật Lao động. Bao gồm nghỉ phép thường niên, nghỉ thai sản và một số trường hợp nghỉ phép đặc biệt khác.

3.1 Nghỉ phép hằng năm (Phép năm)

Người lao động làm việc đủ 12 tháng cho một người sử dụng lao động được nghỉ phép năm như sau:

  • 12 ngày: Điều kiện làm việc bình thường.
  • 14 ngày: Lao động chưa thành niên, người khuyết tật, hoặc làm nghề độc hại, nguy hiểm.
  • 16 days for employees performing extremely hazardous or dangerous work

Các điều khoản quan trọng khác bao gồm:

  • Nhân viên chưa đủ 12 tháng thâm niên sẽ được hưởng chế độ nghỉ phép tính theo tỷ lệ tương ứng với số tháng làm việc.
  • Cứ mỗi 5 năm làm việc cho cùng một doanh nghiệp, số ngày phép năm sẽ được tăng thêm 1 ngày.
  • Khi chấm dứt hợp đồng lao động, người sử dụng lao động phải bồi thường cho người lao động số ngày nghỉ phép năm chưa sử dụng.

3.2 Chế độ Thai sản và Nuôi con nuôi

Theo quy định về lao động và bảo hiểm xã hội của Việt Nam:

  • Nhân viên nữ được hưởng 6 tháng nghỉ thai sản.
  • Trong trường hợp sinh đôi, sinh ba trở lên, mỗi đứa con tiếp theo sẽ được cộng thêm 30 ngày nghỉ phép, bắt đầu từ đứa con thứ hai.
  • Nhân viên nữ có con nhỏ dưới 12 tháng tuổi được hưởng 60 phút nghỉ có lương mỗi ngày làm việc để chăm sóc con cái.

3.3 Chế độ nghỉ của nam giới khi vợ sinh con

Nhân viên nam tham gia bảo hiểm xã hội được hưởng chế độ nghỉ phép chăm con trong vòng 30 ngày sau khi sinh con, bao gồm:

  • 5 ngày cho sinh thường
  • 7 ngày cho ca sinh mổ
  • Trong trường hợp sinh đôi hoặc sinh ba, thời gian chờ đợi là 10-14 ngày.


KHÁM PHÁ CÁC DỊCH VỤ CỦA CHÚNG TÔI

4. Khuyến nghị cho các doanh nghiệp FDI về Nghỉ lễ tại Việt Nam

Đối với các doanh nghiệp có vốn đầu tư nước ngoài, việc quản lý các ngày lễ quốc gia của Việt Nam không chỉ đơn thuần là lên lịch nghỉ phép. Nó còn ảnh hưởng trực tiếp đến nghĩa vụ trả lương, chi phí làm thêm giờ và việc tuân thủ các quy định lao động của Việt Nam. Sai sót trong việc tính toán tiền lương ngày lễ hoặc sắp xếp người thay thế nghỉ phép có thể dẫn đến tranh chấp lao động hoặc rủi ro về tuân thủ quy định trong quá trình kiểm tra.

Do đó, các công ty nên chuẩn hóa các quy trình nhân sự ngay từ giai đoạn đầu xây dựng hệ thống nhân sự của mình, bao gồm:

  • Thiết lập cơ chế tính lương ngày lễ và các kỳ nghỉ phép đúng quy định.
  • Kiểm soát chi phí làm thêm giờ trong các kỳ nghỉ lớn như Tết.
  • Quản lý quyền lợi nghỉ lễ bổ sung cho nhân sự nước ngoài.
  • Regularly updating regulatory changes related to Vietnam public holidays

Đối với các doanh nghiệp FDI hoạt động tại Việt Nam, việc hợp tác với một chuyên gia tư vấn nhân sự am hiểu luật lao động địa phương có thể giúp xây dựng hệ thống trả lương minh bạch, giảm thiểu rủi ro tuân thủ và tối ưu hóa chi phí hoạt động dài hạn.

Tại Vina TPT, đội ngũ chuyên gia nhân sự và pháp lý của chúng tôi hỗ trợ các doanh nghiệp thiết lập hệ thống bài bản về quản lý nghỉ phép, xử lý lương và tuân thủ luật lao động. Hiện nay, Vina TPT đang cung cấp dịch vụ tư vấn nhân sự và pháp lý cho nhiều công ty FDI hoạt động tại Việt Nam. Việc chuẩn hóa các quy trình nhân sự ngay từ đầu giúp doanh nghiệp giảm thiểu rủi ro pháp lý và tập trung vào các chiến lược tăng trưởng bền vững tại thị trường Việt Nam.

Tổng quan về các ngày lễ công cộng của Việt Nam dành cho người lao động năm 2026


ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Hướng dẫn về nghĩa vụ tuân thủ của Văn phòng đại diện tại Việt Nam


văn-phòng-đại-diện-cần-thực-hiện-nghĩa-vụ-gì-vina-tpt-2

Bạn là nhà đầu tư nước ngoài đang nhắm đến thị trường năng động của Việt Nam nhưng lại e ngại những cam kết toàn diện? Thành lập Văn phòng đại diện (RO) cung cấp một điểm khởi đầu ít rủi ro để nghiên cứu thị trường, xây dựng mạng lưới và quảng bá mà không cần tạo ra doanh thu. Tuy nhiên, việc tuân thủ pháp luật là rất quan trọng để tránh bị phạt, thu hồi giấy phép hoặc các khoản thuế không mong muốn như rủi ro cơ sở thường trú (PE). Hướng dẫn toàn diện này, được cập nhật theo quy định năm 2026, dựa trên các luật quan trọng như Luật Thương mại 2005, Luật Doanh nghiệp 2020 và Nghị định 07/2016/ND-CP (với những điều chỉnh về thủ tục được ghi nhận trong các bản cập nhật gần đây).
Những lợi ích chính của việc tuân thủ pháp luật bao gồm:
  • Bảo vệ danh tiếng của công ty mẹ và tránh bị phạt
  • Tận dụng các ưu đãi FDI của Việt Nam đồng thời giảm thiểu các rào cản hành chính.
  • Đảm bảo việc gia hạn hoặc đóng cửa diễn ra suôn sẻ mà không bị gián đoạn.
Bài viết này giúp bạn sẽ có được những hiểu biết thực tiễn, danh sách kiểm tra và lời khuyên từ chuyên gia để thành công.

1. Văn phòng đại diện (VPDD) là gì?

Văn phòng đại diện tại Việt Nam đóng vai trò là chi nhánh phi thương mại của công ty nước ngoài, lý tưởng để tìm kiếm cơ hội mà không cần tham gia vào các hoạt động kinh doanh trực tiếp. Được điều chỉnh bởi các quy định đang phát triển, đây là lựa chọn phổ biến đối với các công ty FDI trong năm 2026, với hơn 2.000 văn phòng đại diện đang hoạt động góp phần vào sự tăng trưởng kinh tế của Việt Nam. Phần này sẽ cung cấp kiến ​​thức nền tảng, so sánh văn phòng đại diện với các cấu trúc khác để giúp đưa ra quyết định sáng suốt.

Các hoạt động được phép và bị cấm

Các VPDD bị giới hạn nghiêm ngặt ở các vai trò không tạo ra doanh thu để tránh kích hoạt quy định về sở hữu tư nhân (PE). Các hoạt động được phép bao gồm:
  • Khảo sát và nghiên cứu thị trường.
  • Quảng bá sản phẩm/dịch vụ của công ty mẹ.
  • Liên hệ với các đối tác địa phương.
  • Tham dự hội chợ thương mại và hội thảo.
Các hoạt động bị cấm bao gồm:
  • Bán hàng trực tiếp hoặc ký kết hợp đồng.
  • Tạo doanh thu hoặc lập hóa đơn.
  • Sản xuất hoặc cung cấp dịch vụ vì lợi nhuận.
  • Cho thuê lại không gian văn phòng.
Ví dụ, một văn phòng đại diện (RO) có thể tổ chức các sự kiện quảng bá nhưng không được phép chốt giao dịch—vi phạm có thể dẫn đến kiểm toán hoặc đóng cửa.

Comparison with Branches and Subsidiaries 

Loại hình doanh nghiệp Tình trạng pháp lý Hoạt động Thuế Trách nhiệm pháp lý
Văn phòng đại diện Đơn vị phụ thuộc, không có tư cách pháp nhân. Phi thương mại (nghiên cứu, quảng bá) Không áp dụng thuế GTGT/thuế giá trị gia tăng; thuế thu nhập cá nhân tính theo nhân viên. Chỉ giới hạn trong phạm vi công ty mẹ
Chi nhánh Phụ thuộc nhưng vẫn hoạt động. Giao dịch thương mại có thể thực hiện được CIT (20%), VAT áp dụng Công ty mẹ chịu trách nhiệm
Công ty TNHH Thực thể độc lập Hoạt động kinh doanh toàn diện CIT (20%), VAT áp dụng Chịu trách nhiệm vốn đầu tư

Văn phòng đại diện mang lại sự đơn giản hơn trong việc tuân thủ quy định khi gia nhập thị trường lần đầu, không giống như các chi nhánh yêu cầu nhiều báo cáo hơn hoặc các công ty con cần vốn đầu tư (mức tối thiểu thay đổi tùy theo ngành). Hãy chọn VPDD nếu mục tiêu của bạn là thăm dò thị trường mà không gặp rủi ro tài chính.. 

2. Các điều kiện chính để thành lập văn phòng đại diện

Việc thành lập Văn phòng đại diện tại Việt Nam khá đơn giản nhưng cần đáp ứng các tiêu chí đủ điều kiện để đảm bảo phù hợp với lợi ích quốc gia. Quá trình này do Bộ Công Thương (DOIT) quản lý, nhấn mạnh tính minh bạch và thường hoàn tất trong vòng 4-6 tuần. Dưới đây là phân tích chi tiết từ các yêu cầu đến khâu thực hiện.

Điều kiện thành lập văn phòng đại diện đối với các công ty nước ngoài.

Các công ty nước ngoài phải đáp ứng các tiêu chí sau:
  • Công ty mẹ hoạt động ít nhất 1 năm tại nước sở tại.
  • Hoạt động tuân thủ các quy định của WTO và các hiệp ước quốc tế về Việt Nam (ví dụ: không hoạt động trong các lĩnh vực bị hạn chế nếu không có sự chấp thuận của Bộ).
  • Chứng minh được uy tín và sự ổn định tài chính thông qua báo cáo kiểm toán.
  • Không có vi phạm nào trước đây tại Việt Nam.
Những điều này đảm bảo chỉ những công ty có uy tín mới được phép nhập khẩu, giảm thiểu rủi ro cho thị trường nội địa.

Các giấy tờ cần thiết và quy trình nộp đơn

  • Chuẩn bị các giấy tờ hợp pháp: Giấy chứng nhận thành lập công ty, báo cáo tài chính đã được kiểm toán (năm trước), và điều lệ công ty mẹ.
  • Soạn thảo đơn xin cấp phép (Mẫu I-1 theo Nghị định 07/2016/ND-CP).
  • Ký kết hợp đồng thuê văn phòng tại Việt Nam.
  • Công chứng và dịch tất cả các giấy tờ sang tiếng Việt.
  • Nộp cho Sở Công Thương tỉnh hoặc bộ ngành liên quan.
Đính kèm thư bổ nhiệm người đại diện chính. Khuyến khích nộp hồ sơ điện tử trong năm 2026 để được xử lý nhanh hơn.

3. Quy trình tuân thủ sau khi đăng ký

Sau khi được cấp phép, các hành động ngay lập tức rất quan trọng để vận hành VPDD của bạn một cách hợp pháp. Giai đoạn này tập trung vào các thiết lập hành chính trong vòng 30 – 45 ngày, tránh chậm trễ trong việc tuyển dụng hoặc giao dịch ngân hàng. Bỏ qua những điều này có thể dẫn đến các cuộc kiểm tra – hãy làm theo hướng dẫn theo mốc thời gian này.
Các bước thiết lập ban đầu (Con dấu, Mã số thuế, Tài khoản ngân hàng)
  • Đăng ký con dấu chính thức với Viện Kiểm sát trong vòng 15 ngày.
  • Lấy mã số thuế (TIN) từ cơ quan thuế địa phương.
  • Mở tài khoản ngân hàng ngoại tệ để chi trả các khoản chi phí hoạt động (ví dụ: lương, tiền thuê nhà).
  • Đăng ký bảo hiểm xã hội nếu tuyển dụng nhân viên.

Các bước này cho phép thực hiện các chức năng hàng ngày; sử dụng các ngân hàng như HSBC cho các tài khoản dành riêng cho RO.

Thông báo cho các cơ quan chức năng và công bố thông báo.

  • Thông báo cho DOIT về việc bắt đầu hoạt động trong vòng 7 ngày.
  • Đăng thông báo thành lập trên ba số báo liên tiếp (báo in hoặc báo điện tử).
  • Thông báo cho cơ quan thuế và sở lao động về chi tiết của người đại diện chính.
Việc này nhằm công khai sự hiện diện của bạn, đảm bảo tính minh bạch theo Nghị định 07.
Những lỗi thường gặp cần tránh
  • Trì hoãn đăng ký con dấu: Dẫn đến hợp đồng không hợp lệ.
  • Bỏ qua mã số thuế (TIN): Gây cản trở quá trình xử lý lương.
  • Thông tin công bố không đầy đủ: Phạt đến 10 triệu VND.
Lời khuyên: Thuê tư vấn viên địa phương để tuân thủ quy định một cách suôn sẻ.

Dịch vụ thành lập Văn Phòng Đại Diện

4. Nghĩa vụ tuân thủ thuế đối với các văn phòng đại diện

Các văn phòng đại diện được hưởng miễn thuế nhưng phải thực hiện các nhiệm vụ liên quan đến nhân viên một cách cẩn trọng. Không áp dụng thuế thu nhập doanh nghiệp hoặc thuế giá trị gia tăng vì không tạo ra doanh thu, nhưng khấu trừ thuế thu nhập cá nhân là bắt buộc. Phần này trình bày các trường hợp miễn thuế và thủ tục kê khai với các ví dụ thực tế.

Khấu trừ và báo cáo thuế thu nhập cá nhân (TNCN)

  • Khấu trừ thuế thu nhập cá nhân trên tiền lương (mức thuế lũy tiến: 5-35%).
  • Nộp tờ khai hàng tháng/hàng quý; hoàn tất báo cáo hàng năm trước ngày 31 tháng 3.
  • Ví dụ: Với mức lương 20 triệu VND, hãy khấu trừ khoảng 10% thuế thu nhập cá nhân cộng với các khoản bảo hiểm.

Báo cáo qua cổng thông tin thuế điện tử để tiết kiệm thời gian.

Các loại thuế và hồ sơ khác

  • Thuế giấy phép kinh doanh: Phải nộp nếu hoạt động kinh doanh vượt quá mức quy định.
  • Hồ sơ hàng tháng: Thuế thu nhập cá nhân và bảo hiểm.
  • Hạn chót: Hàng quý, vào cuối tháng tiếp theo sau mỗi quý.

5. Các yêu cầu tuân thủ về lao động và tiền lương

Việc tuyển dụng nhân viên cho Văn phòng đại diện của bạn tại Việt Nam phải tuân thủ Bộ luật Lao động 2019 (sửa đổi) và Luật Bảo hiểm xã hội 2024 để đảm bảo đối xử công bằng và tránh bị phạt. Điều này bao gồm việc soạn thảo hợp đồng tuân thủ quy định, quản lý khấu trừ lương và xử lý các vấn đề bảo hiểm. Với mức đóng góp của người sử dụng lao động lên tới khoảng 21,5% lương cơ sở (theo mức năm 2026), việc lập ngân sách là rất cần thiết. Dưới đây, chúng tôi sẽ làm rõ về mức đóng góp của người lao động vào bảo hiểm xã hội và mở rộng các yêu cầu đối với người lao động nước ngoài, bao gồm cả Thẻ tạm trú (TRC).

Tuyển dụng nhân viên và hợp đồng lao động

  • Soạn thảo hợp đồng song ngữ (tiếng Anh-tiếng Việt) nêu rõ các điều khoản công việc, mức lương, phúc lợi, giờ làm việc (tối đa 48 giờ/tuần) và thời gian thử việc (tối đa 60 ngày đối với các vị trí đòi hỏi kỹ năng).
  • Đăng ký hợp đồng với Sở Lao động, Thương binh và Xã hội địa phương (DOLISA) trong vòng 30 ngày kể từ ngày ký.
  • Giới hạn số lượng nhân sự ở những vị trí thiết yếu cho các chức năng của RO như nghiên cứu thị trường hoặc liên lạc; không có giới hạn nghiêm ngặt, nhưng cần phải giải trình số lượng nhân sự trong các báo cáo thường niên gửi cho cơ quan chức năng.

Cân nhắc đưa điều khoản cấm cạnh tranh vào hợp đồng đối với các vị trí nhạy cảm, nhưng phải đảm bảo tuân thủ giới hạn pháp luật Việt Nam (ví dụ: không quá 1 năm sau khi thôi việc). Đối với tất cả nhân viên, hãy nhấn mạnh tính minh bạch để xây dựng lòng tin và giảm thiểu tranh chấp.

Các khoản đóng góp bảo hiểm xã hội, y tế và thất nghiệp

Tất cả người lao động, bao gồm cả người lao động trong nước và nước ngoài (với một số trường hợp ngoại lệ), đều phải tham gia các chương trình bảo hiểm bắt buộc theo Luật Bảo hiểm xã hội năm 2024. Mức đóng góp được tính dựa trên mức lương (mức lương tối thiểu khu vực hoặc lương thực tế, tối đa gấp 20 lần lương cơ bản – khoảng 36 triệu VND/tháng năm 2026 trong hầu hết các trường hợp). Dưới đây là bảng phân bổ mức đóng góp năm 2026, làm rõ cả phần đóng góp của người sử dụng lao động và người lao động:

Loại bảo hiểm Tỉ lệ đóng góp của công ty (%) Tỉ lệ đóng góp của người lao động (%) Căn cứ Lưu ý
Bảo hiểm xã hội (BHXH) – Lương hưu và tử vong 14 8 Lương Bao gồm trợ cấp hưu trí và trợ cấp người sống sót.
Bảo hiểm xã hội (BHXH) – Ốm đau và Thai sản 3 0 Lương Được chủ sử dụng lao động chi trả cho thời gian nghỉ ốm và thai sản (tối đa 6 tháng được trả lương).
Bảo hiểm xã hội (BHXH) – Tai nạn và bệnh nghề nghiệp 0,5 0 Lương Bao gồm các thương tích liên quan đến công việc; tùy chọn đối với các RO có rủi ro thấp nhưng bắt buộc trong thực tế.
Bảo hiểm Y tế (BHYT) 3 1.5 Lương Cung cấp bảo hiểm y tế; tích hợp với hệ thống y tế quốc gia.
Bảo hiểm Thất nghiệp (BHTN) 1 1 Lương Hỗ trợ trợ cấp mất việc làm (lên đến 60% lương trong 3-12 tháng).
Tổng 21.5 10.5 Lương Tổng mức giới hạn: 32% (kết hợp).

Xem thêm dịch vụ Tính Lương & Bảo Hiểm

Giấy phép lao động và thị thực cho nhân viên nước ngoài

Nhân viên nước ngoài (chuyên gia nước ngoài) mang đến chuyên môn nhưng đòi hỏi thêm các thủ tục pháp lý và cư trú. Hãy xử lý những thủ tục này sớm để tránh chậm trễ trong hoạt động.

  1. Nhân viên nước ngoài (chuyên gia nước ngoài) mang đến chuyên môn nhưng đòi hỏi thêm các thủ tục pháp lý và cư trú. Hãy xử lý những thủ tục này sớm để tránh chậm trễ trong hoạt động.
  2. Xin thị thực (ví dụ: JPY1/JPY2 dành cho lao động) khi nhập cảnh hoặc chuyển đổi mục đích sử dụng đất.
  3. Yêu cầu: Giấy chứng nhận sức khỏe (cấp tại Việt Nam hoặc được công chứng ở nước ngoài), lý lịch tư pháp trong sạch (tại nước sở tại), và bằng cấp chuyên môn (ví dụ: bằng đại học + 3 năm kinh nghiệm đối với các vị trí chuyên môn).

Thông thường, quy trình này mất từ ​​15 đến 30 ngày; gia hạn giấy phép hàng năm (tối đa 2 năm). Đối với lưu trú dài hạn, hãy xin Thẻ Tạm trú (TRC) để thay thế việc gia hạn visa thường xuyên – đây là giấy tờ bắt buộc đối với người nước ngoài cư trú trên 1 năm và giúp việc đi lại ra/vào Việt Nam dễ dàng hơn.

6. Nhiệm vụ báo cáo và lưu giữ hồ sơ hàng năm

Việc tuân thủ bền vững phụ thuộc vào các báo cáo và kiểm toán kịp thời. Các cán bộ phụ trách phải ghi chép lại các hoạt động để phục vụ cho các cuộc kiểm tra tiềm năng cứ sau 3-5 năm. Sử dụng các mẫu biểu để tăng hiệu quả.

Báo cáo hiệu quả hoạt động hàng năm của văn phòng đại diện

  • Nộp cho DOIT trước ngày 30 tháng 1: Chi tiết về hoạt động, nhân sự và chi phí.
  • Bao gồm tóm tắt tài chính (không yêu cầu kiểm toán).
  • Mẫu: Trình bày những thành tựu, thách thức và kế hoạch tương lai.

Báo cáo Thống kê và Lao động

Loại báo cáo Tần suất Thời hạn
Báo cáo hiệu quả hoạt động hàng năm Hàng năm Ngày 30 tháng 1
Thay đổi về lao động Hàng tháng Cuối tháng
Thống kê Nửa năm một lần Tháng 7/Tháng 1

7. Bạn đã sẵn sàng đảm bảo tuân thủ đầy đủ các quy định cho văn phòng đại diện của mình tại Việt Nam chưa?

Việc tuân thủ các quy định đối với Văn phòng đại diện (RO) tại Việt Nam có thể khá phức tạp, với các quy định thay đổi liên tục, thời hạn nghiêm ngặt và các rủi ro tiềm ẩn như phạt tiền, thu hồi giấy phép hoặc các vấn đề liên quan đến Cơ sở thường trú (PE). Bằng cách làm theo hướng dẫn chi tiết trong bài viết này, bạn có thể hoạt động một cách tự tin và tập trung vào tăng trưởng thị trường.

Tại Vina TPT, chúng tôi chuyên hỗ trợ các nhà đầu tư nước ngoài và doanh nghiệp FDI với các giải pháp toàn diện, đáng tin cậy, phù hợp với môi trường kinh doanh tại Việt Nam. Với hơn 20 năm kinh nghiệm và đội ngũ chuyên gia được chứng nhận về Chuẩn mực Kế toán Việt Nam (VAS), IFRS, luật thuế quốc tế và các quy định về FDI, chúng tôi đã hỗ trợ thành công hơn 200 khách hàng quốc tế thiết lập và duy trì hoạt động tuân thủ pháp luật.

Các dịch vụ chính của chúng tôi dành cho Văn phòng đại diện và Doanh nghiệp FDI

  • Tư vấn và tuân thủ thuế — bao gồm khấu trừ/hoàn tất thuế thu nhập cá nhân, xử lý thuế giấy phép kinh doanh và đánh giá rủi ro cơ sở thường trú.
  • Hỗ trợ lao động và nhân sự — soạn thảo hợp đồng, đăng ký bảo hiểm xã hội/y tế/thất nghiệp (BHXH/BHYT/BHTN), xin giấy phép lao động/giấy chứng nhận cư trú cho nhân viên nước ngoài và báo cáo lao động hàng tháng.
  • Tư vấn thiết lập, gia hạn và đóng cửa RO — xử lý tất cả các thủ tục giấy tờ, nộp cho DOIT, thiết lập mã số/mã thuế/tài khoản ngân hàng và thủ tục chấm dứt hoạt động.
  • Chuẩn bị báo cáo thường niên và kiểm toán — đảm bảo báo cáo hoạt động/thống kê kịp thời và sẵn sàng cho các cuộc thanh tra của chính phủ.

Chúng tôi ưu tiên bảo vệ dữ liệu 100%, giá cả minh bạch và dịch vụ cá nhân hóa để giúp văn phòng khu vực của bạn phát triển mạnh mẽ mà không gặp phải những căng thẳng không cần thiết. Cho dù bạn mới bắt đầu nghiên cứu thị trường hay đang quản lý một văn phòng đã thành lập tại Thành phố Hồ Chí Minh hoặc các nơi khác, phương pháp trọn gói của chúng tôi giúp tiết kiệm thời gian và giảm thiểu rủi ro.

Hãy để Vina TPT trở thành đối tác đáng tin cậy của bạn tại Việt Nam – đảm bảo tuân thủ pháp luật một cách liền mạch để bạn có thể tập trung vào phát triển kinh doanh tại một trong những thị trường đầy tiềm năng nhất châu Á. Liên hệ ngay với chúng tôi, chúng tôi luôn sẵn sàng hỗ trợ!

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Dịch vụ nhân sự thuê ngoài (HR Outsourcing) giúp doanh nghiệp FDI giảm chi phí như thế nào?

dịch-vụ-nhân-sự-thuê-ngoài-vina-tpt

Khi nền kinh tế Việt Nam tiếp tục tăng trưởng mạnh mẽ trong năm 2026, được thúc đẩy bởi dòng vốn đầu tư trực tiếp nước ngoài (FDI) dồi dào, các doanh nghiệp quốc tế ngày càng quan tâm đến thị trường năng động này ở Đông Nam Á. Với tốc độ tăng trưởng GDP ổn định và lực lượng lao động trẻ, tay nghề cao, Việt Nam mang đến những cơ hội tuyệt vời trong các ngành sản xuất, công nghệ và dịch vụ.

Tuy nhiên, đối với các công ty nước ngoài mới gia nhập thị trường, việc điều hướng những phức tạp trong quản lý nhân sự và tiền lương có thể là một nhiệm vụ khó khăn và tốn kém. Từ các luật lao động nghiêm ngặt đến các quy định thuế thay đổi liên tục, chi phí hành chính thường làm phân tán sự tập trung vào hoạt động cốt lõi và làm tăng chi phí.

Thuê ngoài dịch vụ nhân sự là một giải pháp chiến lược để giảm chi phí nhân sự và giải đáp hiệu quả câu hỏi làm thế nào để giảm chi phí nhân sự. Còn được gọi là thuê ngoài dịch vụ tính lương hoặc dịch vụ Nhà tuyển dụng chính thức (EOR), dịch vụ này cho phép các công ty nước ngoài thuê ngoài các nhiệm vụ nhân sự không cốt lõi cho các chuyên gia địa phương tại Việt Nam, đảm bảo tuân thủ đầy đủ pháp luật đồng thời cắt giảm chi phí đáng kể. Với hơn 20 năm kinh nghiệm hỗ trợ hơn 200 khách hàng nước ngoài, Vina TPT cung cấp dịch vụ thuê ngoài nhân sự chuyên biệt phù hợp với các doanh nghiệp FDI. Hướng dẫn này giải thích cách thuê ngoài dịch vụ nhân sự tối ưu hóa chi phí hoạt động tại Việt Nam với những cập nhật mới nhất năm 2026, các ví dụ thực tế và những lời khuyên thiết thực về cách giảm chi phí nhân sự để tăng trưởng bền vững.

thách thức ngày càng gia tăng trong quản lý nhân sự tại Việt Nam

1. Thách thức ngày càng gia tăng trong quản lý nhân sự đối với các công ty FDI

Các nhà đầu tư nước ngoài muốn đầu tư vào Việt Nam năm 2026 phải đối mặt với một loạt thách thức về nhân sự có thể ảnh hưởng đáng kể đến lợi nhuận. Thị trường lao động trong nước có tính cạnh tranh cao, với tình trạng thiếu hụt nhân tài trong các lĩnh vực chuyên môn như CNTT và kỹ thuật đẩy mức lương lên cao. Theo số liệu gần đây, mức lương trung bình hàng tháng của một nhân viên trung cấp dao động từ 10-15 triệu đồng (khoảng 400-600 USD), nhưng đối với người nước ngoài hoặc người địa phương có tay nghề cao, mức lương có thể lên tới 30-50 triệu đồng hoặc hơn.

Những thách thức chính bao gồm:

  • Tuân thủ pháp luật lao động đang thay đổi: Các quy định về lao động của Việt Nam liên tục được cập nhật, đòi hỏi phải tuân thủ nghiêm ngặt việc điều chỉnh mức lương tối thiểu, quy tắc làm thêm giờ và hợp đồng lao động điện tử. Vi phạm có thể dẫn đến các hình phạt tài chính và rủi ro về uy tín.
  • Sự phức tạp trong quản lý tiền lương và thuế: Các cải cách thuế thu nhập cá nhân đang diễn ra làm tăng thêm sự phức tạp trong quản lý tiền lương, đặc biệt đối với nhân viên nước ngoài. Người sử dụng lao động phải quản lý chính xác việc khấu trừ thuế, quyết toán thuế hàng năm và các khoản đóng góp bảo hiểm xã hội bắt buộc.
  • Gánh nặng quản lý: Xây dựng bộ phận nhân sự nội bộ đòi hỏi đầu tư đáng kể vào nhân viên chuyên môn, hệ thống tính lương và báo cáo quy định định kỳ, làm tăng chi phí hoạt động cho các doanh nghiệp đang phát triển.
  • Rào cản văn hóa và ngôn ngữ: Các công ty nước ngoài thường gặp khó khăn với những khác biệt về tuyển dụng địa phương, dẫn đến tỷ lệ thôi việc cao và chi phí đào tạo nhân viên mới phát sinh.

Nếu không được quản lý đúng cách, những vấn đề này có thể làm hao hụt tới 20-30% ngân sách hoạt động, làm chậm quá trình sinh lời trong một thị trường mà khả năng mở rộng nhanh chóng là yếu tố then chốt.

2. Cách thức thuê ngoài dịch vụ nhân sự thúc đẩy tối ưu hóa chi phí vào năm 2026

Dịch vụ thuê ngoài nhân sự (HR outsourcing) chuyển giao những gánh nặng này cho các nhà cung cấp chuyên biệt, cho phép các công ty trả một khoản phí cố định, có thể dự đoán được trong khi vẫn được tiếp cận với các chuyên gia và kiến ​​thức địa phương. Tại Việt Nam, dịch vụ EOR có giá khởi điểm chỉ từ 298 USD/nhân viên/tháng (trọn gói), bao gồm mọi thứ từ tính lương đến tuân thủ pháp luật.

Dưới đây là bảng phân tích chi tiết về các khoản tiết kiệm chi phí:

100 – 200 triệu VND (Đóng góp + Quản lý)

Danh mục chi phí

Bộ phận Nhân sự Nội bộ (Chi phí ước tính hàng năm cho 50 nhân viên)

Dịch vụ thuê ngoài nhân sự (ví dụ: với Vina TPT)

Mức tiết kiệm tiềm năng (Tỷ lệ phần trăm)

Lương nhân viên Nhân sự & Kế toán tiền lương 200-350 triệu VND (2-3 chuyên viên toàn thời gian) Đã bao gồm trong phí 100% (Chuyên môn thuê ngoài)
Phần mềm và công cụ tính lương 10 – 50 triệu VND (Hệ thống + Bảo trì) Đã bao gồm 100%
Chi phí tuân thủ và pháp lý 30-100 triệu VND (Kiểm toán, phạt, tư vấn) Quản lý không phát sinh phí phạt Lên đến 80-90%
Bảo hiểm xã hội & Phúc lợi 100 – 200 triệu VND (Phí đóng góp + Phí quản lý) Tự động hóa và tối ưu hóa 20-30% (Tính toán hiệu quả)
Tổng ước tính 340 – 700 triệu VND 120 – 400 triệu VND Lên đến 40% tổng thể

Những con số này dựa trên mức trung bình thị trường năm 2026, trong đó việc thuê ngoài có thể giảm tổng chi phí nhân sự lên đến khoảng hai phần ba đối với các công ty FDI. Bên cạnh những khoản tiết kiệm trực tiếp, nó còn giảm thiểu rủi ro – ví dụ, giúp các công ty tránh các vấn đề tuân thủ thuế thu nhập cá nhân như khấu trừ không chính xác, nếu không sẽ dẫn đến việc phải nộp thuế truy thu và phạt lãi.

lợi ích cốt lõi của việc thuê ngoài nhân sự

3. Những lợi ích khi thuê ngoài dịch vụ nhân sự đối với các doanh nghiệp mới gia nhập thị trường

Tăng cường tuân thủ trong bối cảnh thay đổi
Năm 2026, một số cập nhật quy định quan trọng sẽ có hiệu lực. Việc tăng lương tối thiểu ảnh hưởng đến mức trần đóng bảo hiểm xã hội, trong khi cải cách thuế thu nhập cá nhân đưa ra các khoản khấu trừ bổ sung cho người nước ngoài có thu nhập cao, chẳng hạn như trợ cấp nhà ở. Dịch vụ thuê ngoài nhân sự cho phép các công ty thích ứng kịp thời thông qua các hệ thống tự động, bao gồm hợp đồng lao động điện tử và báo cáo quy định định kỳ.

Khả năng mở rộng và tính linh hoạt
Các công ty có thể bắt đầu với một nhóm nhỏ và mở rộng quy mô một cách suôn sẻ khi hoạt động phát triển. Các nền tảng dựa trên điện toán đám mây sử dụng mô hình SaaS tích hợp dễ dàng với các hệ thống toàn cầu, hỗ trợ lực lượng lao động kết hợp giữa nhân viên địa phương và người nước ngoài.

Tiếp cận nguồn nhân tài địa phương và hiểu biết thị trường.
Các nhà cung cấp dịch vụ như Vina TPT tận dụng mạng lưới địa phương mạnh mẽ để đẩy nhanh quá trình tuyển dụng và rút ngắn thời gian tuyển dụng. Họ cũng cung cấp hướng dẫn về hội nhập văn hóa, giúp cải thiện sự gắn kết và giữ chân nhân viên.

Bảo mật và minh bạch dữ liệu
Với các yêu cầu nghiêm ngặt về bảo vệ dữ liệu theo quy định về bảo mật dữ liệu của Việt Nam, các nhà cung cấp dịch vụ thuê ngoài dựa vào các hệ thống tính lương tập trung, an toàn để đảm bảo tính toàn vẹn, minh bạch của dữ liệu và giảm thiểu rủi ro sai sót.

Tập trung chiến lược mạnh mẽ hơn
Bằng cách giảm bớt các nhiệm vụ hành chính và tuân thủ quy định, các nhà quản lý có thể tập trung vào các ưu tiên chiến lược, chẳng hạn như mở rộng sang các ngành công nghệ cao đủ điều kiện hưởng ưu đãi thuế thu nhập doanh nghiệp.

4. Dịch vụ thuê ngoài nhân sự của Vina TPT: Một cách tiếp cận phù hợp

Tại Vina TPT, dịch vụ thuê ngoài nhân sự của chúng tôi bao gồm:

  • Xử lý bảng lương: Tính toán lương gộp và lương ròng, phiếu lương và hỗ trợ đa tiền tệ cho người nước ngoài.
  • Quản lý bảo hiểm và thuế: Đăng ký BHXH – BHYT- BHTN, khấu trừ thuế thu nhập cá nhân và quyết toán hàng năm tuân thủ theo cải cách năm 2026.
  • Dịch vụ hợp đồng lao động: Soạn thảo hợp đồng điện tử theo Nghị định 337, quản lý việc chấm dứt hợp đồng và xử lý tranh chấp.
  • Tư vấn nhân sự: Hướng dẫn về giấy phép lao động, thang lương và phát triển nhân viên trong bối cảnh chú trọng đào tạo nguồn nhân lực mới.
  • Báo cáo tùy chỉnh: Bảng điều khiển thời gian thực để theo dõi chi phí và kiểm toán tuân thủ.

Phí dịch vụ của chúng tôi minh bạch, bắt đầu từ mức giá cạnh tranh phù hợp với tiêu chuẩn thị trường, đảm bảo không có chi phí ẩn.

5. Bạn đã sẵn sàng tinh giản quy trình nhân sự và giảm thiểu chi phí?

Năm 2026, các công ty FDI thông minh đang tận dụng dịch vụ thuê ngoài nhân sự để phát triển mạnh mẽ trong bối cảnh những thay đổi về quy định. Dịch vụ thuê ngoài nhân sự của Vina TPT sẵn sàng trở thành đối tác đáng tin cậy của bạn, cung cấp các giải pháp chuyên nghiệp, tuân thủ quy định, cho phép bạn tập trung vào điều quan trọng – phát triển doanh nghiệp của mình.

Chúng tôi cung cấp các chính sách giá cả thực sự linh hoạt, được thiết kế riêng cho các doanh nghiệp FDI mới thành lập, ngay cả những doanh nghiệp chỉ có 1-2 nhân viên, trong khi các công ty lớn hơn với hàng trăm nhân viên cũng nhận được cấu trúc phí tùy chỉnh, cùng có lợi, phù hợp nhất với quy mô và nhu cầu của họ.

Hãy đặt lịch tư vấn miễn phí ngay hôm nay để được đánh giá chi phí tiết kiệm phù hợp với cá nhân bạn.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Cách tính thuế Thu Nhập Cá Nhân năm 2026

cập-nhật-cách-tính-thuế-thu-nhập-cá-nhân-2026

Với Luật Thuế thu nhập cá nhân năm 2026 (TNCN) sửa đổi năm 2025 – Luật số 109/2025/QH15 chính thức có hiệu lực từ 01/07/2026, nhiều quy định quan trọng sẽ được áp dụng ngay từ kỳ tính thuế năm 2026 (tức từ 01/01/2026 đối với thu nhập từ tiền lương, tiền công và kinh doanh của cá nhân cư trú). Những thay đổi này nhằm giảm gánh nặng thuế đáng kể cho người lao động, người kinh doanh trong bối cảnh chi phí sinh hoạt tăng cao.

Bài viết này mang đến hướng dẫn toàn diện về cách tính thuế TNCN năm 2026, tóm tắt các thay đổi chính (như tăng giảm trừ gia cảnh, rút gọn biểu thuế lũy tiến, mở rộng miễn thuế), kèm ví dụ thực tế dễ áp dụng để bạn tự tính toán hoặc chuẩn bị tuân thủ hiệu quả.

1. Những Thay Đổi Lớn Về Thuế Thu Nhập Cá Nhân Từ Năm 2026

Năm 2026 chứng kiến những cải cách lớn nhất về thuế TNCN kể từ năm 2012, theo Luật Thuế TNCN sửa đổi 2025 và Nghị quyết 110/2025/UBTVQH15. Các thay đổi nhằm giảm gánh nặng thuế cho người thu nhập trung bình, thúc đẩy kinh doanh số và đầu tư công nghệ cao, phù hợp với tăng trưởng kinh tế và lạm phát CPI. Luật có hiệu lực từ 01/07/2026, nhưng các quy định về thu nhập từ lương, công và kinh doanh áp dụng ngay từ 01/01/2026.

Thay đổi Lợi ích
Tăng giảm trừ gia cảnh Giảm thuế cho cá nhân/ gia đình, tăng thu nhập thực nhận
Giảm bậc thuế lũy tiến Dễ tính toán, giảm thuế cho thu nhập trung bình
Mở rộng miễn thuế Hỗ trợ công nghệ cao, nông nghiệp, xanh

Các thay đổi này tạo nên hệ thống thuế hiện đại hơn, dễ tuân thủ và thân thiện với người nộp thuế.

1.1 Tăng Mức Giảm Trừ Gia Cảnh Từ Ngày 01/01/2026

Từ 01/01/2026, mức giảm trừ gia cảnh được nâng cao để phù hợp với chi phí sinh hoạt tăng, giúp giảm số thuế phải nộp cho hàng triệu cá nhân. Cụ thể, mức giảm trừ cho bản thân tăng từ 11 triệu lên 15,5 triệu đồng/tháng (tương đương 186 triệu/năm), và cho mỗi người phụ thuộc từ 4,4 triệu lên 6,2 triệu đồng/tháng.

11 triệu/tháng4,4 triệu/tháng

Loại giảm trừ Mức cũ (2025) Mức mới (2026)
Mức giảm trừ bản thân 15,5 triệu/tháng
Người phụ thuộc 6,2 triệu/tháng

Ai được tính là người phụ thuộc?

  • Con cái: Con dưới 18 tuổi; con từ 18 tuổi trở lên bị khuyết tật không lao động được; con đang học đại học/cao đẳng/trung cấp (dưới 22 tuổi nếu không thu nhập hoặc thu nhập thấp).
  • Vợ hoặc chồng của người nộp thuế đáp ứng điệu kiện tại điểm đ khoản 1 Điều 9 Thông tư 111/2013/TT-BTC.
  • Cha mẹ, ông bà, anh chị em: Người già, khuyết tật, không có thu nhập hoặc thu nhập không đủ sống, do người nộp thuế trực tiếp nuôi dưỡng.

Điều kiện chính:

  • Mỗi người phụ thuộc chỉ được tính giảm trừ một lần cho một người nộp thuế.
  • Phải có hồ sơ chứng minh (giấy khai sinh, hộ khẩu, giấy xác nhận khuyết tật, giấy học tập, cam kết nuôi dưỡng…).
  • Đăng ký với cơ quan thuế hoặc doanh nghiệp trước khi tính thuế (thường qua form 20-ĐK-TNCN).

1.2 Biểu Thuế Lũy Tiến Mới – Giảm Từ 7 Bậc Xuống 5 Bậc

Biểu thuế lũy tiến từng phần được rút gọn từ 7 bậc xuống 5 bậc từ 01/01/2026, với khoảng cách bậc rộng hơn để giảm thuế cho thu nhập trung bình. Mức thuế suất cao nhất vẫn 35%, nhưng áp dụng cho thu nhập vượt 100 triệu/tháng (thay vì 80 triệu như trước đây)

Bậc  Thu nhập tính thuế/tháng (triệu đồng)  Thu nhập tính thuế/năm (triệu đồng)  Thuế suất (%) 
1  Đến 10  Đến 120  5 
2  Trên 10 đến 30  Trên 120 đến 360  10 
3  Trên 30 đến 50  Trên 360 đến 600  20 
4  Trên 50 đến 100  Trên 600 đến 1.200  30 
5  Trên 100  Trên 1.200  35 

Bậc cũ có 7 mức (5-35%), khoảng cách hẹp dẫn đến thuế cao hơn cho thu nhập 20-50 triệu. Bậc mới đơn giản, tiết kiệm 5-15% thuế cho đa số người lao động.

1.3 Mở Rộng Miễn Thuế, Giảm Thuế & Ưu Đãi Đặc Biệt

Luật mới mở rộng 21 khoản thu nhập miễn thuế từ 2026, tập trung vào hỗ trợ giáo dục, y tế, xanh và công nghệ cao. Ngoài ra, có giảm 50% cho một số thu nhập đầu tư và miễn 5 năm cho chuyên gia công nghệ.

  • Khoản miễn mới: Làm thêm giờ (một số trường hợp), học bổng, thu nhập từ trái phiếu xanh, nông nghiệp hữu cơ, quà tặng dưới 10 triệu, hỗ trợ thiên tai.
  • Ưu đãi đặc biệt: Miễn thuế 5 năm cho chuyên gia công nghệ cao, AI, bán dẫn, R&D; giảm 50% cho thu nhập từ đầu tư startup công nghệ.
Loại ưu đãi  Điều kiện  Thời hạn 
Miễn thuế học bổng  Học tập chính quy  Vô thời hạn 
Miễn 5 năm công nghệ cao  Chuyên gia AI/bán dẫn  5 năm từ 2026 
Giảm 50% đầu tư  Startup xanh/công nghệ  Áp dụng thu nhập 2026+ 

Cần có bằng chứng (hợp đồng, giấy chứng nhận), thường là từ Bộ Khoa học và Công nghệ.

cập-nhật-thuế-thu-nhập-cá-nhân-2026-vina-tpt

2. Cách Tính Thuế Thu Nhập Cá Nhân Năm 2026 – Hướng Dẫn Từng Bước

Công thức cơ bản: Thuế phải nộp = Thu nhập chịu thuế × Thuế suất lũy tiến.

Thu nhập chịu thuế = Tổng thu nhập – Các khoản được miễn thuế – Các khoản khấu trừ (giảm trừ bản thân + người phụ thuộc + bảo hiểm bắt buộc + từ thiện + chi phí y tế/giáo dục hợp lệ)

Áp dụng cho cá nhân cư trú; cá nhân không cư trú áp dụng thuế suất cố định là 20%

Bước 1: Xác Định Tình Trạng Cư Trú Thuế Của Bạn

Bắt đầu bằng việc xác định bạn là cư trú hay không cư trú để áp dụng phạm vi thuế đúng.

Theo Luật Thuế TNCN

  • Cá nhân cư trú: Là người có mặt tại Việt Nam ≥183 ngày trong năm dương lịch, hoặc có nơi cư trú thường xuyên (nhà riêng hoặc nhà thuê dài hạn có địa chỉ đăng ký).
  • Cá nhân không cư trú: Chỉ đánh thuế đối với thu nhập có nguồn gốc từ Việt Nam.

Tác động về thuế

  • Cư dân: Tính thuế trên thu nhập toàn cầu theo thang thuế lũy tiến 5 bậc (5%–35%).
  • Đối với người không cư trú: Thuế suất cố định 20% trên lương và tiền công có nguồn gốc từ Việt Nam (các mức thuế suất khác áp dụng cho từng loại cụ thể).

Bước 2: Tính Thu Nhập Chịu Thuế

Công thức cơ bản: Thu nhập chịu thuế = Tổng thu nhập – Khoản miễn thuế – Khoản giảm trừ

  1. Tổng thu nhập: Bao gồm lương, thưởng, phụ cấp chịu thuế, thu nhập kinh doanh, đầu tư, v.v.
  2. Khoản miễn thuế: Các khoản không phải chịu thuế (ví dụ: học bổng, làm thêm giờ theo quy định mới, quà tặng dưới mức quy định).
  3. Khoản giảm trừ:
  • Giảm trừ gia cảnh (bản thân 15,5 triệu/tháng + 6,2 triệu/tháng cho mỗi người phụ thuộc)
  • Từ thiện, quyên góp (có chứng từ).
  • Chi phí y tế, giáo dục (mới mở rộng từ 2026, tối đa 10 triệu/năm – chờ hướng dẫn chi tiết).
  • Quyên góp từ thiện (kèm biên lai)

Ví dụ minh họa: Thu nhập tháng 01/2026 của ông A như sau:

  • Lương: 70,000,000đ
  • Phụ cấp tiền ăn giữa ca: 1.000.000đ (theo nội quy và quy chế của công ty)
  • Tiền hoa hồng doanh thu: 2.000.000đ

Trong tháng này, ông A không đóng góp bất cứ khoản nào liên quan đến từ thiện, nhân đạo… Ngoài ra, ông A đang nuôi 1 người con dưới 18 tuổi (đã đăng ký người phụ thuộc tại công ty).

Cách tính thuế TNCN của ông A như sau:

  • Tổng thu nhập: 70,000,000 + 1,000,000 + 2,000,000 = VND 73,000,000
  • Khoản miễn thuế: VND 1,000,000 (Tiền ăn trưa)
  • Các khoản giảm trừ: 15.500.000đ (giảm trừ bản thân) + 6.200.000đ (01 người phụ thuộc) + 4.200.000đ (các khoản bảo hiểm bắt buộc) = 24.850.000đ
  • Xác định thu nhập tính thuế = 73.000.000đ – 1.000.000đ – 24.850.000đ = 47.150.000đ

Bước 3: Áp Dụng Biểu Thuế Lũy Tiến 2026

Biểu-thuế-mới-2026-thuế-thu-nhập-cá-nhân-vina-tpt

Áp dụng biểu thuế 5 bậc lên thu nhập chịu thuế để tính số thuế. Tính từng phần theo bậc, cộng dồn.

Tiếp tục với ví dụ trên của anh A, sau khi tính được thu nhập chịu thuế thì áp dụng phương pháp lũy tiến từng phần như sau:

  • Bậc 1: 10.000.000đ x 5% = 500.000đ
  • Bậc 2: (30.000.000đ – 10.000.000đ) x 10% = 2.000.000đ
  • Bậc 3: (41.750.000đ – 30.000.000đ) x 20% = 2.350.000đ

=> Tổng thuế thu nhập cá nhân: 4.850.000đ

Vậy thu nhập thực nhận của anh A là: 73.000.000đ – 4.200.000đ (Các khoản bảo hiểm) – 4.850.000đ (Thuế TNCN) = 63.950.000đ

3. Quy Định Đặc Biệt Cho Người Nước Ngoài & Lao Động Nước Ngoài

Người nước ngoài (expats) và lao động nước ngoài tại Việt Nam năm 2026 chịu thuế TNCN với quy định riêng.

  • Thuế suất cố định 20% cho thu nhập từ Việt Nam nếu không cư trú; nếu cư trú, áp dụng biểu lũy tiến như mục trên.
  • Cá nhân cư trú: Áp dụng mức thuế lũy tiến tương tự như công dân Việt Nam.

Các Hiệp định tránh thuế song trùng (DTA): Việt Nam có hơn 80 hiệp định tránh thuế song trùng (với Mỹ, các nước EU, Nhật Bản, Singapore, v.v.). Để được hưởng ưu đãi:

  • Nộp mẫu đơn NT5/TNCN
  • Cung cấp bằng chứng về nơi cư trú thuế tại quốc gia của bạn.
  • Yêu cầu hoàn thuế cho các khoản thuế đã nộp ở nước ngoài

Ví dụ: Một người nước ngoài không cư trú có thu nhập 50 triệu VND/tháng phải đóng thuế thu nhập cá nhân 10 triệu VND (20%). Với hiệp định tránh thuế song trùng (DTA), tỷ lệ thuế có thể giảm xuống còn 10-15%.

Những quy định này, cộng thêm việc miễn thuế 5 năm cho các chuyên gia công nghệ cao, khiến Việt Nam trở nên hấp dẫn đối với các chuyên gia quốc tế có tay nghề cao.

4. Kê Khai & Quyết Toán Thuế TNCN Năm 2026

Việc kê khai và hoàn tất tờ khai thuế thu nhập cá nhân được thực hiện hoàn toàn trực tuyến thông qua cổng thông tin của Tổng cục Thuế (thuedientu.gdt.gov.vn) hoặc ứng dụng di động eTax.

Hạn nộp (áp dụng hàng năm):

  • Đối với tổ chức, cá nhân trả thu nhập (doanh nghiệp) quyết toán thay (ủy quyền): Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch (thường là 31/03 của năm sau). Ví dụ: Quyết toán thuế TNCN năm 2025 → hạn chậm nhất 31/03/2026; năm 2026 → 31/03/2027.
  • Đối với cá nhân tự quyết toán trực tiếp với cơ quan thuế (không ủy quyền được, ví dụ: thu nhập từ 2 nơi trở lên không đáp ứng điều kiện ủy quyền, hoặc muốn hoàn thuế): Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch (thường là 30/04 của năm sau).

Cá nhân nào phải tự quyết toán Những cá nhân có thu nhập từ hai nguồn trở lên mà không đáp ứng các điều kiện ủy quyền, hoặc những người đang yêu cầu hoàn tiền hoặc điều chỉnh.

5. Giải pháp Thuế TNCN 2026 cho Người Nước Ngoài & Doanh Nghiệp tại Việt Nam

Vina TPT là đơn vị tư vấn thuế tại Việt Nam, tập trung vào dịch vụ Thuế Thu Nhập Cá Nhân (TNCN) cho người nước ngoài (expats) và doanh nghiệp. Với đội ngũ chuyên gia giàu kinh nghiệm, chúng tôi hỗ trợ trọn gói từ tính và dự báo thuế TNCN 2026, kê khai/áp dụng Hiệp định tránh đánh thuế hai lần (DTA) đến tối ưu các khoản giảm trừ theo đúng quy định.

Vì sao chọn Vina TPT?

  • Tư vấn ban đầu miễn phí, định hướng rõ ràng ngay từ đầu
  • Xử lý hồ sơ nhanh, theo sát tiến độ và nhắc mốc quan trọng
  • Đảm bảo tuân thủ quy định mới, hạn chế rủi ro sai sót/ truy thu

Dịch vụ nổi bật

  • Quyết toán Thuế TNCN cho expats & cá nhân có thu nhập từ nhiều nguồn
  • Hỗ trợ hồ sơ ưu đãi/miễn giảm (ví dụ: dự án công nghệ cao theo quy định liên quan)
  • Đào tạo & cập nhật cho doanh nghiệp về bảng lương, khấu trừ, và quy trình kê khai

Bạn cần hỗ trợ Thuế TNCN 2026? Liên hệ Vina TPT ngay hôm nay để được tư vấn và nhận báo giá ưu đãi phù hợp nhu cầu.

ĐẶT LỊCH TƯ VẤN