Lương tối thiểu vùng 2026 tại Việt Nam: Cập nhật mới nhất và những thay đổi chính

điều-chỉnh-mức-lương-tối-thiểu-vùng-2026-vina-tpt

điều-chỉnh-mức-lương-tối-thiểu-vùng-2026-vina-tpt -2

1. Đối tượng áp dụng điều chỉnh lương tối thiểu vùng năm 2026

Theo Điều 2 Nghị định số 293/2025/NĐ-CP, phạm vi các đối tượng áp dụng mức lương tối thiểu vùng đã được xác định rõ ràng và mở rộng bao gồm các nhóm sau:

  • Người lao động làm việc theo hợp đồng lao động theo quy định của Bộ luật Lao động Việt Nam hiện hành.
  • Người sử dụng lao động theo quy định của Bộ luật Lao động, bao gồm:
  • Doanh nghiệp được thành lập và hoạt động theo Luật Doanh nghiệp;
  • Cơ quan, tổ chức, hợp tác xã, hộ gia đình và cá nhân có thuê mướn, sử dụng lao động theo thỏa thuận hợp pháp.
  • Các cơ quan, tổ chức và cá nhân có liên quan khác trong việc thực hiện và áp dụng mức lương tối thiểu vùng theo quy định tại Nghị định số 293/2025/NĐ-CP.

2. Áp dụng mức lương tối thiểu vùng mới từ ngày 01 tháng 01 năm 2026

Vào ngày 10 tháng 11 năm 2025, Chính phủ đã ban hành Nghị định số 293/2025/NĐ-CP quy định mức lương tối thiểu vùng đối với người lao động làm việc theo hợp đồng lao động. Việc điều chỉnh này là một cập nhật chính sách quan trọng nhằm đảm bảo mức sống cho người lao động, đồng thời phù hợp với xu hướng tăng trưởng kinh tế và năng suất lao động của Việt Nam.

Bảng mức lương tối thiểu vùng theo tháng

Theo Nghị định số 293/2025/NĐ-CP, mức lương tối thiểu vùng hằng tháng đã được điều chỉnh tăng theo từng vùng như sau:

Mức lương tối thiểu theo tháng

(Đơn vị: VND/tháng)

Vùng

2025 2026

Vùng I

4.960.000 5.310.000

Vùng II

4.410.000

4.730.000

Vùng III 3.860.000

4.140.000

Vùng IV 3.450.000

3.700.000

Mức lương tối thiểu vùng đã được điều chỉnh tăng khoảng 7,2% so với năm 2025, góp phần nâng cao thu nhập và tăng cường an sinh xã hội cho người lao động, đặc biệt là trong các lĩnh vực sản xuất và dịch vụ.

Bảng mức lương tối thiểu vùng theo giờ

Mức lương tối thiểu theo giờ

(Đơn vị: VND/giờ)

Vùng

2025 2026

Vùng I

23.800 25.500

Vùng II

21.200

22.700

Vùng III 18.600

20.000

Vùng IV 16.600

17.800

Việc điều chỉnh lương tối thiểu theo giờ giúp tăng tính linh hoạt cho các thỏa thuận lao động thời vụ và bán thời gian, đồng thời đảm bảo quyền lợi của người lao động trong một thị trường lao động ngày càng đa dạng.

3. Quy định về áp dụng mức lương tối thiểu

Theo Nghị định, mức lương tối thiểu tháng là mức thấp nhất làm cơ sở để thỏa thuận trả lương giữa người sử dụng lao động và người lao động. Cụ thể:

  • Người lao động làm việc đủ thời giờ làm việc bình thường và hoàn thành định mức lao động thì mức lương trả không được thấp hơn mức lương tối thiểu vùng tương ứng.
  • Đối với người lao động trả lương theo giờ, mức lương giờ không được thấp hơn mức lương tối thiểu giờ áp dụng cho vùng đó.
  • Trường hợp trả lương theo ngày, theo tuần, theo sản phẩm hoặc lương khoán thì mức lương quy đổi theo tháng hoặc theo giờ phải đảm bảo không thấp hơn mức lương tối thiểu vùng.

Phương pháp quy đổi lương:

  • Lương tháng = (Lương tuần × 52) / 12, hoặc Lương ngày × Số ngày làm việc bình thường trong tháng.
  • Lương giờ = Lương tuần (hoặc lương ngày) / Số giờ làm việc bình thường trong tuần (hoặc trong ngày).

điều-chỉnh-mức-lương-tối-thiểu-vùng-2026-vina-tpt-3

4. Trách nhiệm của người sử dụng lao động khi áp dụng mức lương tối thiểu

Theo Khoản 4, Điều 5 của Nghị định số 293/2025/NĐ-CP về hiệu lực và trách nhiệm thi hành, người sử dụng lao động có nghĩa vụ:

  • Rà soát và điều chỉnh các nội dung trong hợp đồng lao động, thỏa ước lao động tập thể và các quy chế nội bộ để đảm bảo tuân thủ quy định mới. Đồng thời, không được bãi bỏ hoặc cắt giảm các quyền lợi và chế độ tiền lương hợp pháp của người lao động như tiền lương làm thêm giờ, làm đêm, bồi dưỡng bằng hiện vật và các chế độ khác theo pháp luật lao động.
  • Đối với các thỏa thuận có lợi hơn cho người lao động đã được thiết lập trước đó (ví dụ: mức lương cao hơn mức tối thiểu cho lao động đã qua đào tạo hoặc làm công việc nặng nhọc, độc hại, nguy hiểm), doanh nghiệp có trách nhiệm tiếp tục thực hiện, trừ khi có thỏa thuận khác giữa các bên.

5. Tại sao Vina TPT là đối tác tin cậy cho dịch vụ thuê ngoài nhân sự (HR Outsourcing)?

Vina TPT là đối tác tin cậy của nhiều doanh nghiệp FDI và doanh nghiệp vừa và nhỏ (SMEs), cung cấp dịch vụ thuê ngoài nhân sự và tính lương chuyên nghiệp với đội ngũ chuyên gia hơn 15 năm kinh nghiệm. Vina TPT giúp doanh nghiệp quản lý nguồn nhân lực hiệu quả, đảm bảo tính lương chính xác và tuân thủ đầy đủ các quy định về lao động tại Việt Nam.

Dịch vụ Nhân sự & Tính lương của Vina TPT nổi bật nhờ:

  • Đội ngũ chuyên gia pháp lý và nhân sự giàu kinh nghiệm: Chúng tôi liên tục cập nhật các quy định mới nhất về luật lao động, tiền lương, bảo hiểm xã hội, thuế thu nhập cá nhân và các tiêu chuẩn quốc tế, giúp doanh nghiệp giảm thiểu rủi ro tuân thủ.
  • Quy trình tính lương chính xác và minh bạch: Quản lý tính toán tiền lương, khấu trừ thuế, đóng bảo hiểm xã hội và các chế độ phúc lợi một cách chuẩn xác, bảo mật và đúng hạn.
  • Báo cáo song ngữ Việt – Anh – Nhật: Được thiết kế để đáp ứng yêu cầu quản trị và báo cáo của các doanh nghiệp FDI, hỗ trợ giao tiếp hiệu quả với công ty mẹ và các cơ quan quản lý tại Việt Nam.
  • Giải pháp tích hợp toàn diện: Bằng cách đồng bộ dữ liệu nhân sự, bảng lương và tài chính, Vina TPT giúp giảm thiểu sai sót, tiết kiệm thời gian và tối ưu hóa chi phí vận hành cho doanh nghiệp.

Với các giải pháp thuê ngoài nhân sự của Vina TPT, doanh nghiệp có thể tập trung vào các hoạt động kinh doanh cốt lõi trong khi mọi quy trình nhân sự và tiền lương được xử lý chuyên nghiệp, chính xác và minh bạch. Đây là yếu tố then chốt để đảm bảo tuân thủ pháp luật và xây dựng hình ảnh chuyên nghiệp đối với người lao động và các nhà đầu tư quốc tế.

Hãy liên hệ với Vina TPT để có giải pháp thuê ngoài nhân sự và tính lương chuyên nghiệp, giúp doanh nghiệp của bạn tối ưu hóa quản lý nguồn nhân lực và hiệu quả vận hành tổng thể.
ĐẶT LỊCH TƯ VẤN MIỄN PHÍ NGAY

start a business in vietnam with vina tpt

Việt Nam sẽ triển khai hợp đồng lao động điện tử bắt buộc từ ngày 1 tháng 7 năm 2026.

Việt Nam Triển Khai Bắt Buộc Hợp Đồng Lao Động Điện Tử Từ Ngày 01/07/2026

vietnam-electronic-employment-contracts-vinatpt

1- Tổng quan về Nghị định 337/2025/NĐ-CP (Hợp đồng lao động điện tử)

Nghị định 337/2025/NĐ-CP, được Chính phủ Việt Nam ban hành ngày 24/12/2025, đánh dấu một cột mốc quan trọng trong việc số hóa các quan hệ lao động. Nghị định này tập trung vào việc quy định chi tiết về hợp đồng lao động điện tử, nhằm thúc đẩy chuyển đổi số trong quản lý nhân sự và lao động.

Mặc dù Nghị định có hiệu lực từ ngày 01/01/2026, nhưng các quy định cụ thể về việc giao kết và thực hiện hợp đồng lao động điện tử sẽ được áp dụng đầy đủ từ ngày 01/07/2026, trùng với thời điểm vận hành chính thức của Trục liên thông hợp đồng lao động điện tử quốc gia.

Nghị định bao gồm 5 chương và 30 điều, được xây dựng dựa trên Bộ luật Lao động 2019 và Luật Giao dịch điện tử 2023. Các nội dung chính tập trung vào các khía cạnh sau:

Định nghĩa và giá trị pháp lý:

Hợp đồng lao động điện tử được định nghĩa là hợp đồng lao động được giao kết dưới dạng thông điệp dữ liệu điện tử và có giá trị pháp lý tương đương với hợp đồng lao động bằng văn bản truyền thống. Điều này đảm bảo rằng hợp đồng điện tử có đầy đủ tính thực thi pháp lý, với điều kiện tuân thủ các quy định về chữ ký số, dấu thời gian tin cậy và bảo mật dữ liệu (Nguồn: Nghị định 337/2025/NĐ-CP, Điều 4).

Nguyên tắc áp dụng:

Các bên liên quan phải tuân thủ nghiêm ngặt pháp luật về lao động, giao dịch điện tử, an ninh mạng, bảo vệ dữ liệu cá nhân và lưu trữ dữ liệu điện tử. Nghị định nhấn mạnh tính tự nguyện, bình đẳng và bảo vệ quyền lợi người lao động, đồng thời khuyến khích sử dụng hợp đồng lao động điện tử để dần thay thế hợp đồng giấy truyền thống, từ đó giảm bớt gánh nặng hành chính.

National platform

Được phát triển và quản lý bởi Bộ Nội vụ, nền tảng quốc gia sẽ cấp một mã định danh duy nhất (ID) cho mỗi hợp đồng lao động điện tử, cho phép các cơ quan nhà nước dễ dàng tra cứu, quản lý và giám sát các quan hệ lao động. Điều này không chỉ tăng cường tính minh bạch mà còn hỗ trợ doanh nghiệp trong việc báo cáo lao động định kỳ (Nguồn: Cổng Thông tin điện tử Chính phủ).

Phạm vi áp dụng

The Decree applies to all enterprises, employers, and employees in Vietnam, including foreign employees working in Vietnam. It also clearly regulates the conversion of paper-based employment contracts into electronic form, requiring digital signatures to confirm the accuracy and authenticity.

2- Tác động đối với doanh nghiệp như thế nào?

Việc ban hành Nghị định 337/2025/NĐ-CP sẽ mang lại những thay đổi đáng kể cho các doanh nghiệp tại Việt Nam, đặc biệt trong bối cảnh đẩy mạnh chuyển đổi số. Hợp đồng lao động điện tử không chỉ là một công cụ hiện đại hóa mà còn mang lại lợi ích thực tiễn to lớn, đồng thời đặt ra những thách thức nhất định mà doanh nghiệp cần giải quyết.

2.1 Lợi ích chính cho doanh nghiệp

  • Tiết kiệm chi phí và thời gian: Thay vì in ấn, lưu trữ và chuyển phát tài liệu vật lý, doanh nghiệp có thể giao kết hợp đồng lao động điện tử từ xa thông qua các nền tảng số. Ví dụ, một công ty đa chi nhánh có thể ký hợp đồng với nhân viên ở các tỉnh thành khác nhau mà không cần gặp mặt trực tiếp, giúp giảm chi phí hành chính lên đến 50% theo các chuyên gia nhân sự.
  • Linh hoạt và hiệu quả quản lý cao hơn: Với mã định danh được cấp trên nền tảng quốc gia, doanh nghiệp có thể dễ dàng tra cứu, cập nhật và báo cáo dữ liệu lao động. Điều này đặc biệt có lợi cho các công ty lớn quản lý hàng nghìn hợp đồng lao động. Ngoài ra, hợp đồng điện tử có thể tích hợp với hệ thống quản trị nhân sự (HRM) nội bộ, giúp tự động hóa các quy trình tuyển dụng, lương và chấm công.
  • Tăng cường tính minh bạch và tuân thủ pháp luật: Hợp đồng điện tử được bảo vệ bằng chữ ký số và dấu thời gian tin cậy giúp giảm thiểu rủi ro giả mạo hoặc thất lạc tài liệu. Doanh nghiệp có thể dễ dàng chứng minh sự tuân thủ Bộ luật Lao động khi có thanh tra từ cơ quan nhà nước, đồng thời bảo vệ quyền và lợi ích hợp pháp của cả hai bên.
  • Lợi thế cạnh tranh: Các doanh nghiệp áp dụng hợp đồng lao động điện tử sớm sẽ trở nên thu hút hơn đối với những tài năng trẻ am hiểu công nghệ và phù hợp hơn với xu hướng làm việc từ xa hiện đại.

2.2 Thách thức và rủi ro tiềm ẩn

  • Yêu cầu kỹ thuật cao: Doanh nghiệp phải đầu tư vào chữ ký số, hệ thống bảo mật và kết nối với nền tảng quốc gia. Nếu không chuẩn bị kịp thời, các công ty có thể gặp khó khăn từ sau ngày 01/07/2026, dẫn đến chậm trễ trong việc ký kết hợp đồng mới.
  • Rủi ro bảo mật dữ liệu: Lưu trữ điện tử làm tăng rủi ro rò rỉ dữ liệu cá nhân nếu các biện pháp an ninh mạng không thỏa đáng. Mặc dù Nghị định yêu cầu tuân thủ Luật An ninh mạng 2018, nhiều doanh nghiệp nhỏ có thể thiếu nguồn lực cần thiết.
  • Chuyển đổi từ các hợp đồng hiện có: Các hợp đồng lao động bằng giấy hiện tại cần được chuyển đổi sang hình thức điện tử để tích hợp vào nền tảng quốc gia, đòi hỏi thời gian và chi phí xác thực chữ ký số.
  • Tác động đến người lao động: Một số nhân viên lớn tuổi hoặc người lao động ở vùng sâu vùng xa có thể không quen với các công cụ số, đòi hỏi sự đào tạo và hỗ trợ bổ sung từ phía người sử dụng lao động.

Tóm lại, Nghị định 337/2025/NĐ-CP thúc đẩy sự hội nhập sâu rộng của các doanh nghiệp Việt Nam vào nền kinh tế số nhưng đòi hỏi sự chuẩn bị kỹ lưỡng để tối đa hóa lợi ích và giảm thiểu rủi ro.

Decree-3372025ND-CP-Electronic-Employment-Contracts-VinaTPT

3 – Doanh nghiệp cần chuẩn bị gì cho hợp đồng lao động điện tử trước ngày 01/07/2026?

Để tuân thủ Nghị định 337/2025/NĐ-CP và triển khai hiệu quả hợp đồng lao động điện tử, các doanh nghiệp nên xây dựng kế hoạch chuẩn bị chi tiết càng sớm càng tốt. Các bước thực hiện được khuyến nghị như sau:

  • Xây dựng hạ tầng kỹ thuật: Đăng ký chữ ký số cho người đại diện theo pháp luật và nhân sự HR với các tổ chức chứng thực công cộng (CA) được cấp phép như Viettel CA hoặc VNPT CA. Đảm bảo hệ thống nội bộ hỗ trợ ký số bảo mật và lưu trữ dữ liệu tuân thủ tiêu chuẩn ISO 27001.
  • Lựa chọn nhà cung cấp dịch vụ eContract: Chọn các nhà cung cấp uy tín được cấp phép xác thực thông điệp dữ liệu điện tử như FPT, Viettel hoặc VNPT. Nhà cung cấp phải đáp ứng 13 yêu cầu kỹ thuật quy định trong Nghị định, bao gồm kết nối API với nền tảng quốc gia và các biện pháp bảo mật dữ liệu mạnh mẽ.
  • Chuẩn bị tài liệu định danh số: Thu thập căn cước công dân gắn chip, giấy chứng nhận đăng ký kinh doanh và tài khoản định danh điện tử Mức độ 2 cho cả cá nhân và doanh nghiệp. Người lao động nên được khuyến khích sử dụng xác thực sinh trắc học (vân tay hoặc nhận diện khuôn mặt) để tăng cường bảo mật.
  • Đào tạo và cập nhật quy trình nội bộ: Tổ chức các buổi đào tạo cho đội ngũ nhân sự về quy trình xử lý hợp đồng lao động điện tử, bao gồm gửi và nhận hợp đồng, giải quyết tranh chấp và báo cáo qua nền tảng quốc gia. Cập nhật sổ tay nhân sự nội bộ để bổ sung các quy định mới.

Để hỗ trợ doanh nghiệp trong việc triển khai, các đơn vị như Vina TPT—nhà cung cấp chuyên nghiệp các dịch vụ nhân sự, tiền lương và tuân thủ lao động tại Việt Nam—có thể trở thành đối tác lý tưởng. Với kinh nghiệm sâu rộng trong lĩnh vực thuê ngoài dịch vụ lương (payroll outsourcing), Vina TPT giúp doanh nghiệp tích hợp hợp đồng lao động điện tử một cách hiệu quả và tuân thủ đúng quy định.

Nghị định 337/2025/NĐ-CP không chỉ là yêu cầu pháp lý mà còn là cơ hội để các doanh nghiệp Việt Nam hiện đại hóa quản trị nhân sự. Sự chuẩn bị sớm sẽ giúp giảm thiểu rủi ro và tận dụng tối đa lợi thế của hợp đồng lao động điện tử.

Nếu bạn cần tư vấn phù hợp với tình hình cụ thể của công ty, vui lòng liên hệ với Vina TPT để được hỗ trợ chuyên nghiệp và kịp thời.

KHÁM PHÁ CÁC DỊCH VỤ NHÂN SỰ CỦA CHÚNG TÔI

[Bản tin] Cập nhật Chính sách Thuế Việt Nam tháng 11/2025 – GTGT, TNCN và Lao động

Vietnam-Tax-Policy-Updates-November-2025-VAT-PIT-and-Labor-Vina-TPT

Bản tin tháng 11 năm 2025 làm nổi bật các cập nhật chính sách thuế quan trọng tại Việt Nam mà doanh nghiệp cần theo dõi chặt chẽ. Trọng tâm là các quy định quan trọng về thuế GTGT liên quan đến hoạt động xuất khẩu, cơ chế hoàn thuế GTGT, việc sử dụng hóa đơn trong thời gian cưỡng chế và các yêu cầu tuân thủ đối với doanh nghiệp chế xuất (EPE). Ngoài ra, bản tin cũng đề cập đến những thay đổi đáng chú ý về Thuế thu nhập cá nhân (TNCN), đặc biệt là chính sách về phụ cấp tiền ăn cho nhân viên, cũng như các quy định lao động điều chỉnh việc chi trả lương cho người lao động nước ngoài di chuyển nội bộ trong doanh nghiệp. Những diễn biến này có tác động đáng kể đến việc tuân thủ, vận hành và lập kế hoạch thuế của doanh nghiệp tại Việt Nam.

1. THUẾ GIÁ TRỊ GIA TĂNG (GTGT)

1.1. Số thuế GTGT chưa được hoàn do vượt quá 10% doanh thu xuất khẩu sẽ được khấu trừ vào kỳ hoàn thuế tiếp theo

Công văn số 5094/CT-CS ngày 11/11/2025 của Cục Thuế về Lưu ý chính sách hoàn thuế GTGT đối với hàng hóa xuất khẩu.
Các quy định liên quan đến hoàn thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu trước đây được quy định tại Điều 2 Thông tư 25/2018/TT-BTC (sửa đổi, bổ sung Khoản 4 Điều 18 Thông tư 219/2013/TT-BTC) và hiện nay được áp dụng theo quy định tại Khoản 1 Điều 15 Luật Thuế GTGT số 48/2024/QH15, Khoản 2 Điều 29 Nghị định 181/2025/NĐ-CP và Phụ lục II Thông tư số 69/2025/TT-BTC.
Theo cập nhật chính sách thuế Việt Nam, trường hợp cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu trong tháng hoặc quý, nếu số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được hoàn thuế GTGT theo tháng hoặc quý. Tuy nhiên, số thuế GTGT đầu vào của hàng hóa, dịch vụ xuất khẩu được hoàn tối đa không quá 10% doanh thu của hàng hóa, dịch vụ xuất khẩu trong kỳ hoàn thuế.
Đối với số thuế GTGT đầu vào của hàng hóa, dịch vụ xuất khẩu chưa được hoàn do vượt quá 10% doanh thu của kỳ trước, doanh nghiệp được phép khấu trừ vào kỳ tính thuế tiếp theo để xác định số thuế GTGT được hoàn cho hàng hóa, dịch vụ xuất khẩu của kỳ hoàn thuế tiếp theo.
1.2. Lưu ý đối với thuế GTGT cho hoạt động xuất khẩu:

Công văn số 5489/ CT-CS ngày 25/11/2025 của Cục Thuế về chính sách thuế giá trị gia tăng:

Theo lưu ý của Cục Thuế, nguyên tắc khấu trừ thuế GTGT đầu vào đối với hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT là được thực hiện khấu trừ toàn bộ ( Điều 14 Luật Thuế GTGT số 48/2024/QH15, khoản 1 Điều 23 Nghị định số 181/2025/NĐ-CP, khoản 4 Điều 24 Nghị định số 181/2025/NĐ-CP ).

Trong trường hợp doanh nghiệp vừa có hoạt động xuất khẩu, vừa có hoạt động tiêu thụ nội địa, cần phải hạch toán riêng số thuế GTGT đầu vào cho hoạt động xuất khẩu (khoản 1 Điều 15 Luật Thuế GTGT số 48/2024/QH15, khoản 2 Điều 29 Nghị định số 181/2025/NĐ-CP). Nếu không hạch toán riêng được, số thuế GTGT đầu vào cho hàng xuất khẩu sẽ được xác định theo tỷ lệ doanh thu xuất khẩu trên tổng doanh thu chịu thuế (Phụ lục II Thông tư số 69/2025/TT-BTC).

1.3. Liên quan đến việc sử dụng hóa đơn trong thời gian bị cưỡng chế

Theo Công văn số 5282/ CT-CS ngày 18/11/2025 của Cục Thuế lưu ý về điều kiện cho phép xuất hóa đơn trong thời gian bị cưỡng chế, Cục Thuế đã căn cứ quy định tại Điều 4, Điều 13 Nghị định 123/2020/NĐ-CP (sửa đổi tại khoản 3, khoản 10 Điều 1 Nghị định 70/2025/NĐ-CP) và Điều 34 Nghị định 126/2020/NĐ-CP để trả lời như sau:

  • Trường hợp doanh nghiệp đang bị áp dụng biện pháp cưỡng chế ngừng sử dụng hóa đơn mà có văn bản đề nghị sử dụng hóa đơn và thuộc trường hợp cơ quan thuế cấp hóa đơn theo từng lần phát sinh thì được cấp hóa đơn có mã của cơ quan thuế theo từng lần phát sinh. Doanh nghiệp tự chịu trách nhiệm về tính chính xác của các thông tin trên hóa đơn điện tử theo từng lần phát sinh được cơ quan thuế cấp mã. Việc cấp và kê khai xác định nghĩa vụ thuế khi cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh được thực hiện theo quy định tại khoản 10 Điều 1 Nghị định số 70/2025/NĐ-CP nêu trên.
  • Trường hợp doanh nghiệp đang bị áp dụng biện pháp cưỡng chế ngừng sử dụng hóa đơn mà có văn bản đề nghị sử dụng hóa đơn để có nguồn thanh toán tiền lương công nhân, thanh toán các khoản chi phí đảm bảo sản xuất kinh doanh được liên tục thì cơ quan thuế sẽ tiếp tục cho doanh nghiệp sử dụng hóa đơn theo từng lần phát sinh với điều kiện doanh nghiệp phải nộp ngay ít nhất 18% doanh thu trên hóa đơn được sử dụng vào ngân sách nhà nước theo quy định tại điểm d khoản 4 Điều 34 Nghị định số 126/2020/NĐ-CP nêu trên.

1.4. Liên quan đến việc khai nộp thuế GTGT của doanh nghiệp chế xuất (DNCX)

Công văn số 3905/ HYE-QLDN3 ngày 31/10/2025 của Thuế tỉnh Hưng Yên hướng dẫn liên quan đến việc khai nộp thuế GTGT của doanh nghiệp chế xuất (DNCX) như sau:

1. Đối tượng nộp thuế GTGT:

  • DNCX không phải là người nộp thuế GTGT đối với hoạt động sản xuất để xuất khẩu (hoạt động chế xuất) và không phải kê khai thuế GTGT cho hoạt động này.
  • DNCX phải nộp thuế GTGT nếu thực hiện các hoạt động kinh doanh khác ngoài hoạt động chế xuất, ví dụ:
  • Mua hàng từ nội địa để xuất khẩu (thực hiện quyền xuất khẩu).
  • Nhập khẩu hàng để bán vào nội địa (thực hiện quyền nhập khẩu).

2. Điều kiện để kê khai và nộp thuế GTGT (đối với hoạt động kinh doanh khác ngoài hoạt động chế xuất):

  • Hạch toán riêng: DNCX phải hạch toán riêng các giao dịch mua bán hàng hóa không thuộc hoạt động chế xuất (ví dụ: hoạt động xuất nhập khẩu).
  • Đăng ký thuế: DNCX cần đăng ký thuế với cơ quan thuế nội địa để kê khai và nộp thuế GTGT riêng cho các hoạt động kinh doanh khác này.
  • Bố trí khu vực riêng: Bố trí khu vực lưu giữ hàng hóa phục vụ hoạt động chế xuất phải bảo đảm ngăn cách với khu vực lưu giữ hàng hóa phục vụ các hoạt động sản xuất, kinh doanh khác.

3. Kỳ kê khai thuế GTGT:

  • Kê khai theo tháng: Theo quy định tại điểm a khoản 1 Điều 8 Nghị định số 126/2020/NĐ-CP, DNCX thực hiện kê khai thuế GTGT theo tháng.
  • Kê khai theo quý: Nếu DNCX đáp ứng tiêu chí quy định tại điểm a khoản 1 Điều 9 Nghị định số 126/2020/NĐ-CP (tổng doanh thu bán hàng hóa và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống), DNCX được lựa chọn khai thuế GTGT theo quý.

4. Sử dụng hóa đơn:

  • Nếu DNCX khai thuế GTGT theo phương pháp khấu trừ, sử dụng hóa đơn GTGT.
  • Nếu DNCX khai thuế GTGT theo phương pháp trực tiếp, sử dụng hóa đơn bán hàng.
  • Khi bán hàng hóa, cung cấp dịch vụ vào nội địa và khi bán hàng hóa, cung cấp dịch vụ giữa các tổ chức, cá nhân trong khu phi thuế quan với nhau, xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài, trên hóa đơn ghi rõ “Dành cho tổ chức, cá nhân trong khu phi thuế quan”.

Như vậy, DNCX chỉ phải kê khai và nộp thuế GTGT đối với các hoạt động kinh doanh khác ngoài hoạt động chế xuất (sản xuất hàng xuất khẩu). DNCX cần hạch toán riêng các hoạt động này và đăng ký thuế để thực hiện kê khai và nộp thuế GTGT theo quy định. Kỳ kê khai thuế có thể là tháng hoặc quý tùy thuộc vào doanh thu của năm trước liền kề.

Bản tin cập nhật thuế tháng 11/2025

2. THUẾ THU NHẬP CÁ NHÂN (TNCN)

2.1. Chính sách thuế TNCN đối với hạn mức chi tiền ăn trưa, ăn giữa ca

Công văn số 5106/CT-CS ngày 12/11/2025 của Cục Thuế về chính sách thuế thu nhập cá nhân, liên quan đến hạn mức chi tiền ăn trưa, ăn giữa ca làm căn cứ xác định thuế TNCN, Cục Thuế đã trích dẫn các quy định, hướng dẫn sau để tham khảo thực hiện:

Tại Điều 103 Bộ Luật lao động số 45/2019/QH14 quy định “Chế độ nâng lương, nâng bậc, phụ cấp, trợ cấp và các chế độ khuyến khích đối với người lao động được thỏa thuận trong hợp đồng lao động, thỏa ước lao động tập thể hoặc quy định của người sử dụng lao động”.

  • Tại khoản 1 Điều 33, khoản 9 Điều 34 Nghị định số 44/2025/NĐ-CP về chế độ tiền lương, tiền thưởng trong doanh nghiệp nhà nước quy định: “Nghị định này có hiệu lực thi hành từ ngày 15/4/2025 và các chế độ tại Nghị định này được thực hiện từ ngày 1/1/2025”. “Chế độ ăn giữa ca hoặc ăn định lượng đối với người lao động, Ban điều hành, Thành viên Hội đồng, Kiểm soát viên được thực hiện theo thỏa thuận trong thỏa ước lao động tập thể hoặc nội quy, quy chế của doanh nghiệp theo quy định của Bộ luật Lao động”.
  • Tại Điều 10 Nghị định số 248/2025/NĐ-CP về chế độ tiền lương, tiền thưởng trong doanh nghiệp nhà nước quy định: “Nghị định này có hiệu lực thi hành từ ngày 15/9/2025 và các chế độ tại Nghị định này được thực hiện từ ngày 1/8/2025. Bãi bỏ Nghị định số 44/2025/NĐ-CP” .
  • Tại tiết g.5 khoản 2 Điều 2 Thông tư số 111/2013/TT-BTC quy định: “Trường hợp người sử dụng lao động không tổ chức bữa ăn giữa ca, ăn trưa mà chi tiền cho người lao động thì không tính vào thu nhập chịu thuế của cá nhân nếu mức chi phù hợp với hướng dẫn của Bộ Lao động – Thương binh và Xã hội. Trường hợp mức chi cao hơn mức hướng dẫn của Bộ Lao động – Thương binh và Xã hội thì phần chi vượt mức phải tính vào thu nhập chịu thuế của cá nhân. Mức chi cụ thể áp dụng đối với doanh nghiệp nhà nước… không quá mức hướng dẫn của Bộ Lao động – Thương binh và Xã hội. Đối với các doanh nghiệp ngoài Nhà nước… mức chi do thủ trưởng đơn vị thống nhất với chủ tịch công đoàn quyết định nhưng tối đa không vượt quá mức áp dụng đối với doanh nghiệp Nhà nước”.

Và theo công văn số 1387/CTL&BHXH-TLSXKD ngày 29/9/2025 của Bộ Nội vụ hướng dẫn: “Theo quy định tại Điều 103 Bộ Luật lao động thì các chế độ khuyến khích đối với người lao động được thỏa thuận trong hợp đồng lao động, thỏa ước lao động tập thể hoặc quy định của người sử dụng lao động. Chế độ ăn giữa ca đối với người lao động, Ban điều hành, Thành viên hội đồng, Kiểm soát viên trong doanh nghiệp nhà nước từ ngày 1/1/2025 đến 31/7/2025 được thực hiện theo quy định tại khoản 9 Điều 34 Nghị định số 44/2025/NĐ-CP về chế độ tiền lương, tiền thưởng trong doanh nghiệp nhà nước; từ ngày 1/8/2025 được thực hiện theo quy định của Bộ luật Lao động

Như vậy, hiện nay khoản chi tiền ăn ca 730.000 đồng/tháng đã bị bãi bỏ. Thay vào đó, doanh nghiệp được tự xác định mức chi hợp lý theo thỏa thuận trong thỏa ước lao động tập thể hoặc nội quy, quy chế của doanh nghiệp. Trường hợp Công ty phát sinh khoản chi tiền cho bữa ăn giữa ca cho người lao động làm việc tại Công ty, nếu khoản chỉ này được quy định cụ thể về điều kiện hưởng, mức hưởng trong hợp đồng lao động, thỏa ước lao động tập thể hoặc nội quy, quy chế của Công ty thì không tính vào thu nhập chịu thuế TNCN. Nếu mức chi tiền vượt quá quy định thì phần vượt sẽ tính vào thu nhập chịu thuế TNCN.

bản tin cập nhật thuế tháng 11/2025 về thuế tncn

3. LAO ĐỘNG

Liên quan thanh toán tiền lương trong nước đối với người lao động nước ngoài di chuyển trong nội bộ doanh nghiệp

Công văn số 10861/BNV-CVL ngày 19/11/2025 của Bộ Nội vụ về việc thanh toán tiền lương trong nước đối với người lao động nước ngoài di chuyển trong nội bộ doanh nghiệp

  • Bộ Nội vụ lưu ý rằng, trường hợp “người lao động nước ngoài được trả lương (tại Việt Nam)” thì trước ngày dự kiến làm việc, doanh nghiệp sử dụng người lao động nước ngoài phải đề nghị cấp giấy phép lao động và thực hiện ký kết hợp đồng lao động theo quy định (khoản 1 Điều 13, điểm đ khoản 1 Điều 21 của Bộ luật Lao động số 45/2019/QH14 và điểm a khoản 1 Điều 2, khoản 4 Điều 22 của Nghị định 219/2025/NĐ-CP ), đồng thời phải tham gia bảo hiểm xã hội bắt buộc tại Việt Nam cho người này theo quy định (điểm a khoản 2 Điều 2 Luật Bảo hiểm xã hội số 41/2024/QH15 ).
  • Trường hợp “người lao động nước ngoài được trả lương tại Việt Nam” (thực hiện thủ tục đề nghị cấp giấy phép lao động) và trường hợp “người lao động nước ngoài di chuyển trong nội bộ doanh nghiệp” (thực hiện đề nghị cấp giấy xác nhận không thuộc diện cấp giấy phép lao động theo Điều 8 Nghị định 219/2025/NĐ-CP) là hai trường hợp khác nhau theo quy định của Bộ luật Lao động số 45/2019/QH14 và các văn bản hướng dẫn về người lao động nước ngoài làm việc tại Việt Nam

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Dịch Vụ Ghi Sổ Kế Toán Tốt Nhất Cho Doanh Nghiệp Khởi Nghiệp Tại Việt Nam

Dịch vụ kế toán tốt nhất cho các công ty khởi nghiệp tại Việt Nam - Vina-TPT

Dịch vụ kế toán tốt nhất cho các công ty khởi nghiệp tại Việt Nam - Vina-TPT

1. Thách Thức Kế Toán Thường Gặp Của Các Doanh Nghiệp Khởi Nghiệp

Dịch vụ ghi sổ kế toán là thiết yếu bởi các doanh nghiệp khởi nghiệp (startup) tại Việt Nam thường đối mặt với nhiều khó khăn trong quản lý tài chính và kế toán. Đầu tiên là nguồn nhân lực hạn chế, khi nhiều doanh nghiệp mới chỉ có vài nhân viên hoặc chưa có bộ phận kế toán chuyên trách.

Thứ hai là chi phí cao khi thuê nhân sự toàn thời gian hoặc thuê một công ty dịch vụ kế toán không phù hợp. Các startup thường phải cân nhắc ngân sách có hạn, trong khi việc duy trì một đội ngũ nội bộ rất tốn kém về lương, phúc lợi và đào tạo.

Cuối cùng, nhiều startup thiếu kinh nghiệm trong quản lý tài chính và tuân thủ thuế. Những sai sót trong kê khai thuế GTGT, TNDN, TNCN hoặc đóng bảo hiểm xã hội có thể dẫn đến rủi ro pháp lý, truy thu thuế hoặc phạt hành chính. Đây là lý do tại sao nhiều startup chọn dịch vụ kế toán thuê ngoài để đảm bảo hoạt động tài chính chính xác và tuân thủ pháp luật Việt Nam.

GIẢI QUYẾT CÁC THÁCH THỨC KẾ TOÁN CỦA BẠN

2. Các Dịch Vụ Kế Toán Cốt Lõi Cho Doanh Nghiệp Khởi Nghiệp

Startups need essential accounting services to operate effectively and remain compliant with the law. Key services include:

Ghi sổ kế toán:

    • Ghi chép mọi giao dịch, hóa đơn và chứng từ theo chuẩn mực kế toán Việt Nam. Phân loại và tổ chức dữ liệu tài chính, giúp dễ dàng theo dõi dòng tiền.

Báo cáo Hàng tháng & Cuối năm:

    • Lập báo cáo tài chính hàng tháng/quý để đánh giá hiệu quả kinh doanh.
    • Chuẩn bị báo cáo năm để đáp ứng yêu cầu kiểm toán và thuế.

Tax Compliance:

Businesses must ensure full and timely compliance with Vietnam’s tax regulations, including Value Added Tax (VAT), Corporate Income Tax (CIT), Personal Income Tax (PIT), and Foreign Contractor Tax (FCT). Key responsibilities include:

  • Lập báo cáo thuế chính xác theo luật thuế hiện hành.
  • Nộp tờ khai thuế hàng tháng, hàng quý và hàng năm để tránh bị phạt hoặc phạt nộp chậm.
  • Duy trì hồ sơ kế toán rõ ràng, nhất quán để chứng minh cho tất cả các số liệu đã báo cáo.
  • Cung cấp giải trình và hồ sơ chứng minh cho cơ quan thuế khi có yêu cầu, bao gồm làm rõ các sai lệch hoặc phản hồi các thông báo chính thức.
  • Xử lý các đợt quyết toán và thanh tra thuế một cách chuyên nghiệp để đảm bảo tính thống nhất giữa sổ sách và tờ khai.

Đảm bảo tuân thủ các nghĩa vụ thuế không chỉ giảm thiểu rủi ro pháp lý mà còn xây dựng uy tín lâu dài với cơ quan quản lý.

Payroll & Insurance Management:

This service ensures accurate and compliant management of employee compensation and social insurance obligations. Key responsibilities include:

  • Lập bảng lương và tính thuế Thu nhập cá nhân (TNCN) cho tất cả nhân viên.
  • Đóng bảo hiểm xã hội, bảo hiểm y tế và bảo hiểm thất nghiệp theo đúng luật pháp Việt Nam.
  • Đăng ký bảo hiểm xã hội cho nhân viên mới và xử lý mọi hồ sơ bảo hiểm liên quan.
  • Nộp báo cáo lao động và các hồ sơ bắt buộc cho cơ quan chức năng theo quy định của luật lao động.
  • Đảm bảo tất cả nhân viên tuân thủ luật lao động và nghĩa vụ thuế thu nhập cá nhân.

Quản lý lương bổng và bảo hiểm hiệu quả giúp doanh nghiệp giảm thiểu rủi ro pháp lý, duy trì sự hài lòng của nhân viên và đảm bảo hoạt động trơn tru theo quy định của pháp luật Việt Nam.

Tư vấn Tài chính:

  • Phân tích dòng tiền, tối ưu hóa chi phí và lập kế hoạch ngân sách.
  • Hỗ trợ các công ty khởi nghiệp đưa ra các quyết định tài chính chính xác và kịp thời.

Các dịch vụ này giúp các công ty khởi nghiệp hoạt động tài chính minh bạch, tiết kiệm thời gian và tập trung vào phát triển sản phẩm và thị trường thay vì phải vật lộn với các thủ tục kế toán phức tạp.

Dịch vụ kế toán tốt nhất cho các công ty khởi nghiệp tại Việt Nam - Vina-TPT

4. Dịch Vụ Ghi Sổ Thuê Ngoài Đảm Bảo Tính Chính Xác Như Thế Nào

Dịch vụ kế toán thuê ngoài của Vina TPT giúp các startup chuẩn hóa mọi sổ sách và báo cáo tài chính theo chuẩn mực kế toán Việt Nam. Tất cả các giao dịch, hóa đơn và chứng từ đều được ghi chép, phân loại và kiểm tra một cách hệ thống, giúp đảm bảo mọi dữ liệu tài chính đều chính xác và minh bạch. Quy trình này không chỉ giảm thiểu sai sót do con người mà còn tạo ra hồ sơ rõ ràng và đầy đủ, phục vụ cho việc báo cáo hàng tháng, hàng quý và cuối năm. Nhờ đó, các startup có thể nắm bắt dòng tiền, quản lý chi phí và đánh giá hiệu quả kinh doanh kịp thời, từ đó đưa ra các quyết định tài chính chính xác hơn.

Hơn nữa, Vina TPT còn đảm bảo tuân thủ đầy đủ các quy định pháp luật về thuế và báo cáo tài chính. Mỗi báo cáo đều được kiểm tra chéo, đối chiếu với chứng từ gốc và tính toán chính xác số thuế phải nộp, hạn chế rủi ro bị truy thu hoặc phạt hành chính. Ngoài ra, dịch vụ còn cung cấp các báo cáo minh bạch, dễ hiểu, giúp các nhà đầu tư, ngân hàng hoặc đối tác hiểu rõ tình hình tài chính của startup. Nhờ đó, doanh nghiệp không chỉ an tâm về tính chính xác mà còn tiết kiệm thời gian vận hành, tập trung vào phát triển sản phẩm, thị trường và xây dựng uy tín với các đối tác kinh doanh.

5. Tại Sao Vina TPT Là Công Ty Kế Toán Hàng Đầu Cho Các Startup

Dịch vụ Kế toán Vina TPT là đối tác lý tưởng cho các startup tại Việt Nam nhờ:

  • Dịch vụ toàn diện: ghi sổ kế toán, báo cáo hàng tháng/quý/năm, kê khai thuế, quản lý tiền lương, tư vấn tài chính.
  • Chuyên môn cao cho startup: hiểu rõ đặc thù về ngân sách hạn chế, quy trình đơn giản nhưng đúng luật.
  • Quy trình minh bạch: báo cáo rõ ràng, dễ dàng kiểm tra và quản lý dòng tiền.
  • Giảm tải vận hành: startup không phải lo lắng về nhân sự kế toán hay sai sót pháp lý, tập trung vào phát triển kinh doanh.
  • Lợi thế ngôn ngữ: dịch vụ có sẵn bằng cả tiếng Việt, tiếng Anh và tiếng Nhật, tạo thuận lợi trong giao tiếp cho các nhà sáng lập nước ngoài và giúp việc tuân thủ các quy định địa phương trở nên dễ dàng hơn.

Vina TPT giúp các startup vận hành tài chính hiệu quả, tuân thủ pháp luật và phát triển bền vững.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

dịch vụ kế toán


Đảm bảo tuân thủ quy định về tiền lương cho các chuỗi nhà hàng Trung Quốc tại Việt Nam

Đảm bảo tuân thủ quy định về tiền lương cho các chuỗi nhà hàng Trung Quốc tại Việt Nam - VTPT

dịch vụ tính lương

1. Tuân thủ tiền lương: Thách thức tiềm ẩn trong sự mở rộng của ngành F&B Trung Quốc

Những năm gần đây, hàng loạt thương hiệu F&B nổi tiếng của Trung Quốc như Haidilao, Mixue, Heytea và Luckin Coffee đã nhanh chóng mở rộng chuỗi nhà hàng tại Việt Nam. Dân số trẻ, nhu cầu tiêu dùng mạnh mẽ và sự cởi mở với các trải nghiệm ẩm thực mới đã biến Việt Nam thành một trong những thị trường hấp dẫn nhất Đông Nam Á.

Tuy nhiên, sự mở rộng thần tốc này cũng mang lại một thách thức ít được chú ý nhưng rất nghiêm trọng: tuân thủ tiền lương. Nhiều thương hiệu nhượng quyền Trung Quốc gặp khó khăn trong việc quản lý lương do số lượng lớn nhân viên làm bán thời gian và theo ca, tỷ lệ biến động nhân sự cao, cùng sự tham gia của các quản lý nước ngoài vốn chưa quen thuộc với quy định về lao động và thuế của Việt Nam. Hệ quả là, ngay cả những thương hiệu thành công cũng đối mặt với rủi ro tính toán sai lương, chậm chi trả hoặc bị phạt do không tuân thủ nếu thiếu hệ thống nhân sự và tiền lương bản địa hóa.

Nhiều doanh nghiệp đang đứng trước rủi ro vì chưa hiểu rõ các quy định về chi trả lương, bảo hiểm xã hội, thuế thu nhập cá nhân (PIT) và hợp đồng lao động. Những lỗi nhỏ trong quá trình tính lương có thể dẫn đến hậu quả lớn: bị phạt hành chính, tổn hại uy tín thương hiệu, hoặc thậm chí là đình chỉ giấy phép kinh doanh.

2. Quản lý tiền lương trong ngành F&B: Điều gì tạo nên sự phức tạp?

Khác với lĩnh vực sản xuất hay văn phòng, ngành F&B vận hành theo ca kíp, nhân viên bán thời gian và có tỷ lệ thay đổi nhân sự rất cao. Việc chấm công thủ công hoặc tính lương dựa trên giờ làm và doanh thu hàng ngày thường dẫn đến sự không đồng nhất về dữ liệu và sai sót trong thanh toán.

Ngoài ra, quản lý bảo hiểm xã hội và thuế thu nhập cá nhân (PIT) trong lĩnh vực này phức tạp hơn nhiều. Các nhà hàng phải cập nhật hồ sơ nhân viên thường xuyên, xử lý đóng bảo hiểm cho cả nhân viên toàn thời gian và bán thời gian, đồng thời đảm bảo kê khai PIT chính xác

Khi có sự tham gia của nhân viên hoặc quản lý người nước ngoài, việc tuân thủ còn phức tạp hơn, đòi hỏi phải xử lý chính xác giấy phép lao động, thuế thu nhập nước ngoài và các chính sách bảo hiểm phù hợp với quy định của Việt Nam.

Khi doanh nghiệp mở rộng từ một cửa hàng lên mười hoặc hai mươi chi nhánh, khối lượng dữ liệu lương và nhân sự sẽ nhân lên đáng kể. Trong trường hợp đó, dịch vụ thuê ngoài xử lý tiền lương trở thành lựa chọn tối ưu, giúp các chuỗi F&B tự động hóa việc tính lương, giảm thiểu sai sót thủ công và đảm bảo mọi nghĩa vụ thuế, bảo hiểm được hoàn thành chính xác và đúng hạn.

Với dịch vụ xử lý tiền lương của Vina TPT, tất cả các tác vụ từ tính lương đến quản lý bảo hiểm xã hội và kê khai PIT đều được xử lý trong một quy trình tích hợp, tuân thủ và minh bạch, giúp doanh nghiệp F&B tập trung vào vận hành thay vì gánh nặng hành chính.

ĐẶT LỊCH TƯ VẤN TIỀN LƯƠNG MIỄN PHÍ

3. Các yêu cầu tuân thủ cốt lõi đối với doanh nghiệp F&B tại Việt Nam

Vận hành một chuỗi nhượng quyền F&B tại Việt Nam đòi hỏi việc định hướng qua khung pháp lý lao động và thuế địa phương phức tạp. Để đảm bảo tuân thủ, các chuỗi F&B Trung Quốc cần đặc biệt chú ý đến các lĩnh vực cốt lõi sau:

  • Hợp đồng lao động:

Mọi nhân viên, bao gồm cả nhân viên bán thời gian và nhân viên thử việc, đều phải có hợp đồng lao động hợp lệ, trong đó nêu rõ cơ cấu lương, giờ làm việc và chính sách làm thêm giờ. Việc không lập hợp đồng đúng quy định có thể dẫn đến phạt tiền hoặc tranh chấp với cơ quan quản lý lao động.

  • Bảo hiểm xã hội (SI), bảo hiểm y tế (HI) và bảo hiểm thất nghiệp (UI):

Luật pháp Việt Nam quy định người sử dụng lao động phải đóng góp vào cả ba quỹ, dựa trên thu nhập hàng tháng của mỗi người lao động. Việc thiếu hoặc báo cáo thiếu khoản đóng góp có thể dẫn đến việc phải thanh toán lại và bị phạt hành chính.

  • Thuế thu nhập cá nhân (PIT):

Thuế thu nhập cá nhân (PIT) phải được tính toán và báo cáo hàng tháng hoặc hàng quý, tùy thuộc vào quy mô kinh doanh. Đối với các chuỗi nhà hàng thức uống có nhiều chi nhánh, quy trình này thậm chí còn phức tạp hơn, đặc biệt là khi xử lý các nhân viên bán thời gian với thu nhập không ổn định.

  • Tuân thủ quy định về làm thêm giờ và lương tối thiểu:

Các nhà hàng và chuỗi đồ uống thường hoạt động theo ca, vì vậy việc tuân thủ quy định về giờ làm thêm và mức lương tối thiểu khu vực tại Việt Nam là rất quan trọng. Việc áp dụng sai mức lương hoặc không trả tiền làm thêm giờ có thể dẫn đến khiếu nại của nhân viên và làm tổn hại đến uy tín thương hiệu.

  • Quản lý dữ liệu và báo cáo:

Việc chấm công chính xác, lưu giữ hồ sơ và báo cáo điện tử là cần thiết cho việc kiểm toán lao động. Nhiều chuỗi nhà hàng thức ăn và đồ uống vẫn sử dụng hệ thống thủ công hoặc dựa trên giấy tờ, điều này làm tăng nguy cơ tính toán sai và vi phạm quy định.

4. Giải pháp thuê ngoài tiền lương giải quyết các vấn đề tuân thủ như thế nào?

Việc thuê ngoài dịch vụ tính lương cho một nhà cung cấp dịch vụ chuyên nghiệp mang đến cho các thương hiệu nhượng quyền F&B một giải pháp đáng tin cậy và tiết kiệm chi phí để xử lý những vấn đề phức tạp này.

Thay vì duy trì đội ngũ nhân sự và kế toán nội bộ, các thương hiệu nhượng quyền tại Trung Quốc có thể ủy thác việc quản lý tiền lương cho các chuyên gia chuyên nghiệp, những người đảm bảo quy trình xử lý chính xác, đúng hạn và tuân thủ pháp luật. Điều này bao gồm mọi thứ từ tính toán lương tự động theo ca đến tích hợp thời gian thực với hệ thống chấm công.

dịch vụ tính lương

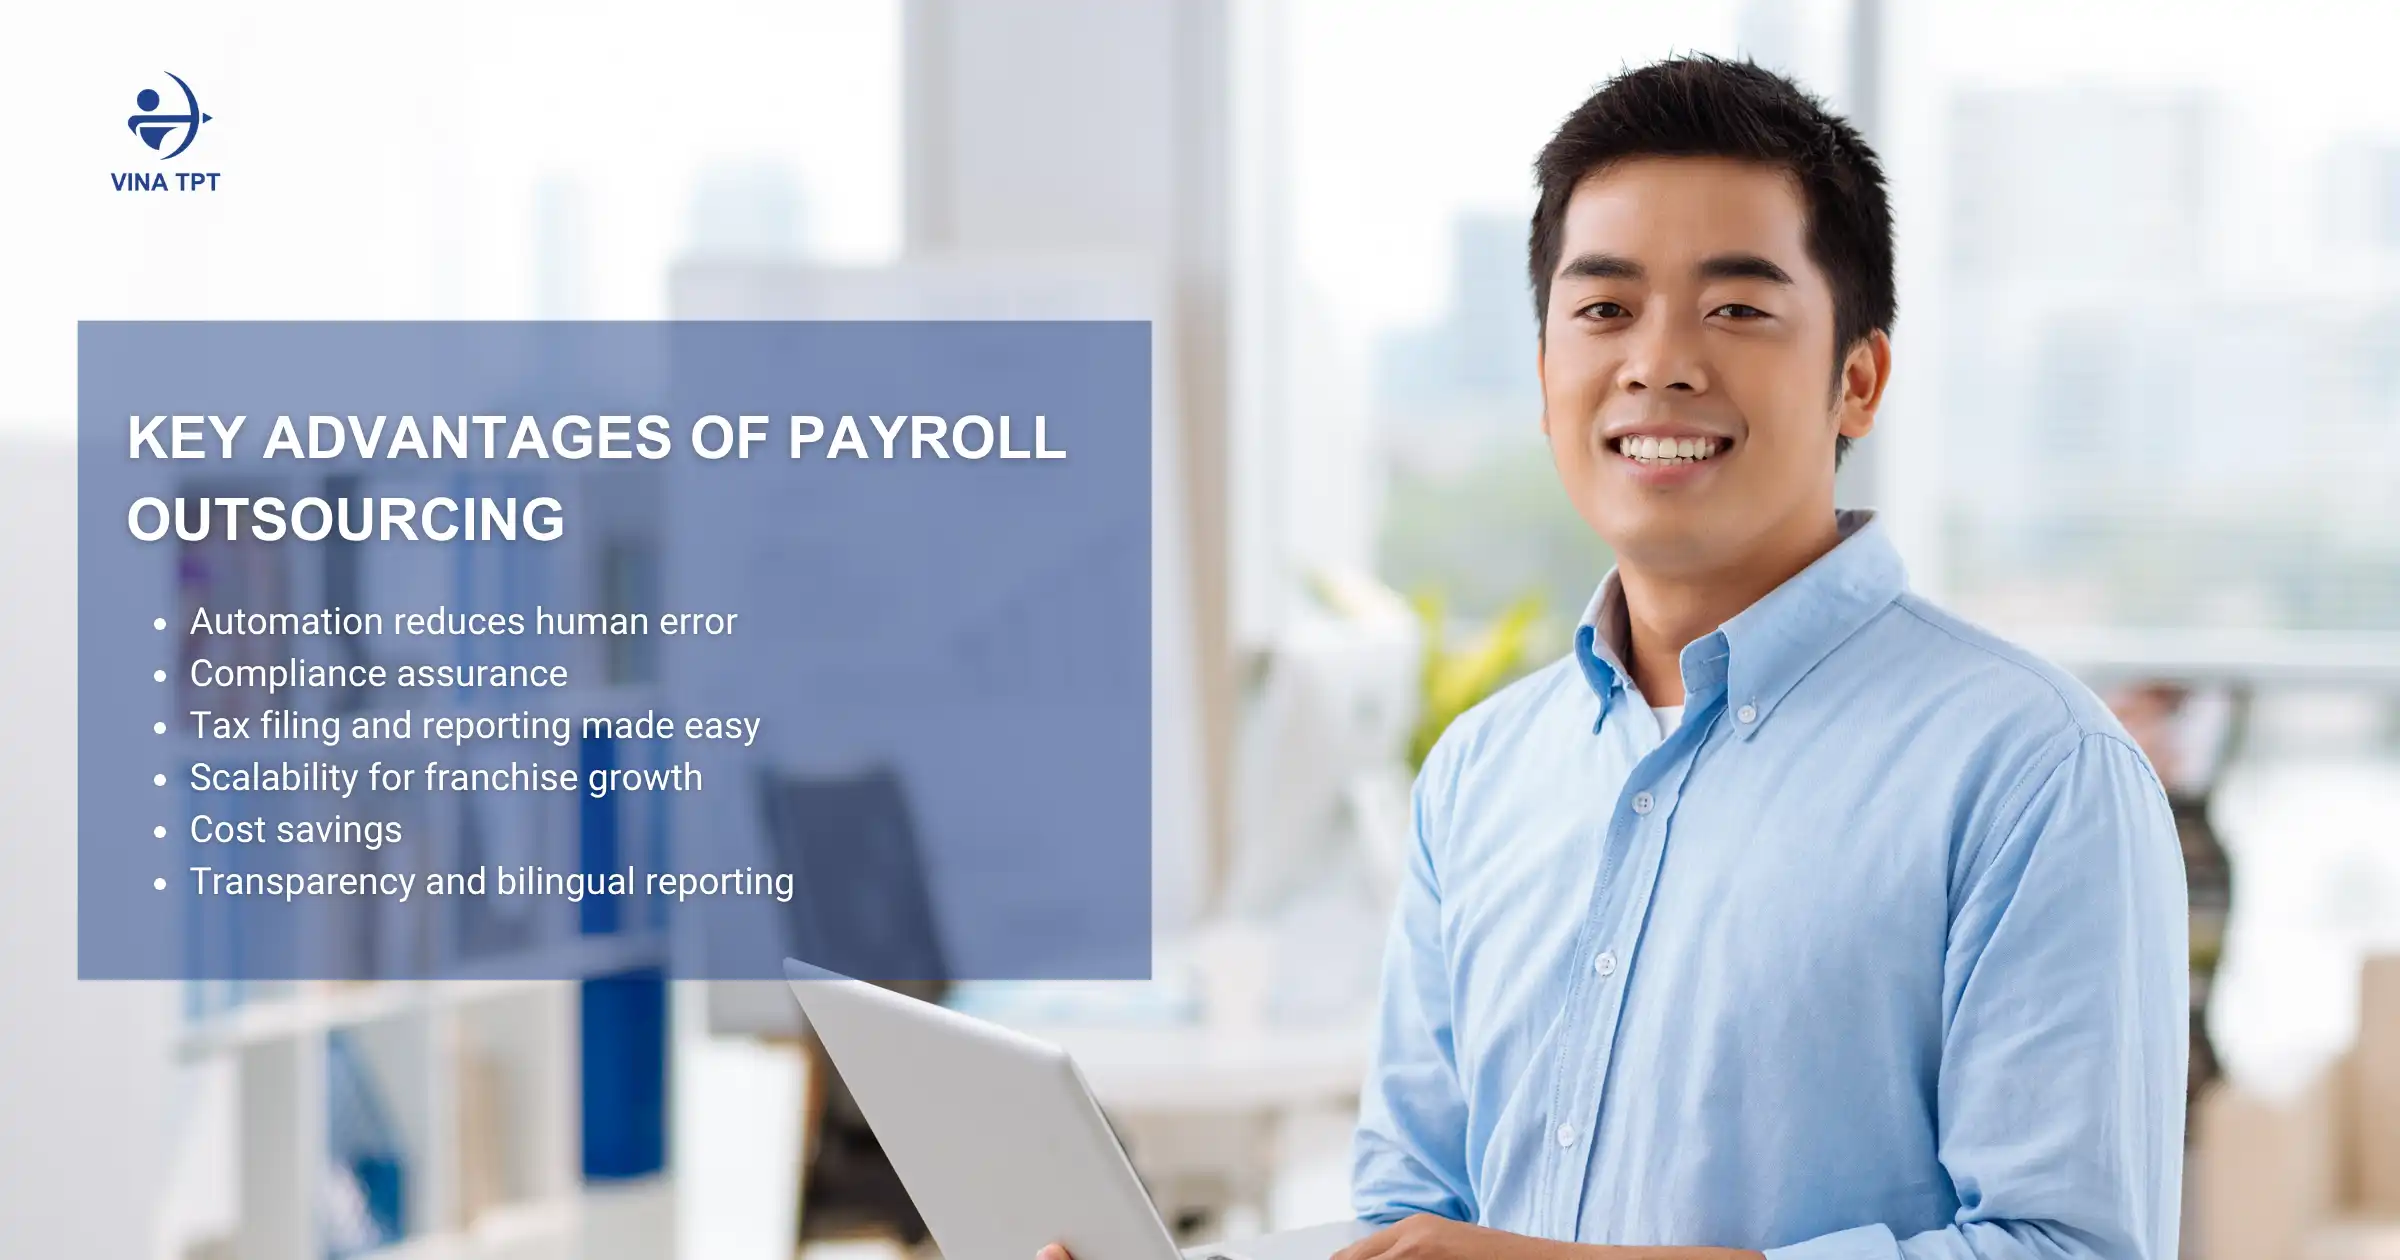
Những lợi thế chính của dịch vụ xử lý bảng lương:

  • Tự động hóa giảm thiểu sai sót của con người: Việc tính toán thủ công giờ làm việc, tiền boa và giờ làm thêm rất dễ dẫn đến sai lầm. Hệ thống tự động giảm thiểu những rủi ro này đồng thời duy trì tính nhất quán trên nhiều chi nhánh.
  • Đảm bảo tuân thủ pháp luật: Các nhà cung cấp dịch vụ tính lương luôn cập nhật luật lao động, quy định thuế và chính sách bảo hiểm của Việt Nam, đảm bảo nhượng quyền thương mại của bạn tránh được các khoản phạt tốn kém.
  • Việc kê khai và báo cáo thuế trở nên dễ dàng hơn: Dịch vụ thuê ngoài sẽ xử lý việc kê khai thuế thu nhập cá nhân, đóng bảo hiểm xã hội/bảo hiểm y tế/bảo hiểm công đoàn và hóa đơn điện tử thay mặt doanh nghiệp của bạn, giúp giải phóng nguồn lực nội bộ.
  • Khả năng mở rộng cho sự phát triển của chuỗi nhà hàng: Cho dù vận hành một nhà hàng hay mười nhà hàng, hệ thống tính lương thuê ngoài có thể nhanh chóng mở rộng để hỗ trợ việc kinh doanh mà không làm gián đoạn hoạt động.
  • Tiết kiệm chi phí: So với việc thuê kế toán và nhân viên nhân sự toàn thời gian, thuê ngoài có thể giảm chi phí hành chính lên đến 30%, theo báo cáo của các khách hàng trong lĩnh vực thực phẩm và đồ uống đã chuyển sang sử dụng dịch vụ quản lý bảng lương bên ngoài.
  • Tính minh bạch và báo cáo song ngữ: Với phiếu lương và báo cáo tuân thủ song ngữ (tiếng Anh, tiếng Việt, tiếng Trung), cả các nhà quản lý trong nước và nhà đầu tư nước ngoài đều có thể dễ dàng theo dõi dữ liệu lương và các chỉ số hiệu suất.

dịch vụ tính lương

5. Tuân thủ tiền lương là một phần của uy tín thương hiệu nhượng quyền

Trong ngành dịch vụ, việc trả lương chính xác, đầy đủ và minh bạch không chỉ là nghĩa vụ pháp lý mà còn là điểm tiếp xúc quan trọng với thương hiệu. Hệ thống tính lương chuyên nghiệp giúp doanh nghiệp giữ chân nhân viên, giảm tỷ lệ thôi việc và nâng cao tinh thần đồng đội.

Đồng thời, việc tuân thủ pháp luật ổn định tạo dựng niềm tin cho các nhà đầu tư và đối tác nhượng quyền, cho thấy thương hiệu Trung Quốc đang hoạt động minh bạch, chuyên nghiệp và tôn trọng các quy định tại Việt Nam.

6. Tại sao các thương hiệu F&B Trung Quốc chọn Dịch vụ Tiền lương của Vina TPT

Vina TPT là một trong những nhà cung cấp dịch vụ tính lương uy tín nhất tại Việt Nam, phục vụ các chuỗi nhà hàng, cửa hàng trà sữa và các thương hiệu thực phẩm & đồ uống đến từ Trung Quốc.

Với đội ngũ tư vấn song ngữ (tiếng Trung – tiếng Anh – tiếng Việt) và nhiều năm kinh nghiệm trong lĩnh vực kế toán, nhân sự và pháp luật, Vina TPT giúp các doanh nghiệp đảm bảo tuân thủ các quy định lao động của Việt Nam đồng thời duy trì quy trình hoạt động linh hoạt.

Khác với các công ty kế toán truyền thống, Vina TPT thiết kế dịch vụ xử lý bảng lương tùy chỉnh theo mô hình của từng chuỗi cửa hàng – từ tổ chức ca làm việc, tính toán lương theo giờ, đến tích hợp với hệ thống ERP hoặc POS hiện có của thương hiệu.

Nhờ đó, các doanh nghiệp có thể yên tâm về độ chính xác, tính minh bạch và quản lý đồng bộ trên toàn bộ chuỗi cửa hàng.

7. Dịch vụ Tiền lương Vina TPT

Vina TPT cung cấp dịch vụ xử lý tiền lương hoàn chỉnh, được thiết kế riêng cho ngành F&B, bao gồm:

  • Tự động hóa quy trình tính lương theo ca và tích hợp dữ liệu chấm công.
  • Kê khai và nộp thuế thu nhập cá nhân (PIT) hàng tháng/hàng quý.
  • Quản lý hợp đồng lao động, bảo hiểm xã hội và tuân thủ pháp lý theo quy định Việt Nam.
  • Phát hành phiếu lương điện tử (online payslip) và báo cáo thuế định kỳ.
  • Lưu trữ và bảo mật dữ liệu nhân viên trên nền tảng điện toán đám mây, dễ dàng truy cập và kiểm tra bất kỳ lúc nào.

Mọi dịch vụ đều được triển khai trên hệ thống bảo mật cao, hỗ trợ đa ngôn ngữ và đảm bảo tính minh bạch tuyệt đối trong từng giao dịch – giúp doanh nghiệp vận hành hiệu quả, giảm bớt quy trình hành chính và tập trung vào phát triển kinh doanh.

Hãy thảo luận với các chuyên gia của Vina TPT để xây dựng một hệ thống tiền lương tuân thủ và hiệu quả cho doanh nghiệp F&B của bạn tại Việt Nam.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Quản lý Nhân sự Vina TPT - Dịch vụ tính lương tại Việt Nam


Giải Pháp Tính Lương Thông Minh Cho Nhân Viên Bán Thời Gian Tại Các Nhà Hàng Nhật Bản Ở Việt Nam

Giải pháp tính lương thông minh cho nhân viên bán thời gian tại các nhà hàng Nhật Bản ở Việt Nam - VTPT

dịch vụ tính lương thông minh cho doanh nghiệp nhỏ tại Việt Nam

1. Quản lý lương cho nhân viên bán thời gian: Thách thức tiềm ẩn trong ngành F&B và dịch vụ tính lương cho doanh nghiệp nhỏ

Các chuỗi nhà hàng Nhật Bản tại Việt Nam thường có từ hàng chục đến hàng trăm nhân viên làm việc theo ca, đặc biệt là đội ngũ nhân viên bán thời gian (part-time) ở các vị trí phục vụ, phụ bếp hoặc lễ tân. Lịch làm việc thay đổi linh hoạt hàng tuần khiến việc chấm công, tính lương và quản lý thuế trở nên phức tạp hơn nhiều so với các mô hình kinh doanh thông thường.

Nhiều chủ nhà hàng Nhật Bản vẫn sử dụng bảng tính Excel hoặc ghi chép thủ công để tính lương, khiến quy trình này vừa tốn thời gian vừa dễ sai sót – đặc biệt là khi cộng thêm các khoản như phụ cấp ca tối, tiền tip, thưởng năng suất, hoặc khấu trừ thuế thu nhập cá nhân (PIT) dựa trên giờ làm việc. Điều này không chỉ gây áp lực lên bộ phận kế toán mà còn tiềm ẩn rủi ro về tuân thủ luật lao động Việt Nam.

Đó là lý do tại sao việc áp dụng dịch vụ tính lương cho doanh nghiệp nhỏ đang trở thành giải pháp thiết yếu, giúp chủ nhà hàng tự động hóa quy trình lương, giảm thiểu sai sót và đảm bảo tính tuân thủ trong khi tập trung vào việc cải thiện chất lượng dịch vụ.

2. Sự phức tạp của nghiệp vụ tính lương trong vận hành nhà hàng

Trong ngành F&B, tính lương cho nhà hàng là một trong những nghiệp vụ phức tạp nhất do tính chất biến động cao của nguồn nhân lực. Mỗi nhân viên có thể làm việc tại nhiều chi nhánh, với giờ làm việc khác nhau và nhận lương theo giờ, theo ca hoặc theo ngày.

Ngoài ra, các nhà hàng còn phải xử lý các yếu tố như:

  • Tiền tip chia theo ca hoặc theo nhóm làm việc;
  • Phụ cấp ăn trưa, đồng phục, gửi xe;
  • Nghĩa vụ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp cho các nhân viên đủ điều kiện;
  • Và đặc biệt là việc kê khai, khấu trừ thuế thu nhập cá nhân cho nhân viên bán thời gian có thu nhập biến động.

Khi các yếu tố này được xử lý thủ công, chỉ cần một sai sót nhỏ trong công thức Excel cũng có thể dẫn đến tính lương sai, ảnh hưởng đến niềm tin của nhân viên và vi phạm các quy định pháp luật.

NHẬN HỖ TRỢ TÍNH LƯƠNG CHUYÊN NGHIỆP

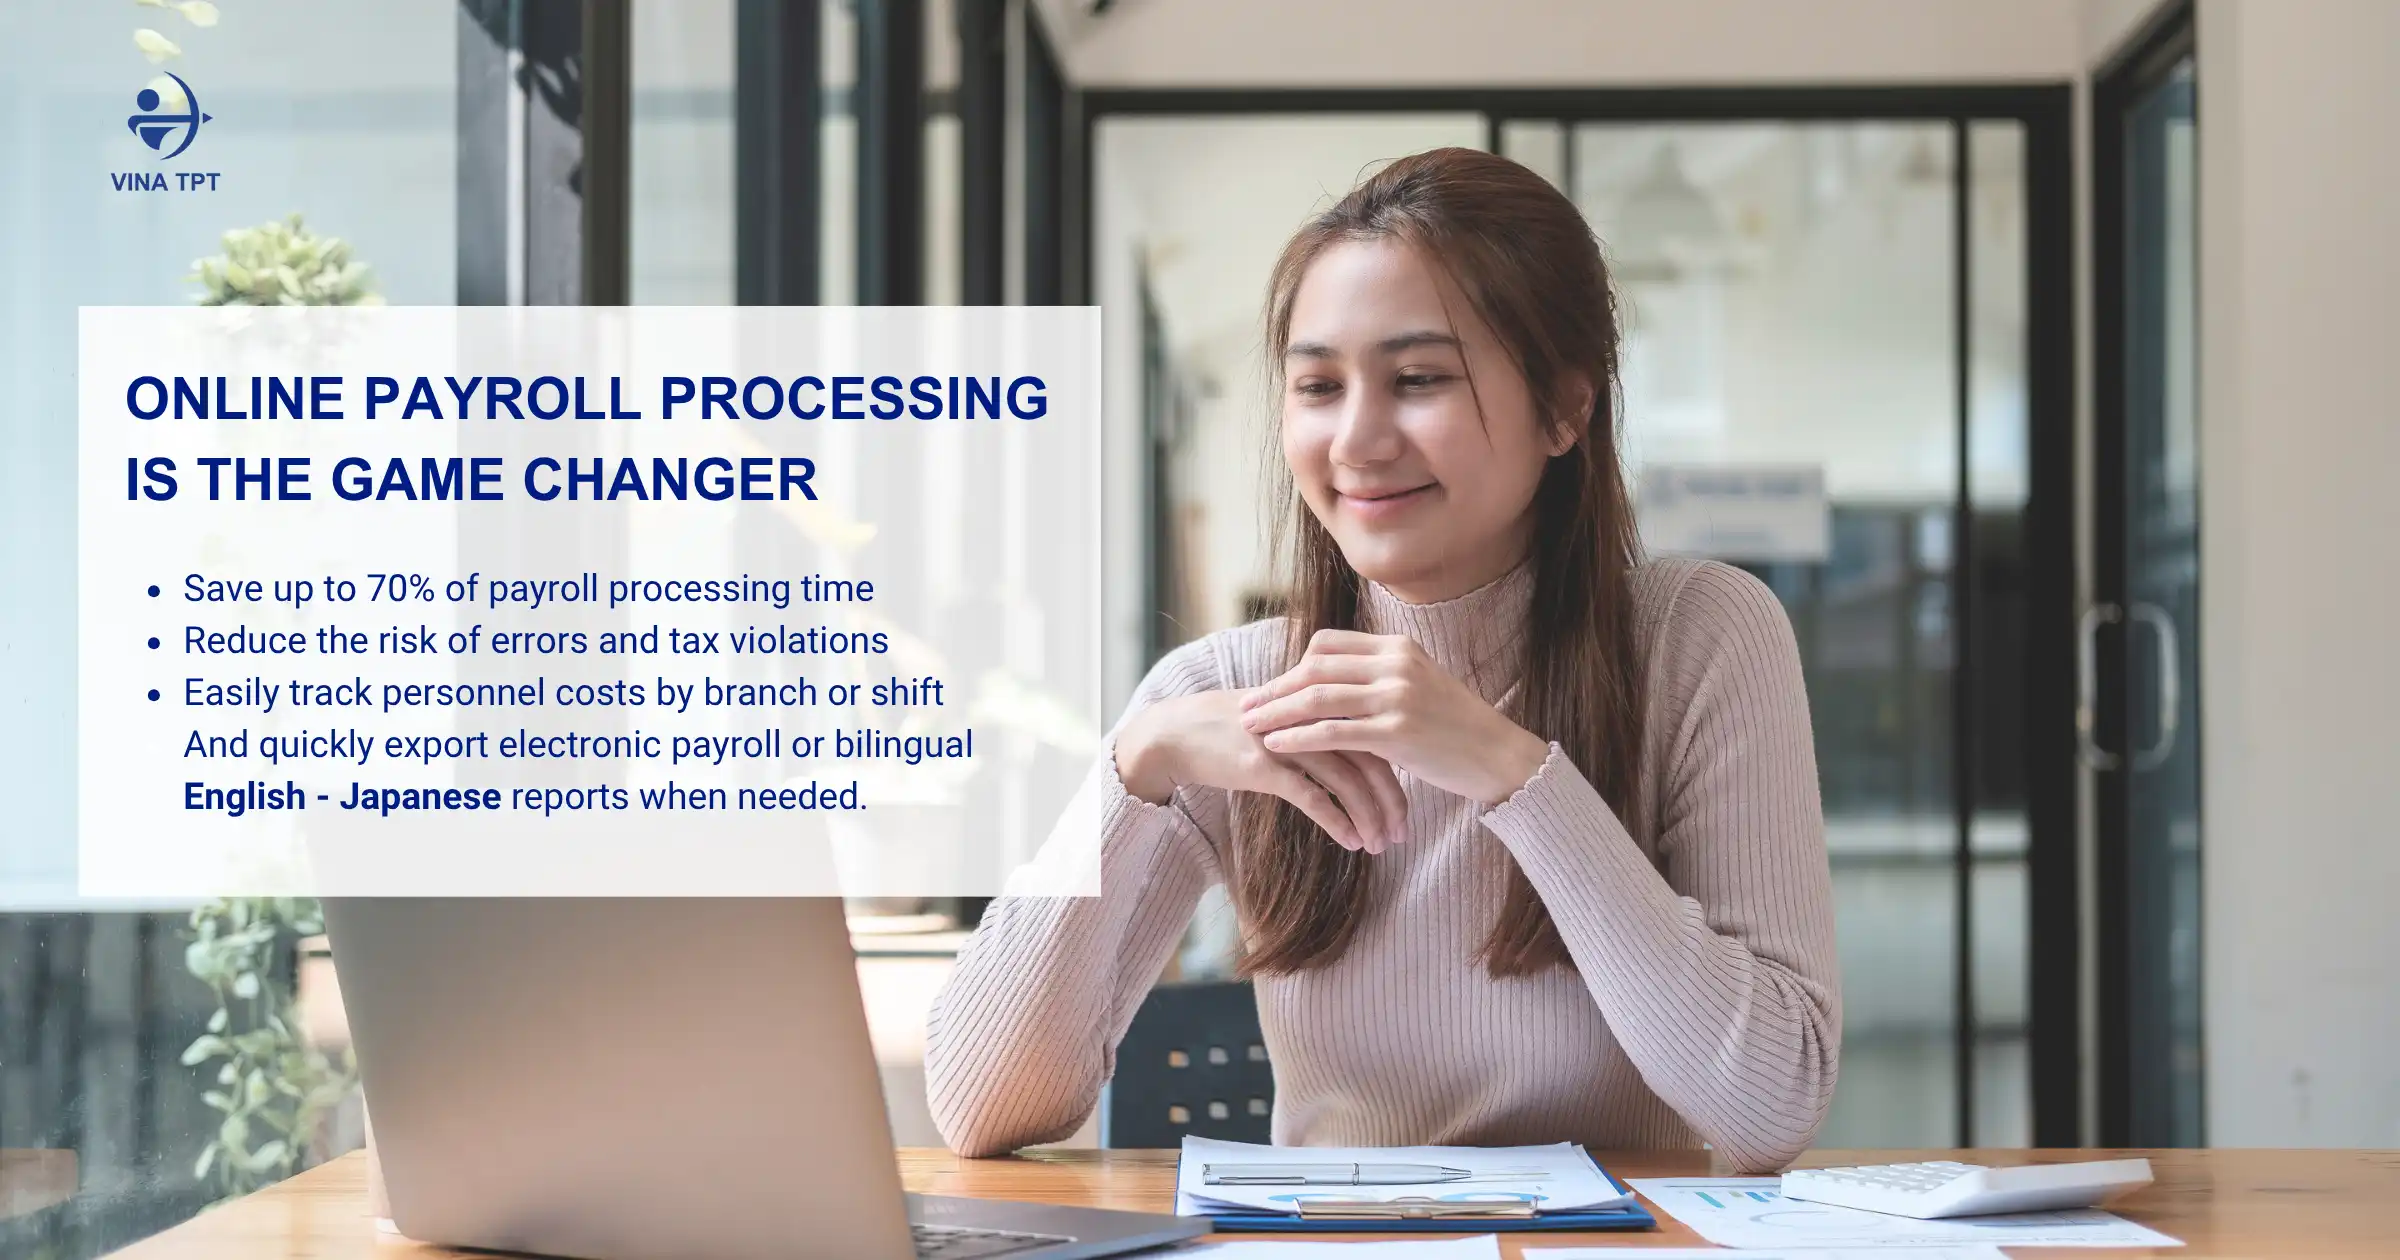
3. Tại sao xử lý lương trực tuyến là yếu tố thay đổi cuộc chơi

Đó là lý do ngày càng nhiều nhà hàng Nhật Bản chuyển sang hình thức xử lý lương trực tuyến (online payroll processing) – một hệ thống tính lương tự động giúp đơn giản hóa toàn bộ quy trình. Hệ thống cho phép chấm công theo ca, cập nhật dữ liệu thời gian thực và tự động tính toán tiền lương, tiền thưởng, các khoản khấu trừ thuế chỉ với vài bước thực hiện.

Đối với các chủ doanh nghiệp nhỏ, việc sử dụng giải pháp này giúp:

  • Tiết kiệm tới 70% thời gian xử lý lương;
  • Giảm thiểu rủi ro sai sót và vi phạm về thuế;
  • Dễ dàng theo dõi chi phí nhân sự theo từng chi nhánh hoặc ca làm việc;
  • Và nhanh chóng xuất phiếu lương điện tử hoặc báo cáo song ngữ Anh – Việt khi cần thiết.

dịch vụ tính lương thông minh cho doanh nghiệp nhỏ tại Việt Nam

Chuyển sang hệ thống lương trực tuyến không chỉ giúp nhà hàng hiện đại hóa quản trị nhân sự mà còn thể hiện phong cách vận hành chuẩn mực theo tinh thần Nhật Bản – chính xác, minh bạch và đúng hạn.

4. Dịch vụ tính lương Vina TPT: Thiết kế riêng cho nhà hàng Nhật Bản tại Việt Nam

Thấu hiểu đặc thù của ngành F&B, Dịch vụ Tính lương Vina TPT đã thiết kế giải pháp tính lương cho doanh nghiệp nhỏ dành riêng cho các chuỗi nhà hàng Nhật Bản tại Việt Nam. Giải pháp của chúng tôi đáp ứng đầy đủ các yêu cầu về tính linh hoạt, bảo mật và song ngữ, giúp quy trình quản lý lương và nhân sự trở nên đơn giản hơn bao giờ hết.

Dịch vụ bao gồm:

  • Tự động hóa quy trình tính lương theo ca, tích hợp dữ liệu chấm công;
  • Hỗ trợ hóa đơn điện tử, báo cáo thuế và PIT cho nhân viên bán thời gian;
  • Báo cáo song ngữ (Anh – Việt – Nhật) theo tiêu chuẩn của tập đoàn;
  • Tư vấn tuân thủ pháp luật và cập nhật các quy định mới nhất về lao động Việt Nam.

Với hệ thống quản lý trực tuyến, chủ nhà hàng có thể theo dõi chi phí nhân sự theo thời gian thực, giảm thiểu sai sót và tiết kiệm đáng kể thời gian xử lý lương hàng tháng.

5. Đơn giản hóa bảng lương, tập trung vào chất lượng nhà hàng

Đứng sau các giải pháp lương tối ưu của Vina TPT là đội ngũ chuyên gia am hiểu sâu sắc về văn hóa doanh nghiệp Nhật Bản và hệ thống pháp luật Việt Nam.

Các chuyên gia tư vấn kế toán, nhân sự và thuế của Vina TPT đều được đào tạo bài bản từ trình độ đại học trở lên, với nhiều năm kinh nghiệm làm việc với các doanh nghiệp Nhật Bản trong lĩnh vực nhà hàng, khách sạn và sản xuất. Họ có thể giao tiếp thành thạo bằng tiếng Nhật, hiểu rõ phong cách quản lý và quy trình báo cáo nội bộ của các nhà đầu tư Nhật Bản.

Nhờ đó, các chuỗi nhà hàng Nhật Bản có thể hoàn toàn tập trung vào sứ mệnh chính của mình – mang đến những trải nghiệm ẩm thực tinh tế và dịch vụ chuẩn Nhật cho khách hàng Việt Nam.

Hãy liên hệ với Dịch vụ Tính lương Vina TPT ngay hôm nay để được tư vấn về giải pháp xử lý lương trực tuyến phù hợp cho mô hình nhà hàng Nhật Bản tại Việt Nam.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

dịch vụ tính lương thông minh cho doanh nghiệp nhỏ tại Việt Nam

CÁCH CÁC STARTUP IoT HÀN QUỐC TỐI ƯU HÓA QUẢN LÝ TIỀN LƯƠNG TẠI VIỆT NAM

Dịch vụ tính lương Vina TPT giúp đơn giản hóa quy trình tính lương thuê ngoài cho các công ty khởi nghiệp IoT Hàn Quốc.

các công ty xử lý bảng lương

1. Những thách thức về tiền lương mà các Startup IoT Hàn Quốc đối mặt tại Việt Nam

Khi các startup Hàn Quốc mở rộng sang Việt Nam để phát triển các sản phẩm IoT (Internet vạn vật), họ thường tận dụng đội ngũ kỹ sư Việt Nam có tay nghề cao và chi phí hợp lý. Tuy nhiên, một thách thức lớn nảy sinh ngay từ đầu: quản lý tiền lương và tuân thủ các quy định về lao động tại Việt Nam – lĩnh vực mà các công ty xử lý tiền lương chuyên nghiệp đóng vai trò quan trọng trong việc đảm bảo tính chính xác, tuân thủ và hiệu quả.

Nhiều startup phải xử lý các loại hợp đồng phức tạp, bao gồm nhân viên toàn thời gian, kỹ sư bán thời gian và cộng tác viên tự do (freelancer). Việc tính lương, bảo hiểm xã hội, thuế thu nhập cá nhân và khai báo lao động thường được thực hiện thủ công, dẫn đến sai sót và vi phạm pháp lý.

Đó là lý do ngày càng nhiều doanh nghiệp Hàn Quốc lựa chọn thuê ngoài dịch vụ tiền lương (payroll outsourcing) từ các chuyên gia bản địa.

2. Tại sao thuê ngoài dịch vụ tiền lương là lựa chọn thông minh cho Startup công nghệ

Đối với các công ty công nghệ quy mô nhỏ hoặc startup IoT Hàn Quốc tại Việt Nam, việc duy trì một bộ phận kế toán và nhân sự nội bộ thường tốn kém và không hiệu quả. Thuê ngoài dịch vụ xử lý tiền lương là một lựa chọn thông minh giúp họ cắt giảm chi phí vận hành trong khi vẫn đảm bảo tính chính xác và tuân thủ pháp luật. Khi hợp tác với các công ty xử lý tiền lương, doanh nghiệp có thể tự động hóa toàn bộ quy trình tính lương, khấu trừ thuế và phát hành phiếu lương điện tử, thay vì phải xử lý thủ công bằng bảng tính Excel.

Giải pháp này không chỉ tiết kiệm thời gian mà còn hạn chế rủi ro sai sót và vi phạm quy định lao động. Thay vì dành hàng giờ để kiểm tra dữ liệu, các startup có thể tập trung vào nghiên cứu sản phẩm, phát triển công nghệ và mở rộng thị trường. Trong khi đó, mọi vấn đề liên quan đến lương, thuế và bảo hiểm đều được đội ngũ chuyên nghiệp xử lý nhanh chóng và minh bạch – biến việc thuê ngoài tiền lương trở thành lựa chọn tối ưu cho các startup muốn phát triển bền vững tại Việt Nam.

3. Các thành phần cốt lõi của dịch vụ xử lý tiền lương

Một dịch vụ tiền lương toàn diện cho nhân viên thường bao gồm:

  • Thu thập và xác thực dữ liệu chấm công.
  • Tính toán lương, thưởng, phụ cấp, và khấu trừ bảo hiểm, thuế thu nhập cá nhân.
  • Lập báo cáo định kỳ cho cơ quan thuế và bảo hiểm.
  • Phát hành phiếu lương điện tử và lưu trữ hồ sơ nhân sự.
  • Tự động cập nhật khi có thay đổi về lương tối thiểu hoặc các quy định mới.

Nhờ đó, doanh nghiệp có thể tiết kiệm hàng chục giờ mỗi tháng cho các tác vụ hành chính lặp đi lặp lại.

NHẬN HỖ TRỢ TÍNH LƯƠNG CHUYÊN NGHIỆP

4. Tuân thủ quy định địa phương cho các Startup do người nước ngoài điều hành

Khi mở rộng hoạt động sang Việt Nam, các startup IoT Hàn Quốc không chỉ cần tập trung vào phát triển công nghệ mà còn phải đảm bảo tuân thủ mọi quy định về lao động và thuế đối với doanh nghiệp có vốn đầu tư nước ngoài (FDI). Tại Việt Nam, mọi hình thức chi trả lương, dù là cho nhân viên Việt Nam hay người nước ngoài, đều phải được kê khai minh bạch và đúng quy định về hợp đồng lao động, thuế thu nhập cá nhân (PIT) và bảo hiểm xã hội (SI).

Điều làm khó nhiều startup Hàn Quốc chính là sự khác biệt trong hệ thống pháp luật giữa hai nước. Ví dụ, một kỹ sư Hàn Quốc làm việc tại Việt Nam có thể phải nộp thuế theo Hiệp định tránh đánh thuế hai lần (DTA), hoặc yêu cầu giấy phép lao động và khai báo tạm trú. Trong khi đó, nhân viên Việt Nam lại chịu sự điều chỉnh của các quy định khác nhau về hợp đồng xác định thời hạn, giờ làm thêm và mức đóng bảo hiểm bắt buộc.

Xử lý những khác biệt này mà không có chuyên môn rất dễ dẫn đến sai sót như đóng thiếu bảo hiểm, tính sai thuế hoặc soạn thảo hợp đồng sai biểu mẫu. Do đó, các startup Hàn Quốc thường chọn dịch vụ thuê ngoài tiền lương để đảm bảo toàn bộ quy trình báo cáo thuế và lương được thực hiện hợp pháp, đúng hạn và luôn sẵn sàng cho việc quyết toán. Với sự hỗ trợ từ các chuyên gia am hiểu luật pháp Việt Nam, doanh nghiệp có thể tránh được rủi ro pháp lý và củng cố uy tín với các cơ quan quản lý cũng như nhà đầu tư.

5. Cách thuê ngoài tiền lương tích hợp vào vận hành doanh nghiệp IoT

In the IoT industry, human resources often include short-term contract engineers, foreign experts, and R&D partners.

Việc quản lý lương cho nhóm nhân sự đa dạng này đòi hỏi sự linh hoạt mà các bảng tính Excel thông thường không thể đáp ứng.

Hệ thống xử lý tiền lương trực tuyến dựa trên nền tảng đám mây cho phép các startup:

  • Quản lý dữ liệu nhân sự theo từng dự án.
  • Theo dõi chi phí nhân công cho từng nhóm sản phẩm.
  • Tạo báo cáo nhanh cho nhà đầu tư hoặc trụ sở chính tại Hàn Quốc.

Ngoài ra, khi có nhân viên nước ngoài làm việc tại Việt Nam, hệ thống tính lương cần đảm bảo tuân thủ các quy định về thuế đối với người nước ngoài, đó là điều mà Vina TPT Payroll Service hoàn toàn hỗ trợ.

6. Tại sao các công ty Hàn Quốc chọn Dịch vụ Tiền lương Vina TPT

Vina TPT là một trong những công ty xử lý tiền lương uy tín tại Việt Nam, được nhiều startup Hàn Quốc lựa chọn nhờ kinh nghiệm hỗ trợ các doanh nghiệp công nghệ.

Những điểm nổi bật của Dịch vụ Tiền lương Vina TPT bao gồm:

  • Giao diện và báo cáo song ngữ Anh – Việt.
  • Hỗ trợ nhiều loại hình hợp đồng (toàn thời gian, bán thời gian, freelancer).
  • Tích hợp với hệ thống kế toán hiện có của startup.
  • Đảm bảo tính bảo mật và minh bạch của dữ liệu lương.
  • Tư vấn tuân thủ liên tục, giúp doanh nghiệp yên tâm phát triển.

With a standardized process, Vina TPT helps Korean startups save time, reduce legal risks and maintain trust with Vietnamese employees.

7. Từ ổn định tiền lương đến sẵn sàng tăng trưởng

Hệ thống trả lương ổn định không chỉ giúp doanh nghiệp hoạt động trơn tru mà còn là nền tảng cho sự mở rộng và thu hút vốn đầu tư.

Khi gánh nặng hành chính được loại bỏ, các công ty khởi nghiệp IoT của Hàn Quốc có thể tập trung vào thế mạnh cốt lõi của mình là phát triển công nghệ, mở rộng sản phẩm và chinh phục thị trường Đông Nam Á.

Với dịch vụ tính lương Vina TPT, tính lương không còn là vấn đề phức tạp mà trở thành nền tảng cho sự phát triển bền vững tại Việt Nam.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

các công ty xử lý bảng lương

Quản lý tiền lương và nhân sự cho các công ty điện tử Trung Quốc

Dịch vụ tính lương Vina TPT tư vấn thuê ngoài dịch vụ tính lương cho các công ty Trung Quốc

quản lý nhân sự và tiền lương cho các công ty điện tử Trung Quốc

1. Sự hiện diện ngày càng tăng của các công ty điện tử Trung Quốc tại Việt Nam

Trong bối cảnh chuỗi cung ứng toàn cầu đang tái cấu trúc, Việt Nam đã trở thành điểm đến hàng đầu của các nhà sản xuất điện tử Trung Quốc – nơi cung cấp năng lực sản xuất quy mô lớn, lợi thế về thuế và lực lượng lao động trẻ. Khi chi phí sản xuất tại Trung Quốc tiếp tục tăng, nhiều tập đoàn và doanh nghiệp điện tử Trung Quốc đã chọn Việt Nam là điểm đến tiếp theo để mở rộng nhà máy và tối ưu hóa chuỗi cung ứng. Việt Nam không chỉ có vị trí địa lý chiến lược, gần gũi với Trung Quốc, mà còn sở hữu lực lượng lao động trẻ, chi phí nhân công cạnh tranh và tham gia nhiều hiệp định thương mại tự do (FTA) hấp dẫn.

Tuy nhiên, sự mở rộng nhanh chóng này cũng mang lại nhiều thách thức trong quản trị nguồn nhân lực và xử lý tiền lương. Các doanh nghiệp điện tử cần các dịch vụ tính lương chuyên nghiệp và hệ thống quản lý nhân sự để đảm bảo tuân thủ pháp luật, duy trì năng suất và quản lý chi phí hiệu quả. Đây chính là lý do khiến nhu cầu tìm kiếm đối tác quản lý tiền lương tại Việt Nam ngày càng trở nên mạnh mẽ trong cộng đồng doanh nghiệp Trung Quốc.

2. Thách thức trong quản lý tiền lương đối với các doanh nghiệp sản xuất nước ngoài tại Việt Nam

Việt Nam có hệ thống pháp luật về lao động và thuế khá phức tạp, đặc biệt là đối với các doanh nghiệp nước ngoài. Các yêu cầu về quyết toán Thuế thu nhập cá nhân (PIT), kê khai Bảo hiểm xã hội (SI), Bảo hiểm y tế (HI) và các báo cáo lao động định kỳ khiến việc quản lý tiền lương trở thành một quy trình nhiều tầng lớp. Ngay cả những sai sót nhỏ trong kê khai thuế hoặc đóng bảo hiểm cũng có thể dẫn đến các vi phạm hành chính và rủi ro bị thanh tra.

In addition to legal factors, the operation of a non-synchronous payroll system between departments or factories makes it difficult for many enterprises to ensure accuracy, transparency and data security. In this context, professional payroll processing services become an inevitable choice that help Chinese enterprises minimize errors, save resources and focus on production goals.

TRAO ĐỔI VỚI CHUYÊN GIA TIỀN LƯƠNG TẠI VIỆT NAM

3. Tại sao thuê ngoài dịch vụ tiền lương là bước đi thông minh cho các nhà sản xuất Trung Quốc

Thuê ngoài (outsourcing) dịch vụ tiền lương mang lại lợi ích rõ ràng cho các nhà sản xuất điện tử Trung Quốc tại Việt Nam. Thay vì phải thiết lập một bộ phận kế toán nhân sự phức tạp, doanh nghiệp có thể ủy thác toàn bộ quy trình tính lương, khấu trừ thuế và lập báo cáo cho một đơn vị chuyên trách. Điều này không chỉ giúp tiết kiệm chi phí cố định mà còn loại bỏ rủi ro vi phạm pháp luật khi các quy định của Việt Nam thường xuyên thay đổi.

Hơn nữa, dịch vụ tiền lương thuê ngoài giúp doanh nghiệp linh hoạt hơn khi mở rộng sản xuất. Khi số lượng nhân viên tăng nhanh theo từng giai đoạn, đơn vị cung cấp dịch vụ có thể điều chỉnh quy trình quản lý tương ứng, đảm bảo tính chính xác và kịp thời. Nhờ đó, doanh nghiệp không cần đầu tư thêm vào hạ tầng phần mềm hay nhân sự nội bộ mà vẫn duy trì được sự nhất quán trong quản lý lương và phúc lợi.

dịch vụ tính lương cho các công ty Trung Quốc

4. Các đặc điểm chính của dịch vụ xử lý tiền lương chuyên nghiệp tại Việt Nam

Một dịch vụ tiền lương hiệu quả cần đảm bảo chuỗi quy trình được vận hành chính xác và minh bạch:

  • Thu thập và xử lý dữ liệu chấm công từ các bộ phận và ca làm việc khác nhau.
  • Tính toán lương, phụ cấp và tiền thưởng theo từng cấp bậc, vị trí và hiệu suất.
  • Khấu trừ và kê khai thuế thu nhập cá nhân (PIT), cùng bảo hiểm xã hội (SI) theo đúng quy định.
  • Phát hành phiếu lương và chuyển khoản tự động đúng hạn, đảm bảo tính bảo mật.
  • Lập báo cáo nhân sự và tài chính định kỳ, phục vụ công tác kiểm toán và quản trị nội bộ.

Tất cả các bước này đều được thực hiện trên nền tảng phần mềm tự động, bảo mật và có khả năng tích hợp linh hoạt với hệ thống quản lý nhân sự hiện có của doanh nghiệp.

Ngoài ra, các nhà cung cấp dịch vụ chuyên nghiệp cũng:

  • Hỗ trợ kê khai và nộp thuế đúng hạn, cập nhật kịp thời các quy định mới từ cơ quan thuế.
  • Tư vấn chính sách lao động và phúc lợi cho người lao động Việt Nam và người lao động nước ngoài.
  • Hỗ trợ các doanh nghiệp điện tử Trung Quốc giảm bớt gánh nặng hành chính, đồng thời đảm bảo mọi hoạt động nhân sự diễn ra suôn sẻ và hợp pháp.

Khi quy trình tính lương được tự động hóa và minh bạch, bước tiếp theo là tối ưu hóa toàn bộ hệ thống quản lý nhân sự để hoạt động hiệu quả hơn.

5. Tích hợp quản lý nhân sự với dịch vụ tiền lương để vận hành trơn tru

Khi doanh nghiệp triển khai quản lý nhân sự tích hợp với dịch vụ tiền lương, toàn bộ hệ thống vận hành nội bộ sẽ được kết nối thành một chuỗi liền mạch: từ chấm công, phân ca, theo dõi hiệu suất đến tính lương và báo cáo nhân sự. Việc đồng bộ hóa dữ liệu giữa các bộ phận không chỉ giúp nhà quản lý theo dõi chính xác năng suất, tỷ lệ biến động nhân sự hay chi phí nhân lực, mà còn hỗ trợ ban lãnh đạo đưa ra các quyết định chiến lược nhanh chóng dựa trên dữ liệu thực tế.

Bên cạnh đó, hệ thống quản lý nhân sự tích hợp còn góp phần cải thiện trải nghiệm của nhân viên. Khi các yếu tố như lương, thưởng, phụ cấp, phúc lợi hay bảo hiểm được xử lý minh bạch, chính xác và đúng hạn, người lao động sẽ cảm thấy yên tâm, từ đó tăng mức độ gắn kết và giảm tỷ lệ nghỉ việc.

Đặc biệt đối với các nhà máy điện tử quy mô lớn có nhiều ca xoay vòng, việc áp dụng các giải pháp tiền lương kết hợp công nghệ quản trị hiện đại giúp chuẩn hóa quy trình vận hành và đảm bảo tuân thủ nghiêm ngặt các quy định lao động tại Việt Nam.

6. Đồng hành cùng Dịch vụ Tiền lương Vina TPT cho các công ty Trung Quốc tại Việt Nam

Vina TPT Payroll Service là đối tác hàng đầu trong lĩnh vực dịch vụ tiền lương và quản lý nhân sự cho các doanh nghiệp nước ngoài tại Việt Nam, đặc biệt là các công ty điện tử Trung Quốc. Với hơn 15 năm kinh nghiệm làm việc với các tập đoàn sản xuất quy mô lớn, Vina TPT đã xây dựng đội ngũ chuyên gia bao gồm các chuyên viên nhân sự, kế toán thuế và luật sư doanh nghiệp có chuyên môn sâu và am hiểu hệ thống pháp luật Việt Nam.

Các chuyên gia của Vina TPT không chỉ hỗ trợ tính lương, kê khai thuế và bảo hiểm mà còn tư vấn chiến lược quản trị nhân sự, xây dựng hệ thống chính sách lương thưởng và phúc lợi phù hợp với văn hóa doanh nghiệp Trung Quốc. Nhờ sự kết hợp giữa năng lực tư vấn và công nghệ quản lý hiện đại, Vina TPT giúp doanh nghiệp vận hành hiệu quả, tối thiểu hóa chi phí và đảm bảo tuân thủ pháp luật Việt Nam xuyên suốt quá trình hoạt động.

Hãy liên hệ với Vina TPT Payroll Service ngay để được tư vấn về các giải pháp thuê ngoài dịch vụ tiền lương phù hợp với mô hình nhà máy điện tử của bạn!

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

dịch vụ tính lương cho các công ty Trung Quốc

Thuê ngoài nhân sự cho các doanh nghiệp logistics Singapore tại Việt Nam

alt="Dịch vụ thuê ngoài nhân sự cho các công ty logistics Singapore hoạt động tại Việt Nam"

alt=

Dịch vụ thuê ngoài nhân sự

1. Dấu ấn ngày càng lớn của ngành Logistics Singapore tại Việt Nam

Trong bức tranh đầu tư khu vực, Việt Nam đang trở thành điểm đến chiến lược của nhiều doanh nghiệp logistics Singapore. Cùng với sự bùng nổ của thương mại điện tử, nhu cầu về chuỗi cung ứng lạnh, trung tâm phân phối và vận tải xuyên biên giới đã dẫn đến làn sóng đầu tư chưa từng có vào các khu công nghiệp, cảng biển và trung tâm logistics của Singapore tại Việt Nam.

Tuy nhiên, khi các doanh nghiệp bắt đầu mở rộng hoạt động tại đây, một trong những thách thức lớn nhất không nằm ở công nghệ hay cơ sở hạ tầng, mà chính là yếu tố con người. Thị trường lao động Việt Nam có sự khác biệt đáng kể so với Singapore – từ cơ cấu nhân sự, thói quen làm việc cho đến các quy định pháp lý. Điều này khiến việc thiết lập hệ thống nhân sự nội bộ cho các doanh nghiệp nước ngoài trở nên phức tạp, đặc biệt là trong giai đoạn đầu đầu tư hoặc mở rộng quy mô.

2. Bài toán nhân sự trong ngành Logistics Việt Nam

Ngành logistics Việt Nam là một lĩnh vực năng động nhưng cũng đầy thách thức trong quản trị nhân sự. Lực lượng lao động dồi dào nhưng lại thiếu hụt kỹ năng chuyên môn, đặc biệt ở các vị trí như điều phối viên, nhân viên vận hành kho, tài xế container hay nhân sự vận tải lạnh. Ngoài ra, đặc thù làm việc theo ca và yêu cầu vận hành 24/7 đòi hỏi doanh nghiệp phải duy trì đội ngũ nhân viên linh hoạt trong khi vẫn phải đảm bảo tuân thủ các quy định về giờ làm việc, nghỉ phép, hợp đồng và bảo hiểm xã hội.

Not only that, the Vietnamese legal system on labor, personal income tax and compulsory insurance has detailed and regularly updated regulations. If foreign businesses do not fully understand, they can easily make administrative mistakes such as false declarations, late insurance payments or lack of valid documents. In addition, the high turnover rate among unskilled workers also causes businesses to spend a lot of money on recruitment and continuous training.

Sự khác biệt về văn hóa quản lý giữa Singapore – quốc gia đề cao hiệu quả và kỷ luật – và Việt Nam – nơi chú trọng sự linh hoạt và tính nhân văn – cũng tạo ra một khoảng cách đáng kể. Đó là lý do tại sao nhiều doanh nghiệp logistics Singapore lựa chọn giải pháp thuê ngoài nhân sự (HR outsourcing) để tối ưu hóa quy trình và giảm thiểu rủi ro vận hành.

3. Cách dịch vụ thuê ngoài nhân sự đơn giản hóa hoạt động xuyên biên giới

Thuê ngoài nhân sự đang trở thành xu hướng tất yếu cho các doanh nghiệp Singapore khi mở rộng sang Việt Nam. Thay vì thiết lập một phòng nhân sự nội bộ, doanh nghiệp có thể ủy thác toàn bộ quy trình tuyển dụng, quản lý hợp đồng, chấm công, tính lương và thực hiện bảo hiểm cho một đơn vị chuyên nghiệp.

Giải pháp này mang lại nhiều lợi ích rõ rệt. Trước hết, doanh nghiệp tiết kiệm đáng kể chi phí cố định liên quan đến tuyển dụng, đào tạo và duy trì bộ máy nhân sự. Mọi hoạt động đều được thực hiện bởi các chuyên gia am hiểu luật pháp Việt Nam, đảm bảo tuân thủ tuyệt đối các quy định về lao động và thuế. Tiếp theo, quy trình tính lương và quản lý hồ sơ nhân sự được tự động hóa và số hóa hoàn toàn, giúp loại bỏ các sai sót thủ công và hạn chế rủi ro khi thanh tra, báo cáo.

Đặc biệt, đối với các doanh nghiệp logistics hoạt động tại nhiều tỉnh thành, thuê ngoài nhân sự giúp đồng bộ hóa quy trình quản lý nhân sự đa điểm, đảm bảo mọi ca làm việc, bảng lương và hợp đồng đều được kiểm soát tập trung. Điều này không chỉ tiết kiệm thời gian quản lý mà còn tăng hiệu quả vận hành tổng thể.
[XEM CÁCH THỨC VẬN HÀNH]

4. Giải pháp nhân sự may đo riêng cho hoạt động Logistics

Thấu hiểu những đặc thù của ngành logistics, Vina TPT HR Service đã thiết kế các gói dịch vụ thuê ngoài nhân sự chuyên biệt nhằm đáp ứng nhu cầu thực tế của các doanh nghiệp Singapore tại Việt Nam. Dịch vụ bao gồm tuyển dụng, đào tạo ban đầu, ký kết và quản lý hợp đồng lao động, chấm công, tính lương và kê khai thuế thu nhập cá nhân cho nhân viên.

Chúng tôi đặc biệt chú trọng vào các vị trí then chốt như tài xế, điều phối viên, nhân viên vận hành kho và giám sát ca, giúp doanh nghiệp duy trì đội ngũ ổn định trong suốt quá trình vận hành. Ngoài ra, hệ thống quản lý lương điện tử của Vina TPT cho phép xử lý bảng lương tại nhiều chi nhánh cùng lúc, đảm bảo tính chính xác, minh bạch và kịp thời.

Bên cạnh đó, dịch vụ còn hỗ trợ các thủ tục tiếp nhận (onboarding) nhân viên mới, thiết lập chế độ phúc lợi và bảo hiểm xã hội theo đúng quy định, cũng như tư vấn chiến lược nhân sự phù hợp cho từng giai đoạn mở rộng. Nhờ đó, doanh nghiệp có thể hoàn toàn tập trung vào các hoạt động logistics cốt lõi – thay vì bị phân tâm bởi các thủ tục hành chính nặng nề.

5. Vina TPT: Am hiểu địa phương để vươn tầm khu vực

Với đội ngũ chuyên gia Nhân sự, Luật sư và Kế toán có từ 10 đến 20 năm kinh nghiệm, từng làm việc với hơn 200 doanh nghiệp FDI tại Việt Nam, Vina TPT HR Service không chỉ là đơn vị cung cấp dịch vụ mà còn là người bạn đồng hành chiến lược của các doanh nghiệp Singapore.

Chúng tôi thấu hiểu sự khác biệt giữa hệ thống lao động Việt Nam và Singapore, từ đó giúp khách hàng thiết lập các quy trình nhân sự linh hoạt nhưng vẫn tuân thủ nghiêm ngặt pháp luật địa phương. Dịch vụ nhân sự thuê ngoài của chúng tôi đảm bảo doanh nghiệp luôn vận hành ổn định, chi phí được tối ưu hóa và rủi ro pháp lý được giảm thiểu tối đa.

Trong bối cảnh Việt Nam đang nổi lên như một trung tâm logistics mới của Đông Nam Á, việc lựa chọn một đối tác thuê ngoài nhân sự có năng lực và kinh nghiệm như Vina TPT sẽ là nền tảng vững chắc để các doanh nghiệp Singapore tăng tốc phát triển bền vững.

Vina TPT HR Service – Giải pháp nhân sự chuyên biệt, giúp doanh nghiệp logistics Singapore vận hành hiệu quả và mở rộng vững chắc tại Việt Nam.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Quản lý Nhân sự - Lương bổng - Việt Nam - VinaTPT

VNeID cho người nước ngoài tại Việt Nam | Hướng dẫn đăng ký từng bước

VNeID cho người nước ngoài tại việt nam

Trong bối cảnh Việt Nam đang đẩy mạnh chiến lược số hóa toàn diện các dịch vụ công quốc gia, việc tìm hiểu và thành thạo cách sử dụng VNeID cho người nước ngoài tại Việt Nam đã trở thành một yêu cầu thiết yếu, không thể tách rời đối với cộng đồng người cư trú lâu dài, khách du lịch quốc tế cũng như các chuyên gia nước ngoài đang làm việc tại đây.

VNeID cho người nước ngoài tại Việt Nam chính là ứng dụng định danh điện tử chính thống do Bộ Công an phát hành, đóng vai trò như một “hộ chiếu số” cho phép người dùng truy cập nhanh chóng vào hệ thống dịch vụ công đa dạng, xác thực danh tính chính xác và tối ưu hóa sự thuận tiện khi di chuyển trên khắp lãnh thổ Việt Nam. Việc chủ động đăng ký và kích hoạt tài khoản VNeID cho người nước ngoài tại Việt Nam mang lại những lợi ích thiết thực, giúp đơn giản hóa đáng kể các hoạt động thường nhật như làm thủ tục đăng ký lưu trú, tiếp cận hệ thống chăm sóc sức khỏe chất lượng cao hay thực hiện các quy trình hành chính phức tạp mà không cần mang theo quá nhiều giấy tờ bản gốc.

Hơn thế nữa, nền tảng số này còn giúp người dùng quản lý thông tin cá nhân an toàn và minh bạch hơn. Để giúp bạn nắm vững lộ trình chuyển đổi số này, bài viết dưới đây sẽ cung cấp thông tin chi tiết và giải thích quy trình thực hiện từng bước để có được cũng như sử dụng hiệu quả VNeID cho người nước ngoài tại Việt Nam.

11. Người nước ngoài tại Việt Nam có đủ điều kiện cấp Định danh điện tử (VNeID) không?

Căn cứ Điều 11 Nghị định 59/2022/NĐ-CP, người nước ngoài từ đủ 14 tuổi trở lên nhập cảnh vào Việt Nam đủ điều kiện được cấp tài khoản VNeID. Trong trường hợp người nước ngoài dưới 14 tuổi hoặc có người giám hộ, việc đăng ký sẽ được liên kết với tài khoản VNeID của cha mẹ hoặc người giám hộ của họ.

2. Tại sao VNeID lại quan trọng đối với người nước ngoài tại Việt Nam?

VNeID cho người nước ngoài tại Việt Nam ngày càng quan trọng khi Việt Nam chuyển hướng sang quản trị số và định danh không giấy tờ. Đối với người nước ngoài sinh sống, làm việc hoặc du lịch tại Việt Nam, VNeID cung cấp một phương thức chính thức và an toàn để xác minh danh tính, giảm bớt nhu cầu phải mang theo các giấy tờ vật lý như hộ chiếu hoặc thẻ thường trú/tạm trú. Ứng dụng này được sử dụng để làm thủ tục tại khách sạn, đặt vé máy bay nội địa, truy cập dịch vụ công, và ngay cả trong quá trình kiểm tra của cảnh sát hoặc thực hiện các thủ tục hành chính.

Ngoài ra, VNeID tích hợp các thông tin cá nhân như tình trạng thị thực (visa), địa chỉ và hồ sơ pháp lý, giúp việc tương tác với các cơ quan chức năng Việt Nam trở nên hiệu quả hơn. Khi có thêm nhiều dịch vụ chuyển sang nền tảng số, việc có VNeID không chỉ là sự thuận tiện mà thường là yêu cầu bắt buộc. Nếu không có VNeID, người nước ngoài tại Việt Nam có thể gặp khó khăn khi tiếp cận các dịch vụ thiết yếu. Nhìn chung, VNeID cho người nước ngoài tại Việt Nam đóng vai trò quan trọng trong việc giúp các cá nhân tuân thủ pháp luật, tiếp cận dịch vụ dễ dàng và tự tin trong cuộc sống.

3. Cách đăng ký VNeID cho người nước ngoài tại Việt Nam như thế nào?

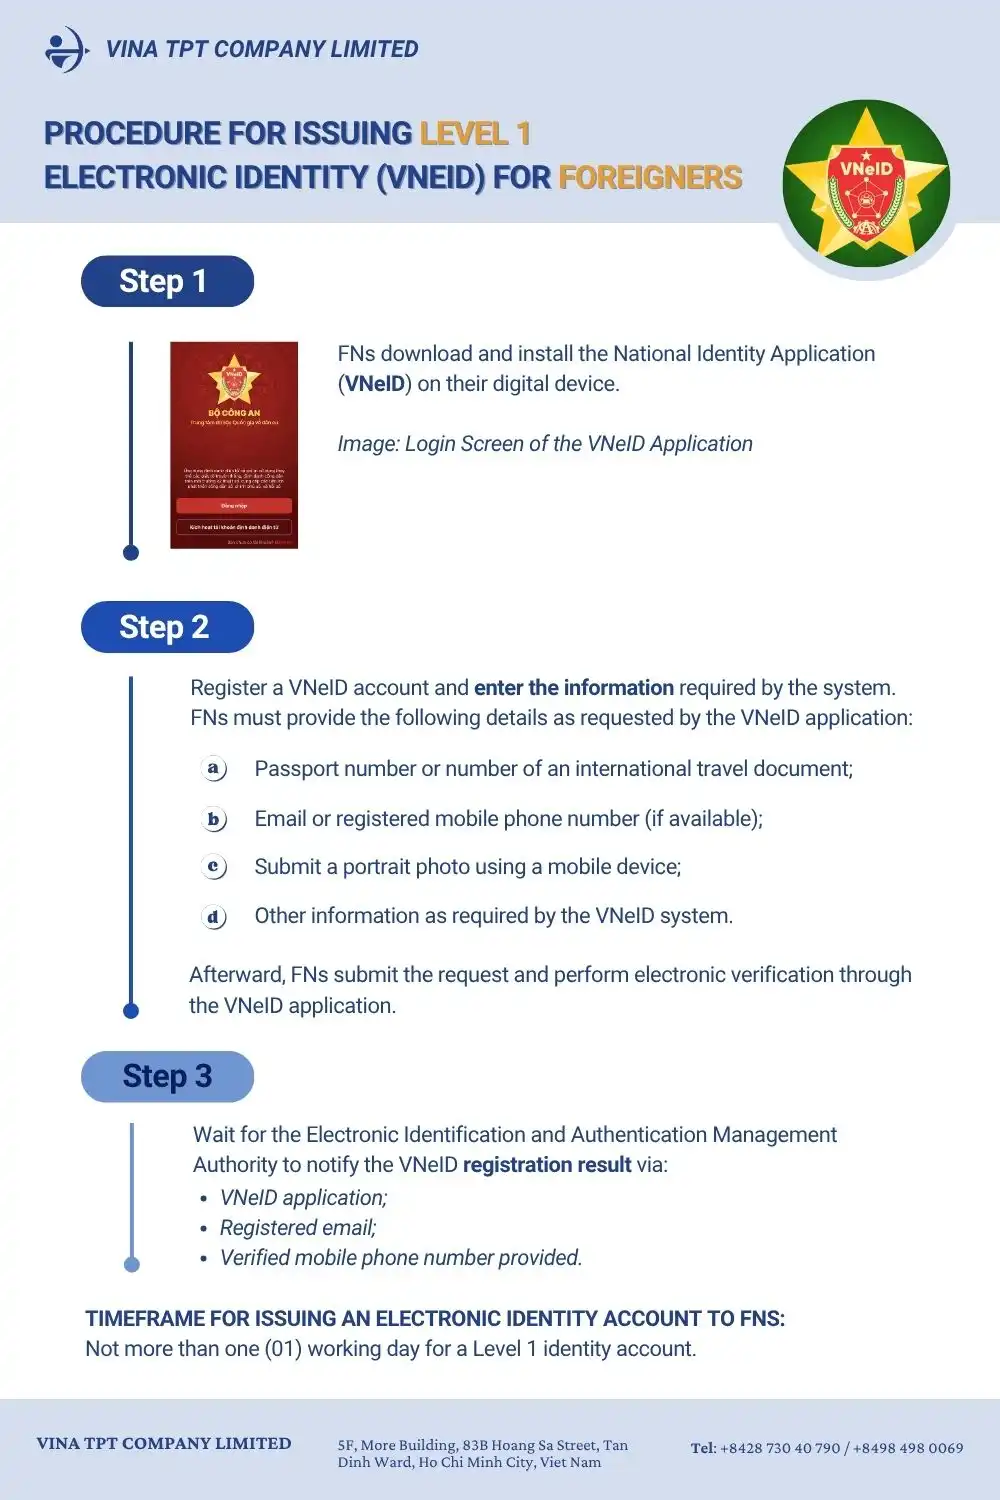
3.1 Thủ tục cấp tài khoản VNeID Mức độ 1 cho người nước ngoài tại Việt Nam

VNeID Mức độ 1

Bước 1

Người nước ngoài tại Việt Nam cần tải và cài đặt ứng dụng VNeID trên thiết bị di động số.

Bước 2:

Chọn “Đăng ký tài khoản VNeID” và điền đầy đủ các thông tin theo yêu cầu của hệ thống.

Việc đăng ký VNeID sẽ yêu cầu các thông tin sau:

  • Số hộ chiếu hoặc số giấy tờ có giá trị đi lại quốc tế hợp lệ.
  • Email hoặc số điện thoại đã đăng ký (nếu có).
  • Cung cấp ảnh chân dung bằng thiết bị di động.
  • Các thông tin khác theo yêu cầu của hệ thống VNeID.

Sau đó, người nước ngoài gửi yêu cầu và xác thực điện tử thông qua ứng dụng VNeID.

Bước 3:

Chờ Cơ quan quản lý định danh và xác thực điện tử thông báo kết quả đăng ký VNeID qua:

  • Ứng dụng VNeID.
  • Email đã đăng ký.
  • Verified phone number provided

Thời hạn cấp tài khoản định danh điện tử cho người nước ngoài: Không quá một (01) ngày làm việc đối với tài khoản định danh mức độ 1.

Khám phá các dịch vụ dành cho người nước ngoài của chúng tôi

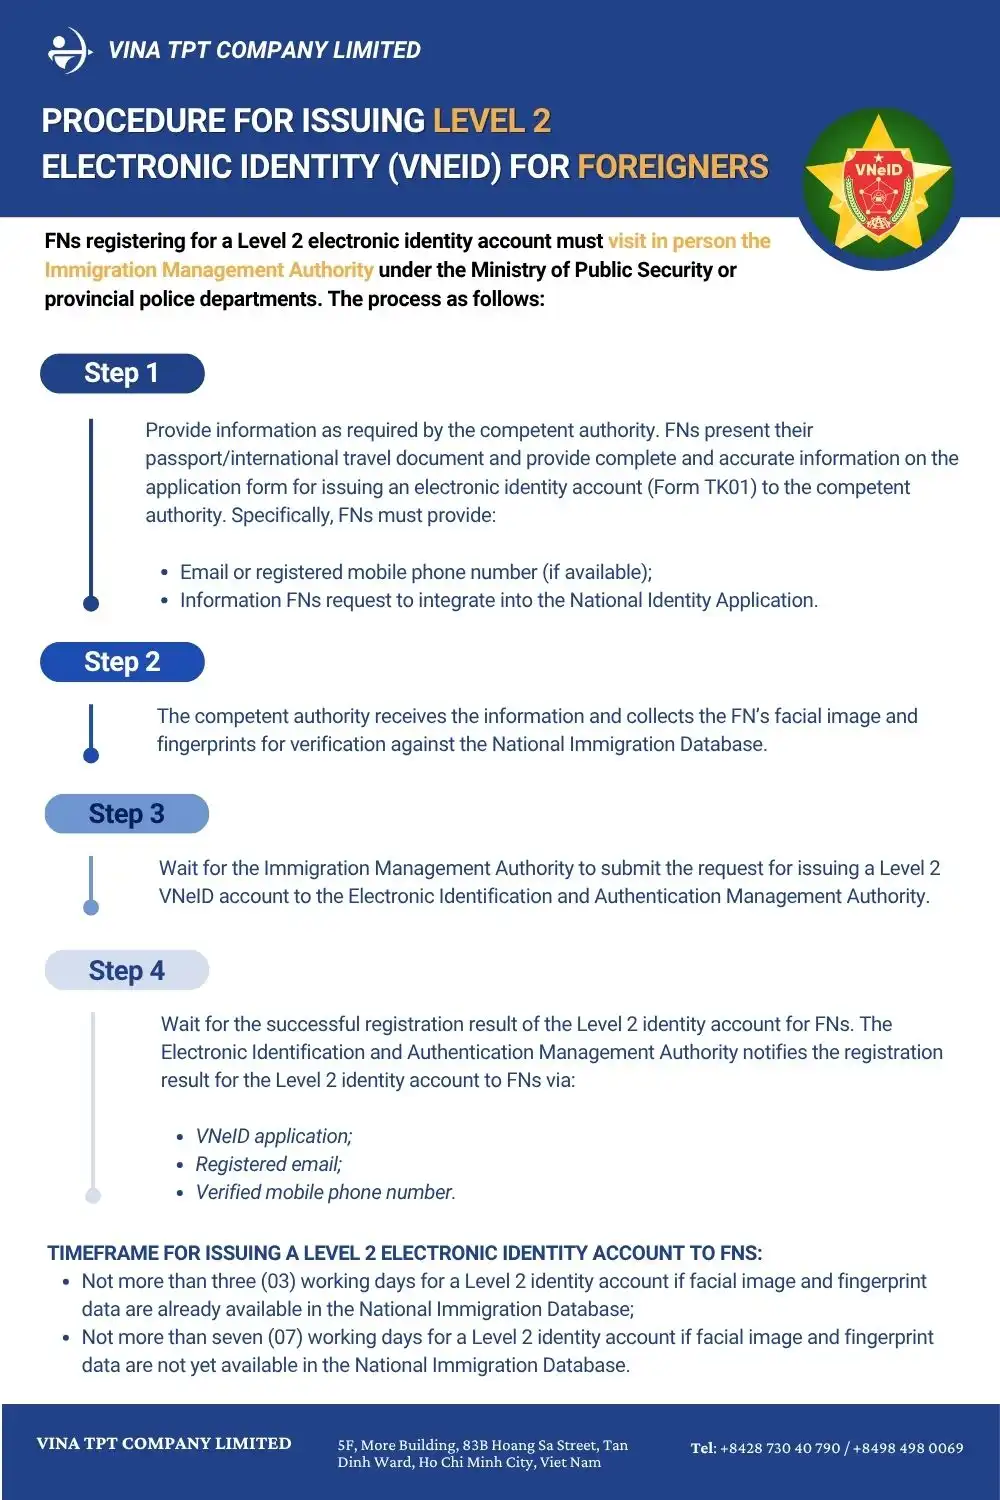
3.2 Thủ tục cấp tài khoản VNeID Mức độ 2 cho người nước ngoài tại Việt Nam

VNeID Mức độ 2

Người nước ngoài đăng ký tài khoản VNeID Mức độ 2 phải trực tiếp đến cơ quan quản lý xuất nhập cảnh thuộc Bộ Công an hoặc Công an cấp tỉnh. Quy trình như sau:

Step 1

Cung cấp thông tin theo yêu cầu của cơ quan có thẩm quyền. Người nước ngoài cần xuất trình hộ chiếu/giấy tờ đi lại quốc tế và cung cấp thông tin chính xác vào tờ khai yêu cầu cấp tài khoản VNeID (Mẫu TK01) cho cơ quan có thẩm quyền. Cụ thể, người nước ngoài phải cung cấp:

  • Email/số điện thoại đã đăng ký thông tin thuê bao (nếu có).
  • Các thông tin mà người nước ngoài yêu cầu tích hợp vào ứng dụng VNeID quốc gia.

Bước 2:

The competent authority collects foreigner’s facial photo and fingerprints for verification against the national immigration database.

Bước 3:

Chờ cơ quan quản lý xuất nhập cảnh gửi yêu cầu cấp tài khoản VNeID Mức độ 2 đến Cơ quan quản lý định danh và xác thực điện tử.

Bước 4:

Chờ kết quả đăng ký thành công tài khoản định danh Mức độ 2. Cơ quan quản lý định danh và xác thực điện tử thông báo kết quả đăng ký tài khoản định danh Mức độ 2 cho người nước ngoài qua:

  • Ứng dụng VNeID.
  • Email đã đăng ký.
  • Số điện thoại di động đã xác minh.

Thời hạn cấp tài khoản VNeID Mức độ 2 cho người nước ngoài:

  • Không quá ba (03) ngày làm việc nếu thông tin về ảnh chân dung và vân tay đã có sẵn trong Cơ sở dữ liệu quốc gia về xuất nhập cảnh.
  • Không quá bảy (07) ngày làm việc nếu thông tin về ảnh chân dung và vân tay chưa có sẵn trong Cơ sở dữ liệu quốc gia về xuất nhập cảnh.

4. Kết luận

Tóm lại, việc sở hữu tài khoản VNeID cho người nước ngoài tại Việt Nam hiện nay không còn là lựa chọn mà đã trở thành một bước đi thiết yếu để đảm bảo sự tuân thủ nghiêm túc các quy định pháp lý địa phương và duy trì khả năng tiếp cận các dịch vụ then chốt một cách thông suốt. Từ các nhu cầu cơ bản như di chuyển nội địa, làm thủ tục lưu trú tại khách sạn cho đến những quy trình phức tạp hơn như thực hiện dịch vụ hành chính công, danh tính số thông qua ứng dụng VNeID cho người nước ngoài tại Việt Nam đang đóng một vai trò vô cùng quan trọng và mang tính chiến lược.

Việc tích hợp thẻ tạm trú, giấy phép lái xe hay bảo hiểm y tế vào VNeID cho người nước ngoài tại Việt Nam giúp giảm thiểu rủi ro thất lạc giấy tờ quan trọng, đồng thời tạo ra một phong cách sống hiện đại, an toàn và chuyên nghiệp hơn cho cộng đồng quốc tế. Hiểu rõ giá trị của công nghệ này, chúng tôi khuyến khích các cá nhân và tổ chức nên ưu tiên hoàn tất quy trình đăng ký VNeID cho người nước ngoài tại Việt Nam sớm nhất có thể để tận hưởng sự tiện lợi và an tâm tuyệt đối khi sinh sống và làm việc tại quốc gia hình chữ S.

Dịch vụ Nhân sự cho Người nước ngoài của Vina TPT (Vina TPT Expat HR Services) cung cấp các dịch vụ tư vấn và hỗ trợ toàn diện để cấp định danh điện tử (VNeID) cho người nước ngoài tại Việt Nam. Từ khâu chuẩn bị hồ sơ đến nộp đơn và theo dõi quy trình, đội ngũ của chúng tôi đảm bảo mọi bước đều được xử lý chính xác và hiệu quả.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Payroll-HR-Manager-Vietnam-VinaTPT