Dịch vụ quyết toán thuế giúp đảm bảo tuân thủ thuế GTGT như thế nào

dich-vu-quyet-toan-thue

1. Những thách thức về tuân thủ thuế GTGT đối với nhà đầu tư nước ngoài tại Việt Nam

Dịch vụ quyết toán thuế đóng vai trò thiết yếu trong việc giúp doanh nghiệp tuân thủ các quy định về thuế GTGT của Việt Nam. Thuế giá trị gia tăng là một trong những loại thuế thường xuyên bị thanh tra nhất tại Việt Nam và cũng là lĩnh vực mà các doanh nghiệp FDI dễ mắc sai sót nhất. Nhiều nhà đầu tư nước ngoài cho biết họ gặp khó khăn trong việc theo dõi các thay đổi chính sách, áp dụng quy định về hóa đơn điện tử, xác định đúng thuế suất 0, 5 hoặc 10 phần trăm và cách khấu trừ thuế GTGT đầu vào cho mỗi kỳ tính thuế.

Hệ thống hóa đơn điện tử yêu cầu sự đồng bộ giữa phần mềm kế toán, dữ liệu chứng từ và các quy định của cơ quan thuế. Ngay cả một sai sót nhỏ về ngày hóa đơn, mã sản phẩm hoặc thông tin khách hàng cũng có thể dẫn đến hồ sơ thuế GTGT không hợp lệ. Những sai sót này không chỉ gây lãng phí thời gian chỉnh sửa mà còn tạo ra rủi ro khi bị kiểm tra hoặc xử phạt.

2. Các lĩnh vực rủi ro cao trong nộp hồ sơ thuế GTGT có thể ảnh hưởng đến doanh nghiệp

Trong quá trình kê khai thuế GTGT, một số lĩnh vực tiềm ẩn rủi ro cao thường xuất hiện. Sự không nhất quán giữa hóa đơn, sổ sách kế toán và ngân hàng là những lỗi phổ biến. Nếu hóa đơn đầu vào không đúng định dạng hoặc thiếu thông tin bắt buộc, doanh nghiệp sẽ mất quyền khấu trừ hoặc bị truy thu thuế.

Việc không cập nhật kịp thời các chính sách mới cũng là nguyên nhân khiến nhiều doanh nghiệp FDI mắc sai sót trong kê khai thuế. Các quy định về hóa đơn điện tử và khấu trừ đầu vào thường xuyên thay đổi, đòi hỏi doanh nghiệp phải luôn theo dõi sát sao và điều chỉnh hồ sơ ngay lập tức. Ngoài ra, việc chậm nộp thuế GTGT cũng khiến doanh nghiệp phải chịu tiền phạt chậm nộp và bị cơ quan thuế phân loại vào nhóm rủi ro cao.

3. Dịch vụ quyết toán thuế thuê ngoài giúp giảm thiểu rủi ro thuế GTGT như thế nào

Thuê ngoài dịch vụ quyết toán thuế là một giải pháp hiệu quả để đảm bảo tuân thủ thuế GTGT. Các đơn vị chuyên nghiệp như Vina TPT sẽ rà soát toàn bộ hóa đơn và hồ sơ thuế GTGT trước khi thực hiện kê khai, giúp loại bỏ các sai sót dữ liệu, hóa đơn trùng lặp hoặc chứng từ không hợp lệ.

Các chuyên gia của Vina TPT cũng kịp thời cập nhật các chính sách thuế mới và áp dụng chính xác theo từng ngành nghề. Điều này giúp doanh nghiệp tránh việc kê khai sai thuế suất, ghi nhận sai thời điểm hóa đơn hoặc kê khai sai kỳ tính thuế. Dịch vụ này cũng hỗ trợ tối ưu hóa thuế GTGT bằng cách phân loại chính xác các giao dịch ưu đãi hoặc áp dụng mức thuế suất 0 phần trăm cho xuất khẩu, một lĩnh vực mà nhiều doanh nghiệp tự thực hiện thường mắc sai lầm.

TỐI ƯU HÓA VIỆC NỘP HỒ SƠ THUẾ GTGT CỦA BẠN

4. Hợp lý hóa quy trình thuế GTGT bằng công nghệ tự động và chuyên môn

Vina TPT kết hợp giữa công nghệ và chuyên môn để giúp doanh nghiệp xử lý thuế GTGT nhanh chóng và chính xác. Các công cụ quản lý hóa đơn điện tử và phần mềm đối soát tự động đảm bảo dữ liệu luôn được đồng bộ giữa hóa đơn, chứng từ và sổ sách. Quy trình kiểm tra nhiều lớp giúp phát hiện sớm các sai sót và thực hiện điều chỉnh kịp thời.

Các chuyên gia thuế liên tục theo dõi những thay đổi trong chính sách thuế GTGT và thông báo cho doanh nghiệp, đảm bảo mọi hồ sơ luôn được cập nhật và sẵn sàng cho việc kiểm tra hoặc thanh tra. Điều này giúp quy trình thuế GTGT diễn ra suôn sẻ hơn và doanh nghiệp không phải lo lắng về các sai sót hay vi phạm pháp luật.

5. Tối đa hóa sự tuân thủ trong khi giảm bớt gánh nặng vận hành

Sử dụng dịch vụ quyết toán thuế không chỉ giúp doanh nghiệp tuân thủ thuế GTGT mà còn giảm đáng kể gánh nặng vận hành. Doanh nghiệp không phải lo lắng về việc tuyển dụng hay đào tạo nhân viên thuế nội bộ. Toàn bộ quy trình, từ kiểm tra hóa đơn, lập tờ khai, nộp hồ sơ đến giải trình với cơ quan thuế, đều được các chuyên gia xử lý chuyên nghiệp.

Khi hồ sơ thuế GTGT được chuẩn hóa và duy trì ở trạng thái sẵn sàng thanh tra, doanh nghiệp có thể tập trung nguồn lực vào hoạt động kinh doanh, phát triển thị trường và tối ưu hóa dòng tiền mà không phải lo lắng về rủi ro vi phạm pháp luật.

Ngoài ra, dịch vụ quyết toán thuế giúp doanh nghiệp tiếp cận với các quy định cập nhật và thông tin chuyên sâu từ chuyên gia mà các đội ngũ nội bộ thường thiếu sót. Các tư vấn viên liên tục theo dõi những thay đổi trong chính sách thuế GTGT, yêu cầu về hóa đơn điện tử và các quy tắc khấu trừ, đảm bảo rằng mọi tờ khai đều chính xác và tuân thủ. Cách tiếp cận chủ động này giúp doanh nghiệp tránh được các lỗi phổ biến như sai thuế suất, hóa đơn không hợp lệ, nộp chậm hoặc dữ liệu không khớp giữa sổ sách và hồ sơ thuế. Bằng cách có một đội ngũ tận tâm giám sát trước các rủi ro tuân thủ, doanh nghiệp sẽ yên tâm hơn và duy trì một hệ thống báo cáo tài chính minh bạch, vững mạnh hơn.

Hãy liên hệ với Vina TPT để được tư vấn miễn phí và đảm bảo tuân thủ thuế GTGT một cách chính xác, nhanh chóng và hiệu quả.

Liên hệ Vina TPT ngay để được tư vấn mở tài khoản ngân hàng doanh nghiệp và thiết lập tài chính vững chắc tại Việt Nam!

Dịch vụ kế toán tại Việt Nam cho công ty FDI vtpt


Giải pháp Thuế GTGT và Thuế nhập khẩu cho doanh nghiệp Thương mại điện tử

Vina TPT Tax Service - dịch vụ chuẩn bị hồ sơ thuế chuyên nghiệp dành cho các doanh nghiệp thương mại điện tử tại Việt Nam.

Dịch vụ thuế Vina TPT - dịch vụ chuẩn bị hồ sơ thuế chuyên nghiệp dành cho các doanh nghiệp thương mại điện tử tại Việt Nam.

1. Điều hướng các yêu cầu thuế phức tạp trong thị trường TMĐT Việt Nam

Sự bùng nổ của TMĐT tại Việt Nam mang lại cơ hội tăng trưởng lớn nhưng cũng khiến hệ thống thuế trở nên phức tạp hơn bao giờ hết. Các dịch vụ chuẩn bị thuế chuyên nghiệp là vô cùng cần thiết khi các doanh nghiệp trực tuyến, đặc biệt là những đơn vị kinh doanh xuyên biên giới, phải đối mặt với việc kê khai, nộp thuế, hoàn thuế giá trị gia tăng (GTGT) và xử lý thuế nhập khẩu khi hàng hóa vào Việt Nam.

Trong bối cảnh này, nhu cầu về dịch vụ thuế đang tăng cao, không chỉ để tuân thủ quy định mà còn để tối ưu hóa chi phí, tránh các khoản phạt hành chính và đảm bảo tính minh bạch trong vận hành tài chính. Hiểu rõ chính sách thuế TMĐT hiện hành là bước đầu tiên để doanh nghiệp phát triển bền vững trên nền tảng số.

2. Hiểu rõ nghĩa vụ Thuế GTGT đối với người bán hàng trực tuyến

Theo Luật Thuế giá trị gia tăng, tất cả các tổ chức, cá nhân kinh doanh tại Việt Nam, bao gồm cả hình thức qua sàn TMĐT, đều phải kê khai và nộp thuế GTGT.

Đối với doanh nghiệp trong nước, mức thuế GTGT phổ biến là 10% trên doanh thu, ngoại trừ một số hàng hóa, dịch vụ hưởng thuế suất ưu đãi 0% hoặc 5%. Doanh nghiệp phải xuất hóa đơn điện tử cho từng giao dịch, bao gồm cả đơn hàng trực tuyến. Đối với các sàn TMĐT quốc tế, cơ quan thuế yêu cầu đăng ký và kê khai thuế GTGT thay cho người bán nước ngoài khi phát sinh giao dịch tại Việt Nam.

Doanh nghiệp TMĐT cũng cần lưu ý: xác định địa điểm phát sinh thuế, thời điểm ghi nhận doanh thu và phương pháp khấu trừ là những yếu tố quan trọng để kê khai chính xác, tránh nộp chậm hoặc sai lệch nghĩa vụ. Đây là lý do các công ty TMĐT nên sử dụng tư vấn thuế chuyên sâu về GTGT để được hướng dẫn và kiểm soát rủi ro.

3. Quản lý Thuế nhập khẩu trong TMĐT xuyên biên giới

Đối với doanh nghiệp nhập khẩu hàng hóa để bán trực tuyến, thuế nhập khẩu là nghĩa vụ tài chính không thể thiếu. Thuế suất phụ thuộc vào mã HS của sản phẩm, xuất xứ hàng hóa và các hiệp định thương mại mà Việt Nam đã ký kết (như CPTPP, RCEP, hoặc AJCEP).

Hàng hóa nhập khẩu vào Việt Nam không chỉ chịu thuế nhập khẩu mà còn phải nộp thuế GTGT hàng nhập khẩu tính trên tổng giá trị (Giá CIF + Thuế nhập khẩu). Ngoài ra, một số mặt hàng có thể chịu thêm thuế tiêu thụ đặc biệt hoặc phí bảo vệ môi trường.

Với mô hình logistics xuyên biên giới, việc quản lý chứng từ hải quan, trị giá khai báo và thủ tục hoàn thuế khi đổi trả hàng là rất quan trọng. Những sai sót nhỏ trong khai báo hải quan có thể dẫn đến việc bị truy thu, phạt chậm nộp hoặc đình trệ hàng hóa tại cảng. Hợp tác với các chuyên gia tư vấn thuế có kinh nghiệm trong lĩnh vực xuất nhập khẩu sẽ giúp doanh nghiệp giảm thiểu rủi ro và kiểm soát chi phí tốt hơn.

NHẬN HỖ TRỢ CHUYÊN GIA VỀ THUẾ NHẬP KHẨU

4. Những thách thức về thuế phổ biến của công ty TMĐT

Hoạt động TMĐT có tốc độ giao dịch cao, lượng đơn hàng lớn và nguồn hàng đa dạng, dẫn đến các sai sót thuế thường gặp như:

  • Khai sai mã HS: Dẫn đến tính sai thuế suất nhập khẩu.
  • Sai lệch trị giá khai báo hải quan: Làm thay đổi căn cứ tính thuế và bị truy thu sau kiểm tra.
  • Kê khai Thuế GTGT không chính xác: Khiến doanh nghiệp bị phạt chậm nộp hoặc không đủ điều kiện khấu trừ.
  • Lack of customs documents or electronic invoices, making it difficult to prove valid expenses and tax refunds.

Những lỗi này không chỉ ảnh hưởng đến uy tín mà còn làm tăng chi phí vận hành. Sử dụng dịch vụ thuế giúp doanh nghiệp rà soát toàn bộ quy trình, giảm thiểu rủi ro và tối ưu hóa nghĩa vụ tài chính.

5. Giải pháp tuân thủ và chuẩn bị thuế thông minh từ Vina TPT

Vina TPT cung cấp các giải pháp chuyên biệt cho doanh nghiệp TMĐT tại Việt Nam. Với đội ngũ chuyên gia hơn 20 năm kinh nghiệm trong lĩnh vực tư vấn thuế và kế toán, chúng tôi mang đến dịch vụ toàn diện bao gồm:

  • Tư vấn và kê khai thuế giá trị gia tăng (GTGT) đúng quy định pháp luật.
  • Kiểm tra và xác nhận thuế nhập khẩu, tối ưu hóa mã HS hợp lệ.
  • Rà soát hệ thống chứng từ kế toán và hải quan, đảm bảo tính hợp pháp cho việc hoàn thuế và khấu trừ.
  • Xây dựng chiến lược quản lý thuế TMĐT phù hợp với quy mô và mô hình kinh doanh.

Chuyên gia của Vina TPT không chỉ am hiểu quy định Việt Nam mà còn thành thạo các tiêu chuẩn quốc tế, giúp các doanh nghiệp Nhật Bản, Hàn Quốc, Singapore hay Châu Âu hoạt động trong lĩnh vực TMĐT dễ dàng thích nghi với hệ thống thuế sở tại.

6. Tại sao tư vấn thuế chuyên nghiệp tạo nên sự khác biệt?

Hợp tác với Vina TPT giúp doanh nghiệp tiết kiệm đáng kể thời gian và chi phí tuân thủ. Bạn sẽ không còn phải lo lắng về các đợt kiểm tra thuế định kỳ hay các quy định mới ban hành. Ngoài ra, tư vấn chuyên nghiệp giúp tối ưu hóa dòng tiền, xác định chính xác chi phí được trừ và hỗ trợ thủ tục hoàn thuế nhanh chóng. Điều này cho phép ban lãnh đạo tập trung nguồn lực vào các hoạt động cốt lõi như phát triển nền tảng, sản phẩm và chiến lược kinh doanh.

Liên hệ với Dịch vụ Thuế Vina TPT ngay hôm nay để nhận tư vấn miễn phí từ đội ngũ chuyên gia về các dịch vụ thuế cho doanh nghiệp thương mại điện tử.

LIÊN HỆ DỊCH VỤ THUẾ VINA TPT

accounting service Vietnam for FDI company vtpt

Chính sách Thuế và Hỗ trợ Tài chính cho các Công ty Logistics Hàn Quốc tại Việt Nam

Chính sách thuế và hỗ trợ tài chính của Việt Nam dành cho các công ty logistics Hàn Quốc - VTPT

lập kế hoạch thuế

1. Mở rộng mạng lưới Logistics, mở rộng thách thức về Thuế

Trong những năm gần đây, ngày càng nhiều công ty logistics Hàn Quốc mở chi nhánh, kho trung chuyển hoặc trung tâm phân phối tại Việt Nam. Đây là một bước đi chiến lược khi Việt Nam đang trở thành trung tâm logistics mới của Đông Nam Á, nhờ vị trí thuận lợi và hệ thống cảng biển, sân bay phát triển nhanh chóng.

Tuy nhiên, cùng với cơ hội mở rộng mạng lưới hoạt động là hàng loạt thách thức mới trong việc lập kế hoạch thuế. Khi doanh nghiệp hoạt động ở cả hai quốc gia, dòng tiền, hợp đồng và chi phí vận hành đều cần được tính toán cẩn trọng để vừa tuân thủ pháp luật Việt Nam, vừa tối ưu hóa lợi nhuận tổng thể của tập đoàn.

Việc thiếu kế hoạch thuế phù hợp có thể dẫn đến tình trạng đánh thuế trùng nộp, mất các ưu đãi đầu tư hoặc bị truy thu thuế do kê khai sai. Do đó, lập kế hoạch thuế không chỉ là công việc của bộ phận kế toán mà còn là chiến lược tài chính cốt lõi trong các hoạt động xuyên biên giới.

2. Tổng quan về Chính sách Thuế của Việt Nam đối với Công ty Logistics

Hệ thống thuế Việt Nam đối với ngành logistics có tính đặc thù cao, phản ánh sự đa dạng của các hoạt động trong lĩnh vực này.

Trước hết, các doanh nghiệp phải tuân thủ thuế thu nhập doanh nghiệp (CIT), thường ở mức 20%. Tuy nhiên, nếu doanh nghiệp hoạt động trong khu công nghiệp hoặc khu kinh tế khuyến khích, họ có thể được hưởng mức thuế suất ưu đãi thấp hơn.

Tiếp theo là thuế giá trị gia tăng (VAT) đối với dịch vụ vận tải. Tùy thuộc vào loại dịch vụ – nội địa, quốc tế hoặc quá cảnh, mức thuế VAT áp dụng có thể khác nhau, và việc xác định mức thuế chính xác rất quan trọng để tránh rủi ro kiểm toán.

Các công ty có hợp đồng thuê nhà thầu hoặc sử dụng dịch vụ từ nước ngoài cần chú ý đến Thuế Nhà thầu Nước ngoài, thường được áp dụng cho phí dịch vụ, phần mềm hoặc thuê ngoài từ trụ sở chính tại Hàn Quốc. Ngoài ra, thuế nhập khẩu đối với phương tiện vận tải hoặc thiết bị chuyên dụng (xe container, xe nâng, hệ thống làm lạnh, v.v.) cũng là những khoản chi phí đáng kể cần được quản lý trong kế hoạch thuế tổng thể.

Việc nắm rõ chi tiết các chính sách này là điều cần thiết để các công ty logistics Hàn Quốc hoạt động hiệu quả và tuân thủ quy định pháp luật tại Việt Nam.

3. Các ưu đãi Thuế và Hỗ trợ Tài chính hiện có

Bên cạnh nghĩa vụ thuế, Việt Nam cũng đưa ra nhiều ưu đãi và hỗ trợ tài chính để khuyến khích đầu tư nước ngoài.

Các công ty logistics Hàn Quốc có thể được hưởng miễn hoặc giảm thuế TNDN khi thiết lập cơ sở tại các khu công nghiệp, khu công nghệ cao hoặc khu kinh tế cửa khẩu. Đối với các dự án tập trung vào chuyển đổi số, tự động hóa quy trình logistics hoặc đầu tư xanh (ví dụ: sử dụng xe điện, năng lượng tái tạo), doanh nghiệp có thể nhận thêm ưu đãi về khấu hao nhanh và miễn thuế trong một khoảng thời gian nhất định.

Ngoài ra, Chính phủ Việt Nam đang triển khai nhiều chương trình hỗ trợ tài chính, bao gồm các gói tín dụng ưu đãi cho doanh nghiệp ứng dụng công nghệ thông minh và chính sách giảm thuế GTGT tạm thời để kích cầu tiêu dùng và lưu thông hàng hóa.

Việc tận dụng các ưu đãi thuế không chỉ giúp doanh nghiệp giảm chi phí ngắn hạn mà còn nâng cao khả năng cạnh tranh dài hạn trên thị trường khu vực.

TỐI ĐA HÓA LỢI ÍCH THUẾ TẠI VIỆT NAM

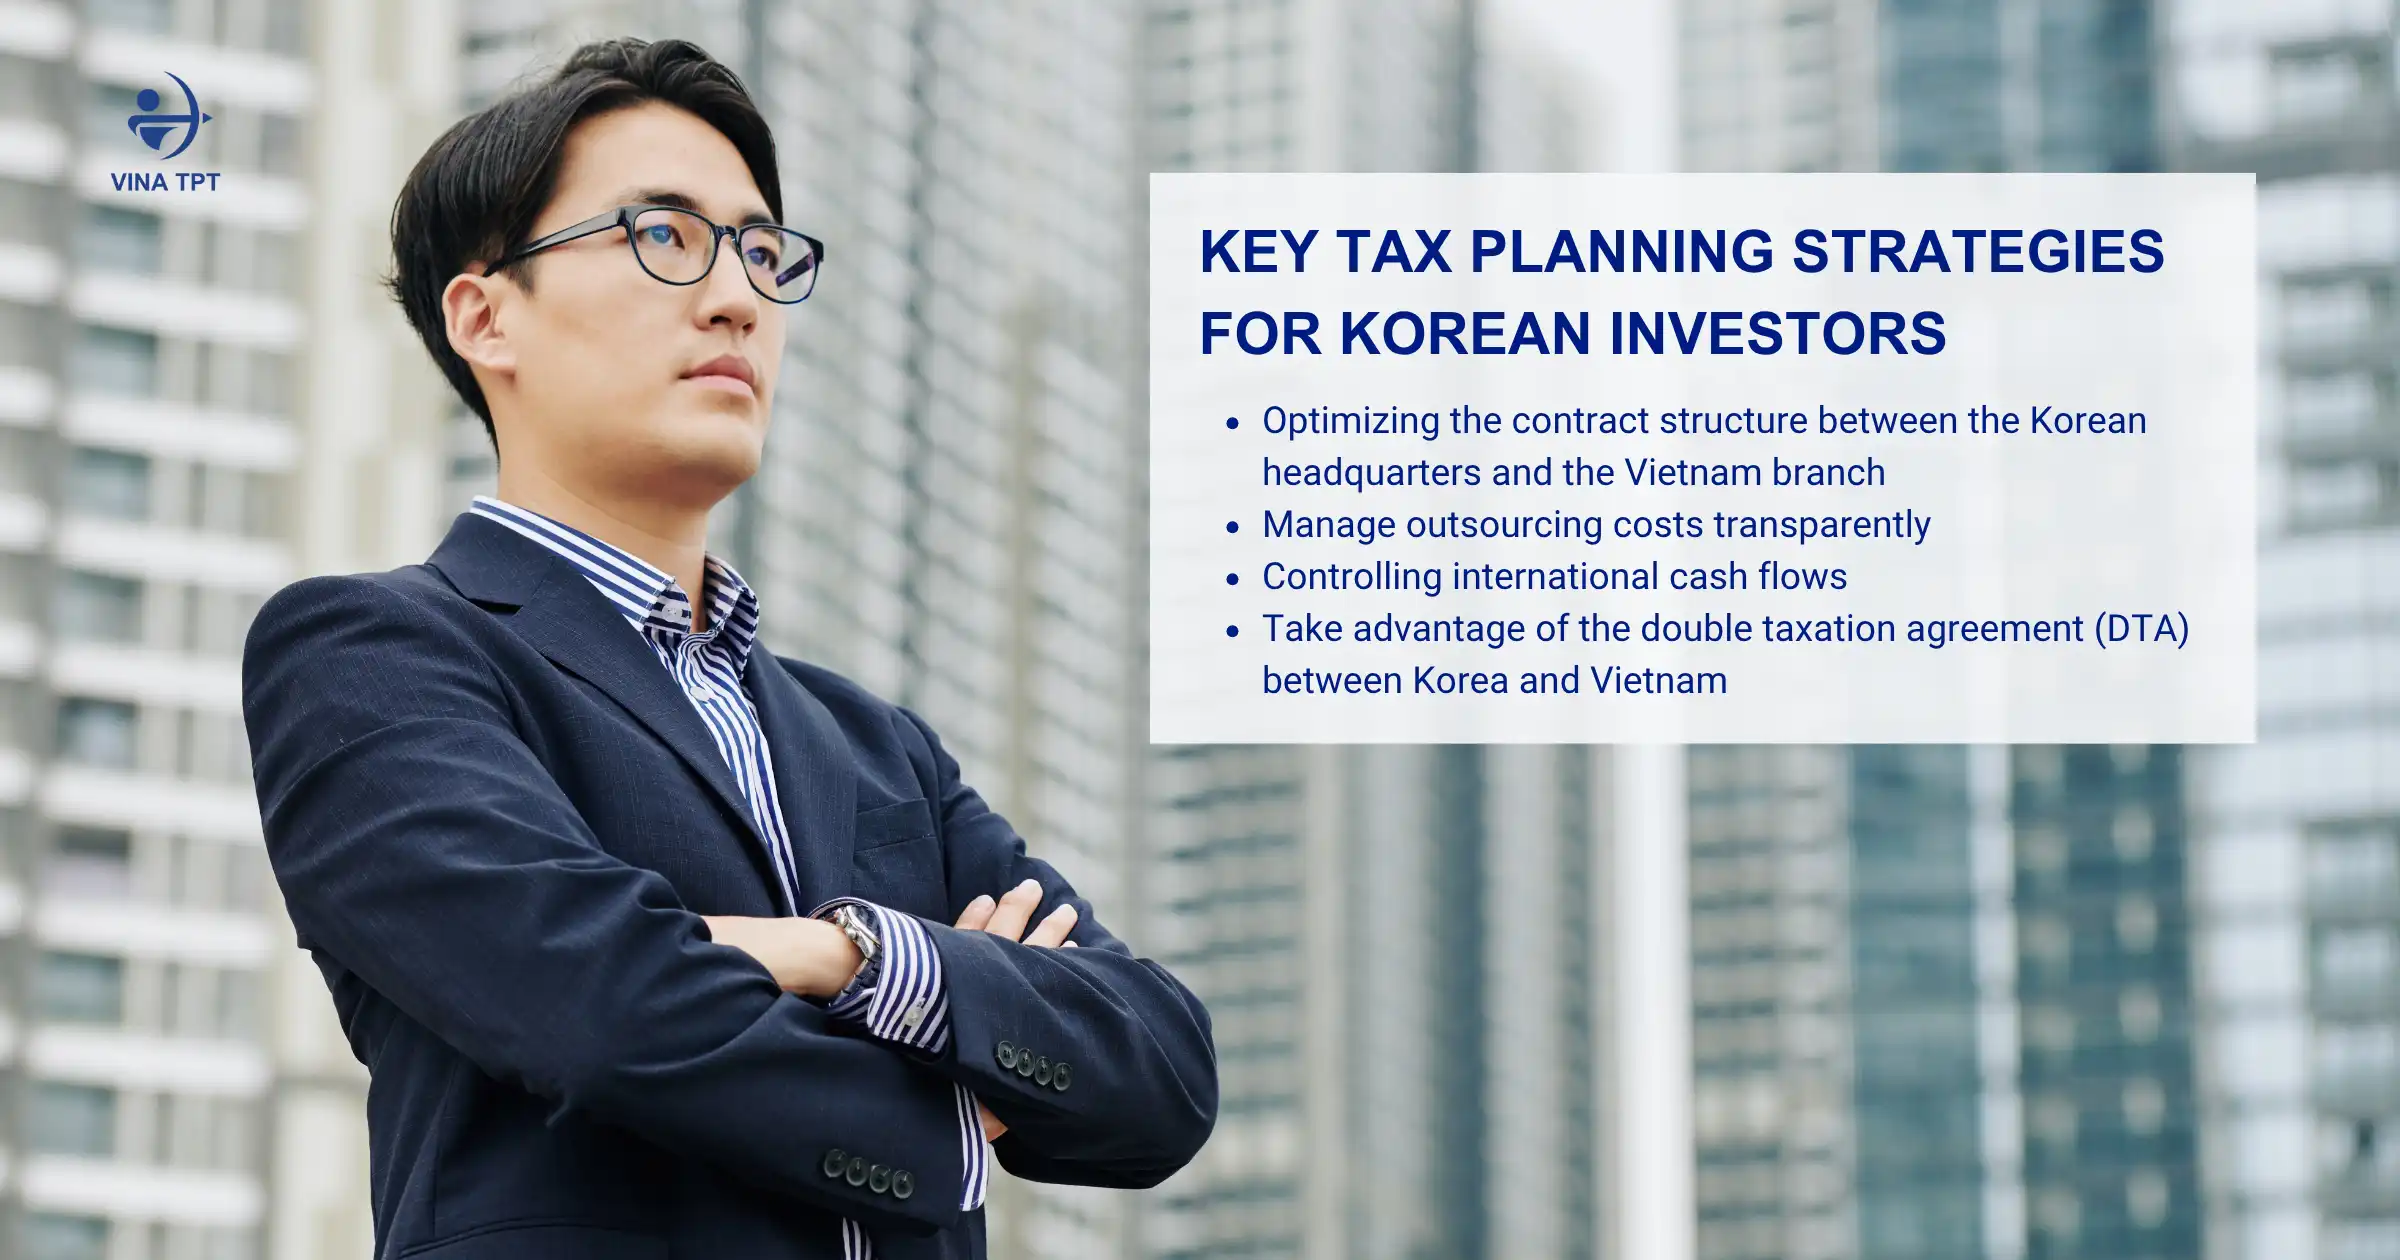
4. Chiến lược lập kế hoạch thuế then chốt cho nhà đầu tư Hàn Quốc

An effective tax planning strategy is not only based on correct declarations, but also needs to be linked to actual business operations. For Korean investors, this involves many layers of strategy.

Đầu tiên là tối ưu hóa cấu trúc hợp đồng giữa trụ sở chính tại Hàn Quốc và chi nhánh tại Việt Nam. Việc xác định rõ bản chất của giao dịch, ví dụ như hợp đồng dịch vụ, cho thuê tài sản hoặc phân phối hàng hóa, giúp tránh rủi ro bị đánh thuế sai nhóm.

Thứ hai, các doanh nghiệp cần quản lý chi phí thuê ngoài một cách minh bạch. Các khoản thanh toán cho việc thuê ngoài từ công ty mẹ hoặc nhà cung cấp quốc tế phải có hồ sơ chứng minh giá trị của dịch vụ, để tránh bị điều chỉnh theo các quy định chống chuyển giá.

Third is controlling international cash flows, ensuring that payment flows between Korea and Vietnam are made at the right time, in the right currency, and with a clear legal basis.

Cuối cùng, các công ty Hàn Quốc nên tận dụng hiệp định tránh đánh thuế hai lần giữa Hàn Quốc và Việt Nam. Hiệp định này giúp các doanh nghiệp tránh bị đánh thuế hai lần trên cùng một khoản thu nhập, đồng thời cung cấp cơ sở pháp lý vững chắc cho các hoạt động xuyên biên giới.

Những chiến lược này chỉ hiệu quả khi được thực hiện dưới sự hướng dẫn của các chuyên gia tư vấn thuế am hiểu cả hệ thống pháp luật của Hàn Quốc và Việt Nam.

Tải xuống Sổ tay Thuế Việt Nam dành cho Nhà đầu tư

lập kế hoạch thuế

5. Vina TPT đảm bảo tính tuân thủ và tối ưu hóa như thế nào?

Trong bối cảnh đó, dịch vụ thuế Vina TPT đã trở thành đối tác tin cậy cho các công ty logistics Hàn Quốc tại Việt Nam. Với chuyên môn sâu rộng, Vina TPT không chỉ giúp doanh nghiệp tuân thủ mà còn hỗ trợ tối ưu hóa các chiến lược thuế.

Đội ngũ chuyên gia của Vina TPT có kinh nghiệm thực tế trong ngành logistics – từ vận tải biển, kho bãi đến dịch vụ chuỗi cung ứng. Chúng tôi không chỉ tư vấn trên hồ sơ mà còn hỗ trợ trực tiếp doanh nghiệp trong quá trình lập báo cáo, kê khai thuế, làm việc với cơ quan thuế và soát xét định kỳ.

Điểm đặc biệt của Vina TPT là mô hình “Tư vấn và Thực thi” – kết hợp giữa tư vấn chiến lược và triển khai thực tế. Nhờ đó, các công ty Hàn Quốc không cần lo lắng về việc thiếu nhân sự am hiểu quy định địa phương mà vẫn đảm bảo hệ thống thuế vận hành chính xác và hiệu quả.

Với triết lý “Minh bạch – Chính xác – Tối ưu”, Vina TPT giúp doanh nghiệp nước ngoài biến việc tuân thủ thuế thành lợi thế cạnh tranh bền vững.

Liên hệ ngay với Vina TPT Tax Service để được tư vấn miễn phí về kế hoạch thuế và các ưu đãi thuế dành riêng cho các doanh nghiệp logistics Hàn Quốc tại Việt Nam – tối ưu hóa chi phí, tuân thủ pháp luật và phát triển bền vững với các chuyên gia hàng đầu.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

lập kế hoạch thuế

DỊCH VỤ THUẾ CHO CÁC DOANH NGHIỆP SẢN XUẤT NHẬT BẢN TẠI VIỆT NAM

DỊCH VỤ THUẾ CHO CÁC DOANH NGHIỆP SẢN XUẤT NHẬT BẢN TẠI VIỆT NAM

DỊCH VỤ THUẾ CHO CÁC DOANH NGHIỆP SẢN XUẤT NHẬT BẢN TẠI VIỆT NAM

1. Sự chính xác của sản xuất Nhật Bản gặp gỡ thực tế thuế tại Việt Nam

Các doanh nghiệp Nhật Bản nổi tiếng toàn cầu với tinh thần “Kaizen” – sự chính xác và cải tiến liên tục trong sản xuất. Khi mở rộng đầu tư sang Việt Nam, đặc biệt là trong lĩnh vực cơ khí và chế tạo máy, họ mang theo những tiêu chuẩn khắt khe về chất lượng và hiệu quả.

Tuy nhiên, hệ thống thuế tại Việt Nam có những đặc thù riêng. Các quy định về thuế nhập khẩu, thuế giá trị gia tăng (VAT) hay thuế thu nhập doanh nghiệp (CIT) đều có phương pháp tính và thời hạn kê khai khác biệt so với Nhật Bản. Sự khác biệt này khiến việc quản lý và tuân thủ thuế trở thành thách thức lớn, nhất là khi doanh nghiệp phải đồng thời xử lý các hợp đồng mua sắm linh kiện, chuyển giao công nghệ, bảo hành – bảo trì và chi phí nghiên cứu phát triển (R&D).

Vì vậy, nhiều công ty Nhật Bản đã tìm đến các dịch vụ thuế chuyên sâu tại Việt Nam để đảm bảo mọi hoạt động tài chính đều hợp pháp, minh bạch và tối ưu hóa chi phí.

THIẾT LẬP HỆ THỐNG TUÂN THỦ THUẾ TẠI VIỆT NAM NGAY HÔM NAY

2. Toàn cảnh về thuế đối với các nhà sản xuất cơ khí

Ngành cơ khí và chế tạo máy móc chịu ảnh hưởng trực tiếp bởi nhiều loại thuế khác nhau. Mỗi giao dịch và mỗi hợp đồng đều tiềm ẩn rủi ro nếu không được xử lý đúng cách.

Trước hết, thuế nhập khẩu linh kiện là một yếu tố quan trọng, đặc biệt đối với các nhà máy nhập khẩu phụ tùng từ Nhật Bản. Nếu khai báo sai mã HS (mã hàng hóa), doanh nghiệp có thể bị truy thu thuế hoặc phạt hành chính. Ngoài ra, thuế VAT cho các sản phẩm công nghiệp có cơ chế hoàn và khấu trừ khá phức tạp, đòi hỏi việc hạch toán chính xác cho từng lô hàng.

Bên cạnh đó, việc khấu hao máy móc thiết bị phải tuân thủ đúng thời hạn và phương pháp khấu hao quy định trong chuẩn mực kế toán Việt Nam. Với các doanh nghiệp cơ khí, giá trị tài sản cố định thường rất lớn; do đó, chỉ một sai sót nhỏ trong việc ghi nhận khấu hao cũng có thể ảnh hưởng đến báo cáo tài chính và thuế thu nhập doanh nghiệp.

Các chi phí chuyển giao công nghệ, bảo trì và bảo hành cũng cần được ghi nhận đúng thời điểm và có chứng từ hợp lệ. Đây là những lĩnh vực mà dịch vụ tư vấn thuế có chuyên môn về cơ khí có thể giúp doanh nghiệp tiết kiệm hàng trăm nghìn đô la mỗi năm.

Tải xuống Sổ tay Thuế Việt Nam - Phiên bản tiếng Nhật

3. Các rủi ro tuân thủ điển hình

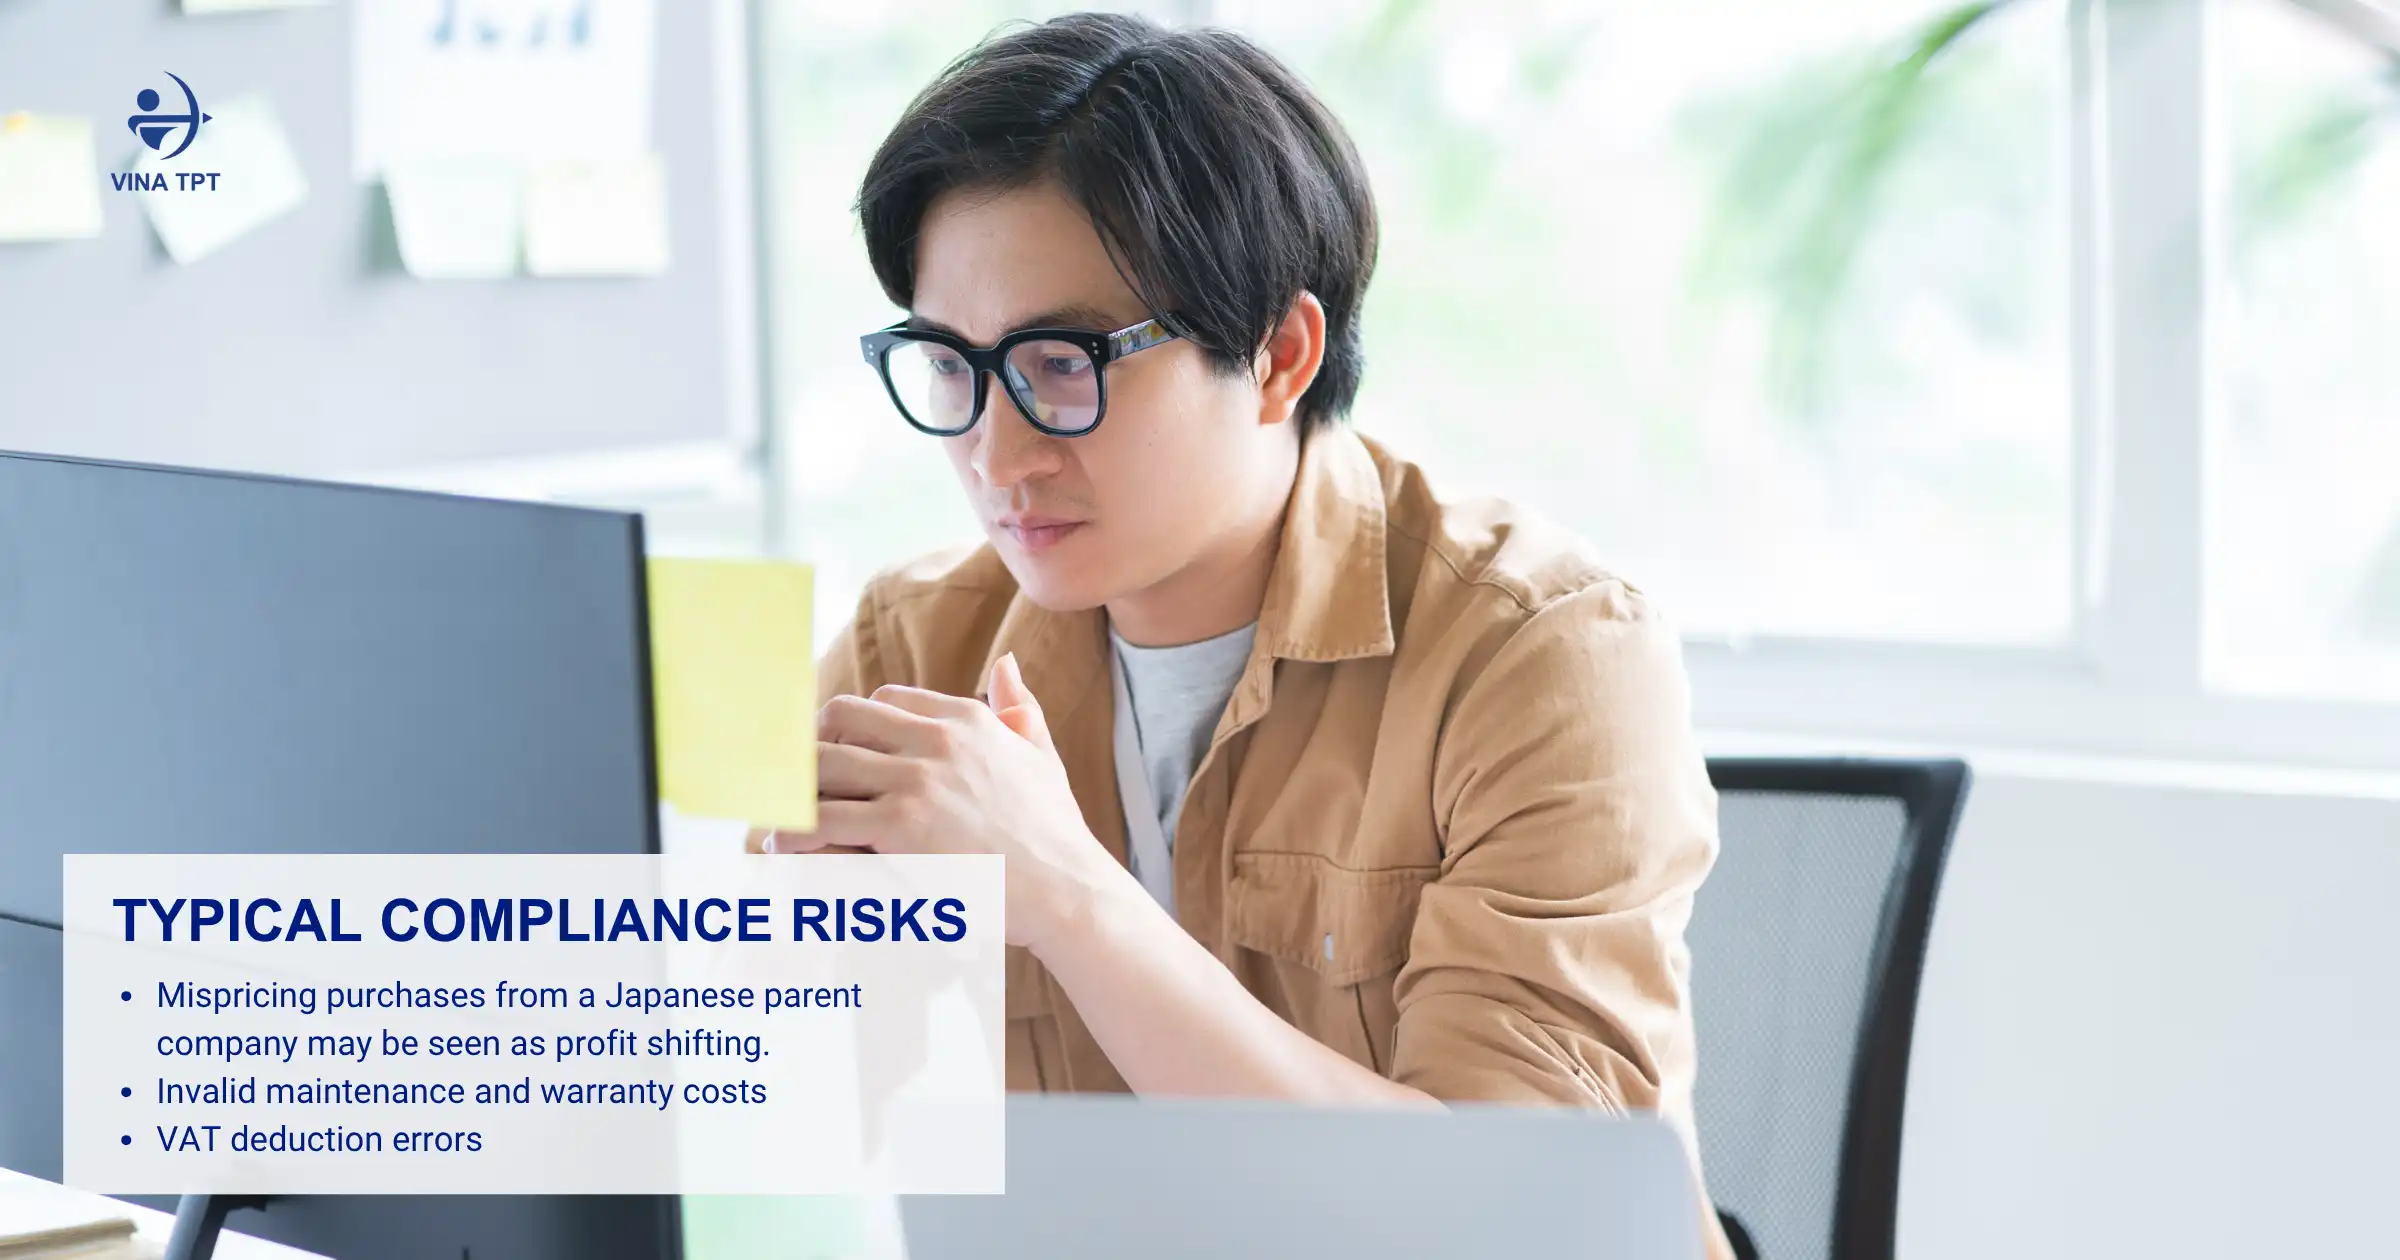
Trên thực tế, nhiều doanh nghiệp Nhật Bản tại Việt Nam đối mặt với các rủi ro thuế chung khó phát hiện sớm. Một trong những rủi ro lớn nhất là giá chuyển nhượng (transfer pricing) không chính xác. Khi chi nhánh tại Việt Nam mua linh kiện, thiết bị hoặc dịch vụ kỹ thuật từ công ty mẹ tại Nhật Bản, việc xác định giá không đúng có thể bị cơ quan thuế xem là hành vi chuyển lợi nhuận ra nước ngoài.

Một rủi ro khác là các chi phí bảo trì và bảo hành không hợp lệ do thiếu hợp đồng rõ ràng hoặc chứng từ thanh toán không đầy đủ. Ngoài ra, việc ghi nhận sai tài sản cố định – ví dụ: đưa máy móc thuê tài chính vào danh mục sở hữu – cũng dẫn đến việc khấu trừ thuế không đúng quy định.

Thêm vào đó, lỗi khấu trừ VAT thường gặp ở các doanh nghiệp có nhiều hóa đơn đầu vào và đầu ra, đặc biệt là trong các giao dịch xuất nhập khẩu. Những sai sót này có thể khiến doanh nghiệp bị truy thu thuế, phạt chậm nộp, và thậm chí ảnh hưởng đến uy tín với các cơ quan chức năng.

Đây là lý do tại sao các công ty sản xuất cơ khí cần dịch vụ tư vấn thuế chuyên biệt để giúp nhận diện rủi ro, rà soát quy trình kế toán và đảm bảo tuân thủ pháp luật Việt Nam.

DỊCH VỤ THUẾ CHO CÁC DOANH NGHIỆP SẢN XUẤT NHẬT BẢN TẠI VIỆT NAM

4. Dịch vụ thuế quốc tế: Cầu nối giữa Nhật Bản và Việt Nam

Một trong những thách thức lớn nhất đối với các doanh nghiệp Nhật Bản tại Việt Nam là sự khác biệt giữa hai hệ thống kế toán. Nhật Bản áp dụng chuẩn mực kế toán J-GAAP hoặc IFRS, trong khi Việt Nam tuân theo VAS (Chuẩn mực Kế toán Việt Nam).

Do đó, dịch vụ thuế quốc tế đóng vai trò như một cầu nối giữa hai quốc gia. Dịch vụ này không chỉ giúp doanh nghiệp điều chỉnh các khoản mục kế toán để tuân thủ quy định tại Việt Nam mà còn hỗ trợ rà soát các hợp đồng nội bộ với công ty mẹ, đảm bảo các chi phí R&D, phí bản quyền hay phí dịch vụ kỹ thuật được ghi nhận hợp lý và có chứng từ minh bạch.

Hệ thống kế toán đồng bộ giúp các doanh nghiệp Nhật Bản báo cáo chính xác cho cả hai thị trường, tránh tình trạng “một số liệu, hai báo cáo” – vừa tránh được rủi ro về thuế, vừa tránh mất uy tín với các đối tác.

Nhờ các dịch vụ thuế quốc tế, các công ty Nhật Bản có thể hoạt động tại Việt Nam một cách an tâm, đồng thời duy trì được độ chính xác, minh bạch và hiệu quả tương tự như khi hoạt động trong nước.

5. Vai trò của Vina TPT trong việc tuân thủ toàn diện

Tại Việt Nam, Dịch vụ Thuế Vina TPT là một trong những đối tác uy tín chuyên cung cấp các giải pháp toàn diện từ kế toán thuế Việt Nam đến xử lý báo cáo định kỳ và quyết toán thuế.

Sự khác biệt của Vina TPT nằm ở sự am hiểu sâu sắc về ngành sản xuất cơ khí và văn hóa doanh nghiệp Nhật Bản. Đội ngũ tư vấn của họ không chỉ giỏi chuyên môn thuế mà còn sở hữu “tư duy Kaizen” – tinh thần cải tiến liên tục để giúp doanh nghiệp vận hành hiệu quả hơn mỗi ngày.

Vina TPT hỗ trợ doanh nghiệp ở mọi giai đoạn: từ thiết lập hệ thống kế toán ban đầu, chuẩn bị báo cáo thuế VAT và thuế thu nhập doanh nghiệp, đến việc đại diện làm việc với cơ quan thuế khi cần giải trình. Sự phối hợp chặt chẽ giữa hai đội ngũ – Nhật Bản và Việt Nam – giúp doanh nghiệp không chỉ tuân thủ quy định mà còn tối ưu hóa lợi nhuận hợp pháp.

6. Từ tuân thủ đến năng lực cạnh tranh

Tuân thủ thuế không chỉ là nghĩa vụ pháp lý, mà còn là nền tảng của năng lực cạnh tranh. Khi hệ thống kế toán và thuế được quản lý minh bạch, doanh nghiệp có thể dễ dàng tính toán chi phí thực tế, kiểm soát lợi nhuận và đưa ra các quyết định đầu tư chính xác hơn.

Về lâu dài, một chiến lược tuân thủ thuế vững chắc sẽ giúp các doanh nghiệp Nhật Bản tại Việt Nam không chỉ tránh được rủi ro pháp lý mà còn xây dựng được hình ảnh đáng tin cậy trong mắt các đối tác và cơ quan quản lý.

Với sự hỗ trợ của Vina TPT Tax Service, quy trình đó trở nên dễ dàng và hiệu quả hơn bao giờ hết.

Hãy liên hệ ngay với Vina TPT Tax Service để được tư vấn miễn phí về các giải pháp quản lý thuế toàn diện.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Dịch vụ kế toán Vina TPT

Dịch vụ thuê ngoài kế toán và ghi sổ cho các công ty logistics Singapore tại Việt Nam

DỊCH VỤ KẾ TOÁN THUÊ NGOÀI CHO CÁC DOANH NGHIỆP LOGISTICS SINGAPORE TẠI VIỆT NAM

DỊCH VỤ KẾ TOÁN THUÊ NGOÀI CHO CÁC DOANH NGHIỆP LOGISTICS SINGAPORE TẠI VIỆT NAM

1. Mạch máu tài chính của mọi công ty Logistics

Trong thế giới logistics, mọi thứ đều xoay quanh những con số – từ chi phí vận chuyển, chi phí nhiên liệu đến các khoản thanh toán cho nhà cung cấp. Đối với các công ty Singapore đang mở rộng hoạt động tại Việt Nam, mỗi tháng là một “chu kỳ tài chính” riêng biệt. Nếu doanh nghiệp giống như một cơ thể sống, thì kế toán hàng tháng chính là “nhịp đập” giúp hệ thống vận hành trơn tru.

Recording, summarizing and reporting monthly financial information helps management understand the spending, revenue, and profit situation of each transportation route or each warehouse. Thanks to this data, businesses can quickly detect problems, for example, a certain route has an unusual increase in fuel costs, or a partner is late in paying and make adjustments within the month instead of waiting until the end of the fiscal year.

2. Bên trong một chu kỳ kế toán hàng tháng điển hình

Hãy hình dung một chu kỳ kế toán hàng tháng trong ngành logistics: bắt đầu bằng việc ghi nhận từng vận đơn – mỗi chuyến hàng, mỗi lần giao hàng đều trở thành một dòng dữ liệu tài chính. Bộ phận kế toán sau đó sẽ đối soát với hóa đơn từ nhà cung cấp vận tải, tiền nhiên liệu, phí cầu đường hoặc chi phí kho bãi.

Ngoài ra, doanh nghiệp cũng phải thực hiện kiểm kê hàng hóa tại kho trung chuyển, tính toán mức hao hụt và khấu hao của các phương tiện vận tải. Sau khi mọi dữ liệu đã được cập nhật, bước cuối cùng là lập báo cáo tài chính tháng bao gồm doanh thu, chi phí và lợi nhuận.

Dịch vụ kế toán chuyên nghiệp sẽ đảm nhận toàn bộ quy trình này, đảm bảo mọi con số đều chính xác, minh bạch và được cập nhật kịp thời. Điều này đặc biệt quan trọng đối với các công ty có hoạt động trải dài giữa Singapore và Việt Nam, nơi những sai lệch nhỏ về dữ liệu có thể ảnh hưởng đến toàn bộ hệ thống báo cáo.

NHẬN GIẢI PHÁP KẾ TOÁN TÙY CHỈNH THEO NHU CẦU

3. Tại sao thuê ngoài kế toán đang trở thành một bước đi chiến lược

In recent years, more and more Singapore logistics businesses have chosen to outsource bookkeeping instead of maintaining an in-house accounting team. The reason lies not only in saving on personnel costs, but also in accuracy and speed.

Khi thuê ngoài dịch vụ kế toán, doanh nghiệp được hỗ trợ bởi các chuyên gia giàu kinh nghiệm và hệ thống phần mềm hiện đại, cho phép truy cập dữ liệu theo thời gian thực (real-time reporting). Các nhà quản lý tại Singapore có thể xem ngay báo cáo tài chính của chi nhánh Việt Nam bất cứ lúc nào mà không cần chờ đợi gửi tệp thủ công.

Ngoài ra, dịch vụ kế toán thuê ngoài giúp tăng tính minh bạch xuyên biên giới. Mọi dữ liệu được quản lý theo cùng một tiêu chuẩn, tránh sự sai lệch giữa các quốc gia. Điều này không chỉ giúp hội đồng quản trị đưa ra quyết định nhanh hơn mà còn giảm thiểu rủi ro khi kiểm toán và quyết toán thuế.

4. Những báo cáo dữ liệu then chốt thúc đẩy quyết định Logistics

Trong ngành logistics, dữ liệu tài chính không chỉ là hồ sơ ghi chép mà còn là “kim chỉ nam” cho mọi quyết định vận hành. Khi được tổng hợp đúng cách, báo cáo kế toán hàng tháng trở thành một “trung tâm thông tin” giúp ban quản lý nhìn thấy bức tranh toàn cảnh.

Ví dụ, một báo cáo chi phí vận hành có thể cho thấy tuyến vận chuyển từ TP.HCM đi Singapore đang tiêu thụ nhiều nhiên liệu hơn mức bình thường. Báo cáo doanh thu theo tuyến có thể cho thấy vận chuyển nội địa đang mang lại biên lợi nhuận cao hơn quốc tế. Hoặc báo cáo lợi nhuận theo đối tác giúp các nhà quản lý thấy rõ đối tác nào đang đóng góp nhiều nhất vào doanh thu tổng thể.

Nhờ các báo cáo định kỳ, các nhà đầu tư Singapore không còn phải đợi đến đợt kiểm toán hàng năm mới biết tình hình kinh doanh. Họ có thể đưa ra quyết định nhanh chóng, phân bổ lại nguồn lực hoặc điều chỉnh chiến lược vận tải chỉ trong vài ngày – điều mà trước đây thường mất hàng tháng.

Tải xuống Sổ tay Thuế Việt Nam dành cho Nhà đầu tư

DỊCH VỤ KẾ TOÁN THUÊ NGOÀI CHO CÁC DOANH NGHIỆP LOGISTICS SINGAPORE TẠI VIỆT NAM

5. Tuân thủ Chuẩn mực Kế toán Việt Nam (VAS)

Đối với các công ty logistics có vốn đầu tư nước ngoài, đặc biệt là từ Singapore, việc tuân thủ Chuẩn mực Kế toán Việt Nam (VAS) là bắt buộc. Tất cả báo cáo tài chính, tờ khai thuế giá trị gia tăng (VAT) và thuế thu nhập doanh nghiệp (CIT) phải được lập và nộp đúng hạn.

Tuy nhiên, điều này không hề dễ dàng khi hệ thống kế toán Việt Nam có nhiều quy định chi tiết và thường xuyên cập nhật. Đây là lúc dịch vụ kế toán chuyên nghiệp đóng vai trò quan trọng: họ giúp doanh nghiệp đảm bảo tuân thủ pháp luật, đối soát dữ liệu chính xác và duy trì tính minh bạch trong mọi dữ liệu tài chính.

Nhờ đó, doanh nghiệp tránh được các rủi ro về kiểm toán, thuế và có thể tập trung toàn lực vào các hoạt động cốt lõi như vận hành và mở rộng mạng lưới logistics.

6. Dịch vụ Kế toán Vina TPT: Biến con số thành thông tin chuyên sâu

Khi nhắc đến dịch vụ kế toán thuê ngoài đáng tin cậy tại Việt Nam, Vina TPT Bookkeeping Service là một cái tên nổi bật. Sự khác biệt của Vina TPT không chỉ nằm ở việc ghi chép sổ sách chính xác mà còn ở khả năng biến những con số thành chiến lược kinh doanh thực tiễn.

Vina TPT hiểu rằng mỗi doanh nghiệp logistics đều có những đặc thù riêng – từ quy mô đội xe, mô hình kho bãi đến cách tính phí vận chuyển. Do đó, chúng tôi không chỉ lập báo cáo tài chính theo VAS mà còn phân tích dữ liệu hàng tháng, giúp doanh nghiệp hiểu rõ xu hướng chi phí, lợi nhuận theo tuyến và hiệu quả của từng khâu vận hành.

Thông qua các buổi tư vấn định kỳ, đội ngũ Vina TPT hỗ trợ các doanh nghiệp Singapore đưa ra quyết định đầu tư chính xác hơn, quản lý dòng tiền hiệu quả hơn và từng bước xây dựng hệ thống tài chính bền vững tại Việt Nam.

Hãy liên hệ với Vina TPT ngay hôm nay để được tư vấn miễn phí và nhận giải pháp được thiết kế riêng cho doanh nghiệp logistics của bạn.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Dịch vụ kế toán Vina TPT

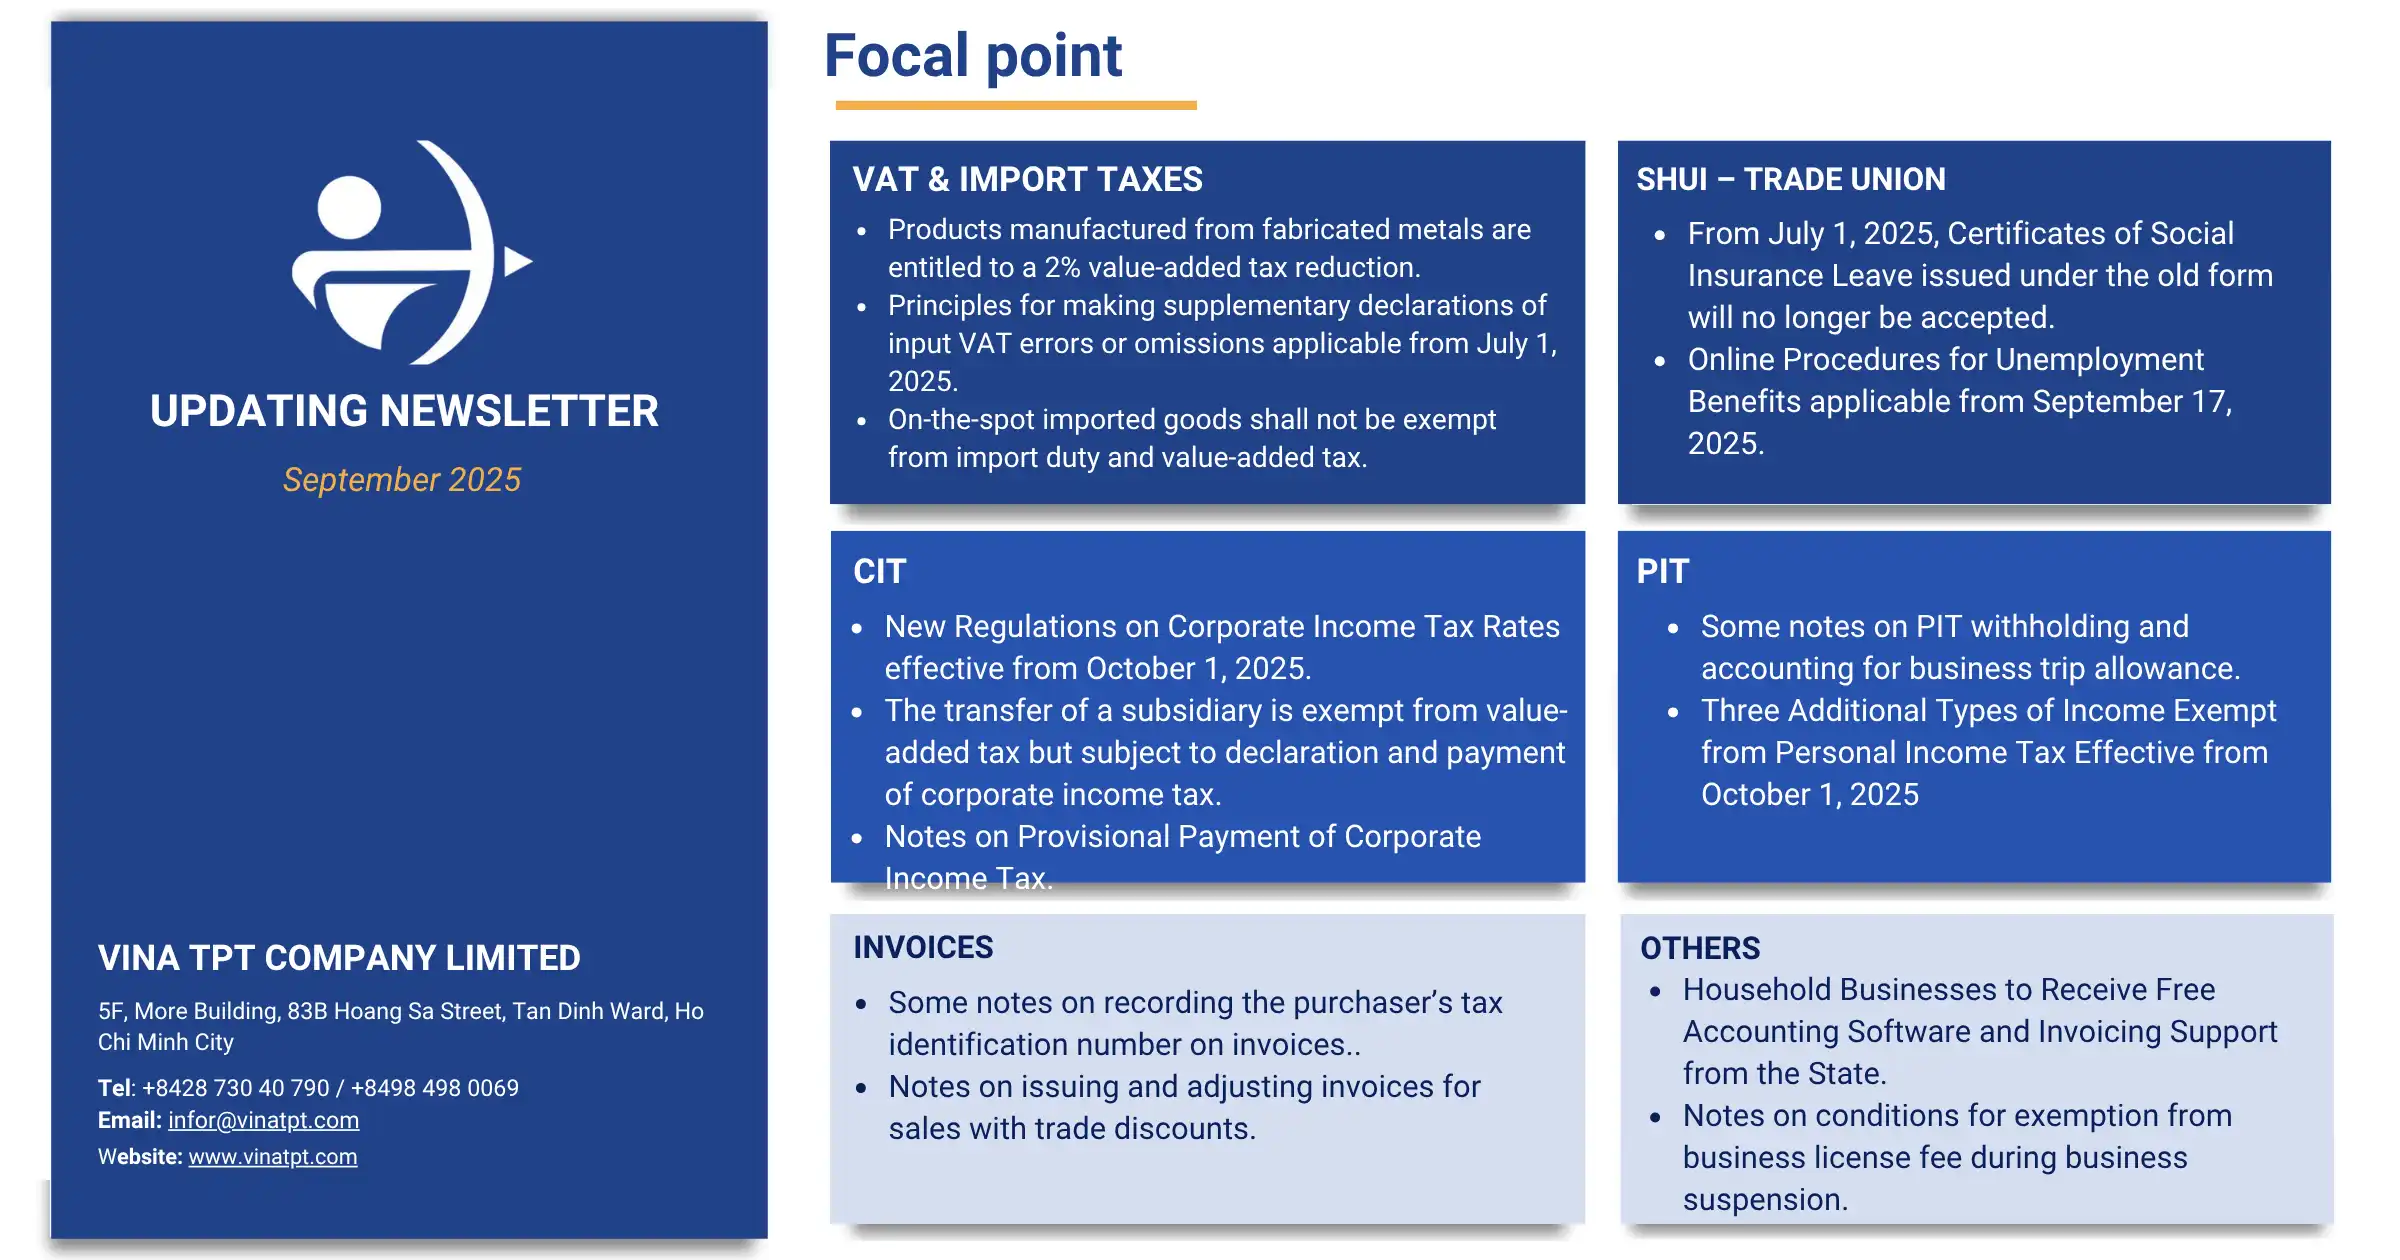
[Bản tin] Cập nhật chính sách thuế Việt Nam tháng 9 năm 2025 – Thuế thu nhập doanh nghiệp, thuế giá trị gia tăng, thuế thu nhập cá nhân và bảo hiểm xã hội

Cập nhật về các quy định mới liên quan đến thuế, hóa đơn điện tử và bảo hiểm xã hội tháng 9 năm 2025 (2)
Là một phần trong các cập nhật chính sách thuế Việt Nam năm 2025, một số quy định mới liên quan đến Thuế Thu nhập Doanh nghiệp (TNDN), Thuế Giá trị Gia tăng (GTGT), Thuế Thu nhập Cá nhân (TNCN) và Bảo hiểm xã hội dự kiến sẽ bắt đầu có hiệu lực từ tháng 9 năm 2025. Những thay đổi này được dự báo sẽ tác động trực tiếp đến việc lập báo cáo tài chính, quy trình tính lương và các hoạt động tuân thủ của cả doanh nghiệp Việt Nam và doanh nghiệp FDI.
Để giúp các doanh nghiệp duy trì tính tuân thủ và chủ động điều chỉnh các quy trình nội bộ, bài viết này cung cấp bản phân tích rõ ràng về các cập nhật quy định quan trọng nhất mà bạn cần lưu ý.
Trong bài viết này, chúng tôi phân tích các quy định thuế quan trọng nhất mà doanh nghiệp cần chuẩn bị cho năm 2025.

1. Thuế Giá trị Gia tăng (GTGT) & Thuế Nhập khẩu

1.a. Sản phẩm sản xuất từ kim loại đúc sẵn được hưởng ưu đãi giảm 2% thuế GTGT

Công văn số 6099/TCS3-QLDN2 ngày 11/09/2025 của Cục Thuế tỉnh Đồng Nai về trường hợp công ty sản xuất, gia công các sản phẩm kim loại, trong đó việc xác định giảm thuế GTGT đối với sản phẩm bán ra được thực hiện theo Thông tư số 174/2025/TT-BTC, cụ thể như sau:
  • Công ty tự xác định sản phẩm của mình dựa trên mã sản phẩm, tên và mô tả sản phẩm quy định tại Phụ lục ban hành kèm theo Quyết định số 43/2018/QD-TTg, đối chiếu với Danh mục hàng hóa, dịch vụ không được giảm thuế GTGT ban hành kèm theo Thông tư số 174/2025/TT-BTC. Trường hợp sản phẩm thuộc Danh mục hàng hóa đính kèm Thông tư 174/2025/TT-BTC thì không được giảm thuế GTGT.
  • Đối với các sản phẩm sản xuất từ kim loại đúc sẵn thuộc Mục 25, không nằm trong Danh mục hàng hóa dịch vụ ban hành kèm theo Thông tư 174/2025/TT-BTC thì được áp dụng giảm thuế GTGT.

1.b. Nguyên tắc khai bổ sung sai sót, bỏ sót thuế GTGT đầu vào áp dụng từ ngày 01/07/2025.

Công văn số 3915/CT-CS ngày 18/09/2025 của Cục Thuế về chính sách thuế GTGT, cụ thể như sau:
  • Cục Thuế cho biết, từ ngày 01/07/2025, Luật Thuế Giá trị gia tăng số 48/2024/QH15 và Nghị định số 181/2025/ND-CP đã có quy định cụ thể về việc kê khai, khấu trừ thuế GTGT đầu vào trong trường hợp có sai sót hoặc bỏ sót. Doanh nghiệp cần nghiên cứu và tuân thủ các quy định này. Theo đó, tại Điểm đ, Khoản 1, Điều 14 Luật số 48/2024/QH15 và Khoản 5, 6 Điều 23 Nghị định số 181/2025/ND-CP, khi phát hiện sai sót, bỏ sót thuế GTGT đầu vào, cơ sở kinh doanh thực hiện khai bổ sung theo nguyên tắc:
  • Khai bổ sung vào tháng/quý phát sinh sai sót, bỏ sót thuế GTGT đầu vào nếu sai sót đó dẫn đến tăng số thuế phải nộp hoặc giảm số thuế đã được hoàn của tháng/quý đó.
  • Khai bổ sung vào tháng/quý phát hiện sai sót, bỏ sót nếu sai sót đó dẫn đến giảm số thuế phải nộp, hoặc chỉ làm tăng/giảm số thuế GTGT còn được chuyển sang kỳ sau.

1.c. Hàng hóa nhập khẩu tại chỗ không được miễn thuế nhập khẩu và thuế GTGT.

Công văn số 22303/CHQ-GSQL ngày 05/09/2025 của Tổng cục Hải quan về hàng hóa nhập khẩu tại chỗ, cụ thể như sau:
  • Khoản 3 Điều 3 Luật số 90/2025/QH15 bổ sung Điều 47a Luật Hải quan quy định hàng hóa xuất nhập khẩu tại chỗ là hàng hóa được giao nhận tại Việt Nam theo chỉ định của thương nhân nước ngoài dựa trên hợp đồng mua bán, gia công, thuê, mượn. Các trường hợp đáp ứng điều kiện này thực hiện thủ tục hải quan theo Điều 35 Thông tư 08/2015/TT-BTC (sửa đổi bởi Thông tư 167/2025/TT-BTC) và Điều 86 Thông tư 38/2015/TT-BTC (sửa đổi bởi Thông tư 39/2018/TT-BTC).
  • Theo Thông tư 134/2016/TT-BTC (sửa đổi bởi Thông tư 18/2021/TT-BTC), trường hợp nhập khẩu tại chỗ không đăng ký theo loại hình gia công, người nhập khẩu phải kê khai và nộp thuế nhập khẩu theo thuế suất và trị giá hải quan tại thời điểm đăng ký. Nếu đã nộp thuế nhập khẩu cho mục đích sản xuất kinh doanh và sản phẩm đã thực tế xuất khẩu ra nước ngoài hoặc vào khu phi thuế quan, số thuế đã nộp sẽ được hoàn theo Điều 36 Thông tư này.
  • On-the-spot import and export goods remain subject to VAT. Where goods are registered under other types (not processing), the taxpayer shall use code A11 (commercial import) or A12 (import for production and business) to declare and pay import duty and VAT.

2. Thuế Thu nhập Cá nhân (TNCN)

2a. Một số lưu ý về khấu trừ và hạch toán thuế TNCN đối với phụ cấp công tác phí.

Công văn số 2284/CTH-QLDN1 ngày 15/09/2025 của Cục Thuế TP. Cần Thơ về thu nhập chịu thuế TNCN đối với phụ cấp công tác phí, cụ thể như sau:
  • Thu nhập chịu thuế TNCN đối với phụ cấp công tác phí khoán: Là phần phụ cấp vượt mức quy định của Nhà nước. Cụ thể: Đối với người lao động làm việc trong các tổ chức kinh doanh, văn phòng đại diện, mức khoán công tác phí được áp dụng thống nhất với mức xác định thu nhập chịu thuế TNDN. Đối với người lao động làm việc trong các tổ chức quốc tế hoặc văn phòng đại diện tổ chức nước ngoài, mức khoán được thực hiện theo quy định của các tổ chức đó (xem Điểm đ.4, Khoản 2, Điều 2 Thông tư số 111/2013/TT-BTC).
Chi phí đi lại và tiền thuê phòng cho người lao động đi công tác được trừ nếu có đủ hóa đơn, chứng từ hợp lệ.
  • Trường hợp doanh nghiệp có quy chế tài chính/nội bộ quy định về phụ cấp đi lại, tiền phòng và phụ cấp lưu trú cho người lao động đi công tác và thực hiện đúng quy chế thì các khoản này được tính vào chi phí được trừ.Where the enterprise has a financial/internal regulation stipulating allowances for travel, accommodation, and per diem for employees on business trips, and such regulation is properly implemented, these expenses shall be deductible.
  • Thanh toán bằng thẻ ngân hàng cá nhân của người lao động đối với chi phí công tác từ 20 triệu đồng trở lên (bao gồm cả vé máy bay):
  • Such expenses shall be deductible if the following conditions are met:
  • Các chi phí này được trừ nếu đáp ứng:
  • Có hóa đơn, chứng từ hợp lệ; Có quyết định hoặc văn bản cử người lao động đi công tác
  • Quy chế tài chính/nội bộ của doanh nghiệp cho phép người lao động thanh toán bằng thẻ cá nhân sau đó doanh nghiệp hoàn trả lại.
  • Mua vé máy bay qua website thương mại điện tử: Chứng từ làm căn cứ tính vào chi phí được trừ bao gồm vé máy bay điện tử, thẻ lên máy bay (boarding pass) và chứng từ thanh toán không dùng tiền mặt của doanh nghiệp có hiển thị cá nhân tham gia dịch vụ vận chuyển.

Khám phá các dịch vụ thuế tại Việt Nam

2b. Ba loại thu nhập bổ sung được miễn thuế TNCN có hiệu lực từ ngày 01/10/2025

Theo quy định mới trong Luật Khoa học, Công nghệ và Đổi mới sáng tạo 2025 (số 93/2025/QH15), có hiệu lực từ ngày 01/10/2025, Khoản 3 Điều 71 Luật này bổ sung các Điểm 18, 19 và 20 sau Điểm 17 Điều 4 về thu nhập miễn thuế của Luật Thuế Thu nhập cá nhân 2007 (đã được sửa đổi, bổ sung).
Theo đó, từ ngày 01/10/2025, ba loại thu nhập bổ sung sẽ được miễn thuế TNCN bao gồm:
  • Thu nhập từ tiền lương, tiền công nhận được từ việc thực hiện các nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
  • Income from copyright related to science, technology, and innovation tasks when the results of such tasks are commercialized in accordance with the laws on science, technology, innovation, and intellectual property.
  • Thu nhập của các nhà đầu tư cá nhân và chuyên gia làm việc cho các dự án khởi nghiệp sáng tạo, người sáng lập doanh nghiệp khởi nghiệp và nhà đầu tư cá nhân góp vốn vào các quỹ đầu tư mạo hiểm.

3. Thuế Thu nhập Doanh nghiệp (TNDN)
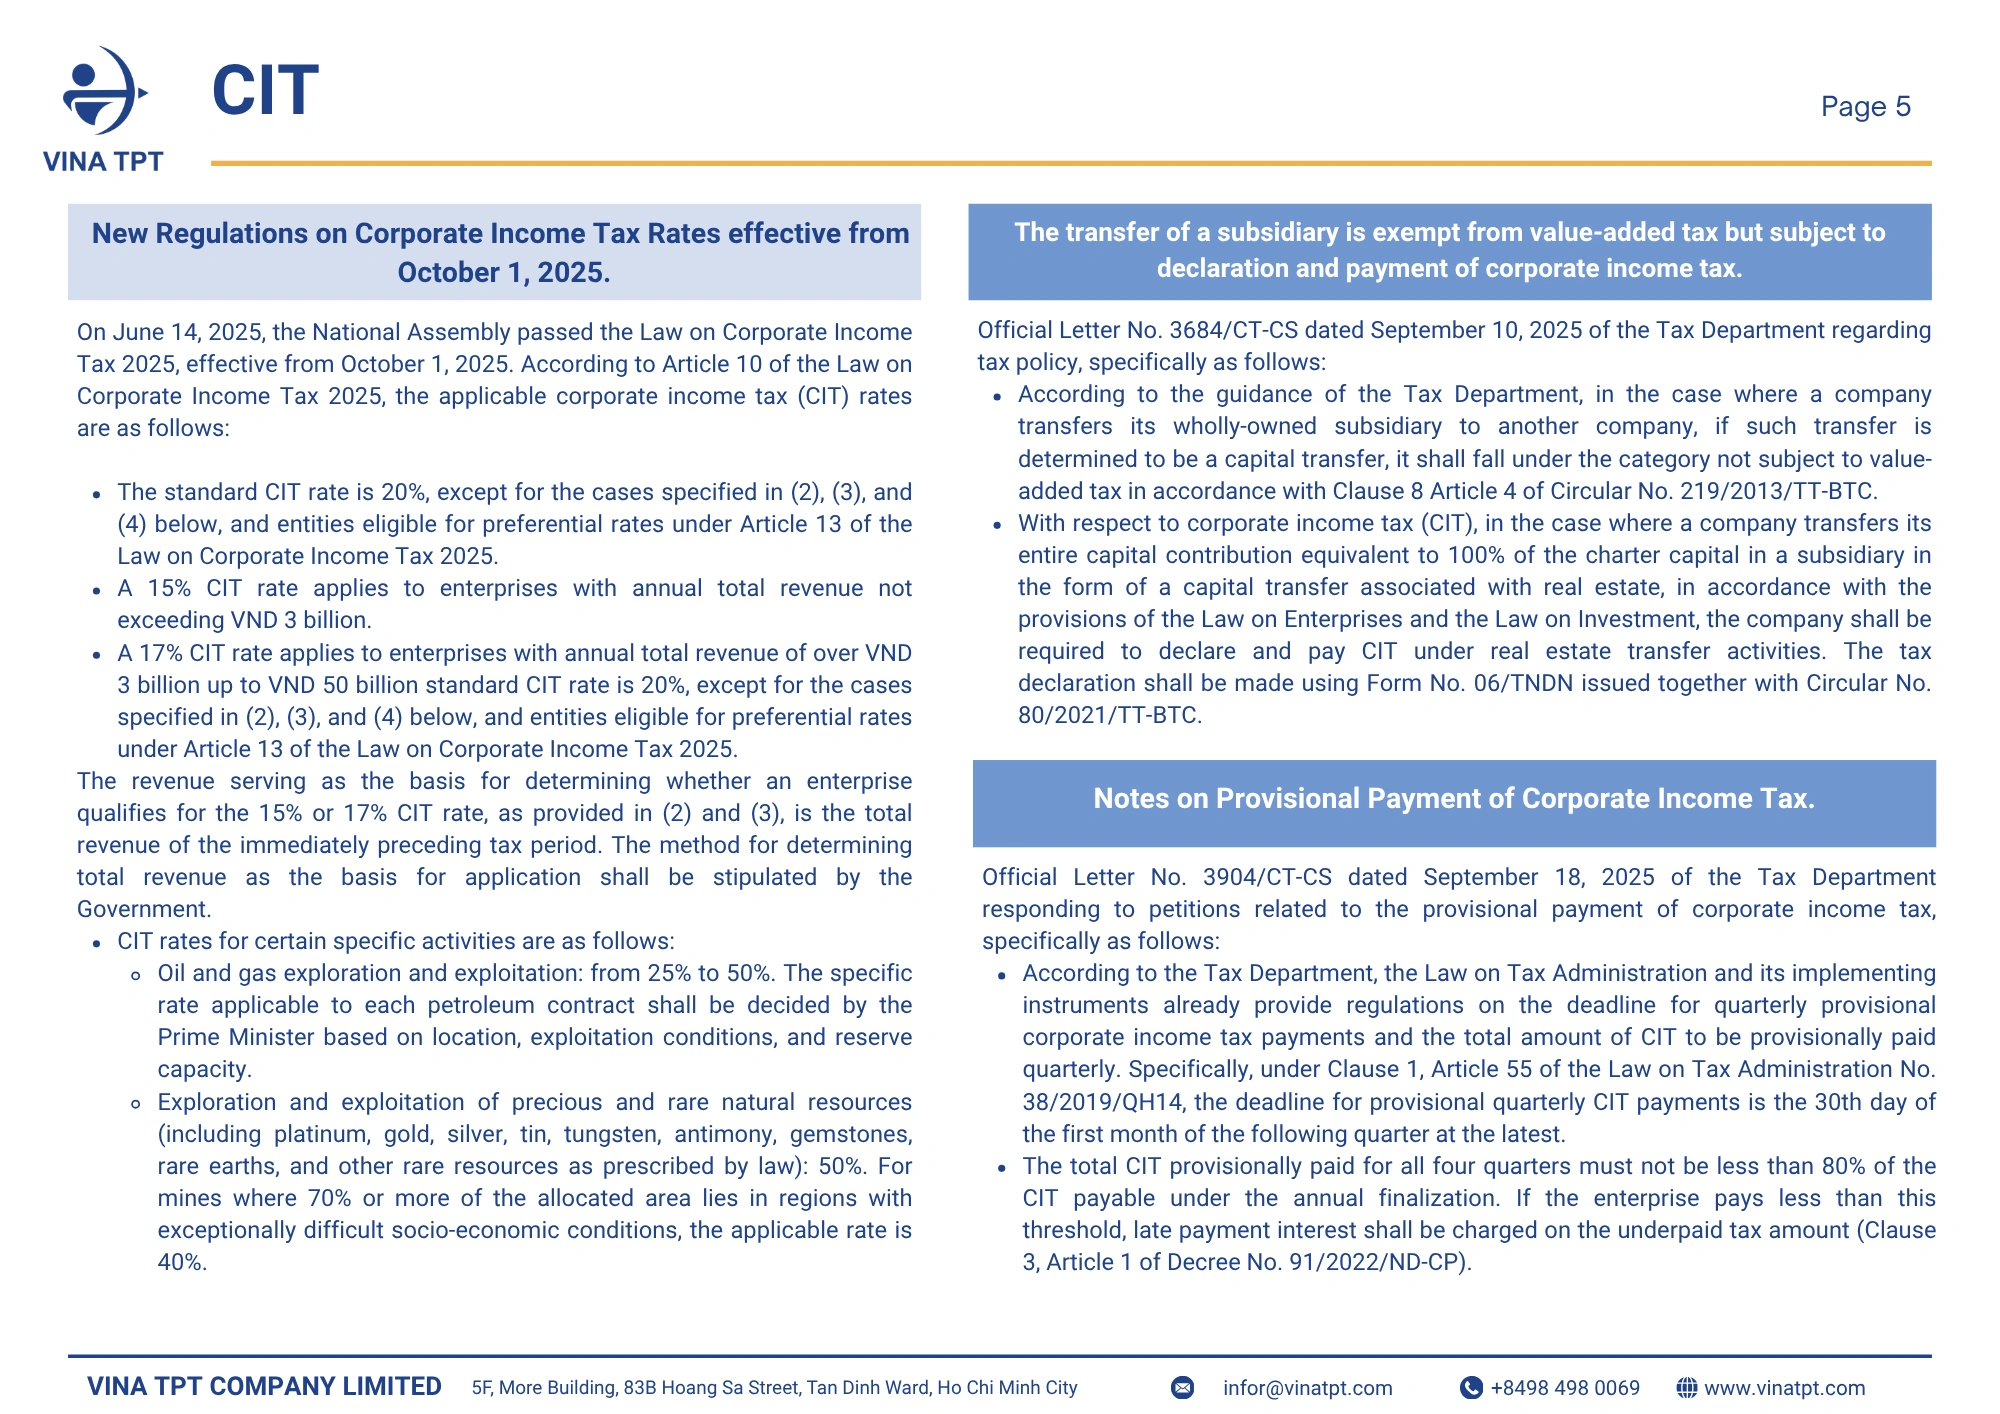
Corporate-income-tax-VinaTPT

3a. Quy định mới về Thuế suất Thuế TNDN có hiệu lực từ ngày 01/10/2025

Ngày 14/06/2025, Quốc hội đã thông qua Luật Thuế Thu nhập doanh nghiệp 2025, có hiệu lực từ ngày 01/10/2025. Theo Điều 10 Luật Thuế TNDN 2025, các mức thuế suất áp dụng như sau:
  • Thuế suất phổ thông là 20%, trừ các trường hợp tại mục (2), (3), (4) bên dưới và các đối tượng được hưởng thuế suất ưu đãi theo Điều 13 Luật Thuế TNDN 2025.
  • Thuế suất 15% áp dụng cho doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng.
  • Thuế suất thuế thu nhập doanh nghiệp (CIT) 17% áp dụng cho các doanh nghiệp có tổng doanh thu hàng năm từ 3 tỷ đồng đến 50 tỷ đồng, thuế suất CIT tiêu chuẩn là 20%, trừ các trường hợp quy định tại khoản (2), (3) và (4) dưới đây, và các doanh nghiệp được hưởng thuế suất ưu đãi theo Điều 13 của Luật Thuế thu nhập doanh nghiệp năm 2025.
Doanh thu dùng làm cơ sở để xác định xem doanh nghiệp có đủ điều kiện hưởng mức thuế CIT 15% hoặc 17% hay không, như quy định tại (2) và (3), là tổng doanh thu của kỳ tính thuế liền trước. Phương pháp xác định tổng doanh thu làm cơ sở áp dụng sẽ do Chính phủ quy định.
Thuế suất TNDN cho một số hoạt động đặc thù:
  • Tìm kiếm, thăm dò và khai thác dầu khí: từ 25% đến 50%. Mức thuế cụ thể cho từng hợp đồng dầu khí do Thủ tướng Chính phủ quyết định dựa trên vị trí, điều kiện khai thác và trữ lượng.
  • Tìm kiếm, thăm dò và khai thác tài nguyên thiên nhiên quý hiếm (bao gồm bạch kim, vàng, bạc, thiếc, vonfram, antimon, đá quý, đất hiếm và các tài nguyên quý hiếm khác theo quy định): 50%. Đối với các mỏ có từ 70% diện tích nằm tại địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn, mức thuế suất là 40%.

3b. Chuyển nhượng công ty con được miễn thuế GTGT nhưng phải kê khai nộp thuế TNDN.

Công văn số 3684/CT-CS ngày 10/09/2025 của Cục Thuế về chính sách thuế, cụ thể như sau:
  • Theo hướng dẫn của Cục Thuế, trường hợp công ty chuyển nhượng toàn bộ vốn tại công ty con cho một công ty khác, nếu giao dịch này được xác định là chuyển nhượng vốn thì thuộc đối tượng không chịu thuế GTGT theo Khoản 8 Điều 4 Thông tư số 219/2013/TT-BTC.
  • Đối với thuế TNDN, trường hợp công ty chuyển nhượng toàn bộ phần vốn góp tương đương 100% vốn điều lệ tại công ty con dưới hình thức chuyển nhượng vốn có gắn với bất động sản theo quy định của Luật Doanh nghiệp và Luật Đầu tư, công ty phải kê khai nộp thuế TNDN theo hoạt động chuyển nhượng bất động sản. Việc khai thuế thực hiện theo Mẫu số 06/TNDN ban hành kèm theo Thông tư 80/2021/TT-BTC.

3c. Lưu ý về Tạm nộp Thuế Thu nhập Doanh nghiệp

Công văn số 3904/CT-CS ngày 18/09/2025 của Cục Thuế trả lời kiến nghị liên quan đến việc tạm nộp thuế TNDN, cụ thể như sau:
  • Luật Quản lý thuế và các văn bản hướng dẫn đã có quy định về thời hạn tạm nộp thuế TNDN quý và tổng số thuế TNDN tạm nộp theo quý. Cụ thể, theo Khoản 1 Điều 55 Luật Quản lý thuế số 38/2019/QH14, thời hạn tạm nộp thuế TNDN quý chậm nhất là ngày 30 của tháng đầu quý sau.
  • Tổng số thuế TNDN tạm nộp của 4 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm. Nếu doanh nghiệp nộp thiếu so với ngưỡng này, tiền chậm nộp sẽ được tính trên số thuế nộp thiếu (Khoản 3 Điều 1 Nghị định số 91/2022/ND-CP).

4. Bảo hiểm Xã hội – Công đoàn

a. Từ ngày 01/07/2025, Giấy chứng nhận nghỉ việc hưởng BHXH mẫu cũ sẽ không còn được chấp nhận

Công văn số 5761/BYT-KCB ngày 27/08/2025 của Bộ Y tế về việc giải quyết vướng mắc trong thực hiện chế độ BHXH cho người lao động, cụ thể như sau:
  • Bộ Y tế lưu ý rằng Giấy chứng nhận nghỉ việc hưởng BHXH được cấp trước ngày Thông tư số 25/2025/TT-BYT có hiệu lực (01/07/2025) vẫn có giá trị làm căn cứ hưởng chế độ BHXH. Đối với các Giấy chứng nhận cấp sau ngày 01/07/2025, bắt buộc phải sử dụng mẫu mới ban hành theo Thông tư số 25/2025/TT-BYT. Điểm khác biệt giữa mẫu mới và mẫu cũ (Thông tư 18/2022/TT-BYT) là việc bổ sung thông tin về số CCCD/CMND/Hộ chiếu/Số định danh cá nhân; các nội dung khác giữ nguyên.
  • Bộ Y tế lưu ý rằng Giấy chứng nhận nghỉ việc hưởng BHXH được cấp trước ngày Thông tư số 25/2025/TT-BYT có hiệu lực (01/07/2025) vẫn có giá trị làm căn cứ hưởng chế độ BHXH. Đối với các Giấy chứng nhận cấp sau ngày 01/07/2025, bắt buộc phải sử dụng mẫu mới ban hành theo Thông tư số 25/2025/TT-BYT. Điểm khác biệt giữa mẫu mới và mẫu cũ (Thông tư 18/2022/TT-BYT) là việc bổ sung thông tin về số CCCD/CMND/Hộ chiếu/Số định danh cá nhân; các nội dung khác giữ nguyên.
Đối với Giấy chứng nhận nghỉ ốm không có dấu bệnh viện do dấu chưa được cập nhật địa chỉ mới sau khi sáp nhập, Bộ Y tế đã nêu rõ rằng, theo khoản 8 Điều 69 của Nghị định số 188/2025/ND-CP, các cơ sở khám chữa bệnh được phép tiếp tục sử dụng dấu cũ cho đến khi được cấp dấu mới.

b. Thủ tục trực tuyến hưởng Trợ cấp thất nghiệp áp dụng từ 17/09/2025

Quyết định số 1295/QD-TTPVHCC ngày 17/09/2025 của UBND TP. Hà Nội công bố Danh mục thủ tục hành chính về bảo hiểm thất nghiệp thí điểm trên Cổng Dịch vụ công Quốc gia: Quyết định công bố 6 thủ tục liên quan đến việc hưởng và chấm dứt hưởng trợ cấp thất nghiệp được thí điểm tại Hà Nội từ ngày 17/09/2025, bao gồm:
Quyết định này công bố sáu thủ tục liên quan đến quyền hưởng và chấm dứt trợ cấp thất nghiệp sẽ được Sở Nội vụ Hà Nội thí điểm trên Cổng thông tin dịch vụ công quốc gia từ ngày 17 tháng 9 năm 2025, bao gồm:
  • Giải quyết hưởng trợ cấp thất nghiệp.
  • Thông báo về việc tìm kiếm việc làm hằng tháng.
  • Giải quyết hỗ trợ học nghề.
  • Giải quyết hỗ trợ đào tạo, bồi dưỡng, nâng cao trình độ kỹ năng nghề.
  • Chuyển quyền hưởng trợ cấp thất nghiệp (thủ tục tích hợp chuyển đi và chuyển vào).
  • Chấm dứt quyền hưởng trợ cấp thất nghiệp.
Quyết định này có hiệu lực kể từ ngày ký.

5. CÁC NỘI DUNG KHÁC

a. Hộ kinh doanh sẽ nhận được Phần mềm kế toán và hỗ trợ hóa đơn miễn phí từ Nhà nước

Official Letter No. 3914/CT-CS dated September 18, 2025 of the Tax Department regarding the response to the petition of the Vietnam Banks Association:
  • Về việc sử dụng hóa đơn điện tử của các hộ kinh doanh, Cục Thuế lưu ý rằng, theo quy định của Nghị định số 70/2025/NĐ-CP, kể từ ngày 1 tháng 6 năm 2025, khi bán hàng hóa, cung cấp dịch vụ trực tiếp cho người tiêu dùng, các hộ kinh doanh thuộc diện thuế khoán có doanh thu hàng năm trên 1 tỷ đồng phải xuất hóa đơn điện tử từ máy tính tiền có kết nối và truyền dữ liệu đến cơ quan thuế, và giao hóa đơn đó cho người mua. Dữ liệu hóa đơn điện tử đã có sẵn trên hệ thống của cơ quan thuế, cho phép cả người bán và người mua tra cứu hóa đơn trên hệ thống mà không cần in hóa đơn giấy.
  • Theo hướng dẫn hiện hành tại Thông tư số 40/2021/TT-BTC, không có quy định nào yêu cầu các doanh nghiệp hộ gia đình bán hàng theo lô phải lưu giữ hóa đơn mua hàng hoặc các chứng từ chứng minh.
  • Theo quy định tại điểm b, khoản 4, Điều 13 Thông tư số 40/2021/TT-BTC, trường hợp hộ kinh doanh theo hình thức khoán thay đổi quy mô kinh doanh (diện tích mặt bằng, sử dụng lao động hoặc doanh thu), phải kê khai điều chỉnh, bổ sung vào Tờ khai thuế bằng Mẫu số 01/CNKD. Cơ quan thuế, dựa trên tờ khai thuế của hộ kinh doanh và cơ sở dữ liệu ngành thuế, sẽ ban hành Thông báo điều chỉnh thuế khoán nếu xác định doanh thu kê khai thay đổi từ 50% trở lên so với doanh thu khoán đã tính trước đó, có hiệu lực kể từ thời điểm thay đổi trong năm tính thuế.
Hơn nữa, theo khoản 3 Điều 12 Nghị quyết số 198/2025/QH15, Nhà nước sẽ phân bổ kinh phí để cung cấp miễn phí nền tảng số dùng chung và phần mềm kế toán cho các doanh nghiệp nhỏ và siêu nhỏ, các hộ kinh doanh và các hộ kinh doanh cá thể. Hiện nay, Bộ Tài chính đang soạn thảo Nghị định hướng dẫn thực hiện Nghị quyết này, trong đó sẽ bao gồm các quy định về các biện pháp hỗ trợ cung cấp miễn phí nền tảng số dùng chung và phần mềm kế toán cho các doanh nghiệp nhỏ và siêu nhỏ, các hộ kinh doanh và các hộ kinh doanh cá thể.

b. Lưu ý về điều kiện miễn lệ phí môn bài trong thời gian tạm ngừng kinh doanh.

Công văn số 1355/QNG-QLDN1 ngày 04/09/2025 của Cục Thuế tỉnh Quảng Ngãi hướng dẫn về lệ phí môn bài:
  • Các điều kiện miễn phí giấy phép kinh doanh trong thời gian tạm ngừng hoạt động kinh doanh được quy định tại Khoản 2 Điều 1 Nghị định số 22/2020/NĐ-CP và Khoản 4 Điều 1 Thông tư số 65/2020/TT-BTC như sau: phải có văn bản đề nghị tạm ngừng sản xuất kinh doanh gửi đến cơ quan thuế hoặc cơ quan đăng ký kinh doanh trước hạn chót nộp phí giấy phép kinh doanh (ngày 30 tháng 1 hàng năm), và phí giấy phép kinh doanh năm đề nghị tạm ngừng chưa được thanh toán.
  • Theo đó, nếu một Công ty đã gửi yêu cầu bằng văn bản đến cơ quan đăng ký kinh doanh để tạm ngừng sản xuất và hoạt động kinh doanh trong năm dương lịch 2025 (từ ngày 1 tháng 1 đến ngày 31 tháng 12) trước thời hạn thanh toán phí cấp phép (trước ngày 30 tháng 1) và chưa thanh toán phí cấp phép kinh doanh năm 2025, thì Công ty đó không cần phải trả phí cấp phép cho năm 2025.
Tuy nhiên, nếu các điều kiện nêu trên không được đáp ứng, Công ty phải nộp phí giấy phép kinh doanh năm 2025.

6. HÓA ĐƠN

a. Một số lưu ý về ghi mã số thuế của người mua trên hóa đơn.

Công văn số 3955/CT-CS ngày 19/09/2025 của Cục Thuế về hóa đơn điện tử:
  • Việc thể hiện tên, địa chỉ và mã số thuế của người mua trên hóa đơn điện tử phải tuân thủ các quy định tại khoản 5, điểm c, điều 14, Điều 10 của Nghị định số 123/2020/ND-CP (được sửa đổi, bổ sung tại điểm a và d, khoản 7, Điều 1 của Nghị định số 70/2025/ND-CP). Theo đó, trong trường hợp người mua là cơ sở kinh doanh có mã số thuế, tên, địa chỉ và mã số thuế của người mua ghi trên hóa đơn phải trùng khớp với thông tin trên giấy chứng nhận đăng ký doanh nghiệp/chi nhánh, giấy chứng nhận đăng ký hộ khẩu, giấy chứng nhận đăng ký thuế hoặc thông báo mã số thuế.
  • Nếu người mua không có mã số thuế, thì không bắt buộc phải ghi mã số thuế đó trên hóa đơn điện tử. Ngoài ra, trong các trường hợp được quy định tại điểm c, khoản 14, Điều 10, không bắt buộc phải ghi tên, địa chỉ hoặc mã số thuế của người mua trên hóa đơn. Kể từ ngày 1 tháng 6 năm 2025, nếu người mua cung cấp mã số thuế hoặc số định danh cá nhân, thì hóa đơn cũng phải bao gồm mã số thuế hoặc số định danh cá nhân đó.
  • Đối với hóa đơn điện tử được tạo từ máy tính tiền, hóa đơn phải thể hiện tên, địa chỉ, mã số thuế/mã số định danh cá nhân/số điện thoại của người mua nếu người mua yêu cầu (xem Khoản 3, Điều 11 của Nghị định số 123/2020/ND-CP, được sửa đổi và bổ sung theo Khoản 8, Điều 1 của Nghị định số 70/2025/ND-CP).

b. Lưu ý về phát hành và điều chỉnh hóa đơn cho hàng bán có chiết khấu thương mại.

Công văn số 1802/CTH-QLDN3 ngày 03/09/2025 của Cục Thuế TP. Cần Thơ hướng dẫn:
Văn bản này do Sở Thuế vụ Thành phố Cần Thơ ban hành, hướng dẫn về việc xác định giá bán chịu thuế GTGT trong trường hợp có chiết khấu thương mại, cách thể hiện mức chiết khấu trên hóa đơn và cách xử lý hóa đơn điều chỉnh khi chiết khấu dựa trên số lượng hoặc doanh thu. Cụ thể:
Giá bán chịu thuế GTGT: Giá bán chịu thuế GTGT là giá bán sau khi đã trừ đi chiết khấu thương mại dành cho khách hàng, không bao gồm thuế GTGT (Khoản 2, Điều 14 Nghị định số 181/2025/NĐ-CP).
Trình bày trên hóa đơn: Hóa đơn phải ghi rõ số tiền chiết khấu thương mại (Điểm đ, Khoản 6, Điều 10 của Nghị định số 123/2020/NĐ-CP).
Giảm giá dựa trên số lượng hoặc doanh số bán hàng:
  • Điều chỉnh trên hóa đơn mua hàng cuối cùng/kỳ tiếp theo: Số tiền chiết khấu sẽ được điều chỉnh trên hóa đơn bán hàng/dịch vụ của lần mua hàng cuối cùng hoặc kỳ tiếp theo, đảm bảo số tiền chiết khấu không vượt quá giá trị hàng hóa hoặc dịch vụ được ghi trên hóa đơn đó.
  • Lập hóa đơn điều chỉnh: Hóa đơn điều chỉnh có thể được lập kèm theo danh sách các hóa đơn cần điều chỉnh, bao gồm số tiền và các khoản điều chỉnh thuế. Danh sách này phải được lưu giữ tại đơn vị và xuất trình khi có yêu cầu của cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền khác (Khoản 13, Điều 1 Nghị định số 70/2025/NĐ-CP sửa đổi, bổ sung Điều 19 Nghị định số 123/2020/NĐ-CP).
  • Điều chỉnh kê khai thuế: Dựa trên hóa đơn điều chỉnh và các hồ sơ liên quan, cả người mua và người bán đều phải kê khai các điều chỉnh về doanh thu bán hàng, doanh thu mua hàng, thuế GTGT đầu vào và đầu ra trong kỳ mà hóa đơn điều chỉnh được phát hành.
  • Hóa đơn điều chỉnh chiết khấu thương mại: Đây là hóa đơn điều chỉnh cho các hóa đơn đã phát hành trước đó, chỉ được sử dụng để điều chỉnh chênh lệch về số tiền; nó không được sử dụng để kê khai doanh thu bán hàng đã phát sinh. Theo đó, trong hệ thống hóa đơn điện tử của Tổng cục Thuế, dòng “Tổng số tiền trước thuế” sẽ hiển thị số tiền chiết khấu thương mại, trong khi dòng “Tổng số tiền chiết khấu thương mại” sẽ hiển thị là 0.

Liên hệ với chúng tôi để được hỗ trợ

📞 (+84) 984 980 069

📧 infor@vinatpt.com

🌐www.vinatpt.com

🏢 Tầng 5, Tòa nhà More, 83B Hoàng Sa, Phường Tân Định, TP. Hồ Chí Minh

accounting service Vietnam for FDI company vtpt

Kết nối VAS và J-GAAP: Giải Pháp Thuê Ngoài Kế Toán Cho Các Công Ty Nhật Bản Tại Việt Nam

Kế toán và báo cáo tài chính cho các công ty Nhật Bản tại Việt Nam theo chuẩn mực VAS và J-GAAP.

dịch vụ thuê ngoài kế toán cho người Nhật

1. Doanh nghiệp Nhật Bản đối mặt với sự phức tạp khi bản địa hóa tài chính tại Việt Nam

Các tập đoàn Nhật Bản vốn nổi tiếng với quy trình tài chính kế toán nghiêm ngặt và tiêu chuẩn minh bạch cao. Tuy nhiên, khi mở rộng hoạt động sang Việt Nam, họ phải đối mặt với những khác biệt đáng kể giữa Chuẩn mực kế toán Việt Nam (VAS) và Chuẩn mực kế toán Nhật Bản (J-GAAP). Sự khác biệt này không chỉ nằm ở cách ghi nhận doanh thu, chi phí mà còn ảnh hưởng đến cách trình bày báo cáo tài chính và đối soát dữ liệu giữa công ty mẹ tại Nhật Bản với chi nhánh tại Việt Nam.

Many Japanese enterprises share that ensuring compliance with VAS as required by Vietnamese tax authorities while maintaining the internal reporting format according to J-GAAP is a complex problem. To handle these challenges efficiently, many turn to accounting outsourcing services provided by a professional accounting services company in Vietnam. These services not only ensure accurate reconciliation between the two systems but also support the preparation of bilingual reports and bank statements in Japanese, helping Japanese corporations maintain compliance, transparency, and efficiency across borders.

2. Thách thức trong việc đối chiếu giữa VAS và J-GAAP

Điều khiến các công ty Nhật Bản gặp khó khăn không chỉ là sự khác biệt về quy định kế toán mà còn ở quy trình vận hành thực tế. Cách ghi nhận doanh thu giữa hai hệ thống có thể khác nhau: VAS dựa trên thời điểm hoàn thành nghĩa vụ giao hàng, trong khi J-GAAP có thể ghi nhận theo các điều kiện hợp đồng cụ thể.

Một vấn đề khác là sự khác biệt về tỷ giá hối đoái: VAS sử dụng tỷ giá thực tế hoặc tỷ giá trung bình, trong khi J-GAAP có thể yêu cầu ghi nhận lại theo tỷ giá cuối kỳ, dẫn đến sự chênh lệch trong các báo cáo hợp nhất. Ngoài ra, việc chuẩn bị sao kê ngân hàng bằng tiếng Nhật hoặc báo cáo tài chính song ngữ để gửi về công ty mẹ cũng là một thách thức đáng kể, đòi hỏi nhân sự kế toán vừa phải am hiểu chuyên môn, vừa thành thạo ngôn ngữ.

Trong nhiều trường hợp, các công ty Nhật Bản phải duy trì hai hệ thống kế toán riêng biệt hoặc mất rất nhiều thời gian để điều chỉnh dữ liệu. Điều này không chỉ làm tăng chi phí vận hành mà còn kéo dài quá trình kiểm toán, làm giảm hiệu quả quản lý tài chính nội bộ.

NHẬN HỖ TRỢ KẾ TOÁN NHẬT BẢN – VIỆT NAM

3. Tại sao dịch vụ thuê ngoài kế toán là giải pháp tối ưu

Thuê ngoài dịch vụ kế toán đang trở thành xu hướng tất yếu trong cộng đồng doanh nghiệp Nhật Bản tại Việt Nam. Thay vì xây dựng một đội ngũ nội bộ cồng kềnh, doanh nghiệp có thể hợp tác với một đơn vị chuyên nghiệp – những người vừa am hiểu quy định thuế Việt Nam, vừa thấu hiểu hệ thống J-GAAP.

Giải pháp này giúp doanh nghiệp tiết kiệm đáng kể chi phí nhân sự, giảm thiểu rủi ro sai sót trong kê khai và duy trì các báo cáo tài chính song ngữ chuẩn mực (Anh – Nhật – Việt), đáp ứng yêu cầu của cả cơ quan thuế lẫn công ty mẹ. Đặc biệt, các công ty dịch vụ kế toán chuyên nghiệp có thể xây dựng quy trình chuẩn hóa dữ liệu, đảm bảo báo cáo có thể được tích hợp trực tiếp vào hệ thống quản lý của tập đoàn tại Nhật Bản.

Dịch vụ thuê ngoài cũng giúp doanh nghiệp linh hoạt hơn – dễ dàng mở rộng hoặc thu hẹp quy mô kế toán khi có thay đổi về dự án mà không làm ảnh hưởng đến tính liên tục của hoạt động tài chính.

4. Vina TPT đơn giản hóa công tác kế toán cho các công ty Nhật Bản như thế nào

Dịch vụ Kế toán Vina TPT là công ty dịch vụ kế toán hàng đầu cung cấp các giải pháp tài chính và kế toán cho doanh nghiệp Nhật Bản tại Việt Nam. Chúng tôi hiểu sâu sắc sự khác biệt giữa VAS và J-GAAP, đồng thời đã xây dựng quy trình chuyên biệt để giúp khách hàng Nhật Bản bản địa hóa hệ thống tài chính mà vẫn duy trì được các tiêu chuẩn minh bạch của tập đoàn mẹ.

Đội ngũ chuyên gia của Vina TPT bao gồm các kế toán viên và tư vấn thuế song ngữ Nhật – Anh, được đào tạo chuyên sâu về chuẩn mực kế toán Nhật Bản, thuế Việt Nam và kỹ năng giao tiếp chuyên ngành bằng tiếng Nhật.

Đặc biệt, ông Lê Quốc Duy, chuyên gia trưởng phụ trách khách hàng Nhật Bản, có hơn 15 năm kinh nghiệm làm việc với các tập đoàn lớn trong lĩnh vực sản xuất, tài chính và logistics của Nhật Bản tại Việt Nam.

dịch vụ thuê ngoài kế toán cho người Nhật

Chúng tôi hỗ trợ doanh nghiệp trong toàn bộ quy trình:

  • Chuẩn hóa dữ liệu và lập sao kê ngân hàng bằng tiếng Nhật.
  • Đối soát và chuyển đổi báo cáo từ VAS sang J-GAAP.
  • Soát xét chứng từ trước khi gửi về trụ sở chính (HQ).
  • Tư vấn thường xuyên để đảm bảo tính chính xác và tuân thủ trong dài hạn.

5. Xây dựng hệ thống tài chính minh bạch, tuân thủ và tương thích đa văn hóa

Với dịch vụ thuê ngoài kế toán chuyên sâu, các doanh nghiệp Nhật Bản tại Việt Nam không chỉ giải quyết được các vấn đề tuân thủ mà còn tạo ra một hệ thống tài chính minh bạch, đáng tin cậy và tương thích đa văn hóa. Dữ liệu tài chính được chuẩn hóa và song ngữ giúp củng cố niềm tin giữa chi nhánh Việt Nam và công ty mẹ tại Nhật Bản, đồng thời tạo điều kiện thuận lợi cho các đợt kiểm toán tập đoàn diễn ra suôn truân hơn.

Về lâu dài, việc duy trì một hệ thống kế toán tài chính minh bạch không chỉ giúp công ty kiểm soát chi phí và tối ưu hóa lợi nhuận, mà còn thể hiện triết lý vận hành chuẩn mực, nhất quán với văn hóa kinh doanh Nhật Bản: Chính xác – Kỷ luật – Tin cậy.

Hãy liên hệ với Dịch vụ Kế toán Vina TPT ngay hôm nay để được tư vấn về các giải pháp thuê ngoài kế toán và báo cáo tài chính song ngữ theo tiêu chuẩn J-GAAP. Chúng tôi giúp các doanh nghiệp Nhật Bản tại Việt Nam vận hành dễ dàng hơn – chính xác, tuân thủ và bền vững.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

Kế toán và báo cáo tài chính cho các công ty Nhật Bản tại Việt Nam

Dịch Vụ Kế Toán Cho Các Doanh Nghiệp Công Nghệ Trung Quốc Tại Việt Nam

Dịch vụ kế toán cho các công ty công nghệ Trung Quốc tại Việt Nam

dịch vụ kế toán cho các công ty Trung Quốc

1. Fast-Growing Chinese Tech Firms Need Smarter Accounting Services in Vietnam

Làn sóng các công ty công nghệ Trung Quốc chuyển dịch sản xuất và đầu tư sang Việt Nam đang diễn ra mạnh mẽ. Từ các công ty điện tử, phần cứng, phần mềm đến các startup công nghệ, Việt Nam đã trở thành điểm đến hấp dẫn nhờ chi phí nhân công cạnh tranh, các chính sách ưu đãi thuế và vị trí chiến lược trong chuỗi cung ứng khu vực.

Tuy nhiên, đi kèm với tốc độ mở rộng đó là những thách thức trong quản lý tài chính. Khi quy mô hoạt động tăng nhanh, các công ty phải đối mặt với bài toán kiểm soát dòng tiền, chuẩn hóa quy trình kế toán và đảm bảo tuân thủ các quy định của Việt Nam vốn có sự khác biệt đáng kể so với hệ thống của Trung Quốc. Một hệ thống kế toán thông minh, tự động và minh bạch là nền tảng để các công ty công nghệ Trung Quốc duy trì sự ổn định trong suốt quá trình phát triển tại Việt Nam.

2. Thu hẹp khoảng cách giữa mở rộng công nghệ và sự sẵn sàng về kế toán

Hầu hết các công ty công nghệ Trung Quốc khi mới đầu tư vào Việt Nam thường tập trung vào sản xuất hoặc R&D (nghiên cứu và phát triển) mà ít chú trọng đến việc xây dựng đội ngũ kế toán nội bộ am hiểu luật pháp địa phương. Điều này dẫn đến một hệ thống tài chính phân mảnh, thiếu tính chuẩn hóa, gây khó khăn cho việc lập báo cáo thuế và báo cáo tài chính theo quy định của Việt Nam.

Ngoài ra, sự khác biệt về ngôn ngữ, biểu mẫu, thủ tục kê khai thuế và các chuẩn mực kế toán (VAS so với CAS) khiến nhiều doanh nghiệp đứng trước rủi ro về tuân thủ. Ngay cả những sai sót nhỏ trong kê khai hoặc nộp báo cáo chậm cũng có thể dẫn đến các khoản phạt hành chính, ảnh hưởng đến uy tín của doanh nghiệp và các dự án đầu tư dài hạn. Rõ ràng, để vận hành hiệu quả, các công ty công nghệ Trung Quốc cần một đối tác kế toán tin cậy, am hiểu cả ngôn ngữ kinh doanh và luật pháp của cả hai nước.

3. Tại sao thuê ngoài dịch vụ kế toán và nhân sự giúp đảm bảo tính linh hoạt và tuân thủ

Thuê ngoài dịch vụ kế toán là xu hướng phổ biến của các công ty FDI tại Việt Nam, đặc biệt là trong ngành công nghệ. Thay vì tuyển dụng, đào tạo và duy trì một phòng kế toán, doanh nghiệp có thể sử dụng dịch vụ của một đơn vị chuyên nghiệp – giúp tiết kiệm tới 40-60% chi phí vận hành, đồng thời loại bỏ các rủi ro về nhân sự.

Các đơn vị chuyên cung cấp dịch vụ kế toán như Vina TPT không chỉ xử lý sổ sách, lập báo cáo tài chính, kê khai và quyết toán thuế mà còn tích hợp dịch vụ tính lương (payroll) cho nhân sự Trung Quốc. Điều này đảm bảo việc tính lương, thuế thu nhập cá nhân và trích đóng bảo hiểm xã hội được thực hiện chính xác, minh bạch và song ngữ. Điều này đặc biệt quan trọng đối với các công ty Trung Quốc có đội ngũ nhân viên đa quốc gia, đòi hỏi một hệ thống tính lương và thuế vừa chính xác vừa dễ hiểu.

Nhờ đó, doanh nghiệp có thể tập trung nguồn lực vào các hoạt động cốt lõi – phát triển sản phẩm, công nghệ và thị trường, trong khi mảng kế toán, thuế và nhân sự được đảm bảo vận hành trơn tru và tuân thủ pháp luật.

NHẬN TƯ VẤN VỀ DỊCH VỤ KẾ TOÁN TẠI VIỆT NAM

4. Dịch vụ kế toán hiện đại cho sự tăng trưởng của ngành công nghệ

Trong kỷ nguyên số, kế toán không còn là công việc thủ công mà là một phần quan trọng trong chiến lược vận hành. Các giải pháp kế toán hiện đại ngày nay áp dụng điện toán đám mây (cloud accounting), tự động hóa báo cáo và chuẩn hóa dữ liệu tài chính theo VAS – IFRS để tăng tốc độ xử lý và giảm thiểu sai sót.

Đối với các doanh nghiệp công nghệ, điều này càng trở nên quan trọng khi cần theo dõi chi phí R&D, khấu hao tài sản công nghệ hoặc tính toán giá thành trong chuỗi cung ứng. Hệ thống kế toán số giúp doanh nghiệp tiếp cận dữ liệu tài chính theo thời gian thực, đưa ra quyết định nhanh hơn và phối hợp dễ dàng giữa các chi nhánh tại Việt Nam – Trung Quốc.

Ngoài ra, việc chuẩn hóa báo cáo tài chính theo tiêu chuẩn quốc tế còn giúp doanh nghiệp dễ dàng huy động vốn, hợp tác đầu tư hoặc IPO trong tương lai, khi tính minh bạch tài chính trở thành yếu tố then chốt tạo nên niềm tin thị trường.

5. Từ dữ liệu đến quyết định: Biến thông tin kế toán thành lợi thế kinh doanh

Một hệ thống kế toán tốt không chỉ phản ánh quá khứ mà còn dự báo tương lai. Khi dữ liệu tài chính được phân tích và trình bày đúng cách, chúng sẽ trở thành công cụ đắc lực hỗ trợ lãnh đạo đưa ra các quyết định chiến lược.

Thông qua các chỉ số về dòng tiền, tỷ lệ chi phí nhân sự, hiệu quả đầu tư và lợi nhuận gộp, doanh nghiệp có thể nhận diện sớm các rủi ro, phân bổ ngân sách hợp lý và tối ưu hóa hoạt động. Điều này đặc biệt quan trọng đối với các doanh nghiệp công nghệ – nơi những thay đổi diễn ra nhanh chóng và mỗi quyết định tài chính đều ảnh hưởng trực tiếp đến năng lực cạnh tranh.

Vì vậy, kế toán không chỉ là công việc tuân thủ, mà còn là nền tảng chiến lược giúp các doanh nghiệp công nghệ Trung Quốc phát triển bền vững tại Việt Nam.

6. Vina TPT Accounting Service – Trusted Partner for Chinese Tech Firms in Vietnam

Với hơn 10 năm kinh nghiệm phục vụ các công ty FDI, Dịch vụ Kế toán Vina TPT đã trở thành đối tác chiến lược của nhiều công ty công nghệ Trung Quốc, Hàn Quốc và Singapore đang hoạt động tại Việt Nam. Chúng tôi sở hữu đội ngũ nhân sự song ngữ Anh – Việt, được đào tạo chuyên sâu về các quy định tài chính, luật thuế Việt Nam và các chuẩn mực báo cáo quốc tế.

Các chuyên gia của Vina TPT không chỉ thực hiện các nghiệp vụ chính xác mà còn tư vấn chiến lược: xây dựng hệ thống tài chính chuẩn mực, kiểm soát nội bộ, tối ưu hóa chi phí và hỗ trợ doanh nghiệp chuyển đổi sang mô hình kế toán số.

Vina TPT cam kết cung cấp dịch vụ kế toán toàn diện, minh bạch và bảo mật tuyệt đối, giúp các doanh nghiệp công nghệ Trung Quốc tự tin phát triển tại Việt Nam mà không phải lo lắng về các rào cản pháp lý hay vận hành.

Dịch vụ Kế toán Vina TPT cho doanh nghiệp – nền tảng tài chính vững chắc cho sự phát triển bền vững của các doanh nghiệp công nghệ Trung Quốc tại Việt Nam.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

dịch vụ kế toán cho các công ty Trung Quốc

Ưu đãi thuế cho các nhà máy điện tử Hàn Quốc tại Việt Nam

Nhà máy điện tử Hàn Quốc tại Việt Nam nhận được ưu đãi thuế

ưu đãi thuế tại Việt Nam

1. Tại sao các nhà sản xuất điện tử Hàn Quốc chọn Việt Nam

Các ưu đãi thuế tại Việt Nam đóng vai trò then chốt trong việc đưa quốc gia này trở thành điểm đến đầu tư hàng đầu cho các tập đoàn điện tử Hàn Quốc như Samsung, LG, Hanwha và SK trong thập kỷ qua. Những yếu tố giúp Việt Nam nổi bật bao gồm chi phí lao động cạnh tranh, ổn định chính trị, vị trí chiến lược gần chuỗi cung ứng châu Á và đặc biệt là hệ thống Hiệp định Thương mại Tự do (FTA) sâu rộng.

In particular, tax incentives in Vietnam for Korean investors have created a strong motivation for long-term manufacturing expansion, especially in high-tech and electronic component production. These incentives not only reduce the initial investment burden but also help Korean enterprises Đặc biệt, các chính sách ưu đãi thuế tại Việt Nam dành cho nhà đầu tư Hàn Quốc đã tạo động lực mạnh mẽ cho việc mở rộng sản xuất dài hạn, nhất là trong lĩnh vực công nghệ cao và sản xuất linh kiện điện tử. Những ưu đãi này không chỉ giảm bớt gánh nặng đầu tư ban đầu mà còn giúp doanh nghiệp Hàn Quốc nâng cao lợi nhuận và năng lực cạnh tranh trên thị trường khu vực và toàn cầu.profitability and competitiveness in the regional and global markets.

Ngoài ra, Chính phủ Việt Nam đang tích cực thu hút đầu tư vào lĩnh vực sản xuất công nghệ cao và linh kiện điện tử – đây là lợi thế lớn cho các nhà máy Hàn Quốc muốn thiết lập hoạt động sản xuất lâu dài. Do đó, chính sách ưu đãi thuế tại Việt Nam cũng được thiết kế để hỗ trợ tối đa cho nhóm doanh nghiệp này.

2. Tổng quan về ưu đãi thuế tại Việt Nam cho các nhà sản xuất nước ngoài

Hiện nay, Việt Nam đang áp dụng nhiều chính sách ưu đãi thuế cho nhà đầu tư nước ngoài, đặc biệt là trong lĩnh vực sản xuất, công nghệ cao và các khu công nghiệp. Những chính sách ưu đãi này được thiết kế để khuyến khích đầu tư dài hạn và cải thiện năng lực cạnh tranh của doanh nghiệp:

  • Miễn thuế Thu nhập doanh nghiệp (TNDN) trong 2-4 năm đầu, giảm 50% trong 4-9 năm tiếp theo, tùy thuộc vào quy mô và lĩnh vực đầu tư.
  • Miễn thuế nhập khẩu đối với máy móc, thiết bị, linh kiện để tạo tài sản cố định hoặc phục vụ hoạt động nghiên cứu và phát triển (R&D).
  • Ưu đãi thuê đất tại các khu công nghiệp, khu công nghệ cao, giúp giảm đáng kể chi phí đầu tư ban đầu.

Ngoài ra, Việt Nam cũng thực hiện chính sách kỳ nghỉ thuế (tax holiday) đặc biệt cho các dự án sản xuất công nghệ cao. Đây là những lợi thế quan trọng giúp Việt Nam trở thành điểm đến hấp dẫn cho các nhà đầu tư nước ngoài đang tìm kiếm môi trường sản xuất hiệu quả và ổn định trong khu vực.

NHẬN TƯ VẤN ƯU ĐÃI THUẾ

3. Ưu đãi thuế cho các nhà máy Hàn Quốc tại Việt Nam: Lợi ích chính cho dự án sản xuất điện tử

Các nhà máy điện tử Hàn Quốc đầu tư vào Việt Nam thường được hưởng nhiều ưu đãi vượt trội:

  • Thuế Thu nhập Doanh nghiệp (CIT): Thuế suất ưu đãi chỉ 10% trong 15 năm (so với mức thuế suất tiêu chuẩn là 20%), đi kèm với thời gian miễn, giảm thuế dài hạn.
  • Miễn thuế nhập khẩu: Miễn thuế nhập khẩu đối với máy móc, dây chuyền sản xuất và linh kiện mà trong nước chưa sản xuất được.
  • Ưu đãi thuê đất: Miễn hoặc giảm tiền thuê đất tại các khu công nghiệp, đặc biệt là tại Bắc Ninh, Thái Nguyên và Hải Phòng, nơi tập trung nhiều nhà máy Hàn Quốc.
  • Hoàn thuế Giá trị gia tăng (VAT): Đối với các doanh nghiệp xuất khẩu, thuế VAT đầu vào được hoàn nhanh chóng, giúp cải thiện dòng tiền.

Những ưu đãi này giúp các nhà máy điện tử Hàn Quốc rút ngắn thời gian thu hồi vốn và tối đa hóa lợi nhuận trong giai đoạn mở rộng.

4. Compliance and Documentation Required to Access Tax Incentives in Vietnam

Để được hưởng ưu đãi thuế tại Việt Nam, doanh nghiệp cần chuẩn bị hồ sơ đầy đủ theo quy định:

  • Investment Certificate (IRC) and Enterprise Registration Certificate (ERC) clearly stating the eligible business lines.
  • Tài liệu chứng minh dự án thuộc lĩnh vực hoặc địa bàn ưu đãi.
  • Báo cáo tài chính, tờ khai thuế TNDN và báo cáo hoạt động đầu tư hàng năm.
  • Các chứng từ nhập khẩu, hóa đơn và hợp đồng liên quan (đối với miễn thuế nhập khẩu).

Due to the strict review process, missing documents or incorrect declarations can cause businesses to lose their right to enjoy incentives or be subject to tax arrears.

5. Lập kế hoạch thuế chiến lược cùng chuyên gia để đạt lợi nhuận dài hạn

Để tận dụng tối đa các ưu đãi thuế, doanh nghiệp cần xây dựng chiến lược thuế dài hạn nhằm đảm bảo tuân thủ các quy định và tối ưu hóa hiệu quả tài chính. Lập kế hoạch thuế không đơn thuần là tuân thủ nghĩa vụ, mà còn là công cụ quản trị giúp doanh nghiệp duy trì lợi thế cạnh tranh và phát triển bền vững tại thị trường Việt Nam.

Các chuyên gia thuế đóng vai trò quan trọng trong quá trình này bằng cách giúp doanh nghiệp cấu trúc lại mô hình đầu tư phù hợp với các địa bàn và lĩnh vực ưu đãi, từ đó tối đa hóa lợi ích về thuế. Họ cũng hỗ trợ doanh nghiệp tối ưu hóa chính sách khấu hao, chuyển giá và các chi phí hợp lý, giúp giảm đáng kể nghĩa vụ thuế TNDN trong khi vẫn tuân thủ đúng quy định. Đồng thời, các chuyên gia cũng định kỳ giám sát việc tuân thủ thuế, sớm phát hiện các rủi ro tiềm ẩn và hạn chế nguy cơ bị thanh tra hoặc xử phạt hành chính.

Một kế hoạch thuế được tính toán kỹ lưỡng không chỉ mang lại lợi ích tài chính ngắn hạn mà còn đặt nền móng vững chắc cho việc mở rộng và tái đầu tư trong tương lai.

Tải xuống Sổ tay Thuế Việt Nam dành cho Nhà đầu tư

6. Đồng hành cùng Dịch vụ Thuế Vina TPT để được hỗ trợ thuế toàn diện và áp dụng ưu đãi

Vina TPT Tax Service là đối tác tư vấn thuế tin cậy của hàng trăm doanh nghiệp FDI, bao gồm nhiều nhà máy điện tử Hàn Quốc tại Việt Nam. Đội ngũ chuyên gia của chúng tôi bao gồm các tư vấn viên thuế và chuyên gia pháp lý với hơn 15 năm kinh nghiệm, có kiến thức chuyên sâu về các quy định thuế, kế toán và ưu đãi đầu tư tại Việt Nam.

Vina TPT cung cấp hỗ trợ toàn diện từ:

  • Đánh giá điều kiện hưởng ưu đãi thuế.
  • Chuẩn bị và nộp hồ sơ xin miễn/giảm thuế.
  • Tư vấn chiến lược thuế, quản trị rủi ro và kiểm tra tuân thủ định kỳ.

Với Vina TPT Tax Service, các nhà máy điện tử Hàn Quốc không chỉ đảm bảo tuân thủ các quy định mà còn tối ưu hóa chi phí và lợi nhuận bền vững tại Việt Nam.

Hãy liên hệ với Vina TPT Tax Service ngay hôm nay để nhận tư vấn từ các chuyên gia thuế của chúng tôi về các ưu đãi thuế và chi phí tối ưu cho doanh nghiệp của bạn tại Việt Nam.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

ưu đãi thuế tại Việt Nam

Thành lập doanh nghiệp tại Việt Nam cho các nhà sản xuất điện tử Hàn Quốc

Nhà đầu tư Hàn Quốc nhận giấy phép kinh doanh tại Việt Nam

thiết lập doanh nghiệp điện tử tại Việt Nam

1. Việt Nam – Trung tâm tiếp theo của các nhà sản xuất điện tử Hàn Quốc

As Korean companies continue to look for new growth opportunities across Asia, Vietnam has become one of the most attractive destinations for manufacturing expansion. With a favorable investment climate and a streamlined business license in Vietnam process for foreign enterprises, Vietnam offers Korean electronics manufacturers an ideal entry point to establish long-term operations. Supported by government incentives and a robust supply chain ecosystem, the country is quickly evolving into a major production hub in the region.

Các tập đoàn lớn như Samsung, LG và Hanwha đã thiết lập các tổ hợp sản xuất quy mô lớn tại Bắc Ninh, Thái Nguyên và Hải Phòng – những khu vực đang nhanh chóng trở thành trung tâm điện tử trọng điểm của Việt Nam nhờ mạng lưới hậu cần (logistics) hiện đại, cảng biển và các ưu đãi đầu tư từ chính phủ.

Hơn nữa, việc Việt Nam tham gia tích cực vào các hiệp định thương mại tự do như CPTPP và EVFTA đã mở ra những lợi thế đáng kể về thuế quan, nâng cao năng lực cạnh tranh trong chuỗi cung ứng toàn cầu. Lực lượng lao động trẻ, lành nghề kết hợp với nỗ lực thúc đẩy chuyển đổi số định vị Việt Nam là “công xưởng sản xuất mới” của ngành điện tử toàn cầu, tương tự như sự trỗi dậy công nghiệp của Hàn Quốc vào những năm 1990.

Đối với các nhà đầu tư Hàn Quốc, việc thành lập doanh nghiệp tại Việt Nam không chỉ giúp tối ưu hóa chi phí sản xuất mà còn mở ra cơ hội tiếp cận thị trường ASEAN, Trung Quốc và Ấn Độ. Bằng cách sở hữu giấy phép kinh doanh phù hợp và tận dụng tư vấn chiến lược chuyên nghiệp, các doanh nghiệp điện tử Hàn Quốc có thể tinh gọn quy trình đăng ký doanh nghiệp và biến Việt Nam thành trung tâm sản xuất và đổi mới bền vững trong khu vực.

2. Các cân nhắc chiến lược trước khi đăng ký doanh nghiệp tại Việt Nam

Trước khi bắt đầu quy trình đăng ký, các nhà đầu tư cần cân nhắc kỹ lưỡng các yếu tố chiến lược:

Địa điểm là then chốt: Các khu vực phía Bắc như Bắc Ninh, Hải Phòng, Thái Nguyên hiện tập trung nhiều nhà máy điện tử Hàn Quốc, thuận tiện cho việc kết nối và chia sẻ chuỗi cung ứng.

Hình thức pháp lý: Ảnh hưởng trực tiếp đến quyền điều hành và nghĩa vụ thuế. Doanh nghiệp có thể chọn thành lập công ty 100% vốn nước ngoài, liên doanh với đối tác Việt Nam hoặc mở văn phòng đại diện.

Chuỗi cung ứng nội địa: Chuỗi cung ứng tại Việt Nam đang mở rộng nhanh chóng, cung cấp linh kiện và dịch vụ logistics phù hợp cho sản xuất điện tử. Hiểu rõ các yếu tố này giúp doanh nghiệp Hàn Quốc tối ưu hóa chi phí và hạn chế rủi ro khi gia nhập thị trường mới.

Đăng ký tư vấn miễn phí về Giấy phép kinh doanh của bạn

3. Tìm hiểu về Giấy phép kinh doanh tại Việt Nam và tuân thủ đối với các công ty điện tử

Sau khi được cấp Giấy chứng nhận đăng ký đầu tư (IRC) và Giấy chứng nhận đăng ký doanh nghiệp (ERC), doanh nghiệp điện tử cần xin các giấy phép kinh doanh phù hợp với lĩnh vực hoạt động. Ngành sản xuất điện tử có các yêu cầu riêng về an toàn môi trường, tiêu chuẩn công nghệ và phòng cháy chữa cháy.

Ngành công nghiệp sản xuất điện tử có những yêu cầu riêng về an toàn môi trường, tiêu chuẩn công nghệ và phòng cháy chữa cháy.

Thời gian dự kiến ​​hoàn thành là:

Thời gian chuẩn bị hồ sơ: 1-2 tuần, tùy thuộc vào số lượng và độ phức tạp của hồ sơ.

  • Đánh giá của IRC: 20-45 ngày làm việc.
  • Cấp ERC: 10-20 ngày làm việc sau khi có IRC (hoặc thời gian tương tự nếu doanh nghiệp là doanh nghiệp trong nước).

Trên thực tế, nếu doanh nghiệp hợp tác với một dịch vụ đăng ký doanh nghiệp uy tín, điều đó sẽ giúp doanh nghiệp nhanh chóng xử lý các thủ tục chứng thực lãnh sự, dịch thuật và nộp hồ sơ, rút ​​ngắn thời gian và tăng khả năng được cấp phép ngay lần đầu tiên.

thiết lập doanh nghiệp điện tử tại Việt Nam

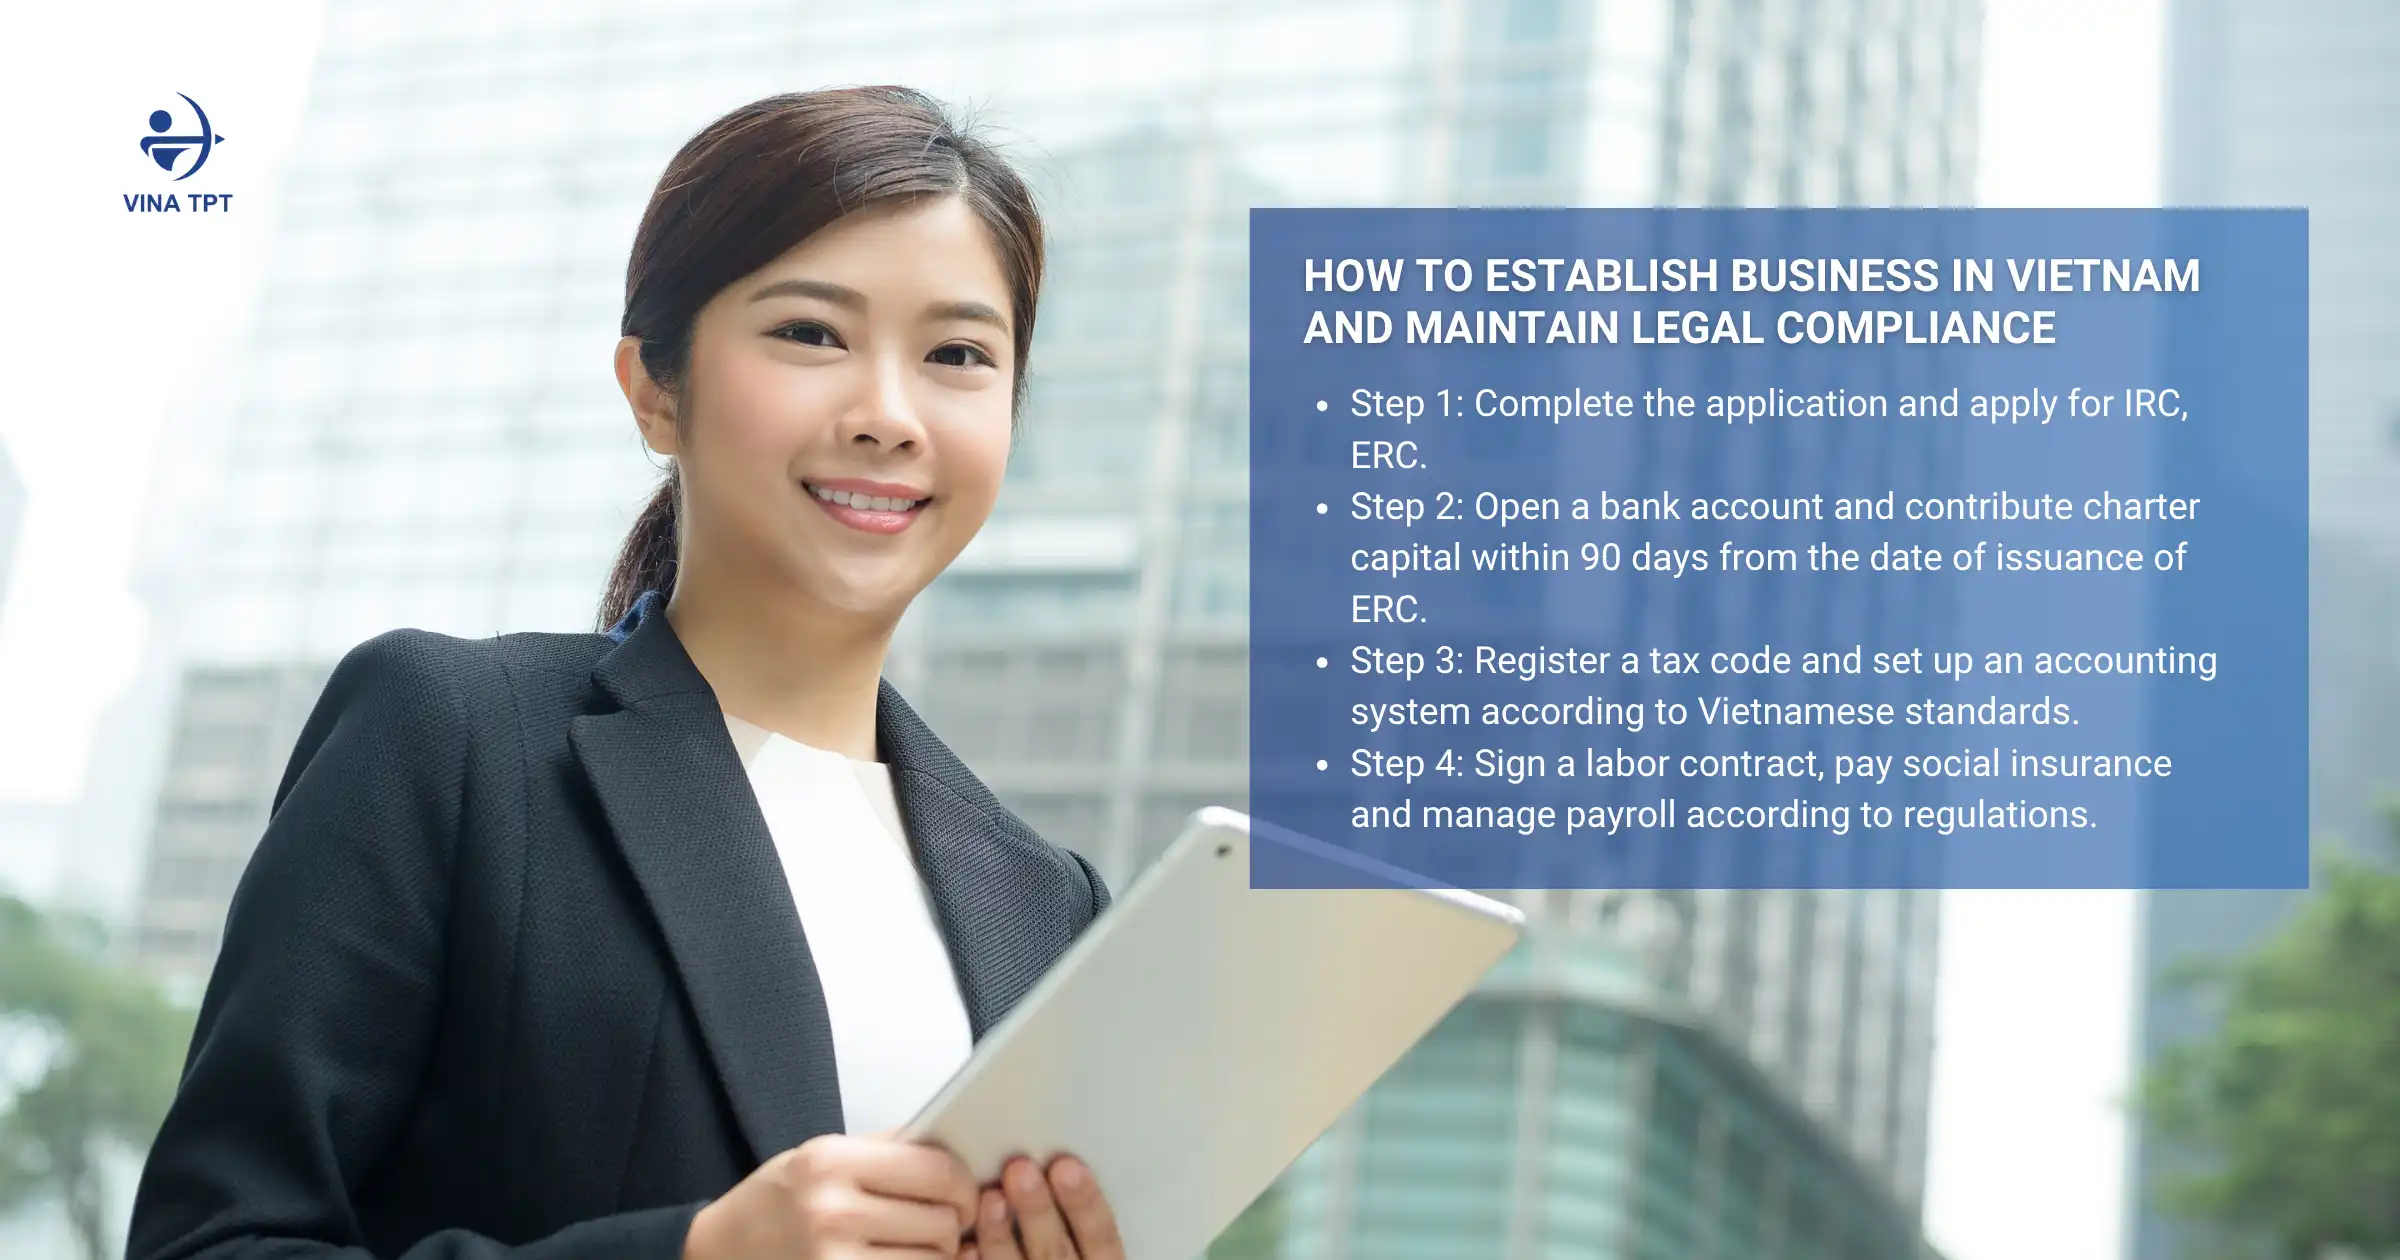
4. Cách thức thành lập doanh nghiệp tại Việt Nam và duy trì tuân thủ pháp lý

Để thành lập doanh nghiệp thành công, nhà đầu tư cần thực hiện các bước quan trọng sau:

Bước 1: Hoàn thiện hồ sơ và xin cấp IRC, ERC.

Nếu dự án có vốn FDI, IRC là giấy phép đầu tiên cho phép nhà đầu tư triển khai dự án.

Bước 1: Hoàn thiện hồ sơ và xin cấp IRC, ERC.

  • Văn bản đề nghị thực hiện dự án và Đề xuất dự án đầu tư (mục tiêu, quy mô, vốn, tiến độ).
  • Chứng minh năng lực tài chính: Sao kê ngân hàng hoặc cam kết bảo lãnh.
  • Các tài liệu thường yêu cầu bao gồm:
    • Cá nhân: Hộ chiếu được công chứng, chứng thực lãnh sự.
    • Về mặt tổ chức: Giấy chứng nhận đăng ký kinh doanh hoặc giấy tờ tương đương, chứng thực lãnh sự.
  • Vị trí dự án: hợp đồng thuê hoặc giấy chứng nhận quyền sử dụng đất/văn phòng.

Sau khi có IRC (hoặc đối với doanh nghiệp 100% vốn trong nước), nhà đầu tư sẽ xin ERC – giấy phép hoạt động chính thức và cũng là mã số thuế của công ty.

Hồ sơ gồm:

  • Giấy đề nghị đăng ký doanh nghiệp.
  • Điều lệ công ty: quy định cơ cấu tổ chức, quyền hạn của các thành viên/cổ đông, tỷ lệ vốn và phương thức quản lý.
  • Danh sách thành viên/cổ đông và người đại diện pháp lý: nêu rõ thông tin, tỷ lệ sở hữu, quyền biểu quyết.
  • Quyết định bổ nhiệm và thư ủy quyền (nếu có).
  • Kế hoạch góp vốn và bằng chứng tài chính: sao kê ngân hàng hoặc hợp đồng tín dụng (đặc biệt quan trọng đối với các dự án đầu tư lớn).

Bước 2: Mở tài khoản ngân hàng và góp vốn điều lệ trong vòng 90 ngày kể từ ngày cấp ERC.

Bước 3: Đăng ký mã số thuế và thiết lập hệ thống kế toán theo chuẩn mực Việt Nam.

Bước 4: Ký kết hợp đồng lao động, đóng bảo hiểm xã hội và quản lý bảng lương theo quy định.

5. Đăng ký doanh nghiệp Vina TPT – Đối tác đồng hành cùng các nhà sản xuất điện tử Hàn Quốc

Với hơn một thập kỷ kinh nghiệm trong tư vấn đầu tư và dịch vụ đăng ký kinh doanh, Vina TPT đã hỗ trợ thành công hàng trăm doanh nghiệp FDI, bao gồm số lượng lớn các nhà sản xuất điện tử Hàn Quốc trong việc thiết lập và mở rộng hoạt động tại Việt Nam.

Our comprehensive service scope covers every stage of the process — from investment model consulting and legal documentation, to business license application in Vietnam, business license renewal, and regulatory compliance. This integrated approach ensures a smooth and compliant market entry for Korean investors.

Đồng hành cùng Vina TPT Business Advisory and Company Registration không chỉ giúp tiết kiệm thời gian và chi phí, mà còn là việc có được một đối tác địa phương tin cậy, thấu hiểu cách thức giúp các nhà đầu tư Hàn Quốc thiết lập, vận hành và duy trì các dự án thành công bền vững tại Việt Nam.

Hợp tác với dịch vụ tư vấn và thành lập doanh nghiệp Vina TPT không chỉ giúp tiết kiệm thời gian và chi phí, mà còn mang lại cơ hội có được một đối tác địa phương đáng tin cậy, thực sự hiểu rõ cách hỗ trợ các nhà đầu tư Hàn Quốc thành lập, vận hành và duy trì thành công các dự án kinh doanh tại Việt Nam.

Liên hệ với Vina TPT để được tư vấn và hỗ trợ đăng ký kinh doanh tại Việt Nam nhanh chóng, đúng pháp luật với chi phí tối ưu nhất.

ĐẶT LỊCH TƯ VẤN MIỄN PHÍ

thiết lập doanh nghiệp điện tử tại Việt Nam